

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 343.90 Million |
| Tamaño del mercado (2031) | USD 542.70 Million |
| Tasa de crecimiento (2026 - 2031) | 9.55% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | África |
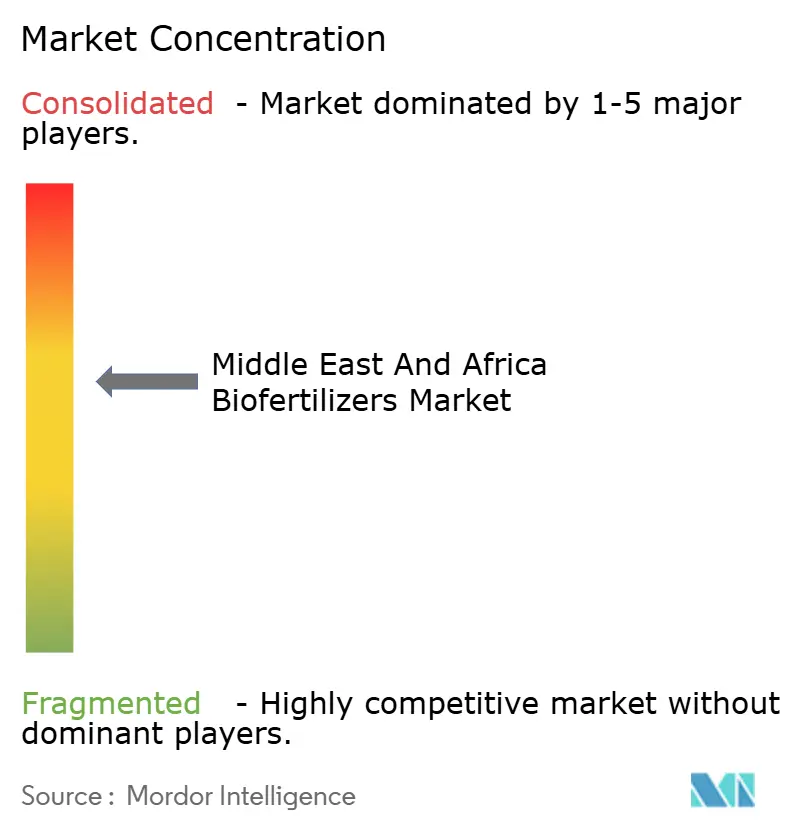
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
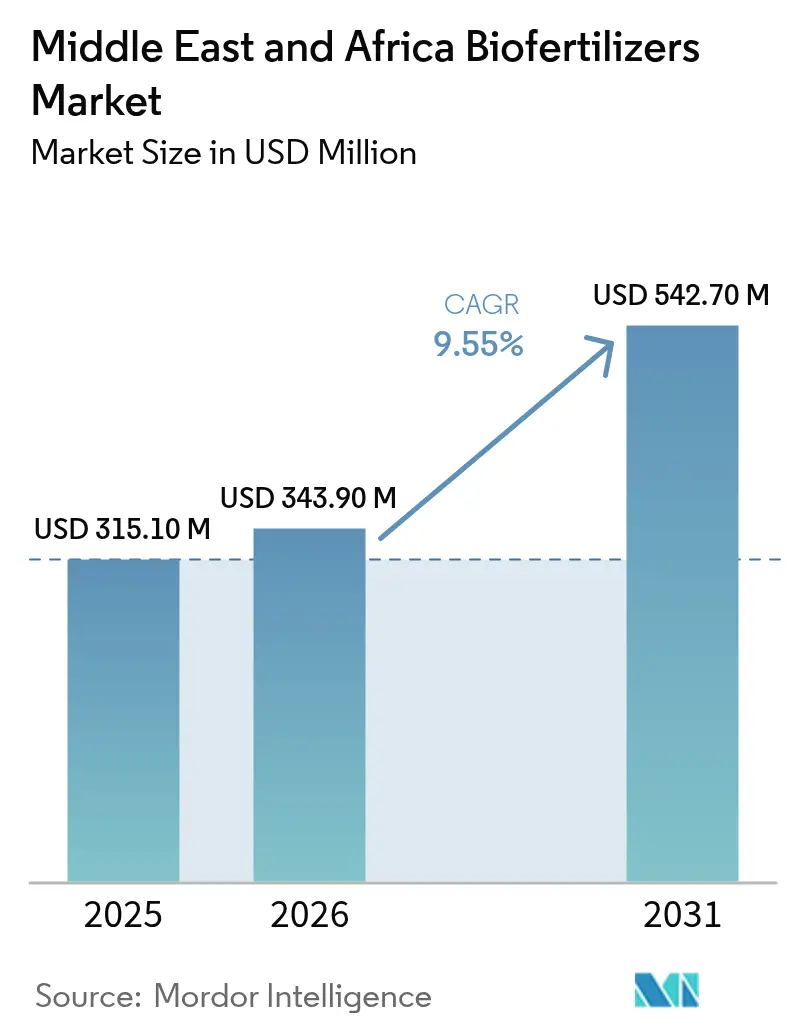
Análisis del mercado de biofertilizantes en Oriente Medio y África realizado por Mordor Intelligence.
El mercado de biofertilizantes en Oriente Medio y África alcanzó un valor de 315.10 millones de dólares en 2025 y se estima que crecerá desde los 343.90 millones de dólares en 2026 hasta los 542.70 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.55 % durante el período de pronóstico (2026-2031). Los desafíos agronómicos específicos de cada región, como la salinidad del suelo, la fijación de fosfatos y la inestabilidad de las cadenas de suministro de fertilizantes sintéticos, están impulsando a los agricultores hacia soluciones microbianas. África representó la mayor parte de los ingresos proyectados, con contribuciones significativas de las regiones productoras de yuca y maíz de Nigeria y de las industrias de cítricos y vino de Sudáfrica, orientadas a la exportación. Mientras tanto, los operadores de invernaderos en Arabia Saudita y los Emiratos Árabes Unidos han adoptado sistemas de fertirrigación microbiana líquida para garantizar un suministro constante de nutrientes. Los inoculantes de Rhizobium mantuvieron la mayor cuota de mercado debido a la prevalencia de las rotaciones de leguminosas en muchos sistemas de secano. Sin embargo, las bacterias solubilizadoras de fosfato están experimentando el crecimiento más rápido, ya que los productores se enfrentan a la escasez de fosfato de roca y a la fluctuación de los precios del fosfato diamónico. Las formulaciones líquidas dominan el mercado, impulsadas por la necesidad de una distribución uniforme en la zona radicular en los sistemas de riego por goteo utilizados en los invernaderos del Golfo Pérsico y los viñedos sudafricanos.
Conclusiones clave del informe
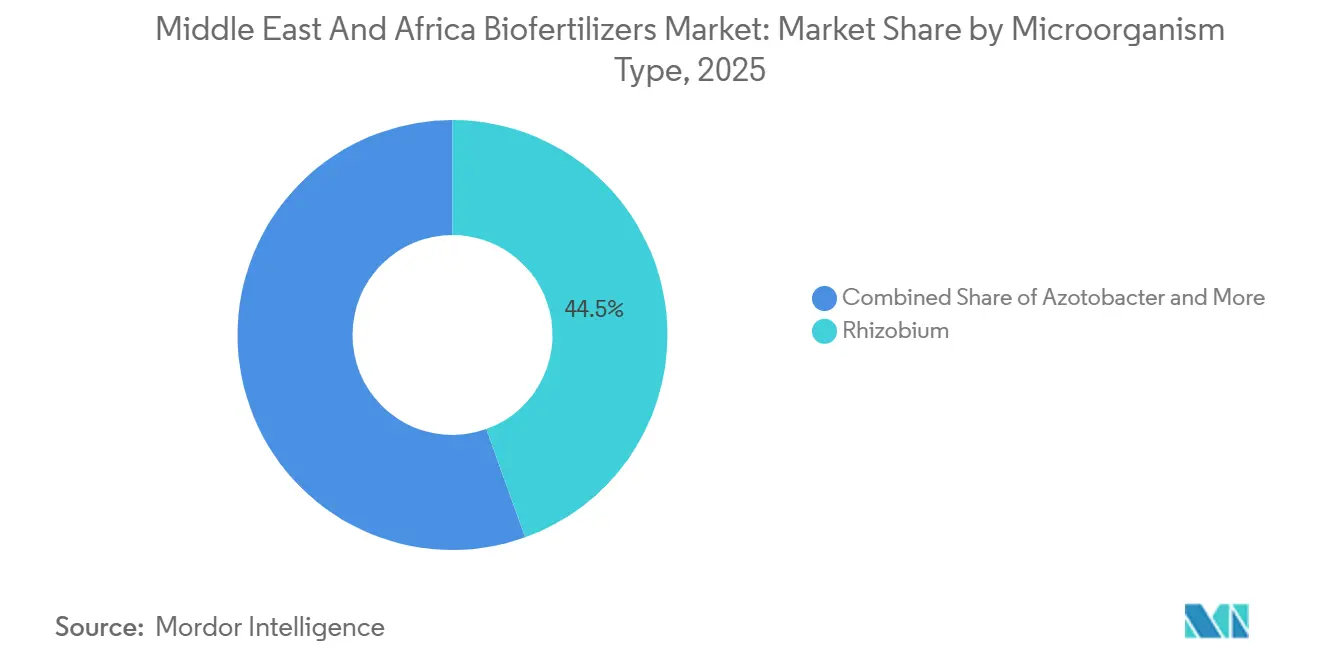
- Por tipo de microorganismo, los productos de rizobio capturaron el 44.5% de la participación de mercado de biofertilizantes de Medio Oriente y África en 2025, y son el segmento de más rápido crecimiento, con una CAGR del 9.8% entre 2026 y 2031.
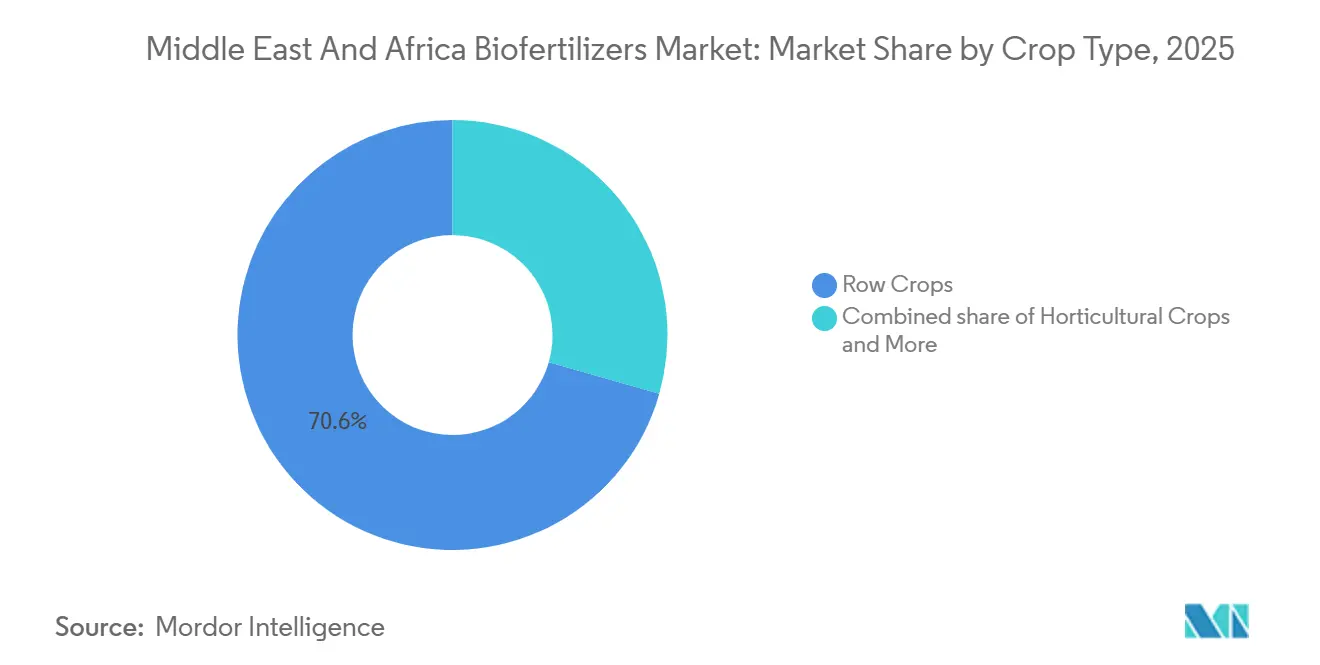
- Por tipo de cultivo, los cultivos en hileras representan el 70.6 % de la participación de mercado en 2025, mientras que los cultivos hortícolas representan el segmento de cultivos de más rápido crecimiento con una CAGR del 9.7 % entre 2026 y 2031.
- Por geografía, África capturó el 78.3% de la participación de mercado de biofertilizantes de Medio Oriente y África en 2025, mientras que Medio Oriente representa el segmento de más rápido crecimiento con una CAGR del 9.8% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de biofertilizantes en Oriente Medio y África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida expansión de tierras agrícolas con certificación orgánica | + 1.8% | África Oriental y África del Norte | Mediano plazo (2-4 años) |
| Subvenciones gubernamentales y exenciones preferenciales de derechos de importación para bioinsumos | + 1.5% | Estados del Golfo y el norte de África | Corto plazo (≤2 años) |
| Los precios volátiles de los fertilizantes sintéticos impulsan la sustitución de insumos | + 2.1% | África subsahariana y las economías del Golfo | Corto plazo (≤2 años) |
| Programas de mitigación de la salinidad en los suelos del Golfo | + 1.2% | Emiratos Árabes Unidos, Qatar, Arabia Saudita | Largo plazo (≥ 4 años) |
| Auge de la superficie destinada a invernaderos de alta tecnología en economías áridas | + 1.6% | Estados del Golfo y el norte de África | Mediano plazo (2-4 años) |
| Proyectos piloto de créditos de carbono para el microbioma del suelo | + 0.9% | Kenia, Sudáfrica, Marruecos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida expansión de tierras agrícolas con certificación orgánica
El informe "World of Organic Agriculture 2025" afirma que la superficie agrícola orgánica certificada en África alcanzó los 3.4 millones de hectáreas en 2023, registrando un aumento del 24% en la superficie agrícola orgánica [1] Fuente: Instituto de Investigación de Agricultura Orgánica, "World of Organic Agriculture 2025", fibl.org . La superficie orgánica certificada en los principales mercados de Oriente Medio y África se expandió entre 2019 y 2024, con Egipto, Kenia y Sudáfrica a la cabeza en las tasas de adopción. Esta trayectoria de crecimiento acelera la demanda de biofertilizantes, ya que las normas de certificación orgánica exigen insumos biológicos sobre alternativas sintéticas. El conjunto de normas orgánicas prohíbe la mayoría de los nutrientes sintéticos y ha impulsado a las cooperativas de productores a adoptar inoculantes de Rhizobium y Azospirillum para el manejo del nitrógeno y el fósforo. La armonización comercial en el marco del Área de Libre Comercio Continental Africana permite a los proveedores kenianos llegar a los compradores del norte y oeste de África sin registros duplicados, ampliando aún más la base de clientes potenciales. El Plan Marruecos Verde de Marruecos ha destinado importantes recursos al apoyo a la transición orgánica, creando marcos regulatorios que favorecen los insumos biológicos y establecen vías de certificación de calidad. La ampliación de la red de distribución impulsa directamente la demanda de insumos de base biológica en el mercado de biofertilizantes de Oriente Medio y África.
Subvenciones gubernamentales y exenciones arancelarias preferenciales para insumos biológicos
Los programas gubernamentales de subsidios en toda la región favorecen cada vez más los insumos biológicos. El programa de subsidios para insumos orgánicos de Marruecos reduce los costos de adopción para los agricultores en comparación con las alternativas sintéticas sin subsidios. El Ministerio de Medio Ambiente, Agua y Agricultura de Arabia Saudita ha implementado apoyo específico para los operadores de invernaderos que adoptan sistemas de gestión de nutrientes biológicos, en consonancia con los objetivos de sostenibilidad de la Visión 2030. Estos cambios en las políticas reflejan el reconocimiento estratégico de que los insumos biológicos apoyan los objetivos de seguridad alimentaria, a la vez que reducen la dependencia de las importaciones. La Estrategia Nacional de Seguridad Alimentaria 2051 de los EAU prioriza explícitamente las tecnologías de producción local, incluyendo inóculos microbianos para la agricultura en ambiente controlado. El marco regulatorio de Sudáfrica, bajo la Ley de Fertilizantes, Alimentos Agrícolas, Remedios Agrícolas y Remedios para el Ganado, proporciona vías claras para el registro de biofertilizantes. Estos incentivos fiscales reducen la brecha de costos con la urea subsidiada y fomentan los ensayos iniciales, acelerando la penetración en el mercado de biofertilizantes en Oriente Medio y África.
Los precios volátiles de los fertilizantes sintéticos impulsan la sustitución de insumos
Los precios de los fertilizantes, incluida la urea, han mostrado volatilidad. Según el Banco Mundial, se proyecta que los precios de los fertilizantes serán aproximadamente un 21% más altos en 2025 en comparación con 2024, con algunos casos de picos de precios significativos, después de las interrupciones del suministro de gas y las restricciones a las exportaciones de Rusia y China. Los países de Oriente Medio y África, que dependen de las importaciones, experimentaron picos de precios de fertilizantes sintéticos durante 2022-2024, lo que reorientó el gasto agrícola hacia alternativas biológicas disponibles localmente. Esta volatilidad afecta particularmente a los pequeños agricultores que carecen de capacidad de amortiguación ante las fluctuaciones de los costos de los insumos. El Mecanismo de Financiamiento de Fertilizantes para África del Banco Africano de Desarrollo ha reconocido la inestabilidad de los precios como una limitación estructural, promoviendo la producción nacional de fertilizantes minerales y biológicos. La diferencia de precios crea oportunidades de entrada al mercado para los productores regionales de biofertilizantes que pueden ofrecer alternativas competitivas en costos con un rendimiento agronómico aceptable.
Auge de la superficie destinada a invernaderos de alta tecnología en economías áridas
La Autoridad de Registro de Abu Dhabi (ADRA) informó la emisión de 152 nuevas licencias agrícolas entre enero y septiembre de 2025, lo que representa un aumento del 29% en comparación con las 118 licencias emitidas durante el mismo período en 2024. Esto destaca un crecimiento significativo en la infraestructura de producción de alimentos local. La superficie de ambiente controlado en todo el Golfo aumentó significativamente, concentrándose principalmente en los Emiratos Árabes Unidos, Arabia Saudita y Qatar [2] Fuente: Corporación Financiera Internacional, “Expansión de invernaderos en el Golfo”, ifc.org . Los operadores de invernaderos en la región utilizan sistemas de fertirrigación por goteo, que son compatibles con mezclas microbianas líquidas diseñadas para inyectores automatizados. La Estrategia Nacional de Seguridad Alimentaria de Qatar apunta a una autosuficiencia del 70% basada en invernaderos, lo que impulsa la demanda de formulaciones microbianas especializadas adaptadas a sistemas de cultivo sin suelo. Se ha demostrado que el uso de inoculantes micorrícicos mezclados en sustratos de fibra de coco reduce la escorrentía de fósforo y disminuye los costos de fertilizantes, al tiempo que ayuda a los productores a obtener la certificación Global GAP para exportaciones. Este crecimiento en los canales de cultivo protegido incrementa progresivamente las ventas en el mercado de biofertilizantes de Oriente Medio y África.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Predominio de los fertilizantes sintéticos subvencionados | -2.8% | Nigeria, Egipto, Argelia y Marruecos | Corto plazo (≤ 2 años) |
| Baja concienciación de los agricultores y redes de extensión débiles | -2.1% | Africa Sub-sahariana | Mediano plazo (2-4 años) |
| Inoculantes falsificados o de baja calidad debido a lagunas regulatorias | -1.6% | África occidental y oriental | Corto plazo (≤ 2 años) |
| Obstáculos logísticos de la cadena de frío para formulaciones líquidas | -1.4% | África interior, rutas de alta temperatura | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Predominio de fertilizantes sintéticos fuertemente subsidiados
Los programas nacionales de subsidios a fertilizantes en países como Nigeria y Egipto ofrecen ventajas estructurales a los insumos sintéticos, lo que limita la adopción de alternativas biológicas en segmentos de mercado sensibles a los precios. En Nigeria, si bien el programa de subsidios a fertilizantes busca mejorar la seguridad alimentaria, restringe involuntariamente el uso de biofertilizantes al mantener ventajas artificiales en los precios de los fertilizantes sintéticos importados. De igual manera, Egipto aplica un precio controlado para la urea, significativamente inferior al precio del mercado libre, lo que crea una barrera de costos para las alternativas microbianas. Estas políticas de precios incentivan a los agricultores a preferir fertilizantes de rápida liberación de nutrientes, a pesar de los programas de gestión que promueven prácticas para mejorar la salud del suelo. Sin embargo, la carga fiscal que supone mantener estos programas de subsidios podría presentar futuras oportunidades para los insumos biológicos, a medida que los gobiernos exploran soluciones rentables para mejorar la productividad agrícola y, al mismo tiempo, aliviar las presiones presupuestarias.
Baja concienciación de los agricultores y redes de extensión débiles
Los servicios de extensión en África subsahariana actualmente llegan a menos del 15% de los pequeños agricultores, lo que proporciona un apoyo técnico inadecuado para la adopción de insumos biológicos. Esta cobertura limitada plantea importantes desafíos para el crecimiento del mercado. La falta de capacidad de extensión dificulta la formación de los agricultores en aspectos cruciales como las técnicas adecuadas de aplicación, los requisitos de almacenamiento y las expectativas de rendimiento de los biofertilizantes. La brecha de conocimiento es especialmente pronunciada en el caso de las formulaciones líquidas, que requieren un manejo específico y un momento de aplicación preciso. Si bien las agroindustrias privadas despliegan sus propios equipos de campo, sus servicios se concentran principalmente en la horticultura orientada a la exportación, dejando desatendidas a las regiones productoras de cereales básicos. Las plataformas de asesoramiento digital ofrecen consejos por SMS; sin embargo, su eficacia se ve limitada por la cobertura de datos inconsistente y la baja penetración de los teléfonos inteligentes. En consecuencia, el bajo nivel de conocimientos técnicos sigue impidiendo el crecimiento de la demanda en el mercado de biofertilizantes en Oriente Medio y África.
Análisis de segmento
Por tipo de microorganismo: Rhizobium ancla las rotaciones de leguminosas
Los inoculantes de Rhizobium captaron el 44.5 % del mercado de biofertilizantes en Oriente Medio y África en 2025 y exhibieron la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.8 %, entre 2026 y 2031, lo que refleja el predominio de las rotaciones de garbanzo, lenteja y soja en Kenia, Marruecos y Sudáfrica. Los agricultores buscan bacterias solubilizadoras de fosfato para liberar el fósforo nativo en suelos con precios elevados del fosfato diamónico. Los segmentos de Azospirillum y Azotobacter se están expandiendo en los sistemas de cereales, donde la fijación de nitrógeno puede reducir la urea sintética sin pérdidas de rendimiento. Los productos micorrízicos se están implantando en la horticultura del Golfo y el Norte de África porque mejoran la eficiencia del uso del agua en suelos salinos.
Los tratamientos de semillas de Rhizobium ahora predominan en las explotaciones mecanizadas, ya que las líneas de recubrimiento garantizan una cobertura uniforme y una rápida nodulación. Las mezclas granulares aplicadas al suelo siguen siendo populares entre los pequeños agricultores que difunden microbios durante la preparación del terreno, a pesar de que el rendimiento del campo varía con la humedad. Los consorcios que combinan fijadores de nitrógeno con solubilizadores de fosfato están ganando terreno porque aportan múltiples nutrientes en una sola pasada, reduciendo la mano de obra. La diversidad de modos de acción microbianos amplía la cartera de clientes y apoya el crecimiento constante del volumen de biofertilizantes en el mercado de Oriente Medio y África.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cultivo: los cultivos en hileras dominan mientras que la horticultura se acelera
Los cultivos en hileras, como el maíz, el trigo y las legumbres, generaron una cuota de mercado del 70.6 % en ingresos en 2025, gracias a la adopción de Rhizobium y Azospirillum por parte de las explotaciones agrícolas de gran superficie para reducir los costes de nitrógeno. Se prevé que los cultivos hortícolas se expandan a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.7 %, entre 2026 y 2031, debido al rápido crecimiento de la superficie cultivada en entornos controlados en el Golfo Pérsico y el norte de África, que exige una nutrición sin residuos. Los productores exportadores informan que el uso de biofertilizantes les ayuda a cumplir con los estrictos límites europeos de residuos y a obtener primas para tomates y pimientos. Cultivos comerciales como el algodón y la caña de azúcar utilizan los microbios de forma más selectiva, pero muestran resultados prometedores que reducen la escorrentía de fósforo hacia las vías fluviales.
Las plantaciones de café en Kenia y Etiopía incorporan mezclas micorrízicas para mejorar la resistencia a la sequía y el sabor del grano para los compradores de especialidades. Los productores de vino sudafricanos integran combinaciones de Trichoderma y Rhizobium en cultivos de cobertura para aumentar la materia orgánica y apoyar la certificación de biodiversidad. Los productores de forraje del Golfo prueban fijadores de nitrógeno tolerantes a la salinidad para aumentar la producción de alfalfa destinada al ganado lechero. La creciente variedad de usos en cultivos impulsa la demanda general en el mercado de biofertilizantes de Oriente Medio y África.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de biofertilizantes en África
África posee la mayor cuota de mercado, con un 78.3%, en 2025, impulsada por regiones agrícolas clave como la zona de mandioca y maíz de Nigeria, los polos exportadores de cítricos y vino de Sudáfrica, y el corredor hortícola de Kenia a lo largo del Valle del Rift. Se proyecta que Sudáfrica alcanzará un crecimiento significativo hasta 2031, a medida que los productores comerciales integren biofertilizantes con mapeo preciso del suelo y esparcidores de tasa variable. Se anticipa un rápido crecimiento en Kenia, respaldado por programas gubernamentales que reembolsan una parte de los costos de insumos microbianos a las cooperativas de exportación certificadas. Se prevé que el resto de África, incluyendo Nigeria, Etiopía, Ghana y Uganda, experimente una expansión sostenida, impulsada por reformas en los subsidios y programas de extensión financiados por donantes que promueven la concienciación en las regiones de cultivos básicos.
Mercado de biofertilizantes de Oriente Medio
Se prevé que Oriente Medio experimente el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 9.8 % entre 2026 y 2031, dentro del mercado de biofertilizantes de Oriente Medio y África. En Arabia Saudita, los túneles de invernadero y las plantaciones de palmeras datileras se están expandiendo, utilizando mezclas micorrícicas y solubilizadoras de fosfato para abordar la salinidad del suelo y reducir la dependencia de fertilizantes importados. Los Emiratos Árabes Unidos están impulsando la agricultura vertical en Abu Dabi y Dubái, donde se aplican consorcios microbianos líquidos a través de sistemas de fertirrigación de circuito cerrado, reduciendo las pérdidas de nutrientes [3] Fuente: Pure Harvest Smart Farms, “Fertigation Systems”, pureharvest.ae . El resto de Oriente Medio, incluidos Catar, Kuwait y Baréin, está adoptando soluciones microbianas en sistemas de hortalizas protegidas, aunque los altos subsidios a los fertilizantes sintéticos siguen limitando la penetración en el mercado.
Mercado de biofertilizantes en EMEA
El comercio transfronterizo está en aumento a medida que la producción local acorta los plazos de transporte y preserva la viabilidad del producto, impulsando el tamaño del mercado de biofertilizantes en ambas subregiones. Los productores kenianos y sudafricanos ahora envían paquetes de biofertilizantes líquidos al norte y oeste de África en un plazo breve, en virtud de los acuerdos de libre comercio continentales. En la región del Golfo, los distribuidores importan cultivos madre concentrados de Europa y los reenvasan localmente, evitando el estrés térmico que antes reducía la vida útil durante el transporte marítimo. Por lo tanto, la expansión geográfica del mercado se ve respaldada por cadenas de suministro más cortas, regulaciones armonizadas y políticas gubernamentales de seguridad alimentaria que promueven los insumos agrícolas de base biológica.
Panorama competitivo
El mercado de biofertilizantes en Oriente Medio y África está moderadamente concentrado en 2025, y los principales proveedores representan una parte significativa de los ingresos proyectados. Empresas como Novonesis Group, UPL Ltd y Rizobacter Argentina SA operan plantas de mezcla en Egipto, Kenia y Sudáfrica, lo que permite la entrega a la mayoría de los centros comerciales en un plazo breve. BASF SE y Bayer AG incorporan líneas microbianas en el diagnóstico digital del suelo, lo que proporciona recomendaciones sobre la dosis y el momento óptimos, lo que aumenta los costos de cambio para los agricultores. Empresas más pequeñas, como BioNitrogen Holdings y Symborg, están implementando pilotos de fijadores de nitrógeno tolerantes a la sal, destinados a proyectos de riego en el Golfo, donde la conductividad eléctrica del suelo es alta.
La localización es una estrategia clave en la región debido a la limitada disponibilidad de logística refrigerada fiable fuera de las grandes ciudades. La planta de UPL en El Cairo produce biofertilizantes líquidos y en polvo y garantiza la entrega a las explotaciones del Alto Egipto en un plazo breve, lo que reduce significativamente el deterioro del producto. La empresa conjunta de Corteva Agriscience en Marruecos se centra en el recubrimiento de semillas de garbanzo y lenteja con Rhizobium, combinando nutrición microbiana con genética tolerante a la sequía para mejorar el rendimiento en las parcelas de secano. La adquisición por parte de Lallemand de una planta de mezcla sudafricana introdujo cepas autóctonas de larga duración y duplicó su capacidad de producción en el África subsahariana.
La digitalización se perfila como un área crítica de competencia. Bayer AG integra tratamientos de semillas micorrícicas con su plataforma Climate FieldView, lo que permite a los agricultores monitorear las mejoras en el carbono del suelo para los mercados de crédito voluntario. El Grupo Novonesis incluye códigos QR en el empaque de sus productos, que dirigen a los usuarios a calculadoras de dosis y soporte de chat multilingüe en inglés, árabe y suajili, lo que facilita una aplicación correcta y fomenta la repetición de compras. FMC Corporation apoya a los agentes locales en Kenia combinando la entrega de biofertilizantes líquidos con microcréditos, mejorando la asequibilidad para los pequeños agricultores. Se prevé que la intensidad competitiva aumente a medida que especialistas asiáticos en biología, como Seipasa y AgriLife, ingresen al mercado con cepas adaptadas localmente.
Líderes de la industria de biofertilizantes en Oriente Medio y África
UPL limitada
Lallemand Inc.
Corteva Agriscience
Grupo Novonesis
Rizobacter Argentina SA (Bioceres Crop Solutions Corp.)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Agosto de 2024: Biogrand, fabricante egipcio de biofertilizantes, ha destinado 25 millones de SAR (6.6 millones de USD) a una nueva empresa en Arabia Saudita. En colaboración con inversores saudíes, establecerán una fábrica para finales de febrero de 2025. Este proyecto busca satisfacer la demanda del mercado saudí y exportar el 50 % de su producción a cuatro países árabes.
- Agosto de 2024: Legume Technology, una empresa de biotecnología agrícola, recibió la aprobación para fabricar biofertilizantes adaptados a los mercados africanos. Esta iniciativa tiene como objetivo hacer que la tecnología de biofertilizantes sea un recurso agrícola rentable y fácilmente disponible para los pequeños productores de toda África.
- Mayo de 2024: Del Monte Kenya Ltd., productor, comercializador y distribuidor líder de frutas frescas y alimentos preparados de alta calidad en Europa, África y Oriente Medio, se ha asociado con Vellsam Materias Bioactivas, un productor de primer nivel de soluciones biotecnológicas, para poner en marcha una innovadora planta de biofertilizantes en Kenia. La planta operará bajo la marca De lOra Bio.
Alcance del informe sobre el mercado de biofertilizantes en Oriente Medio y África
Un biofertilizante es una sustancia que contiene microorganismos vivos que promueven el crecimiento vegetal al aumentar la disponibilidad de nutrientes. El mercado de biofertilizantes en Oriente Medio y África está segmentado por tipo de microorganismo (Rhizobium, Azospirillum, Azotobacter, micorrizas, bacterias solubilizadoras de fosfato y otros), por tipo de cultivo (cultivos comerciales, frutas y verduras, cereales, entre otros) y por ubicación geográfica (África y Oriente Medio). Las previsiones de mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Por tipo de microorganismo
| Rizobio |
| Azotobacter |
| azospirillum |
| Bacterias solubilizadoras de fosfato |
| Micorriza |
| Otros microorganismos |
Por tipo de cultivo
| cultivos en hileras |
| Cultivos Hortícolas |
| Cultivos de efectivo |
Por geografía
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa | |
| Medio Oriente | Irán |
| Saudi Arabia | |
| Resto de Medio Oriente |
| Por tipo de microorganismo | Rizobio | |
| Azotobacter | ||
| azospirillum | ||
| Bacterias solubilizadoras de fosfato | ||
| Micorriza | ||
| Otros microorganismos | ||
| Por tipo de cultivo | cultivos en hileras | |
| Cultivos Hortícolas | ||
| Cultivos de efectivo | ||
| Por geografía | África | Sudáfrica |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Medio Oriente | Irán | |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de biofertilizantes de Oriente Medio y África para 2031?
Se proyecta que el mercado alcance los USD 542.7 millones para 2031, creciendo a una CAGR del 9.55%.
¿Qué tipo de microorganismo lidera actualmente la adopción en la región?
Los productos de Rhizobium liderarán el mercado con una participación del 44.5% en 2025, debido principalmente al cultivo generalizado de leguminosas y su eficacia establecida.
¿Por qué los biofertilizantes líquidos están ganando terreno en los países del CCG?
Los sistemas de agricultura en invernaderos y ambientes controlados favorecen formulaciones líquidas que se integran perfectamente con las líneas de fertirrigación y brindan altos recuentos de UFC con dosificación precisa.
¿Cómo afectan los programas de subsidios a la adopción de biofertilizantes?
Los subsidios a los fertilizantes sintéticos en mercados como Nigeria y Egipto deprimen la adopción de productos biológicos al mantener bajos los precios de los fertilizantes minerales, aunque la creciente presión fiscal puede abrir puertas a los biofertilizantes.
¿Cuál es la principal restricción que limita la adopción en el África subsahariana?
Los fuertes subsidios gubernamentales a la urea sintética y a las mezclas de compuestos mantienen sus precios muy por debajo del costo del mercado, lo que desalienta los ensayos con biofertilizantes entre los productores sensibles a los precios.


