

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.54 mil millones |
| Tamaño del mercado (2031) | USD 2.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.44% CAGR |
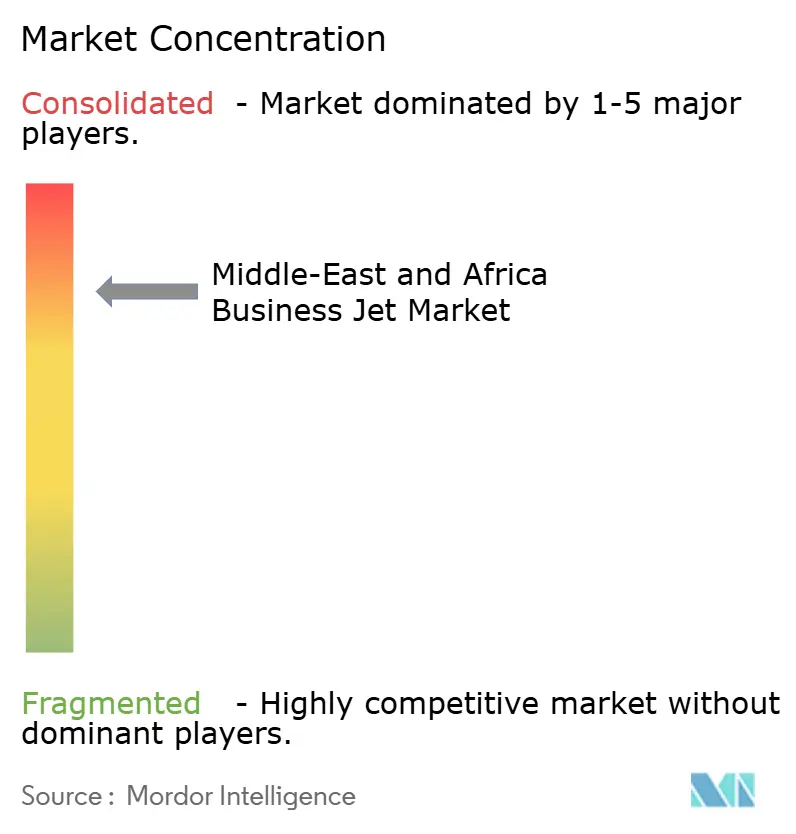
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aviones de negocios en Oriente Medio y África por Mordor Intelligence
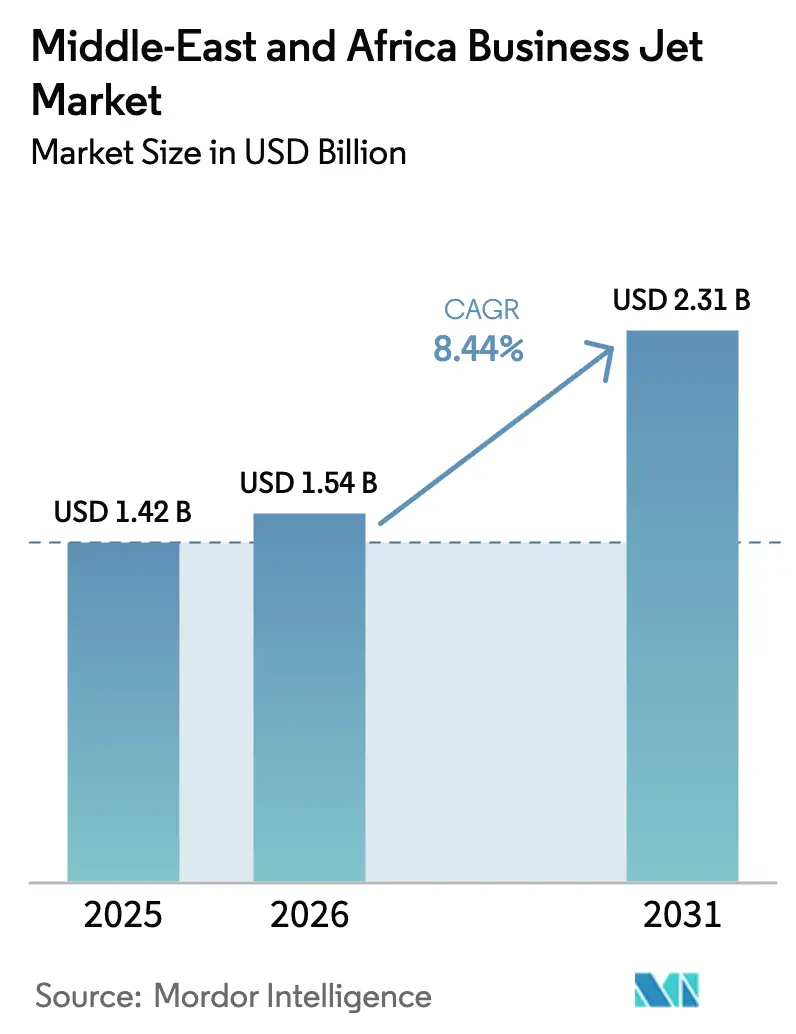
El tamaño del mercado de jets ejecutivos en Oriente Medio y África en 2026 se estima en 1.54 millones de dólares, creciendo desde el valor de 2025 de 1.42 millones de dólares, con proyecciones para 2031 de 2.31 millones de dólares, con un crecimiento del 8.44 % CAGR entre 2026 y 2031. La creciente migración de personas con un patrimonio neto ultraalto a las economías del Consejo de Cooperación del Golfo, las inversiones aeroportuarias respaldadas por fondos soberanos de inversión y las reformas regulatorias que permiten a los operadores extranjeros realizar vuelos nacionales a través de Arabia Saudita reforzarán el impulso de la demanda de dos dígitos. Las plataformas de aviones de cabina grande capaces de realizar misiones sin escalas entre Dubái y Ciudad del Cabo o Doha y Singapur dominan los planes de adquisición de flotas. Al mismo tiempo, las aplicaciones de vuelos chárter a demanda amplían el acceso al mercado para emprendedores y gestores de cartera más jóvenes. Los operadores están acelerando la renovación de la flota para cumplir con los límites de consumo de combustible de la Fase 2 del programa CORSIA de la OACI, que favorece a los jets de nueva generación capaces de volar con un 35 % de mezclas de combustible de aviación sostenibles. Mientras tanto, los registros de aeronaves libres de impuestos dentro de las zonas francas de los Emiratos Árabes Unidos alejan las bases de las flotas regionales de las jurisdicciones offshore tradicionales.
Conclusiones clave del informe
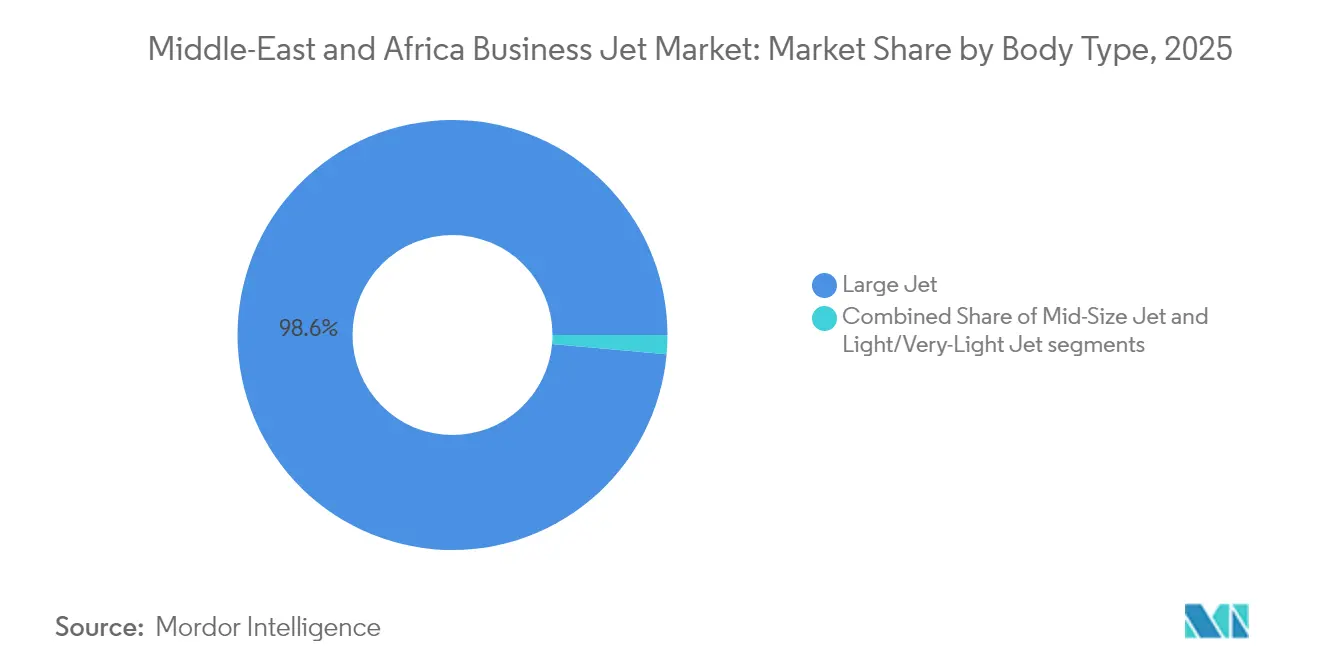
- Por tipo de fuselaje, los aviones grandes dominaron el 98.58% de la cuota de mercado de aviones de negocios en Oriente Medio y África en 2025, y se prevé que el mercado avance a una tasa de crecimiento anual compuesta (TCAC) del 8.25% hasta 2031.
- Por tipo de usuario final, la propiedad individual representó el 54.72% de la cuota de mercado en 2025, mientras que se prevé que los servicios de vuelos chárter y taxis aéreos se expandan a una tasa de crecimiento anual compuesta (TCAC) del 9.47% hasta 2031.
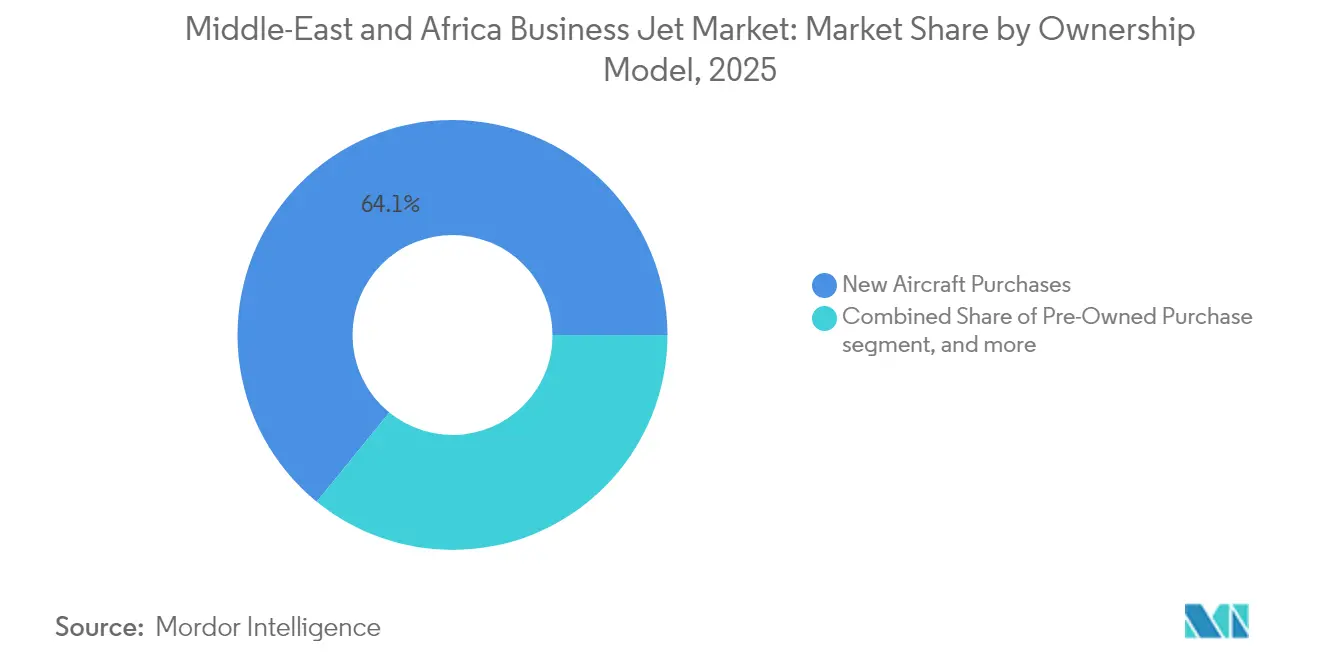
- Por modelo de propiedad, las compras de aeronaves nuevas representaron el 64.12% del mercado de aviones de negocios de Oriente Medio y África en 2025, mientras que se prevé que las tarjetas de vuelo y los programas de membresía crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.02% hasta 2031.
- Por países, Qatar ostentó una participación en los ingresos del 28.21% en 2025, mientras que se proyecta que su mercado crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7.28% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de aviones de negocios en Oriente Medio y África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la población con un patrimonio neto ultraelevado en los países del Consejo de Cooperación del Golfo | + 2.1% | Estados del CCG, repercusión en Egipto y Sudáfrica | Mediano plazo (2-4 años) |
| Inversión de fondos soberanos en redes regionales de organizaciones religiosas | + 1.8% | El núcleo del Consejo de Cooperación del Golfo (CCG) se está expandiendo a Kenia y Nigeria. | Largo plazo (≥ 4 años) |
| Ola de renovación de flotas antes de la Fase 2 de CORSIA de la OACI | + 1.3% | Global, con presencia principalmente en los Emiratos Árabes Unidos y Arabia Saudita. | Corto plazo (≤ 2 años) |
| Registro de aeronaves exento de impuestos en las zonas francas de los EAU | + 0.9% | Emiratos Árabes Unidos, presión competitiva sobre Qatar y Bahréin | Mediano plazo (2-4 años) |
| El ecosistema de los eVTOL influye en la demanda de aviones muy ligeros | + 0.7% | Mercados de adopción temprana de Arabia Saudita y los Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Flexibilización de los límites a la propiedad extranjera en el marco de la Visión 2030 de Arabia Saudí | + 0.6% | Arabia Saudí, potencial armonización regional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la población de ultra alto patrimonio neto en los países del Consejo de Cooperación del Golfo
Las economías del Golfo continúan sumando nuevos millonarios a un ritmo sin precedentes fuera de EE. UU., con los EAU recibiendo 6,700 llegadas en 2024, un aumento del 68 % con respecto a 2019. [1] Henley & Partners, “EAU atrae a 6,700 millonarios en 2024”, henleyglobal.com Las oficinas familiares que administran activos transfronterizos requieren acceso directo a mercados secundarios africanos y asiáticos no cubiertos por aerolíneas comerciales. La migración de riqueza también impulsa la actividad de vuelos corporativos, ya que los ejecutivos de las ramas de inversión necesitan visitas rápidas a concesiones mineras, objetivos de capital y proyectos de infraestructura. El aumento correspondiente de centros de banca privada y asesoría legal dentro del Centro Financiero Internacional de Dubái y el Centro Financiero de Catar institucionaliza la demanda de aviación ejecutiva, asegurando un nivel de ingresos sólido a pesar de las fluctuaciones cíclicas del precio del petróleo. A medida que estos hogares de alto patrimonio neto toman como referencia los estándares de estilo de vida globales, poseer o alquilar jets intercontinentales se convierte en una herramienta de movilidad común en lugar de un lujo ostentoso. Este efecto genera un impulso estructural para el mercado de aviones ejecutivos de Oriente Medio y África mucho después del pico de entregas de aeronaves por primera vez.
Inversión de fondos soberanos en redes regionales de organizaciones religiosas
Los fondos soberanos del CCG que gestionan colectivamente más de 4 billones de dólares ahora consideran la infraestructura de aviación como una clase de activo prioritaria, mejorando la densidad de operadores de base fija (FBO) desde Doha hasta Lagos. [2] SWFI, “GCC Sovereign Wealth Funds Lead Global Infrastructure Investments,” swfinstitute.org Mubadala, PIF y QIA respaldan terminales VIP y hangares de mantenimiento construidos específicamente para este fin, creando ecosistemas integrados donde los operadores pueden repostar, reacondicionar cabinas e intercambiar tripulaciones en una sola plataforma de estacionamiento. Cada nuevo FBO actúa como un nodo de red que extiende los alcances de las misiones sin escalas a aeródromos africanos con servicios insuficientes, ampliando efectivamente el mercado de jets ejecutivos de Oriente Medio y África. El modelo también impulsa la transferencia de habilidades, ya que los fabricantes de equipos originales (OEM) capacitan a técnicos locales dentro de estos centros, lo que hace que la región dependa menos de los centros de servicio europeos. A largo plazo, la infraestructura financiada por fondos soberanos reducirá los tiempos de respuesta de las aeronaves hasta en un 35%, lo que se traduce en una mejor utilización de la flota y mayores ingresos por vuelos chárter.
Ola de renovación de flotas antes de la fase 2 del CORSIA de la OACI
La Fase 2 de CORSIA, obligatoria a partir de 2027, impulsa a los operadores a reemplazar las variantes antiguas de Gulfstream G450 o Falcon 900 por los nuevos modelos G700, Global 7500 o Falcon 10X que queman un 18 % menos de combustible y pueden volar con cargas de combustible de aviación sostenibles y limpias. [3] OACI, “Directrices de implementación de CORSIA”, icao.int No modernizarse obligaría a los departamentos de vuelo a pagar tarifas de compensación de carbono que podrían erosionar el 15 % del EBITDA en misiones chárter de larga distancia. El cronograma coincide con los ciclos de reemplazo naturales, ya que muchas flotas del mercado de jets ejecutivos de Oriente Medio y África adquiridas entre 2010 y 2015 alcanzan los umbrales de mantenimiento de 12 años. Los fabricantes de equipos originales (OEM) tienen carteras de pedidos avanzadas, y Qatar Executive ya incorporó dos G700 en enero de 2025. [4] Qatar Airways, “Qatar Executive recibe el primer Gulfstream G700”, qatarairways.com Esta ola de renovación inyectará 720 millones de dólares en gastos de aeronaves nuevas de fábrica en la cadena de suministro regional para 2028.
Registro de aeronaves sin impuestos en las zonas francas de los EAU
El Distrito de Aviación de Dubai South y el Mercado Global de Abu Dhabi eximen de aranceles de importación, IVA e impuestos sobre las ganancias a las aeronaves que cumplen con los requisitos, reduciendo los gastos totales de adquisición en un 18 % en comparación con los estados de abanderamiento tradicionales. [5] UAE GCAA, “Directrices de Registro de Aeronaves”, gcaa.gov.ae Los operadores se benefician de la emisión de certificados de aeronavegabilidad en una sola ventanilla las 24 horas, mientras que los propietarios disfrutan de estructuras de financiamiento sencillas regidas por marcos de derecho consuetudinario inglés. Estas ventajas impulsan las decisiones de reubicación de flotas hacia aeródromos controlados por los Emiratos, aumentando las cargas de trabajo de mantenimiento en línea y el tráfico de vuelos chárter. Los efectos competitivos en cadena presionan a Bahréin y Qatar a mejorar sus ofertas de registro, lo que apunta a una carrera en toda la región para eliminar las fricciones en las transacciones de aeronaves. A mediano plazo, se espera que la política asiente más de 150 aeronaves adicionales dentro del espacio aéreo de los EAU, consolidando su papel como domicilio administrativo del mercado de jets ejecutivos de Oriente Medio y África.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en el suministro de Jet-A1 en aeropuertos secundarios | -1.4% | África subsahariana, aeropuertos secundarios del Golfo | Corto plazo (≤ 2 años) |
| Las fluctuaciones volátiles del precio del petróleo frenan las compras de aviones gubernamentales | -0.8% | Economías dependientes del petróleo en la región de Oriente Medio y África | Mediano plazo (2-4 años) |
| Amplia autorización de derechos de tráfico para operaciones chárter | -0.6% | África subsahariana, deficiencias en los acuerdos bilaterales | Mediano plazo (2-4 años) |
| La revisión de las exenciones de aranceles a la importación genera incertidumbre en los precios de compra. | -0.4% | Mercados africanos, excluidas las zonas francas del CCG | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en el suministro de Jet-A1 en aeropuertos secundarios
La interrupción del servicio en enero de 2025 en el aeropuerto OR Tambo de Sudáfrica, tras el incendio de la refinería de NATREF, obligó a realizar cambios de ruta que incrementaron la duración de los vuelos chárter en un promedio de 90 minutos. Escasez similar de queroseno en Malí y la República Centroafricana provocó paradas técnicas no programadas en Accra, lo que afectó la confianza de los clientes en la fiabilidad de los vuelos chárter panafricanos. Muchas pistas de aterrizaje subsaharianas dependen del transporte terrestre mediante camiones cisterna en lugar de oleoductos, lo que deja las reservas de combustible a un paso del agotamiento tras un accidente. Los operadores han comenzado a alquilar depósitos de combustible portátiles, pero estas soluciones temporales aumentan las primas de los seguros y reducen los márgenes de carga útil. Hasta que se modernicen las terminales de almacenamiento y la logística de suministro, el cuello de botella del combustible seguirá afectando negativamente a los vuelos chárter de corta distancia, que sustentan parte del crecimiento del mercado de aviones de negocios en Oriente Medio y África.
Las fluctuaciones volátiles del precio del petróleo frenan las compras de aviones del gobierno.
Cuando el Brent cayó por debajo de los 70 USD a finales de 2024, los ministerios de finanzas de Angola y Argelia congelaron los presupuestos de capital discrecionales, posponiendo las licitaciones de Dassault Falcon y Embraer Legacy. Investigadores del FMI vinculan cada descenso de 10 USD en el precio del crudo con una caída de 1.2 puntos en los saldos fiscales de los países exportadores de hidrocarburos, lo que reduce los fondos para la modernización de flotas. El rechazo público al gasto considerado superfluo genera fricción política, como se evidenció en el debate de Nigeria sobre el nuevo avión presidencial. Los aplazamientos en las compras estatales repercuten en los proveedores locales de mantenimiento, que dependen del trabajo en los hangares gubernamentales para mantener sus plantillas de técnicos. Si bien los pedidos privados de alto poder adquisitivo pueden mitigar las caídas de ingresos, esta restricción reduce los ciclos de demanda y complica la planificación de la cadena de suministro para las oficinas regionales de los fabricantes de equipos originales (OEM).
Análisis de segmento
Por tipo de carrocería: Continúa el predominio de las cabinas intercontinentales.
En 2025, los aviones de gran tamaño dominaron el 98.58 % del mercado de jets privados en Oriente Medio y África, reflejando la necesidad fundamental de vuelos con una autonomía superior a las 4,000 millas náuticas en rutas como Dubái-Ciudad del Cabo o Doha-São Paulo. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.25 %, lo que implica entregas de aeronaves de cabina grande por un valor aproximado de 6.15 millones de dólares entre 2026 y 2031. El mercado de jets privados en Oriente Medio y África, correspondiente a aviones de gran tamaño, alcanzó los 1.4 millones de dólares en 2025 y se pronostica que se ampliará a medida que los fondos soberanos y las oficinas de gestión patrimonial multifamiliar basen sus planes de flota en aeronaves con una autonomía de 7,500 millas náuticas. Los operadores también valoran los motores de alto empuje de este tipo de aeronaves, capaces de soportar temperaturas de rampa de 40 °C, típicas de los veranos del Golfo Pérsico.
Las plataformas de tamaño mediano y supermediano tienen una presencia limitada en las rutas Riad-El Cairo o Abu Dabi-Mascate, donde la flexibilidad para pernoctar tiene más peso que el volumen de la cabina. Sin embargo, la logística de apoyo a las aeronaves eVTOL ahora satisface la demanda de aviones muy ligeros para vuelos de conexión de 30 minutos a zonas económicas secundarias de Arabia Saudita. Las líneas G800 de Gulfstream y Falcon 10X de Dassault, que están por llegar, mantendrán el foco en la innovación de cabinas grandes, incorporando conectividad de banda ancha Ka y una arquitectura de cabina de bajo impacto ambiental que atrae a las juntas directivas de las empresas Fortune Global 500. Estas características convierten a la clase de cabina grande en una sede móvil, reforzando su supremacía en el mercado de aviones de negocios de Oriente Medio y África.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Charter asciende a medida que las empresas buscan agilidad
La propiedad privada total aún representaba el 54.72 % de las entregas de 2025, pero los servicios de vuelos chárter y taxis aéreos están encaminados a una tasa de crecimiento anual compuesta (TCAC) del 9.47 % hasta 2031. Se prevé que el tamaño del mercado de aviones de negocios en Oriente Medio y África, atribuible a los modelos bajo demanda, aumente de 497 millones de dólares en 2026 a 780 millones de dólares en 2031. La eliminación de las barreras de cabotaje en Arabia Saudí y el auge de las plataformas de precios basadas en aplicaciones reducen los puntos de contacto para las reservas y democratizan el acceso más allá de los tradicionales patrocinadores de la familia real. Los conglomerados mineros en Zambia y las empresas emergentes de tecnología financiera en Kenia ahora alquilan horas de vuelo en lugar de activos que requieren un uso intensivo de capital, lo que refleja las tendencias globales hacia la reducción de la inversión en activos.
Aunque aún en fase incipiente, la propiedad fraccionada de aeronaves atrae a fondos de inversión que combinan el tiempo de vuelo con otros activos alternativos. Las empresas de vuelos chárter se adaptan ofreciendo paquetes de vuelos multisectoriales que agrupan descuentos por volumen entre distintos grupos de clientes, mitigando así los picos de demanda estacionales. Mientras tanto, los usuarios gubernamentales y humanitarios mantienen una actividad de vuelo básica para evacuaciones médicas y vuelos diplomáticos, protegiendo a las empresas de vuelos chárter de los ciclos puramente impulsados por el lujo y aportando resiliencia al mercado de aviones de negocios en Oriente Medio y África.
Según el modelo de propiedad: Los programas de membresía ganan terreno
Las entregas de aeronaves de nueva construcción representaron el 64.12 % del total de aeronaves adquiridas en 2025; sin embargo, las membresías de tarjetas de vuelo y de pago por uso son las que experimentan el crecimiento más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 10.02 %. Este cambio reduce los umbrales de compromiso, lo que permite a los millennials con alto poder adquisitivo fijar tarifas por hora sin riesgo de depreciación de activos. En términos de ingresos, los planes de membresía aportaron 207 millones de dólares al mercado de jets privados de Oriente Medio y África en 2026 y podrían superar los 333 millones de dólares en 2031. Los operadores mitigan el riesgo de vuelos en vacío mediante la programación algorítmica, que agrupa a los miembros con itinerarios superpuestos, lo que aumenta la eficiencia operativa.
La oferta de aeronaves usadas, un subproducto de las mejoras impulsadas por CORSIA, encuentra demanda entre las nuevas marcas de vuelos chárter que renuevan las cabinas con textiles sostenibles para atraer a pasajeros con conciencia ambiental, social y de gobernanza (ESG). Las empresas de leasing ofrecen arrendamientos operativos vinculados a tasas sucesoras de LIBOR, lo que permite la expansión de la flota sin afectar el balance general. En el horizonte de previsión, es probable que proliferen las estructuras híbridas que combinan tarjetas de disponibilidad garantizada con garantías de valor residual, diversificando aún más la composición de la propiedad en el mercado de jets privados de Oriente Medio y África.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los estados del Consejo de Cooperación del Golfo (CCG) representan aproximadamente el 64.80 % del valor del mercado de aviones privados en Oriente Medio y África, gracias a los incentivos fiscales para su registro y a los proyectos de infraestructura financiados por fondos soberanos. La cuota de mercado de Qatar, del 28.21 % en 2025, subraya la eficacia de una estrategia de centro de conexión que canaliza a los pasajeros de alto poder adquisitivo a través de la terminal VIP del aeropuerto Hamad. Los Emiratos Árabes Unidos siguen atrayendo bases para flotas mediante el registro simplificado de Dubai South, mientras que Abu Dabi aprovecha los vuelos de misión gubernamental para mantener la ocupación de franjas horarias durante todo el año. Arabia Saudí está pasando de un turismo de sustitución de importaciones a uno orientado a la exportación, una medida que se espera que impulse la demanda de vuelos chárter dentro del CCG en un 10.68 % anual hasta 2031.
Aunque menor, la contribución de África representa el componente con la CAGR más rápida del mercado más amplio de jets ejecutivos en Oriente Medio y África. Sudáfrica lidera con centros MRO establecidos en OR Tambo y Lanseria, con una expansión de 1.34 millones de ZAR (75 millones de USD) en 2024. El ecosistema de vuelos chárter de Nigeria se beneficia de los vuelos de enlace con las principales compañías petroleras, pero sufre de desajustes cambiarios que inflan los costos de adquisición de piezas. Egipto y Kenia aprovechan sus encrucijadas geográficas para el turismo en el Mar Rojo y los corredores mineros del este de África. Los pactos comerciales transfronterizos, como el Área de Libre Comercio Continental Africana, elevan la demanda entre pares de ciudades más allá de los patrones históricos de rutas coloniales. Sin embargo, las deficiencias en infraestructura, la escasez de depósitos de combustible, las restricciones para aterrizajes nocturnos y la congestión de los corredores aéreos continúan devolviendo el tráfico a los centros del Golfo para escalas tecnológicas, lo que refuerza la centralidad de estos centros en el mapa de la red del mercado de jets ejecutivos en Oriente Medio y África.
Panorama competitivo
Los fabricantes occidentales dominan la tecnología de fuselajes, pero los operadores regionales marcan la pauta en la calidad del servicio dentro del mercado de jets privados en Oriente Medio y África. Gulfstream lidera con más de 120 aeronaves con base en los territorios del Consejo de Cooperación del Golfo (CCG), aprovechando cabinas de ultra largo alcance que se ajustan a la lógica de las misiones transcontinentales. Bombardier refuerza su posición competitiva mediante compromisos de desarrollo del Global 8000 y la certificación del taller de ExecuJet en Dubái para realizar revisiones mayores del Global 7500. Dassault posiciona el Falcon 10X como una alternativa de bajo consumo con un rendimiento en pistas de 7,500 millas náuticas, ideal para las cortas pistas africanas.
Las marcas regionales de servicios aéreos utilizan ambiciosos calendarios de modernización de flota para captar clientes de vuelos chárter de alto rendimiento. La incorporación de los G700 de Qatar Executive, el pedido de Airbus ACJ320neo de RoyalJet y el acuerdo de Saudia sobre eVTOL ilustran una estrategia de flota diferenciada. Empresas consolidadas de mantenimiento, reparación y revisión, como Gama Aviation y ExecuJet, duplican el número de hangares, apostando por un crecimiento compuesto del 7 % en el volumen de visitas a talleres de motores hasta 2030. La competencia se mantiene moderada, pero la creciente penetración de las aplicaciones de vuelos chárter reduce los costes de cambio para los pasajeros, lo que obliga a las operadoras a mejorar los incentivos de fidelización, desde el acceso garantizado a franjas horarias durante el Hajj hasta certificados de vuelo neutros en carbono.
La colaboración con universidades locales en programas de formación de pilotos y técnicos aborda la escasez de talento que, de otro modo, podría limitar la expansión del mercado de aviones de negocios en Oriente Medio y África. Los fabricantes de equipos originales (OEM) cofinancian las salas de simuladores de vuelo de la Academia de Entrenamiento de Vuelo de Emirates y la Universidad de Aviación de Etiopía, lo que garantiza que el número de habilitaciones de tipo se ajuste a los picos de entregas. La competencia en el mercado se centra más en la profundidad del ecosistema, los registros, la financiación y la logística sostenible del combustible que en las guerras de precios, lo que permite mantener márgenes saludables incluso con el aumento del número de aeronaves en circulación.
Líderes de la industria de aviones de negocios en Oriente Medio y África
Airbus SE
Bombardier Inc.
Textron inc.
Corporación aeroespacial Gulfstream (Corporación General Dynamics)
Dassault Aviación SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: La Autoridad General de Aviación Civil (GACA) de Arabia Saudita otorgó al operador de jets privados VistaJet la aprobación para realizar vuelos nacionales dentro del país, convirtiéndose así en el primer operador internacional de jets privados en recibir tal permiso.
- Agosto de 2025: Alliance Aviation inauguró en AlUla el primer hangar de aviación general construido específicamente para este fin en Arabia Saudí. Esta nueva instalación consolida a AlUla como un destino destacado para la aviación privada y de negocios.
- Enero de 2025: Qatar Executive (QE), la división de vuelos chárter privados del Grupo Qatar Airways, recibió dos aviones Gulfstream G700, ampliando su flota a 24 aviones.
- Mayo de 2024: Embraer firmó un Memorando de Entendimiento (MoU) con el Centro Nacional de Desarrollo Industrial (NIDC) de Arabia Saudita para desarrollar la industria aeroespacial del país.
Alcance del informe sobre el mercado de aviones de negocios en Oriente Medio y África
Por tipo de cuerpo
| Jet grande |
| Jet de tamaño mediano |
| Jet ligero/muy ligero |
Por usuario final
| Propietarios individuales |
| Empresas y entidades corporativas |
| Operadores de vuelos chárter/taxi aéreo |
| Instituciones de formación y académicas |
| Operadores gubernamentales y de misiones especiales |
Por modelo de propiedad
| Compra de aeronave nueva |
| Compra de segunda mano |
| Propiedad fraccionada |
| Tarjetas de vuelo/Membresía |
Por geografía
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Argelia |
| Egipto |
| Turquía |
| Sudáfrica |
| Resto de Medio Oriente y África |
| Por tipo de cuerpo | Jet grande |
| Jet de tamaño mediano | |
| Jet ligero/muy ligero | |
| Por usuario final | Propietarios individuales |
| Empresas y entidades corporativas | |
| Operadores de vuelos chárter/taxi aéreo | |
| Instituciones de formación y académicas | |
| Operadores gubernamentales y de misiones especiales | |
| Por modelo de propiedad | Compra de aeronave nueva |
| Compra de segunda mano | |
| Propiedad fraccionada | |
| Tarjetas de vuelo/Membresía | |
| Por geografía | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Argelia | |
| Egipto | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Tipo de avión - Aviación General incluye aeronaves utilizadas para aviación corporativa, aviación de negocios y otros trabajos aéreos.
- Tipo de subavión - Los Business Jets, que son jets privados y están diseñados para transportar pequeños grupos de personas y se utilizan para diversas funciones, se incluyen en este estudio.
- Tipo de Cuerpo - En este estudio se han incluido Jets Ligeros, Jets Medianos y Jets Grandes de acuerdo a su capacidad para transportar pasajeros y rangos de distancia de vuelo.
| Palabra clave | Definición |
|---|---|
| IATA | IATA significa Asociación Internacional de Transporte Aéreo, una organización comercial compuesta por aerolíneas de todo el mundo que tiene influencia sobre los aspectos comerciales de los vuelos. |
| OACI | OACI significa Organización de Aviación Civil Internacional, una agencia especializada de las Naciones Unidas que apoya la aviación y la navegación en todo el mundo. |
| Certificado de Operador Aéreo (AOC) | Un certificado otorgado por una Autoridad Nacional de Aviación que permite la realización de actividades de vuelos comerciales. |
| Certificado de aeronavegabilidad (CoA) | La autoridad de aviación civil del estado en el que está registrada la aeronave emite un Certificado de aeronavegabilidad (CoA) para una aeronave. |
| Producto Interno Bruto (PIB) | El producto interno bruto (PIB) es una medida monetaria del valor de mercado de todos los bienes y servicios finales producidos en un período de tiempo específico por los países. |
| RPK (Pasajeros Kilómetros Ingresados) | El RPK de una aerolínea es la suma de los productos obtenidos al multiplicar el número de pasajeros con ingresos transportados en cada etapa del vuelo por la distancia de la etapa; es el número total de kilómetros recorridos por todos los pasajeros con ingresos. |
| Factor de carga | El factor de ocupación es una métrica utilizada en la industria aérea que mide el porcentaje de capacidad de asientos disponible que se ha ocupado con pasajeros. |
| Fabricante de equipos originales (OEM) | Un fabricante de equipo original (OEM) se define tradicionalmente como una empresa cuyos bienes se utilizan como componentes en los productos de otra empresa, que luego vende el artículo terminado a los usuarios. |
| Asociación Internacional de Seguridad en el Transporte (ITSA) | La Asociación Internacional de Seguridad en el Transporte (ITSA) es una red internacional de jefes de autoridades independientes de investigación de seguridad (SIA). |
| Asientos disponibles Kilómetro (CONSULTAR) | Esta métrica se calcula multiplicando los asientos disponibles (AS) en un vuelo, definido anteriormente, multiplicado por la distancia recorrida. |
| Peso bruto | El peso completamente cargado de una aeronave, también conocido como “peso de despegue”, que incluye el peso combinado de pasajeros, carga y combustible. |
| Navegabilidad | La capacidad de una aeronave, u otro equipo o sistema aerotransportado, para operar en vuelo y en tierra sin riesgos significativos para la tripulación aérea, el personal de tierra, los pasajeros u otros terceros. |
| Estándares de aeronavegabilidad | Criterios detallados e integrales de diseño y seguridad aplicables a la categoría de producto aeronáutico (aeronave, motor o hélice). |
| Operador de base fija (FBO) | Una empresa u organización que opera en un aeropuerto. Un FBO proporciona servicios de operación de aeronaves como mantenimiento, abastecimiento de combustible, entrenamiento de vuelo, servicios chárter, hangar y estacionamiento. |
| Individuos de alto patrimonio neto (HNWI) | Las personas de alto patrimonio neto (HNWI) son personas con más de 1 millón de dólares en activos financieros líquidos. |
| Individuos con patrimonio neto ultraalto (UHNWI) | Las personas con patrimonio neto ultraalto (UHNWI) son personas con más de 30 millones de dólares en activos financieros líquidos. |
| Federal Aviation Administration (FAA) | La división del Departamento de Transporte se ocupa de la aviación. Opera el control del tráfico aéreo y regula todo, desde la fabricación de aviones hasta la capacitación de pilotos y las operaciones aeroportuarias en los Estados Unidos. |
| EASA (Agencia Europea de Seguridad Aérea) | La Agencia Europea de Seguridad Aérea es una agencia de la Unión Europea establecida en 2002 con la tarea de supervisar la seguridad y la regulación de la aviación civil. |
| Aviones con sistema de control y alerta aerotransportados (AW&C) | El avión con sistema de control y alerta aerotransportado (AEW&C) está equipado con un potente radar y un centro de mando y control a bordo para dirigir las fuerzas armadas. |
| La Organización del Tratado del Atlántico Norte (OTAN) | La Organización del Tratado del Atlántico Norte (OTAN), también llamada Alianza del Atlántico Norte, es una alianza militar intergubernamental entre 30 estados miembros: 28 europeos y dos norteamericanos. |
| Combatiente de ataque conjunto (JSF) | Joint Strike Fighter (JSF) es un programa de desarrollo y adquisición destinado a reemplazar una amplia gama de aviones de combate, ataque y ataque terrestre existentes para los Estados Unidos, el Reino Unido, Italia, Canadá, Australia, los Países Bajos, Dinamarca, Noruega, y anteriormente Turquía. |
| Aviones de combate ligeros (LCA) | Un avión de combate ligero (LCA) es un avión militar ligero y multiusos a reacción/turbohélice, comúnmente derivado de diseños de entrenadores avanzados, diseñado para participar en combates ligeros. |
| Instituto Internacional de Estocolmo para la Investigación de la Paz (SIPRI) | El Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) es un instituto internacional que proporciona datos, análisis y recomendaciones para conflictos armados, gastos militares y comercio de armas, así como para el desarme y el control de armas. |
| Aeronaves de Patrulla Marítima (MPA) | Un avión de patrulla marítima (MPA), también conocido como avión de reconocimiento marítimo, es un avión de ala fija diseñado para operar durante períodos prolongados sobre el agua en funciones de patrulla marítima, en particular, guerra antisubmarina (ASW), guerra antibuque (AShW ), y búsqueda y salvamento (SAR). |
| Número de Mach | El número de Mach se define como la relación entre la velocidad real del aire y la velocidad del sonido a la altitud de un avión determinado. |
| Aeronaves furtivas | Sigilo es un término común aplicado a la tecnología y doctrina de baja observabilidad (LO), que hace que una aeronave sea casi invisible para la detección visual, infrarroja o de radar. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




