

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 3.4 mil millones |
| Tamaño del mercado (2031) | USD 4.63 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.34% CAGR |
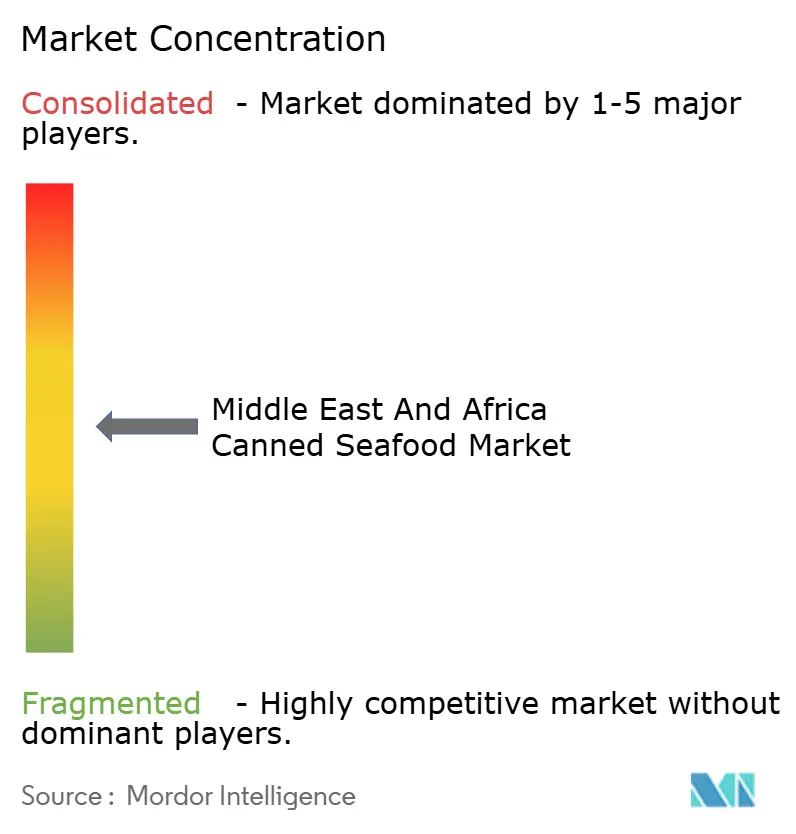
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
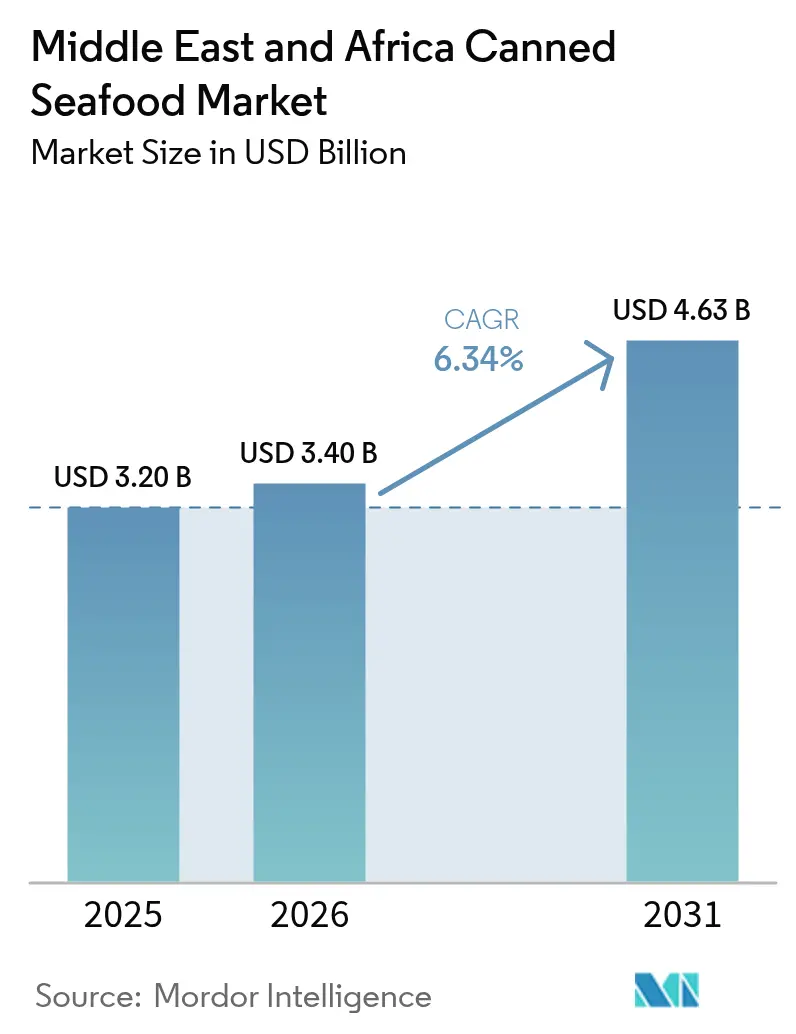
Análisis del mercado de conservas de mariscos en Oriente Medio y África realizado por Mordor Intelligence
Se espera que el mercado de conservas de mariscos en Oriente Medio y África crezca de 3.20 millones de dólares en 2025 a 3.40 millones de dólares en 2026, y se prevé que alcance los 4.63 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.34 % entre 2026 y 2031. Las reservas gubernamentales de seguridad alimentaria, el aumento de los ingresos urbanos y la creciente aceptación por parte de los consumidores de proteínas de larga duración capaces de soportar las altas temperaturas de la región impulsan la expansión actual. Si bien Arabia Saudita y los Emiratos Árabes Unidos importan grandes cantidades, también están canalizando inversiones hacia centros de procesamiento nacionales. Estos centros no solo reducen los plazos de entrega, sino que también refuerzan la resiliencia del suministro. Los proveedores, que se benefician de una infraestructura logística mejorada que abarca desde corredores de cadena de frío en Sudáfrica hasta almacenes en zonas francas en Dubái, pueden garantizar la integridad del producto, incluso en pleno verano. Al mismo tiempo, el panorama de la competencia entre marcas está evolucionando. La certificación halal, las etiquetas de sostenibilidad y la trazabilidad digital se están volviendo fundamentales, lo que lleva a los minoristas a dedicar más espacio en sus estantes a productos de origen responsable. La diferenciación de precios sigue siendo limitada, principalmente debido al predominio de pescados básicos como el atún, las sardinas y la caballa en la cesta de la compra. Sin embargo, los segmentos premium, como las gambas y el salmón enlatados, atraen a consumidores de alto poder adquisitivo, que priorizan la comodidad y el valor nutricional. En Egipto, Nigeria y el Golfo Pérsico, el comercio electrónico está acelerando el descubrimiento de productos y los modelos de suscripción. Mientras tanto, las marcas blancas de los supermercados mantienen su liderazgo en volumen al posicionarse en precios de entrada más bajos. Dada la sólida demanda, el respaldo estratégico de las políticas y la continua integración vertical, el mercado de conservas de pescado y marisco en Oriente Medio y África está preparado para un crecimiento sostenido de dos dígitos en valor durante toda la década.
Conclusiones clave del informe
- Por tipo de producto, el pescado enlatado lideró con una participación del 45.78% del mercado de mariscos enlatados de Medio Oriente y África en 2025, mientras que se proyecta que los camarones enlatados avancen a una CAGR del 7.41% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados controlaron el 61.74% del mercado de mariscos enlatados de Medio Oriente y África en 2025, pero se prevé que el comercio minorista en línea se expanda a una CAGR del 7.05% entre 2026 y 2031.
- Por geografía, Arabia Saudita representó el 26.20% de los ingresos de 2025, mientras que los Emiratos Árabes Unidos están preparados para registrar la CAGR más rápida del 7.18% durante el período de perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de mariscos enlatados en Oriente Medio y África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de fuentes de proteínas convenientes | + 1.2% | Emiratos Árabes Unidos, Arabia Saudita, Nigeria | Corto plazo (≤ 2 años) |
| Ampliación de la presencia del comercio minorista y el comercio electrónico modernos | + 1.8% | Núcleo del Consejo de Cooperación del Golfo, África del Norte | Mediano plazo (2-4 años) |
| Creciente capacidad nacional de procesamiento de pescado | + 0.9% | Nigeria, Sudáfrica, Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Acumulación de reservas de alimentos por parte del gobierno | + 1.5% | Consejo de Cooperación del Golfo, Egipto | Mediano plazo (2-4 años) |
| Oportunidades de exportación con certificación Halal | + 0.8% | Sudeste Asiático, Europa | Largo plazo (≥ 4 años) |
| Cambio impulsado por el clima de productos del mar refrigerados a productos del mar estables | + 1.1% | Oriente Medio y Norte de África, África subsahariana | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de fuentes de proteínas convenientes
La urbanización, el aumento de los hogares nucleares y la creciente incorporación de la mujer al mercado laboral están transformando la planificación de las comidas, con los mariscos listos para consumir como protagonistas. Estos cambios demográficos y de estilo de vida impulsan la demanda de opciones de alimentos convenientes, nutritivos y de larga duración. El pescado enlatado, rico en omega-3, proteínas y hierro, evita los problemas de caducidad del pescado fresco, ofreciendo una solución práctica para los hogares con poco tiempo. Esto lo hace especialmente atractivo durante el Ramadán, época en la que los hogares se abastecen de alimentos básicos no perecederos para cubrir las mayores necesidades de preparación de comidas. Estos productos ahora cuentan con tapas prácticas y fáciles de abrir, y fórmulas más saludables con menor contenido de sodio, que satisfacen las necesidades de los consumidores preocupados por su salud. Tanto en Lagos como en Riad, la inclusión de la caballa enlatada en los programas de almuerzo escolar pone de manifiesto su creciente aceptación institucional, ya que las escuelas priorizan opciones de comidas asequibles y nutritivas para los estudiantes. Con un mayor poder adquisitivo, los consumidores se inclinan por opciones premium listas para servir que prometen un sabor consistente, un alto valor nutricional y la ventaja de ahorrar tiempo.
Ampliación de la presencia del comercio minorista y el comercio electrónico modernos
En Abu Dabi, Riad y Acra, los gigantes de los hipermercados Carrefour y LuLu, entre otros, inauguran nuevos establecimientos con una selección más amplia y secciones especializadas en mariscos, atendiendo la creciente demanda de una oferta diversificada. Si bien las sardinas enlatadas de marca blanca se hacen un hueco al ofrecer precios más bajos que sus homólogas de marca, también atraen a consumidores preocupados por el precio que buscan una buena relación calidad-precio. Sin embargo, es el ámbito digital el que experimenta el crecimiento más pronunciado. Se prevé que el valor de las ventas minoristas en línea en Egipto se duplique entre 2024 y 2029, impulsado por la creciente penetración de internet y la preferencia de los consumidores por la comodidad.[ 1 ]Fuente: Ministerio de Comunicación de Egipto, "ITIDA y CARITech se asocian para impulsar el desarrollo de software y elevar el conocimiento de TI", mcit.gov.egAprovechando esta tendencia, Talabat y Noon Grocery aprovechan la entrega en el mismo día, posicionando los mariscos no perecederos como un complemento conveniente para compras de última hora. Mientras tanto, los servicios de suscripción facilitan la reposición mensual de atún en multipacks, garantizando una disponibilidad constante para los consumidores habituales. Los análisis de ventas minoristas destacan una tendencia: combinar mariscos enlatados con pasta y pasta de tomate eleva el valor promedio de los pedidos, lo que indica el potencial de promociones entre categorías que podrían mejorar aún más la interacción con los clientes e impulsar las ventas.
Creciente capacidad nacional de procesamiento de pescado
El complejo procesador de Lekki, en Nigeria, busca aumentar la capacidad de producción local, reducir la dependencia de las importaciones y crear miles de empleos calificados. Se espera que esta iniciativa fortalezca las capacidades de procesamiento de mariscos del país y contribuya al crecimiento económico mediante la creación de oportunidades de empleo locales. En la provincia del Cabo Occidental de Sudáfrica, las mejoras en las líneas de enlatado ahora incluyen autoclaves automatizadas, que no solo aumentan la producción, sino que también reducen significativamente el consumo de energía por unidad, lo que hace que las operaciones sean más sostenibles y rentables. El clúster alimentario del Puerto Khalifa en los Emiratos Árabes Unidos atrae inversión extranjera directa, estableciendo instalaciones integradas de almacenamiento en frío y enlatado. Estas instalaciones están diseñadas para consolidar el suministro regional, garantizando un almacenamiento y procesamiento eficientes antes de una distribución optimizada a los supermercados del Golfo. En conjunto, estos esfuerzos mejoran el valor agregado local, refuerzan la trazabilidad y reducen los plazos de entrega en el mercado de mariscos enlatados en todo Oriente Medio y África, abordando desafíos clave en la cadena de suministro y satisfaciendo la creciente demanda de los consumidores.
Acumulación de reservas de alimentos por parte del gobierno
Los estados del Consejo de Cooperación del Golfo han designado el atún, las sardinas y la caballa enlatadas como alimentos básicos esenciales en sus reservas nacionales de emergencia, reconociendo su importancia para garantizar la seguridad alimentaria durante las crisis. Con el fin de impulsar la acuicultura local y asegurar un suministro constante para las conserveras nacionales, Abu Dabi ha destinado un presupuesto significativo para fortalecer su infraestructura acuícola y aumentar su capacidad de producción. Para contrarrestar las interrupciones en el suministro y estabilizar los precios, Egipto ha incorporado sardinas importadas a su reserva estratégica, una medida diseñada para proteger el mercado de la volatilidad. El Banco Africano de Desarrollo, a través de programas multilaterales, capacita a cooperativas costeras en técnicas de envasado con valor agregado, como el sellado al vacío y el etiquetado, para mejorar la calidad del producto. Esta iniciativa no solo prolonga la vida útil de las especies silvestres, sino que también garantiza un almacenamiento más seguro y una mejor comercialización. En conjunto, estas acciones consolidan una demanda constante, incluso durante las recesiones económicas, al institucionalizar patrones de consumo básicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volúmenes volátiles de capturas silvestres/límites de sobrepesca | -1.4% | Costa de África occidental, Océano Índico | Corto plazo (≤ 2 años) |
| Creciente preferencia de los consumidores por los mariscos frescos y congelados | -0.8% | Emiratos Árabes Unidos, Arabia Saudita | Mediano plazo (2-4 años) |
| Aranceles de importación fragmentados entre bloques regionales | -0.6% | CEDEAO, SADC, CCG | Largo plazo (≥ 4 años) |
| Aumento de los costos de certificación de sostenibilidad | -0.9% | Productores orientados a la exportación | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volúmenes volátiles de capturas silvestres y límites de sobrepesca
La reducción de las cuotas europeas de caballa y sardina, junto con las restricciones de la NOAA al bacalao del Pacífico, están reduciendo el suministro de materia prima para las conserveras regionales, lo que genera una mayor competencia por los recursos limitados y un aumento de los costos de adquisición. La veda anual de Ghana reduce significativamente los desembarques costeros, lo que obliga a las procesadoras a depender de importaciones de pescado congelado, más caras, para mantener los niveles de producción. El fenómeno de El Niño ha mermado las capturas de anchoveta peruana, lo que ha incrementado notablemente los costos de la harina de pescado, que a su vez inflan los precios de la sardina y reducen los márgenes de beneficio de las procesadoras.[ 2 ]Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, "Globefish Highlights 2024", openknowledge.fao.orgEsta volatilidad del suministro no solo complica la planificación anual de adquisiciones al introducir imprevisibilidad en la disponibilidad y los costos de las materias primas, sino que también puede provocar caídas temporales en las tasas de utilización de la planta, que no alcanzan los niveles óptimos e impactan negativamente en la eficiencia operativa general y la consistencia de la producción.
Creciente preferencia de los consumidores por los mariscos frescos y congelados
Los hogares adinerados del Golfo, impulsados por el aumento de sus ingresos disponibles y una tendencia hacia una alimentación más saludable, prefieren cada vez más el salmón noruego refrigerado de primera calidad y la lubina de cultivo local. Estudios recientes revelan que un número significativo de consumidores de los EAU compra filetes frescos al menos cada dos meses, lo que subraya la sólida demanda de mariscos de alta gama. Los estudios de comercio electrónico destacan que los mariscos de origen costero tienen una mayor aceptación que los de interior, lo que sugiere una percepción de calidad superior que relega a un segundo plano las opciones procesadas.[ 3 ]Fuente: Instituto Multidisciplinario de Publicación Digital, "¿De interior o de costa? Mecanismos neuronales y psicológicos que subyacen a las preferencias de los consumidores por el origen de los productos del mar en el comercio electrónico", mdpi.comEl nuevo centro de distribución automatizado de Kuwait está revolucionando la cadena de frío, reduciendo la antigua ventaja práctica de los productos enlatados al garantizar opciones frescas con un mínimo deterioro. Mientras tanto, a medida que los influencers de redes sociales promocionan sushi y poke bowls, el marisco fresco se está convirtiendo en una aspiración, conectando con los consumidores que buscan una gastronomía de alta gama y a la moda. Esta evolución está frenando el crecimiento del marisco enlatado entre los consumidores adinerados, quienes ahora equiparan la frescura con la calidad y aspiraciones de estilo de vida.
Análisis de segmento
Por tipo de producto: El predominio del pescado enlatado impulsa el liderazgo del mercado
En 2025, el pescado enlatado dominará el 45.78% del mercado de mariscos enlatados en Oriente Medio y África. Este auge se ve reforzado por tradiciones culinarias arraigadas, precios competitivos y una mayor promoción durante la temporada alta. El atún destaca como la opción predilecta, integrándose a la perfección en ensaladas, guisos y almuerzos escolares, convirtiéndose en un alimento básico en muchos hogares. Por otro lado, las sardinas y la caballa enriquecen la dieta norteafricana, armonizando con las recetas locales que priorizan las salsas de tomate, muy populares en la región. Si bien el salmón ocupa un nicho de mercado, registra un impresionante crecimiento de volumen de dos dígitos en los sectores de supermercados premium y libres de impuestos de los EAU, lo que subraya una creciente concienciación sobre la salud y la disposición a invertir en alimentos ricos en omega-3. Esta tendencia refleja un cambio en las preferencias de los consumidores hacia opciones más saludables y premium.
Se prevé que las gambas en conserva lideren el mercado con una tasa de crecimiento anual compuesto (TCAC) del 7.41 % hasta 2031. Su estatus prémium y su popularidad entre los expatriados que recrean platos asiáticos y mediterráneos en casa impulsan este crecimiento. Su versatilidad en diversas cocinas y su atractivo para los consumidores que buscan mariscos de alta calidad incrementan aún más la demanda. El procesamiento conforme a la normativa halal garantiza a los consumidores musulmanes el cumplimiento de sus creencias religiosas, ampliando así la accesibilidad del producto. Las gambas en conserva, con un crecimiento constante de un dígito medio, son populares en el arroz frito y los fideos instantáneos, especialmente entre los estudiantes universitarios que valoran la comodidad y la asequibilidad. Productos de nicho como el pulpo y el calamar en conserva, aunque parten de una base modesta, están ganando terreno a medida que los operadores de servicios de alimentación en ciudades como Dubái y Ciudad del Cabo los incorporan a menús de tapas para satisfacer las nuevas tendencias gastronómicas. Thai Union ha lanzado un sustituto de atún a base de algas, dirigido al mercado flexitariano y que señala posibles expansiones de la categoría. Esta innovación destaca el enfoque de la industria en la sostenibilidad y en satisfacer las demandas de los consumidores preocupados por su salud y el medio ambiente.
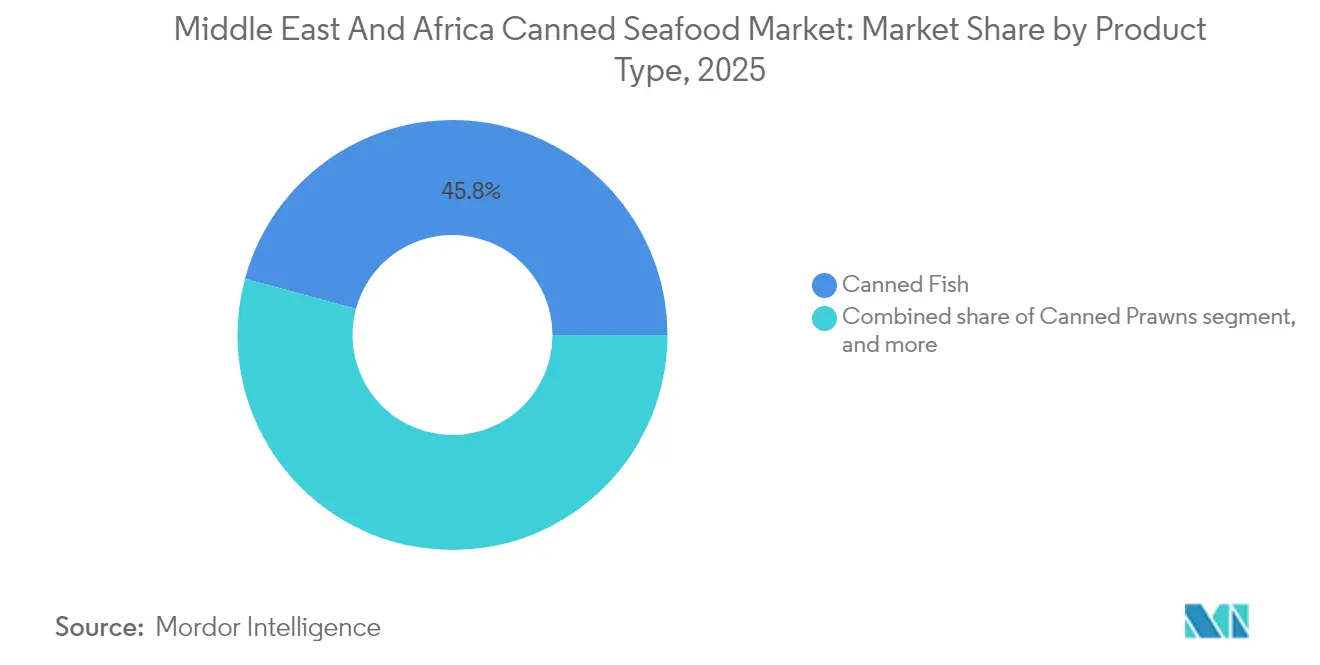
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el comercio minorista tradicional mantiene su dominio en medio de la disrupción digital
En 2025, los supermercados e hipermercados dominan el mercado de conservas de pescado y marisco de Oriente Medio y África, con una cuota del 61.74 %. Su prominencia subraya su papel fundamental en la compra semanal de los hogares. Incluso con la estabilización del tráfico peatonal en el panorama pospandémico, estos minoristas consiguen aumentar su volumen de ventas mediante agresivas campañas de marketing, aplicaciones de fidelización y la expansión de las marcas blancas. Estas estrategias no solo impulsan la retención de clientes, sino que también refuerzan la fidelidad a la marca. Cabe destacar que las promociones en los extremos de los pasillos durante el Ramadán y la Navidad aumentan la visibilidad de los productos, animando a los consumidores a abastecer sus despensas con conservas de pescado y marisco esenciales para las comidas y reuniones festivas.
El comercio minorista en línea, partiendo de una base más pequeña, presume de una robusta tasa de crecimiento anual compuesta (TCAC) del 7.05 %. Este crecimiento se ve impulsado por aplicaciones de comida rápida en ciudades como El Cairo, Riad y Nairobi, que prometen entregas en tan solo 30 minutos. Estas plataformas fomentan la confianza del consumidor y justifican los precios premium al ofrecer información detallada del producto, como el origen, el contenido de omega-3 y las especificaciones del revestimiento de la lata. La comodidad de una entrega rápida y la transparencia en los detalles del producto atraen a un segmento creciente de consumidores expertos en tecnología y preocupados por la salud. En áreas metropolitanas densamente pobladas, las tiendas de conveniencia prosperan, y los clientes a la hora del almuerzo suelen recargar sus paquetes individuales de atún. Estas tiendas se adaptan al estilo de vida acelerado de los habitantes urbanos, ofreciendo soluciones de comida rápida y sencilla. Mientras tanto, con la recuperación del turismo, la demanda de servicios de alimentación experimenta un resurgimiento. Los bufés de hoteles en Dubái y los alojamientos de safari en Kenia ahora están haciendo pedidos al por mayor de latas de 1 kg, que se utilizan para barras de ensaladas y sándwiches, populares entre los turistas que buscan opciones gastronómicas diversas y prácticas.
Análisis geográfico
En 2025, Arabia Saudita, impulsada por su población de 35 millones de habitantes y su sólido poder adquisitivo, dominará el 26.20% de los ingresos del mercado. La Visión 2030 del país está canalizando inversiones hacia clústeres acuícolas a lo largo del Mar Rojo, con el objetivo de impulsar la producción nacional de atún y sardinas enlatadas. Estas iniciativas están diseñadas para reducir la dependencia de las importaciones, a la vez que fomentan las industrias locales y crean oportunidades de empleo. Mientras tanto, los minoristas están aprovechando los programas de fidelización, convirtiendo los datos promocionales en ofertas específicas, lo que aumenta eficazmente las ventas entre los hogares de ingresos medios. Al aprovechar estos programas, los minoristas no solo mejoran la retención de clientes, sino que también impulsan una mayor penetración en la cesta de la compra, contribuyendo al crecimiento general del mercado.
Los Emiratos Árabes Unidos, posicionados como un centro de comercio global, son el actor de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) prevista del 7.18 % hasta 2031. Los Emiratos Árabes Unidos reexportan pescado enlatado importado a sus países vecinos, como Kuwait, Baréin e Irak, aprovechando su ubicación estratégica y su eficiente infraestructura logística. En el Aeropuerto Internacional de Dubái, las tiendas libres de impuestos ofrecen a los pasajeros en tránsito latas de salmón de primera calidad, ampliando así el alcance del mercado del país y atrayendo a viajeros internacionales de alto poder adquisitivo. A medida que los hogares con doble ingreso buscan comidas prácticas y de larga duración que se adapten a sus apretadas agendas, el consumo interno per cápita aumenta. Este cambio refleja las nuevas preferencias de los consumidores, impulsadas por la urbanización y las jornadas laborales más largas. Además, con las inversiones gubernamentales en desalinización y acuicultura vertical, los Emiratos Árabes Unidos demuestran su ambición de sustituir parcialmente las importaciones, manteniendo al mismo tiempo sólidos volúmenes de reexportación. Estas iniciativas se alinean con la estrategia general del país para mejorar la seguridad alimentaria y reducir la dependencia de proveedores externos.
Sudáfrica, con sus cadenas de frío de primer nivel y su experimentada flota pesquera, equilibra hábilmente un sólido mercado interno con las exportaciones a sus vecinos sin litoral. La avanzada infraestructura del país y su experiencia en el sector pesquero le permiten satisfacer eficientemente la demanda local y regional. En Nigeria, si bien la demanda se ve impulsada por una población considerable y una rápida migración urbana, desafíos como la volatilidad del tipo de cambio y la congestión portuaria ocasionalmente dificultan los volúmenes de importación. Estos problemas ponen de manifiesto la necesidad de mejorar las políticas comerciales y el desarrollo de infraestructura para sostener el crecimiento. Mientras tanto, mercados emergentes como Kenia, Ghana y Costa de Marfil, aunque partiendo de una base modesta, están experimentando un crecimiento de volumen de dos dígitos. Este auge se ve impulsado por proyectos de almacenamiento en frío respaldados por el Banco Mundial y la expansión de cadenas de supermercados a ciudades secundarias, lo que mejora el acceso a productos de pescado enlatados y estimula las economías locales. Si bien la inestabilidad política en Sudán y Etiopía presenta desafíos localizados, no ha impactado significativamente la demanda regional general, gracias a una exposición diversificada a diferentes países. Esta diversificación mitiga los riesgos y garantiza un crecimiento sostenido en toda la región.
Panorama regulatorio
Los productos del mar enlatados comercializados en el Golfo Pérsico se rigen por la armonización del Consejo de Cooperación del Golfo (CCG) a través de la Organización de Normalización del Golfo (GSO), que incluye requisitos específicos para cada producto, como la norma GSO 1817:2022 para el atún y el bonito enlatados, y directrices transversales de etiquetado según la norma GSO 2406:2025 (aprobada el 22 de abril de 2025). En Arabia Saudita, los alimentos enlatados/envasados importados están sujetos a la supervisión de la Autoridad Saudita de Alimentos y Medicamentos (SFDA), que endureció las expectativas para los alimentos enlatados/envasados de baja acidez y acidificados mediante la norma SFDA.FD 5033:2025 (aprobada en octubre de 2025). En abril de 2026, la SFDA publicó un borrador de reglamento técnico que abarca los requisitos para las instalaciones de almacenamiento de alimentos secos y enlatados, con un plazo para comentarios que finalizó el 25 de abril de 2026. En conjunto, estas medidas elevan el nivel de cumplimiento en materia de etiquetado, documentación de la vida útil y controles de manipulación, lo que afecta a la cualificación de los proveedores y al enfoque de documentación utilizado por los importadores.
En África, las medidas regulatorias que afectan las especificaciones y la evaluación de la conformidad del pescado enlatado se están implementando a través de canales regionales y nacionales. La Comunidad de Desarrollo de África Meridional (SADC) firmó un Reglamento Técnico Modelo para el pescado enlatado y los productos pesqueros el 24 de junio de 2026, que ofrece un marco de referencia para la armonización entre los Estados miembros. En el norte de África, Egipto adoptó el Decreto Ministerial n.° 57/2026 (22 de febrero de 2026) para el pescado enlatado, que exige el cumplimiento de la norma ES 1521 y refuerza los requisitos estandarizados de producto y seguridad tanto para los productores nacionales como para los importadores.
Panorama competitivo
La concentración del mercado es moderada. Gigantes globales como Thai Union, Bolton Food y Del Monte están recurriendo al abastecimiento de múltiples orígenes para mitigar los riesgos relacionados con las materias primas. Además, están invirtiendo fuertemente en marketing para asegurar su presencia en los estantes. En mayo de 2025, Thai Union reforzó su cartera de productos premium con la adquisición de King Oscar, promocionando sus productos de origen noruego en supermercados del Golfo Pérsico. Esta adquisición no solo fortalece la presencia de Thai Union en el segmento premium, sino que también permite oportunidades de promoción cruzada en regiones de alta demanda. Por su parte, la marca Rio Mare de Bolton Food impulsa campañas de atún con certificación MSC (Marine Stewardship Council) en Arabia Saudita, en consonancia con la creciente preocupación de los consumidores por la salud de los océanos. Estas campañas hacen hincapié en las prácticas de pesca sostenible, que conectan con los consumidores concienciados con el medio ambiente y mejoran la fidelización a la marca.
Actores regionales, como Oman Fisheries y Sea Harvest de Sudáfrica, están consolidando su cuota de mercado destacando la procedencia de sus productos y garantizando plazos de entrega más rápidos. Al establecer acuerdos de cofabricación con marcas blancas de supermercados, también están maximizando su capacidad de producción. Estas alianzas permiten a los actores regionales ampliar su alcance y satisfacer las diversas necesidades de los consumidores, manteniendo al mismo tiempo la eficiencia operativa. En Nigeria, las startups están experimentando con sardinas de chile y tomate con sabor local, que satisfacen los gustos de África Occidental. Esta iniciativa subraya el potencial de la innovación con relevancia cultural para desafiar a los actores establecidos. Al abordar las preferencias locales, estas startups no solo se diferencian, sino que también fortalecen sus vínculos con su público objetivo.
A medida que las empresas adoptan cada vez más plataformas blockchain para la trazabilidad, la digitalización de la cadena de suministro cobra impulso. Esta trazabilidad no es solo una tendencia; es esencial para la verificación halal y las auditorías MSC. Las empresas que pueden proporcionar datos detallados a nivel de buque se encuentran en posiciones privilegiadas en los listados de Carrefour y LuLu. Esta transparencia no solo distingue a los productos de marca de las dudosas importaciones del mercado gris, sino que también refuerza su posición en el mercado. Al aprovechar la tecnología blockchain, las empresas pueden generar confianza en los consumidores y garantizar el cumplimiento de las estrictas normas regulatorias. En resumen, el mercado de conservas de pescado en Oriente Medio y África es un panorama dinámico, que da cabida tanto a grandes líderes en costes como a ágiles actores de nicho. Estos últimos a menudo se hacen un hueco ofreciendo perfiles de sabor únicos o haciendo hincapié en las credenciales de sostenibilidad, que son cada vez más valoradas por los consumidores modernos.
Líderes de la industria de conservas de mariscos en Oriente Medio y África
-
Grupo de unión tailandesa PCL
-
Grupo Bolton BV
-
Grupo Oceana Ltd.
-
Grupo de empresas Terrasan
-
Corporación Trident Seafoods.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Thai Union Group PCL informó que sus actividades de limpieza con motivo del Día Mundial de los Océanos de 2026 lograron retirar más de 8 toneladas métricas de residuos marinos, siendo la mayor recogida la realizada en Tema, Ghana. Si bien no representa una ampliación de capacidad, refuerza el posicionamiento de sostenibilidad de la empresa, que influye cada vez más en los requisitos de abastecimiento de los minoristas y en la preparación para las auditorías de suministro de productos del mar enlatados.
- Junio de 2025: Oceana Group Ltd. anunció, a través de JSE SENS, la continuidad de las mejoras de capital en sus operaciones de la Costa Oeste, consolidando así su programa de inversión plurianual en plantas de conservas de pescado e instalaciones relacionadas. Estas mejoras permiten una mayor eficiencia y productividad de la planta, lo que puede optimizar la disponibilidad regional y la competitividad de las marcas de conservas de pescado que se distribuyen en el sur de África y los corredores comerciales vecinos de Oriente Medio y África.
- Diciembre de 2024: Simak (Desarrollo Pesquero de Omán) lanzó productos de atún enlatado para el consumidor, elaborados en su planta de la Zona Económica Especial de Duqm, lo que marcó el inicio de la comercialización desde un nuevo centro de enlatado nacional. Esta iniciativa fortalece la seguridad alimentaria de Omán y añade una fuente de suministro regional que puede abastecer tanto la demanda local como las redes de distribución del Golfo.
Alcance del informe sobre el mercado de mariscos enlatados en Oriente Medio y África
Los mariscos enlatados son alimentos que han sido procesados, sellados en un recipiente hermético, como una lata sellada, y sometidos a calor.
El mercado de mariscos enlatados está segmentado por tipo, canal de distribución y geografía. Por tipo, el mercado está segmentado en pescado enlatado, camarones enlatados, langostinos enlatados y otros tipos. El pescado enlatado se subdivide en atún, salmón, sardinas y caballa. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, tiendas minoristas en línea y otros canales. El mercado está segmentado por geografía en los Emiratos Árabes Unidos, Sudáfrica y el resto de Oriente Medio y África.
Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (en millones de USD).
Por tipo de producto
| Pescado enlatado | Atún |
| Salmón | |
| Sardinas | |
| Caballa | |
| Camarones Enlatados | |
| Langostinos Enlatados | |
| Otros (pulpo, calamar, cangrejo, etc.) |
Canal de distribución
| Sobre el comercio | |
| Comercio exterior | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Venta minorista en línea | |
| Otros |
Por geografía
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Omán |
| Bahrain |
| Sudáfrica |
| Nigeria |
| Turquía |
| Resto de Medio Oriente y África |
| Por tipo de producto | Pescado enlatado | Atún |
| Salmón | ||
| Sardinas | ||
| Caballa | ||
| Camarones Enlatados | ||
| Langostinos Enlatados | ||
| Otros (pulpo, calamar, cangrejo, etc.) | ||
| Canal de distribución | Sobre el comercio | |
| Comercio exterior | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Venta minorista en línea | ||
| Otros | ||
| Por geografía | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Kuwait | ||
| Omán | ||
| Bahrain | ||
| Sudáfrica | ||
| Nigeria | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de productos del mar enlatados en Oriente Medio y África en 2026?
El tamaño del mercado de mariscos enlatados de Oriente Medio y África alcanzará los 3.40 millones de dólares en 2026.
¿Cuál es la tasa de crecimiento proyectada para la demanda de mariscos enlatados en la región?
Se prevé que el mercado crezca a una tasa compuesta anual del 6.34% y alcance los 4.63 millones de dólares en 2031.
¿Qué categoría de productos se está expandiendo más rápidamente?
Los camarones enlatados muestran el mayor impulso con una CAGR del 7.41 % hasta 2031.
¿Por qué Arabia Saudita y los Emiratos Árabes Unidos son tan importantes para los proveedores?
Arabia Saudita genera la mayor participación en los ingresos, con un 26.20%, mientras que los Emiratos Árabes Unidos ofrecen la CAGR más rápida, del 7.18%, lo que los convierte en centros comerciales fundamentales.


