

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
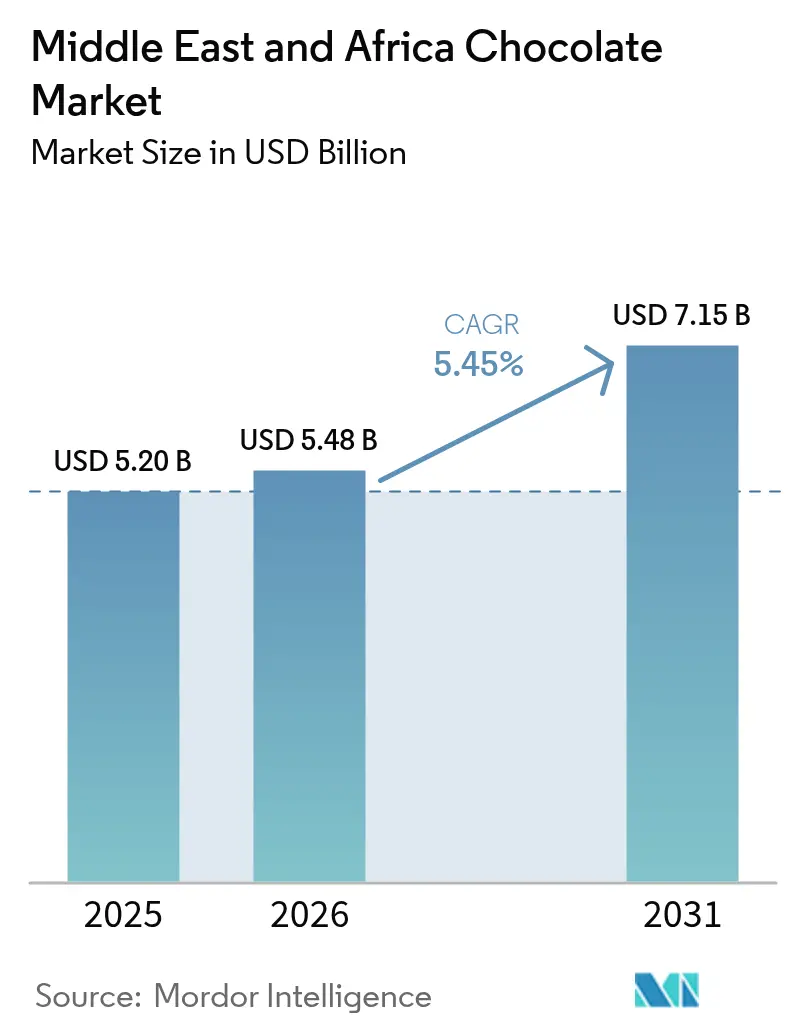
| Tamaño del mercado (2026) | USD 5.48 mil millones |
| Tamaño del mercado (2031) | USD 7.15 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.45% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del chocolate en Oriente Medio y África por Mordor Intelligence
El tamaño del mercado del chocolate en Oriente Medio y África se valoró en 5.20 millones de dólares en 2025 y se estima que crecerá de 5.48 millones de dólares en 2026 a 7.15 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.45 % durante el período de pronóstico (2026-2031). El crecimiento de los ingresos se ve impulsado por varios factores clave, como el aumento estacional de la demanda durante el Ramadán y el Eid, que impulsa significativamente las ventas durante estos períodos. La rápida expansión de las plataformas de comercio rápido también desempeña un papel fundamental, ya que permiten un acceso más rápido y cómodo a los productos, atendiendo la creciente preferencia del consumidor por la entrega instantánea. Además, la introducción de productos premium de origen único está atrayendo a un nicho, pero creciente segmento de consumidores que valoran la alta calidad y las ofertas únicas. Por otro lado, desafíos como las limitaciones en el suministro de cacao están afectando la disponibilidad y el precio de las materias primas, mientras que la implementación de nuevas regulaciones sobre el etiquetado del azúcar está obligando a los fabricantes a adaptar sus estructuras de costos y reformular sus productos para cumplir con estas directrices.
Conclusiones clave del informe
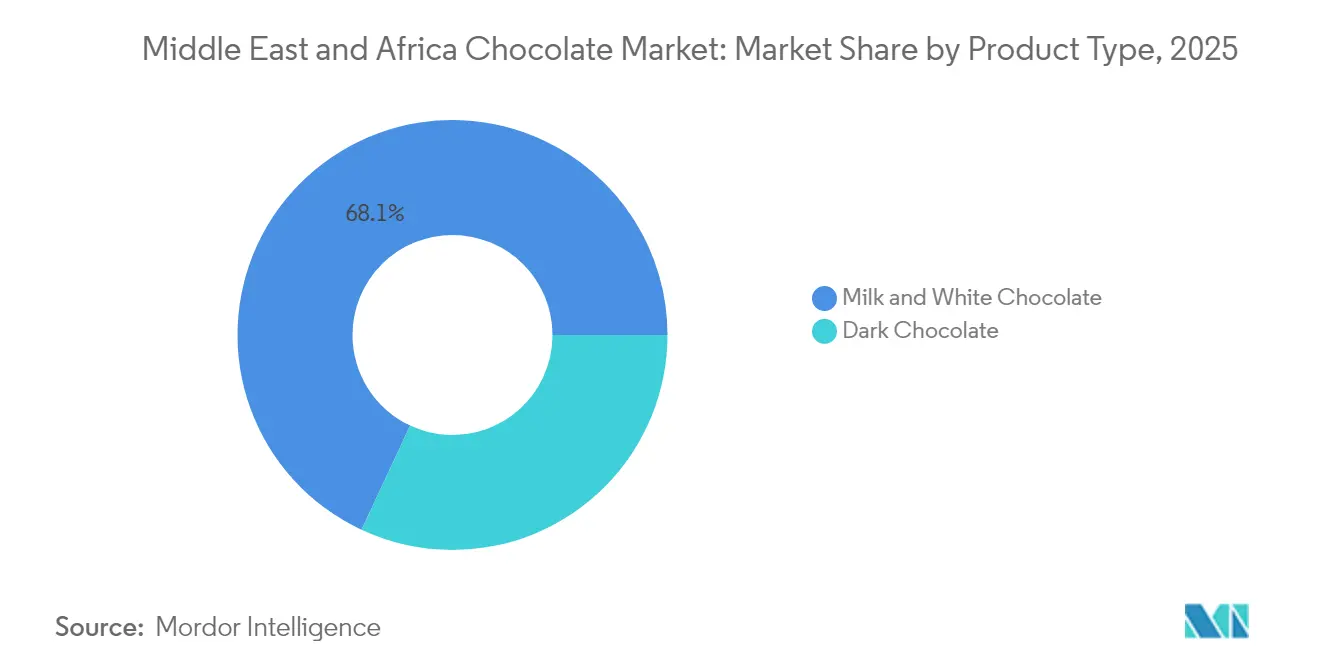
- Por tipo, el chocolate con leche y el chocolate blanco lideraron con el 68.05% de los ingresos de 2025 y se prevé que el chocolate negro se expanda a una CAGR del 6.92% hasta 2031.
- Por forma, las tabletas y barras representaron el 81.85% del volumen de 2025, mientras que los pralinés y las trufas avanzan a una tasa compuesta anual del 5.72% hasta 2031.
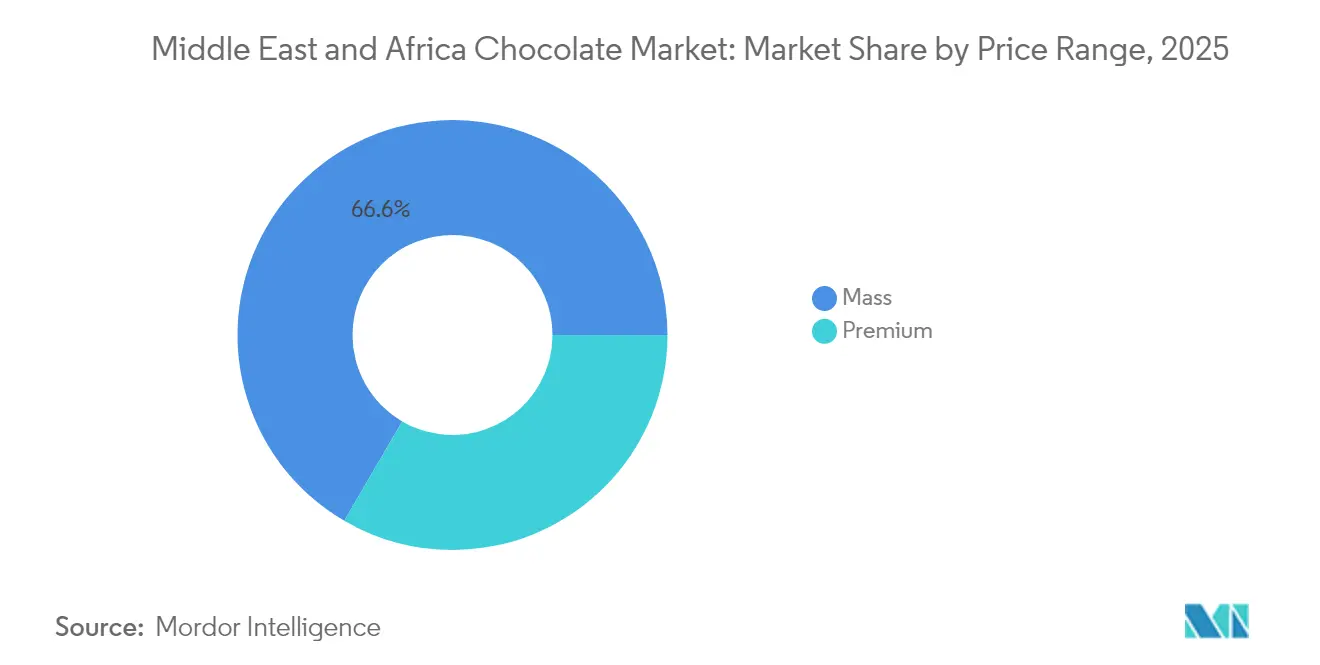
- Por rango de precio, los productos masivos capturaron el 66.60% de las ventas de 2025, aunque se espera que el segmento premium crezca a una CAGR del 7.78% entre 2026 y 2031.
- Por ingredientes, las líneas basadas en lácteos dominaron en 2025, mientras que las variantes de origen vegetal y de origen único registran ganancias de dos dígitos, liderando el subsegmento con una CAGR global del 11.96%.
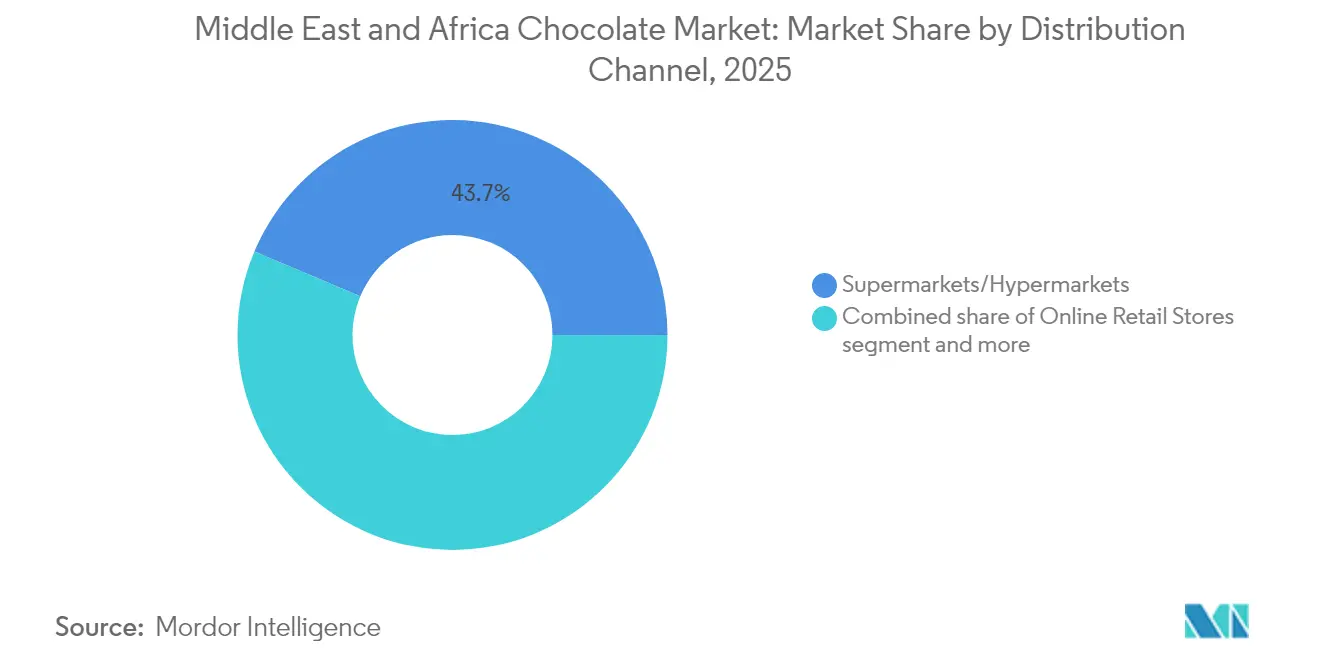
- Por canal de distribución, los supermercados e hipermercados tuvieron una participación del 43.65% en 2025 y el comercio minorista en línea está posicionado para una CAGR del 6.84% para 2031.
- Por geografía, Arabia Saudita tenía una participación de mercado del 42.70% en 2025; Sudáfrica registra la expansión geográfica más rápida con una CAGR del 5.98% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del chocolate en Oriente Medio y África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de chocolates premium y artesanales | + 1.2% | Núcleo del CCG (Arabia Saudita, Emiratos Árabes Unidos, Qatar, Kuwait), centros urbanos de Sudáfrica | Mediano plazo (2-4 años) |
| Los regalos alcanzan su máximo esplendor durante las temporadas de Ramadán, Eid y bodas. | + 0.9% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Kuwait, Egipto, con repercusiones en el Medio Oriente en general. | Corto plazo (≤ 2 años) |
| El modelo de tienda oscura de las aplicaciones de comercio electrónico impulsa las ventas impulsivas | + 0.8% | Áreas metropolitanas de los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica, con expansión a Egipto y Kenia | Corto plazo (≤ 2 años) |
| Etiquetas obligatorias de «alto contenido de azúcar» en la parte frontal del envase en Arabia Saudita y los Emiratos Árabes Unidos | + 0.5% | Arabia Saudita, Emiratos Árabes Unidos (nacional), posible adopción en Qatar, Kuwait | Mediano plazo (2-4 años) |
| Innovación en sabores, formatos y ocasiones | + 0.6% | Global en Oriente Medio y África, con mayor presencia en el CCG y Sudáfrica | Mediano plazo (2-4 años) |
| Demografía juvenil y comportamiento de consumo de snacks | + 0.7% | Arabia Saudita, Emiratos Árabes Unidos, toda África (60 % menores de 25 años), Nigeria, Kenia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de chocolates premium y artesanales
En las ciudades del CCG y las metrópolis sudafricanas, los hogares adinerados se inclinan cada vez más por las ofertas premium. Optan por barritas de origen único, recetas con leche de camella y líneas artesanales que siguen la filosofía "del grano a la barrita". Estos productos premium tienen un precio entre un 30 % y un 50 % superior al de las tabletas convencionales. Las marcas refuerzan su autenticidad mediante la narración de su procedencia y la certificación halal. Esta estrategia ha permitido a las marcas premium superar la media del mercado en 240 puntos básicos. Tomemos como ejemplo a Mirzam. Tejen narrativas tradicionales en torno al cacao etíope o tanzano, consiguiendo así su inclusión en la lista de productos libres de impuestos. Por su parte, Al Nassma se distingue por transformar la leche de camella en sabores únicos, una hazaña difícil de replicar para los gigantes globales. Este aumento de la prima actúa como un amortiguador para algunos fabricantes frente a los picos de precios de las materias primas. Su clientela fiel está dispuesta a pagar precios más altos en las estanterías por estas ediciones limitadas. En respuesta, los competidores están realizando adquisiciones o lanzando SKU artesanales, estratégicamente programados para oportunidades de obsequios de temporada.
Los regalos alcanzan su máximo esplendor durante las temporadas de Ramadán, Eid y bodas.
En 2024, el Ramadán y el Eid representaron entre el 45 % y el 53 % de los regalos de chocolate anuales en Arabia Saudita y los Emiratos Árabes Unidos.[ 1 ]Fuente: Fundación Visa, "La dinámica economía nocturna del Ramadán", usa.visa.comEsta tendencia ha aumentado la urgencia de los fabricantes por abastecer sus inventarios con meses de anticipación. Además, la temporada de bodas en la región impulsa un nuevo aumento en la demanda, ya que las cajas de regalo ornamentadas cobran importancia como moneda social. Mientras Patchi ajusta hábilmente sus cronogramas de producción y sets de regalo con caligrafía árabe para alinearse con estas temporadas pico, las marcas más pequeñas lidian con el desafío del stock sin vender, lo que dificulta reutilizar sus ofertas de temporada. Esta imprevisibilidad del flujo de caja obliga a las empresas a buscar plazos de pago más amplios con los minoristas. En contraste, las corporaciones multinacionales capitalizan sus redes de suministro globales, distribuyendo estratégicamente el exceso de inventario en diversos mercados.
El modelo de tienda oscura de las aplicaciones de comercio electrónico impulsa las ventas impulsivas
Plataformas de comercio rápido como Talabat, Noon y Checkers Sixty60 están convirtiendo los antojos nocturnos en cestas completas con su promesa de entrega en 15 minutos. Este impulso ha impulsado la penetración online en los Emiratos Árabes Unidos, proyectando que las transacciones de chocolate alcancen el 50% para 2024, un salto significativo desde los bajos niveles de un solo dígito de hace tan solo cinco años. Estas plataformas se basan en tiendas oscuras, que son almacenes estratégicamente ubicados diseñados para almacenar SKU de alta velocidad, lo que garantiza tiempos de entrega más rápidos y una experiencia de cliente fluida. Este cambio ha trasladado la visibilidad de los productos de los estantes físicos tradicionales a los resultados de búsqueda de aplicaciones, alterando fundamentalmente el comportamiento de compra del consumidor. En Sudáfrica, se prevé que el mercado de comestibles online se expanda significativamente, con un valor proyectado de USD 22.3 millones en 2025 a USD 59.1 millones para 2029. Este crecimiento destaca la escalabilidad del canal y su potencial para captar una mayor cuota del mercado de comestibles. Para adaptarse a este panorama en constante evolución, las marcas invierten en ubicaciones patrocinadas y optimizan metadatos, ampliando su enfoque más allá de las exhibiciones en las cabeceras. Estas estrategias se están volviendo esenciales para mantener la visibilidad y asegurar que permanezcan en la mente de los consumidores en un mercado cada vez más digital.
Etiquetas obligatorias de “alto contenido de azúcar” en la parte frontal del envase en Arabia Saudita y los Emiratos Árabes Unidos
A partir de mediados de 2025, la SFDA de Arabia Saudita y el Ministerio de Clima de los Emiratos Árabes Unidos exigirán la colocación de íconos de advertencia en el frente de los paquetes de productos que excedan los 15 g de azúcar por cada 100 g.[ 2 ]Fuente: Consejo de Exportación de Lácteos de Estados Unidos, "Arabia Saudita propone límites máximos de sal y azúcar en los alimentos", usdec.orgEsta regulación busca abordar las crecientes preocupaciones de salud relacionadas con el alto consumo de azúcar y fomentar opciones de consumo más saludables. Siguiendo medidas similares en Chile y el Reino Unido, donde las ventas de snacks azucarados se desplomaron en dos dígitos durante los primeros 18 meses de implementación en ese mercado, muchas marcas están reformulando sus productos para cumplir con las nuevas directrices. En una estrategia, Ferrero y Lindt han lanzado barras de cacao al 70%, posicionando sus líneas de chocolate negro como indulgencias sin culpa para eludir las sanciones de etiquetado. Sin embargo, las marcas que no puedan adaptarse al uso de stevia y eritritol, o absorber los costos de reducir las porciones, podrían ver reducidos sus márgenes de ganancia y arriesgarse a perder valioso espacio en las estanterías, lo que podría afectar su presencia en el mercado y su competitividad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la conciencia sobre la salud y el conocimiento de los riesgos de la obesidad y la diabetes. | -0.8% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Kuwait, Sudáfrica | Corto plazo (≤ 2 años) |
| Competencia de los dulces tradicionales y otros snacks | -0.5% | Medio Oriente (dátiles, kunafa, baklava), norte de África (halva, lokum) | Mediano plazo (2-4 años) |
| Pérdidas en el rendimiento del cacao debido a la propagación de brotes hinchados en Ghana | -1.1% | Cadena de suministro global: grave impacto en las marcas originarias de África Occidental | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de materias primas de primera calidad | -0.6% | Segmento premium en Oriente Medio y África, abastecimiento de origen único en Etiopía y Tanzania | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la conciencia sobre la salud y el conocimiento de los riesgos de la obesidad y la diabetes.
En 2024, Arabia Saudita informó una tasa de obesidad adulta del 27.8%, mientras que los Emiratos Árabes Unidos señalaron que el 67.9% de su población estaba clasificada como con sobrepeso.[ 3 ]Fuente: Organización Mundial de la Salud, «Epidemiología de la obesidad e intervenciones de control en Arabia Saudita», emro.who.intEstas alarmantes estadísticas han impulsado campañas gubernamentales en ambos países, especialmente dirigidas a los alimentos azucarados. En respuesta, los consumidores están ajustando sus hábitos: están reduciendo el tamaño de las porciones, optando por el chocolate negro y optando por refrigerios alternativos como nueces, semillas y barras bajas en azúcar. Dados los impuestos históricos sobre las bebidas carbonatadas, existe una creciente especulación sobre posibles gravámenes sobre los productos de confitería, lo que podría afectar aún más el comportamiento del consumidor y la dinámica del mercado. Esto ha llevado a muchas marcas a acelerar sus esfuerzos de reformulación, centrándose en reducir el contenido de azúcar e introducir líneas de productos más saludables. Mientras que los compradores premium disfrutan del chocolate como un lujo aceptable, los consumidores generales están reduciendo su frecuencia de compra debido a preocupaciones sobre la salud y posibles aumentos de costos. Este cambio presenta un riesgo de volumen pronunciado para las marcas que se dirigen al mercado masivo, obligándolas a reevaluar sus estrategias para mantener la competitividad.
Competencia de los dulces tradicionales y otros snacks
En Oriente Medio, los rituales culturales celebran productos regionales favoritos como los dátiles, la kunafa, el baklava y la halva. Anualmente, la región consume más de un millón de toneladas de dátiles, lo que refleja su profunda importancia en las prácticas tradicionales y la vida cotidiana. Estos dulces no solo son parte integral de la identidad cultural, sino que también compiten por las mismas ocasiones de obsequio, a menudo asociándose con supuestos beneficios para la salud. La kunafa recién horneada, con su textura cálida y rica y su atractivo sensorial, ofrece una experiencia que el chocolate envasado apenas puede igualar. Este atractivo único resuena con fuerza en los consumidores, otorgando a los pequeños productores locales una ventaja distintiva durante festivales y ocasiones especiales. Si bien la imagen de marca, la conveniencia y la durabilidad del chocolate se adaptan a las tendencias de consumo impulsivo y a los regalos modernos, las delicias tradicionales como la kunafa, el baklava y la halva dominan los regalos ceremoniales de alto valor. Estos dulces tradicionales simbolizan el orgullo cultural y a menudo se eligen para honrar eventos y relaciones significativas, lo que refuerza su perdurable relevancia en el mercado.
Análisis de segmento
Por tipo: El chocolate negro gana terreno a medida que las narrativas de salud cambian las preferencias
En 2025, el chocolate con leche y el chocolate blanco dominaron el mercado del chocolate en Oriente Medio y África, representando el 68.05 % de las ventas. Este auge subraya la profunda afinidad del consumidor por estos sabores, especialmente en el gran consumo y en el sector de regalos. Sin embargo, a medida que aumentan las tendencias saludables, que priorizan el contenido de azúcar, se observa un cambio sutil. Los consumidores se inclinan por opciones con mayor contenido de cacao. En respuesta, el chocolate blanco incorpora sabores regionales como el azafrán y el agua de rosas, lo que garantiza su relevancia en medio del escrutinio del azúcar. Esta combinación de tradición y sabores innovadores ayuda a que los chocolates con leche y el chocolate blanco mantengan su prestigio, incluso a medida que evoluciona la dinámica del mercado.
El chocolate negro se perfila como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.92%, superando al mercado general de chocolate de Oriente Medio y África. Este auge se ve impulsado por una mayor concienciación sobre la salud cardiovascular y la importancia de la regulación en el contenido de azúcar, lo que lleva a los consumidores hacia barras con un 70% de cacao o más. Marcas premium, como Lindt y Mirzam, están capitalizando esta tendencia, ofreciendo gamas de chocolate negro de origen único que resaltan su procedencia y beneficios para la salud. Simultáneamente, los productores tradicionales están experimentando con sustitutos del azúcar en los chocolates negros, con el objetivo de satisfacer a los consumidores que se preocupan tanto por el precio como por el sabor. Con estas estrategias alineadas, el chocolate negro está en condiciones de captar una mayor cuota de mercado, incluso mientras los chocolates con leche y blanco siguen liderando en volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por forma: las tabletas dominan, pero los pralinés se llevan el premio al mejor regalo
En 2025, las tabletas dominarán el mercado del chocolate en Oriente Medio y África, representando el 81.85% del volumen. Su integración con la comercialización en caja y la gestión de pedidos rápidos impulsa su popularidad. Los tamaños estandarizados y los precios constantes garantizan que las tabletas sean fundamentales para mantener ventas estables en supermercados y aplicaciones de entrega a domicilio. Este formato impulsa estrategias centradas en el volumen, promoviendo la accesibilidad y fomentando la repetición de compras. Las tabletas son especialmente eficaces para atender a una amplia base de consumidores, ya que ofrecen asequibilidad y comodidad, convirtiéndolas en un producto básico en el consumo diario. En consecuencia, las tabletas son el principal motor de crecimiento para muchas marcas regionales de chocolate, incluso a medida que los formatos premium cobran impulso.
Los pralinés, por otro lado, son la estrella emergente del mercado, con proyecciones de una tasa de crecimiento anual compuesta (TCAC) del 5.72 %. Su precio alcanza primas de entre el 50 % y el 100 %, especialmente en épocas de máxima afluencia como el Ramadán y la temporada de bodas. Estos elevados márgenes impulsan la rentabilidad de la marca, incluso con una cuota de mercado menor para los pralinés. Marcas de lujo, como Patchi, invierten fuertemente en surtidos de pralinés, utilizándolos para consolidar su imagen premium y su atractivo como regalo. Los pralinés suelen asociarse con la indulgencia y la exclusividad, lo que los convierte en una opción preferida para ocasiones especiales y regalos de alta gama. Así, mientras que las tabletas consolidan a las marcas con escala y alcance, los pralinés se forjan un nicho, enfatizando la diferenciación y el valor estacional.
Por rango de precio: el segmento premium supera al masivo a pesar de una base más pequeña
En Oriente Medio y África, el chocolate de consumo masivo domina el mercado, representando el 66.60% de las ventas e impulsando la escala general de la categoría. La prevalencia de este segmento se debe a su asequibilidad, amplia distribución en supermercados y tiendas de conveniencia, y su adecuación a los hábitos de consumo diarios. Los gigantes globales aprovechan este segmento para lograr grandes volúmenes de ventas, especialmente en las zonas de la región sensibles a los precios. Para capitalizar el creciente comportamiento de los consumidores en la región sin comprometer su base de consumidores masivos, muchos están lanzando gamas "premium-lite". Estas ofertas elevan la percepción de la marca, manteniéndose al alcance del presupuesto del consumidor promedio. La estrategia "premium-lite" permite a las empresas acortar la brecha entre los segmentos masivo y premium, ofreciendo productos que atraen a los consumidores con aspiraciones, manteniendo la asequibilidad. Este enfoque ayuda a las marcas a retener a su base de clientes principal y a atraer a nuevos consumidores que buscan una experiencia más refinada.
Mientras tanto, el segmento premium está experimentando el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.78 %. Este aumento se atribuye a la estratificación de los ingresos y al surgimiento de áreas de alta gama en ciudades como Dubái, Riad y Johannesburgo. Los compradores de estos centros urbanos valoran la artesanía, las narrativas de origen y la estética de los regalos. Este enfoque permite a las marcas obtener márgenes por unidad significativamente más altos. Además, los consumidores premium tienen una fuerte afinidad por las ediciones limitadas y las experiencias boutique, lo que aumenta la lealtad a la marca y justifica los precios elevados. El crecimiento del segmento premium también se ve impulsado por una mayor concienciación de los consumidores sobre los ingredientes de alta calidad y el abastecimiento ético, que resuenan fuertemente entre los compradores adinerados. Sin embargo, las empresas que intentan navegar tanto en el segmento masivo como en el premium se enfrentan al riesgo de dilución de la marca. Este desafío requiere una decisión estratégica: buscar una escala de liderazgo en costos o posicionarse claramente como artesanal o de lujo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de ingrediente: Los productos de origen vegetal y de origen único ganan terreno
En Oriente Medio y África, el chocolate lácteo lidera el mercado gracias a su sabor familiar, textura cremosa y su destacada presencia en tabletas, barras y artículos de regalo. Los supermercados y tiendas de conveniencia lo tienen en abundancia y tiene una fuerte afinidad con las preferencias tradicionales. Las barras lácteas de origen único, con precios que oscilan entre los 8 y los 12 USD, atraen a consumidores adinerados al destacar su procedencia y trazabilidad únicas. Estas barras suelen destacar el origen de los granos de cacao, creando una percepción premium entre los consumidores que valoran la autenticidad y la calidad. Sin embargo, este enfoque en orígenes específicos del cacao plantea un riesgo: las limitaciones de suministro y la volatilidad del mercado pueden poner en peligro los márgenes de beneficio y la disponibilidad del producto. Además, las fluctuaciones en los precios del cacao y los factores geopolíticos en las regiones productoras agravan aún más estos desafíos, lo que hace que la gestión de la cadena de suministro sea crucial para los fabricantes.
El chocolate vegetal se está consolidando rápidamente como el segmento de mayor crecimiento. Su auge se ve impulsado por la convergencia de las opciones veganas, sin lactosa y halal en los principales mercados. Las marcas aprovechan las alternativas a la leche de avena y almendras para satisfacer a los consumidores intolerantes a la lactosa y con conciencia ética, a la vez que conservan sabores exquisitos. Estas alternativas no solo abordan las restricciones dietéticas, sino que también se alinean con la creciente preferencia de los consumidores por productos sostenibles y respetuosos con el medio ambiente. El endurecimiento de las normas de documentación halal beneficia a estos productos. Reguladores como la ESMA se inclinan por fabricantes con cadenas de suministro rigurosas y auditables. En consecuencia, las empresas que cuentan con sólidos sistemas de certificación y trazabilidad están preparadas para expandir su oferta de productos vegetales, alineándose tanto con las normas regulatorias como con las demandas de los consumidores. Este cambio también abre oportunidades para la innovación en sabores y formatos, permitiendo a las marcas diferenciarse en un mercado cada vez más competitivo.
Por canal de distribución: el comercio minorista en línea crece a medida que las tiendas oscuras redefinen la conveniencia
Los supermercados dominan el mercado del chocolate en Oriente Medio y África, con una cuota de mercado del 43.65%, ofreciendo una amplia gama de productos, promociones y precios en un mismo lugar. Este dominio subraya la importancia de la visibilidad física en los pasillos, los expositores secundarios y las promociones en tienda en la estrategia de marca. Los supermercados ofrecen a los consumidores la comodidad de acceder a diversas opciones de chocolate, tanto para el consumo diario como para ocasiones especiales. Las tiendas especializadas y las tiendas libres de impuestos se dedican a los regalos de lujo, ofreciendo productos de chocolate premium y exclusivos que atraen a los consumidores de alto nivel. Por otro lado, las tiendas de conveniencia sirven como puntos de venta impulsiva cerca de lugares de trabajo, estaciones de tránsito y gasolineras, dirigiéndose a los clientes que buscan un producto en movimiento con paquetes de chocolate más pequeños y listos para consumir. En conjunto, estos establecimientos físicos mantienen un flujo constante de ventas, incluso con el crecimiento de los canales online.
El comercio minorista en línea se está consolidando rápidamente como el canal líder, con un crecimiento anual compuesto (CAGR) del 6.84 %, lo que indica un cambio fundamental en el descubrimiento y la compra de chocolate. Las marcas priorizan ahora los espacios patrocinados y la optimización de búsquedas basada en algoritmos, equiparando su importancia al espacio tradicional a la altura de los ojos. La comodidad de las compras en línea, sumada a las recomendaciones personalizadas y los descuentos exclusivos en línea, está impulsando la adopción de plataformas digitales por parte de los consumidores. Dado el clima extremo de la región, garantizar una entrega rápida de chocolate requiere envases con aislamiento térmico y una logística de última milla optimizada, lo que favorece a las grandes empresas con los recursos necesarios para invertir. A medida que estas capacidades digitales evolucionan, las plataformas en línea desempeñarán un papel fundamental en la determinación de la visibilidad de la marca, las estrategias de precios y la fidelización de los clientes en el mercado del chocolate de Oriente Medio y África.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Arabia Saudita, que representa el 42.70 % de los ingresos de 2025, aprovecha sus altos ingresos per cápita y las normas culturales que elevan el estatus del chocolate, colocándolo junto a las dátiles durante las celebraciones del Ramadán y el Eid, según informa VISA.COM. La sólida cultura de los regalos del país y su preferencia por los productos premium impulsan aún más su mercado chocolatero. Si bien las etiquetas de azúcar obligatorias, que se implementarán en julio de 2025, podrían reducir las ventas de tabletas para el mercado masivo, se espera que dirijan la demanda hacia las barras oscuras premium, que se perciben como alternativas más saludables. Los Emiratos Árabes Unidos, siguiendo las tendencias saudíes, ven cómo sus canales libres de impuestos, impulsados por el turismo, amplifican el atractivo de las ofertas premium, y los viajeros internacionales contribuyen significativamente a las ventas. Tanto Catar como Kuwait, a pesar de su menor tamaño, reflejan la riqueza y la predilección del CCG por los productos premium, impulsadas por los altos ingresos disponibles y una creciente inclinación hacia los bienes de lujo. Mientras tanto, Egipto cuenta con una población mayor, pero los problemas monetarios y las presiones inflacionarias moderan su gasto per cápita, lo que limita el potencial de crecimiento del mercado.
Sudáfrica, con una tasa de crecimiento anual compuesta (TCAC) del 5.98 %, atribuye su crecimiento al aumento de los ingresos urbanos y al mayor alcance del comercio electrónico, factores que impulsan una transición hacia productos premium. La creciente disponibilidad de plataformas en línea ha hecho que los chocolates premium sean más accesibles a un público más amplio. Si bien su consumo per cápita se encuentra por debajo del del CCG, supera a sus homólogos subsaharianos, lo que posiciona a Sudáfrica como un puente entre los volúmenes del mercado masivo y las exploraciones premium. Si bien Nigeria y Kenia muestran un potencial a largo plazo, desafíos como el déficit de infraestructura, los altos aranceles y la limitada logística de la cadena de frío dificultan su adopción generalizada inmediata. Sin embargo, sus poblaciones jóvenes y en crecimiento presentan importantes oportunidades para la futura expansión del mercado.
En resumen, si bien los mercados del CCG ofrecen rentabilidad a corto plazo, se enfrentan a desafíos regulatorios y sanitarios, como las próximas regulaciones sobre el etiquetado del azúcar. En cambio, las naciones africanas, a pesar de sus obstáculos, presentan una ventaja demográfica a largo plazo, con una creciente urbanización y una clase media en crecimiento que impulsa la demanda. En el panorama chocolatero de Oriente Medio y África, aspectos esenciales como la localización del sabor, la adhesión a la norma halal y una sólida estrategia omnicanal son fundamentales para captar cuota de mercado y asegurar un crecimiento sostenido.
Panorama regulatorio
Los fabricantes e importadores de chocolate en Oriente Medio y África operan bajo una combinación de regímenes nacionales de control de alimentos. En el Golfo Pérsico, la aplicación de la normativa se basa en los requisitos de la Organización de Normas del Golfo (GSO), y la implementación a nivel nacional determina cómo las empresas gestionan el etiquetado y la documentación. En Arabia Saudita, la Autoridad Saudita de Alimentos y Medicamentos (SFDA) vincula los alimentos preenvasados importados al cumplimiento del etiquetado GSO 9, con las regulaciones técnicas relacionadas a las que se hace referencia a través del portal Mwasfah y los requisitos de documentación de autorización de alimentos actualizados en abril de 2025. Estos controles se cruzan con el cambio en el alcance del informe hacia un mayor control del azúcar en el Consejo de Cooperación del Golfo (CCG), donde las advertencias de "alto contenido de azúcar" en el frente del envase y una justificación más estricta de las declaraciones nutricionales y de salud impulsan a los fabricantes a reformular y ajustar el empaque de las tabletas y barras más populares.
En África, los organismos reguladores y de normalización están endureciendo las definiciones de productos y las normas de etiquetado que afectan a las formulaciones, las declaraciones de sólidos de cacao y los parámetros de calidad. La Organización Africana de Normalización (ARSO) publicó la norma CD ARS 1816:2025, que alinea las especificaciones del chocolate con el Codex Alimentarius (CODEX STAN 87-1981) y exige la declaración del porcentaje de sólidos de cacao (excepto en el chocolate blanco). Por su parte, el proceso de normalización de la Comunidad de África Oriental se refleja en los requisitos de etiquetado de la DEAS 38 para alimentos preenvasados. Sudáfrica continúa regulando el etiquetado en virtud de la Ley de Alimentos, Cosméticos y Desinfectantes de 1972, y el Reglamento de Micotoxinas de 2026 (R. 7091) añade otra capa de cumplimiento para los productos de cacao y chocolate importados y de fabricación local.
Panorama competitivo
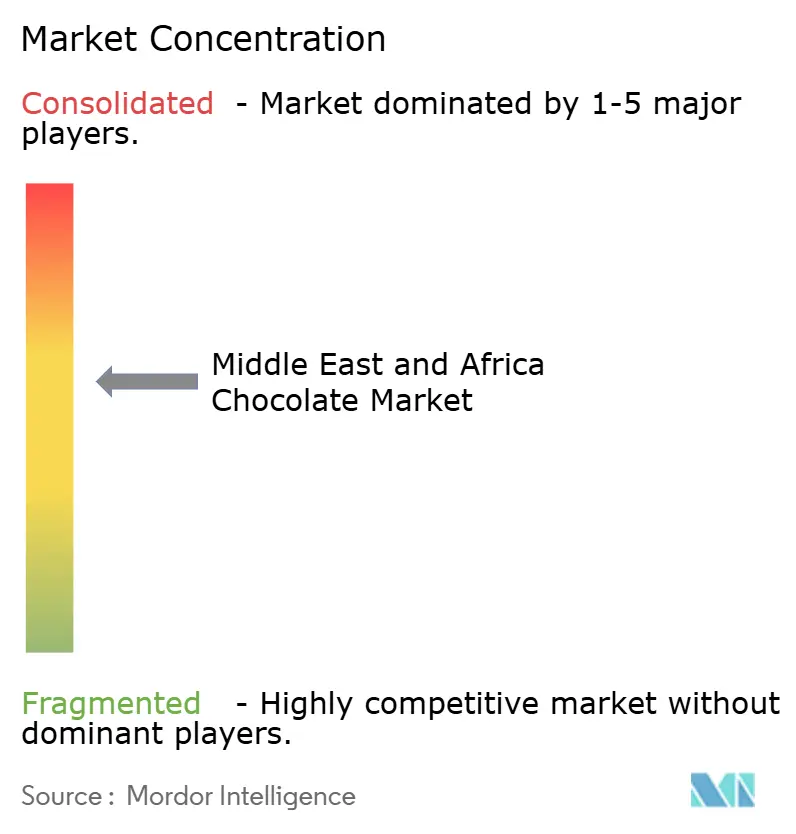
El mercado del chocolate en Oriente Medio y África está moderadamente concentrado. Mientras gigantes globales como Nestlé, Mondelēz, Mars y Ferrero utilizan estrategias de abastecimiento y marketing a nivel mundial, los expertos regionales se abren nichos de mercado ofreciendo sabores locales y obteniendo certificaciones halal. Estos actores regionales atienden las preferencias específicas de los consumidores, lo que les ayuda a mantener una ventaja competitiva a pesar del dominio de las multinacionales.
Los chocolates de leche de camella de Al Nassma, la extensa red de lujo de Patchi, con 160 tiendas, y los estudios artesanales "del grano a la barra" de Mirzam resaltan el poder de la resonancia cultural por encima de la escala en los mercados premium. Al Nassma, por ejemplo, aprovecha el patrimonio de la región utilizando leche de camella, un ingrediente culturalmente significativo, mientras que la oferta de lujo de Patchi atrae a consumidores de alto nivel que buscan exclusividad. Por otro lado, Barry Callebaut desempeña un papel fundamental en el suministro B2B, garantizando la estabilidad incluso en medio de la escasez de cacao en Ghana, un proveedor crucial de materias primas para la industria chocolatera.
Las estrategias se centran en ofertas premium, alineándose con el comercio dinámico e innovando según la temporada. La expansión de Thorntons de Ferrero en el mercado libre de impuestos de los Emiratos Árabes Unidos, la tienda insignia de Lindt en Riad, que ofrece pralinés personalizados, y la colaboración de Mondelēz con Talabat para entregas rápidas subrayan la apuesta por un posicionamiento premium y una accesibilidad inmediata. Estas estrategias no solo mejoran la visibilidad de la marca, sino que también atienden las cambiantes demandas de los consumidores en cuanto a conveniencia y personalización. Si bien las marcas más pequeñas aprovechan plataformas como Instagram y eventos temporales para consolidar su nicho, desafíos como los costos de cumplimiento normativo y la volatilidad del mercado del cacao a menudo las llevan a ser adquiridas por grandes multinacionales en busca de autenticidad cultural. Estas adquisiciones permiten a las empresas globales integrar la experiencia local y consolidar su presencia en la región.
Líderes de la industria del chocolate en Oriente Medio y África
-
Nestlé SA
-
Mondelez International Inc.
-
Mars Incorporated
-
Grupo Ferrero
-
Barry Callebaut
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Barry Callebaut informó de una recuperación del crecimiento en volumen durante el tercer trimestre del año fiscal 2025/26, destacando la región de Asia Pacífico, Oriente Medio y África como principal contribuyente a su desempeño durante los primeros nueve meses. Esta actualización refuerza el papel de Barry como proveedor B2B clave para los fabricantes de chocolate de Oriente Medio y África, quienes deben afrontar la volatilidad de la disponibilidad y los precios del cacao.
- Octubre de 2025: Barry Callebaut lanzó en Arabia Saudita su línea de chocolates vegetales sin lácteos, NXT, ampliando así las opciones profesionales e industriales para chocolates vegetales y alternativas a los lácteos. Esta iniciativa apoya a los fabricantes que buscan posicionarse en el mercado vegano y sin lactosa, manteniendo al mismo tiempo cadenas de suministro auditables y que cumplen con los estándares halal.
- Julio de 2024: Mondelēz International invirtió 5 millones de dólares en su filial de Pakistán para ampliar las capacidades locales e incrementar las exportaciones a los mercados del CCG, además de impulsar el abastecimiento local de materias primas. Esta inversión fortalece la base manufacturera y exportadora local, que puede abastecer la demanda del Golfo durante los picos de ventas estacionales y gestionar los plazos de entrega en comparación con las importaciones de larga distancia.
Alcance del informe sobre el mercado del chocolate en Oriente Medio y África
El chocolate es un líquido, sólido o pasta formado a partir de granos de cacao tostados y en polvo que se puede consumir solo o como ingrediente saborizante en otras comidas. Los mercados de chocolate de Oriente Medio y África están segmentados por tipo, producto, canal de distribución y geografía. Según el tipo, el mercado está segmentado en chocolate amargo y chocolate con leche/blanco. Por producto, el mercado está segmentado en Softlines/Selflines, Surtidos en caja, Countlines, Chocolates de temporada, Chocolates moldeados y otros tipos de productos. Según el canal de distribución, el mercado está segmentado en supermercados/hipermercados, minoristas especializados, tiendas de conveniencia/supermercados, tiendas minoristas en línea y otros canales de distribución. Según la geografía, el informe incluye Sudáfrica, Arabia Saudita, los Emiratos Árabes Unidos y el resto de Medio Oriente y África. Para cada segmento, el tamaño del mercado y el pronóstico se han realizado en función del valor (en millones de USD).
Por tipo de producto
| Chocolate | Chocolate negro | |
| Chocolate con Leche y Blanco | ||
| Por formulario | Tabletas y barras | |
| Bloques moldeados | ||
| Pralinés y Trufas | ||
| Otro | ||
| Por rango de precios | Misa | |
| Premium | ||
| Por tipo de ingrediente | A base de lácteos | |
| Basado en plantas | ||
| De origen único | ||
| Por canal de distribución | Supermercado / Hipermercado | |
| Tienda de conveniencia | Chicle de azúcar | |
| Ventas en línea | Chicle sin azúcar | |
| Otros | ||
Por geografía
| Sudáfrica |
| Egipto |
| Nigeria |
| Kenia |
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Resto de Medio Oriente y África |
| Por tipo de producto | Chocolate | Chocolate negro | |
| Chocolate con Leche y Blanco | |||
| Por formulario | Tabletas y barras | ||
| Bloques moldeados | |||
| Pralinés y Trufas | |||
| Otro | |||
| Por rango de precios | Misa | ||
| Premium | |||
| Por tipo de ingrediente | A base de lácteos | ||
| Basado en plantas | |||
| De origen único | |||
| Por canal de distribución | Supermercado / Hipermercado | ||
| Tienda de conveniencia | Chicle de azúcar | ||
| Ventas en línea | Chicle sin azúcar | ||
| Otros | |||
| Por geografía | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Kenia | |||
| Saudi Arabia | |||
| Emiratos Árabes Unidos | |||
| Qatar | |||
| Kuwait | |||
| Resto de Medio Oriente y África | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor esperado del mercado de chocolate de Oriente Medio y África en 2031?
Se prevé que el mercado alcance los 7.15 mil millones de dólares en 2031 con una CAGR del 5.45 %.
¿Qué país lidera actualmente los ingresos regionales del chocolate?
Arabia Saudita, con el 42.70% de los ingresos de 2025 gracias a los picos de regalos del Ramadán y el Eid.
¿Qué tipo de chocolate se está expandiendo más rápidamente en la región?
Se proyecta que el chocolate negro crecerá a una tasa anual compuesta del 6.92 % entre 2026 y 2031 a medida que aumentan las preocupaciones sobre la salud.
¿Qué tan rápido está creciendo el comercio minorista de chocolate en línea en la región?
Se espera que las ventas en línea avancen a una tasa anual compuesta del 6.84 %, impulsadas por la entrega rápida de comercio en 15 minutos.


