

Tamaño y participación del mercado de HVAC comercial en Oriente Medio y África
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.27 mil millones |
| Tamaño del mercado (2031) | USD 1.81 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.42% CAGR |
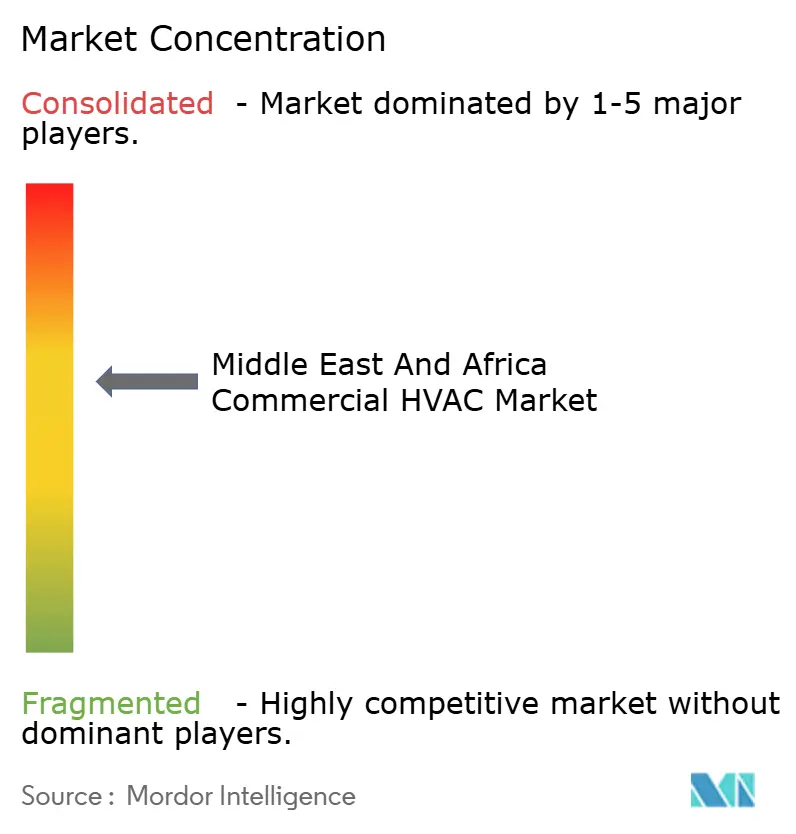
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas HVAC comerciales en Oriente Medio y África por Mordor Intelligence
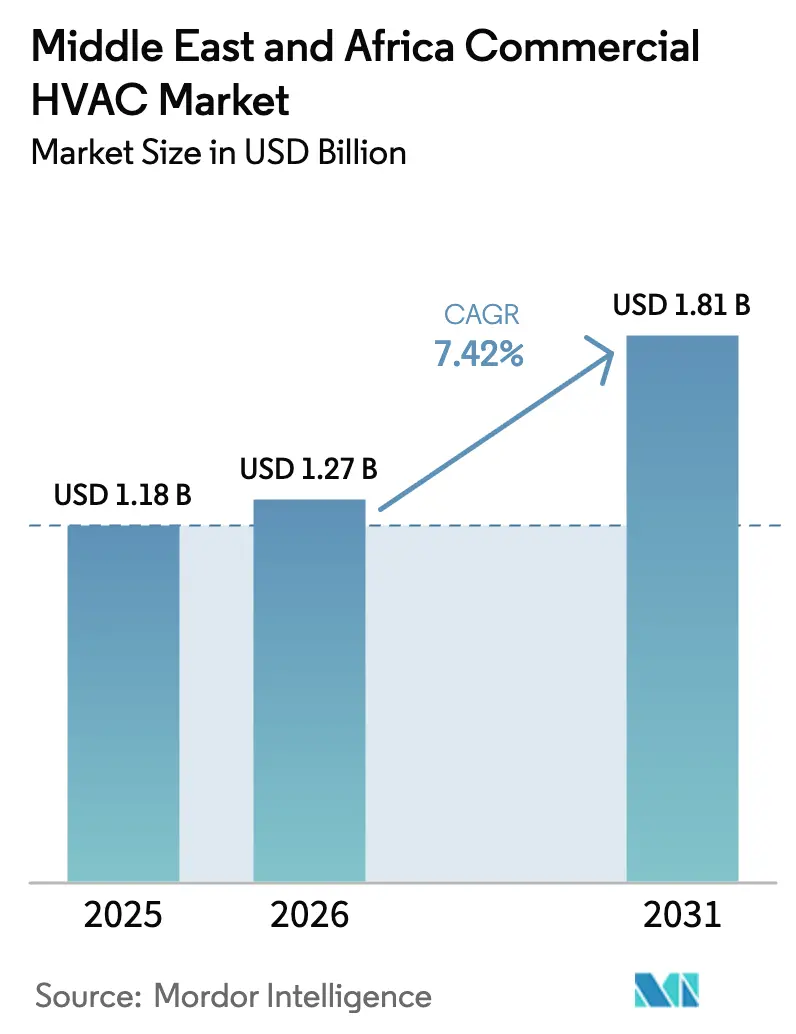
El mercado comercial de HVAC en Oriente Medio y África alcanzó un valor de 1.18 millones de dólares en 2025 y se estima que crecerá desde los 1.27 millones de dólares en 2026 hasta los 1.81 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.42% durante el período de pronóstico (2026-2031). El sólido gasto de capital en centros de transporte, centros de datos y proyectos de uso mixto a gran escala impulsa la demanda, incluso a medida que los gobiernos endurecen los códigos de eficiencia energética en la construcción. Los sistemas de flujo de refrigerante variable (VRF) siguen desplazando a las unidades compactas y de techo, ya que reducen el consumo de electricidad entre un 48% y un 52% en condiciones cálidas y secas. La actividad de modernización supera a las instalaciones de obra nueva, ya que los propietarios reemplazan los equipos de R-22 para cumplir con las normativas SASO 2663:2021, ESMA de los EAU y SANS 10400-XA de Sudáfrica. Al mismo tiempo, la refrigeración de precisión para centros de datos hiperescalables y de borde está generando márgenes superiores, mientras que las redes de refrigeración centralizada en Dubái, Riad y Doha están acelerando la modernización de las plantas centralizadas. La intensidad competitiva sigue siendo moderada: ningún proveedor controla más del 15 % de los ingresos, lo que deja margen para que los especialistas regionales crezcan junto con los líderes mundiales.
Conclusiones clave del informe
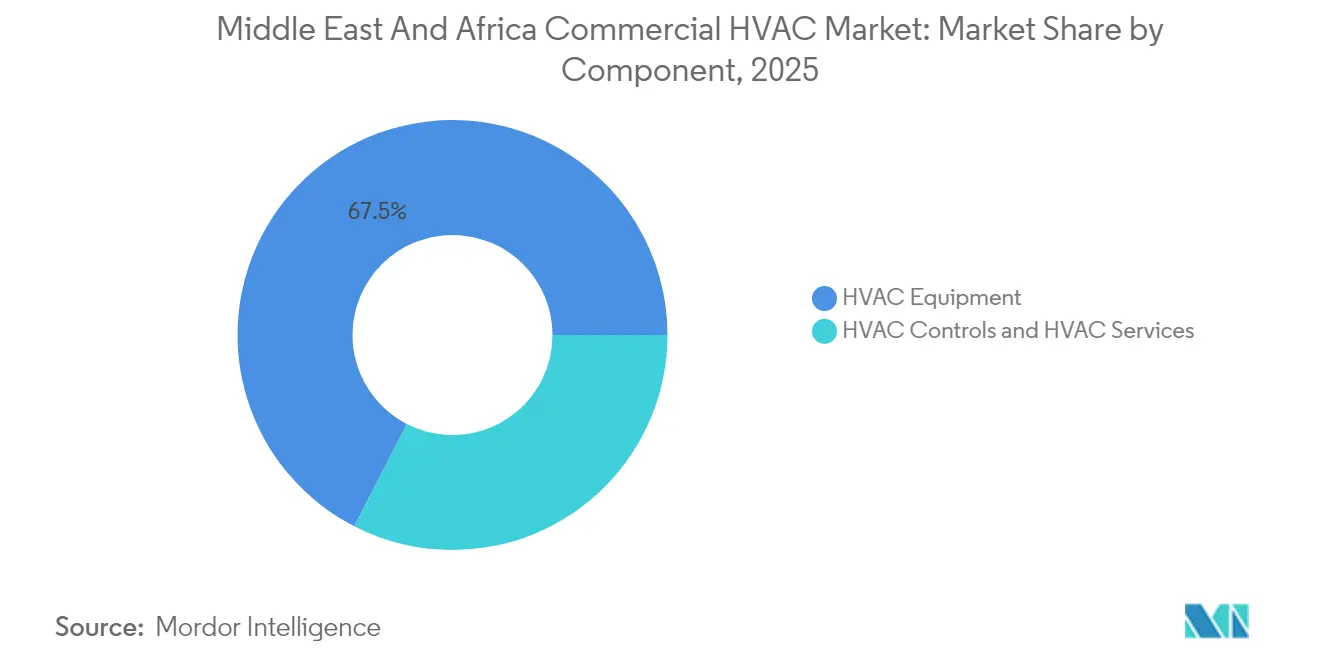
- Por componente, los equipos HVAC capturaron el 67.45 % de participación en los ingresos en 2025; los controles registraron la expansión más rápida con una CAGR del 8.74 % hasta 2031.
- Por tipo de sistema, VRF controlaba el 34.30 % de la participación de mercado de HVAC comercial en Oriente Medio y África en 2025, mientras que se prevé que la misma tecnología crezca a una CAGR del 8.21 % hasta 2031.
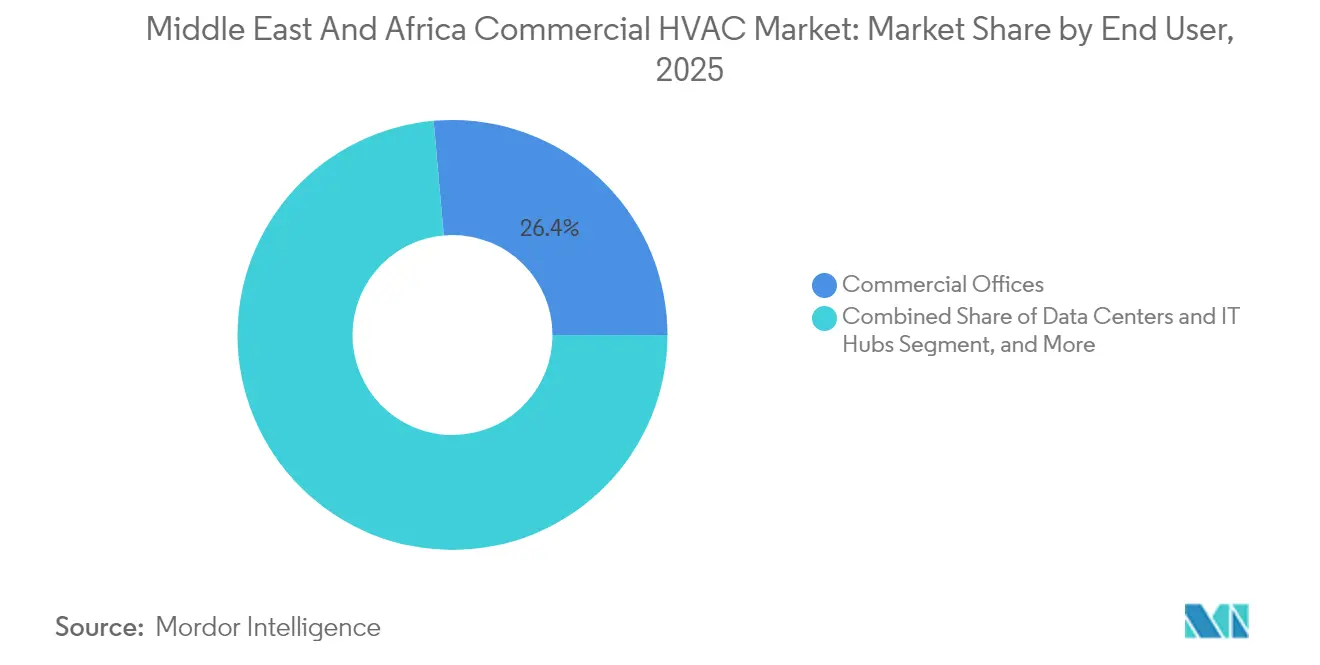
- Por usuario final, las oficinas comerciales lideraron con un 26.40 % de ingresos en 2025; los centros de datos y centros de TI registran la CAGR proyectada más alta del 7.96 % hasta 2031.
- Por ciclo de vida del edificio, los proyectos de modernización representaron el 57.10 % del tamaño del mercado de HVAC comercial de Oriente Medio y África en 2025 y avanzan a una CAGR del 8.52 % hasta 2031.
- Por países, Arabia Saudita tuvo una participación en los ingresos del 27.60 % en 2025 y sigue siendo la geografía con mayor crecimiento, con una CAGR del 8.12 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de HVAC comercial en Oriente Medio y África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la construcción de megaproyectos comerciales («gigaproyectos» en el CCG) | + 2.1% | Países del CCG, con repercusiones en Egipto | Largo plazo (≥ 4 años) |
| Normativas obligatorias de eficiencia energética (SASO, ESMA de los EAU, SANS 10400-XA de Sudáfrica) | + 1.8% | Global, con ganancias tempranas en Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica | Mediano plazo (2-4 años) |
| El auge de los centros de datos impulsa la demanda de refrigeración de precisión | + 1.5% | Núcleo del CCG, propagación al Oriente Medio y África | Corto plazo (≤ 2 años) |
| La integración de refrigeración urbana acelera la modernización centralizada de sistemas HVAC | + 1.2% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Mediano plazo (2-4 años) |
| Clústeres industriales de hidrógeno verde que requieren sistemas de climatización especializados | + 0.9% | Arabia Saudita, Emiratos Árabes Unidos, con potencial expansión a Omán | Largo plazo (≥ 4 años) |
| Los megaeventos turísticos (Expo 2030 Riad, Egipto Visión 2030) impulsan la modernización de la hostelería. | + 0.7% | Arabia Saudita y Egipto, con un impacto turístico regional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la construcción de megaproyectos comerciales (Gigaproyectos del CCG)
Un importante conjunto de proyectos de hostelería y uso mixto, impulsado por la Visión 2030 de Arabia Saudita y el clúster industrial de hidrógeno verde NEOM, está redefiniendo los requisitos de especificación. Los sistemas de refrigeración deben gestionar amplios gradientes térmicos interiores-exteriores, objetivos de humedad estrictos y funcionamiento ininterrumpido (24/7). [1] NEOM Green Hydrogen Company, “NEOM Green Hydrogen Company completa el cierre financiero”, neom.com Los desarrolladores de proyectos están favoreciendo los enfriadores modulares ensamblados en fábrica y las redes VRF que acortan los plazos de instalación y facilitan la ocupación por fases. Cada proyecto emblemático impulsa la demanda posterior de parques logísticos, campamentos para trabajadores e instalaciones para visitantes, multiplicando la oportunidad del mercado comercial de HVAC en Oriente Medio y África. Los contratos de servicio a largo plazo integrados en marcos de colaboración público-privada mejoran aún más la visibilidad de los ingresos para los fabricantes de equipos originales y los gestores de instalaciones.
Normativa obligatoria de eficiencia energética (SASO, ESMA de los EAU, SANS 10400-XA de Sudáfrica)
Los umbrales mínimos de índice de eficiencia energética estacional (SEER), los programas de reducción gradual de refrigerantes y los esquemas de etiquetado energético de edificios están acelerando la migración de equipos R-22 y R-410A a plataformas de enfriadores VRF, inverter split y de cojinetes magnéticos de alto SEER. La norma SASO 2663:2021 de Arabia Saudita ya excluye las importaciones de baja eficiencia del despacho de aduanas, mientras que el mínimo de 2.78 EER de la ESMA en los EAU aumenta la urgencia de modernización en el parque de oficinas de Dubái anterior a 2010. [2] Autoridad de Normalización y Metrología de los Emiratos, “Descripción general de la norma SASO 2663:2021”, esma.gov.ae La revisión SANS 10400-XA de Sudáfrica extiende el cumplimiento a propiedades comerciales de más de 500 m². Los fabricantes de equipos originales (OEM) que pueden armonizar los catálogos de productos en este mosaico capturan primas de precio ya que los propietarios de edificios evitan futuras sanciones por incumplimiento.
El auge de los centros de datos impulsa la demanda de refrigeración de precisión
Los operadores de hiperescala y coubicación están añadiendo más de 300 MW de carga de TI en el CCG para 2026, con incrementos de densidad de 6 kW a 12 kW por rack. Las unidades CRAC-CRAH de precisión, los intercambiadores de calor de puerta trasera y los módulos de refrigeración líquida dominan las especificaciones de licitación, ya que los servidores consumen entre 10 y 50 veces más energía por metro cuadrado que el espacio comercial convencional. Los gobiernos están ajustando las cuotas de extracción de agua, lo que impulsa sistemas adiabáticos de circuito cerrado y proyectos piloto de reutilización de efluentes de aguas residuales tratadas para compensar la extracción anual prevista de 426 2030 millones de litros para XNUMX. Por lo tanto, los pedidos de centros de datos ofrecen márgenes más altos y se mantienen aislados de las fluctuaciones macrocíclicas, ya que los servicios en la nube respaldan los objetivos de la economía digital.
La integración de refrigeración urbana acelera la modernización de sistemas HVAC
El CCG representa el 40% de la capacidad mundial de refrigeración urbana. Solo Empower, en Dubái, opera 241,272 toneladas de refrigeración y planea aumentar su penetración al 40% de la superficie construida de la ciudad para 2030. La conexión de torres antiguas a plantas centrales evita la sustitución completa del sistema interno, lo que reduce el consumo de electricidad hasta en un 50% y prolonga la vida útil de los activos a 25 años. El tratamiento regulatorio de la refrigeración urbana como un servicio público con tarifas de repercusión de costes garantiza una rentabilidad estable a largo plazo, impulsando la inversión público-privada en redes de agua fría, lo que amplía aún más la demanda de modernización en el mercado de climatización comercial de Oriente Medio y África.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto gasto de capital en equipos avanzados de alto SEER | -1.4% | Global, con un fuerte impacto en los mercados africanos sensibles a los precios | Corto plazo (≤ 2 años) |
| Presión a la baja de los precios por parte de los fabricantes de equipos originales chinos y locales | -1.1% | En toda la región MEA, particularmente intenso en Egipto, Nigeria y Kenia | Mediano plazo (2-4 años) |
| Escasez de técnicos cualificados para la puesta en marcha del control inteligente | -0.8% | En toda la región de MEA, particularmente grave en el África subsahariana | Largo plazo (≥ 4 años) |
| La escasez de agua limita la implementación de torres de enfriamiento | -0.6% | Países del CCG y regiones áridas del norte de África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto de capital en equipos avanzados de alto SEER
Los sistemas VRF, los enfriadores de cojinetes magnéticos y los sistemas split inverter requieren un 23 % más de inversión inicial que los paquetes DX convencionales, aunque reducen el costo energético del ciclo de vida en un 27 %. Las barreras de financiación siguen siendo pronunciadas en el África subsahariana, donde el 35 % de las unidades vendidas todavía utilizan refrigerante R-22. [3] Instituto Internacional de Refrigeración, “Aire acondicionado R22 ineficiente desechado en África”, iifiir.org Los prestamistas comerciales rara vez tienen en cuenta los ahorros del ciclo de vida al evaluar los préstamos, por lo que los horizontes de recuperación de la inversión superiores a tres años disuaden a los propietarios de propiedades más pequeños. Los sistemas especializados para centros de datos pueden triplicar la lista de materiales en comparación con las construcciones de oficinas estándar, lo que restringe su adopción a desarrolladores con un capital sólido hasta que bajen los precios de los equipos o se amplíen los mecanismos de financiación verde.
Escasez de técnicos cualificados para la puesta en marcha del control inteligente
Las plataformas de climatización (HVAC) nativas digitales integran sensores del IoT, puertas de enlace BACnet/IP y algoritmos de aprendizaje automático que requieren electricistas y mecánicos con dominio del software. La región enfrenta un déficit estimado de 70,000 técnicos de puesta en servicio y servicio. El programa TechVantage de Carrier busca capacitar a 100,000 personas a nivel mundial para 2030, según Carrier. Daikin está replicando esta iniciativa con academias en Costa de Marfil y Marruecos. Hasta que se fortalezcan las reservas de talento, los plazos de los proyectos continúan alargándose y los operadores de instalaciones externalizan las funciones de análisis a fabricantes de equipos originales (OEM), lo que limita la penetración a corto plazo de la climatización inteligente en el mercado de climatización comercial de Oriente Medio y África.
Análisis de segmento
Por componente: el dominio de los equipos impulsa la expansión del servicio
La categoría de equipos representó el 67.45 % del mercado de climatización comercial en Oriente Medio y África en 2025. La continua construcción de rascacielos y aeropuertos sustenta la demanda de enfriadoras de gran tonelaje, unidades de techo y condensadores VRF. Los controles, aunque solo representan el 12.5 % del gasto, registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.74 %, debido a que las actualizaciones de los códigos de construcción exigen la automatización. Los servicios de análisis predictivo están generando ingresos recurrentes, ya que los propietarios buscan reducir las paradas no planificadas entre un 15 % y un 20 %.
Los servicios de climatización (HVAC) están actualmente retrasados, pero cobran impulso gracias a los contratos con fabricantes de equipos originales (OEM) que incluyen la disponibilidad de repuestos y el diagnóstico remoto. La adquisición de EasyIO por parte de Johnson Controls amplió su conjunto de sistemas de gestión de edificios (SGE) con sede en Niagara, lo que permite a los administradores de instalaciones superponer aplicaciones de optimización propietarias. A medida que aumenta la densidad de sensores, los contratos de rendimiento basados en datos se convierten en estándar, lo que refuerza la demanda de repuestos y suscripciones de software en el mercado de accesorios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de sistema: La tecnología VRF lidera la revolución de la eficiencia
VRF obtuvo una cuota de mercado del 34.30 % en sistemas de climatización comercial en Oriente Medio y África en 2025, con un crecimiento anual compuesto (CAGR) del 8.21 %. La intensidad del consumo energético y la flexibilidad en la distribución de las tuberías otorgan a esta tecnología una ventaja en la renovación de oficinas multiinquilino. Las unidades de azotea mantienen su popularidad en el comercio minorista africano, donde los costes son un factor clave, mientras que las enfriadoras centrífugas y de cojinetes magnéticos dominan las plantas de refrigeración urbana. Las unidades split y split con conductos predominan en las renovaciones de viviendas de baja altura y pequeños comercios donde el espacio en los huecos es limitado.
Los envíos globales de VRF aumentan a medida que los fabricantes localizan la producción de unidades interiores R-32 para cumplir con los objetivos de refrigerantes de la Enmienda de Kigali. Las evaluaciones del coste del ciclo de vida de quince años en Catar confirman que el VRF ofrece un coste neto actual entre un 7 % y un 15 % menor que el agua fría a volumen constante en instalaciones de 24 horas. Las unidades interiores modulares también permiten una inversión de capital escalonada, alineada con el acondicionamiento del inquilino, lo que mejora el flujo de caja del promotor en ciclos volátiles de precios de las materias primas.
Por el usuario final: Los centros de datos aceleran la transformación de las oficinas comerciales
Las oficinas comerciales siguieron siendo el mayor consumidor, con un 26.40 % de los ingresos de 2025, pero se proyecta que el segmento de centros de datos y centros de TI registre una tasa de crecimiento anual compuesta (TCAC) del 7.96 % hasta 2031. Los clústeres de entrenamiento de IA duplican la densidad de racks, lo que impulsa a los operadores hacia la refrigeración líquida por la puerta trasera. Las aplicaciones hoteleras se benefician de la acelerada cartera de proyectos hoteleros de Arabia Saudita en los proyectos del Mar Rojo y la Puerta de Diriyah, todos los cuales requieren una VRF de alto SEER para satisfacer las métricas de confort de lujo.
La demanda institucional se mantiene resiliente: La Mezquita del Profeta de Arabia Saudita opera el sistema de refrigeración más grande del mundo (con más de 20,000 TR de capacidad en seis plantas) para mantener una temperatura interior de 23 °C durante las horas punta de peregrinación. Mientras tanto, los complejos comerciales modernizan sus sistemas de distribución con termostatos inteligentes para mantenerse dentro de los límites de eficiencia de la ESMA y acceder a tarifas de servicios públicos más bajas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Building Lifecycle: El mercado de modernización impulsa la innovación
Las actividades de modernización y reemplazo representaron el 57.10 % del gasto en 2025 y superarán la capacidad de las nuevas construcciones con una tasa de crecimiento anual compuesta (TCAC) del 8.52 %. La Estrategia Energética de Dubái para 2050 exige que los activos existentes reduzcan el consumo de electricidad en un 40 %, lo que impulsa a los propietarios a sustituir las unidades de tratamiento de aire de volumen constante por cajas VAV digitales conectadas a análisis en la nube.
La conectividad de refrigeración urbana reduce el espacio ocupado por las salas de máquinas y libera espacio alquilable, un incentivo atractivo a medida que se reduce la producción en las torres principales de los distritos comerciales. Las renovaciones inteligentes emplean auditorías energéticas ASHRAE Nivel II para evaluar los variadores de velocidad, la funcionalidad de respuesta a la demanda y la integración de energía solar térmica, lo que mejora el Valor Actual Neto sin grandes intervenciones estructurales. A medida que las etiquetas de eficiencia se integren en las métricas de valoración, se espera que la inversión en renovaciones siga siendo la columna vertebral del mercado de HVAC comercial en Oriente Medio y África.
Análisis geográfico
Mercado de sistemas HVAC comerciales del CCG
Arabia Saudita generó el 27.60 % del gasto total en 2025 y se prevé que crezca un 8.12 % CAGR hasta 2031, impulsado por los megaproyectos Visión 2030 y la aplicación de los criterios energéticos de SASO. Emiratos Árabes Unidos sigue su ejemplo a medida que amplía su capacidad de refrigeración urbana; la planta récord de Empower respalda las ambiciones de alcanzar una penetración del 40 % para 2030. Catar, Kuwait y Baréin mantienen una demanda estable gracias a programas aeroportuarios y ferroviarios vinculados a las agendas de diversificación.
Mercado africano de sistemas de climatización comercial
En el norte de África, el sistema egipcio de certificados energéticos para edificios aporta transparencia y atrae inversión extranjera directa al sector hotelero y a polígonos industriales ligeros. Sudáfrica lidera la adopción en el África subsahariana gracias a la mitigación de cortes de suministro mediante enfriadores de alto SEER e hibridación solar en tejados. Nigeria, Kenia y Marruecos emergen como oportunidades de nivel medio, ya que la urbanización impulsa la construcción de oficinas y centros comerciales, aunque las decisiones de compra siguen siendo sensibles al precio.
Mercado de sistemas HVAC comerciales de Oriente Medio y África
La escasez de agua se superpone al mosaico geográfico. Los centros de datos del Golfo están implementando un programa piloto de efluentes de aguas residuales tratadas para torres de evaporación, reduciendo el consumo de agua dulce en un 27 % sin pérdida de eficiencia. Por lo tanto, los fabricantes de equipos originales (OEM) que combinan paquetes de enfriadores de bajo consumo de agua y controles adaptativos obtienen una ventaja competitiva en el mercado comercial de HVAC en Oriente Medio y África.
Panorama competitivo
El mercado sigue estando moderadamente fragmentado; los cinco principales fabricantes poseen aproximadamente el 45 % de la cuota de mercado combinada, lo que se traduce en una concentración de mercado de 6. Johnson Controls, Daikin y Carrier aprovechan carteras integradas verticalmente y una trayectoria de servicio de varias décadas. La adquisición por parte de Bosch del negocio residencial y comercial ligero de Johnson Controls por 8.1 millones de dólares marca una estrategia de inversión hacia sistemas comerciales premium en regiones de alto crecimiento.
Líderes regionales como Zamil Air Conditioners y Al Salem Johnson Controls optimizan sus equipos para la entrada de polvo de arena y temperaturas ambiente de 55 °C, protegiendo así su participación en las licitaciones gubernamentales del Golfo. La diferenciación tecnológica está convergiendo hacia productos digitales de bajo PCA; el lanzamiento de la bomba de calor R-290 de Trane incorpora a su portafolio unidades de propano con cero ODP y ≤3 PCA.
Las alianzas estratégicas diversifican el acceso a los canales: la alianza de Daikin con Softlogic fortalece la distribución comercial en los EAU, mientras que la adquisición del calentador de agua OSO por parte de LG completa la oferta integrada de agua caliente sanitaria y bombas de calor. Los fabricantes de equipos originales (OEM) combinan cada vez más financiación, garantías de rendimiento energético y formación de operadores para cerrar contratos de servicio plurianuales en el mercado de climatización comercial de Oriente Medio y África.
Líderes de la industria de HVAC comercial en Oriente Medio y África
Industrias Daikin, Ltd.
Lennox Internacional Inc.
Robert Bosch GmbH
Johnson Controls Internacional plc
Corporación Global Carrier
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: Bosch completó su adquisición por USD 8.1 millones de los negocios de HVAC residenciales y comerciales ligeros de Johnson Controls, duplicando los ingresos anuales de HVAC e impulsando la exposición a corredores de crecimiento comercial.
- Julio de 2025: Trane Technologies registró reservas en EMEA por USD 704.7 millones, un aumento del 5 %, y aumentó la previsión de ingresos para 2025 al 9 % debido a la fuerte demanda de HVAC sostenible.
- Julio de 2025: LG Electronics adquirió el especialista noruego en calentadores de agua OSO para integrar tanques de agua caliente de acero inoxidable con sistemas de bombas de calor a nivel mundial.
- Abril de 2025: Trane registró pedidos por USD 720.7 millones en EMEA, lo que garantiza una relación pedido-facturación del 130 % que subraya la resiliencia de la demanda comercial.
Alcance del informe del mercado de HVAC comercial en Oriente Medio y África
El informe rastrea los ingresos acumulados mediante la venta de equipos y servicios comerciales de HVAC por parte de varios actores en el mercado de Medio Oriente y África. El informe también rastrea los parámetros clave del mercado, los factores de influencia subyacentes en el crecimiento y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento entre 2024 y 2029. El alcance del informe abarca el tamaño del mercado y los pronósticos para los distintos segmentos del mercado.
El mercado de HVAC comercial de Oriente Medio y África está segmentado por tipo de componente (equipos HVAC [equipos de calefacción y aire acondicionado/ventilación] y servicios de HVAC), usuario final (hotelería, edificios comerciales, edificios públicos y otros) y país ( Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Equipo de climatización |
| Controles de climatización |
| Servicios HVAC |
| Sistemas de flujo de refrigerante variable (VRF) |
| Unidades empaquetadas y de techo |
| Enfriadores y AHU/FCU |
| Sistemas divididos y divididos con conductos |
| Hospitalidad y ocio |
| Oficinas Comerciales |
| Instalaciones de atención sanitaria y ciencias de la vida |
| Centros de datos y centros de TI |
| Centros comerciales y minoristas |
| Edificios públicos e institucionales |
| Otros usuarios finales |
| Instalaciones de nueva construcción |
| Modernización y sustitución |
| Emiratos Árabes Unidos |
| Saudi Arabia |
| Qatar |
| Kuwait |
| Omán |
| Bahrain |
| Sudáfrica |
| Egipto |
| Otros Países |
| Por componente (valor) | Equipo de climatización |
| Controles de climatización | |
| Servicios HVAC | |
| Por tipo de sistema | Sistemas de flujo de refrigerante variable (VRF) |
| Unidades empaquetadas y de techo | |
| Enfriadores y AHU/FCU | |
| Sistemas divididos y divididos con conductos | |
| Por usuario final | Hospitalidad y ocio |
| Oficinas Comerciales | |
| Instalaciones de atención sanitaria y ciencias de la vida | |
| Centros de datos y centros de TI | |
| Centros comerciales y minoristas | |
| Edificios públicos e institucionales | |
| Otros usuarios finales | |
| Por ciclo de vida del edificio | Instalaciones de nueva construcción |
| Modernización y sustitución | |
| Por país | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Qatar | |
| Kuwait | |
| Omán | |
| Bahrain | |
| Sudáfrica | |
| Egipto | |
| Otros Países |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de HVAC comercial de Oriente Medio y África?
El mercado ascenderá a 1.27 millones de dólares en 2026 y se proyecta que alcance los 1.81 millones de dólares en 2031.
¿Qué país lidera la demanda regional?
Arabia Saudita representa el 27.60% del gasto de 2025 y se prevé que registre la CAGR más rápida del 8.12% hasta 2031.
¿Por qué los sistemas VRF están creciendo rápidamente?
VRF reduce el consumo de electricidad hasta en un 52% en climas cálidos y secos y, por lo tanto, asegura la CAGR más alta del 8.21% entre los tipos de sistemas.
¿Qué impulsa el predominio de la modernización?
Las regulaciones obligatorias de SEER y refrigerantes, además de la conectividad de refrigeración urbana, hacen que las obras de modernización representen el 57.10 % de los ingresos de 2025, con un aumento del 8.52 % CAGR.
¿Cómo afecta la refrigeración urbana a la demanda de HVAC?
Las plantas centrales reducen el consumo de energía a nivel de edificio hasta en un 50% y extienden la vida útil de los equipos, lo que impulsa las actualizaciones de control inteligente y enfriadores en torres conectadas.


