

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
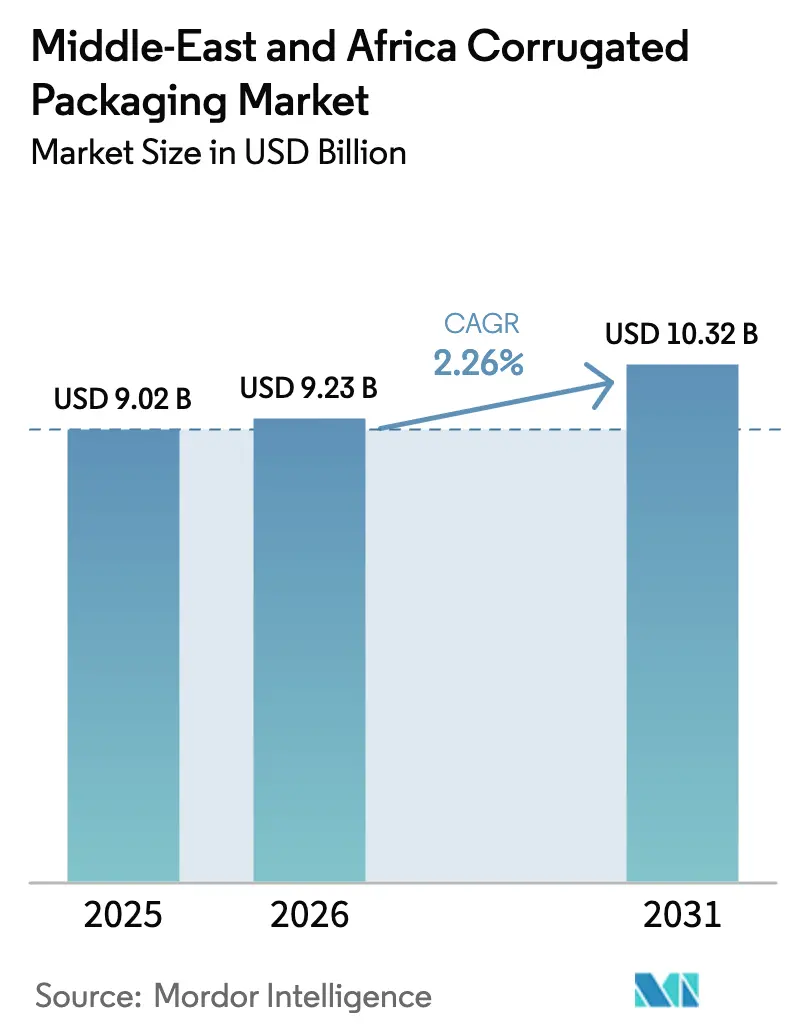
| Tamaño del mercado (2026) | USD 9.23 mil millones |
| Tamaño del mercado (2031) | USD 10.32 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.26% CAGR |
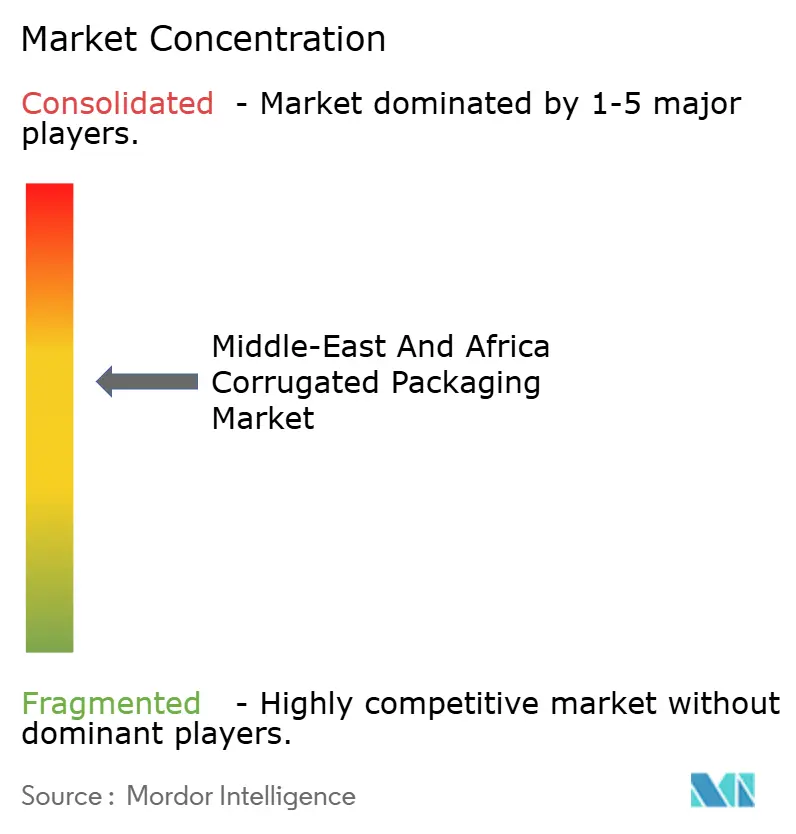
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de embalajes de cartón ondulado en Oriente Medio y África realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de embalajes de cartón ondulado en Oriente Medio y África se expandirá de 9.02 millones de dólares en 2025 y 9.23 millones de dólares en 2026 a 10.32 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 2.26 % entre 2026 y 2031. Esta trayectoria revela un cambio estratégico a medida que los convertidores se orientan hacia una logística de comercio electrónico digital, marcos de responsabilidad extendida del productor y rutas comerciales vinculadas al AfCFTA. Los propietarios de marcas locales exigen calidades de cartón que equilibren la eficiencia hídrica con la reciclabilidad, mientras que los minoristas en línea de rápido crecimiento en Arabia Saudí, Emiratos Árabes Unidos, Egipto y Sudáfrica impulsan a los convertidores a invertir en diseños troquelados y sustratos de microcanal. La industria pesada, los exportadores de productos frescos y los incentivos gubernamentales para el reciclaje de circuito cerrado influyen aún más en las decisiones de compra. Las estrategias competitivas se basan en la integración regresiva en la capacidad de producción de papel kraft, la adopción de la impresión digital para micro tiradas y alianzas con empresas de gestión de residuos que aseguren la fibra reciclada.
Conclusiones clave del informe
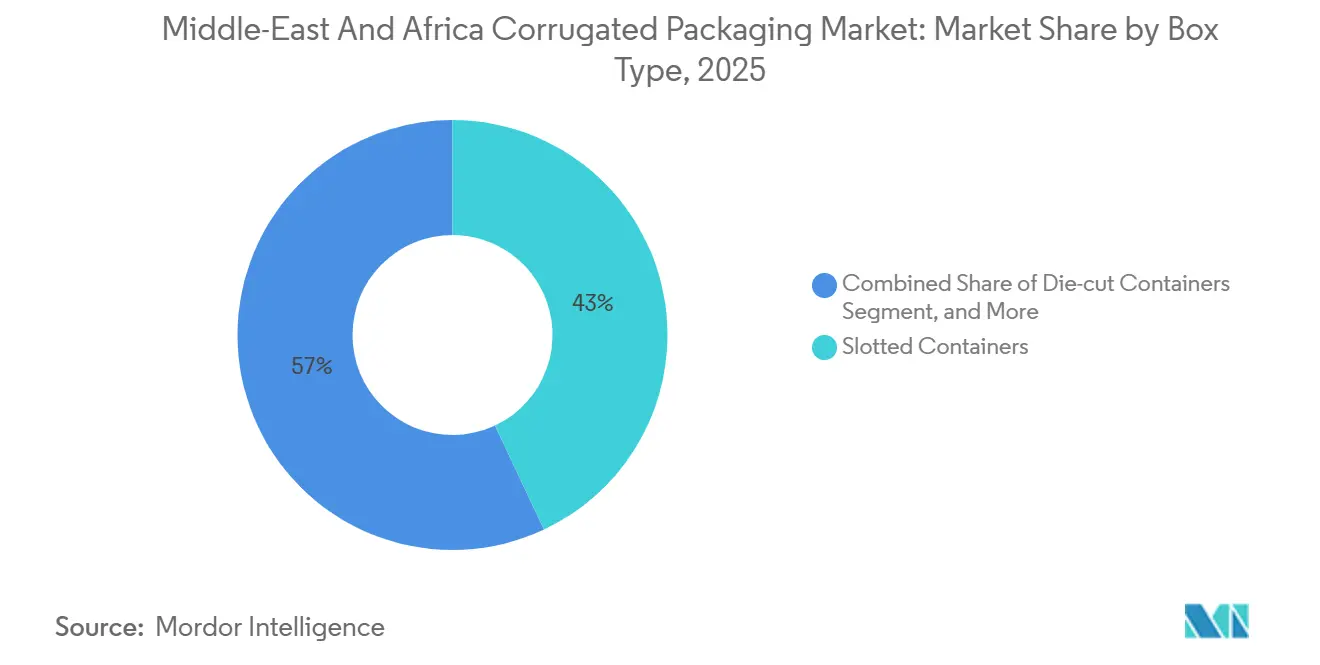
- Por tipo de caja, los contenedores ranurados lideraron con una participación de ingresos del 43.0 % en 2025; se prevé que los contenedores troquelados aumenten a una CAGR del 3.11 % hasta 2031.
- Por tipo de cartón, el cartón de pared simple representó el 48.2 % de la cuota de mercado de embalajes de cartón ondulado en Oriente Medio y África en 2025, mientras que el cartón de pared triple está avanzando a una CAGR del 3.89 % hasta 2031.
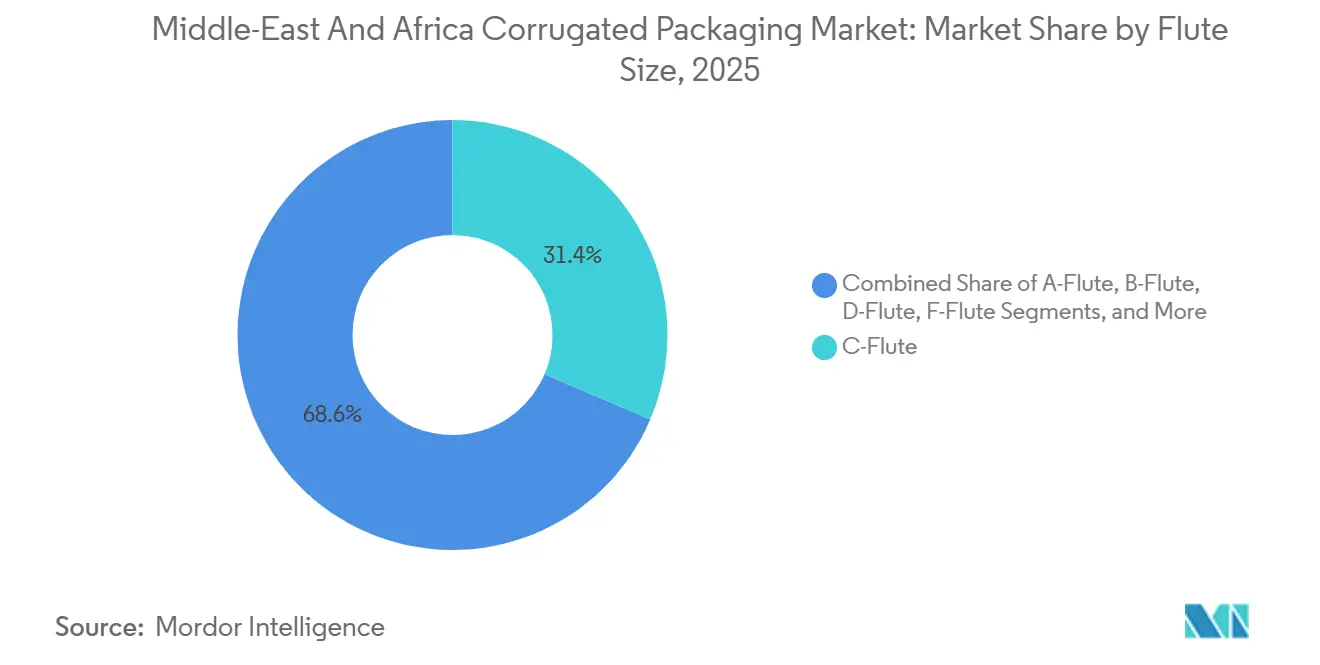
- Por tamaño de flauta, la flauta C capturó una participación del 31.4 % en 2025, y se proyecta que la flauta F crecerá a una CAGR del 2.85 % hasta 2031.
- Por usuario final, el segmento de alimentos representó el 24.6 % del tamaño del mercado de envases de cartón ondulado de Medio Oriente y África en 2025; el comercio electrónico y la venta minorista se están expandiendo a una CAGR del 2.78 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de embalajes de cartón ondulado en Oriente Medio y África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge del comercio electrónico impulsa el embalaje de última milla | + 0.80% | Núcleo del CCG (Arabia Saudita, Emiratos Árabes Unidos), Egipto, Sudáfrica | Corto plazo (≤ 2 años) |
| Rápida expansión de los bienes de consumo de alta rotación y del comercio minorista organizado | + 0.60% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Nigeria, Sudáfrica | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para la fabricación y el reciclaje locales | + 0.50% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Sudáfrica | Mediano plazo (2-4 años) |
| Crecimiento de la logística de productos frescos orientada a la exportación | + 0.40% | Marruecos, Egipto, Sudáfrica, Kenia | Largo plazo (≥ 4 años) |
| Aumento del comercio interafricano en el marco del AfCFTA | + 0.30% | Panafricano, avances tempranos en África Oriental y África Austral | Largo plazo (≥ 4 años) |
| Adopción de la impresión digital para micromarcas | + 0.20% | CCG, Egipto, Sudáfrica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
El auge del comercio electrónico impulsa el embalaje de última milla
El comercio minorista en línea en la región se expandió un 30 % en 2024, lo que impulsó la demanda de cajas troqueladas que reducen los costos de peso volumétrico y resisten el manejo de logística inversa. [1] Grupo del Banco Mundial, “Panorama general de Oriente Medio y África del Norte”, worldbank.org La adopción de pagos digitales en Arabia Saudita aumentó la penetración del comercio electrónico en las ciudades de nivel 2, lo que llevó a los convertidores a especificar perfiles de flauta F y microflauta para obtener ahorros de material del 20 al 30 %. [2] Autoridad Monetaria de Arabia Saudita, “Datos del sector minorista”, sama.gov.sa En los Emiratos Árabes Unidos, los mercados transfronterizos requieren gráficos multilingües a prueba de manipulaciones, lo que intensifica el interés en la impresión digital de datos variables. [3] Ministerio de Economía de los EAU, “Informes de desempeño económico”, moec.gov.ae Las prensas híbridas en línea mostradas en drupa 2024 permiten tiradas de 500 unidades, lo que permite a las micro marcas personalizar gráficos sin tiempos de entrega de planchas. En conjunto, estos cambios llevan a los convertidores a reestructurar sus equipos para ciclos de pedidos más cortos, flautas más estrechas y códigos QR interactivos que también funcionan como portales de devoluciones.
Rápida expansión de los bienes de consumo de alta rotación y del comercio minorista organizado
Las cadenas de hipermercados en Arabia Saudita, los Emiratos Árabes Unidos y Egipto se están expandiendo a ciudades secundarias donde las temperaturas de verano superan los 45 °C. Los transportistas de cartón ondulado deben cumplir con el etiquetado de la Autoridad Saudita de Alimentos y Medicamentos, incluir texto en árabe y soportar la distribución en ambientes con alta humedad. La modernización del sector de la alimentación en Egipto impulsa el uso de cartón apto para uso alimentario con certificación ISO 22000. Nigeria, si bien presenta perspectivas prometedoras, se enfrenta a la congestión portuaria y las fluctuaciones monetarias que limitan la inversión en la cadena de frío. Aun así, se prevé que la producción de envases de papel del Consejo de Cooperación del Golfo alcance los 12.8 millones de dólares estadounidenses para 2032, lo que indica una demanda sostenida impulsada por el sector minorista. [4] Secretaría de la GSO, “Perspectivas del mercado de envases de papel del CCG”, gso.org.sa
Incentivos gubernamentales para la fabricación y el reciclaje locales
El impuesto EPR de Egipto, de 37.5 EGP por kilogramo, sobre los envases no reciclados, aumenta los costos de descarga de las importaciones de fibra virgen, favoreciendo a las fábricas locales con líneas de producción con contenido reciclado. Las normas EPR de Kenia, vigentes en mayo de 2025, obligan a las marcas a suscribir programas de recolección, lo que impulsa la demanda de cartón corrugado embalado y de fácil repulpado. El programa piloto de Dubái impulsa la desviación del 75 % de los vertederos para 2030, recompensando a los transformadores que garanticen la fibra reciclada y una logística de ciclo cerrado. La Visión 2030 de Arabia Saudí vincula la asignación de agua al reciclaje de ciclo cerrado; WASCO recolectó 500,000 toneladas de papel en 2024, reduciendo la dependencia de la fibra virgen.
Crecimiento de la logística de productos frescos orientada a la exportación
Sudáfrica envió 31.75 millones de cajas de cítricos a compradores de Oriente Medio durante la temporada 2023-2024, lo que requirió cartón corrugado ventilado y resistente a la humedad que preserve la integridad de la cadena de frío. Marruecos y Egipto exportan bayas y dátiles a la Unión Europea en cajas de cartón enceradas con revestimiento de atmósfera modificada. El limitado almacenamiento en frío de Kenia retrasa la adopción de cajas avanzadas; sin embargo, las preferencias arancelarias del AfCFTA incentivan la inversión en contenedores duraderos de triple pared para camiones transfronterizos. Los convertidores que se centran en la logística de productos agrícolas suelen incluir etiquetas RFID para la trazabilidad, una característica cada vez más solicitada por los importadores de la UE.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en la oferta y los precios del papel Kraft | -0.40% | Egipto, Nigeria, Kenia y mercados más pequeños del Golfo | Corto plazo (≤ 2 años) |
| Competencia de los envases de plástico flexible | -0.30% | Nigeria, Kenia y mercados más pequeños del norte de África | Mediano plazo (2-4 años) |
| Riesgo logístico de materias primas dependiente de la importación | -0.20% | Egipto, Nigeria, Kenia | Corto plazo (≤ 2 años) |
| Regulaciones de los molinos impulsadas por la escasez de agua | -0.10% | Arabia Saudita, Emiratos Árabes Unidos, Egipto | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en la oferta y los precios del papel Kraft
Egipto importa el 60 % de su papel kraft, por lo que una caída del 10 % del tipo de cambio libra-euro en 2024 elevó los costos de desembarque de forma equivalente. Los convertidores nigerianos se enfrentaron a recargos del 15 % al 20 % vinculados a la depreciación del naira y la congestión del puerto de Lagos. Las desviaciones del Mar Rojo extendieron los plazos de entrega en Kenia de 30 a 50 días, lo que obligó a sustituir la fibra reciclada, lo que comprometía la resistencia al estallido. Inversiones como la expansión de la planta de Middle East Paper Company, valorada en 1.78 millones de SAR, buscan compensar dicha volatilidad mediante la capacidad regional.
Competencia de los envases de plástico flexible
Las bolsas flexibles pesan entre un 40 % y un 50 % menos que las cajas de cartón corrugado comparables, una ventaja decisiva en mercados con altos costos logísticos como Nigeria y Kenia. Las prohibiciones de plásticos de un solo uso en Nigeria, Etiopía y Ghana están impulsando la sustitución, pero la aplicación inconsistente de las normas mantiene a los plásticos en juego. Los productores del Golfo presionan para obtener extensiones de transición, mientras que las líneas de bolsas listas para impresión digital cortejan a los comercializadores de bienes de consumo de alta rotación con gráficos de alto brillo. Los convertidores de cartón corrugado deben mantener el atractivo visual e invertir en recubrimientos de barrera para defender su cuota de mercado.
Análisis de segmento
Por tipo de caja: Contenedores troquelados que permiten un ajuste personalizado para el comercio electrónico
Los contenedores ranurados mantuvieron una participación del 43.0 % en el mercado de embalajes de cartón ondulado de Oriente Medio y África en 2025, lo que demuestra su rentabilidad y compatibilidad con las formadoras de cajas. Siguen siendo la opción preferida para envíos de alimentos y bebidas de gran volumen en Arabia Saudí, Emiratos Árabes Unidos, Egipto y Sudáfrica. Sin embargo, los contenedores troquelados registraron una tasa de crecimiento anual compuesta (TCAC) del 3.11 % hasta 2031, superando al mercado general de embalajes de cartón ondulado de Oriente Medio y África. Las plataformas de comercio electrónico exigen embalajes a medida que reducen el espacio vacío y los costes por peso dimensional, a la vez que mejoran el momento de desempaquetado. Los sistemas de impresión digital en línea presentados en drupa 2024 permiten a los convertidores añadir gráficos con códigos QR en tiradas de tan solo 500 unidades, cumpliendo con la estética de las micromarcas sin retrasos en el mecanizado. Las carpetas de cinco paneles facilitan la exportación de prendas de vestir en paquetes planos, mientras que las cajas telescópicas se utilizan para repuestos de automóviles y maquinaria pesada, donde la construcción en dos piezas garantiza la resistencia al aplastamiento. Las cajas Bliss y los contenedores autoerigibles se ubican en canales específicos de productos farmacéuticos y electrónicos que valoran la evidencia de manipulación, la amortiguación y el cumplimiento rápido.
Se proyecta que el tamaño del mercado de embalajes de cartón ondulado para diseños troquelados en Oriente Medio y África se expandirá de forma constante a medida que se profundicen las redes de última milla. Los convertidores en las ciudades del Consejo de Cooperación del Golfo están incorporando líneas de troquelado láser que optimizan la tolerancia al pliegue, lo que permite solapas autoblocantes que reducen el uso de cinta adhesiva. Este cambio de ingeniería también se alinea con las normas de responsabilidad extendida del productor que penalizan el relleno no reciclable. Como resultado, la adopción del troquelado aumentará con mayor rapidez en los mercados donde confluyen los pagos digitales, la logística inversa y la penetración de los teléfonos inteligentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de tablero: el tablero de triple pared sube gracias a las exportaciones de productos pesados
El cartón de pared simple representó el 48.2 % de la cuota de mercado de embalajes de cartón ondulado en Oriente Medio y África en 2025. Su resistencia al estallido de 200-300 psi, suficiente para la distribución de comestibles a temperatura ambiente, y su superficie lisa e imprimible lo convierten en el producto estrella en las líneas de alimentación, bebidas y bienes de consumo de alta rotación (FMCG). El cartón de doble pared es compatible con productos electrónicos y electrodomésticos de peso medio, ofreciendo 400-500 psi a la vez que reduce el peso en comparación con las cajas de madera. El cartón de triple pared, con más de 1,000 psi, muestra el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 3.89 %, impulsado por el comercio transfronterizo de maquinaria y productos químicos del AfCFTA. El tamaño del mercado de embalajes de cartón ondulado de triple pared en Oriente Medio y África se acelerará a medida que los exportadores busquen alternativas más ligeras y sin fumigación a las cajas de madera. La quinta máquina de Middle East Paper Company está diseñada para revestimientos de alta resistencia, lo que indica que las fábricas regionales esperan una demanda sostenida de capacidad de triple pared. El tablero de fibra sólida, a pesar de su máxima rigidez, queda relegado a la electrónica de alto valor debido a su peso superior.
Los corredores africanos, sensibles a los precios, podrían resistir inicialmente el sobrecosto del 30-40 % del triple muro; sin embargo, el análisis del costo total en destino muestra que el ahorro en flete y la reducción de daños compensan el gasto inicial. Las mejoras de la carretera Transsaheliana y las conexiones ferroviarias en el Cuerno de África resaltarán aún más la ventaja de durabilidad del triple muro en entornos de manejo exigente.
Por tamaño de flauta: la flauta F captura categorías sensibles a la carga
La flauta C, con una participación del 31.4 % en 2025, equilibra la amortiguación y la capacidad de impresión, consolidando los mercados verticales de alimentación y bebidas. La flauta B optimiza los productos enlatados y las bebidas embotelladas, donde el número de cajas por hoja impulsa la rentabilidad. La flauta E y la flauta F ultrafina se dirigen a los sectores de la electrónica, la cosmética y los textiles de alta rotación. La tasa de crecimiento anual compuesta (TCAC) del 2.85 % de la flauta F supera la del mercado general de envases de cartón ondulado de Oriente Medio y África, impulsada por los importadores de electrónica de consumo de Dubái y los exportadores de productos de cuidado personal de Egipto, que valoran la reducción del peso dimensional. El lanzamiento de la microflauta de Metsä Board en 2024 demuestra la viabilidad técnica de las paredes delgadas resistentes a la humedad. La flauta A persiste en cerámica y vidrio frágiles, mientras que las flautas N y K emergentes se utilizan en perfiles de amortiguación especializados.
La impresión digital de serigrafía fina se integra a la perfección con las superficies de microcanal, lo que permite una resolución de 150 líneas por pulgada que rivaliza con la de los envases plegables. Esta capacidad ofrece a las marcas un margen de maniobra para su comercialización sin tener que migrar a envases de cartón sólido blanqueado con sulfato, más costosos. En consecuencia, las microcanales experimentarán la adopción más rápida donde convergen la economía unitaria y la estética de la marca.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: el comercio minorista en línea supera al de alimentos para adultos
La categoría de alimentos mantuvo una participación del 24.6 % en 2025, impulsada por el crecimiento poblacional, los formatos urbanos de supermercados y el cumplimiento de la norma ISO 22000. Los transportistas de bebidas confían en separadores reforzados para evitar la rotura de botellas en la cadena logística de alta temperatura del Golfo. Sin embargo, el comercio electrónico y la venta minorista, con un crecimiento del 2.78 % CAGR, emergerán como el motor de crecimiento fundamental para el mercado de embalajes de cartón ondulado en Oriente Medio y África. A medida que las plataformas digitales escalan, los convertidores deben integrar tiras desprendibles listas para devoluciones y numeración inteligente de etiquetas para adaptarse a los flujos inversos. Las marcas de electrónica de consumo adoptan flautas E y F, combinando recubrimientos de descarga electrostática con un calibre estrecho para reducir los costos de transporte aéreo. Los especialistas en marketing de cuidado personal aprovechan el cartón ondulado impreso digitalmente para un desempaquetado atractivo para los influencers; los gráficos variables incorporan mensajes de sostenibilidad que resuenan con los compradores de la Generación Z.
Los exportadores industriales y químicos cambian las cajas de madera por cajas de triple pared para cumplir con las normas de no fumigación y reducir drásticamente el peso de la carga. La agricultura y los productos frescos dependen de cajas ventiladas revestidas con cera o polímeros para mantener la frescura del mercado de cítricos y bayas. Otros sectores, como el farmacéutico, el textil y los materiales de construcción, mantienen una demanda estable, pero menor, vinculada al gasto en infraestructura y salud en todo el continente.
Análisis geográfico
Mercado de envases corrugados de Oriente Medio
Arabia Saudita y los Emiratos Árabes Unidos lideran el cuadrante de Oriente Medio del mercado de embalajes de cartón ondulado en Oriente Medio y África, impulsados por la modernización del comercio minorista, la adopción del comercio electrónico y los incentivos de fabricación de la Visión 2030. Las ventas minoristas saudíes alcanzaron los 85 000 millones de dólares en 2024, lo que requirió cajas de cartón ranuradas estandarizadas que resistieran el almacenamiento a 45 °C durante el verano. Los Emiratos Árabes Unidos, un nexo de reexportación, envían productos en cajas de cartón ondulado a África Oriental y el Sur de Asia, por lo que las cajas deben cumplir con los códigos aduaneros multijurisdiccionales. La capacidad de Middle East Paper Company, que se duplicará hasta alcanzar las 900 000 toneladas anuales para 2027, subraya el impulso de Riad hacia la sustitución de importaciones. Turquía conecta la demanda europea y del Golfo, pero se enfrenta a fluctuaciones cambiarias que incentivan la inversión. Omán, Kuwait, Baréin y Jordania representan segmentos más pequeños pero estables, impulsados por la expansión demográfica y los incentivos de las zonas francas logísticas.
Mercado africano de envases de cartón ondulado
Los principales mercados de África son Egipto y Sudáfrica. La expansión de Mondi, con un valor de 5.5 millones de libras egipcias, en Sadat City aprovecha la proximidad de Egipto a las rutas mediterráneas y a los sectores de bienes de consumo de alta rotación del norte de África. El recargo EPR de Egipto impulsa a los convertidores hacia el cartón liner nacional, reduciendo en un 60 % la exposición a las importaciones de cartón kraft. La cadena de cítricos de Sudáfrica envió 31.75 millones de cajas de cartón a compradores del CCG en la temporada 2023-2024, lo que validó la demanda de cajas de cartón aptas para la cadena de frío. El potencial de Nigeria se ve parcialmente limitado por los retrasos en los puertos y la volatilidad del naira; sin embargo, las prohibiciones de plástico de enero de 2025 ofrecen un impulso al cartón corrugado. Kenia, Etiopía y Ghana siguen con las normas EPR y las prohibiciones de plástico que aceleran la sustitución del papel, aunque su aplicación varía según el país. Marruecos aprovecha la demanda de productos de la UE, envasando bayas en cajas de cartón con etiquetas RFID y revestimiento de cera para cumplir con los controles fitosanitarios. Las inversiones de Middle East Paper Company en Zimbabwe, Malawi y Mozambique revelan confianza en que las rutas del AfCFTA elevarán la demanda localizada de cartón en los estados sin litoral del África meridional.
Panorama regulatorio
La normativa en Oriente Medio y África se está volviendo más estricta en lo que respecta a los residuos de envases, la trazabilidad del contenido reciclado y el cumplimiento de las normas para el contacto con alimentos, lo que aumenta las obligaciones prácticas para los usuarios y transformadores de envases de cartón ondulado. Kenia implementó la Ley de Gestión Sostenible de Residuos (Aviso Legal n.º 176 de 2024) el 5 de mayo de 2025, transfiriendo la responsabilidad de la recogida y el reciclaje a los productores e importadores. Egipto también introdujo medidas vinculadas a la Responsabilidad Extendida del Productor (REP) (incluidos programas que afectan a las bolsas de la compra) en marzo de 2025, aumentando el coste de los formatos de envase no reciclados y fomentando soluciones locales basadas en fibras reciclables.
Los organismos de normalización y los reguladores sectoriales añaden otra capa de cumplimiento. En el CCG, las normas GSO se aplican con distintos grados de obligatoriedad en Arabia Saudita, Emiratos Árabes Unidos, Kuwait y Qatar, y la supervisión del etiquetado y la aplicación corre a cargo de organismos como la Autoridad Saudita de Alimentos y Medicamentos (SFDA) y los organismos de normalización de los Emiratos Árabes Unidos (incluidos los marcos relacionados con ESMA). En África Oriental, la Comunidad de África Oriental (CAO) notificó a la OMC en abril y mayo de 2025 las normas adoptadas para envases en contacto con alimentos, mientras que instituciones nacionales como la Organización Egipcia de Normalización y Calidad (EOS) y el Instituto de Normas Etíopes (IES) siguen siendo fundamentales para las pruebas, el etiquetado y la coordinación de los comités técnicos (participación de ISO/ARSO/AIDMO).
Análisis de la cadena de valor
La cadena de valor regional del cartón ondulado comienza con la recolección de papel reciclado y fibra virgen o cartón kraft importado, luego pasa por fábricas de cartón para embalaje, onduladoras (plantas de láminas) y conversión (impresión, troquelado, plegado y encolado), seguida de la distribución a usuarios finales como la industria alimentaria, el comercio minorista de bienes de consumo de alta rotación, el comercio electrónico y la logística de productos orientados a la exportación. El riesgo de suministro se concentra en la fase inicial de la cadena, ya que varios mercados siguen dependiendo de las importaciones de cartón kraft y están expuestos a interrupciones en el transporte y volatilidad cambiaria. Esto hace que la capacidad local de producción de cartón liner y los flujos estables de fibra reciclada sean más importantes, incluyendo la ampliación de la recolección de papel reciclado en Arabia Saudita a través de WASCO.
En la fase posterior de la cadena de valor, los convertidores se diferencian mediante plazos de entrega cortos, capacidad para microflautas e impresión de gráficos de alta calidad. Además, cada vez más, combinan estas capacidades con la documentación de cumplimiento para aplicaciones en contacto con alimentos y los informes de contenido reciclado exigidos por las tarjetas de puntuación ESG de los propietarios de marcas. La presencia operativa de los principales actores ilustra cómo los requisitos del mercado final dan forma a la ejecución: Arabian Packaging opera la producción de cartón ondulado en Dubái, además de tener una presencia más amplia en Oriente Medio, África y el sur de Asia; y Queenex Corrugated Carton Factory opera una planta de 10 000 m² en Mussafah, Abu Dabi, para producir RSC, bandejas y cajas telescópicas. A medida que los equipos de compras optimizan el peso del flete y reducen los componentes no reciclables, las capacidades de conversión, como la impresión multicolor, el troquelado y el diseño adaptado al producto, se han vuelto más importantes para fidelizar a los clientes en la distribución minorista y transfronteriza.
Panorama competitivo
El mercado de embalajes de cartón ondulado en Oriente Medio y África presenta una concentración moderada. Las multinacionales Mondi, Smurfit Kappa e International Paper combinan economías de escala con capacidad integrada de kraft. Los líderes regionales, Middle East Paper Company, INDEVCO, Obeikan, Arabian Packaging y Napco, aprovechan la agilidad, los idiomas locales y el conocimiento de la normativa. La expansión gradual de Mondi, con un coste de 180 millones de dólares, en Sadat City se centra en el cartón liner de grado alimentario para puntos de venta en el norte de África y la UE. La línea de Middle East Paper Company, con un coste de 1.78 millones de SAR, aspira a una cuota del 30 % para Arabia Saudí y a las exportaciones a África Oriental, abastecida en parte por la cosecha de fibra recuperada de 500,000 toneladas de WASCO. Los gravámenes de responsabilidad extendida del productor en Egipto, Kenia y Dubái penalizan los plásticos de un solo uso, lo que posiciona a los integradores de cartón ondulado con capacidad de reciclaje para obtener ganancias de cuota de mercado.
Las oportunidades de espacio en blanco incluyen la impresión digital para micromarcas, cajas troqueladas adaptadas al comercio electrónico y cartón de triple pared que sustituye a las cajas de madera en los corredores del AfCFTA. Las plantas del Golfo despliegan unidades de inyección de tinta en línea, presentadas en drupa 2024, que permiten plazos de entrega de 48 horas para cajas de cartón con código QR. Las fábricas africanas más pequeñas aún dependen de la flexografía de dos colores, lo que limita sus ofertas para trabajos de alta calidad. Empresas conjuntas de gestión de residuos como WASCO se están integrando verticalmente en el sector del cartón ondulado, lo que supone una amenaza para las empresas que dependen del kraft importado. En el Golfo, solo se recicla el 10 % de los 9 millones de toneladas de residuos de envases anuales, lo que probablemente impulse la consolidación de fábricas con poca inversión a medida que aumentan las tasas de EPR.
Líderes de la industria de embalajes de cartón ondulado en Oriente Medio y África
Arabia embalaje Co. LLC
Fábrica de cartón corrugado Queenex LLC
Compañía de Industrias del Cartón Unidas (JSC)
Napco National CJSC
Grupo Cepack SARL
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: United Carton Industries Company (UCIC) anunció un proyecto de expansión para su planta de Ras Al Khaimah, en los Emiratos Árabes Unidos, a cargo de Ras Al Khaimah Packaging LTD Co., con un costo estimado de 20.2 millones de dólares. Esta expansión amplía la capacidad local para satisfacer la creciente demanda de embalajes de cartón ondulado en la región de Oriente Medio y África. El proyecto fortalece las capacidades de embalaje integrado de UCIC y contribuye a la resiliencia del suministro regional.
- Septiembre de 2025: Mondi completó la primera fase de la expansión de Sadat City en Egipto, añadiendo 30 000 toneladas anuales de cartón para embalaje. Esta expansión incrementa la capacidad de suministro de embalaje ondulado para Oriente Medio y África. Asimismo, fortalece la capacidad integrada de producción de cartón kraft para satisfacer la demanda regional.
- Agosto de 2025: Napco National CJSC completó la adquisición de Arabian Flexible Packaging para fortalecer su presencia regional. Esta consolidación amplía la cartera de productos de embalaje de Napco en la región. El acuerdo respalda la oferta integrada de productos de embalaje y las iniciativas de contenido local en los Emiratos Árabes Unidos.
Alcance del informe sobre el mercado de embalajes de cartón ondulado en Oriente Medio y África
El informe de mercado de embalajes de cartón corrugado de Oriente Medio y África está segmentado por tipo de caja (contenedores ranurados, contenedores troquelados, cajas plegables de cinco paneles, cajas telescópicas, otros tipos de caja), grado de cartón (cartón de pared simple, cartón de pared doble, cartón de pared triple, cartón de fibra sólida), tamaño de flauta (flauta A, flauta B, flauta C, flauta E, flauta F, otras flautas), industria del usuario final (alimentos, bebidas, electrónica de consumo y electrodomésticos, cuidado personal y del hogar, industrial y productos químicos, agricultura y productos frescos, comercio electrónico y venta minorista, otros usuarios finales) y geografía (Oriente Medio: Arabia Saudita, Emiratos Árabes Unidos, Turquía, resto de Oriente Medio; África: Egipto, Sudáfrica, Nigeria, resto de África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Por tipo de caja
| Contenedores Ranurados |
| Contenedores Troquelados |
| Cajas para carpetas de cinco paneles |
| Cajas Telescópicas |
| Otros tipos de cajas |
Por grado de tablero
| Tablero de pared simple |
| Tablero de doble pared |
| Tablero de triple pared |
| Tablero de fibra sólida |
Por tamaño de flauta
| Flauta A |
| Flauta B |
| Flauta C |
| Flauta E |
| F-Flute |
| Otras flautas |
Por industria del usuario final
| Comida |
| Bebidas |
| Electrónica de consumo y electrodomésticos |
| Cuidado Personal y Cuidado del Hogar |
| Industriales y Químicos |
| Agricultura y productos frescos |
| Comercio electrónico y minorista |
| Otros usuarios finales |
Por geografía
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Egipto |
| Sudáfrica | |
| Nigeria | |
| Resto de Africa |
| Por tipo de caja | Contenedores Ranurados | |
| Contenedores Troquelados | ||
| Cajas para carpetas de cinco paneles | ||
| Cajas Telescópicas | ||
| Otros tipos de cajas | ||
| Por grado de tablero | Tablero de pared simple | |
| Tablero de doble pared | ||
| Tablero de triple pared | ||
| Tablero de fibra sólida | ||
| Por tamaño de flauta | Flauta A | |
| Flauta B | ||
| Flauta C | ||
| Flauta E | ||
| F-Flute | ||
| Otras flautas | ||
| Por industria del usuario final | Comida | |
| Bebidas | ||
| Electrónica de consumo y electrodomésticos | ||
| Cuidado Personal y Cuidado del Hogar | ||
| Industriales y Químicos | ||
| Agricultura y productos frescos | ||
| Comercio electrónico y minorista | ||
| Otros usuarios finales | ||
| Por geografía | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Egipto | |
| Sudáfrica | ||
| Nigeria | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de embalajes de cartón ondulado de Oriente Medio y África en 2031?
Se prevé que el mercado alcance los 10.32 millones de dólares en 2031, lo que refleja una CAGR del 2.26 % entre 2026 y 2031.
¿Qué grado de tablero está creciendo más rápidamente en demanda regional?
Los tableros de triple pared registran una tasa de crecimiento anual compuesta (CAGR) del 3.89 % gracias a los envíos de exportación de productos industriales pesados y del AfCFTA.
¿Cómo influyen las normas de responsabilidad ampliada del productor en las decisiones de envasado?
Las tarifas EPR en Egipto, Kenia y Dubai aumentan los costos de los formatos no reciclados o de plástico, lo que lleva a los propietarios de marcas a utilizar cajas de cartón corrugado reciclables y de origen local.
¿Por qué los contenedores troquelados están ganando terreno frente a los contenedores ranurados?
Las plataformas de comercio electrónico necesitan cajas de cartón personalizadas que reduzcan el espacio vacío, reduzcan los cargos por peso dimensional y brinden experiencias de desempaquetado con marca.
¿Qué países son centros clave de crecimiento para los embalajes de cartón ondulado en África?
Egipto y Sudáfrica lideran en consumo y capacidad, mientras que Nigeria, Kenia y Ghana muestran una demanda creciente impulsada por las prohibiciones de plástico y la expansión minorista organizada.
¿Cómo impacta la impresión digital al sector del cartón corrugado en la región?
Los híbridos de inyección de tinta en línea permiten realizar gráficos variables en tiradas cortas, lo que permite a los convertidores prestar servicios a micromarcas y vendedores de comercio electrónico sin necesidad de placas costosas ni plazos de entrega prolongados.


