

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
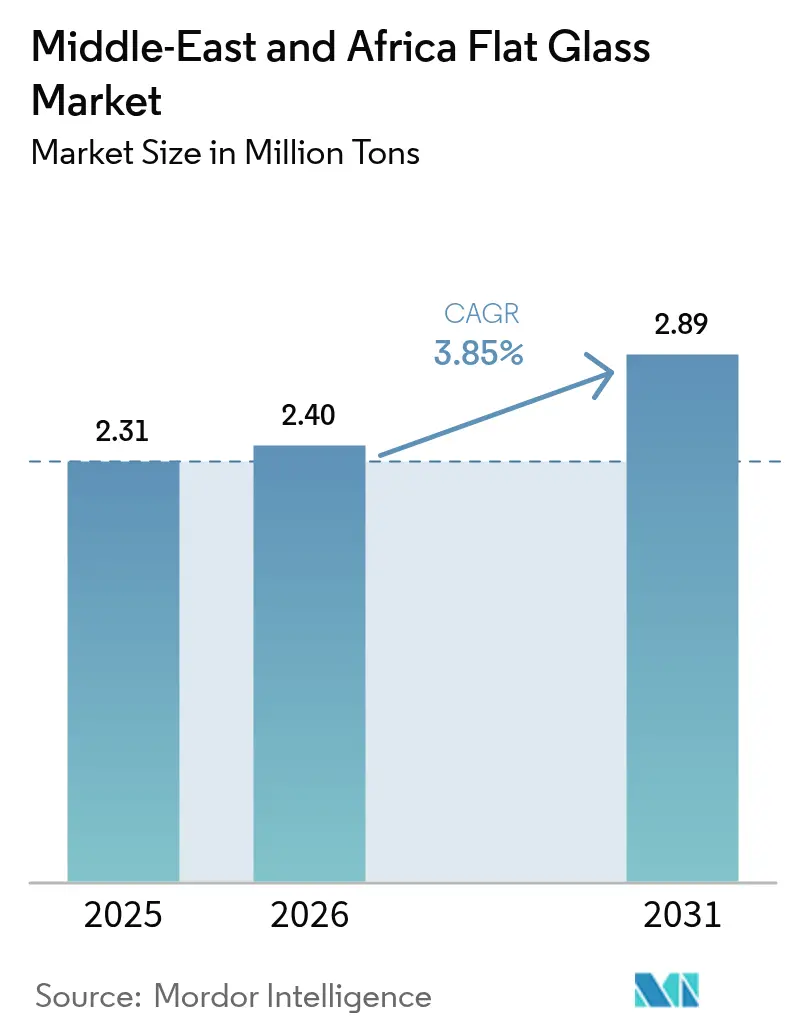
| Volumen de mercado (2026) | 2.4 millones de toneladas |
| Volumen de mercado (2031) | 2.89 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.85% CAGR |
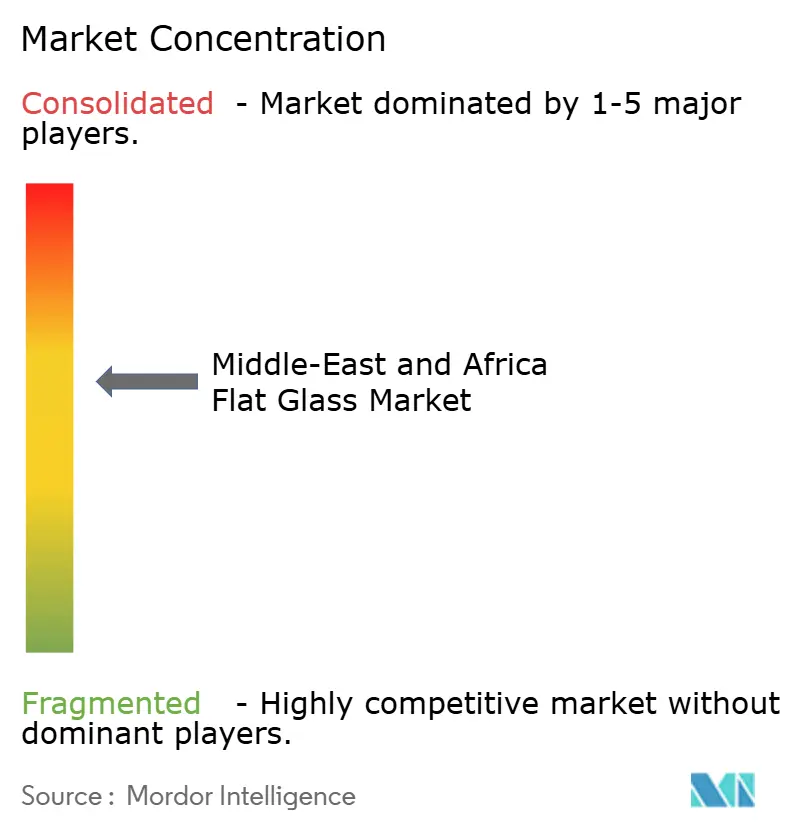
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vidrio plano en Oriente Medio y África por Mordor Intelligence
El mercado de vidrio plano en Oriente Medio y África alcanzó un valor de 2.31 millones de toneladas en 2025 y se estima que crecerá de 2.4 millones de toneladas en 2026 a 2.89 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.85 % durante el período de pronóstico (2026-2031). El sólido gasto de capital en distritos urbanos de uso mixto, clústeres de energías renovables y programas de localización automotriz impulsa esta expansión. Los programas de construcción a gran escala en Arabia Saudita, los Emiratos Árabes Unidos y Egipto se traducen directamente en mayores tasas de utilización de líneas de flotación, una oferta regional más ajustada y una creciente demanda de procesamiento de valor agregado. La rápida adopción de sistemas fotovoltaicos integrados en edificios y vidrios electrocrómicos está impulsando a los productores a diversificar su cartera de productos hacia variantes de bajo contenido en hierro, baja emisividad y vidrio inteligente, que ofrecen mayores márgenes. Al mismo tiempo, las inversiones estratégicas en capacidad de hornos en Arabia Saudita y Egipto están fomentando la autosuficiencia, protegiendo a los compradores de las fluctuaciones de los precios de importación y facilitando plazos de entrega más cortos para pedidos complejos. Sin embargo, la estructura de costos del sector sigue siendo vulnerable a la volatilidad del gas natural y a las fluctuaciones en los precios de la ceniza de sosa, lo que refuerza la importancia de las mejoras en eficiencia energética y el abastecimiento verticalmente integrado de materias primas.
Conclusiones clave del informe
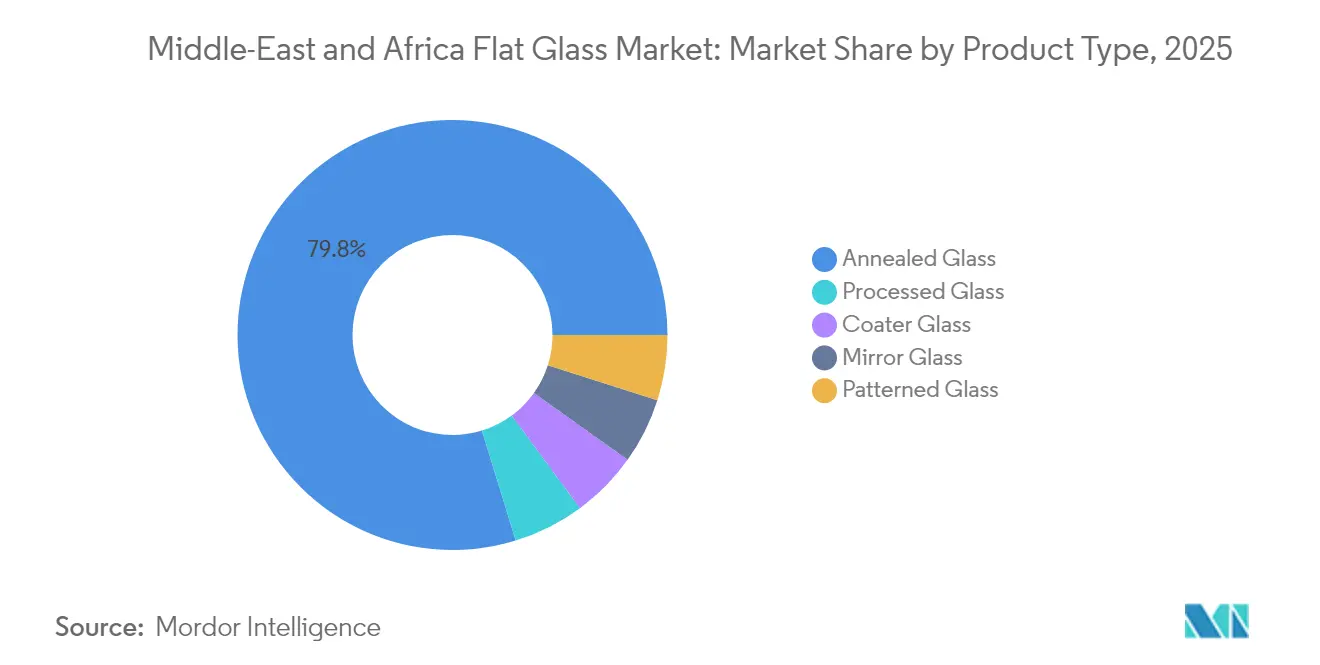
- Por tipo de producto, el vidrio recocido lideró con el 79.75% de la cuota de mercado del vidrio plano en Oriente Medio y África en 2025, mientras que se prevé que el vidrio procesado se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4.62% hasta 2031.
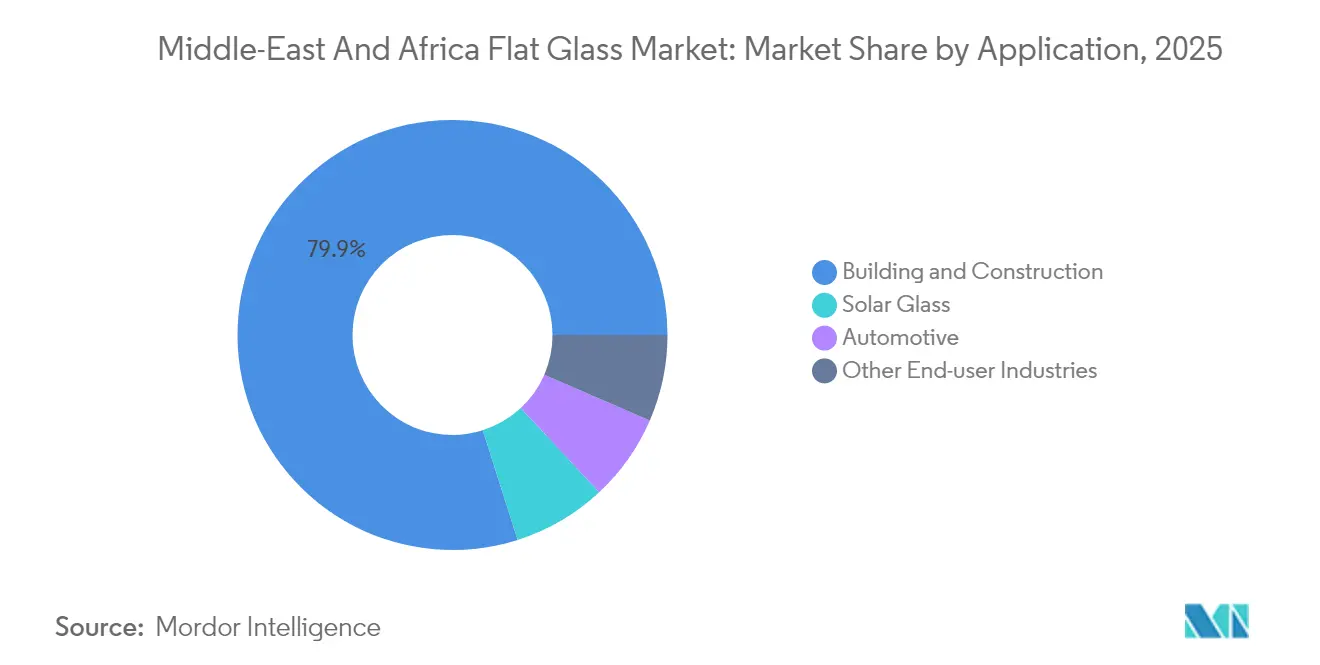
- Por aplicaciones, la construcción representó el 79.90% del tamaño del mercado de vidrio plano de Oriente Medio y África en 2025; se prevé que el vidrio solar avance a una tasa de crecimiento anual compuesta (TCAC) del 6.41% hasta 2031.
- Por geografía, Arabia Saudita ostentó una participación del 56.70% en los ingresos del mercado de vidrio plano de Oriente Medio y África en 2025 y se prevé que registre la mayor tasa de crecimiento anual compuesto (CAGR) del 4.55% durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de vidrio plano en Oriente Medio y África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cartera de megaproyectos de construcción (CCG y Norte de África) | + 1.2% | Núcleo del CCG, propagación al norte de África | Mediano plazo (2-4 años) |
| Expansión de los clústeres regionales de producción automotriz | + 0.8% | Arabia Saudita, Emiratos Árabes Unidos, Egipto | Largo plazo (≥ 4 años) |
| Construcciones solares y BIPV a escala de servicios públicos | + 0.6% | MEA global, concentrado en el CCG y Egipto | Mediano plazo (2-4 años) |
| Mandatos de construcción ecológica para acristalamientos inteligentes y de baja emisividad | + 0.5% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Corto plazo (≤ 2 años) |
| Turismo de autor y gigaproyectos que impulsan el vidrio curvo especial | + 0.4% | Arabia Saudita, Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cartera de megaproyectos de construcción
Grandes ciudades de uso mixto, enclaves turísticos y corredores industriales en todo el Consejo de Cooperación del Golfo y el norte de África están asegurando una visibilidad plurianual para la compra de vidrio. Solo el Proyecto del Mar Rojo de Arabia Saudita obtuvo contratos por USD 6.1 millones que abarcan 50 complejos turísticos y 8,000 habitaciones de hotel, incluyendo 3,700 metros cuadrados de unidades de fachada curva. Sitios emblemáticos similares, como la Isla Sindalah de NEOM y la Nueva Capital Administrativa de Egipto, están especificando paneles laminados , de baja emisividad y de gran tamaño que ofrecen tanto valor estético como rendimiento térmico. La alta densidad de pedidos dentro de zonas económicas definidas permite a los productores consolidar entregas, reducir costos logísticos y optimizar campañas de hornos para objetivos de espesor específicos. El paquete de deuda de USD 100 millones de la Corporación Financiera Internacional para la expansión del vidrio egipcio subraya la confianza de las instituciones financieras en la cartera de proyectos de construcción de la región. En conjunto, estos megaproyectos consolidan la demanda base y justifican la inversión continua en nuevas líneas de flotación y cámaras de recubrimiento.
Expansión de los clústeres regionales de producción automotriz
Los incentivos a la fabricación de vehículos en Arabia Saudita, los Emiratos Árabes Unidos y Egipto están transformando la demanda de vidrio automotriz. El Programa de Desarrollo de Inversiones Automotrices de Riad aspira a producir entre 300,000 y 500,000 unidades anuales para 2030, con nuevos fabricantes de vehículos eléctricos como Ceer y Lucid que priorizan los techos panorámicos y los parabrisas compatibles con HUD. La hoja de ruta de localización de Egipto refleja esta estrategia, impulsando la demanda de parabrisas laminados, cristales laterales templados y techos solares con láminas de control solar. A medida que los fabricantes de equipos originales (OEM) se abastecen más cerca de las plantas de ensamblaje, los transformadores regionales de vidrio plano tienen la oportunidad de fortalecer sus alianzas técnicas, implementar sistemas de inspección de calidad en línea y desplegar modelos de entrega justo a tiempo. La mayor superficie acristalada en las plataformas eléctricas de batería incrementa aún más la cantidad de vidrio por vehículo. En conjunto, estos clústeres automotrices diversifican los canales de venta, reducen la dependencia de las importaciones y aumentan la utilización de la capacidad de fusión.
Desarrollo de sistemas solares y fotovoltaicos integrados en edificios a escala de servicios públicos
Los objetivos nacionales de energías renovables impulsan la demanda de vidrio solar bajo en hierro. Glass Technology Industries ha puesto en marcha una planta en los Emiratos Árabes Unidos con una inversión de 350 millones de AED, capaz de suministrar 5.5 millones de módulos al año, lo que garantiza el acceso regional a láminas de recubrimiento fotovoltaico. Las pruebas de laboratorio en Arabia Saudita demuestran que los sistemas fotovoltaicos integrados en edificios (BIPV) alcanzan 698 kWh por metro cuadrado al año y un factor de utilización del 16 %, lo que consolida la viabilidad económica de las fachadas BIPV. China Glass Holdings orientó su complejo egipcio de 310 millones de USD hacia una producción de 800 toneladas diarias de vidrio fotovoltaico , lo que demuestra su confianza en las subastas solares del Golfo y en los proyectos africanos fuera de la red. Los productores especializados en recubrimientos antirreflectantes, superficies con patrones láser y composiciones de alta transmitancia obtienen márgenes de beneficio superiores al tiempo que aprovechan las sinergias de la línea de flotación para sustratos ultratransparentes delgados. El impulso del segmento solar amplía así la gama de productos y respalda las inversiones en hornos.
Mandatos de construcción sostenible para acristalamiento de baja emisividad/inteligente
Los códigos de conservación de energía en todo el CCG exigen valores U superiores y parámetros de transmitancia de luz visible, orientando la demanda hacia vidrios de baja emisividad, electrocrómicos y con aislamiento al vacío. Las regulaciones de construcción verde de Dubái y el marco Estidama de Abu Dabi requieren el cumplimiento de la envolvente que generalmente favorece los recubrimientos dobles de plata o los sistemas de tintado dinámico [1] Fuente: Municipio de Dubái, “Regulaciones y especificaciones de construcción verde”, dm.gov.ae. Los acuerdos de vidrio inteligente, como el acuerdo de distribución de cinco años de ClearVue-Alutec, ilustran la preparación del mercado para implementar ventanas generadoras de electricidad tanto en entornos comerciales como institucionales. La estandarización a través de la Organización de Estándares del Golfo facilita la certificación transfronteriza, lo que permite consolidaciones simplificadas y ciclos de desarrollo de productos más cortos. Las posteriores modernizaciones en rascacielos existentes amplían los volúmenes direccionables más allá de los nuevos inicios, mientras que los acuerdos de arrendamiento vinculados al rendimiento hacen que el acristalamiento de alto rendimiento sea una mejora sin costo para los propietarios de edificios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de los insumos de energía y carbonato sódico | -0.70% | Oriente Medio y África globales, concentradas en la producción de alto consumo energético. | Corto plazo (≤ 2 años) |
| Las importaciones asiáticas de bajo precio reducen los márgenes de beneficio locales. | -0.50% | Todos los mercados de Oriente Medio y África, en particular los segmentos de materias primas. | Mediano plazo (2-4 años) |
| La escasa infraestructura para el reciclaje de chatarra aumenta los costos | -0.30% | Regional, con un impacto agudo en los países del Consejo de Cooperación del Golfo y el Norte de África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de los insumos de energía y carbonato sódico
Las cotizaciones de carbonato de sodio aumentaron 20 EUR por tonelada en Sudáfrica durante 2024, mientras que las ofertas de referencia europeas fluctuaron entre 175 EUR y 195 EUR, influyendo directamente en los costos de lote [2] ICIS, “Perspectivas del mercado de carbonato de sodio, segundo trimestre de 2025”, icis.com . Dado que los gastos de energía representan entre el 15 y el 20 % de los gastos operativos del horno, los picos en el gas natural spot comprimen inmediatamente los márgenes de contribución para los productores de flotación. La dependencia del carbonato de sodio importado de Turquía o China expone aún más a las plantas regionales a las fluctuaciones en las tarifas de flete y los desajustes cambiarios. Aunque Arabia Saudita ha anunciado el primer complejo de carbonato de sodio sintético de la región, los volúmenes iniciales no reemplazarán completamente las importaciones, dejando el riesgo de precio elevado a corto plazo. Para estabilizar los costos, los fabricantes están acelerando el reciclaje de vidrio reciclado, firmando contratos de suministro de GNL a precio fijo y probando tecnologías de fusión asistidas por energía solar.
Las importaciones asiáticas de bajo precio reducen los márgenes locales
Los exportadores chinos suelen declarar márgenes de dumping del 91% al 344% en mercados de terceros países, cifra que se refleja en la oferta de origen egipcio, que enfrenta aranceles provisionales del 29% al 38% en Sudáfrica. Egipto importó vidrio plano chino por valor de 6.30 millones de dólares en 2024, a pesar de contar con una considerable capacidad de producción nacional, lo que pone de manifiesto la persistente competencia basada en precios. A medida que aumentan las líneas de producción regionales, persiste el riesgo de sobreoferta en el vidrio transparente de 2 a 4 milímetros, lo que presiona los precios FOB (libre a bordo). Los productores del Golfo están respondiendo segmentando sus carteras, priorizando los formatos jumbo, implementando programas de envío rápido y ofreciendo servicios de ingeniería de aplicaciones, en lugar de participar en guerras de precios basadas en el volumen. Sin embargo, los márgenes en el mercado de vidrio flotante básico siguen siendo reducidos hasta que medidas concertadas de defensa comercial o una racionalización de la capacidad mitiguen la sobreoferta regional.
Análisis de segmento
Por tipo de producto: El predominio del vidrio recocido se enfrenta a la innovación en el procesamiento.
El vidrio recocido mantuvo el 79.75 % de la cuota de mercado del vidrio plano en Oriente Medio y África en 2025 gracias a su ventaja de costes en fachadas estándar y ventanas de automóviles de gama básica. Sin embargo, se prevé que las variantes procesadas —templadas, laminadas y recubiertas— registren una tasa de crecimiento anual compuesto (TCAC) del 4.62 %, impulsada por las exigencias de diseño en megaproyectos y las estrictas normativas energéticas. Se espera que el mercado de vidrio plano procesado en Oriente Medio y África se expanda, ya que proyectos como Sindalah de NEOM requieren paneles curvos multicapa que cumplan con altas exigencias de seguridad. Por ello, los fabricantes están instalando unidades de pulverización catódica magnetrónica de recubrimiento duro y líneas de impresión digital para captar el valor añadido. Inversiones como la modernización de la planta de Saint-Gobain en Egipto (300 millones de euros) y la segunda línea de flotación de Obeikan (520 millones de riales saudíes) marcan un giro estratégico hacia referencias de mayor margen.
Simultáneamente, los nichos de vidrio espejado y estampado están ganando terreno en torres residenciales de lujo y centros comerciales de gran afluencia, donde los acabados texturizados y las características de privacidad alcanzan precios elevados. Los continuos avances en el control de la onda de rodillos y la medición de la distorsión óptica permiten a los procesadores locales igualar los estándares de calidad europeos, reduciendo la dependencia histórica de las importaciones de láminas especiales con bordes pulidos. Dado que las preferencias arquitectónicas favorecen los paneles de gran tamaño, las configuraciones regionales de recocido se están ampliando para procesar vidrio de hasta 12 metros, lo que refuerza la importancia de la capacidad de fusión nacional para cumplir con los plazos de los proyectos. En general, el cambio en la gama de productos indica una migración gradual desde el vidrio flotado transparente estandarizado hacia ofertas diferenciadas con recubrimientos, capas intermedias o trazas conductoras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La aceleración del vidrio solar desafía el dominio de la construcción
En 2025, la construcción representó el 79.90 % del mercado de vidrio plano en Oriente Medio y África, impulsado por los conjuntos de rascacielos, los establecimientos de hostelería y los corredores de infraestructura. A pesar de esta magnitud, se prevé que el vidrio solar registre la tasa de crecimiento anual compuesto (TCAC) más rápida, del 6.41 %, gracias a las licitaciones a escala de gigavatios y los incentivos para la inyección de energía solar en azoteas. Por lo tanto, se espera que el mercado de vidrio plano en Oriente Medio y África para sustratos de bajo contenido en hierro específicos para energía solar crezca de forma desproporcionada, reduciendo la cuota de mercado del sector de la construcción en el incremento de volumen durante el período de previsión. Las plantas de energía solar a gran escala en las zonas de Al Dhafra (Emiratos Árabes Unidos) y Benban (Egipto), junto con las fachadas fotovoltaicas integradas en edificios (BIPV) en Dubái y Riad, especifican placas antirreflectantes de alta transmitancia, cuya producción las plantas locales se están preparando.
La demanda de acristalamiento para automóviles sigue de cerca esta tendencia, impulsada por la localización de las líneas de montaje y la creciente penetración de los vehículos eléctricos. El volumen de parabrisas laminados se beneficia de las normas de seguridad obligatorias, mientras que los cristales laterales templados y los techos solares incorporan capas de control solar para mitigar la carga térmica en el habitáculo. Otros usos industriales, como electrodomésticos, electrónica y decoración de interiores, se mantienen relativamente estables, pero se benefician de las ambiciones de diversificación industrial más amplias en toda la región del Golfo. A medida que las carteras de aplicaciones se orientan hacia nichos de mayor valor añadido como la energía solar, la automoción y los edificios inteligentes, los productores pueden aumentar sus márgenes de beneficio y compensar la presión sobre los precios del vidrio para fachadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Arabia Saudí controló el 56.70 % del mercado de vidrio plano de Oriente Medio y África en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.55 % hasta 2031, impulsada por los megaproyectos de la Visión 2030 y sus ambiciosos objetivos en materia de energías renovables. La línea de flotación de 750 toneladas diarias de Gulf Guard, con una inversión de 215 millones de dólares, y el complejo de carbonato de sodio sintético proyectado ponen de manifiesto la intención de Riad de localizar insumos clave y acortar las cadenas de suministro. La demanda constante de los proyectos NEOM, Qiddiya y del Mar Rojo garantiza la carga base de los hornos e impulsa las inversiones en unidades de recubrimiento en línea. El auge de las plantas de ensamblaje de vehículos eléctricos diversifica aún más la demanda interna, más allá del canal tradicional de la construcción.
Los Emiratos Árabes Unidos y Catar juntos representan un sólido clúster secundario. Las iniciativas de ciudades inteligentes de Dubái y los programas de modernización comercial de Abu Dabi están expandiendo la adopción de fachadas electrocrómicas y muros cortina BIPV. Emirates Float Glass aprovecha su proximidad al puerto de Jebel Ali para sus exportaciones, aunque la inminente capacidad saudí podría redefinir la dinámica competitiva. La regeneración urbana de Catar tras el Mundial mantiene proyectos institucionales en marcha, lo que sustenta la demanda de acristalamiento de seguridad y acústico. Los líderes norteafricanos y subsaharianos —Egipto, Nigeria y Sudáfrica— enriquecen el panorama regional. La inversión de 310 millones de dólares de China Glass Holdings posiciona a Egipto como un centro de suministro de vidrio flotado y fotovoltaico a las rutas comerciales del Mediterráneo, con exportaciones totales de 92 millones de dólares en 2024. Nigeria sigue priorizando el vidrio para envases, pero las mejoras de capacidad de Beta Glass por valor de 15.3 millones de naira ilustran un mayor interés de los inversores por la fabricación de vidrio. Sudáfrica, sede de la línea de flotación de 260,000 toneladas de PFG, se enfrenta a revisiones antidumping periódicas, pero continúa abasteciendo a los socios de la Unión Aduanera del África Austral con láminas arquitectónicas y espejos. En todas las geografías, la proximidad a proyectos de alta especificación y la evolución de las políticas comerciales determinarán los factores de carga de la planta y la resiliencia de las ganancias.
Panorama regulatorio
En los países del Consejo de Cooperación del Golfo (CCG), el acceso al mercado del vidrio plano depende cada vez más de la armonización de las normas técnicas y del cumplimiento de los requisitos de rendimiento de los edificios. Las normas de la Organización de Normalización del Golfo (GSO) utilizadas en la región incluyen la GSO EN 12150-1:2021 para vidrio de seguridad templado térmicamente y la GSO ASTM C1172:2021 para vidrio laminado, mientras que las regulaciones técnicas de la Organización Saudí de Normas, Metrología y Calidad (SASO) para materiales de construcción hacen referencia a los requisitos de ensayo y rendimiento ISO/EN para vidrio básico, revestido y de seguridad utilizado en fachadas e interiores.
En los Emiratos Árabes Unidos, los marcos municipales de construcción sostenible, como Al Safat en Dubái y Barjeel en Ras Al Khaimah, traducen la política de eficiencia energética en especificaciones de acristalamiento, lo que fomenta la adopción de configuraciones de baja emisividad y control solar en los proyectos autorizados. En el sur de África, los instrumentos regulatorios y comerciales también configuran la dinámica competitiva. Sudáfrica aplica los requisitos de acristalamiento de seguridad a través del NRCS según la norma SANS 1263, y la Comisión de Administración del Comercio Internacional (ITAC) ha llevado a cabo acciones y revisiones antidumping que afectan la economía de la importación de vidrio flotado transparente, influyendo en los precios regionales y la selección de proveedores en toda la Unión Aduanera del África Meridional.
Análisis de la cadena de valor
La cadena de valor comienza con arena de sílice, carbonato de sodio, caliza/dolomita y vidrio reciclado, con el respaldo energético que proporciona el funcionamiento continuo de los hornos de flotación. La exposición al carbonato de sodio y al combustible representa el riesgo más acuciante en términos de costos de insumos, lo que impulsa a los productores a adoptar medidas de seguridad de suministro (acuerdos energéticos a largo plazo cuando sea posible) y a un mayor aprovechamiento del vidrio reciclado donde exista infraestructura de recolección y clasificación.
La fabricación primaria se concentra en el CCG y el norte de África, donde los productores de vidrio flotante abastecen la demanda de construcción nacional y los flujos de exportación hacia los mercados adyacentes de Oriente Medio y África, con el apoyo de corredores logísticos conectados por puertos (por ejemplo, zonas industriales y logísticas de los EAU) que reducen los plazos de entrega para proyectos regionales. El valor añadido se genera en el procesamiento (templado, laminación, recubrimiento, unidades de vidrio aislante e impresión digital) y la distribución a través de canales de proyectos a contratistas de fachadas, cadenas de suministro de fabricantes de equipos originales (OEM) para la industria automotriz y fabricantes de módulos solares. Un cambio estructural visible en la cadena es la combinación de la capacidad regional de vidrio flotante con capacidades de recubrimiento de mayor valor, como la planta de recubrimiento que opera AGC Obeikan Glass en Yanbu mediante una asociación técnica con AGC Interpane, junto con la adquisición de tecnología de proveedores como Liaoning Zhongyuan para la construcción y modernización de líneas de vidrio flotante.
Panorama competitivo
El mercado de vidrio plano en Oriente Medio y África está moderadamente consolidado, liderado por grandes empresas globales como Saint-Gobain, Guardian Industries y SCHOTT, y complementado por líderes regionales ágiles como Obeikan Glass, Emirates Float Glass y Sphinx Glass. Las principales compañías combinan economías de escala en la producción de vidrio flotado con capacidades locales de recubrimiento y laminación, adaptando los productos a las exigentes especificaciones de cada proyecto. Entre las acciones estratégicas recientes se incluye la venta rentable por parte de Gulf Capital de su participación en Middle East Glass, tras triplicar los ingresos y duplicar los márgenes operativos, lo que pone de manifiesto el interés del capital privado en la creación de valor mediante la optimización de procesos y la mejora de la cartera de productos.
Líderes de la industria del vidrio plano en Oriente Medio y África
Saint-Gobain
Empresa de vidrio Obeikan
Vidrio flotado mediterráneo (MFG SPA)
Sahand Jam Tabriz Company
Grupo Industrial de Vidrio Kaveh
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: La ITAC de Sudáfrica mantuvo los aranceles antidumping del 10 % al 45 % sobre el vidrio flotado transparente procedente de Arabia Saudita y los Emiratos Árabes Unidos tras una revisión de vigencia. Esta decisión modifica la dinámica de precios transfronterizos en la Unión Aduanera del África Meridional y podría reorientar los flujos comerciales hacia orígenes alternativos o vidrio procesado de mayor valor añadido.
- Octubre de 2025: China Southern Glass anunció una planta de vidrio inteligente de bajo consumo energético en Kezad (Emiratos Árabes Unidos), con una inversión de 300 millones de AED. El proyecto amplía el acceso local a referencias de vidrio recubierto utilizadas en envolventes que cumplen con los códigos de eficiencia energética y en programas de rehabilitación, fortaleciendo así el suministro regional de vidrios energéticamente eficientes.
- Marzo de 2024: Saint-Gobain inauguró una fábrica de vidrio plano en Sokhna, Egipto, reforzando así la disponibilidad local de vidrio flotado y procesamiento para clientes de los sectores de la construcción e industrial. Esta mayor capacidad permite reducir los plazos de entrega de grandes proyectos y proporciona una plataforma regional para mejoras de valor añadido, como recubrimientos y productos laminados.
Alcance del informe sobre el mercado del vidrio plano en Oriente Medio y África
El vidrio plano se produce mediante el proceso de vidrio flotado, laminado, laminado o plano y se utiliza en ventanas, parabrisas, tableros de mesa o productos similares. Se fabrica fundiendo arena y otros materiales en un líquido, extendiendo el vidrio líquido (fundido) al espesor deseado y enfriándolo hasta obtener el producto final. El mercado de vidrio plano de Oriente Medio y África está segmentado por tipo de producto, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en vidrio recocido, vidrio para capas, vidrio reflectante, vidrio procesado y espejos. Por industria de usuario final, el mercado está segmentado en edificación y construcción, automotriz, solar y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de vidrio plano de Medio Oriente y África en cinco países de la región de Medio Oriente y África. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función de los ingresos (millones de USD).
Por tipo de producto
| Vidrio recocido |
| Revestimiento de vidrio |
| Vidrio procesado |
| Espejo de cristal |
| Vidrio estampado |
por Aplicación
| Maquinaria de construcción usada |
| Motorium |
| Vidrio solar |
| Otras industrias de usuarios finales |
Por geografía
| Saudi Arabia |
| Qatar |
| Emiratos Árabes Unidos |
| Nigeria |
| Egipto |
| Sudáfrica |
| Resto de Medio Oriente y África |
| Por tipo de producto | Vidrio recocido |
| Revestimiento de vidrio | |
| Vidrio procesado | |
| Espejo de cristal | |
| Vidrio estampado | |
| por Aplicación | Maquinaria de construcción usada |
| Motorium | |
| Vidrio solar | |
| Otras industrias de usuarios finales | |
| Por geografía | Saudi Arabia |
| Qatar | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de vidrio plano de Oriente Medio y África en 2026?
El mercado totalizará 2.4 millones de toneladas en 2026 y se prevé que alcance los 2.89 millones de toneladas en 2031.
¿Cuál es la tasa de crecimiento anual compuesto (CAGR) prevista para la demanda de vidrio plano en la región?
Se prevé que la demanda agregada aumente a una tasa de crecimiento anual compuesta (TCAC) del 3.85% entre 2026 y 2031.
¿Qué país lidera el consumo regional?
Arabia Saudita concentra el 56.70% de la demanda y es también la región geográfica de mayor crecimiento hasta 2031.
¿Qué aplicación se está expandiendo más rápido?
El vidrio de bajo contenido en hierro específico para energía solar es el segmento de aplicación de más rápido crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 6.41%.
¿Por qué están ganando popularidad los productos de acristalamiento energéticamente eficientes?
Los códigos de construcción del CCG exigen valores U más bajos, lo que impulsa la adopción de acristalamientos de baja emisividad, electrocrómicos y fotovoltaicos integrados en edificios (BIPV).


