

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
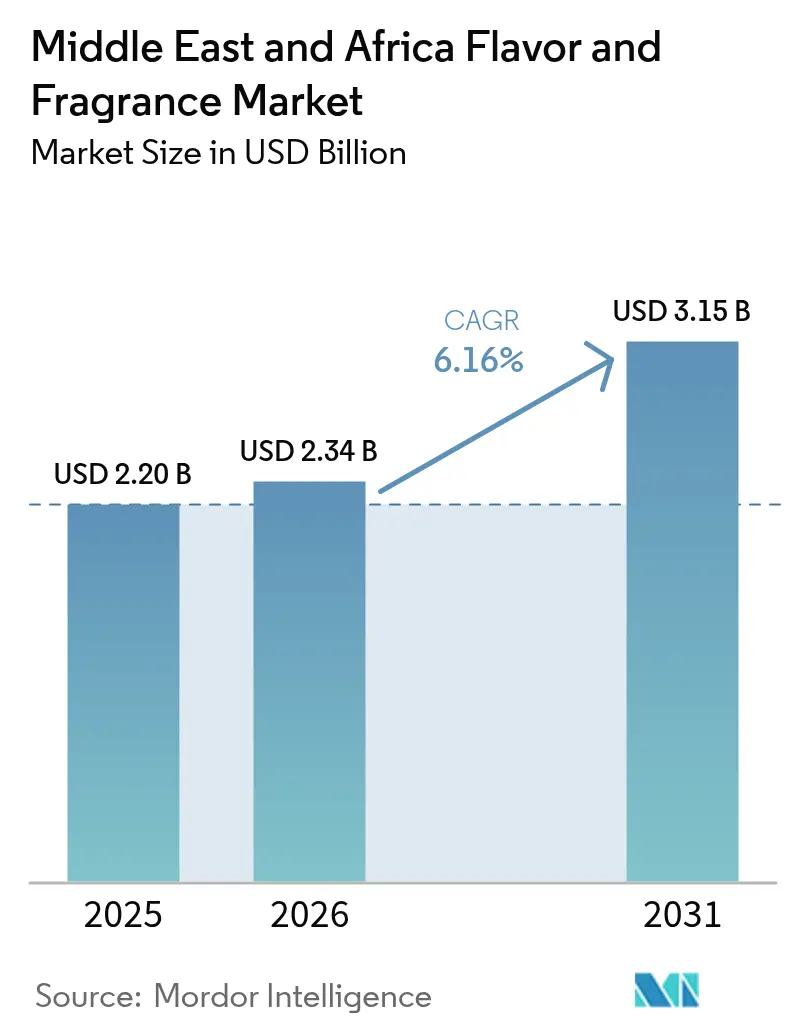
| Tamaño del mercado (2026) | USD 2.34 mil millones |
| Tamaño del mercado (2031) | USD 3.15 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.16% CAGR |
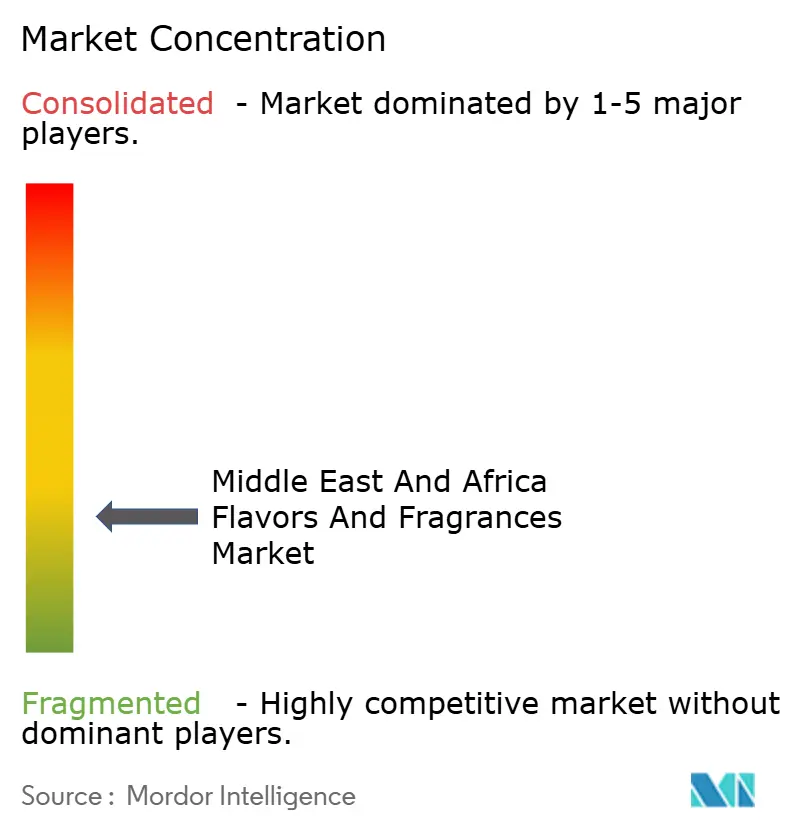
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de sabores y fragancias en Oriente Medio y África realizado por Mordor Intelligence
Se espera que el mercado de sabores y fragancias de Oriente Medio y África crezca de 2.20 millones de dólares en 2025 a 2.34 millones de dólares en 2026, y se prevé que alcance los 3.15 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.16 % entre 2026 y 2031. La creciente preferencia de los consumidores por experiencias sensoriales de alta calidad, la reformulación impulsada por la regulación y la inversión en centros de innovación locales siguen configurando la curva de demanda del mercado de sabores y fragancias de Oriente Medio y África. El enfoque cada vez mayor en soluciones de etiqueta limpia, especialmente en Arabia Saudita y los Emiratos Árabes Unidos, está canalizando los presupuestos de investigación y desarrollo hacia la biotecnología y la agricultura regenerativa. Las inversiones en infraestructura regional, como el centro de innovación de Symrise en Dubái (1.16 millones de dólares) y el centro técnico de IMCD Group, subrayan la creciente importancia del desarrollo de sabores y fragancias a nivel local. El campo competitivo sigue estando moderadamente fragmentado, con líderes mundiales que aprovechan las herramientas digitales para la precisión en la formulación, mientras que los especialistas regionales establecen alianzas de suministro para asegurar insumos botánicos. Abundan las oportunidades en bebidas funcionales, productos de cuidado personal con certificación halal y líneas de productos veganos, pero las empresas deben sortear las nuevas normativas de sostenibilidad y la volatilidad de materias primas clave como las vainas de vainilla.
Conclusiones clave del informe
- Por tipo, los ingredientes naturales capturaron el 42.83% de la participación de mercado de sabores y fragancias en Oriente Medio y África en 2025. Se prevé que los ingredientes naturales avancen a una CAGR del 6.78% entre 2026 y 2031.
- Por forma, los formatos líquidos representaron el 33.78 % del mercado de sabores y fragancias de Medio Oriente y África en 2025, y los formatos en polvo registran la CAGR proyectada más alta, del 6.56 %, hasta 2031.
- Por aplicación, las bebidas representaron el 25.06% de la cuota de mercado en 2025, mientras que el cuidado personal y los cosméticos avanzan a una CAGR del 6.29% hasta 2031.
- Por geografía, Sudáfrica lideró con el 35.11% de la participación de mercado de sabores y fragancias de Medio Oriente y África en 2025. Se proyecta que Arabia Saudita se expandirá a una CAGR del 6.34% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de sabores y fragancias en Oriente Medio y África
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de ingredientes naturales y de etiqueta limpia | + 1.2% | Global, con mayor impacto en Arabia Saudita y Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Crecimiento de alimentos funcionales, bebidas y productos de bienestar. | + 0.9% | En toda África, en particular en Sudáfrica y Nigeria. | Largo plazo (≥ 4 años) |
| Creciente popularidad de soluciones de sabores y fragancias personalizadas y a medida | + 0.7% | Los países del Consejo de Cooperación del Golfo se expanden hacia el norte de África | Mediano plazo (2-4 años) |
| Expansión de la industria de alimentos y bebidas procesados | + 1.1% | Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica | Corto plazo (≤ 2 años) |
| Aumento del uso de fragancias en cosméticos y productos de cuidado personal | + 0.8% | Emiratos Árabes Unidos, Arabia Saudita, Marruecos | Mediano plazo (2-4 años) |
| Creciente interés en ingredientes veganos y libres de crueldad animal | + 0.5% | Centros urbanos en Oriente Medio y África, encabezados por los Emiratos Árabes Unidos y Sudáfrica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Creciente demanda de ingredientes naturales y de etiqueta limpia
En los mercados de Oriente Medio y África, la creciente concienciación de los consumidores sobre los aditivos sintéticos ha intensificado el escrutinio regulatorio. Un estudio realizado en los Emiratos Árabes Unidos reveló que el 61 % de los residentes considera que todos los aditivos alimentarios son perjudiciales, mientras que solo el 26.7 % los comprende plenamente. Esta brecha de conocimiento representa una oportunidad para que los proveedores de ingredientes naturales eduquen a los consumidores y consigan precios más altos. Las empresas están abordando este problema mediante colaboraciones en biotecnología. Por ejemplo, DSM-Firmenich ha colaborado con Interstellar Lab para mejorar la producción de ingredientes botánicos. Sus plataformas de bioagricultura basadas en IA están diseñadas para optimizar el uso de recursos y estimular la producción de moléculas específicas. Este movimiento se ve reforzado por cambios regulatorios, como la próxima normativa sobre aditivos alimentarios de Sudáfrica, que entrará en vigor en 2025. Estas normativas priorizan las Buenas Prácticas de Fabricación, limitan el uso de aditivos a niveles esenciales y prohíben ciertas sustancias en los alimentos infantiles. Además, Symrise lidera una iniciativa de sostenibilidad de la cadena de suministro centrada en la agricultura regenerativa. Este programa tiene como objetivo mejorar la biodiversidad, aumentar la captura de carbono y garantizar un suministro fiable de materias primas. Al mismo tiempo, los estándares GSO y autoridades nacionales como la SFDA refuerzan la necesidad de afirmaciones naturales fundamentadas. Si bien esto crea barreras de entrada, también recompensa la innovación auténtica.
Crecimiento de alimentos funcionales, bebidas y productos de bienestar.
El mercado africano de bebidas energéticas está experimentando un rápido crecimiento, lo que lo convierte en el segmento de mayor crecimiento en la industria de los refrescos. La innovación sigue siendo un factor clave, con tendencias que se centran en productos reformulados con bajo contenido de azúcar, cafeína reducida y nutrientes añadidos como vitaminas del complejo B, aminoácidos y minerales. Cabe destacar que el 69 % de los consumidores está dispuesto a pagar un precio superior por estos beneficios funcionales. Las estrategias de localización también son cruciales, incorporando botánicos africanos como el umhlonyane (ajenjo africano) y adaptaciones de sabores específicos de cada región, lo que brinda oportunidades a las casas de sabores para crear formulaciones culturalmente relevantes. Los marcos regulatorios para las declaraciones funcionales varían según los mercados de MEA, con entidades como la Municipalidad de Dubái y la SFDA implementando directrices específicas para el registro de suplementos de salud y el etiquetado nutricional. La integración de las prácticas tradicionales de bienestar con la ciencia moderna de los alimentos funcionales posiciona a la región de Oriente Medio y África como un área clave de crecimiento para la innovación en sabores, especialmente en aplicaciones para la inmunidad, la salud digestiva y la mejora de las proteínas.
Creciente popularidad de soluciones de sabores y fragancias personalizadas y a medida
Los consumidores muestran una fuerte preferencia por las fragancias a base de aceite debido a su durabilidad y ricas notas orientales, como el oud, el almizcle, el ámbar y las flores exóticas, lo que crea importantes oportunidades para las plataformas de personalización. La tecnología es un factor clave en esta tendencia de personalización. Por ejemplo, la plataforma Bloomful de Givaudan mide y define los momentos de "floración" de las fragancias, a la vez que mejora las composiciones y los ingredientes mediante moléculas cautivas. Esta innovación tecnológica también se extiende a las aplicaciones de sabor. Symrise aprovecha las herramientas digitales y la IA para modular los sabores, reduciendo el contenido de azúcar, sal y grasa, a la vez que mejora los perfiles de sabor de las proteínas vegetales mediante sus procesos ProtiScan y las herramientas de predicción PropheSY. El cumplimiento normativo sigue siendo un factor crucial, en particular con los requisitos de certificación halal en los mercados del CCG. SGS Gulf Ltd. ofrece certificaciones alineadas con los estándares de GSO y las regulaciones específicas de cada país, lo que garantiza que los productos personalizados puedan satisfacer eficazmente a los segmentos de consumidores de mayoría musulmana, cumpliendo con el cumplimiento religioso. [ 1 ]Fuente: SGS, "Certificación Halal – Oriente Medio", sgs.com.
Expansión de la industria de alimentos y bebidas procesados
El mercado en expansión está impulsando la demanda de aplicaciones de saborizantes y fragancias en bebidas, lácteos y productos listos para consumir. Las empresas están respondiendo a esta demanda; por ejemplo, Brenntag Specialties ha fortalecido sus alianzas de distribución mediante un acuerdo exclusivo con Silesia Flavors, lo que permite la distribución de saborizantes para confitería, panadería, lácteos, productos salados y bebidas en Arabia Saudita. Los fabricantes regionales también están ampliando sus operaciones. Aromatic Flavours and Fragrances SAE de Egipto, fundada en 1969, ahora produce saborizantes en diversas presentaciones, incluyendo polvo, líquido, encapsulado y emulsión, abasteciendo a mercados nacionales e internacionales como la UE, EE. UU., Latinoamérica y Oriente Medio. El marco regulatorio también está impulsando el crecimiento, con estándares armonizados del CCG y autoridades nacionales como la SFDA implementando regulaciones para establecimientos de alimentos. Estas regulaciones mejoran la transparencia para el consumidor y crean oportunidades para los proveedores de saborizantes y fragancias que cumplen con los estándares.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas sobre el uso de aditivos | -0.8% | Países del Consejo de Cooperación del Golfo, Sudáfrica | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas | -0.6% | Cadenas de suministro globales que afectan a todos los mercados de Oriente Medio y África | Corto plazo (≤ 2 años) |
| Desafíos en la ampliación de nuevos ingredientes sostenibles o derivados de la biotecnología | -0.4% | Centros tecnológicos en Emiratos Árabes Unidos y Sudáfrica | Mediano plazo (2-4 años) |
| Aumentan las preocupaciones sanitarias sobre el uso de saborizantes artificiales | -0.5% | Mercados urbanos en Oriente Medio y África, en particular Emiratos Árabes Unidos y Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas estrictas sobre el uso de aditivos
Food Compliance International informa que la Autoridad Saudí de Alimentos y Medicamentos implementará regulaciones integrales entre noviembre de 2024 y julio de 2025 [2] Fuente: Food Compliance International, “SFDA emite tres nuevas regulaciones para promover la nutrición saludable de la comunidad”, foodcomplianceinternational.com . Estas regulaciones requieren que los establecimientos de alimentos divulguen el conteo de calorías, información sobre alérgenos, contenido de cafeína e identifiquen comidas con alto contenido de sodio. Estos esfuerzos se alinean con los objetivos de la Visión Saudí 2030 para reducir el azúcar, la sal y las grasas no saludables, impulsando estrategias de reformulación que impactan las aplicaciones de sabor y fragancia. En Sudáfrica, las regulaciones de aditivos alimentarios vigentes en 2025 harán cumplir estándares estrictos de pureza, Buenas Prácticas de Manufactura y limitarán los aditivos a niveles esenciales mientras prohíben ciertas sustancias en alimentos para bebés, como señaló GPC. Estos cambios regulatorios aumentan los costos de cumplimiento y extienden los tiempos de desarrollo de productos. Por ejemplo, en Ghana, se encontró que el 37% de los alimentos procesados no estaban registrados ante las autoridades y el 71% contenía aditivos potencialmente peligrosos. Las empresas deben tener en cuenta las distintas implementaciones nacionales de las normas GSO, como el requisito de registro en el municipio de Dubái en los Emiratos Árabes Unidos, la aplicación del cumplimiento por parte de la SFDA en Arabia Saudita y los diferentes procesos de aprobación en otros mercados del CCG. Además, las normas GSO regulan los materiales de envasado para prevenir la migración de componentes nocivos o cambios en las propiedades organolépticas, que afectan significativamente a los sistemas de liberación de sabor y fragancia, tal como lo establece la Ley de Envases.
Volatilidad en los precios de las materias primas
En el primer semestre de 2024, Madagascar exportó 4,300 toneladas métricas de vainilla; sin embargo, un exceso de oferta provocó una caída en los precios del extracto. A pesar de la abundante disponibilidad de vainilla, medidas gubernamentales como la imposición de precios mínimos, la restricción de las exportaciones y la implementación de regulaciones aduaneras (que permiten la exportación solo de granos con un precio de entre 50 y 70 USD por kilogramo) han generado desafíos adicionales para la cadena de suministro. Esta situación pone de relieve cómo las medidas regulatorias en los países exportadores pueden perturbar la estabilidad de precios, incluso cuando los fundamentos de la oferta y la demanda se mantienen estables. El cambio climático agrava esta volatilidad al afectar la disponibilidad de ingredientes naturales. Para abordar estos riesgos, empresas como Symrise están implementando iniciativas de sostenibilidad en sus cadenas de suministro, realizando evaluaciones de riesgos a largo plazo sobre el agua, el acceso a la mano de obra, el clima y la tierra con sus proveedores de frutas y verduras. Además, las fluctuaciones monetarias dificultan a los importadores de la región MEA, ya que muchos ingredientes naturales se cotizan en USD o EUR, mientras que las transacciones se realizan en moneda local. Para mitigar estos desafíos, las empresas están recurriendo a estrategias de integración vertical y soluciones biotecnológicas. Por ejemplo, Estée Lauder ha invertido en un centro de biotecnología belga que produce materias primas de origen biológico a través de la fermentación, con el objetivo de reducir la dependencia de las cadenas de suministro tradicionales.
Análisis de segmento
Por tipo: Los ingredientes naturales impulsan el posicionamiento premium
Los ingredientes naturales dominaron el 42.83 % del mercado de sabores y fragancias de Oriente Medio y África en 2025, y se prevé que el segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.78 % hasta 2031. Este liderazgo refleja un posicionamiento premium y una rápida reducción de costes en biotecnología que reduce la diferencia de precios con los sintéticos. Las moléculas sintéticas siguen siendo la base de productos sensibles al coste, especialmente aquellos que requieren isoformas precisas que aún no son viables mediante biorutas. Los insumos idénticos a los naturales reducen la brecha al replicar notas exóticas sin la influencia de la biodiversidad. La entrada de Lallemand en la producción de aromas a base de levadura destaca el papel de la fermentación en la generación de volumen a gran escala. El acuerdo de Manus Bio y Givaudan para la producción de fábricas celulares mejora aún más las vías de producción sostenible. Los marcos de certificación Halal en los mercados del CCG premian el abastecimiento natural, impulsando las carteras de marcas hacia afirmaciones con verificación botánica.
Los innovadores de la industria aplican la fermentación de precisión para liberar terpenos menores, antes limitados por el bajo rendimiento de las plantas, mejorando así la rentabilidad sin deforestar. Los organismos reguladores reconocen los productos naturales derivados de la biotecnología como no modificados genéticamente (no GMO) bajo definiciones de procesos específicos, lo que facilita las aprobaciones de importación. Se prevé que persistan los sobreprecios, dada la disposición del consumidor a pagar más por historias botánicas "reales" con garantías de impacto social. Para los proveedores, las herramientas de transparencia, como la trazabilidad mediante blockchain, se vuelven cruciales para verificar el origen, la potencia y el manejo ético, todo lo cual refuerza el dominio de los perfiles naturales en el mercado de sabores y fragancias de Oriente Medio y África.
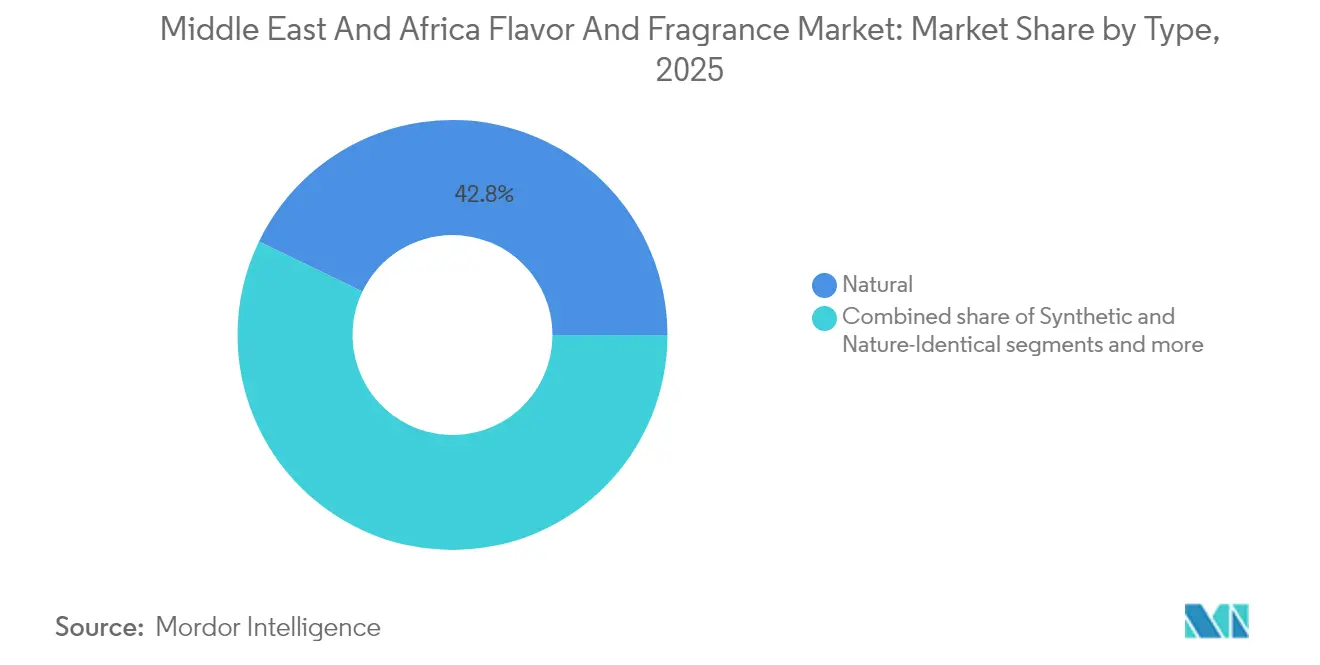
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por forma: el dominio de los líquidos se ve desafiado por la innovación en polvo
En 2025, las formulaciones líquidas representarían una cuota de mercado del 33.78 %, valoradas por su fácil integración y sus efectos sensoriales inmediatos en aplicaciones como bebidas y cuidado personal. Sin embargo, las formulaciones en polvo están experimentando un rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.56 % proyectada hasta 2031. Este crecimiento se debe a los avances en las tecnologías de microencapsulación, que mejoran la estabilidad, prolongan la vida útil y permiten una liberación controlada. La diferencia en las tasas de crecimiento pone de manifiesto las cambiantes necesidades de las aplicaciones y el progreso tecnológico, que van más allá de los simples factores de coste. Los formatos microencapsulados lideran la innovación al ofrecer protección ambiental y una dosificación precisa para aplicaciones específicas.
El crecimiento del segmento de productos en polvo se ve impulsado por los avances en las tecnologías de encapsulación. Por ejemplo, Symrise ha desarrollado las cápsulas de proteína de guisante Symcap BP, una alternativa biodegradable y vegana a las formulaciones tradicionales a base de gelatina. Estas innovaciones abordan las preocupaciones sobre sostenibilidad y las preferencias dietéticas, especialmente en los mercados de Oriente Medio y África, donde los requisitos halal y veganos se solapan. Por otro lado, las formulaciones líquidas se benefician de sus ventajas de aplicación inmediata, especialmente en la industria de bebidas, donde el mercado africano de bebidas energéticas crece a una tasa de crecimiento anual compuesta (TCAC) del 10.06 %, lo que sustenta la demanda de sistemas de sabor líquido. Los marcos regulatorios, como las normas GSO, respaldan ambos formatos al garantizar la compatibilidad de los materiales de envasado. Sin embargo, las formulaciones en polvo pueden ofrecer una ventaja en regiones con condiciones de almacenamiento y transporte difíciles. El panorama competitivo indica que ambos formatos seguirán coexistiendo, con los polvos ganando terreno en aplicaciones que requieren estabilidad y liberación controlada, mientras que los líquidos siguen dominando en áreas que requieren un impacto inmediato.
Por aplicación: las bebidas lideran mientras el cuidado personal acelera
En 2025, el segmento de bebidas tiene una participación de mercado del 25.06%, impulsado por el fuerte crecimiento del mercado de bebidas energéticas de África y la creciente demanda de los consumidores de formulaciones funcionales. El consumo de bebidas está aumentando, debido a lo cual la popularidad de los sabores está aumentando. Según datos del Gobierno de Canadá, el gasto per cápita proyectado en bebidas no alcohólicas en los EAU para 2025 fue de USD 236.8. Estas formulaciones a menudo incluyen botánicos naturales y sabores de inspiración local. El sector del cuidado personal y los cosméticos está experimentando un rápido crecimiento, con una CAGR del 6.29% proyectada hasta 2031. Este crecimiento se atribuye principalmente a la creciente demanda de cosméticos halal, que se espera que crezca un 15% entre 2023 y 2030, y una preferencia cultural por las fragancias premium. Las aplicaciones alimentarias continúan viendo una demanda estable en categorías como lácteos, panadería, confitería y carne. Por otro lado, las aplicaciones farmacéuticas representan un nicho especializado, que enfrenta estrictos requisitos regulatorios. Otras aplicaciones, incluido el cuidado doméstico y los usos industriales, muestran un potencial de crecimiento moderado.
Los avances en formulaciones naturales y orgánicas impulsan el progreso del segmento de bebidas. Cabe destacar que el 69% de los consumidores africanos están dispuestos a pagar un precio más alto por beneficios funcionales como una mejor inmunidad y salud digestiva. Si bien las aplicaciones farmacéuticas enfrentan complejos desafíos regulatorios, también presentan oportunidades de alto valor, especialmente en formulaciones con certificación halal. Las normas malasias desempeñan un papel clave para garantizar el cumplimiento normativo de los ingredientes en los mercados de Oriente Medio y África. Los requisitos regulatorios difieren según la aplicación; por ejemplo, los sectores de alimentos y bebidas están regulados por la SFDA y la Municipalidad de Dubái, mientras que los cosméticos deben cumplir con las normas de seguridad y las certificaciones culturales, siendo el cumplimiento halal esencial para una mayor accesibilidad al mercado.
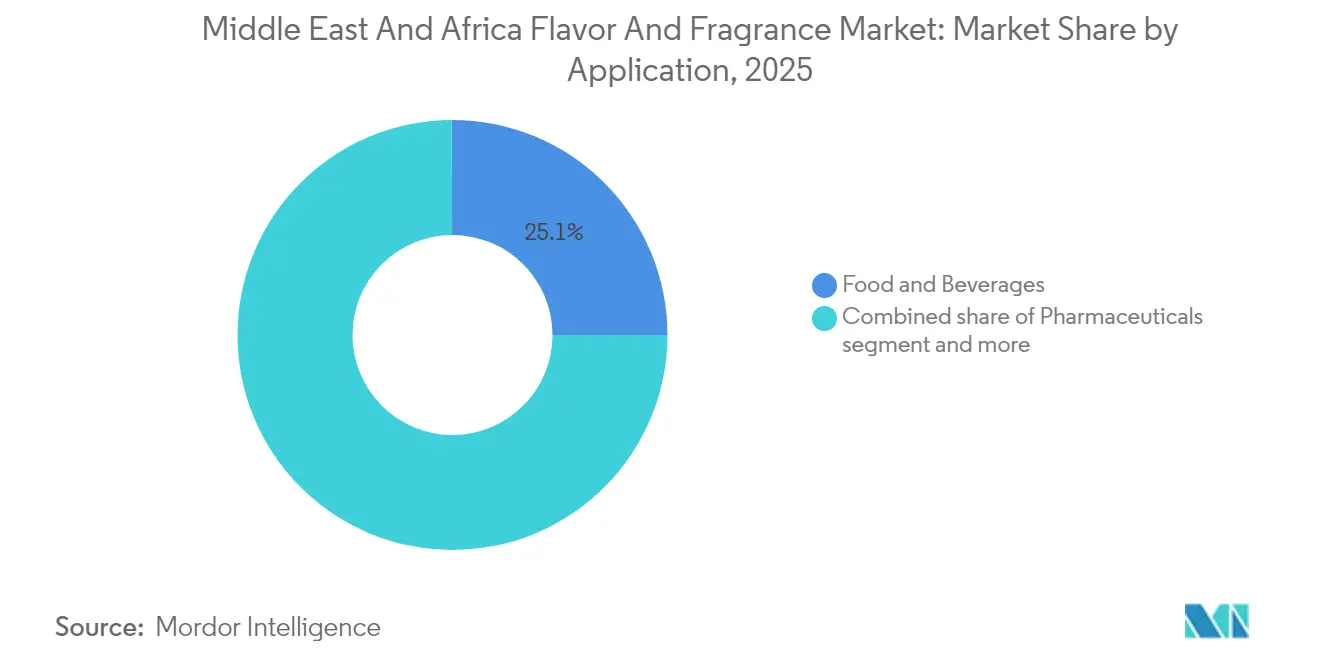
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
En 2025, Sudáfrica poseería una importante cuota de mercado del 35.11%, gracias a su sólida infraestructura de fabricación, el acceso a materias primas botánicas y un marco regulatorio bien estructurado que facilita tanto la producción local como la exportación. Empresas como Scent Lab, que ofrece más de 210 aceites aromáticos genéricos de alta calidad y colabora con proveedores globales, consolidan el papel de Sudáfrica como centro regional. El marco regulatorio del país, incluida la próxima normativa sobre aditivos alimentarios de 2025, garantiza la seguridad del consumidor a la vez que impulsa el crecimiento del mercado. Cadenas de suministro consolidadas conectan a Sudáfrica con fuentes botánicas globales, satisfaciendo así la demanda de los consumidores, que cada vez más prefieren fórmulas premium en alimentos, bebidas y productos de cuidado personal.
Arabia Saudita es el mercado de mayor crecimiento en la región, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.34 % hasta 2031. Este crecimiento se debe a las iniciativas de Visión 2030, las inversiones en infraestructura a gran escala y la transición de las preferencias de los consumidores hacia productos premium. La normativa actualizada de la SFDA para establecimientos de alimentación mejora la transparencia del mercado y crea oportunidades para los proveedores que cumplen con las normas. Factores culturales, como el aumento del uso de perfumes durante el Ramadán y la preferencia por las fragancias orientales ricas y duraderas a base de aceites, impulsan aún más la expansión del mercado. Las empresas globales están consolidando su presencia, como lo demuestran el centro de innovación de Symrise, con un presupuesto de 1 millón de euros, en Dubái y la exposición de DSM-Firmenich en Riad.
La región de Oriente Medio y África abarca diversos mercados con tendencias de crecimiento y marcos regulatorios distintivos. Si bien los Emiratos Árabes Unidos y Marruecos son mercados consolidados, el África subsahariana ofrece oportunidades emergentes. En los Emiratos Árabes Unidos, la Municipalidad de Dubái simplifica el proceso de registro de productos alimenticios y cosméticos, manteniendo altos estándares de seguridad. Marruecos capitaliza sus recursos de ingredientes naturales, como lo demuestra la adquisición de Azerys por parte de Syensqo, una empresa especializada en la extracción de romero que colabora con cooperativas locales. El mercado de bebidas energéticas de Nigeria está experimentando un rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 14.14 %, mientras que Aromatic Flavours and Fragrances SAE de Egipto atiende tanto al mercado nacional como al internacional. Los marcos regulatorios varían considerablemente: los países del CCG se benefician de estándares GSO unificados, mientras que los mercados africanos requieren estrategias de cumplimiento a medida debido a sus distintas regulaciones nacionales.
Panorama regulatorio
En Oriente Medio y África, la formulación y el comercio de sabores y fragancias se rigen por una combinación de normas armonizadas del Consejo de Cooperación del Golfo (CCG) y la aplicación de la normativa nacional en materia de aditivos alimentarios, aromatizantes, etiquetado y declaraciones. Dentro del CCG, la Organización de Normalización del Golfo (GSO) emite reglamentos técnicos que utilizan las autoridades nacionales, incluida la Autoridad Saudí de Alimentos y Medicamentos (SFDA), para establecer las sustancias permitidas y las condiciones de uso. La armonización del CCG suele basarse en evaluaciones internacionales de seguridad (JECFA/Codex). Un referente importante es la norma GSO 2834:2025, aprobada el 14 de octubre de 2025, que formaliza la clasificación de categorías de alimentos para aditivos alimentarios y facilita una interpretación más coherente de los límites basados en categorías al elaborar los expedientes de ingredientes.
En Arabia Saudita, la SFDA es un organismo clave para el control de los productos alimenticios y bebidas, tanto importados como de producción local, incluyendo la documentación de cumplimiento relacionada con el uso de aditivos y saborizantes, el etiquetado y los requisitos de establecimiento. Las empresas suelen gestionar el acceso a las normas y el trabajo de conformidad a través de los canales de la SFDA, como el portal Mwasfah, al tiempo que se adaptan a las regulaciones técnicas específicas de la GSO, como la GSO 707:2023 para los saborizantes permitidos en alimentos y las actualizaciones continuas vinculadas al marco de regulación técnica del Golfo para aditivos (incluida la GSO 2500:2025 en los ciclos de actualización de proyectos). Para los proveedores, esto aumenta las exigencias de documentación (identidad, pureza, especificaciones y justificación de declaraciones) y requiere gestionar las diferencias en los flujos de trabajo nacionales de implementación y registro, incluso cuando se comparte la norma subyacente del CCG.
Análisis de la cadena de valor
La cadena de valor de sabores y fragancias en Oriente Medio y África comienza con materias primas, incluyendo productos químicos aromáticos petroquímicos y botánicos naturales como la vainilla y otras especies botánicas regionales. A esto le siguen la extracción, la destilación, la fermentación y la producción biotecnológica, la formulación y el desarrollo de aplicaciones. Las empresas globales de sabores y fragancias, así como los especialistas regionales, suelen operar laboratorios de formulación, mezcla, análisis sensorial y aplicaciones cerca de los centros de demanda. Posteriormente, suministran sabores, compuestos aromáticos y sistemas encapsulados a fabricantes de alimentos y bebidas, así como a productores de cuidado personal y cosméticos, y, en menor medida, a formuladores farmacéuticos. La distribución depende en gran medida de los canales de importación y los centros regionales, siendo los Emiratos Árabes Unidos un importante punto de consolidación y reexportación a través de nodos logísticos como Jebel Ali.
La ejecución en la fase intermedia de la cadena de suministro está cada vez más condicionada por las capacidades de cumplimiento normativo y logística, incluyendo la documentación sobre trazabilidad de ingredientes y certificación halal, la gestión de la estabilidad de ingredientes naturales termosensibles y el servicio técnico local para la reformulación rápida en respuesta a los límites de aditivos y los requisitos de etiquetado. El riesgo de interrupciones también se ha puesto de manifiesto debido a la inestabilidad del transporte marítimo en los principales corredores marítimos, incluyendo el cambio de ruta cuando surgen restricciones de tránsito, lo que aumenta los plazos de entrega y fomenta un mayor inventario local y alianzas de distribución regional. Un ejemplo de ello es el nombramiento de Solevo Group como socio distribuidor autorizado de IFF en África Occidental y Central para determinadas soluciones de sabor para alimentos y bebidas, lo que refleja un cambio hacia un almacenamiento más cercano al cliente, una logística localizada y ciclos de reposición más cortos para los fabricantes.
Panorama competitivo
En Oriente Medio y África, el mercado de sabores y fragancias presenta un alto nivel de fragmentación. Este panorama ofrece oportunidades tanto para gigantes globales como para expertos regionales para consolidar su cuota de mercado mediante estrategias diferenciadas. Grandes empresas globales, como DSM-Firmenich, Givaudan y Symrise, aprovechan su capacidad tecnológica y sus sustanciales inversiones en investigación y desarrollo para crear soluciones innovadoras. Por el contrario, las empresas regionales aprovechan su profundo conocimiento de los mercados locales y las particularidades culturales, atendiendo a segmentos especializados.
Las empresas se centran cada vez más en la sostenibilidad, el cumplimiento de las normas halal y la localización. Muchas han establecido centros regionales de innovación y forjado alianzas con proveedores locales, garantizando así el suministro de ingredientes auténticos y una buena afinidad cultural. La adopción de tecnología se perfila como un factor diferenciador clave en este competitivo entorno. Por ejemplo, Symrise ha integrado IA y plataformas digitales, como Symvision AI y Scenturion, para predecir gustos y adaptar los productos a las preferencias regionales. Existe una creciente demanda de ingredientes naturales de origen biotecnológico, soluciones de fragancias a medida y aplicaciones alimentarias orientadas a la salud, especialmente entre el público más preocupado por la salud.
Disruptivos destacados están causando sensación, como Manus Bio, una empresa de biotecnología, que colabora con líderes de la industria para comercializar ingredientes sostenibles. Mientras tanto, actores regionales como AlUla Peregrina Trading Company están generando titulares al aprovechar productos botánicos locales exclusivos. Se han asociado con éxito con marcas de lujo, como Cartier, para dejar huella a nivel mundial. Navegar por este panorama competitivo no está exento de desafíos. El cumplimiento normativo desempeña un papel fundamental, ya que muchas empresas priorizan las certificaciones halal y se alinean con los estándares GSO. Estas medidas no solo amplían su acceso a los amplios mercados de Oriente Medio y África, sino que también garantizan su eficiencia operativa en un contexto regulatorio diverso.
Líderes de la industria de sabores y fragancias en Oriente Medio y África
-
International Flavors & Fragrances Inc.
-
Symrise AG
-
Givaudan SA
-
PLC de Kerry Group
-
DSM Firmenich
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: dsm-firmenich inauguró una nueva oficina y un centro de aplicaciones de vanguardia en Nairobi, Kenia, para brindar soporte a clientes en toda la región de África Oriental. Estas instalaciones fortalecen el desarrollo local de aplicaciones y la resolución de problemas para proyectos de alimentos, bebidas y cuidado personal, donde la rapidez en la reformulación y la alineación sensorial son fundamentales.
- Abril de 2025: International Flavors & Fragrances Inc. inauguró el Centro Creativo Scent Dubai, que incluye un estudio de arte perfumístico en el Parque Científico de Dubái. Estas instalaciones de 2,000 metros cuadrados aumentan la capacidad de creación de fragancias en la región y la colaboración con los clientes, lo que permite una personalización más rápida de perfiles aromáticos premium y culturalmente específicos.
- Noviembre de 2024: Givaudan inauguró un centro de innovación de 42 000 pies cuadrados en Dubái para atender a sus mercados del sur de Asia, Oriente Medio y África (SAMEA). El centro incluye laboratorios y un centro de análisis del consumidor y sensorial. Esta inversión amplía las capacidades locales de análisis y pruebas, lo que permite traducir la reformulación y el posicionamiento en el ámbito del bienestar, impulsados por la normativa, en conceptos de sabores y fragancias listos para el mercado.
Alcance del informe sobre el mercado de sabores y fragancias en Oriente Medio y África
Los sabores y las fragancias mejoran las características del producto proporcionando un olor agradable o impartiendo perfiles de sabor dulce, ácido, ácido y otros. El mercado de sabores y fragancias de América del Sur está segmentado por tipo, aplicación y geografía. Según el tipo, el mercado se segmenta en sintético y natural. Según la aplicación, el mercado se segmenta en alimentos, bebidas, belleza y cuidado personal, perfumes y otras aplicaciones. El segmento de alimentos se subsegmenta aún más en alimentos salados, productos lácteos, panadería y confitería, carne y productos cárnicos, y otros. Según la geografía, el mercado está segmentado en los Emiratos Árabes Unidos, Arabia Saudita, Egipto, Sudáfrica y el resto de Medio Oriente y África. El informe ofrece el tamaño del mercado y las previsiones de valor (millones de USD) para los segmentos anteriores.
Tipo
| Sintético |
| Naturales |
| Idéntico a la naturaleza |
Formulario
| Polvo |
| Liquid |
| Microencapsulado |
Aplicación
| Alimentos y Bebidas | Productos lácteos |
| Panaderia y Confiteria | |
| Snacks y Productos Salados | |
| Carne y alternativas a la carne | |
| Bebidas | |
| Otros tipos | |
| Belleza y Cuidado Personal | |
| Farmacéuticos | |
| Otras aplicaciones |
Geografía
| Saudi Arabia |
| Sudáfrica |
| Resto de Medio Oriente y África |
| Tipo | Sintético | |
| Naturales | ||
| Idéntico a la naturaleza | ||
| Formulario | Polvo | |
| Liquid | ||
| Microencapsulado | ||
| Aplicación | Alimentos y Bebidas | Productos lácteos |
| Panaderia y Confiteria | ||
| Snacks y Productos Salados | ||
| Carne y alternativas a la carne | ||
| Bebidas | ||
| Otros tipos | ||
| Belleza y Cuidado Personal | ||
| Farmacéuticos | ||
| Otras aplicaciones | ||
| Geografía | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de sabores y fragancias en Oriente Medio y África en 2026?
El tamaño del mercado de sabores y fragancias alcanzó los 2.34 millones de dólares en 2026.
¿Cuál es la CAGR proyectada para la demanda de sabores y fragancias en Arabia Saudita?
Se pronostica que Arabia Saudita crecerá a una tasa compuesta anual del 6.34 % hasta 2031.
¿Qué tipo de ingrediente tiene la mayor participación en las ventas regionales?
Los ingredientes naturales representaron el 42.83% de los ingresos en 2025.
¿Qué tendencia de consumo está acelerando el crecimiento de las fragancias para el cuidado personal?
La demanda de aromas personalizados y con certificación halal está impulsando las aplicaciones de cuidado personal a una CAGR del 6.29 %.


