

Visión general del mercado
| Periodo de estudio | 2017 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Tamaño del mercado (2025) | USD 1.25 mil millones |
| Tamaño del mercado (2030) | USD 1.47 mil millones |
| Tasa de crecimiento (2025 - 2030) | 3.32% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de helicópteros militares en Oriente Medio y África por Mordor Intelligence
Se estima que el tamaño del mercado de helicópteros militares de Medio Oriente y África será de 1.25 millones de dólares en 2025, y se espera que alcance los 1.47 millones de dólares en 2030, con un crecimiento anual compuesto del 3.32 % durante el período de pronóstico (2025-2030).
La industria de helicópteros militares en Oriente Medio y África continúa evolucionando en medio de una dinámica de seguridad regional cambiante y de iniciativas de modernización de la defensa. El gasto en defensa en Oriente Medio alcanzó los 184 millones de dólares en 2022, aunque muestra una disminución del 3.2% en comparación con el año anterior, mientras que el gasto en defensa de África se situó en 39.4 millones de dólares, lo que refleja una disminución del 5%. A pesar de estas fluctuaciones temporales, la región mantiene un fuerte enfoque en las capacidades de aviación militar, y los helicópteros militares representan el 41% de las entregas totales de aeronaves en 2022, lo que destaca la importancia estratégica de las plataformas de helicópteros en las estrategias de defensa regionales.
El panorama de las operaciones de helicópteros militares está experimentando una importante transformación tecnológica, y las fuerzas armadas regionales están haciendo cada vez más hincapié en la integración de tecnologías de vanguardia. Actualmente, hay 3,118 helicópteros de combate en funcionamiento en Oriente Medio y África, lo que constituye una base sustancial para las iniciativas de modernización. Las fuerzas armadas de toda la región están llevando a cabo activamente programas de mejora de capacidades, centrándose en la aviónica avanzada, los sistemas de armas mejorados y las capacidades de misión mejoradas para mantener la superioridad militar y abordar los desafíos de seguridad en constante evolución.
Los fabricantes regionales están logrando avances sustanciales en los programas de desarrollo de helicópteros autóctonos, lo que demuestra las crecientes capacidades tecnológicas de la industria aeroespacial local. Por ejemplo, Turkish Aerospace Industries está desarrollando el nuevo helicóptero de ataque T629, una alternativa más ligera a su predecesor, lo que demuestra el compromiso de la región con las capacidades de aviación militar nacional. Esta tendencia hacia la fabricación y el desarrollo locales está transformando el panorama de la industria y creando nuevas oportunidades para la transferencia de tecnología y la colaboración industrial.
El mercado de helicópteros militares se caracteriza por importantes actividades de adquisición y programas de modernización de flotas en toda la región. La flota activa de helicópteros ha mostrado un sólido crecimiento, expandiéndose un 4% en Oriente Medio y un 6% en África, lo que refleja la creciente importancia de las capacidades de los helicópteros en las operaciones militares. De cara al futuro, el mercado está preparado para una expansión continua, con una previsión de entrega de aproximadamente 514 helicópteros durante el período 2023-2029, lo que indica una inversión sostenida en capacidades de aeronaves militares a pesar de los desafíos económicos más amplios.
Tendencias y perspectivas del mercado de helicópteros militares en Oriente Medio y África
Las principales potencias militares de la región han aumentado sus gastos de defensa.
- Los gastos de defensa en la región de Medio Oriente ascendieron a alrededor de 184 mil millones de dólares en 2022, una disminución de más del 3.2 % en comparación con 2021. Por el contrario, fueron de alrededor de 39.4 2022 millones de dólares en África en 5, con una disminución de más del 2021 % con respecto a 2017. como Arabia Saudita, Egipto, Qatar, Emiratos Árabes Unidos y Argelia fueron los principales países de la región con un alto gasto en defensa durante 22-XNUMX. Tienen programas activos de adquisición de aviones polivalentes y utilitarios en segmentos de ala fija.
- El gasto militar combinado de África subsahariana ascendió a 20.3 millones de dólares en 2022, un 7.3% menos que en 2021 y un 18% menos que 2013. Nigeria y Sudáfrica, las dos subregiones que más gastan, lideraron la disminución del gasto militar en 2022. En 2022, el gasto militar de Israel cayó por primera vez desde 2009. Su total de 23.4 millones de dólares fue un 4.2% menor que en 2021.
- El crecimiento interanual (interanual) del gasto militar de Arabia Saudita fue del 16% en 2022 en comparación con 2021, el primer aumento interanual desde 2018. El gasto militar de Arabia Saudita se estimó en 75.0 millones de dólares el año pasado. La reducción coincidió con acusaciones de que Arabia Saudita había comenzado a retirar a su personal militar de Yemen. Sin embargo, el gobierno saudita negó las acusaciones e insistió en que el personal recién estaba siendo redistribuido. Desde 2015, Arabia Saudita ha estado liderando una coalición en una campaña militar contra la nación de Yemen devastada por la guerra, y los combates continuaron hasta 2022. Arabia Saudita tenía el segundo presupuesto militar más grande del mundo, con un 7.4% del PIB, después Ucrania en 2022.

Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Se prevé que los programas de sustitución de flotas para aviones más antiguos sean el principal impulsor de la aviación militar en Oriente Medio.
- En 2022, Oriente Medio y África contaba con una flota activa de 9,460 aeronaves. La flota total de aeronaves activas aumentó un 1 % en la región en comparación con 2017. Sudáfrica, Argelia, Emiratos Árabes Unidos, Arabia Saudita, Turquía, Egipto y Catar representaron el 58 % de la flota total activa en la región.
- En Oriente Medio, el gasto en defensa en 2022 ascendió a 157 millones de dólares, un aumento del 8.6% con respecto a 2020 y del 5.6% con respecto a 2012, respectivamente. Mientras que el norte de África representó el 49%, el África subsahariana representó el 51% del gasto total.
- Países como Arabia Saudita, Catar y los Emiratos Árabes Unidos están ampliando el tamaño de su flota de aeronaves para satisfacer las demandas de la guerra moderna. Es posible que sigan produciendo y adquiriendo aeronaves de nueva generación durante el período previsto. Las fuerzas armadas regionales también están mejorando las capacidades de los helicópteros con tecnología de vanguardia para lograr superioridad militar frente a las amenazas externas.
- El tamaño de la flota activa de África disminuyó un 1% en 2022 en comparación con 2017. Sudáfrica, Argelia y Egipto representaron el 45% de la flota total en África. La flota podría aumentar en los próximos años, ya que países importantes como Argelia y Egipto planean adquirir alrededor de 100 aeronaves. La flota activa de Oriente Medio y África aumentó un 8% en comparación con 2017. Arabia Saudita, Emiratos Árabes Unidos, Catar y Turquía representaron el 59% de la flota total en Oriente Medio. Durante el período de pronóstico, la flota de aeronaves activa podría aumentar en la región, ya que países como Emiratos Árabes Unidos, Catar y Turquía planean adquirir alrededor de 400 aeronaves.

Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
OTRAS TENDENCIAS CLAVE DE LA INDUSTRIA CUBIERTAS EN EL INFORME
- El aumento de la inflación ha afectado negativamente al crecimiento de la región
Análisis de segmentos: tipo de cuerpo
Segmento de helicópteros multimisión en el mercado de helicópteros militares de Oriente Medio y África
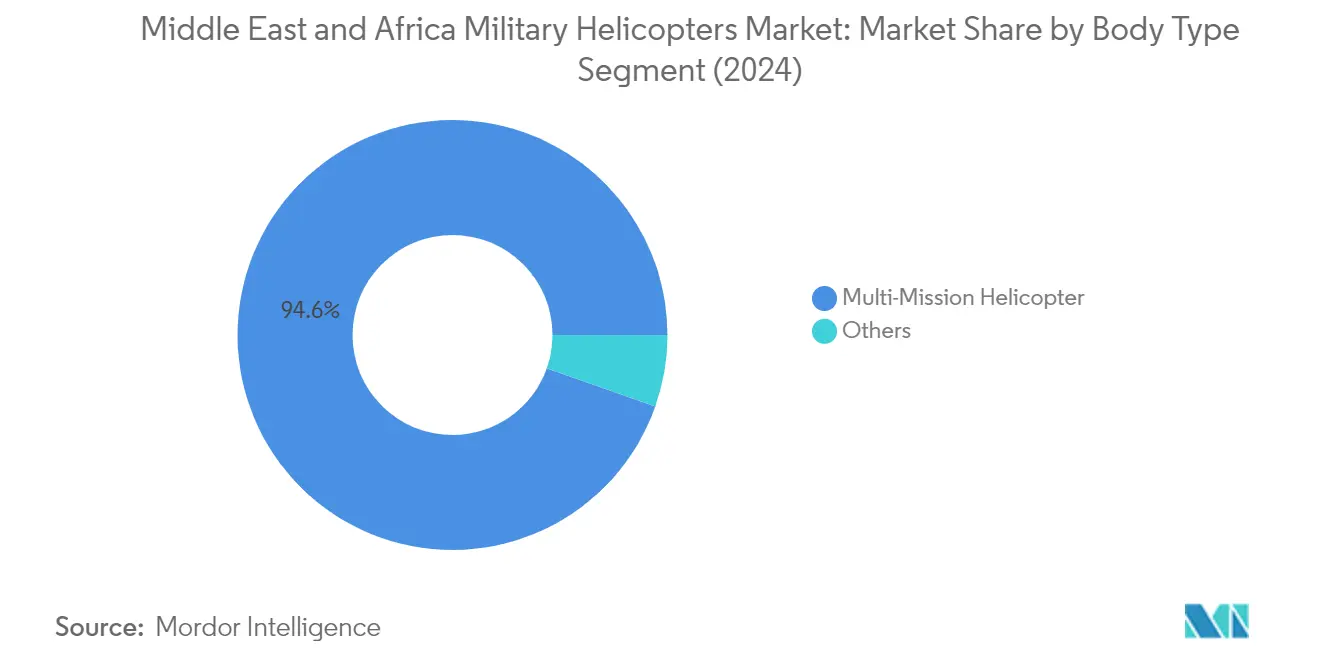
El segmento de helicópteros militares, en particular los helicópteros multimisión, domina el mercado de helicópteros militares de Oriente Medio y África, y representa aproximadamente el 95 % del valor total del mercado en 2024. Esta importante cuota de mercado está impulsada por la versatilidad del segmento para realizar diversas misiones de helicópteros de combate, incluidas operaciones antitanque, apoyo aéreo cercano para tropas terrestres y misiones de helicópteros de reconocimiento. El crecimiento del segmento se ve respaldado además por varios programas de adquisiciones importantes en toda la región, como la adquisición de helicópteros de ataque AH-1Z por parte de Bahréin y la adquisición de helicópteros Apache AH-64E por parte de Arabia Saudita. La capacidad de reconfigurar rápidamente estos helicópteros para diferentes perfiles de misión los hace especialmente atractivos para las fuerzas armadas regionales que buscan maximizar sus capacidades militares y optimizar sus inversiones en defensa. Además, los programas de modernización en curso y el enfoque cada vez mayor en las capacidades multifunción han fortalecido la posición del segmento en el mercado.
Transporte y otros segmentos del mercado de helicópteros militares en Oriente Medio y África
Los segmentos restantes del mercado incluyen helicópteros de transporte y otros helicópteros especializados, como helicópteros utilitarios, helicópteros marítimos, helicópteros de guerra antisubmarina y helicópteros de entrenamiento. Los helicópteros de transporte desempeñan un papel crucial en la logística militar y las operaciones de movimiento de tropas en toda la región, y países como Argelia y Egipto mantienen flotas importantes. La categoría de helicópteros utilitarios cumple diversas funciones, incluidas las de búsqueda y rescate, evacuación médica y misiones de apoyo general. Los helicópteros marítimos y de guerra antisubmarina son particularmente importantes para las naciones con operaciones navales importantes, mientras que los helicópteros de entrenamiento respaldan el desarrollo de las capacidades de los pilotos en todas las fuerzas armadas de la región. Estos segmentos complementan el segmento de helicópteros multimisión al proporcionar capacidades especializadas que son esenciales para operaciones militares integrales.
Análisis de segmentos geográficos del mercado de helicópteros militares en Oriente Medio y África
Mercado de helicópteros militares de Oriente Medio y África en Arabia Saudita
Arabia Saudita domina el mercado de helicópteros militares de Oriente Medio y África, y representa aproximadamente el 61% del valor total del mercado en 2024. El sector de la aviación militar del país está experimentando importantes transformaciones alineadas con la Visión Saudita 2030, que tiene como objetivo localizar el 50% del gasto militar del país en los sectores de defensa nacional. Como el mayor gastador de defensa de la región, Arabia Saudita mantiene un sólido enfoque en la modernización de la flota de sus fuerzas armadas, particularmente en capacidades de helicópteros. El énfasis estratégico del país en el desarrollo de capacidades de fabricación de defensa autóctonas ha atraído varias asociaciones internacionales e iniciativas de transferencia de tecnología. Las tensiones geopolíticas actuales en la región continúan impulsando las inversiones de Arabia Saudita en programas de adquisición y modernización de helicópteros militares. La estrategia de defensa del país enfatiza el desarrollo de capacidades multifunción, centrándose tanto en helicópteros de combate como en helicópteros utilitarios para abordar diversos requisitos operativos. El compromiso de Arabia Saudita de mantener la superioridad militar regional se refleja en su enfoque integral para la expansión y modernización de la flota de helicópteros.
Mercado de helicópteros militares de Oriente Medio y África en Qatar
Se prevé que el mercado de helicópteros militares de Qatar crezca aproximadamente un 10% anual entre 2024 y 2029, lo que lo convierte en el mercado de más rápido crecimiento de la región. El agresivo programa de modernización militar del país refleja su enfoque estratégico en el desarrollo de capacidades aéreas robustas en medio de los desafíos de seguridad regional. El énfasis de Qatar en la seguridad interna y las capacidades de defensa ha llevado a inversiones significativas en plataformas de helicópteros militares avanzados, centrándose particularmente en capacidades de helicópteros multimisión y navales. La estrategia de defensa del país enfatiza la adquisición de sistemas de helicópteros tecnológicamente avanzados para mejorar su preparación militar y capacidades de respuesta. La importante asignación presupuestaria de defensa de Qatar, que representa alrededor del 24% del gasto gubernamental, subraya su compromiso con la modernización militar. El enfoque del país en el desarrollo de diversas capacidades operativas abarca varias categorías de helicópteros, incluidos helicópteros de combate, helicópteros de transporte y plataformas utilitarias. La ubicación geográfica estratégica de Qatar y su papel en la dinámica de seguridad regional continúan impulsando sus inversiones en capacidades de helicópteros militares.
Mercado de helicópteros militares de Oriente Medio y África en los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos mantienen una presencia significativa en el mercado regional de helicópteros militares a través de sus iniciativas integrales de modernización de la flota. La estrategia de defensa del país enfatiza el desarrollo de capacidades militares avanzadas, particularmente en sistemas de helicópteros, para abordar los desafíos de seguridad en constante evolución. El enfoque de los EAU en promover la localización de la defensa ha llevado a asociaciones estratégicas entre organizaciones de defensa estatales y OEM de defensa internacionales, fomentando la transferencia de tecnología y las capacidades de fabricación local. La estrategia de adquisición de helicópteros militares del país se alinea con sus objetivos más amplios de modernización de la defensa, enfatizando las capacidades multifunción y los sistemas de combate avanzados. El compromiso de los EAU de mantener una flota de helicópteros militares moderna y capaz se refleja en su diversa cartera de adquisiciones, que abarca helicópteros de ataque, transporte y helicópteros utilitarios. El énfasis del país en el desarrollo de capacidades de defensa autóctonas ha creado oportunidades para instalaciones de fabricación y mantenimiento locales, lo que contribuye al crecimiento de su base industrial de defensa nacional.
Mercado de helicópteros militares en Oriente Medio y África en Argelia
El mercado de helicópteros militares de Argelia muestra un fuerte potencial de crecimiento, impulsado por el compromiso del país de modernizar sus fuerzas armadas en medio de los desafíos de seguridad regional. El enfoque estratégico del país en mejorar sus capacidades de helicópteros militares refleja sus objetivos más amplios de modernización de la defensa y consideraciones de seguridad regional. La estrategia de adquisiciones de Argelia enfatiza la adquisición de helicópteros de ataque avanzados y helicópteros de transporte para fortalecer sus capacidades militares. Los esfuerzos de industrialización de defensa del país incluyen iniciativas para desarrollar capacidades locales de mantenimiento y soporte para su flota de helicópteros. La posición geográfica de Argelia y los requisitos de seguridad han influido en su enfoque en la adquisición de plataformas de helicópteros versátiles capaces de operar en diversos entornos. El programa de modernización de defensa del país incluye inversiones significativas en la expansión de la flota de helicópteros y la mejora de la capacidad. El énfasis de Argelia en mantener una flota de helicópteros militares moderna se alinea con sus objetivos estratégicos de garantizar la seguridad territorial y la estabilidad regional.
El mercado de helicópteros militares de Oriente Medio y África en otros países
El mercado de helicópteros militares en otros países de Oriente Medio y África muestra diversos patrones de adquisición e iniciativas de modernización. Países como Egipto, Marruecos, Kuwait e Israel están llevando a cabo activamente programas de modernización de la flota de helicópteros militares para mejorar sus capacidades de defensa. Estas naciones se centran en la adquisición de plataformas de helicópteros avanzados que se alineen con sus requisitos operativos específicos y desafíos de seguridad. Las iniciativas de modernización en estos países reflejan una tendencia regional más amplia hacia la mejora de las capacidades militares a través de sistemas de helicópteros avanzados. La dinámica de seguridad regional y los escenarios de amenazas en evolución siguen influyendo en las decisiones de adquisición de helicópteros militares en estas naciones. El énfasis en el desarrollo de capacidades de mantenimiento y soporte autóctonas es evidente en varios países de la región. Muchas de estas naciones también se están centrando en establecer asociaciones estratégicas con fabricantes internacionales para facilitar la transferencia de tecnología y el desarrollo industrial local. Los diversos requisitos y contextos operativos en estos países contribuyen a la naturaleza dinámica del mercado regional de helicópteros militares.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Principales empresas del mercado de helicópteros militares en Oriente Medio y África
El mercado de helicópteros militares en Oriente Medio y África se caracteriza por la innovación continua de productos y las iniciativas de expansión estratégica de los principales actores. Las empresas se están centrando en el desarrollo de helicópteros avanzados con capacidades mejoradas, incluida una mayor eficacia en combate, un mayor alcance operativo y una flexibilidad de misión superior. Los fabricantes están haciendo cada vez más hincapié en la integración tecnológica, en particular en áreas como las capacidades autónomas, la aviónica avanzada y la adaptabilidad a múltiples misiones. Las asociaciones estratégicas con entidades locales y la inversión en instalaciones de fabricación regionales demuestran el compromiso de la industria con la penetración en el mercado y el crecimiento a largo plazo. Las empresas también están priorizando los servicios de mantenimiento y soporte posventa, estableciendo centros de servicio dedicados e instalaciones de capacitación en toda la región para garantizar la preparación operativa y la satisfacción del cliente. El panorama competitivo está además determinado por importantes inversiones en investigación y desarrollo en tecnologías de helicópteros de próxima generación, incluidos los sistemas de propulsión eléctricos e híbridos.
Mercado consolidado con actores globales fuertes
El mercado de la aviación militar en Oriente Medio y África presenta una estructura altamente consolidada, dominada por conglomerados globales establecidos de la industria aeroespacial y de defensa. Estos grandes actores aprovechan sus amplias capacidades de fabricación, su experiencia tecnológica y sus relaciones establecidas con agencias de defensa para mantener sus posiciones en el mercado. El mercado se caracteriza por altas barreras de entrada debido a importantes requisitos de capital, marcos regulatorios complejos y la necesidad de capacidades tecnológicas avanzadas. Las empresas locales están surgiendo gradualmente a través de asociaciones estratégicas y acuerdos de transferencia de tecnología con actores globales, aunque su presencia en el mercado sigue siendo limitada.
La industria ha sido testigo de una consolidación estratégica a través de fusiones y adquisiciones, principalmente destinadas a ampliar las carteras de productos y fortalecer la presencia regional. Las empresas se centran cada vez más en la integración vertical para mejorar el control sobre la cadena de suministro y reducir las dependencias operativas. Las empresas conjuntas y los acuerdos de colaboración entre fabricantes internacionales y entidades regionales son cada vez más frecuentes, en particular en mercados clave como Arabia Saudita, los Emiratos Árabes Unidos y Turquía. Estas asociaciones a menudo implican componentes de transferencia de tecnología e iniciativas de fabricación local, en consonancia con los objetivos de industrialización de la defensa de los gobiernos regionales.
La innovación y la localización impulsan el éxito futuro
El éxito en el mercado de helicópteros militares de Oriente Medio y África depende cada vez más de la capacidad de las empresas para alinearse con las prioridades regionales de modernización de la defensa y, al mismo tiempo, ofrecer soluciones personalizadas. Los fabricantes deben centrarse en el desarrollo de plataformas que puedan funcionar de manera eficaz en diversas condiciones ambientales y, al mismo tiempo, cumplir con los requisitos específicos de las misiones de las fuerzas armadas regionales. Establecer relaciones sólidas con las agencias de defensa locales, establecer capacidades de fabricación regionales y crear redes sólidas de mantenimiento, reparación y revisión se está volviendo crucial para el éxito en el mercado. Las empresas deben demostrar un compromiso a largo plazo a través de iniciativas de transferencia de tecnología y programas de desarrollo de la fuerza laboral local.
El panorama competitivo está evolucionando y cada vez se hace más hincapié en las capacidades autóctonas y en los requisitos de contenido local. Las empresas deben desenvolverse en entornos regulatorios complejos y, al mismo tiempo, gestionar consideraciones geopolíticas que pueden afectar el acceso al mercado y la adjudicación de contratos. Entre los factores de éxito se incluye la capacidad de ofrecer soluciones de plataforma integrales, que incluyan capacitación, simulación y servicios de soporte durante el ciclo de vida. Los futuros líderes del mercado probablemente serán aquellos que puedan combinar eficazmente la innovación tecnológica con una fuerte presencia local, manteniendo al mismo tiempo la flexibilidad para adaptarse a las cambiantes dinámicas de seguridad regional y a los requisitos de los usuarios finales. La capacidad de ofrecer soluciones financieras competitivas y programas de compensación seguirá siendo importante para conseguir contratos importantes. Además, la prestación de servicios de capacitación en helicópteros militares se está convirtiendo en un componente fundamental de las soluciones integrales que se ofrecen a las fuerzas armadas regionales.
Líderes de la industria de helicópteros militares en Oriente Medio y África
Airbus SE
leonardo spa
Helicópteros de Rusia
Textron inc.
La compania boeing
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- 2023 de mayo: El Departamento de Estado de Estados Unidos aprobó una posible venta de helicópteros, motores y equipos Chinook CH-47 por valor de 8.5 millones de dólares a Alemania.
- Marzo 2023: El gobierno de EE. UU. ha adjudicado a Boeing un contrato para fabricar 184 helicópteros de ataque Apache AH-64E para el ejército estadounidense y clientes internacionales. El gobierno de EE.UU. anunció 1.95 millones de dólares, lo que indica que el helicóptero será entregado al ejército estadounidense y a compradores extranjeros - específicamente Australia y Egipto - como parte del proceso paramilitar al Servicio Exterior (FMS) del gobierno de EE.UU. Se espera que el contrato finalice a finales de 2027.
- de diciembre de 2022.: El ejército de EE. UU. obtuvo un contrato para suministrar helicópteros de próxima generación a la unidad Bell de Textron Inc. La competencia "Future Vertical Lift" del Ejército tenía como objetivo encontrar un reemplazo mientras el Ejército busca retirar más de 2,000 helicópteros utilitarios UH-60 Black Hawk de clase media.
Alcance del informe de mercado de helicópteros militares de Oriente Medio y África
Helicóptero multimisión, helicóptero de transporte y otros se segmentan por tipo de carrocería. Argelia, Egipto, Catar, Arabia Saudita y Emiratos Árabes Unidos se segmentan por país.Tipo de Cuerpo
| Helicóptero Multi-Misión |
| Helicóptero de transporte |
| Otros |
País
| Argelia |
| Egipto |
| Qatar |
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Resto de Medio Oriente y África |
| Tipo de Cuerpo | Helicóptero Multi-Misión |
| Helicóptero de transporte | |
| Otros | |
| País | Argelia |
| Egipto | |
| Qatar | |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Tipo de avión - Todos los helicópteros militares que se utilizan para diversas aplicaciones se incluyen en este estudio.
- Tipo de subavión - Para este estudio se consideran todos los helicópteros militares en función de su aplicación.
- Tipo de Cuerpo - En este estudio se consideran los helicópteros multimisión, los helicópteros de transporte, los helicópteros de entrenamiento y varios otros helicópteros.
| Palabra clave | Definición |
|---|---|
| IATA | IATA significa Asociación Internacional de Transporte Aéreo, una organización comercial compuesta por aerolíneas de todo el mundo que tiene influencia sobre los aspectos comerciales de los vuelos. |
| OACI | OACI significa Organización de Aviación Civil Internacional, una agencia especializada de las Naciones Unidas que apoya la aviación y la navegación en todo el mundo. |
| Certificado de Operador Aéreo (AOC) | Un certificado otorgado por una Autoridad Nacional de Aviación que permite la realización de actividades de vuelos comerciales. |
| Certificado de aeronavegabilidad (CoA) | La autoridad de aviación civil del estado en el que está registrada la aeronave emite un Certificado de aeronavegabilidad (CoA) para una aeronave. |
| Producto Interno Bruto (PIB) | El producto interno bruto (PIB) es una medida monetaria del valor de mercado de todos los bienes y servicios finales producidos en un período de tiempo específico por los países. |
| RPK (Pasajeros Kilómetros Ingresados) | El RPK de una aerolínea es la suma de los productos obtenidos al multiplicar el número de pasajeros con ingresos transportados en cada etapa del vuelo por la distancia de la etapa; es el número total de kilómetros recorridos por todos los pasajeros con ingresos. |
| Factor de carga | El factor de ocupación es una métrica utilizada en la industria aérea que mide el porcentaje de capacidad de asientos disponible que se ha ocupado con pasajeros. |
| Fabricante de equipos originales (OEM) | Un fabricante de equipo original (OEM) se define tradicionalmente como una empresa cuyos bienes se utilizan como componentes en los productos de otra empresa, que luego vende el artículo terminado a los usuarios. |
| Asociación Internacional de Seguridad en el Transporte (ITSA) | La Asociación Internacional de Seguridad en el Transporte (ITSA) es una red internacional de jefes de autoridades independientes de investigación de seguridad (SIA). |
| Asientos disponibles Kilómetro (CONSULTAR) | Esta métrica se calcula multiplicando los asientos disponibles (AS) en un vuelo, definido anteriormente, multiplicado por la distancia recorrida. |
| Peso bruto | El peso completamente cargado de una aeronave, también conocido como “peso de despegue”, que incluye el peso combinado de pasajeros, carga y combustible. |
| Navegabilidad | La capacidad de una aeronave, u otro equipo o sistema aerotransportado, para operar en vuelo y en tierra sin riesgos significativos para la tripulación aérea, el personal de tierra, los pasajeros u otros terceros. |
| Estándares de aeronavegabilidad | Criterios detallados e integrales de diseño y seguridad aplicables a la categoría de producto aeronáutico (aeronave, motor o hélice). |
| Operador de base fija (FBO) | Una empresa u organización que opera en un aeropuerto. Un FBO proporciona servicios de operación de aeronaves como mantenimiento, abastecimiento de combustible, entrenamiento de vuelo, servicios chárter, hangar y estacionamiento. |
| Individuos de alto patrimonio neto (HNWI) | Las personas de alto patrimonio neto (HNWI) son personas con más de 1 millón de dólares en activos financieros líquidos. |
| Individuos con patrimonio neto ultraalto (UHNWI) | Las personas con patrimonio neto ultraalto (UHNWI) son personas con más de 30 millones de dólares en activos financieros líquidos. |
| Federal Aviation Administration (FAA) | La división del Departamento de Transporte se ocupa de la aviación. Opera el control del tráfico aéreo y regula todo, desde la fabricación de aviones hasta la capacitación de pilotos y las operaciones aeroportuarias en los Estados Unidos. |
| EASA (Agencia Europea de Seguridad Aérea) | La Agencia Europea de Seguridad Aérea es una agencia de la Unión Europea establecida en 2002 con la tarea de supervisar la seguridad y la regulación de la aviación civil. |
| Aviones con sistema de control y alerta aerotransportados (AW&C) | El avión con sistema de control y alerta aerotransportado (AEW&C) está equipado con un potente radar y un centro de mando y control a bordo para dirigir las fuerzas armadas. |
| La Organización del Tratado del Atlántico Norte (OTAN) | La Organización del Tratado del Atlántico Norte (OTAN), también llamada Alianza del Atlántico Norte, es una alianza militar intergubernamental entre 30 estados miembros: 28 europeos y dos norteamericanos. |
| Combatiente de ataque conjunto (JSF) | Joint Strike Fighter (JSF) es un programa de desarrollo y adquisición destinado a reemplazar una amplia gama de aviones de combate, ataque y ataque terrestre existentes para los Estados Unidos, el Reino Unido, Italia, Canadá, Australia, los Países Bajos, Dinamarca, Noruega, y anteriormente Turquía. |
| Aviones de combate ligeros (LCA) | Un avión de combate ligero (LCA) es un avión militar ligero y multiusos a reacción/turbohélice, comúnmente derivado de diseños de entrenadores avanzados, diseñado para participar en combates ligeros. |
| Instituto Internacional de Estocolmo para la Investigación de la Paz (SIPRI) | El Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) es un instituto internacional que proporciona datos, análisis y recomendaciones para conflictos armados, gastos militares y comercio de armas, así como para el desarme y el control de armas. |
| Aeronaves de Patrulla Marítima (MPA) | Un avión de patrulla marítima (MPA), también conocido como avión de reconocimiento marítimo, es un avión de ala fija diseñado para operar durante períodos prolongados sobre el agua en funciones de patrulla marítima, en particular, guerra antisubmarina (ASW), guerra antibuque (AShW ), y búsqueda y salvamento (SAR). |
| Número de Mach | El número de Mach se define como la relación entre la velocidad real del aire y la velocidad del sonido a la altitud de un avión determinado. |
| Aeronaves furtivas | Sigilo es un término común aplicado a la tecnología y doctrina de baja observabilidad (LO), que hace que una aeronave sea casi invisible para la detección visual, infrarroja o de radar. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




