

Tamaño y cuota de mercado del servicio de entrega de comestibles en línea en Oriente Medio y África
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
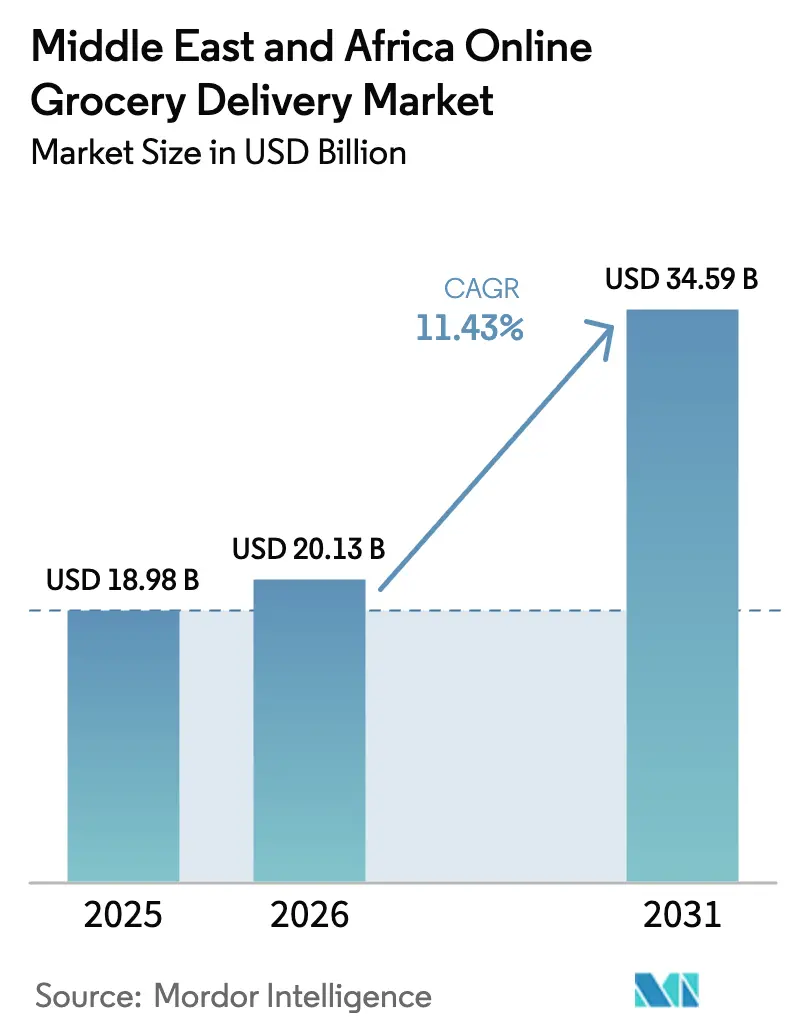
| Tamaño del mercado (2026) | USD 20.13 mil millones |
| Tamaño del mercado (2031) | USD 34.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.43% CAGR |
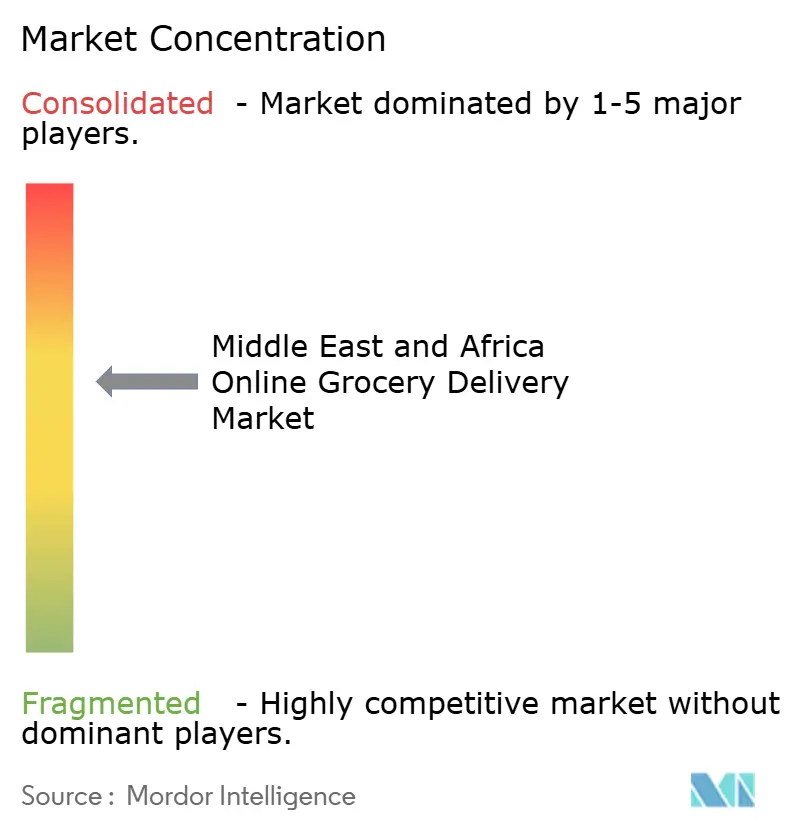
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de entrega de comestibles en línea en Oriente Medio y África realizado por Mordor Intelligence
Se espera que el tamaño del mercado de entrega de comestibles en línea en Medio Oriente y África aumente de USD 18.98 mil millones en 2025 a USD 20.13 mil millones en 2026 y alcance los USD 34.59 mil millones para 2031, creciendo a una CAGR del 11.43% durante 2026-2031.
La fuerte penetración de los teléfonos inteligentes, la mayor densidad de las tiendas oscuras en las ciudades del Golfo y los innovadores formatos de distribución, anclados en las gasolineras, continúan reduciendo las ventanas de entrega y ampliando el alcance de los clientes. Los servicios de comercio rápido con entregas en menos de 30 minutos están ampliando el mercado potencial para hogares con poco tiempo, mientras que los servicios programados siguen siendo relevantes para los pedidos al por mayor orientados al valor. Las plataformas que integran la compra inmediata, funciones de comercio social y herramientas de inventario basadas en inteligencia artificial están incrementando el valor promedio de la cesta de la compra, reduciendo las pérdidas y mejorando la precisión de los pedidos. La intensidad competitiva está aumentando a medida que los líderes regionales con un alto capital se enfrentan a nuevos participantes respaldados por grandes empresas tecnológicas globales, impulsando a los operadores hacia la integración vertical, la expansión entre empresas (B2B) y la incorporación de tecnologías propias.
Conclusiones clave del informe
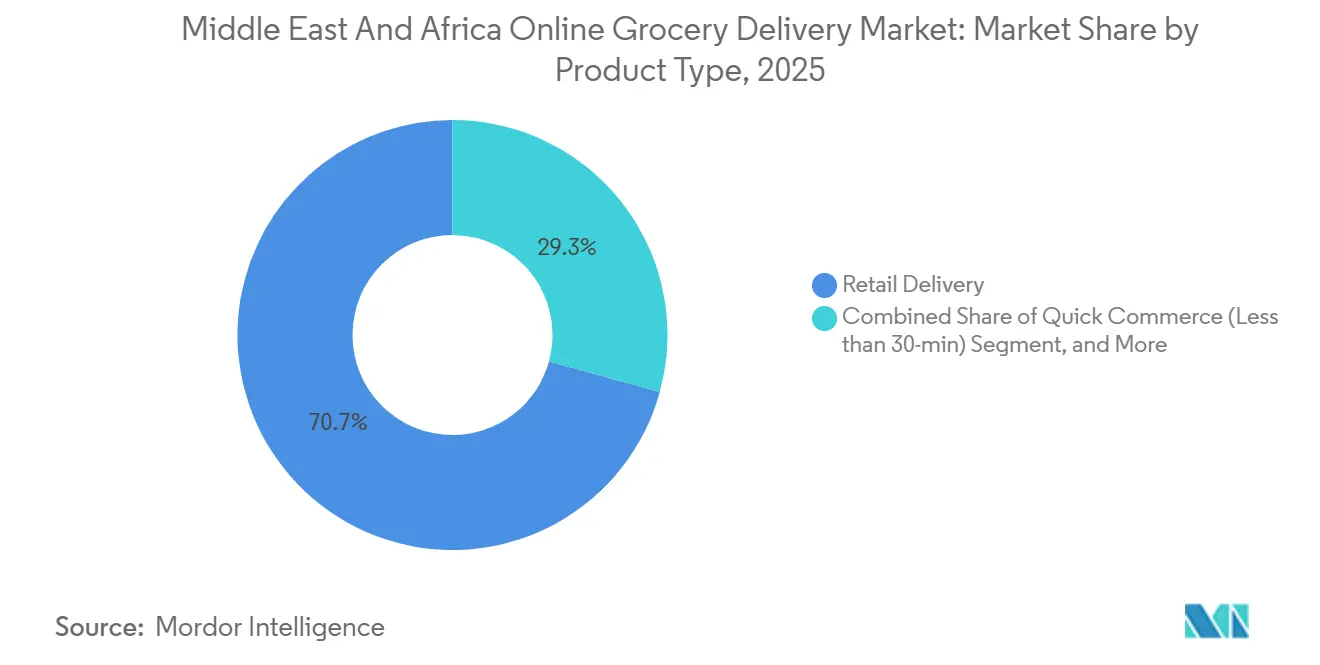
- Por tipo de producto, la entrega minorista tuvo el 70.73% de la participación de mercado de entrega de comestibles en línea en 2025, mientras que se prevé que Quick Commerce se expanda a una CAGR del 14.01% hasta 2031.
- Por velocidad de entrega, la entrega estándar capturó el 56.91 % del tamaño del mercado de entrega de comestibles en línea en 2025, mientras que la entrega instantánea avanza a una CAGR del 13.23 % hasta 2031.
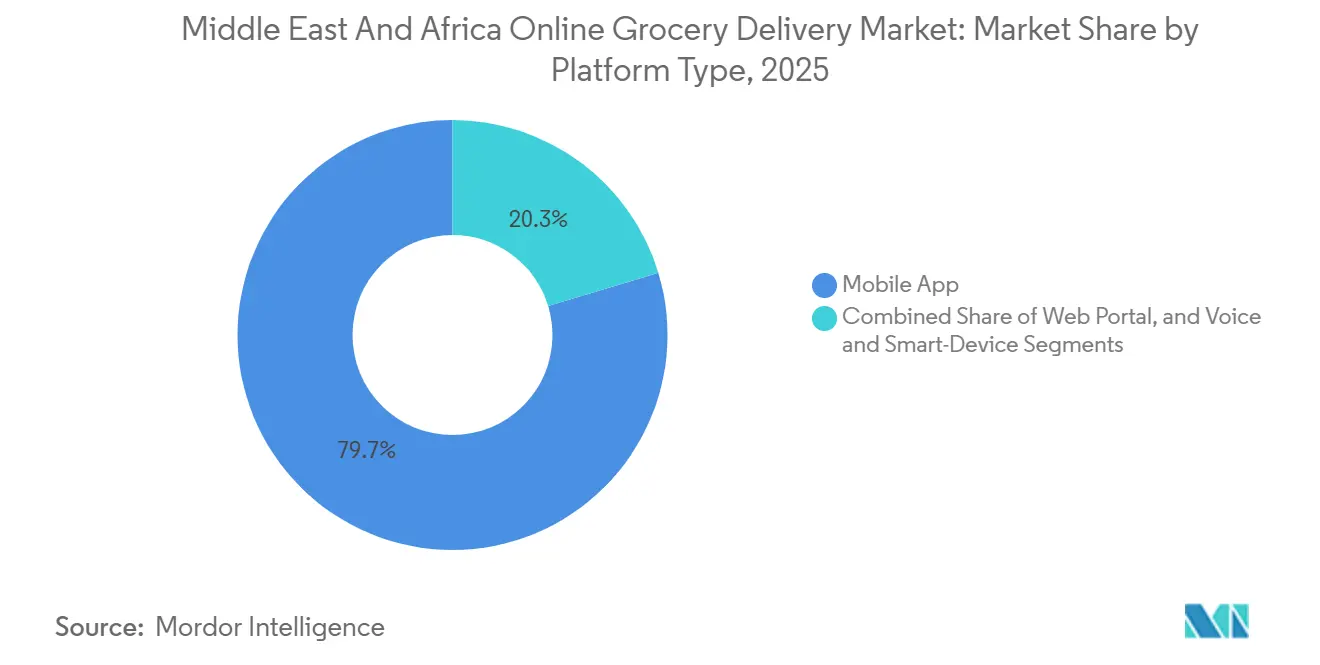
- Por tipo de plataforma, las aplicaciones móviles procesaron el 79.68% de las transacciones de 2025; se proyecta que los portales web registren la CAGR más alta, del 11.86%, hasta 2031.
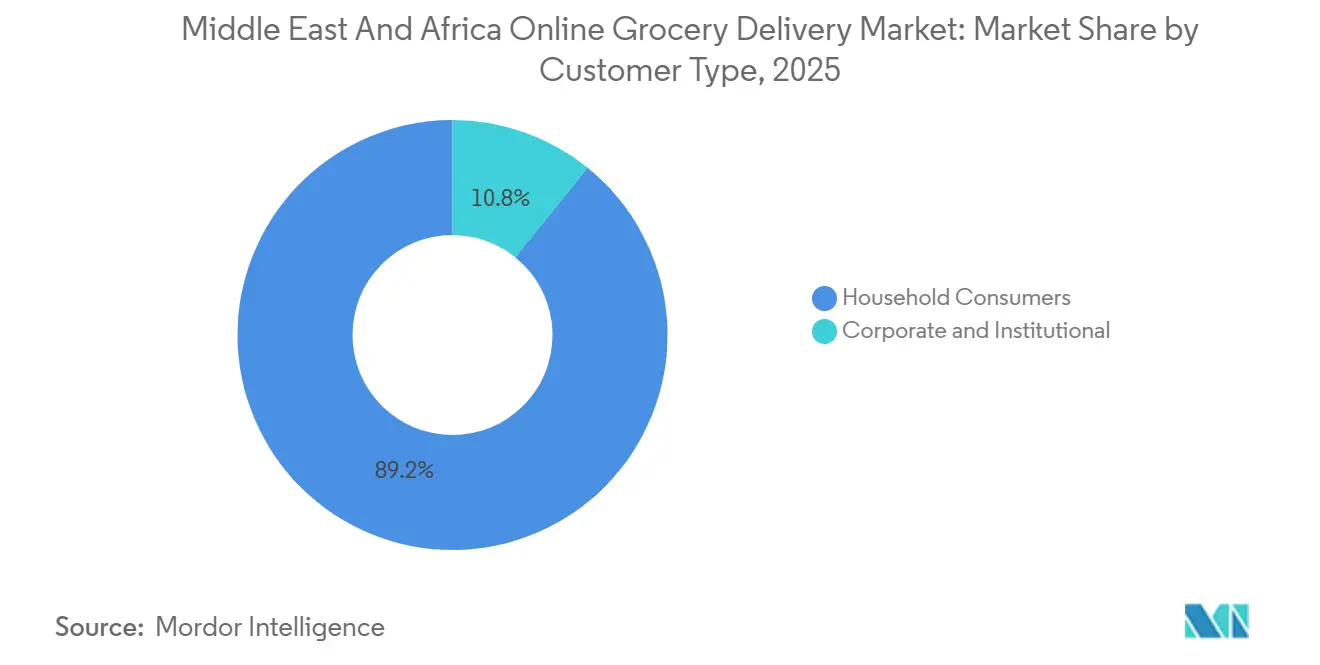
- Por tipo de cliente, los consumidores domésticos representaron el 89.19% de los ingresos de 2025, aunque se proyecta que el segmento corporativo registre una CAGR del 11.48% hasta 2031.
- Por geografía, los Emiratos Árabes Unidos lideraron con una participación en los ingresos del 27.26 % en 2025, mientras que Arabia Saudita está preparada para la CAGR más rápida del 12.67 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de entrega de comestibles en línea en Oriente Medio y África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de las redes de tiendas oscuras de comercio rápido | + 2.8% | Consejo de Cooperación del Golfo, Egipto urbano y Sudáfrica | Corto plazo (≤ 2 años) |
| Creciente penetración de los teléfonos inteligentes e Internet | + 2.3% | Arabia Saudita, Emiratos Árabes Unidos, Catar, Kuwait, Baréin, Omán, Egipto, Sudáfrica, Kenia, Nigeria | Mediano plazo (2-4 años) |
| Optimización de inventario hiperlocal impulsada por IA | + 1.9% | Emiratos Árabes Unidos, Arabia Saudita, Qatar; pilotos en Egipto y Kenia | Mediano plazo (2-4 años) |
| Urbanización rápida y estilos de vida presionados por el tiempo | + 1.7% | Consejo de Cooperación del Golfo | Corto plazo (≤ 2 años) |
| Aumento de la adopción de pagos digitales | + 1.4% | Emiratos Árabes Unidos, Arabia Saudita, Egipto, Sudáfrica, Kenia, Nigeria | Corto plazo (≤ 2 años) |
| Centros de cumplimiento de petro-minoristas | + 1.2% | Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de las redes de tiendas oscuras de comercio rápido
Las tiendas oscuras en las ciudades del Golfo han acortado los plazos de entrega habituales a menos de 30 minutos, redefiniendo las expectativas de los consumidores respecto a los productos frescos. La alianza de Careem con Tamimi Markets en Riad, que comenzó en abril de 2025, ofrece surtidos selectos y de alta calidad entregados en 20 minutos. [1] Careem, “Careem y Tamimi Markets llevan la entrega de productos de primera calidad a Riad”, careem.com El servicio exprés de 24 horas de Carrefour en Dubái gestiona los pedidos en 60 minutos a partir de un catálogo de 10 000 SKU. Deliveroo HOP y talabat Mart están ampliando modelos similares, lo que indica un cambio en toda la región hacia la entrega instantánea. Los operadores con un buen capital disfrutan de ventajas por ser pioneros, aunque la automatización y los sistemas de inventario en tiempo real aumentan las barreras de capital para los competidores más pequeños.
Creciente penetración de los teléfonos inteligentes e Internet
Los smartphones son ahora parte de la vida diaria del 96% de los usuarios en los Emiratos Árabes Unidos y Arabia Saudita. [2] Deloitte Middle East, “Tendencias del consumidor digital de Deloitte 2025”, deloitte.com PwC descubrió que el 57% de los compradores regionales realizan compras principalmente a través de dispositivos móviles, el doble del promedio mundial. La alta participación en el comercio social, con el 73% de los consumidores comprando a través de redes sociales, anima a las aplicaciones de supermercados a incorporar contenido de compra. El creciente uso de la inteligencia artificial generativa abre la puerta a los pedidos basados en chat, aunque el 25% de los usuarios siguen preocupados por la privacidad bajo las nuevas leyes de protección de datos del Golfo. Es probable que las plataformas que equilibran la personalización y el cumplimiento capturen una participación incremental.
Optimización de inventario hiperlocal impulsada por IA
El sistema AInventory de Yango Tech, lanzado en marzo de 2025, combina visión artificial y sensores del IoT para alcanzar una precisión del 98 % en el cumplimiento de pedidos en Talabat Mart. Las pruebas de Al-Futtaim con robots autónomos de escaneo de estanterías ilustran aún más el interés de los minoristas por herramientas de reposición ricas en datos. Las promociones personalizadas basadas en inteligencia artificial generan tasas de clics un 30 % superiores a las ofertas genéricas, lo que permite cestas de compra más grandes. El cumplimiento de las normas ISO 9001 e ISO 22000 garantiza la trazabilidad, ya que los algoritmos rigen cada vez más las decisiones de almacenamiento. Los operadores que dominen la inteligencia artificial patentada se perfilan para dominar las categorías premium y especializadas.
Urbanización rápida y estilos de vida presionados por el tiempo
Más del 80% de los residentes del Golfo residen actualmente en centros urbanos, lo que incrementa la demanda de servicios que ahorran tiempo. Los hogares con dos ingresos, la mayor participación femenina en la fuerza laboral bajo la Visión 2030 y los desplazamientos congestionados impulsan a los compradores hacia la comodidad inmediata. La densidad de tiendas oscuras y la infraestructura vial confiable hacen que la entrega en menos de 30 minutos sea económicamente viable en ciudades como Dubái y Riad. Las plataformas que combinan un servicio 24/7 con promociones específicas durante la noche y la madrugada están rentabilizando una demanda latente que las tiendas físicas no pueden cubrir.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de última milla y bajos márgenes de ganancia | -1.8% | Nigeria, Kenia, Egipto, Marruecos, ciudades secundarias del Golfo | Corto plazo (≤ 2 años) |
| Capacidad limitada de la cadena de frío en África | -1.3% | Nigeria, Kenia, Egipto, Marruecos, resto de África | Mediano plazo (2-4 años) |
| Sensibilidad al precio y primas percibidas | -0.9% | Egipto, Sudáfrica, Nigeria, Kenia, países del Golfo preocupados por los precios | Corto plazo (≤ 2 años) |
| Localización de datos y cumplimiento normativo | -0.7% | Emiratos Árabes Unidos, Arabia Saudita, Qatar, Egipto, Sudáfrica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de última milla y bajos márgenes de ganancia
Los gastos de envío consumen entre el 15 % y el 25 % del valor del pedido en las ciudades del Golfo y superan el 30 % en las grandes metrópolis africanas, lo que erosiona la rentabilidad. La retirada de Jumia del reparto de comida a domicilio en siete países africanos subraya el desafío. El aumento de los precios del combustible y la contratación local aumentan aún más los costes. Los modelos de suscripción y los límites de cesta mínima ayudan a compensar estas presiones, pero favorecen a las empresas de gran tamaño capaces de impulsar una mayor densidad de pedidos.
Capacidad limitada de la cadena de frío en África
Las deficiencias en la cadena de frío en Nigeria, Kenia y Egipto aumentan el riesgo de deterioro y limitan las plataformas a productos a temperatura ambiente. El plan de Breadfast de recaudar USD 13 millones para mejoras de infraestructura subraya la intensidad de capital de la logística refrigerada. [3] Wamda, “Breadfast en conversaciones con IFC para obtener USD 13 millones de respaldo”, wamda.com La refrigeración dependiente de energía agrega costos operativos donde el suministro eléctrico de la red es poco confiable. La aplicación regulatoria de las normas de seguridad alimentaria es desigual, lo que deja riesgos de incumplimiento que desalientan la expansión agresiva a ciudades secundarias.
Análisis de segmento
Por tipo de producto: El comercio rápido supera a la entrega minorista en velocidad de crecimiento
El sector de entregas minoristas representó el 70.73 % de los ingresos de 2025, lo que confirma su papel como la columna vertebral del mercado de entrega de comestibles en línea a bajo costo. Sin embargo, Quick Commerce se encamina a una tasa de crecimiento anual compuesta (TCAC) del 14.01 %, impulsada por plataformas como Careem y Talabat, que cumplen con los estándares de servicio en 20 minutos. Proveedores de kits de comida como Calo y JustCook están incorporando experiencia culinaria y envases con porciones controladas a este ecosistema, atrayendo a profesionales preocupados por la salud. Las ofertas de comestibles especializados y étnicos satisfacen las necesidades de las comunidades de expatriados, mientras que los productos farmacéuticos difuminan aún más las fronteras entre categorías. Los operadores deben equilibrar la intensidad de capital de las tiendas oscuras con la experiencia culinaria y de envasado necesaria para los kits de comida, asegurando una alta rotación de inventario para mantener los márgenes.
El Comercio Rápido impulsa una mayor frecuencia de compra al convertir las recargas en pedidos digitales. Mientras tanto, el Entrega a Domicilio mantiene las cestas a granel, sensibles al precio, lo que subraya una curva de demanda bifurcada. Los kits de comida, aunque de bajo valor, generan fidelidad de marca y oportunidades de venta adicional. Las plataformas capaces de aprovechar los surtidos de marcas blancas y la personalización basada en datos están preparadas para captar una mayor cuota de mercado, incluso cuando convergen las fronteras entre categorías.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por velocidad de entrega: el cumplimiento instantáneo capta segmentos premium
El envío estándar representó el 56.91% de las ventas de 2025, favorecido por hogares que priorizan el valor y planean abastecerse semanalmente. El envío inmediato crece un 13.23%, ya que los consumidores adinerados prefieren la rapidez, gracias al servicio exprés 24 horas de Carrefour y al servicio premium de 20 minutos de Tamimi-Careem. El despacho en el mismo día cubre un punto intermedio para las cestas planificadas, pero con plazos ajustados. Los subsidios y los precios dinámicos ayudan a absorber los altos costos logísticos, pero la densificación de las redes de tiendas oscuras sigue siendo crucial.
Los operadores ultrarrápidos como Keeta amplían su competitividad ofreciendo entregas con drones y promociones agresivas. Los operadores que aprovechan la previsión de la demanda basada en inteligencia artificial y la tecnología automatizada de centros de microcumplimiento pueden mejorar la eficiencia de la preparación y el empaquetado, rentabilizando los plazos inferiores a dos horas en corredores urbanos densos. La entrega estándar seguirá siendo viable para compras grandes y no urgentes, especialmente en los mercados periféricos africanos con infraestructura deficiente.
Por tipo de plataforma: las aplicaciones móviles dominan, el comercio por voz emerge
Las aplicaciones móviles procesaron el 79.68 % de las transacciones de 2025, lo que refleja la cultura móvil de la región. Las interfaces de usuario fluidas, los monederos integrados en la aplicación y las integraciones con el comercio social sustentan un crecimiento de dos dígitos. Los portales web, aunque minoritarios, atienden las necesidades de compras corporativas y a los usuarios de escritorio de mayor edad, registrando una tasa de crecimiento anual compuesta (TCAC) del 11.86 %, gracias a que InstaShop aprovecha la adquisición de GroCart para realizar pedidos al por mayor. Los canales de voz y dispositivos inteligentes siguen siendo incipientes, pero se prevé que despeguen a medida que aumenta la adopción de dispositivos conectados.
Las superaplicaciones que integran servicios de transporte, pagos y entrega de comestibles profundizan la interacción con el cliente mediante la venta cruzada entre verticales. La personalización mediante inteligencia artificial y asistentes de voz puede agilizar la creación de carritos de compra y aumentar las tasas de repetición. El diseño centrado en la privacidad, exigido por las leyes de protección de datos del Golfo, se convertirá en un factor diferenciador a medida que se expanda la adopción de la voz.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de cliente: Los consumidores domésticos son la base de la demanda, el segmento corporativo está en auge
Los consumidores domésticos generaron el 89.19 % de los ingresos de 2025 y seguirán siendo el grupo de clientes dominante hasta 2031 debido a la vida urbana y las presiones de tiempo de las familias con dos ingresos. Los productos básicos de alta frecuencia, como el laban y los plátanos, destacan el uso habitual. [4] Gulf News, “Lo que la gente pidió en línea en los Emiratos Árabes Unidos en 2025”, gulfnews.com. El comportamiento de compra extremo, incluidos los clientes individuales que realizan más de 1,200 pedidos anuales, valida la fidelización.
La demanda corporativa e institucional está en aumento a medida que hoteles, restaurantes y pequeños comercios digitalizan sus compras. InstaShop-GroCart ofrece ahora 5,000 SKU al por mayor, mientras que Emirates Flight Catering se abastece de productos de cultivo vertical a través de GMG. Las plataformas deben adaptarse con el tamaño de los paquetes a granel, las condiciones de crédito y los paneles de control de compras. Es probable que los pioneros fidelicen a sus clientes antes de que se intensifique la competencia.
Análisis geográfico
Los Emiratos Árabes Unidos aportaron el 27.26 % de los ingresos de 2025, gracias a la densidad de sus núcleos urbanos y a una población con conocimientos tecnológicos. El valor bruto de mercancías de Talabat, de 7400 millones de dólares, y los 3.4 millones de pedidos de Careem ilustran las ventajas de escala, mientras que el servicio exprés 24/7 de Carrefour refuerza la comodidad. Sin embargo, Arabia Saudí se posiciona para la tasa de crecimiento anual compuesta (TCAC) más rápida, del 12.67 %, hasta 2031, gracias a las inversiones de Visión 2030 que modernizan la infraestructura digital y diversifican las fuentes de ingresos. Jahez, HungerStation y Keeta han impulsado una carrera por el precio y la velocidad, aprovechando cada una de ellas grandes flotas de reparto y colaboraciones con tiendas oscuras para asegurar su cuota de mercado.
Catar, Kuwait, Baréin y Omán conforman un lucrativo segundo nivel de mercados de altos ingresos y alta densidad de población, que atrae la expansión tanto de los países del Golfo como de los nuevos participantes globales. La considerable población de Turquía y su creciente ecosistema de comercio electrónico representan un potencial a largo plazo, aunque la volatilidad cambiaria plantea riesgos.
África ofrece un panorama fragmentado pero prometedor. Checkers Sixty60 y Woolworths de Sudáfrica muestran cómo los minoristas tradicionales se adaptan rápidamente, mientras que Breadfast de Egipto obtiene financiación para el desarrollo y se expande a ciudades secundarias. Nigeria y Kenia enfrentan obstáculos en la cadena de frío y la última milla, pero la creciente penetración del dinero móvil y la urbanización impulsan su adopción gradual. Minoristas internacionales como Carrefour utilizan modelos de franquicia para cubrir riesgos, como lo demuestra su entrada en Etiopía en 2026. Los operadores que se dirigen a África deben combinar capital paciente con alianzas que cubran las brechas logísticas y de pago.
Panorama regulatorio
La regulación del reparto de comestibles a domicilio en Oriente Medio y África se está endureciendo en lo que respecta a la conducta de las plataformas, la protección del consumidor y la seguridad alimentaria, concentrándose las medidas más estrictas en los países del Golfo Pérsico. En los Emiratos Árabes Unidos, el Decreto Ley Federal n.º 14 de 2023 sobre el comercio mediante medios tecnológicos modernos establece la base jurídica para las obligaciones del comercio electrónico, mientras que el Ministerio de Economía emitió la Decisión Ministerial n.º 32 de 2026, que aborda los acuerdos de exclusividad en los servicios digitales de promoción y entrega de alimentos. Esto afecta a la forma en que las plataformas estructuran la exclusividad con minoristas y marcas.
En Arabia Saudita, el Ministerio de Comercio aplica la Ley de Comercio Electrónico, que enfatiza los requisitos de autenticación y divulgación para tiendas en línea e intermediarios, reforzando la responsabilidad de los operadores de supermercados tipo marketplace. Qatar añadió una capa de cumplimiento operativo en abril de 2026 cuando el Ministerio de Comercio e Industria publicó una guía sobre actividades y servicios de entrega, que incluye requisitos sobre transparencia de precios y prácticas de seguridad alimentaria y envasado, con precios de entrega vinculados electrónicamente al ministerio. A nivel regional, las normas de manipulación y etiquetado de alimentos de la Organización de Normalización del Golfo (GSO) (incluidas las normas relacionadas con las condiciones de transporte y los requisitos de fecha de caducidad) siguen siendo la base de las prácticas de cadena de frío, envasado y trazabilidad que los supermercados en línea deben replicar en almacenes oscuros y flujos de trabajo de última milla.
Análisis de la cadena de valor
La cadena de valor comienza con los propietarios de marcas, las granjas y los fabricantes de alimentos, junto con los importadores que abastecen a minoristas y mayoristas, y luego se distribuye a través de nodos de almacenamiento de inventario como supermercados, tiendas oscuras y puntos de microdistribución. La captura de pedidos y la generación de demanda se impulsan mediante plataformas digitales y ecosistemas de superaplicaciones (incluidos Talabat, Noon, HungerStation e InstaShop), mientras que la comercialización, los precios y las promociones se gestionan cada vez más a través de herramientas de plataforma como la optimización de inventario y preparación de pedidos con IA. Los pagos se procesan mediante tarjetas, billeteras digitales y opciones de pago a plazos, y el servicio al cliente y la gestión de reembolsos se encuentran en la capa de la plataforma, lo que brinda a los operadores un fuerte control sobre la experiencia del consumidor y el comportamiento de compra recurrente.
La logística y la ejecución de última milla conectan a minoristas y plataformas mediante preparadores en tienda, personal dedicado a almacenes oscuros, flotas de terceros y redes de repartidores propias. El manejo y el embalaje con temperatura controlada se están convirtiendo en factores diferenciadores, especialmente para cestas de productos frescos y refrigerados. Las nuevas directrices regulatorias en mercados como Qatar elevan los requisitos en torno a la entrega segura y el embalaje que previene la contaminación, lo que se traduce en procedimientos operativos estándar más estrictos en la preparación, el embalaje y el envío. Los requisitos de datos y transparencia también se hacen más evidentes en toda la cadena, ya que los reguladores examinan minuciosamente las prácticas de las plataformas y, en algunos casos, exigen un acceso más claro a la información operativa que puede redefinir cómo las plataformas gestionan las comisiones, la lógica de precios y los informes de los socios.
Panorama competitivo
El liderazgo regional sigue siendo discutible. La salida a bolsa de Talabat y su valor bruto de mercancía de 7.4 millones de dólares en 2024 ponen de manifiesto su dominio en el Golfo Pérsico. Sin embargo, la estrategia de superaplicación de Careem capta cuota de mercado en diversas categorías. Noon capitaliza las alianzas entre el sector petrolero y el comercio minorista y una amplia base de comercio electrónico, mientras que Instashop redobla su apuesta por la venta al por mayor tras absorber GroCart. Keeta, respaldada por Meituan, eleva el listón con permisos para drones y cuantiosos fondos de subvenciones, con el objetivo de alcanzar el 20 % de cuota de mercado en Oriente Medio para 2028.
Las estrategias se centran en la tecnología y la integración vertical. El sistema de inventario de inteligencia artificial de Yango Tech, el modelo "de la granja a la mesa" de FreshToHome y los centros de microcumplimiento en gasolineras de ADNOC-noon muestran diversas vías para mejorar los márgenes. El cumplimiento normativo de las leyes de protección de datos del Golfo aumenta la complejidad operativa, favoreciendo a las empresas establecidas con centros de datos locales. Las barreras de entrada al mercado incluyen la automatización intensiva en capital de las tiendas oscuras y la necesidad de inteligencia artificial propia para mantener un cumplimiento rápido sin erosionar los márgenes. Las empresas disruptivas de nicho en kits de comida, productos frescos y compras al por mayor continúan explotando las brechas que las plataformas de base amplia pasan por alto, manteniendo así el dinamismo del mercado.
Líderes de la industria de entrega de comestibles en línea en Oriente Medio y África
Talabat Holding plc
Noon AD Holdings Sociedad Anónima Unipersonal LLC
InstaShop Ltd.
Compañía HungerStation LLC
Kibsons Internacional LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Uber Technologies adquirió Delivery Hero, incluyendo Talabat y HungerStation. Esta operación representa una importante consolidación en el sector de la entrega a domicilio en Oriente Medio y África, y reconfigura la dinámica competitiva regional, especialmente para las operaciones de Talabat y HungerStation.
- Junio de 2026: Noon AD Holdings One Person Company LLC se asocia con Dubai Silicon Oasis para crear plataformas de prueba para startups de tecnología de entrega propia. Esta colaboración impulsa las capacidades tecnológicas de última milla y entrega, y acelera el desarrollo tecnológico en el ecosistema de entrega rápida de Oriente Medio y África.
- Mayo de 2026: Talabat Holding plc presenta sus resultados del primer trimestre de 2026 y lanza un programa de inversión para 2026 centrado en la estrategia de la aplicación Everyday. Esta iniciativa fortalece el ecosistema de la plataforma y amplía las funcionalidades de pago y pedidos para los consumidores.
Alcance del informe sobre el mercado de entrega de comestibles en línea en Oriente Medio y África
El informe del mercado de entrega de comestibles en línea en Oriente Medio y África está segmentado por tipo de producto (entrega minorista, comercio rápido, entrega de kits de comida, comestibles especializados y étnicos, y productos farmacéuticos y de salud), velocidad de entrega (estándar, en el mismo día e instantánea), tipo de plataforma (aplicación móvil, portal web, voz y dispositivos inteligentes), tipo de cliente (consumidores domésticos, corporativos e institucionales) y ubicación geográfica. Las previsiones de mercado se expresan en valor (USD).
| Entrega al por menor |
| Comercio rápido (menos de 30 minutos) |
| Entrega de kits de comida |
| Comestibles especializados y étnicos |
| Artículos de farmacia y salud |
| Estándar (Al día siguiente +) |
| Mismo día (2-12 h) |
| Instantáneo (Menos de 2 h) |
| Aplicación Movil |
| Portal web |
| Voz y dispositivos inteligentes |
| Consumidores domésticos |
| Corporativo e Institucional |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Qatar | |
| Kuwait | |
| Bahrain | |
| Omán | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Kenia | |
| Marruecos | |
| Resto de Africa |
| Por tipo de producto | Entrega al por menor | |
| Comercio rápido (menos de 30 minutos) | ||
| Entrega de kits de comida | ||
| Comestibles especializados y étnicos | ||
| Artículos de farmacia y salud | ||
| Por velocidad de entrega | Estándar (Al día siguiente +) | |
| Mismo día (2-12 h) | ||
| Instantáneo (Menos de 2 h) | ||
| Por tipo de plataforma | Aplicación Movil | |
| Portal web | ||
| Voz y dispositivos inteligentes | ||
| Por tipo de cliente | Consumidores domésticos | |
| Corporativo e Institucional | ||
| Por geografía | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Qatar | ||
| Kuwait | ||
| Bahrain | ||
| Omán | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Marruecos | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado de entrega de alimentos en línea en Oriente Medio y África?
El tamaño del mercado de entrega de comestibles en línea alcanzó los USD 20.13 mil millones en 2026 y se proyecta que alcance los USD 34.59 mil millones para 2031 con una CAGR del 11.43%.
¿Qué modelo de entrega está creciendo más rápidamente?
Se prevé que el comercio rápido, definido por el cumplimiento en menos de 30 minutos, crezca un 14.01 % anual hasta 2031, superando la entrega minorista programada.
¿Por qué se considera a Arabia Saudita el motor clave del crecimiento?
El gasto gubernamental en infraestructura digital, la creciente participación femenina en la fuerza laboral y las alianzas agresivas con plataformas impulsan una CAGR del 12.67 % en Arabia Saudita hasta 2031.
¿Cuál es el mayor desafío operativo para las plataformas?
Los altos costos de última milla, que pueden superar el 30% del valor del pedido en algunas metrópolis africanas, siguen siendo la principal barrera para la rentabilidad a pesar de las mejoras tecnológicas.
¿Cómo están mejorando las empresas la precisión del inventario?
Los operadores implementan herramientas impulsadas por inteligencia artificial, como AInventory de Yango Tech, logrando índices de precisión de cumplimiento del 98 % y reduciendo las faltantes de existencias.


