

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 767.27 Million |
| Tamaño del mercado (2031) | USD 956.89 Million |
| Tasa de crecimiento (2026 - 2031) | 4.52% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vasos de papel en Oriente Medio y África realizado por Mordor Intelligence
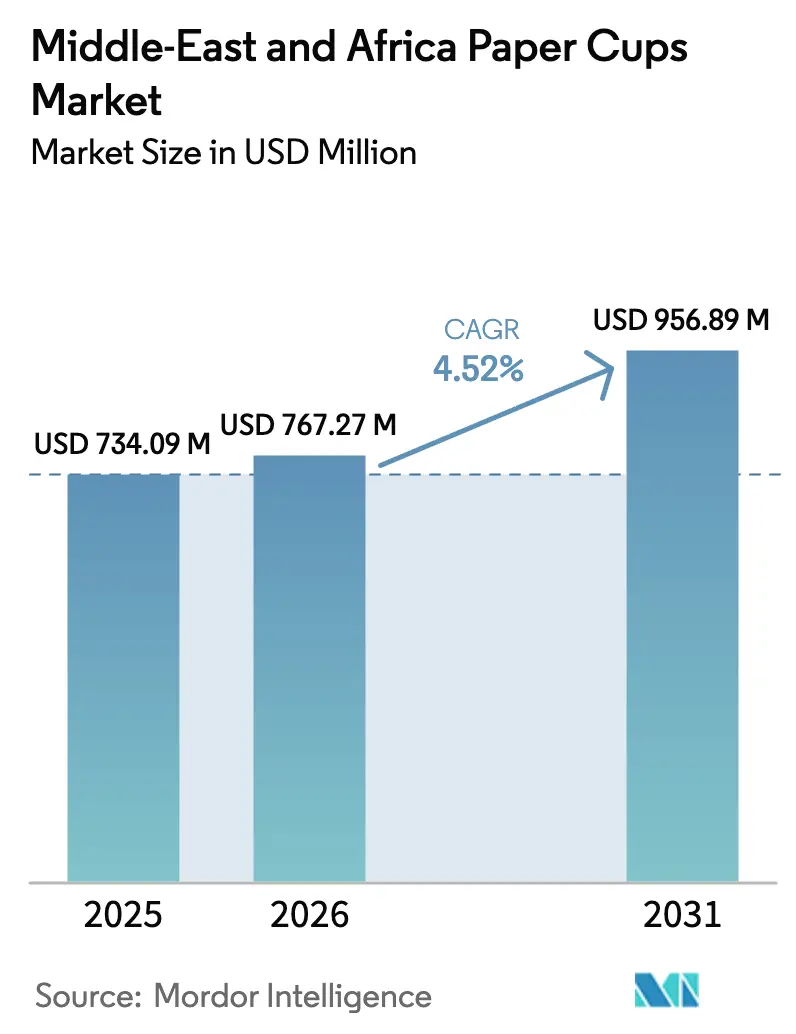
El mercado de vasos de papel en Oriente Medio y África alcanzó un valor de 734.09 millones de dólares en 2025 y se estima que crecerá de 767.27 millones de dólares en 2026 a 956.89 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.52 % durante el período de previsión (2026-2031). La demanda se ve impulsada por las normativas de reducción de plástico que entraron en vigor en el Consejo de Cooperación del Golfo y la Comunidad de Desarrollo de África Meridional en enero de 2026, lo que ha llevado a los restaurantes de comida rápida y a las cadenas de cafeterías a acelerar la eliminación gradual de los vasos de espuma de poliestireno y los vasos con revestimiento de polietileno. Paralelamente a la regulación, la cultura del café de especialidad está afianzando su presencia regional, aumentando el consumo per cápita de bebidas calientes e impulsando la innovación en formatos como el aislamiento de doble pared y la impresión digital de tiradas cortas. Un obstáculo importante es la volatilidad crónica de los precios de la pulpa, vinculada a las fluctuaciones cambiarias en Egipto, Nigeria y Kenia, lo que reduce los márgenes de los transformadores y ralentiza la expansión de las fábricas fuera del Golfo. Como resultado, el mercado de vasos de papel en Oriente Medio y África presenta un crecimiento divergente: los fabricantes saudíes y emiratíes, con gran capital, se expanden agresivamente, mientras que los operadores subsaharianos luchan por conseguir materias primas a precios asequibles.
Conclusiones clave del informe
- Por tipo de taza, los formatos calientes lideraron con una participación de ingresos del 60.81 % en 2025, mientras que se proyecta que los formatos fríos crecerán a una CAGR del 4.93 % hasta 2031.
- Por revestimiento de material, los productos recubiertos de polietileno capturaron el 53.12 % del valor en 2025; se pronostica que los vasos de barrera a base de agua crecerán más rápido con una CAGR del 5.08 % hasta 2031.
- Por aplicación, los restaurantes de servicio rápido representaron el 44.21% de la demanda en 2025, aunque se espera que las tiendas minoristas y de conveniencia registren el mayor crecimiento con una CAGR del 5.37% hasta 2031.
- Por capacidad, los vasos de 8 a 12 onzas representaron el 44.12 % del mercado en 2025; los formatos de más de 16 onzas están en camino de tener la expansión más rápida, con una CAGR del 5.31 % hasta 2031.
- Por países, Arabia Saudita dominó con una participación del 24.73% en 2025, mientras que se proyecta que Kenia sea el país con mayor crecimiento, con una CAGR del 6.08% durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de vasos de papel en Oriente Medio y África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente cultura de las bebidas calientes para llevar | + 1.2% | Núcleo del CCG, Egipto, Kenia | Mediano plazo (2-4 años) |
| Prohibiciones gubernamentales de plásticos de un solo uso | + 1.5% | CCG, SADC, Kenia, Nigeria | Corto plazo (≤2 años) |
| Expansión de la plataforma de entrega de alimentos | + 0.8% | Principales centros urbanos en los Emiratos Árabes Unidos, Arabia Saudita, Egipto, Sudáfrica y Nigeria | Mediano plazo (2-4 años) |
| El repunte del turismo impulsa los establecimientos HORECA | + 0.6% | Emiratos Árabes Unidos, Arabia Saudita, Egipto, Sudáfrica, Kenia | Corto plazo (≤2 años) |
| Programas de eficiencia de planta centrados en datos | + 0.3% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Sudáfrica | Largo plazo (≥4 años) |
| Aumento de los vasos de agua con barrera sin plástico | + 0.4% | CCG, Sudáfrica, Kenia, Egipto | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La creciente cultura de las bebidas calientes para llevar
Las cadenas de café de especialidad, las tostadoras independientes y los quioscos de comida para llevar se multiplican en las ciudades del Golfo y el norte de África, lo que eleva las transacciones diarias de bebidas calientes a millones. Los largos tiempos de viaje promedio en Dubái, Riad y El Cairo generan una demanda cautiva de bebidas portátiles, y los operadores especifican cada vez más vasos aislantes de doble pared o con envoltura ondulada que eliminan la necesidad de fundas separadas, lo que reduce los costos unitarios y mejora la comodidad del consumidor. Los proveedores regionales que invierten en impresoras digitales capaces de cambiar el diseño según la temporada obtienen ventajas de marca porque las cadenas de comida rápida valoran los plazos de entrega cortos para las campañas de edición limitada. Los dueños de cafeterías independientes también buscan cantidades mínimas de pedido más pequeñas, y los convertidores capaces de amortizar los costos de preparación con tiradas diversificadas capturan este microsegmento. A medida que los consumidores se inclinan por los lattes saborizados y los tés especiales, los formatos de 8-12 onzas siguen siendo los líderes en volumen, pero el aumento de tamaño durante los meses de verano impulsa la capacidad promedio de las tazas al alza.
Prohibiciones gubernamentales de plásticos de un solo uso
El entorno regulatorio se ha convertido en el catalizador más fuerte a corto plazo. Los Emiratos Árabes Unidos prohibieron los vasos de plástico de un solo uso a partir de enero de 2026, eximiendo solo las alternativas compostables que cumplen con ASTM D6868 y llevan logotipos de certificación. [1] Ministerio de Cambio Climático y Medio Ambiente de los EAU, “Decisión Ministerial 380/2022 sobre Plásticos de Un Solo Uso”, moccae.gov.ae El Aviso Legal 181/2024 de Kenia impone un mandato de contenido reciclado del 30% en todos los envases desechables y requiere etiquetas de Responsabilidad Extendida del Productor, elevando el listón de cumplimiento tanto para los importadores como para los comerciantes locales. Arabia Saudita, Bahréin y Omán implementaron prohibiciones similares sobre la espuma EPS, mientras que Sudáfrica aplica un modelo de impuesto a las bolsas de plástico que los legisladores pretenden extender a los vasos de poliestireno en 2027. Aunque la aplicación fuera de las capitales es inconsistente, las prohibiciones dan a los operadores de servicios de alimentos organizados una señal clara para cambiar, asegurando efectivamente la demanda base de alternativas de papel certificadas.
Expansión de la plataforma de entrega de alimentos
Los agregadores digitales como Talabat, Deliveroo y Uber Eats están transformando los hábitos de consumo al normalizar los envases de un solo uso en todos los estratos de ingresos. Más de la mitad de los consumidores de Oriente Medio y África del Norte realizaron al menos un pedido de comida para llevar cada semana en 2025, un patrón que elevó el mercado de entrega de comida en línea de la región a más de 9 mil millones de dólares y lo mantiene en una senda de crecimiento superior al 20 %. [2] Middle East Paper Company, “Informe anual 2024”, mep.co Los agregadores negocian contratos al por mayor para vasos de marca compartida, convirtiendo efectivamente las tapas en anuncios móviles y brindando a los convertidores un canal aislado de los márgenes de los distribuidores tradicionales. Debido a que los repartidores almacenan las bebidas en bolsas isotérmicas durante períodos prolongados, los vasos fríos metalizados o con recubrimiento acuoso de mayor rigidez ganan preferencia, lo que impulsa a los convertidores a diversificar sus tecnologías de barrera. Sin embargo, la fragmentación de los tamaños de los pedidos desafía la planificación de inventario y eleva las necesidades de capital de trabajo, especialmente para las plantas más pequeñas de Kenia y Nigeria que ya enfrentan exposición cambiaria.
El repunte del turismo impulsa los establecimientos HORECA
Las llegadas internacionales se dispararon en 2025 gracias a la normalización de las frecuencias de vuelos y a que megaproyectos como el Mar Rojo de Arabia Saudita y NEOM atrajeron a viajeros de ocio. Sudáfrica registró 881,393 visitantes en julio de 2025, un incremento interanual del 26%, mientras que los viajeros de Oriente Medio al país aumentaron un 57.4%. Los hoteles, restaurantes y cafeterías que atienden a estos turistas exigen vasos desechables de marca que cumplan con las normas de higiene ISO 22000 y BRCGS, lo que orienta las compras hacia convertidores más grandes con líneas certificadas. En Egipto, los operadores de cruceros por el Nilo estandarizaron el volumen de los vasos y los diseños de las tapas para las cafeterías a bordo, lo que ofrece a los convertidores locales flujos de pedidos predecibles. Los nuevos inventarios de habitaciones planificados para 2026-2028 se traducen en contratos de suministro plurianuales, lo que anima a los convertidores a invertir en prensas flexográficas capaces de imprimir logotipos de alta definición y cambios de color rápidos. Por lo tanto, el repunte del turismo refuerza la adopción de vasos premium y ayuda a compensar la inflación del coste de la pulpa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Base de convertidores fragmentada que reduce los márgenes | -0.7% | Nigeria, Kenia, Tanzania, Uganda, Egipto | Mediano plazo (2-4 años) |
| Volatilidad crónica de los precios de la pulpa | -1.1% | Egipto, Nigeria, Kenia, Sudáfrica | Corto plazo (≤2 años) |
| Corrientes de reciclaje de vasos subdesarrolladas | -0.4% | África subsahariana y del norte | Largo plazo (≥4 años) |
| escasez de energía eléctrica | -0.5% | Nigeria, Kenia, Tanzania, Ghana, Zimbabwe | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Base de convertidores fragmentada que reduce los márgenes
Docenas de plantas a pequeña escala en África subsahariana operan muy por debajo de su capacidad óptima de producción, lo que limita su poder de negociación en materia prima para envases y tintas. La mediana de los márgenes de EBITDA en el sector global de envases de papel alcanzó el 15.4 % en 2024; sin embargo, muchos convertidores nigerianos y kenianos promediaron rentabilidades de un solo dígito debido a que la maquinaria infrautilizada infla los costes unitarios. La adquisición de Al Huraiz Packaging por parte de Hotpack Global por 100 millones de AED ilustra cómo las ventajas de escala permiten la integración regresiva en la producción de cartón y la expansión hacia la distribución regional. Las empresas más pequeñas de Kenia, al no poder financiar la infraestructura de Responsabilidad Extendida del Productor (RPE), pierden el acceso a las cadenas minoristas formales o de comida rápida, lo que limita su crecimiento y crea un mercado de dos niveles. La compresión de los márgenes desalienta las renovaciones de capital, lo que ralentiza la adopción de líneas de recubrimiento a base de agua e impresoras digitales, cruciales para el cumplimiento normativo y la personalización.
La volatilidad crónica de los precios de la pulpa está ligada a las fluctuaciones cambiarias
Aproximadamente el 90% de la pulpa virgen y destintada utilizada en vasos de papel de Oriente Medio y África es importada y denominada en dólares estadounidenses. La libra egipcia se depreció un 40% entre enero de 2024 y diciembre de 2025, mientras que la naira nigeriana cayó un 30% en el mismo período, lo que obligó a los convertidores a aumentar los precios o absorber pérdidas. [3] Middle East Paper Company amortigua la volatilidad a través de su rama de reciclaje WASCO, que suministró más del 90% de sus necesidades de fibra en 2024 a un costo controlado de SAR 600 por tonelada (USD 160 por tonelada). [4] Huhtamaki Oyj, “Informe provisional del primer trimestre de 2025”, huhtamaki.com La mayoría de los convertidores regionales carecen de tales coberturas verticales, y cada aumento del 10% en los precios de lista de la pulpa escandinava puede eliminar las ganancias trimestrales cuando las monedas locales se debilitan. Los retrasos en las cartas de crédito y los mayores requisitos de capital circulante para las materias primas importadas agravan aún más la situación de liquidez, lo que paraliza la ampliación de la capacidad productiva en Nigeria y Egipto y ralentiza el ritmo general de renovación tecnológica.
Análisis de segmento
Por tipo de taza: Los formatos calientes retienen la escala mientras que las tazas frías la aceleran
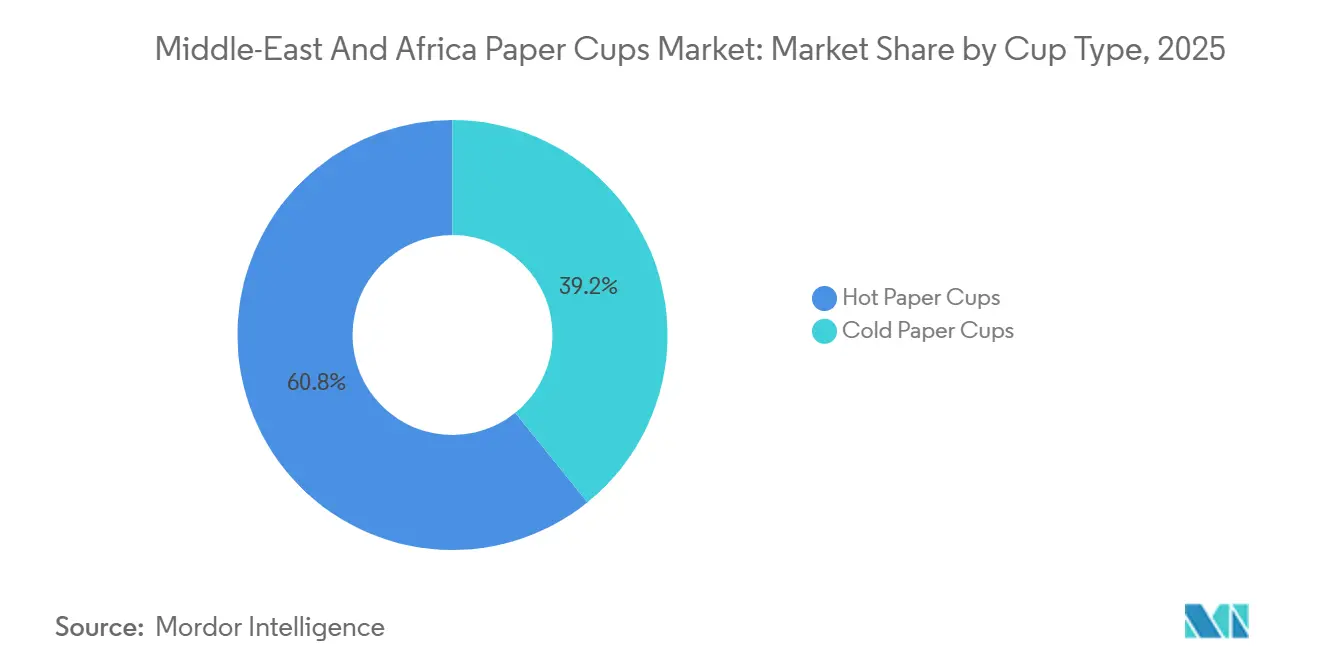
Los vasos de papel para bebidas calientes representaron el 60.81 % de la cuota de mercado de vasos de papel en Oriente Medio y África en 2025, impulsados por el arraigado consumo de café y té en Arabia Saudí, Egipto y Kenia. Se prevé que los vasos de papel para bebidas frías, aunque de menor volumen absoluto, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.93 % hasta 2031, superando a los formatos calientes, ya que los distribuidores priorizan las bebidas frías y los minoristas amplían los pasillos de bebidas listas para beber. El mercado de vasos de papel en Oriente Medio y África aumenta de volumen cada verano, cuando las temperaturas en el Golfo superan los 45 °C, lo que impulsa a las cafeterías a ofrecer bebidas heladas en vasos resistentes a la humedad. La solución Cold&Go de Graphic Packaging asegura una condensación un 40 % menor en comparación con los vasos de plástico, lo que resuelve las quejas por fugas de los repartidores. Los convertidores de Sudáfrica y Dubái están probando variantes con recubrimiento acuoso para líneas de bebidas frías y calientes, simplificando así el inventario para las cadenas de bebidas multitemperatura.
El segmento de bebidas calientes, que se está estabilizando pero sigue creciendo, funciona como generador de efectivo, ya que las líneas de producción de vasos de pared simple y doble están totalmente amortizadas. Sin embargo, a medida que el crecimiento se inclina hacia los formatos fríos, los líderes del mercado destinan nuevo capital principalmente a mejoras en tecnologías de barrera, incluyendo recubrimientos a base de agua o PLA que funcionan en todos los rangos de temperatura. Los pequeños operadores subsaharianos corren el riesgo de quedar excluidos del auge de los vasos fríos a menos que obtengan financiación para máquinas de mayor especificación.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material de revestimiento: el polietileno es predominante y las barreras a base de agua cobran impulso
Los vasos recubiertos de polietileno retuvieron el 53.12 % de su valor en 2025, lo que refleja la disponibilidad de equipos antiguos y menores costos unitarios. Sin embargo, los convertidores ven un potencial estratégico en las barreras a base de agua, que crecieron un 5.08 % ese mismo año. La prohibición del plástico en los EAU exime las variantes de ácido poliláctico siempre que cumplan con los requisitos de certificación, lo que crea un segmento premium que las cadenas del Golfo buscan para impulsar su marca de sostenibilidad. El vaso reciclable ProDairy de Huhtamaki limita el contenido de PE a menos del 5 %, lo que permite una recuperación sencilla de la fibra en plantas sin necesidad de despulpadoras especiales. Los recubrimientos experimentales hechos de nanofibras de celulosa o quitosano presentan tasas de transmisión de vapor de humedad comparables a las del PE, a la vez que permiten la compostabilidad completa, como se documenta en estudios recientes revisados por pares. La inversión de capital en líneas de recubrimiento acuoso se está acelerando en Kenia y Sudáfrica, donde las normas EPR vinculan la renovación de licencias a la reciclabilidad demostrable.
El cambio de material altera la economía de la cadena de suministro, obligando a las plantas de cartón a ajustar la rugosidad superficial y la orientación de las fibras para que sean adecuadas para la adhesión de biopolímeros. Dado que los recubrimientos a base de agua suelen requerir ventanas de proceso más estrechas, los convertidores invierten en sensores de calidad en línea y controles de viscosidad de circuito cerrado, un área donde las plantas saudíes y emiratíes lideran el proceso.
Por aplicación: las cadenas de comida rápida lideran, los canales minoristas aumentan
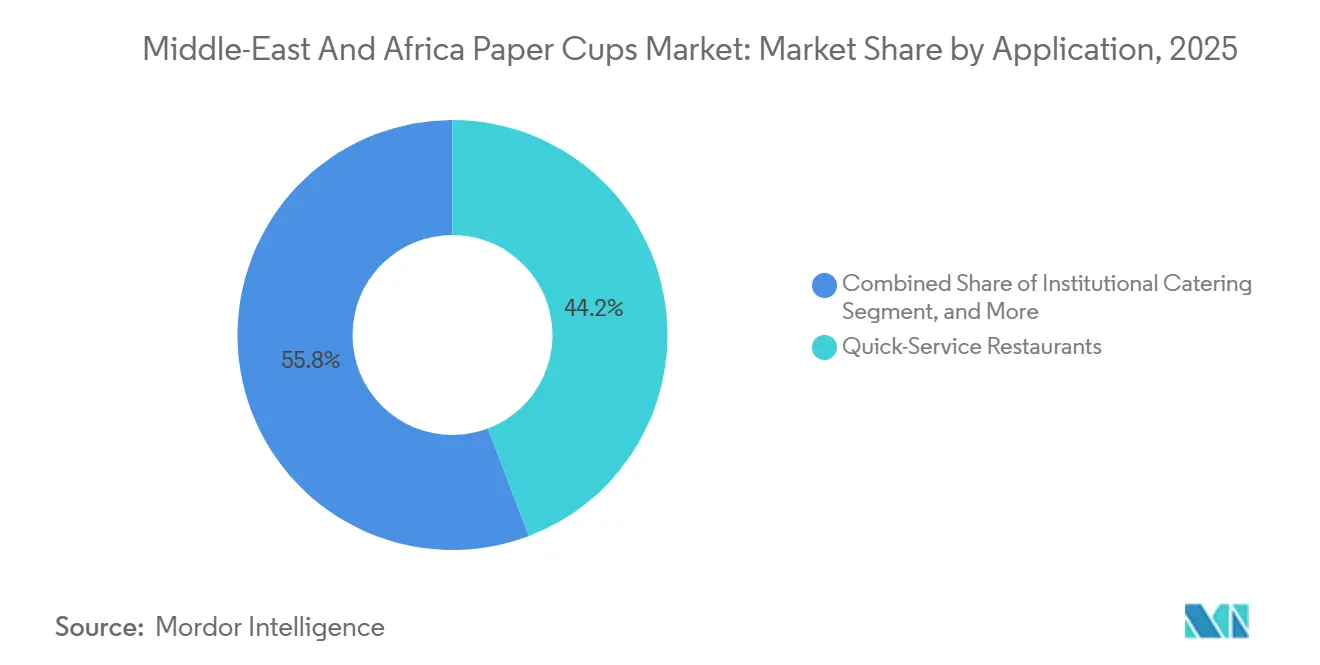
Los restaurantes de comida rápida captaron el 44.21 % del valor en 2025, un dominio que se ve reforzado por los acuerdos marco plurianuales que firman las franquicias globales con empresas de conversión con certificación ISO. Sin embargo, se proyecta que el canal minorista y de tiendas de conveniencia se expanda a una tasa de crecimiento anual compuesta (TCAC) del 5.37 % hasta 2031, impulsado por la proliferación de neveras portátiles en gasolineras y supermercados de Nigeria, Arabia Saudita y Sudáfrica. Las cadenas hoteleras prefieren la personalización gráfica completa en los cuerpos y tapas de los vasos, lo que crea un soporte publicitario que justifica precios unitarios más elevados. La restauración institucional, aunque sigue siendo un nicho, está en constante crecimiento en el Golfo, a medida que los ministerios y las empresas subcontratan el servicio de alimentación bajo mandatos de contratación ecológica que estipulan el uso de vasos compostables o totalmente reciclables.
Para los propietarios independientes de supermercados y quioscos, el mayor obstáculo para abastecerse de papel en lugar de plástico es el costo inicial. Los microconvertidores kenianos cubren esta brecha con unidades de almacenamiento de stock sin marca y revestidas de PE, pero una vez que las auditorías de EPR se endurezcan, estos comerciantes tendrán que migrar a vasos etiquetados y trazables. Por lo tanto, la variedad de aplicaciones se está desplazando hacia el comercio minorista, pero la influencia de los gerentes de cadena en las especificaciones significa que los convertidores no pueden ignorar el volumen de la comida rápida, incluso cuando los márgenes se reducen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capacidad: las copas de gama media dominan, los formatos jumbo captan la demanda juvenil
El rango de 8-12 onzas representó el 44.12 % de las ventas en 2025, en línea con las porciones de capuchino y latte, preferidas en las cafeterías especializadas. Se prevé que las tazas de más de 16 onzas, encabezadas por las ofertas de smoothies y té de burbujas, presenten la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.31 %, hasta 2031, a medida que los consumidores más jóvenes se inclinan por las bebidas grandes, ideales para redes sociales. El mercado de vasos de papel de Oriente Medio y África se encuentra en el extremo superior, beneficiándose de precios más altos por unidad y de especificaciones de cartón más gruesas, lo que compensa parcialmente la inflación de la pulpa para los convertidores. Las tazas de hasta 7 onzas mantienen una demanda estable en los rituales tradicionales del café árabe, pero ofrecen un potencial de crecimiento limitado.
La planificación de la producción se vuelve compleja porque los socios de franquicia requieren una diferenciación por colores en cuatro niveles de capacidad. Las impresoras digitales, que reducen el tiempo de inactividad por cambio de planchas, permiten a los convertidores aceptar tiradas más pequeñas y diversificadas sin aumentar los gastos generales. Los vendedores ambulantes nigerianos que venden jugos de fruta en vasos de papel de gran tamaño ilustran una creciente preferencia por la portabilidad, junto con un mensaje de sostenibilidad, lo que aumenta los volúmenes de vasos jumbo a pesar de las interrupciones del suministro eléctrico que limitan periódicamente la producción.
Análisis geográfico
Arabia Saudita contribuyó con el 24.73 % del mercado de vasos de papel de Oriente Medio y África en 2025, gracias a las inversiones de Visión 2030, que incluyen 1.78 millones de dólares en nueva capacidad de cartón para envases de Middle East Paper Company. La máquina PM5, que entrará en funcionamiento en el cuarto trimestre de 2027, añadirá 4 450,000 toneladas anuales, duplicando la producción de la empresa y suministrando material para vasos a los convertidores del Golfo. El complejo de embalajes sostenibles de Hotpack Global, valorado en 1 millones de SAR (266 millones de dólares), en Riad consolida aún más el suministro local, mientras que la población del reino consume 36 millones de vasos de café al día, lo que garantiza volúmenes de referencia.
Los Emiratos Árabes Unidos siguen de cerca la tendencia, impulsados por el repunte del turismo y su papel como sede regional de numerosas cadenas internacionales de comida rápida. El centro de PET y papel de Hotpack, con una inversión de 250 millones de AED (68 millones de USD), ubicado en el Parque Industrial Nacional de Dubái, integra la logística del comercio electrónico con la producción, acortando los plazos de entrega a los establecimientos del Golfo. La demanda se dispara durante eventos globales, como las conferencias derivadas de la Expo de Dubái, que realizan pedidos al por mayor de vasos de marca para bebidas frías y calientes con plazos ajustados. La estabilidad monetaria, vinculada a la paridad con el dólar estadounidense, protege a los convertidores emiratíes de las fluctuaciones en los precios de la pulpa, permitiéndoles ofrecer contratos a más largo plazo.
Kenia es el mercado nacional de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.08 % hasta 2031. El Aviso Legal 181/2024 amplía los mandatos de Responsabilidad Extendida del Productor, obligando a que todos los envases desechables incluyan al menos un 30 % de contenido reciclado y una licencia con código QR. La feria de envases de Nairobi atrajo a más de 150 expositores de 35 países en mayo de 2025, presentando líneas de vasos con recubrimiento acuoso adaptadas a las condiciones climáticas de África Oriental. Los convertidores se apresuran a construir unidades locales de destintado y recuperación de fibra para poder certificar los bucles y mantener bajas las tarifas de las licencias.
Sudáfrica abastece la demanda subsahariana gracias a una sofisticada base minorista y a la red integrada de recolección de fibra de Mpact. La planta de Detpak en Johannesburgo, con certificación BRC, tiene fácil acceso a cartón recuperado posconsumo, lo que le permite comercializar vasos con barrera de agua para cadenas de café premium. La llegada de visitantes internacionales aumentó considerablemente en 2025, y los alojamientos de safari locales utilizan cada vez más vasos compostables para cumplir con las promesas de marketing del ecoturismo.
Nigeria ofrece un potencial latente con sus 230 millones de habitantes, pero se enfrenta a cortes de electricidad persistentes que paralizan las líneas hasta el 40% de las horas programadas. Aun así, el sector del embalaje superó los 2 millones de dólares en 2024 y podría superar los 3.5 millones de dólares para 2032, lo que sugiere que la demanda de vasos se recuperará una vez que los proyectos de infraestructura eléctrica concluyan. Ghana, Tanzania y Etiopía son países más pequeños hoy en día, pero sus prohibiciones generales al poliestireno expandido los posicionan como futuras fronteras de adopción una vez que se estabilice el suministro local de vasos.
El papel de Turquía se centra principalmente en la fabricación para la exportación. Eroglu Global Holding está invirtiendo 175 millones de dólares en la Zona Económica del Canal de Suez de Egipto para construir un complejo de envasado que transportará la mitad de su producción de vuelta a Turquía y el Levante, añadiendo un nuevo nodo de suministro transmediterráneo.
Panorama competitivo
La estructura del mercado está moderadamente fragmentada. Cuatro convertidores multinacionales, Huhtamaki, Graphic Packaging, Hotpack Global y Detpak, dominan los canales organizados de comida rápida y cadenas de café, mientras que decenas de empresas regionales venden vasos sin marca con revestimiento de PE a vendedores informales. Hotpack demuestra la estrategia de consolidación: la adquisición de Al Huraiz Packaging por 100 millones de AED duplicó la capacidad de cartón corrugado e introdujo la tecnología de microcanales adecuada para los portavasos, mientras que una inversión posterior de 50 millones de GBP en el Reino Unido amplió la presencia europea de la empresa.
Graphic Packaging se diferencia gracias a su tecnología, obteniendo una puntuación de reciclabilidad de 93 según los protocolos CEPI y 4evergreen para su barrera OmniKote-E y reportando un crecimiento interanual del 9% en las ventas de vasos recubiertos de PLA en 2024. Su línea piloto de envases acuosos en Yeddah colabora con fábricas locales para validar el rendimiento de la fibra, lo que le otorga a la marca una reputación de pionera entre los operadores de servicios de alimentación centrados en la sostenibilidad. Huhtamaki, tras consolidar tres plantas en los EAU en un único complejo de Jebel Ali, amplió su planta de Ras Al Khaimah y está construyendo capacidad adicional de envases de fibra en Egipto, demostrando su compromiso a pesar de la caída de las ventas en el primer trimestre de 2025 atribuida a los boicots relacionados con el conflicto.
Los competidores locales explotan nichos de mercado. Los convertidores kenianos ofrecen impresiones digitales de tiradas cortas para cafeterías temporales, mientras que los emprendedores nigerianos ensamblan kits manuales de moldeado de vasos para atender a vendedores ambulantes. El acceso a la financiación sigue siendo su talón de Aquiles; sin capital para obtener licencias de EPR o actualizar a recubrimientos acuosos, muchos se convierten en objetivos de adquisición una vez que los volúmenes alcanzan umbrales estratégicos. Mientras tanto, los fabricantes del Golfo implementan análisis de la Industria 4.0 para optimizar el tiempo de actividad y reducir el desperdicio de recortes, ampliando la brecha de productividad con sus pares subsaharianos.
Líderes de la industria de vasos de papel en Oriente Medio y África
Industrias de embalaje Hotpack LLC
Huhtamaki Oyj
Empaquetado gráfico internacional LLC
Detpak Sudáfrica (Pty) Ltd
Gulf East Paper & Plastic Industries LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2025: La unidad Juthor de Middle East Paper Company inició la construcción de una línea de producción de pañuelos de papel de SAR 345 millones (USD 92 millones) en King Abdullah Economic City, duplicando la capacidad de producción de pañuelos e integrando las soluciones digitales de Andritz.
- Mayo de 2025: Nairobi albergó su décima exposición de embalajes, plásticos, impresión y procesamiento, que atrajo a más de 150 expositores y destacó la adopción de embalajes ecológicos en todo África Oriental.
- Abril de 2025: Middle East Paper Company aprobó una línea de cartón para contenedores (PM5) de USD 475 millones cuya puesta en marcha está prevista para el cuarto trimestre de 2027, y designó a Voith como contratista ejecutor.
- Noviembre de 2024: Hotpack Global presentó un plan de inversión de 50 millones de libras esterlinas (63 millones de dólares estadounidenses) para una instalación en el Reino Unido para ampliar el alcance de las exportaciones.
Alcance del informe de mercado de vasos de papel en Oriente Medio y África
El informe del mercado de vasos de papel de Oriente Medio y África se segmenta por tipo de vaso (vasos de papel para bebidas calientes, vasos de papel para bebidas frías), material de revestimiento (recubierto de polietileno, ácido poliláctico/compostable, barrera a base de agua/sin plástico), aplicación (restaurantes de comida rápida, catering institucional, cadenas de cafeterías, tiendas minoristas y de conveniencia), capacidad (hasta 7 oz, 8-12 oz, 13-16 oz, más de 16 oz) y ubicación geográfica (Arabia Saudita, Emiratos Árabes Unidos, Egipto, Sudáfrica, Nigeria, Turquía, Kenia, resto de Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
Por tipo de copa
| vasos de papel calientes |
| vasos de papel frio |
Por material de revestimiento
| Recubierto de polietileno (PE) |
| Ácido poliláctico (PLA) / Compostable |
| Barrera a base de agua / Sin plástico |
por Aplicación
| Restaurantes de servicio rápido (QSR) |
| Catering institucional |
| Cadenas de café y cafeterías |
| Tiendas minoristas y de conveniencia |
Por capacidad (oz)
| Hasta 7 oz |
| 8-12 oz |
| 13-16 oz |
| Por encima de 16 onzas |
Por país
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Egipto |
| Sudáfrica |
| Nigeria |
| Turquía |
| Kenia |
| Resto de Medio Oriente y África |
| Por tipo de copa | vasos de papel calientes |
| vasos de papel frio | |
| Por material de revestimiento | Recubierto de polietileno (PE) |
| Ácido poliláctico (PLA) / Compostable | |
| Barrera a base de agua / Sin plástico | |
| por Aplicación | Restaurantes de servicio rápido (QSR) |
| Catering institucional | |
| Cadenas de café y cafeterías | |
| Tiendas minoristas y de conveniencia | |
| Por capacidad (oz) | Hasta 7 oz |
| 8-12 oz | |
| 13-16 oz | |
| Por encima de 16 onzas | |
| Por país | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Turquía | |
| Kenia | |
| Resto de Medio Oriente y África |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado de vasos de papel en Oriente Medio y África?
Alcanzó los 0.767 millones de dólares en 2026 y se prevé que ascienda a 0.957 millones de dólares en 2031.
¿Cuál es la tasa de crecimiento esperada para la demanda de vasos de papel en Kenia?
Se proyecta que Kenia registrará una CAGR del 6.08% entre 2026 y 2031, la más rápida de la región.
¿Qué tipo de taza está ganando más impulso?
Se prevé que los vasos de papel para bebidas frías alcancen una tasa de crecimiento anual compuesta (CAGR) del 4.93 % hasta 2031, superando al segmento más grande de vasos para bebidas calientes.
¿Por qué son importantes los vasos de barrera a base de agua?
Permiten la reciclabilidad y la compostabilidad sin sacrificar la resistencia a la humedad, lo que ayuda a los convertidores a cumplir con las nuevas reglas de Responsabilidad Extendida del Productor.
¿Cómo afectan las fluctuaciones cambiarias a los convertidores?
La depreciación de las monedas locales aumenta los costos de la pulpa importada, comprimiendo los márgenes de las plantas de Egipto, Nigeria y Kenia.
¿Quiénes son los actores clave que configuran la oferta regional?
Huhtamaki, Graphic Packaging, Hotpack Global y Detpak dominan los canales organizados, mientras que muchos convertidores más pequeños atienden a los mercados informales.


