

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
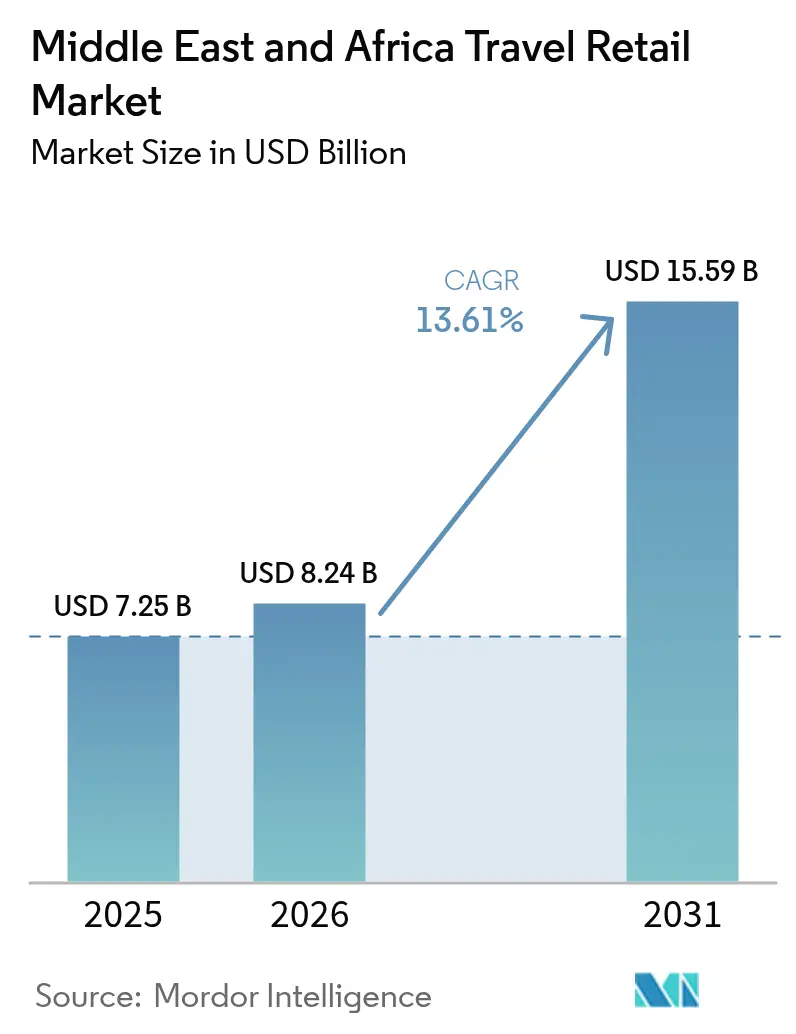
| Tamaño del mercado (2026) | USD 8.24 mil millones |
| Tamaño del mercado (2031) | USD 15.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.61% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado minorista de viajes en Oriente Medio y África por Mordor Intelligence
El mercado de venta minorista de viajes en Oriente Medio y África alcanzó un valor de 7250 millones de dólares en 2025 y se estima que crecerá de 8240 millones de dólares en 2026 a 15 590 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 13.61 % durante el período de pronóstico (2026-2031). La inversión en capacidad aeroportuaria en el Golfo Pérsico está ampliando la presencia comercial y mejorando la rentabilidad del tiempo de permanencia, lo que impulsa una mayor tasa de conversión y un mayor valor promedio de transacción en el mercado de venta minorista de viajes en Oriente Medio y África. Las nuevas terminales y puertas de embarque en los principales centros de conexión, como el Aeropuerto Internacional Hamad, incorporan tiendas de alta gama, conceptos exclusivos y más metros cuadrados por pasajero, lo que mejora la visibilidad y la exclusividad de las categorías. El apoyo político también es fuerte, ya que las llegadas a Arabia Saudita en 2025 alcanzaron los 122 millones bajo la Visión 2030, lo que refuerza la demanda de venta minorista tanto en aeropuertos primarios como secundarios [1] Agencia de Prensa Saudita, “Arabia Saudita da la bienvenida a 122 millones de visitantes en 2025”, Agencia de Prensa Saudita, spa.gov.sa. La integración comercial está en aumento, con un crecimiento del comercio intraafricano en 2024, lo que aumenta los viajes corporativos transfronterizos y respalda una mayor variedad de productos libres de impuestos en las puertas de entrada africanas. Las plataformas de pago digital y las asociaciones de preorden móvil están agilizando el proceso de pago en todo el mercado minorista de viajes de Medio Oriente y África, reduciendo las fricciones para los viajeros que prefieren opciones de pago basadas en billeteras o alternativas.
Conclusiones clave del informe
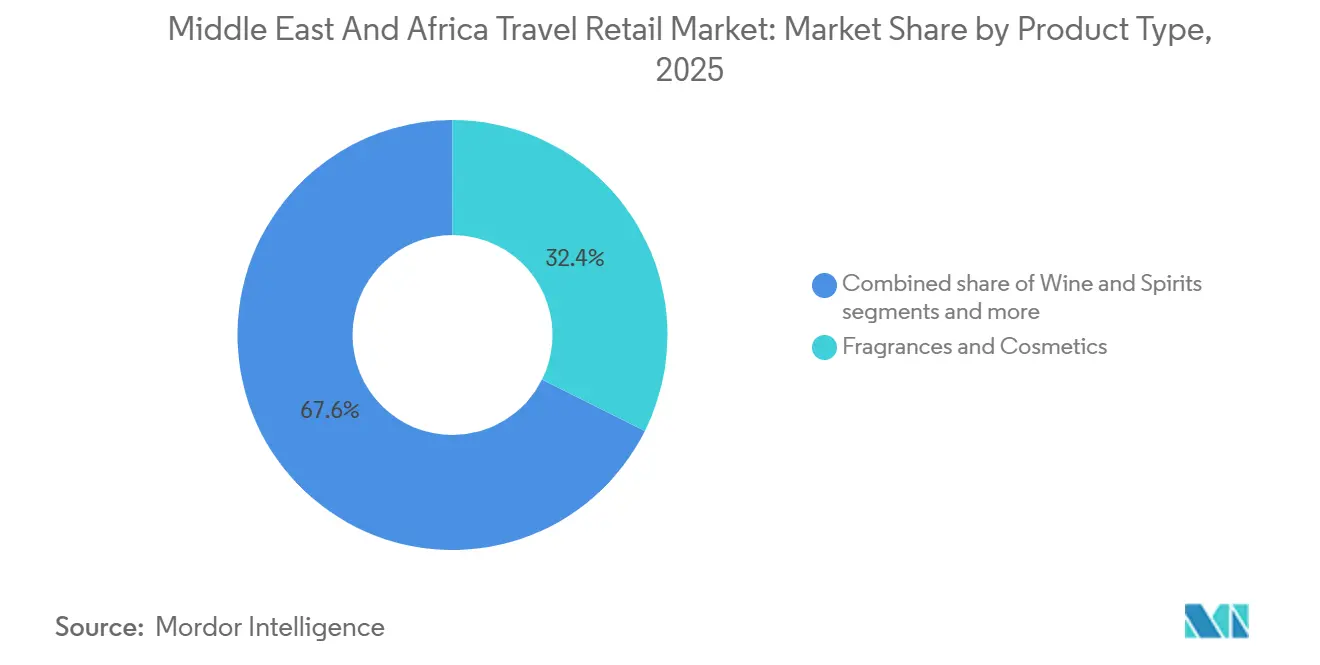
- Por tipo de producto, las fragancias y los cosméticos lideraron el mercado de venta minorista de viajes de Oriente Medio y África con una cuota de mercado del 32.36 % en 2025, mientras que se prevé que los alimentos y la confitería se expandan a una tasa de crecimiento anual compuesta del 13.36 % hasta 2031.
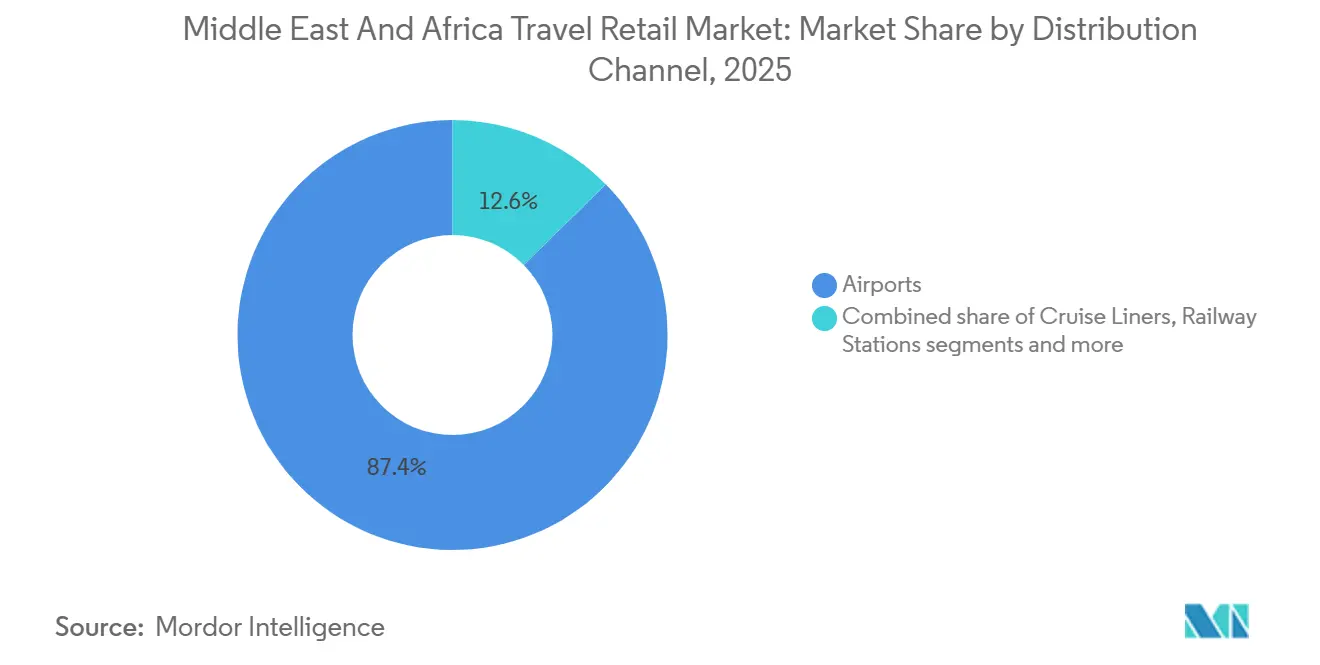
- Por canal de distribución, los aeropuertos representaron el 87.36% de la cuota de mercado del comercio minorista de viajes en Oriente Medio y África en 2025, mientras que las compañías de cruceros registraron la mayor tasa de crecimiento anual compuesto (CAGR) proyectada, del 17.76%, hasta 2031.
- En cuanto a la demografía de los viajeros, los viajeros de ocio representaron el 47.38% de la cuota de mercado del sector de viajes en Oriente Medio y África en 2025, mientras que los turistas médicos y de bienestar están creciendo a una tasa de crecimiento anual compuesta del 15.25% hasta 2031.
- Geográficamente, los países del CCG representaron el 42.76% de la cuota de mercado del sector de viajes y comercio minorista en Oriente Medio y África en 2025, mientras que se prevé que África subsahariana crezca a una tasa de crecimiento anual compuesta del 14.65% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado minorista de viajes en Oriente Medio y África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida expansión de la capacidad aeroportuaria en los principales centros del CCG. | + 3.2% | Centros principales del CCG (Arabia Saudita, Emiratos Árabes Unidos, Qatar), con repercusión en centros secundarios (Omán, Bahréin). | Mediano plazo (2-4 años) |
| Aumento del gasto en ocio al extranjero por parte de los residentes de Oriente Medio y África. | + 2.1% | Países del CCG, Sudáfrica, Nigeria | Corto plazo (≤ 2 años) |
| Políticas de diversificación turística como la Visión Saudí 2030 | + 2.8% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Egipto | Mediano plazo (2-4 años) |
| El tráfico de peregrinos impulsa los aeropuertos secundarios de Arabia Saudita. | + 1.5% | Arabia Saudita (Madina, Tabuk, Jeddah) | Corto plazo (≤ 2 años) |
| El AFCFTA impulsa el crecimiento de los viajes de negocios dentro de África. | + 1.9% | África subsahariana (regiones de la CEDEAO, la SADC y la CAO) | Largo plazo (≥ 4 años) |
| Los pedidos anticipados a través de dispositivos móviles y las billeteras electrónicas transforman los ecosistemas de las tiendas libres de impuestos. | + 1.7% | Países del CCG, Sudáfrica, Nigeria, Kenia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida expansión de la capacidad aeroportuaria en los principales centros del CCG.
Arabia Saudita está ejecutando mejoras de capacidad en múltiples aeropuertos, y los reguladores están delineando nuevos programas de infraestructura que aumentan el rendimiento del lado aire mientras se alinean con los estándares de cumplimiento de la OACI, expandiendo así el espacio comercial arrendable para uso libre de impuestos en los niveles de terminal y vestíbulo. En los EAU, el Aeropuerto Internacional Zayed completó importantes obras de capacidad en 2024, y la transformación de la terminal aumentó el flujo potencial de visitantes para categorías de alto margen, lo que respalda flujos más fuertes en el mercado minorista de viajes de Medio Oriente y África. El Aeropuerto Internacional Hamad abrió los vestíbulos D y E en marzo de 2025, aumentando la capacidad anual a más de 65 millones y agregando 2,700 metros cuadrados de espacio comercial operado por el brazo comercial del aeropuerto, mejorando así la amplitud y visibilidad de la categoría [2] Qatar Airways Group, “Hamad International Airport Unveils State-of-the-Art Concourses D and E,” Qatar Airways, qatarairways.com . Estas incorporaciones ayudan a los centros de conexión a gestionar los picos de tráfico derivados de las oleadas de transferencias y las temporadas de peregrinación, reduciendo la congestión en las instalaciones existentes y permitiendo tiempos de permanencia más prolongados por pasajero, lo que fomenta la exploración y las compras impulsivas. A medida que las redes regionales se expanden, los beneficios indirectos llegan a los aeropuertos secundarios de Omán y Baréin, que atraen nuevas rutas y puertas de embarque adicionales que pueden dar cabida a formatos comerciales más pequeños pero en crecimiento en el mercado de venta minorista de viajes de Oriente Medio y África. Una mayor capacidad de las terminales también crea espacio para conceptos experienciales y espacios de menor precio, lo que permite a los operadores equilibrar la premiumización con precios accesibles a medida que aumenta el volumen de pasajeros.
Aumento del gasto en ocio fuera de la región por parte de los residentes de Oriente Medio y África.
Arabia Saudita registró 79.94 millones de dólares (300 millones de riales saudíes) en gastos relacionados con viajes de residentes en 2025, y el aumento general en la frecuencia de viajes e itinerarios internacionales incrementa el potencial de conversión para categorías de regalos y lanzamientos exclusivos en todo el mercado minorista de viajes de Oriente Medio y África. La Cuenta Satélite de Turismo de Sudáfrica reportó mayores gastos en viajes al extranjero en 2024, lo que subraya la demanda reprimida y una creciente disposición a gastar en canastas de consumo vinculadas a viajes. Las remesas de Nigeria superaron los 20 millones de dólares en 2024, y este efecto de ingresos respalda las escalas de compras con destino al Golfo, lo que aumenta el flujo de clientes libres de impuestos en salidas y regresos de larga distancia. Los principales centros de conexión del Golfo reportaron un fuerte flujo de pasajeros en 2025, y los bancos de vuelos con alta cantidad de conexiones se alinean con una mayor propensión a la navegación, lo que beneficia a la belleza y la confitería. Los ecosistemas de fidelización están creciendo a medida que los operadores globales amplían los programas de membresía que agregan promociones dirigidas y transparencia de precios, aumentando el tamaño de la canasta entre los viajeros frecuentes. Los organismos reguladores de aviación y aduanas de Sudáfrica y Nigeria establecen políticas operativas y normas de cumplimiento para las zonas libres de impuestos que permiten un crecimiento ordenado de las concesiones a medida que aumenta el volumen de pasajeros.
Políticas de diversificación turística como la Visión Saudí 2030
Arabia Saudita tiene como objetivo alcanzar los 150 millones de visitantes para 2030, y la trayectoria actual incluye un rápido crecimiento en la oferta hotelera, una mayor eficiencia en el procesamiento de visas y apoyo a los flujos de peregrinación y ocio que aumentan el potencial comercial en múltiples niveles del aeropuerto. La plataforma Nusuk simplificó el proceso de reserva de la Umrah y amplió la adopción digital, mejorando la preparación para los viajes y la frecuencia de las visitas, lo que a su vez incrementó el tráfico comercial en la zona de embarque. Los objetivos del Hajj y la Umrah están elevando los picos estacionales predecibles, y esos períodos permiten a los operadores de duty free planificar el inventario y el personal de manera más efectiva en Jeddah y Madinah, mejorando así los niveles de servicio y la conversión. Los ingresos por turismo de Egipto en 2024 mejoraron, y los Emiratos Árabes Unidos mantuvieron una alta ocupación hotelera en 2025, lo que impulsó el aumento de pasajeros y ayudó a estabilizar los ciclos de reposición comercial en el mercado minorista de viajes de Oriente Medio y África. Los activos de turismo cultural de Qatar agregaron un tráfico constante a los museos en 2024, y la estrategia comercial del aeropuerto continúa introduciendo conceptos comerciales únicos que complementan las categorías principales. El sector de los cruceros también está incluido en los programas de diversificación, con nuevos proyectos portuarios en el Mar Rojo y la inauguración de la primera tienda minorista a bordo de un crucero en Arabia Saudí, lo que abre un nuevo canal de crecimiento.
El tráfico de peregrinos impulsa los aeropuertos secundarios de Arabia Saudita.
Los aeropuertos de Medina y Tabuk están ampliando su capacidad y planificación comercial en consonancia con el creciente tráfico de peregrinos y de la región NEOM, lo que aumenta la relevancia de los surtidos locales y las marcas con resonancia cultural en estos puntos de entrada. La presencia comercial de Yeda se expandió a finales de 2024 con una importante ampliación de su área de tiendas, y la presencia de una gran tienda libre de impuestos ahora constituye el pilar de la actividad comercial del aeropuerto, lo que refuerza el vínculo entre los flujos predecibles de peregrinos y el volumen de ventas minoristas. Los reguladores nacionales continúan alineando las normas de infraestructura y seguridad con los requisitos de la OACI, y estos marcos respaldan las mejoras de las terminales, que incluyen más tiendas y establecimientos de comida y bebida. Los picos de afluencia previstos por el Hajj y la Umrah permiten a los operadores preposicionar el inventario para los segmentos de valor y premium, reduciendo el riesgo de desabastecimiento y mejorando la conversión durante los días pico en el mercado minorista de viajes de Oriente Medio y África. Los protocolos de reembolso del IVA para turistas extranjeros elegibles y las normas aduaneras claras mejoran la confianza de compra y el valor percibido, fortaleciendo así la resiliencia de la categoría durante los períodos de mayor afluencia turística. La expansión del comercio minorista en los puntos de entrada secundarios amplía el acceso a una oferta internacional para los viajeros regionales, reduciendo la fuga de clientes hacia las tiendas urbanas y apoyando el crecimiento del mercado minorista de viajes en Oriente Medio y África.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La inestabilidad política sigue afectando a algunas partes de África. | -1.4% | Sudán, Sahel (Malí, Burkina Faso, Níger), zonas de fragilidad de África Oriental | Mediano plazo (2-4 años) |
| La volatilidad de los precios del petróleo reduce el gasto en los países del CCG. | -1.1% | Países del CCG (Baréin, Omán, Arabia Saudita) | Corto plazo (≤ 2 años) |
| Se han implementado normas más estrictas sobre las franquicias libres de impuestos y el tabaco. | -0.8% | A nivel mundial, con una aplicación más estricta de la ley en Norteamérica y Europa, lo que afecta a los pasajeros en tránsito en Oriente Medio y África. | Largo plazo (≥ 4 años) |
| La infraestructura subdesarrollada limita el crecimiento de las terminales de cruceros. | -0.6% | África Oriental (Kenia, Tanzania), África Occidental (Ghana, Senegal) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La inestabilidad política sigue afectando a algunas partes de África.
El conflicto en Sudán desplazó a millones de personas y la situación sigue perturbando la conectividad aérea al limitar las operaciones comerciales en los principales aeropuertos, lo que restringe las oportunidades de ingresos libres de impuestos vinculadas a esos flujos de pasajeros. El Fondo Monetario Internacional informó de una fuerte contracción del PIB en Sudán en 2024, lo que subraya el impacto macroeconómico que ha reducido el gasto discrecional y complicado las operaciones minoristas en la región. Los incidentes de seguridad en algunas zonas del Sahel siguen siendo un obstáculo, y las elevadas advertencias de viaje limitan el número de visitantes y la asignación de capacidad de las aerolíneas que, de otro modo, impulsarían el tráfico comercial. El tráfico aéreo regional en África Oriental se está recuperando a ritmos variables, y el aeropuerto de Addis Abeba aún se encuentra por debajo de los niveles de 2019, lo que ralentiza la normalización del comercio minorista en los centros conectados. Los operadores internacionales que operan en África Meridional hacen hincapié en las alianzas locales y los formatos ágiles para mitigar el riesgo y, al mismo tiempo, mantener los niveles de servicio en condiciones variables. Los marcos de mediación liderados por la Unión Africana y las comunidades económicas regionales siguen trabajando para la desescalada del conflicto, lo que crearía un entorno más favorable para los viajes aéreos y el comercio minorista a largo plazo.
Se implementan normas más estrictas sobre las franquicias libres de impuestos y el tabaco.
La FDA de Estados Unidos está impulsando un proceso de elaboración de normas para reducir la nicotina en los cigarrillos combustionados, y su eventual implementación influiría en los patrones de demanda entre los pasajeros en tránsito que compran tabaco durante sus itinerarios relacionados con Estados Unidos. Canadá continúa aplicando permisos detallados con requisitos de sellos específicos para el tabaco, lo que agrega complejidad operativa para los minoristas que gestionan la separación de inventario por destino [3] Agencia de Servicios Fronterizos de Canadá, Aranceles e Impuestos: Información para viajeros”, CBSA, cbsa-asfc.gc.ca . Las normas del Reino Unido requieren una verificación de edad rigurosa para las compras de tabaco, y los pasos del proceso pueden agregar tiempo en el pago, un equilibrio que los operadores deben equilibrar con el personal y la automatización. Las discusiones sobre la armonización tributaria europea siguen activas, y los cambios en los límites máximos o mínimos se extenderían a las estrategias de surtido y precios para el mercado minorista de viajes de Medio Oriente y África. Los marcos de salud pública bajo el CMCT de la OMS fomentan controles más estrictos en todos los estados miembros, y las leyes nacionales en los EAU y Sudáfrica han endurecido las regulaciones sobre el vapeo y el tabaco, reduciendo las compras impulsivas en ciertas zonas de viaje. Los operadores están respondiendo elevando las ofertas de belleza, confitería y venta minorista híbrida-restaurante para diversificar los ingresos alejándose de las categorías que enfrentan reglas más estrictas, alineándose con los cambios de cartera informados por los principales concesionarios globales.
Análisis de segmento
Por tipo de producto: La exclusividad se une al placer asequible.
Fragancias y cosméticos capturaron el 32.36 % en 2025, y se proyecta que Alimentos y Confitería sea la línea de mayor crecimiento con una CAGR del 13.36 % hasta 2031, posicionando la belleza como el pilar central mientras que los productos de indulgencia asequibles amplían su alcance en el mercado de venta minorista de viajes de Oriente Medio y África. La amplia gama de productos de belleza y los frecuentes sets exclusivos favorecen una mayor conversión entre los pasajeros en tránsito, quienes son sensibles a la disponibilidad y la ventaja de precio en los aeropuertos centrales del mercado de venta minorista de viajes de Oriente Medio y África. Las perspectivas de crecimiento de Alimentos y Confitería están ligadas a una creciente combinación de SKU localizados y regalos seleccionados, que atraen tanto al segmento de ocio como al de visitas a amigos y familiares que valoran los formatos compactos. La estrategia de los operadores está cambiando hacia experiencias híbridas, como salones de belleza y pop-ups seleccionados, que impulsan la prueba y la compra repetida de productos de belleza premium. La resiliencia de la categoría se ve reforzada por las expansiones minoristas en los grandes centros, donde los nuevos metros cuadrados mejoran la visibilidad de las marcas principales y brindan espacio para novedades localizadas.
El sector de venta minorista de viajes en Oriente Medio y África también se está diversificando hacia formatos orientados a cruceros que ofrecen surtidos de belleza y confitería de alta gama en espacios compactos, lo que amplía el alcance de la categoría más allá de los aeropuertos. Las aperturas de grandes formatos en los aeropuertos saudíes añaden espacio para moda, joyería y relojes que complementan el flujo de clientes interesados en belleza, y estas proximidades mantienen un mayor tamaño de cesta de compra a medida que los pasajeros exploran diferentes categorías. Los marcos de seguridad y calidad de los productos cosméticos y alimentarios siguen siendo fundamentales, y el cumplimiento de las normas del Golfo y África mantiene las cadenas de suministro alineadas con las normas transfronterizas para la manipulación de cosméticos y alimentos. Los operadores siguen ajustando la combinación entre los productos estrella y los surtidos de temporada, lo que ayuda a gestionar el riesgo de inventario durante las fluctuaciones del precio del petróleo y la variabilidad macroeconómica. Este equilibrio respalda el dinamismo sostenido de la categoría en el mercado de venta minorista de viajes de Oriente Medio y África, a medida que el crecimiento de la red introduce nuevos grupos de pasajeros en los aeropuertos centrales y secundarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: Dominio de los aeropuertos con potencial de crecimiento en cruceros.
Los aeropuertos representaron el 87.36 % de los ingresos en 2025, gracias a la constante concentración de pasajeros en los centros de conexión del CCG y la continua expansión de la capacidad de las terminales. Esta participación consolida el papel del canal en el mercado de venta minorista de viajes de Oriente Medio y África. Los cruceros constituyen el canal de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 17.76 % hasta 2031. La nueva infraestructura portuaria y el lanzamiento de las operaciones de cruceros en Arabia Saudí ofrecen espacios adicionales donde prosperan surtidos compactos pero de alta gama. Los formatos aeroportuarios se benefician de los altos índices de transferencia en los centros de conexión del Golfo y de la expansión de la presencia comercial, lo que aumenta la visibilidad de productos de belleza, joyería y confitería de alta gama, impulsando así una mayor penetración en el mercado y la fidelización de clientes. Los metros cuadrados adicionales en terminales nuevas y remodeladas incrementan el número de tiendas, lo que permite la agrupación de marcas y una mejor organización de las categorías, facilitando la orientación y agilizando las compras. Los minoristas propios de los aeropuertos también aprovechan la integración vertical para optimizar el flujo de productos y los calendarios promocionales, lo que contribuye a una experiencia uniforme en todos los vestíbulos del mercado de venta minorista de viajes de Oriente Medio y África.
El sector de venta minorista de viajes en Oriente Medio y África está utilizando el canal de cruceros como banco de pruebas para conceptos localizados que conectan con los itinerarios del Golfo Pérsico y el Mar Rojo, diversificando así la exposición del canal y ampliando el tiempo de compra más allá de la estancia en el aeropuerto. Las terminales de cruceros del Golfo con paseos integrados ofrecen productos libres de impuestos que complementan las tiendas a bordo, fomentando patrones de gasto combinados entre los pasajeros que valoran tanto la oferta a bordo como la de tierra. En África, el sector de venta minorista de cruceros aún está en sus inicios, con terminales que carecen de espacio dedicado, y los futuros marcos de licitación que añadan zonas comerciales libres de impuestos podrían aumentar la contribución del canal con el tiempo. En todos los canales, las innovaciones en los pagos y las reservas anticipadas están estandarizando la experiencia del comprador, reduciendo las fricciones y mejorando las tasas de conversión a medida que los pasajeros pasan por múltiples puntos de contacto desde la reserva hasta el embarque. Los programas de expansión de aeropuertos y la construcción de puertos de cruceros amplían colectivamente el espacio físico para el comercio minorista, lo que sustenta el crecimiento plurianual del mercado de venta minorista de viajes en Oriente Medio y África.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Según la demografía de los viajeros: el ocio lidera, el bienestar se acelera.
Los viajeros de ocio representaron el 47.38 % del gasto en 2025, mientras que se prevé que los turistas médicos y de bienestar crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.25 % hasta 2031. Esta distribución sirve de guía para la planificación del surtido y la fijación de precios en los principales centros del mercado de viajes de Oriente Medio y África. La base de visitantes de Arabia Saudita en 2025 y la alta ocupación hotelera de los Emiratos Árabes Unidos en ese mismo año reflejaron una demanda constante de ocio, que se correlaciona con el rendimiento de las categorías de belleza, regalos y souvenirs. Los viajes de negocios siguen siendo importantes, ya que las políticas del AfCFTA y la apertura de rutas mejoran la conectividad, y los patrones de gasto incluyen productos electrónicos de lujo y de alta gama, lo que sustenta una base sólida incluso con menos viajes por persona. Los grupos de pasajeros vinculados a visitas de amigos y familiares continúan creciendo, lo que aumenta el interés por dulces económicos y pequeños dispositivos electrónicos que se empaquetan fácilmente y complementan los regalos. Los pasajeros que buscan bienestar hacen escala en los aeropuertos del Golfo Pérsico para recibir atención médica o realizar visitas de seguimiento, lo que a menudo resulta en estancias más largas y en una mayor variedad de compras que combinan el autocuidado, los regalos y los artículos esenciales para el viaje.
El sector de venta minorista de viajes en Oriente Medio y África utiliza la segmentación basada en datos para adaptar las promociones a cada segmento, mejorando la conversión al alinear las ofertas con los tipos de viaje y la hora del día. Los segmentos de ocio y visitas a familiares y amigos responden a paquetes y ofertas exclusivas que ofrecen un valor visible, lo que impulsa el crecimiento de la confitería sin diluir el valor de la marca. Los viajeros de negocios valoran la rapidez y la proximidad a salas VIP y pasillos de acceso rápido, lo que influye en la estrategia de ubicación de las boutiques de lujo. Los viajeros que buscan bienestar buscan productos de belleza naturales y funcionales, y las tiendas cuidadosamente seleccionadas cerca de los corredores de turismo médico pueden aumentar la penetración en este segmento. Alinear estas microestrategias con los calendarios de eventos y las rutas aéreas respalda el crecimiento sostenido del mercado de venta minorista de viajes en Oriente Medio y África a medida que evoluciona la composición de los pasajeros hasta 2031.
Análisis geográfico
GCC and Sub-Saharan Africa Travel Retail Market
Los países del CCG representaron el 42.76 % de los ingresos en 2025, y África subsahariana registró el mayor crecimiento proyectado con una CAGR del 14.65 % hasta 2031, lo que subraya la división de la región entre la escala actual y la velocidad de avance en el mercado minorista de viajes de Oriente Medio y África. Las economías del CCG proporcionan la mayor base actual para el mercado minorista de viajes de Oriente Medio y África, y esta posición refleja tanto la alta densidad de pasajeros como la inversión sostenida en espacio de terminales que eleva el potencial comercial por viajero. Las ampliaciones de aeropuertos en Arabia Saudita y los Emiratos Árabes Unidos continúan agregando puertas y vestíbulos, lo que aumenta la disponibilidad de tiendas para productos de lujo y de valor que impulsan la penetración en múltiples segmentos demográficos. Las políticas turísticas de Arabia Saudita y los esfuerzos de simplificación de visas añaden otro factor favorable, que crea picos predecibles en torno a peregrinaciones y eventos recurrentes en la ciudad que concentran la demanda minorista. El desarrollo del vestíbulo de Qatar agregó un área comercial sustancial en 2025, que respalda formatos premium de belleza, moda y especialidades que se dirigen a segmentos de tránsito y viajeros de alto rendimiento en origen y destino. Esta dinámica crea una base sólida para el mercado minorista de viajes de Oriente Medio y África, con los centros del CCG sirviendo como plataformas para conceptos de venta minorista experiencial adaptables a toda la región.
West and East Africa Travel Retail Market
África subsahariana muestra la trayectoria proyectada más rápida en el mercado minorista de viajes de Oriente Medio y África, y los factores subyacentes incluyen un comercio intraafricano más sólido, una mejor interoperabilidad de pagos y mejores acuerdos de servicios aéreos que añaden nuevas rutas. El crecimiento a nivel nacional se ve impulsado por el dinamismo de las reformas y las inversiones selectivas de los concesionarios globales, que están profundizando sus alianzas en los principales aeropuertos, elevando así la calidad del surtido y mejorando la presentación de las tiendas. La armonización aduanera y el reconocimiento de estándares bajo los protocolos del AfCFTA reducen las demoras en los envíos aduaneros, lo que mejora la resiliencia de las cadenas de suministro que dan servicio a los centros de conexión africanos. Los aeropuertos de África Occidental y Oriental que modernizan sus áreas comerciales captarán una mayor cuota de gasto a medida que aumente el tráfico de conexión, atrayendo nuevos grupos demográficos con una mayor propensión a comprar productos de belleza naturales, confitería y artículos esenciales para viajar. La continua expansión de rutas y la mejora del diseño de las terminales respaldarán la maduración del mercado minorista de viajes de Oriente Medio y África en las subregiones africanas durante el período de pronóstico.
North Africa and GCC Travel Retail Market
Los mercados del norte de África conforman un corredor de conexión que se beneficia tanto de los vínculos con el CCG como de la proximidad europea. Las recientes concesiones en Túnez ilustran cómo los operadores están aprovechando esta posición estratégica para optimizar las compras y ampliar la oferta de productos. El desarrollo de terminales en Marruecos y los proyectos de terminales de cruceros en Casablanca están diseñados para soportar un mayor volumen de pasajeros y espacios comerciales más integrados, lo que aumenta el potencial tanto para el comercio minorista en cruceros como en aeropuertos. La capacidad de cruceros del Golfo y el modelo de terminal multibuque del puerto de Dubái añaden una palanca de crecimiento complementaria basada en la geografía, que podría atraer más itinerarios de cruceros internacionales al mercado minorista de viajes de Oriente Medio y África con el tiempo. En conjunto, estos desarrollos ayudan a distribuir el crecimiento más allá de un puñado de centros principales y a extender la capacidad comercial a más pares de ciudades y corredores de viaje. El resultado es una combinación geográfica más equilibrada dentro del mercado minorista de viajes de Oriente Medio y África, ya que las inversiones avanzan en paralelo con el crecimiento del número de pasajeros aéreos y marítimos.
Panorama competitivo
Los operadores globales y los minoristas propios de los aeropuertos configuran la dinámica competitiva del mercado de venta minorista de viajes en Oriente Medio y África, donde coexisten empresas consolidadas con competidores que buscan expandirse. Un operador global líder reportó una facturación de 17.06 millones de dólares (13.47 millones de francos suizos) en 2024 tras la integración de su fusión, y se expandió aún más en el norte de África, anunciando 15 concesiones de tiendas en Túnez a principios de 2025, extendiendo así su presencia en la red de aeropuertos del Mediterráneo. Otro actor global aumentó su presencia en Arabia Saudita y consolidó sus capacidades en Europa mediante una adquisición en 2025, lo que fortalece las condiciones de compras y proveedores a nivel de grupo, beneficiando así las operaciones en Oriente Medio. Los minoristas propios de los aeropuertos en el Golfo Pérsico aprovechan la integración vertical para alinear el diseño de las terminales, la gestión del tráfico y la estrategia de venta minorista, obteniendo así una ventaja en la ejecución de nuevas aperturas de terminales y apoyando formatos premium de tiendas dentro de tiendas.
Los modelos de empresas conjuntas son frecuentes en los principales centros de conexión del norte y sur de África, y un minorista familiar europeo destacó que Oriente Medio y África representaron un tercio de la facturación del grupo en 2024, gracias a importantes aperturas en Arabia Saudita y alianzas de larga data en Sudáfrica. En todo el mercado de venta minorista de viajes de Oriente Medio y África, los operadores están invirtiendo en datos, fidelización y automatización para aumentar la productividad laboral y mejorar la precisión de las campañas durante los períodos de mayor transferencia. La innovación en pagos es fundamental para la ejecución, con integraciones de billeteras digitales y la aceptación de criptomonedas implementadas en tiendas selectas del Golfo Pérsico para reducir las fricciones en el pago y atraer a los segmentos de consumidores más avanzados tecnológicamente. Los marcos regulatorios para pagos y biometría están madurando bajo la supervisión de las autoridades de telecomunicaciones y financieras, lo que estabiliza el entorno para el despliegue de funciones digitales en todos los terminales. Esta inclinación hacia la digitalización está fortaleciendo la resiliencia del mercado de venta minorista de viajes de Oriente Medio y África, ya que los operadores optimizan los precios, la combinación de productos y las promociones por hora y zona.
Los factores macroeconómicos y políticos dan forma a las estrategias en las distintas subregiones, y los operadores ajustan sus tácticas a medida que fluctúan los precios del petróleo y evolucionan las condiciones regulatorias. Los superávits fiscales en Qatar y los Emiratos Árabes Unidos permitieron una inversión constante en el comercio minorista de las terminales, facilitando la entrega puntual de espacios comerciales durante las principales ampliaciones de capacidad. En Arabia Saudita, las autoridades de aviación y aduanas coordinan la infraestructura y los marcos de cumplimiento que facilitan la expansión de la oferta comercial en los aeropuertos primarios y secundarios. El panorama competitivo sigue siendo dinámico, ya que los nuevos operadores nacionales en Arabia Saudita buscan captar una mayor cuota del valor minorista dentro de los ecosistemas nacionales, introduciendo nuevos modelos en el mercado de venta minorista de viajes de Oriente Medio y África. La siguiente fase probablemente combinará la premiumización, la localización y las características omnicanal, a medida que los operadores mejoran las experiencias al tiempo que protegen los niveles de valor en respuesta a la sensibilidad al ciclo del petróleo y la confianza variable del consumidor en los distintos mercados.
Líderes de la industria minorista de viajes en Oriente Medio y África
Minorista de viajes Lagardère
El Shilla Duty Free
Dubai Duty Free
Libre de impuestos de Qatar
Dufry AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2025: El puerto de NEOM instaló grúas automatizadas en previsión de su inauguración en 2026, con el objetivo de mejorar las conexiones comerciales e impulsar el flujo de pasajeros y el comercio minorista. Esta inversión en infraestructura respalda el proyecto de Arabia Saudita para la construcción de un puerto de cruceros en el Mar Rojo y posiciona a NEOM como un centro logístico multimodal y turístico.
- Mayo de 2025: Lagardère Travel Retail adquirió una participación del 70 % en el negocio Duty Free del aeropuerto Schiphol de Ámsterdam, haciéndose cargo de más de 20 tiendas que abarcan perfumes, cosméticos, gafas de sol, licores, tabaco y confitería. Si bien Schiphol es europeo, esta adquisición fortalece la capacidad de Lagardère para obtener beneficios a nivel global, lo que beneficia a sus operaciones en Oriente Medio y África gracias a mejores condiciones con sus proveedores.
- Marzo de 2025: Qatar Airways, el Aeropuerto Internacional Hamad y Qatar Duty Free inauguraron las terminales D y E, aumentando la capacidad anual de pasajeros a más de 65 millones y añadiendo 2,700 metros cuadrados de espacio comercial. La ampliación incorporó más de 10 nuevos establecimientos, incluida la boutique Pop Mart de 100 metros cuadrados, la primera en la región de Oriente Medio y África, y reforzó la posición del Aeropuerto Internacional Hamad en el ranking Skytrax 2024 como el mejor aeropuerto del mundo.
- Marzo de 2025: El Fondo de Inversión Pública de Arabia Saudita lanzó Al Waha, el primer minorista libre de impuestos de propiedad nacional del reino, lo que indica la intención de la Visión 2030 de captar los ingresos minoristas históricamente reclamados por operadores internacionales y alinearse con el objetivo de gasto turístico nacional de 79.94 millones de dólares (300.00 millones de riales saudíes).
Alcance del informe sobre el mercado minorista de viajes en Oriente Medio y África
El comercio minorista en aeropuertos de Oriente Medio y África se refiere a la venta formal de productos libres de impuestos y con impuestos pagados a viajeros internacionales en entornos controlados, como aeropuertos, puertos marítimos y pasos fronterizos.
El informe sobre el mercado de venta minorista de viajes en Oriente Medio y África está segmentado por tipo de producto (moda y accesorios, vinos y licores, tabaco, alimentos y confitería, fragancias y cosméticos, otros tipos de productos), canal de distribución (aeropuertos, cruceros, estaciones de ferrocarril, otros canales de distribución), perfil demográfico del viajero (viajeros de negocios, viajeros de ocio, visitantes de amigos y familiares, turistas médicos y de bienestar, estudiantes) y geografía (Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, Nigeria, resto de Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
Por tipo de producto
| Moda y Accesorios |
| Vino y licores |
| Tabaco |
| Alimentación y Confitería |
| Fragancias y Cosméticos |
| Otros tipos de productos (papelería, electrónica, relojes, joyería, etc.) |
Por canal de distribución
| Aeropuertos |
| Cruceros |
| Estaciones de tren |
| Otros Canales de Distribución |
Por datos demográficos de los viajeros
| Viajeros de negocios |
| Viajeros de ocio |
| Visita a amigos y familiares (VFR) |
| Turistas médicos y de bienestar |
| Estudiantes viajeros |
Por geografía
| Emiratos Árabes Unidos |
| Saudi Arabia |
| Sudáfrica |
| Nigeria |
| Resto de Medio Oriente y África |
| Por tipo de producto | Moda y Accesorios |
| Vino y licores | |
| Tabaco | |
| Alimentación y Confitería | |
| Fragancias y Cosméticos | |
| Otros tipos de productos (papelería, electrónica, relojes, joyería, etc.) | |
| Por canal de distribución | Aeropuertos |
| Cruceros | |
| Estaciones de tren | |
| Otros Canales de Distribución | |
| Por datos demográficos de los viajeros | Viajeros de negocios |
| Viajeros de ocio | |
| Visita a amigos y familiares (VFR) | |
| Turistas médicos y de bienestar | |
| Estudiantes viajeros | |
| Por geografía | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado minorista de viajes en Oriente Medio y África en 2026?
El mercado minorista de viajes de Oriente Medio y África alcanzó los 8.24 millones de dólares en 2026 y se prevé que llegue a los 13.87 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 13.87%, impulsada por la expansión de la capacidad y el crecimiento del turismo derivado de las políticas.
¿Qué categoría de productos liderará el mercado de venta minorista de viajes en Oriente Medio y África en 2026?
Los sectores de fragancias y cosméticos lideran el mercado por ingresos, con una cuota del 32.36 % en 2025, mientras que los de alimentos y confitería presentan el crecimiento proyectado más rápido hasta 2031, gracias a los regalos personalizados y las referencias de productos adaptadas al mercado local.
¿Qué canales impulsan el crecimiento en el mercado minorista de viajes de Oriente Medio y África?
Los aeropuertos dominan el mercado con una cuota del 87.36% en 2025 debido a la alta concentración de pasajeros y la ampliación de sus terminales, mientras que los cruceros muestran la tasa de crecimiento anual compuesta (CAGR) proyectada más rápida hasta 2031, a medida que entran en funcionamiento nuevas terminales y aumenta la capacidad de cruceros en el Golfo.
¿Qué regiones geográficas son las más importantes para el mercado minorista de viajes de Oriente Medio y África?
Los países del CCG representan la mayor parte, con un 42.76 % en 2025, debido a sus aeropuertos centrales y a los altos tiempos de permanencia, mientras que el África subsahariana es la región de más rápido crecimiento debido a la integración comercial, la apertura de visados y la interoperabilidad de los pagos.
¿Cuáles son los principales riesgos a los que se enfrenta el mercado minorista de viajes de Oriente Medio y África?
Entre los principales riesgos se incluyen la inestabilidad política en determinadas subregiones africanas, la volatilidad de los precios del petróleo, que puede frenar el gasto del CCG, y unas regulaciones más estrictas sobre el tabaco, que aumentan los costes de cumplimiento, si bien los operadores están mitigando estos riesgos mediante la diversificación de la cartera y la innovación en los métodos de pago.
¿Qué movimientos estratégicos definieron el año 2025 en el mercado minorista de viajes de Oriente Medio y África?
Entre las medidas más destacadas se incluyen la entrada de Avolta en Túnez con 15 tiendas, la adquisición por parte de Lagardère de una participación del 70% en Amsterdam Schiphol Duty Free para aumentar su poder de negociación en materia de compras, y las nuevas terminales de Qatar que añadieron 2,700 metros cuadrados de espacio comercial.


