

Tamaño y cuota de mercado de los servicios petroleros en Oriente Medio y Norte de África
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
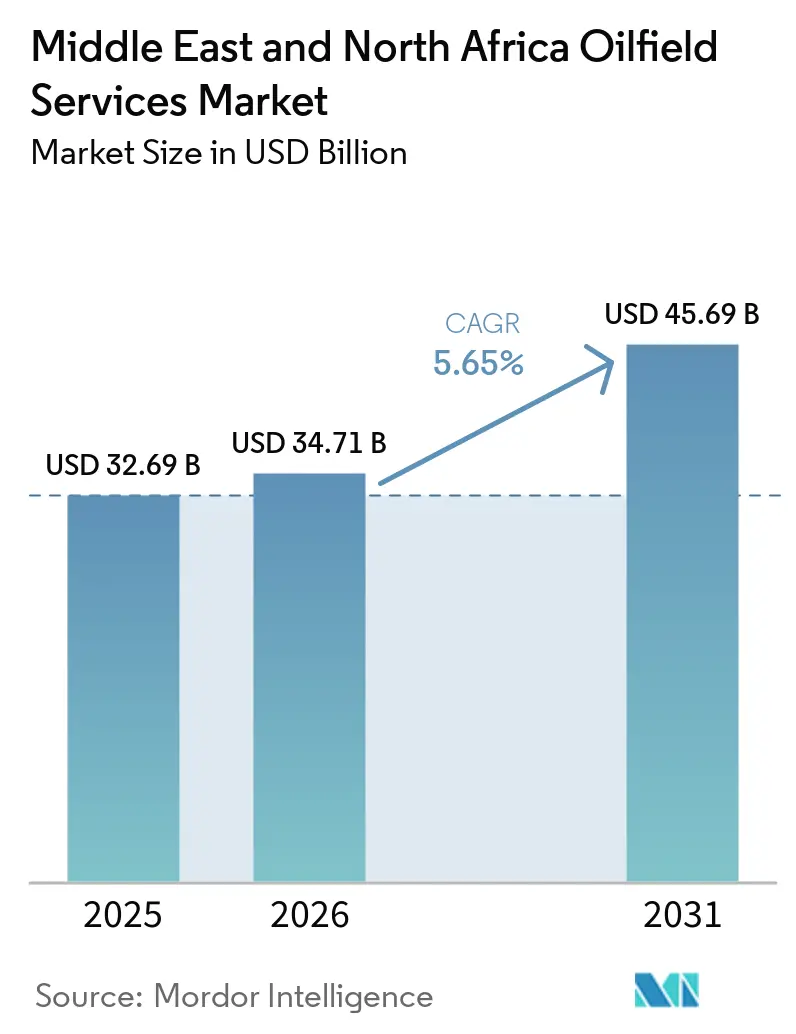
| Tamaño del mercado (2026) | USD 34.71 mil millones |
| Tamaño del mercado (2031) | USD 45.69 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.65% CAGR |
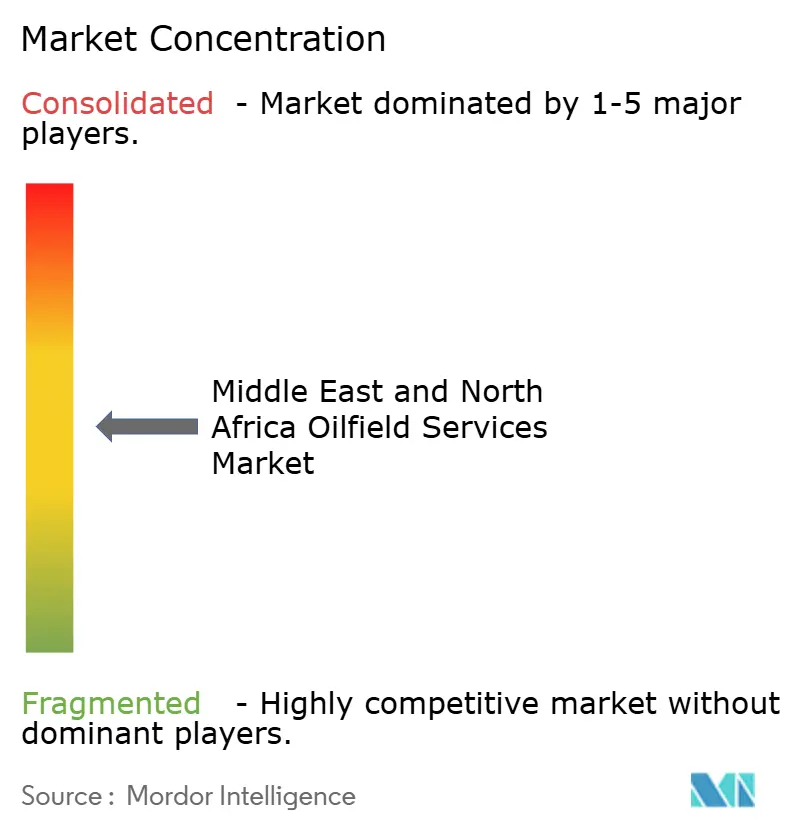
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios petroleros de Oriente Medio y Norte de África realizado por Mordor Intelligence.
El mercado de servicios petroleros de Oriente Medio y Norte de África alcanzó un valor de 32.69 millones de dólares en 2025 y se estima que crecerá de 34.71 millones de dólares en 2026 a 45.69 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.65% durante el período de pronóstico (2026-2031). El crecimiento de la región se basa en un giro estructural hacia la monetización del gas, programas expansivos no convencionales y mandatos de localización que canalizan el gasto hacia las cadenas de suministro nacionales. El proyecto de gas de esquisto de Jafurah en Arabia Saudita, la expansión de GNL del Campo Norte Oeste de Qatar y la ambiciosa agenda de exploración de Egipto sustentan colectivamente una cartera de pedidos plurianual para perforación, terminación y apoyo a la producción. Las compañías petroleras nacionales establecen umbrales de localización superiores al 70%, lo que obliga a los contratistas globales a establecer plantas y centros de capacitación en la región o aceptar puntuaciones de licitación reducidas. [1] Saudi Aramco, “Jafurah Gas Field”, ARAMCO.COM La adopción de campos petrolíferos digitales se está acelerando, con ADNOC instalando sensores habilitados para IA en 2,000 pozos para reducir el tiempo improductivo en un 15 %. [2] ADNOC, “In-Country Value Program”, ADNOC.AE Al mismo tiempo, la disciplina de cuotas de la OPEP+, las fluctuaciones de los precios principales y una fuerza laboral que envejece moderan el gasto a corto plazo, creando un mercado que recompensa a los contratistas capaces de combinar la eficiencia de costos con el contenido local y la tecnología avanzada.
Conclusiones clave del informe
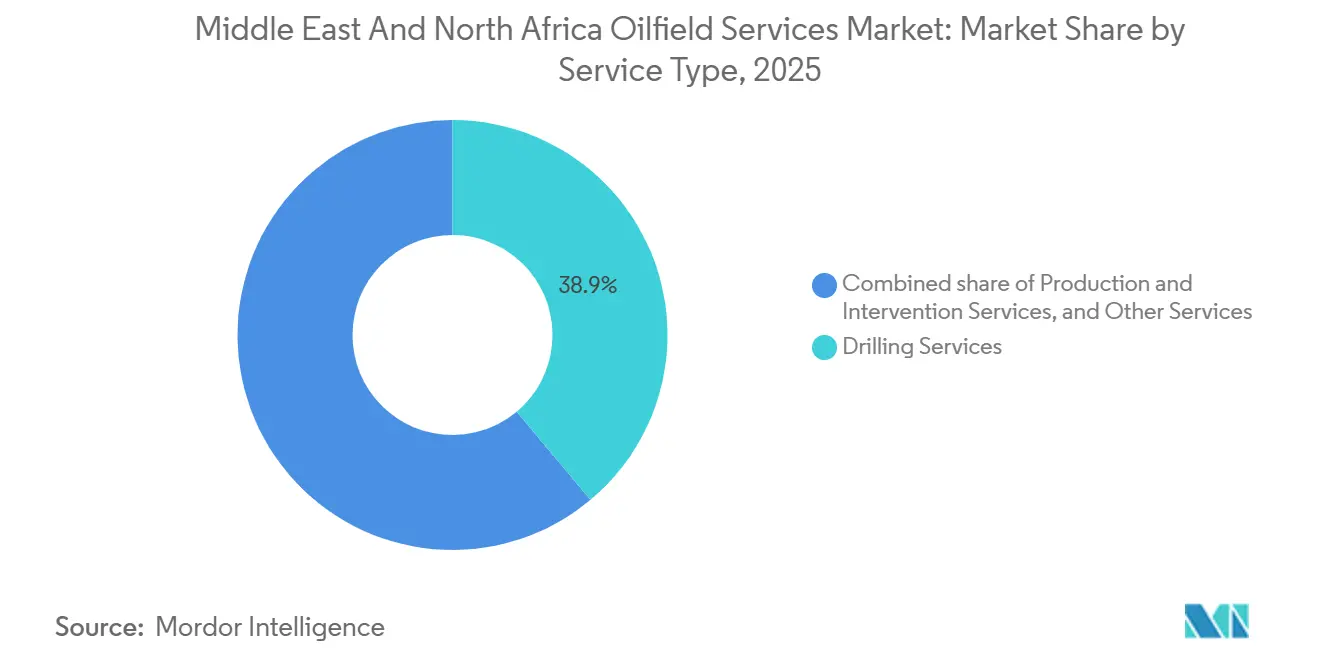
- Por tipo de servicio, los servicios de perforación lideraron con el 38.9% de la cuota de mercado de servicios para yacimientos petrolíferos en Oriente Medio y el Norte de África en 2025, mientras que se prevé que los servicios de producción e intervención se expandan a una tasa de crecimiento anual compuesta del 7.7% hasta 2031.
- Por ubicación, las operaciones en tierra representaron el 81.1% de los ingresos de 2025, mientras que se prevé que los servicios en alta mar crezcan a una tasa de crecimiento anual compuesta del 9.6% hasta 2031.
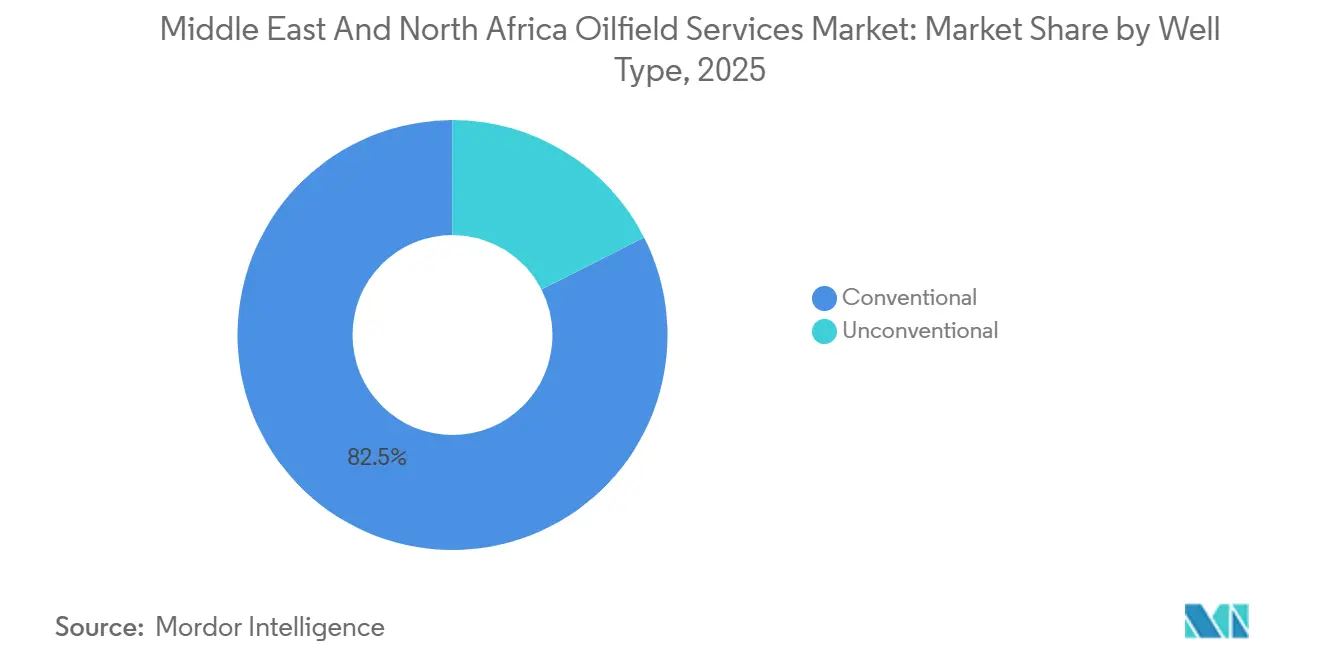
- Por tipo de pozo, los pozos convencionales representaron el 82.5% de los ingresos de 2025, pero se espera que los pozos no convencionales aumenten a una tasa de crecimiento anual compuesta (CAGR) del 8.3% hasta 2031.
- Por regiones geográficas, Arabia Saudita representó el 30.1% de los ingresos de 2025, mientras que se prevé que Egipto avance al 7.9% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios petroleros en Oriente Medio y el Norte de África
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de la actividad de perforación está respaldado por presupuestos de exploración y producción de 143 mil millones de dólares hasta 2030. | + 1.2% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Kuwait | Mediano plazo (2-4 años) |
| Megaproyectos acelerados centrados en el gas (Jafurah, Campo Norte) | + 1.5% | Arabia Saudita, Qatar, repercusiones en Omán y Bahréin | Largo plazo (≥4 años) |
| Las normativas de localización de las compañías petroleras nacionales impulsan las licitaciones de servicios. | + 0.8% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Kuwait, Argelia | Mediano plazo (2-4 años) |
| Adopción de tecnologías digitales en los yacimientos petrolíferos (plataformas con IA, yacimientos en tiempo real) | + 1.0% | Emiratos Árabes Unidos, Arabia Saudita, Kuwait, con expansión a Egipto y Argelia. | Corto plazo (≤2 años) |
| Descubrimientos de HP/HT ultra profundos que requieren servicios de alta especificación | + 0.7% | Plataforma continental de los Emiratos Árabes Unidos, Provincia Oriental de Arabia Saudita, Kuwait | Mediano plazo (2-4 años) |
| Los primeros proyectos piloto de captura de carbono e hidrógeno están creando una demanda de servicios especializados. | + 0.4% | Arabia Saudita (Jubail, Shaybah), Emiratos Árabes Unidos (Hail & Ghasha) | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de la actividad de perforación está respaldado por presupuestos de exploración y producción de 143 mil millones de dólares hasta 2030.
Los presupuestos regionales de exploración y producción de USD 143 mil millones para 2025-2030 respaldan un número de plataformas terrestres que la Agencia Internacional de Energía espera que aumente un 31% en el período de cinco años anterior. [3] Agencia Internacional de Energía, “Perspectivas energéticas de Oriente Medio 2025”, IEA.ORG Saudi Aramco comprometió USD 7 mil millones en 2025 para mantener 680 plataformas activas, acentuando la dependencia del mercado de servicios de campos petrolíferos de Oriente Medio y África del Norte de una intensidad de perforación sostenida. [4] Saudi Aramco, “Campo de gas de Jafurah”, ARAMCO.COM Argelia destinó USD 60 mil millones para 1,450 pozos dirigidos a prospectos de gas no convencional, extendiendo la demanda de servicios al norte de África. Kuwait está invirtiendo 3900 millones de dólares en la fase 2 de exploración en alta mar para alcanzar una producción de 4500 millones de barriles equivalentes de petróleo (BOE) y añadir 150 000 barriles diarios (bpd) para 2035. Las zonas de alta presión y temperatura, donde un solo pozo puede costar más de 20 millones de dólares, incrementan la demanda de sarta de perforación de alta gama, sistemas de registro de lodo y sistemas de perforación con control de presión. Estas asignaciones refuerzan la cartera de pedidos acumulada durante varios años en el mercado de servicios petroleros de Oriente Medio y el Norte de África, incentivando a los contratistas a ampliar sus flotas y talleres locales.
Megaproyectos acelerados centrados en el gas (Jafurah, Campo Norte)
El programa Jafurah de Saudi Aramco, valorado en 100 millones de dólares, tiene como objetivo alcanzar los 2 millones de pies cúbicos diarios de gas para la venta en 2030, lo que exige perforación horizontal continua y fracturación hidráulica intensiva en múltiples etapas. Schlumberger se adjudicó un contrato multimillonario de estimulación a cinco años que redefine la intensidad de los servicios de terminación en el mercado de servicios petroleros de Oriente Medio y Norte de África. Las fases Este y Oeste del Campo Norte de Qatar elevarán la capacidad de GNL a 142 millones de toneladas anuales para 2030, lo que generará una demanda a largo plazo de árboles submarinos, gasoductos y buques de alojamiento. Las adjudicaciones a TechnipFMC, Saipem y astilleros chinos aseguran espacios de fabricación, pero concentran el riesgo de retrasos: las demoras en las plantas de procesamiento de gas pueden paralizar las plataformas y extender los sobrecostos a lo largo de la cadena de servicios. Estos megaproyectos son el pilar de las perspectivas del tamaño del mercado de servicios petroleros de Oriente Medio y Norte de África, pero también aumentan la exposición a los hitos de puesta en marcha.
Las normativas de localización de las compañías petroleras nacionales impulsan las licitaciones de servicios.
El programa iktva de Saudi Aramco alcanzó una tasa de localización del 70 % en 2025, canalizando 280 mil millones de dólares hacia la economía nacional y estableciendo una meta del 75 % para 2030. El marco de Valor en el País de ADNOC evalúa las ofertas en función del contenido emiratí, la capacitación y la transferencia de tecnología, lo que limita efectivamente la adjudicación de contratos. Argelia y Egipto replican estas reglas, obligando a las empresas internacionales en el mercado de servicios petroleros de Oriente Medio y Norte de África a establecer astilleros y empresas conjuntas o enfrentarse a una compresión de margen de entre 200 y 300 puntos básicos. Quienes se incorporan con anticipación obtienen acceso preferencial a las licitaciones y menores costos logísticos, mientras que quienes se incorporan más tarde sufren ciclos de aprobación prolongados. La dinámica del mandato integra el gasto en localización como un vector de crecimiento estructural dentro del mercado de servicios petroleros de Oriente Medio y Norte de África.
Adopción de tecnologías digitales en los yacimientos petrolíferos (plataformas con IA, yacimientos en tiempo real)
ADNOC adjudicó un contrato de 920 millones de dólares para equipar 2,000 pozos con sensores de IA, gemelos digitales y plataformas de mantenimiento predictivo, con el objetivo de reducir el tiempo improductivo en un 15 %. Kuwait Oil Company integró análisis de macrodatos y controles de perforación automatizados, reduciendo los ciclos de entrega de pozos en aproximadamente un 10 %. La suite DeepQuest HT de Halliburton, con capacidad para 375 °F y 21 000 psi, alimenta datos en tiempo real a modelos en la nube que actualizan los parámetros de perforación cada 30 segundos. Los operadores del Consejo de Cooperación del Golfo lideran la adopción gracias a su capital disponible, aunque Argelia y Egipto están probando plataformas similares para replicar las ganancias de eficiencia. Una brecha de talento inminente: el 48 % de la fuerza laboral tiene 45 años o más, lo que ralentiza la expansión y aumenta la demanda de servicios de capacitación. En general, la digitalización impulsa el mercado de servicios petroleros de Oriente Medio y África del Norte al combinar el análisis de datos con las flotas de plataformas tradicionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios del petróleo y cuotas de producción de la OPEP+ | −0.9% | Arabia Saudita, Emiratos Árabes Unidos, Kuwait, Irak, Argelia, Libia | Corto plazo (≤2 años) |
| Puntos críticos geopolíticos y riesgo de sanciones | −0.6% | Libia, Argelia, Irak, con repercusiones en Egipto y Líbano. | Mediano plazo (2-4 años) |
| Las normas sobre contenido local están reduciendo los márgenes de las empresas extranjeras. | −0.4% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Kuwait, Argelia | Mediano plazo (2-4 años) |
| Escasez crítica de talento para plataformas digitales de próxima generación. | −0.5% | En toda la región, con casos agudos en los Emiratos Árabes Unidos, Arabia Saudita y Kuwait. | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios del petróleo y cuotas de producción de la OPEP+
La OPEP+ mantuvo recortes de 3.24 millones de bpd para 2026, con un aumento de tan solo 206,000 1 bpd en abril. El Brent cotizó entre 70 y 85 USD por barril en el primer trimestre de 2026, un rango que respalda el capital de mantenimiento pero desalienta la exploración de aguas ultraprofundas o de petróleo de esquisto en áreas de alto costo. La disciplina de cuotas presiona a los estados miembros a priorizar el valor sobre el volumen, posponiendo las decisiones de inversión final en campos marginales y reduciendo la demanda de plataformas de perforación de ciclo corto. Las empresas de servicios con contratos de flota de tarifa fija soportan las fluctuaciones de utilización, mientras que aquellas con precios vinculados al rendimiento obtienen una protección parcial contra las pérdidas. Esta restricción resta hasta 0.9 puntos porcentuales a la trayectoria de crecimiento regional del mercado de servicios petroleros de Oriente Medio y Norte de África.
Puntos críticos geopolíticos y riesgo de sanciones
En la ronda de licencias de Libia de 2025, solo se adjudicaron 5 de los 22 bloques en medio de la fragmentación de la gobernanza, lo que subraya el riesgo de ejecución en zonas políticamente inestables. TotalEnergies y ConocoPhillips prometieron 20 millones de dólares para aumentar la producción libia a 2 millones de barriles diarios para 2030, pero el plan depende de la estabilidad a largo plazo. El marco regulatorio de Argelia, que exige una participación mayoritaria de Sonatrach, disuade a algunos operadores occidentales, reduciendo el número de licitadores de servicios. Las sanciones de EE. UU. y la UE contra entidades específicas de Siria e Irán requieren una evaluación de cumplimiento meticulosa, lo que prolonga los ciclos de licitación. Estas incertidumbres restan aproximadamente 0.6 puntos porcentuales a la tasa de crecimiento anual compuesta prevista y dividen el mercado de servicios petroleros de Oriente Medio y Norte de África entre los operadores establecidos con fuertes vínculos locales y los nuevos participantes que enfrentan mayores barreras.
Análisis de segmento
Por tipo de servicio: El gasto en terminación se acelera mientras que la perforación mantiene su escala.
Los servicios de perforación mantuvieron el 38.9% de la cuota de mercado de servicios petroleros de Oriente Medio y Norte de África en 2025, impulsados por la expansión de la flota de plataformas terrestres de Saudi Aramco y las campañas de evaluación en alta mar de Qatar. Sin embargo, se prevé que los servicios de producción e intervención crezcan un 7.7% anual, lo que refleja las modernizaciones de levantamiento artificial, los trabajos con tubería flexible y la vigilancia en tiempo real en activos maduros. El tamaño del mercado de servicios petroleros de Oriente Medio y Norte de África para contratos de estimulación está aumentando, ya que solo Jafurah requerirá 1,000 pozos horizontales para 2030, cada uno de los cuales exige fracturación en múltiples etapas y logística de apuntalantes. Las grandes empresas occidentales capturan alcances de terminación de alta tecnología, mientras que los contratistas regionales compiten en cementación de materias primas y fabricación de cabezales de pozo. Otros servicios, sísmicos, logística marítima, aviación y desmantelamiento incipiente, completan los ingresos, impulsados por los 101 pozos de exploración de Egipto en 2026 y la ronda de licitación de 24 bloques de Argelia.
La dinámica competitiva paralela moldea los precios: los contratos de terminación basados en el rendimiento en yacimientos no convencionales generan primas, mientras que las tarifas diarias de perforación se mantienen limitadas por la incertidumbre de las cuotas de la OPEP+. Los proyectos de alta presión y alta temperatura en las costas de los Emiratos Árabes Unidos y el campo Mutriba de Kuwait requieren fluidos de perforación y herramientas de fondo de pozo especializados, lo que permite a los proveedores obtener márgenes más altos. Por el contrario, los pozos terrestres de profundidad media en el norte de África siguen centrados en los costos, lo que favorece a los contratistas con cadenas de suministro locales. Entre 2026 y 2031, el mercado de servicios petroleros de Oriente Medio y el norte de África experimenta el mayor crecimiento porcentual en producción e intervención, pero la perforación conserva la mayor fuente de ingresos absolutos, lo que refleja la gran intensidad de plataformas de perforación en la región.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por ubicación: El impulso en alta mar supera el dominio en tierra firme.
La actividad en tierra firme representó el 81.1% de los ingresos de 2025, con Ghawar, Burgan y Hassi Messaoud como principales impulsores. Sin embargo, se prevé que los servicios en alta mar crezcan un 9.6%, la tasa de crecimiento más alta del mercado de servicios petroleros de Oriente Medio y Norte de África. El contrato de 1.15 millones de dólares de ADNOC Drilling para una plataforma autoelevable a 15 años y las campañas de Marjan y Berri de Saudi Aramco ejemplifican un cambio hacia contratos de plataformas a largo plazo que garantizan la capacidad en un contexto de escasez de suministro global. Las perspectivas de yacimientos ultraprofundos en el Mediterráneo de Egipto y la adjudicación del contrato para la plataforma autoelevable del campo Yumna en Omán amplían la geografía de la actividad en alta mar, generando una nueva demanda de árboles submarinos, inspección de tuberías ascendentes y vehículos operados remotamente.
No obstante, los proyectos terrestres no convencionales de Jafurah, Al Dhafra y la secuencia jurásica de Kuwait siguen expandiéndose, manteniendo la mayor cuota del mercado de servicios petroleros de Oriente Medio y el Norte de África. Los contratistas de plataformas terrestres se benefician de campañas en múltiples plataformas que reducen los costes de traslado y estandarizan el diseño de los pozos. La diferenciación de servicios se centra en la automatización de la perforación y los sistemas avanzados de lodo para operar en zonas de alta presión y temperatura. En definitiva, la exploración en alta mar ofrece porcentajes de crecimiento superiores, pero la exploración en tierra mantiene el liderazgo en volumen gracias a la geología regional y la madurez de la infraestructura.
Por tipo de pozo: Los pozos no convencionales capturan la prima de crecimiento.
Se prevé que los pozos no convencionales crezcan un 8.3 % hasta 2031, superando el crecimiento de los pozos convencionales en el mercado de servicios petroleros de Oriente Medio y África del Norte. La primera extracción de gas en Jafurah en diciembre de 2025 liberó 229 billones de pies cúbicos de reservas, lo que impulsó una intensa campaña de fracturación hidráulica de cinco años liderada por Schlumberger. El Bloque 3 de los Emiratos Árabes Unidos alberga una reserva estimada de 220 millones de barriles de petróleo, y EOG Resources está implementando técnicas de fracturación en Norteamérica. La adjudicación del proyecto Mutriba HP/HT de Kuwait y el proyecto piloto de gas de lutita Illizi Sur de Argelia extienden la demanda de recursos no convencionales más allá del corazón del Golfo Pérsico.
Los pozos convencionales aún generan el 82.5 % de los ingresos, pero la madurez de los yacimientos impulsa un cambio hacia la recuperación mejorada de petróleo y la perforación de pozos de relleno, en lugar de la expansión de yacimientos nuevos. Los límites impuestos por la OPEP+ obligan a los operadores a optimizar la producción por pozo en lugar de aumentar el volumen, lo que incrementa el interés en la detección en el fondo del pozo, el levantamiento artificial y los sistemas químicos para el control de la entrada de agua. El tamaño del mercado de servicios petroleros en Oriente Medio y el Norte de África está ligado a los pozos convencionales, por lo que crece más lentamente, mientras que los proyectos no convencionales absorben una mayor intensidad de servicio y tecnología especializada, ampliando así la diferencia de valor.
Análisis geográfico
Mercado de servicios petroleros de Arabia Saudita y Egipto
La participación del 30.1% de Arabia Saudita en los ingresos de 2025 se basa en la escala de Aramco: solo Jafurah desplegará más de 50 plataformas terrestres para 2030, y la planta de Tanajib alcanzó una capacidad de 2.6 mil millones de pies cúbicos diarios en 2026. Las plataformas autoelevables marinas en Marjan y Berri mantienen la producción en meseta, mientras que el centro de captura de carbono de Jubail apunta a 9 millones de toneladas anuales para 2027, abriendo nichos de compresión e inyección de CO₂. Egipto, con una previsión de crecimiento del 7.9%, está impulsado por la exploración: 101 pozos planificados para 2026, 13 mil millones de dólares en compromisos de Eni-BP, y hallazgos en el Desierto Occidental como SKAL-1X aceleran la demanda de sísmica y perforación. El proyecto West Meina apunta a 160 millones de pies cúbicos diarios para finales de 2026, lo que subraya el potencial de producción.
Mercado de servicios petroleros de Oriente Medio y África
Los Emiratos Árabes Unidos equilibran los megaproyectos de GNL con proyectos piloto no convencionales. La planta de GNL de Ruwais de ADNOC alcanzó los 9.6 millones de toneladas anuales, y la iniciativa de pozos digitales de 920 millones de dólares integra la IA en toda su cartera. El yacimiento North Field West de Qatar aumenta su capacidad en 16 millones de toneladas anuales, lo que desencadena una serie de adjudicaciones de contratos para la fabricación y el desarrollo de plataformas submarinas. Kuwait destina 3900 millones de dólares a la exploración hasta 2030, al tiempo que aborda el desarrollo de Mutriba en alta presión y alta temperatura. La ronda de 24 bloques de Argelia y su inversión de 60 000 millones de dólares demuestran su intención, pero se enfrentan a la escasez de agua y a obstáculos logísticos. Libia ofrece un gran potencial de rentabilidad si se materializa la estabilidad política. Marruecos sigue siendo una frontera, donde el éxito en Guercif podría reducir las importaciones de GNL.
Mercado de servicios petroleros del Golfo Pérsico y África del Norte
En general, los estados del Consejo de Cooperación del Golfo dominan el gasto absoluto, pero las tasas de crecimiento del norte de África superan a las del Golfo a medida que se abren nuevas áreas de explotación y las grandes empresas internacionales diversifican su exposición. Este mosaico geográfico diversifica las fuentes de ingresos en el mercado de servicios petroleros de Oriente Medio y el norte de África, mitigando el riesgo de depender de un solo país para los contratistas diversificados.
Panorama competitivo
El mercado está moderadamente concentrado. Schlumberger, Halliburton y Baker Hughes son los principales actores que aprovechan carteras integradas que abarcan desde la perforación hasta la digitalización, lo que les otorga ventajas de escala en el mercado de servicios petroleros de Oriente Medio y África del Norte. El contrato multimillonario de estimulación de Jafurah de Schlumberger y el lanzamiento de DeepQuest HT de Halliburton demuestran la profundidad de su tecnología. El contrato de 1.15 millones de dólares otorgado a ADNOC Drilling para la construcción de plataformas autoelevables indica la preferencia de las compañías petroleras nacionales por acuerdos de 10 a 15 años que aseguran las plataformas y transfieren el riesgo de utilización. Los competidores regionales National Energy Services Reunited, Arabian Drilling y Shelf Drilling capitalizan el contenido local, el apoyo de ingeniería árabe y una movilización más rápida, lo que reduce las primas por tarifa diaria de las que disfrutan las grandes compañías occidentales.
Las empresas chinas respaldadas por el Estado, incluidas las plataformas de diseño COSL y Seatrium, ganan cuota de mercado mediante financiación vinculada y ofertas competitivas en costes en Qatar y Argelia. Existe un nicho de mercado sin explotar en infraestructura de captura de carbono, desmantelamiento y plataformas de análisis de datos. El centro de Jubail de Saudi Aramco necesita servicios especializados de CO₂, mientras que las plataformas envejecidas del Golfo requerirán experiencia en el proceso de taponamiento y abandono, áreas en las que los contratistas europeos y del sudeste asiático con experiencia en el Mar del Norte pueden superar a los ya establecidos. Las plataformas digitales que integran datos de fondo de pozo en tiempo real en modelos de yacimientos siguen teniendo poca competencia, lo que ofrece margen de beneficio para los nuevos participantes con un fuerte componente de software.
Líderes de la industria de servicios petroleros de Oriente Medio y África del Norte
Schlumberger Limited
Weatherford International PLC
Compañía Baker Hughes
Halliburton Company
Transocean Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Schlumberger ganó un contrato de cinco años por valor de 1.5 millones de dólares para el suministro de equipos Mutriba HP/HT, adjudicado por Kuwait Oil Company.
- Febrero de 2026: Saudi Aramco inició la producción comercial en Jafurah, lo que permitió acceder a 229 billones de pies cúbicos de reservas de gas no convencional.
- Enero de 2026: Masirah Oil contrató la plataforma autoelevable Energy Emerger para el yacimiento Yumna de Omán, ampliando así su actividad en alta mar más allá del núcleo del Golfo Pérsico.
- Mayo de 2025: ADNOC Drilling se adjudicó un contrato de 1.15 millones de dólares a 15 años para el uso de una plataforma autoelevable, que incluye incentivos por rendimiento.
Alcance del informe de mercado de servicios petroleros de Oriente Medio y África del Norte
Los servicios petroleros se definen como aquellos servicios prestados por empresas asociadas a los procesos de exploración y producción de petróleo y gas, es decir, el sector upstream de la industria energética.
El mercado de servicios petroleros de Oriente Medio y Norte de África se segmenta por tipo de servicio, ubicación de despliegue, tipo de pozo y geografía. Por tipo de servicio, el mercado se divide en perforación, terminación, producción, intervención y otros servicios. Por ubicación de despliegue, el mercado se divide en terrestre y marino. Por tipo de pozo, el mercado se divide en pozos convencionales y no convencionales. El informe también abarca el tamaño del mercado y las previsiones para el mercado de servicios petroleros en los principales países de Oriente Medio y Norte de África, incluidos Arabia Saudita, Emiratos Árabes Unidos, Irán, Irak, Egipto, Argelia y otros países de la región. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función de los ingresos (USD).
| Servicios de Perforación |
| Servicios de Terminación (Cementación, Fracturación Hidráulica) |
| Servicios de Producción e Intervención |
| Otros servicios (OSV, sísmica, desmantelamiento, aviación) |
| onshore |
| Costa afuera |
| Convencional |
| Poco convencional |
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Argelia |
| Egipto |
| Libia |
| Marruecos |
| Resto de Oriente Medio y Norte de África |
| Por tipo de servicio | Servicios de Perforación |
| Servicios de Terminación (Cementación, Fracturación Hidráulica) | |
| Servicios de Producción e Intervención | |
| Otros servicios (OSV, sísmica, desmantelamiento, aviación) | |
| Por locación | onshore |
| Costa afuera | |
| Por tipo de pozo | Convencional |
| Poco convencional | |
| Por geografía | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Kuwait | |
| Argelia | |
| Egipto | |
| Libia | |
| Marruecos | |
| Resto de Oriente Medio y Norte de África |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de servicios petroleros de Oriente Medio y el Norte de África en 2031?
Se proyecta que el mercado alcance los USD 45.69 mil millones para 2031, expandiéndose a una CAGR del 5.65 % a partir de 2026.
¿Qué segmento de servicios está creciendo más rápido en la región?
Se prevé que los servicios de producción e intervención aumenten un 7.7% anual hasta 2031, gracias a las mejoras en los sistemas de extracción artificial y a los programas de tubería flexible.
¿Qué factores impulsan el crecimiento del gasto en el extranjero?
Los contratos a largo plazo para plataformas autoelevables en Arabia Saudita y ADNOC, junto con la perforación en aguas ultraprofundas frente a las costas de Egipto, están impulsando los servicios offshore hacia una tasa de crecimiento anual compuesta del 9.6 %.
¿Qué importancia tienen los recursos no convencionales?
Se prevé que los pozos no convencionales, que actualmente representan el 17.5% de los ingresos, crezcan un 8.3% hasta 2031, liderados por los proyectos piloto Jafurah de Arabia Saudí y Al Dhafra de los Emiratos Árabes Unidos.
¿Qué riesgos podrían frenar el crecimiento del mercado?
Las cuotas de producción de la OPEP+, las fluctuaciones de los precios del petróleo y la inestabilidad geopolítica en Libia y Argelia, en conjunto, reducen hasta 0.9 puntos porcentuales de la tasa de crecimiento anual compuesta (TCAC) proyectada.
¿Cómo están transformando las normas de localización la competencia?
Los programas obligatorios de valor añadido nacional en Arabia Saudita y los Emiratos Árabes Unidos exigen un 70 % de contenido local, lo que obliga a los contratistas extranjeros a construir plantas regionales o arriesgarse a una reducción de margen de entre 200 y 300 puntos básicos.


