

Tamaño y cuota de mercado de fitogénicos para piensos en Oriente Medio
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 47.80 Million |
| Tamaño del mercado (2031) | USD 71.60 Million |
| Tasa de crecimiento (2026 - 2031) | 8.42% CAGR |
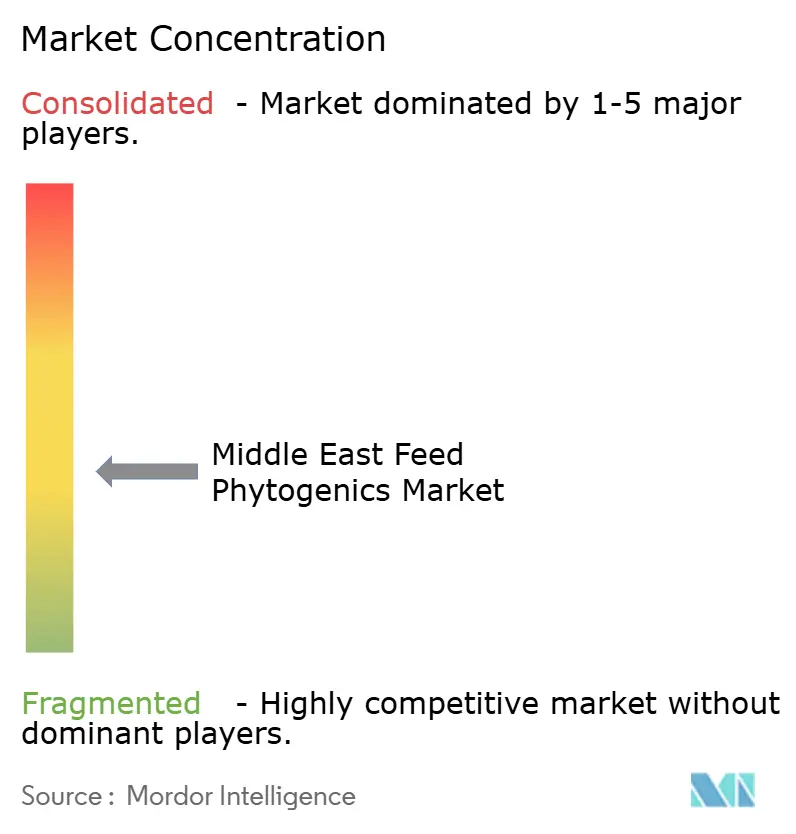
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fitogénicos para piensos en Oriente Medio realizado por Mordor Intelligence
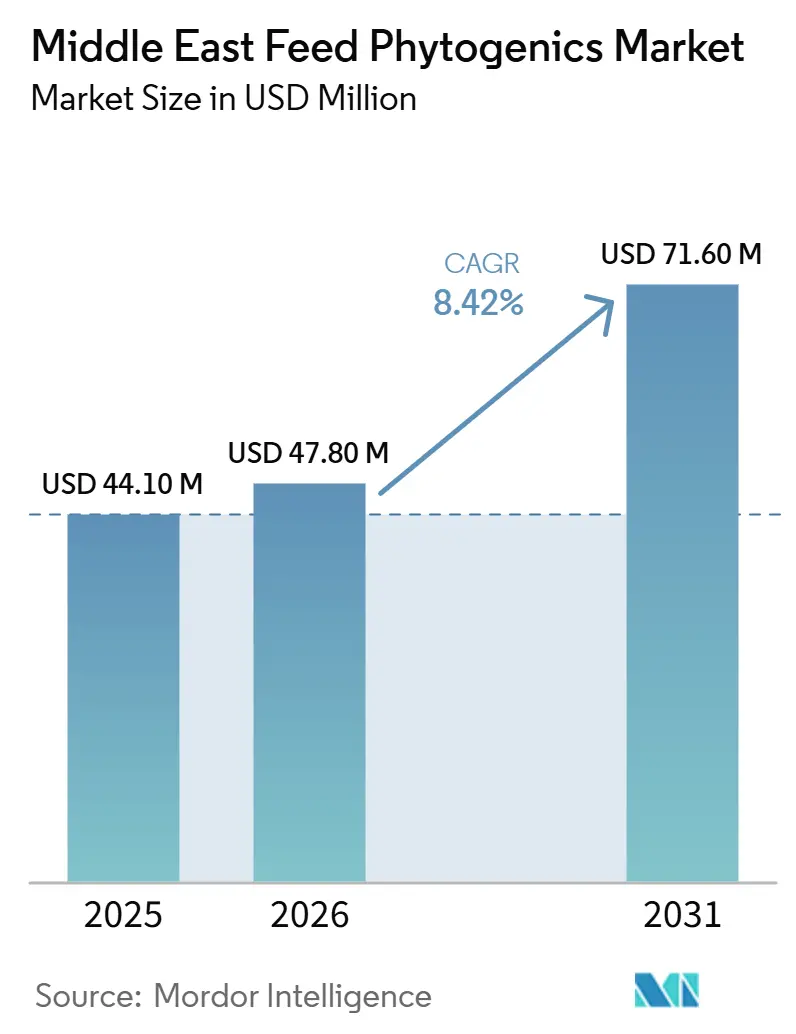
Se prevé que el mercado de fitogénicos para piensos en Oriente Medio crezca de 44.1 millones de dólares en 2025 y 47.8 millones de dólares en 2026 a 71.6 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 8.42 % entre 2026 y 2031. Este mercado se caracteriza por una marcada tendencia regional, impulsada por la dependencia de las importaciones de piensos, los programas de seguridad alimentaria y la constante expansión de los sistemas de ganadería intensiva en el Golfo Pérsico. La avicultura sigue marcando la pauta en la adopción de aditivos, mientras que la acuicultura está generando una segunda base de demanda cada vez más relevante en Arabia Saudita y los Emiratos Árabes Unidos. El mayor dinamismo comercial se concentra en las zonas del mercado que ya son las más grandes, favoreciendo a los proveedores con programas de aceites esenciales en formato seco, a base de hierbas y especias, alineados con las grandes fábricas de piensos. El entorno competitivo se mantiene moderadamente fragmentado, lo que deja una gran parte del mercado de fitogénicos para piensos en Oriente Medio en manos de distribuidores regionales y proveedores especializados. El riesgo también se mantiene concentrado, ya que las interrupciones en el transporte marítimo a través del Mar Rojo y el Estrecho de Ormuz pueden aumentar los costos de entrega, mientras que el segmento avícola ocupó una participación importante en 2025, dejando al mercado de fitogénicos para piensos de Oriente Medio expuesto a brotes de enfermedades y fluctuaciones en los costos de los piensos en su mayor base ganadera.
Conclusiones clave del informe
- Por subaditivos, el mercado de fitogénicos para piensos en Oriente Medio estuvo dominado por el segmento de aceites esenciales, con una cuota de ingresos del 38.0 % en 2025, mientras que se prevé que este segmento crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.9 %, entre 2026 y 2031.
- Por tipo de animal, las aves de corral acapararon el 55.7% de la cuota de mercado de fitogénicos para piensos en Oriente Medio en 2025, mientras que se prevé que la acuicultura sea el segmento ganadero de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 9.0% durante el período 2026-2031.
- Geográficamente, Arabia Saudita ostentaba la mayor cuota de mercado, con un 32%, en 2025, mientras que se prevé que los Emiratos Árabes Unidos sean el mercado de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 9.1% durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de fitogénicos para piensos en Oriente Medio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Transición de los promotores de crecimiento antibióticos a los aditivos naturales para mejorar el rendimiento. | + 1.5% | Arabia Saudita, Emiratos Árabes Unidos, Bahréin y Kuwait, donde se endurecieron las restricciones sobre los promotores del crecimiento antibióticos en 2024 y 2025. | Corto plazo (≤ 2 años) |
| Expansión de la producción avícola industrial en el marco de programas de seguridad alimentaria. | + 1.3% | Arabia Saudita, Turquía, Emiratos Árabes Unidos e Irán, donde los programas nacionales de suministro de proteínas están apoyando la expansión de los integradores. | Mediano plazo (2-4 años) |
| Mayor atención a la eficiencia alimenticia en un contexto de altos costos de los insumos para piensos. | + 1.2% | En toda la región, con un mayor impacto en los mercados altamente dependientes de las importaciones, incluida Arabia Saudita. | Mediano plazo (2-4 años) |
| Desarrollo de la acuicultura en el Mar Rojo y el Golfo Pérsico | + 0.9% | Arabia Saudita, Emiratos Árabes Unidos y Omán, donde se están expandiendo las inversiones en maricultura y criaderos. | Largo plazo (≥ 4 años) |
| Fitogénicos con certificación Halal para cadenas de valor avícolas orientadas a la exportación. | + 0.6% | Arabia Saudita, Emiratos Árabes Unidos e Irán, donde la documentación y la trazabilidad del producto son importantes para las cadenas avícolas vinculadas a la exportación. | Mediano plazo (2-4 años) |
| Demanda de mitigación del estrés térmico en sistemas de producción áridos | + 1.0% | Los países del Consejo de Cooperación del Golfo y Turquía, donde las altas temperaturas del verano ejercen presión sobre el rendimiento animal. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Transición de los promotores de crecimiento antibióticos a los aditivos naturales para mejorar el rendimiento.
Arabia Saudita y los Emiratos Árabes Unidos endurecieron las restricciones sobre los promotores del crecimiento antibióticos en 2024 y 2025, lo que aceleró el cambio hacia los fitogénicos y otros aditivos alimentarios naturales en los sistemas intensivos de aves de corral y rumiantes. El Plan de Acción Nacional de Arabia Saudita sobre la Resistencia a los Antimicrobianos 2022-2025 estableció una dirección clara hacia la reducción del uso de antimicrobianos en animales destinados al consumo humano, y esa dirección política creó una base de demanda impulsada por el cumplimiento para alternativas en el mercado de fitogénicos para piensos de Oriente Medio [1] Fuente: Organización Mundial de la Salud, “Plan de Acción Nacional del Reino de Arabia Saudita sobre la Resistencia a los Antimicrobianos 2022-2025”, Organización Mundial de la Salud, who.int . Este cambio es importante comercialmente porque los integradores más pequeños que antes dependían de programas de antibióticos de menor costo ahora enfrentan una brecha económica más estrecha entre los programas convencionales y las soluciones fitogénicas. El mercado de fitogénicos para piensos de Oriente Medio también se beneficia, ya que los compradores evalúan cada vez más estos productos como una respuesta práctica a la presión regulatoria en lugar de como un insumo de rendimiento discrecional. Una revisión sistemática publicada en 2025 en Frontiers in Animal Science informó que los aditivos fitogénicos para piensos mejoraron la ganancia de peso corporal de los pollos de engorde entre un 5 % y un 13 %, mientras que una mezcla de aceites esenciales a 125 partes por millón aumentó la ganancia de peso total en un 12.9 % y mejoró el índice de conversión alimenticia de 1.71 a 1.60 en 42 días.
Expansión de la producción avícola industrial en el marco de programas de seguridad alimentaria.
La política de seguridad alimentaria está impulsando grandes inversiones en el sector avícola en todo el Golfo, creando una base de volumen estable para los proveedores de aditivos que abastecen el mercado de fitogénicos para piensos en Oriente Medio. El marco de la Visión 2030 de Arabia Saudita incluye un sólido apoyo a la autosuficiencia agrícola, y el sector avícola sigue siendo fundamental para este esfuerzo. A medida que entran en funcionamiento nuevas fábricas de piensos y granjas integradas, las compras se orientan hacia programas de aditivos estandarizados que pueden validarse en grandes parvadas y múltiples ciclos de alimentación. Este patrón beneficia a los proveedores establecidos, ya que los grandes integradores tienden a priorizar un servicio técnico consistente, una documentación clara y productos que se ajusten a contratos de adquisición a largo plazo. Como resultado, la expansión del sector avícola no solo aumenta el volumen del mercado de fitogénicos para piensos en Oriente Medio, sino que también incrementa el valor de las relaciones con los proveedores y la evidencia de rendimiento en la región.
Mayor atención a la eficiencia alimenticia en un contexto de altos costos de los insumos para piensos.
La eficiencia alimenticia se ha convertido en un tema central de compra, ya que la región sigue dependiendo en gran medida de ingredientes importados para piensos. Esto mantiene a los responsables de compras centrados en cualquier herramienta que pueda mejorar la conversión alimenticia en el mercado de fitogénicos para piensos de Oriente Medio. El Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos informó que Arabia Saudita importó 1.4 millones de toneladas métricas de soja y harina de soja en 2024, lo que refleja el nivel de exposición a materias primas que influye en las decisiones de formulación de piensos. En este contexto, una mejora significativa en el índice de conversión alimenticia se traduce directamente en menores costes de alimentación por unidad de producción animal. Por lo tanto, el mercado de fitogénicos para piensos de Oriente Medio se sustenta en una lógica comercial más ligada a la economía operativa que a las políticas en sí, lo que garantiza una demanda constante incluso cuando los costes de los ingredientes se mantienen elevados. Un artículo publicado en 2025 en Scientific Reports reveló que el aceite esencial de lavanda nanoencapsulado produjo una mayor ganancia de peso corporal y un menor índice de conversión alimenticia que las aplicaciones de forma libre en pollos de engorde, lo que respalda el valor de formulaciones más eficaces.
Desarrollo de la acuicultura en el Mar Rojo y el Golfo Pérsico
La acuicultura se está convirtiendo en un motor cada vez más importante de la demanda en el mercado de fitogénicos para piensos de Oriente Medio, a medida que la región desarrolla su capacidad en criaderos, jaulas marinas y producción de piensos acuícolas. NEOM también anunció una empresa conjunta con Tabuk Fisheries Company, que incluye un criadero con una capacidad prevista de 42 millones de alevines, lo que apunta a una base acuícola más industrializada en Arabia Saudita. Esto es relevante porque la acuicultura requiere programas específicos para la salud intestinal, el estrés y la inmunidad de cada especie, que difieren de los utilizados en la avicultura. Es probable que los proveedores que aporten datos de eficacia acuática al mercado de fitogénicos para piensos de Oriente Medio obtengan una ventaja competitiva a medida que los productores regionales desarrollen sistemas de alimentación modernos basados en programas de nutrición con base científica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor coste en comparación con los programas de aditivos convencionales. | -1.30% | En toda la región, con una mayor presión en Irak, Irán y los mercados más pequeños del Golfo, donde la penetración de insumos de alta calidad es menor. | Corto plazo (≤ 2 años) |
| Inconsistencia en la eficacia y la estandarización de la dosis entre los principios activos botánicos. | -0.90% | A nivel regional, con mayor impacto donde la capacidad de validación local es limitada. | Mediano plazo (2-4 años) |
| Interrupciones logísticas en el Mar Rojo y el Estrecho de Ormuz | -1.00% | Países del Golfo que dependen de aditivos importados de Europa e India. | Corto plazo (≤ 2 años) |
| Aprobaciones fragmentadas e infraestructura limitada para pruebas en el mercado. | -0.70% | Irak, Irán y mercados regionales más pequeños donde los sistemas de registro y validación son desiguales. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor coste en comparación con los programas de aditivos convencionales.
Los precios elevados siguen siendo la principal barrera para el mercado de fitogénicos para piensos en Oriente Medio, especialmente en sistemas agrícolas sensibles a los costes, donde los productores comparan los aditivos principalmente en función de los costes de alimentación a corto plazo. Este problema es más evidente en Irak e Irán, donde la economía agrícola más ajustada reduce la disposición a pagar un precio superior por soluciones orientadas al rendimiento o al cumplimiento normativo. La norma GSO 2141:2023 de la Organización de Normalización del Consejo de Cooperación del Golfo (CCCO) añadió requisitos de calidad y seguridad para los aditivos para piensos, lo que puede incrementar los costes de documentación e importación para lotes de producto pequeños. Los proveedores regionales con capacidad de mezcla local se encuentran en una posición más ventajosa, ya que pueden distribuir esos costes entre una cartera de productos más amplia. Esto ejerce mayor presión sobre los proveedores independientes de fitogénicos, a menos que puedan demostrar claramente mejoras en el rendimiento que compensen el precio inicial superior.
Inconsistencia en la eficacia y la estandarización de la dosis entre los principios activos botánicos.
La variabilidad en el rendimiento también limita el mercado de fitogénicos para piensos en Oriente Medio, ya que la eficacia de estos productos depende en gran medida de la composición botánica, la calidad de la extracción y las prácticas de dosificación adecuadas. Cuando los nutricionistas no pueden confiar en perfiles consistentes de compuestos activos, la adopción de productos se ralentiza y los compradores vuelven a programas de aditivos más conocidos. La revisión de Frontiers in Animal Science de 2025 señaló que las respuestas a los fitogénicos pueden ser no lineales y que una inclusión excesiva puede reducir la eficiencia alimenticia en lugar de mejorarla. Esto cobra mayor importancia en mercados con infraestructura limitada para ensayos locales, ya que los datos de eficacia suelen provenir de condiciones europeas o norteamericanas que no coinciden con el clima ni los insumos alimenticios de Oriente Medio. Los proveedores que ofrecen apoyo técnico, orientación sobre la dosificación y coordinación de ensayos a nivel de granja están mejor posicionados para reducir esta falta de confianza en el mercado de fitogénicos para piensos de Oriente Medio.
Análisis de segmento
Por Sub Additive: Los aceites esenciales lideran tanto en cuota de mercado como en crecimiento.
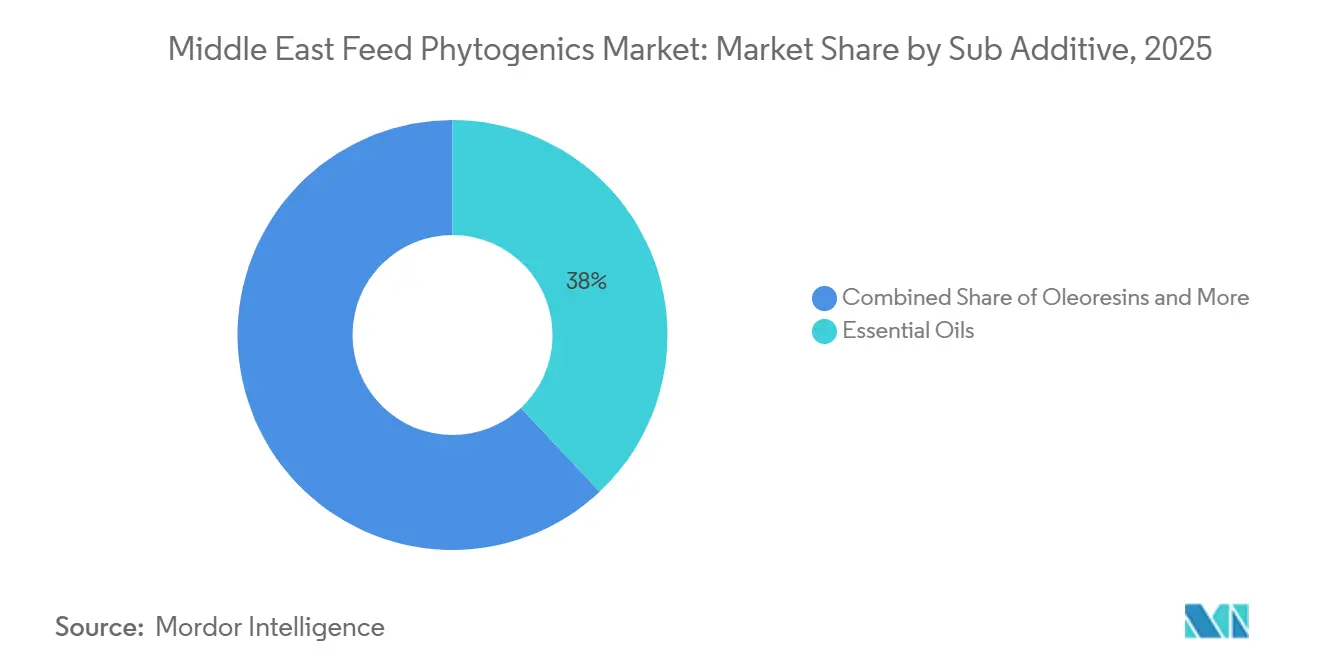
Los aceites esenciales representaron el 38.0 % de los ingresos en 2025, lo que los convirtió en el tipo de producto más importante en el mercado de fitogénicos para piensos de Oriente Medio, y se proyecta que también serán la categoría de productos de más rápido crecimiento con una CAGR del 8.9 % durante el período 2026-2031. Su posición refleja la fuerte aceptación comercial de compuestos como el carvacrol, el timol y el cinamaldehído en programas para pollos de engorde y ponedoras en toda la región. Estos compuestos ofrecen a los nutricionistas una clara justificación para su inclusión, ya que están relacionados con la actividad antimicrobiana, el apoyo antioxidante y la mejora de la eficiencia alimenticia. Las oleorresinas representaron el segundo bloque de productos más importante, ya que se adaptan bien a las estrategias de administración en agua y a los programas prácticos de granja para aves sometidas a estrés térmico. Otros fitogénicos siguieron representando una parte menor de la cartera de productos, pero continuaron ganando atención en rumiantes y aplicaciones de salud especializadas.
Un artículo de 2025 en Scientific Reports mostró que las formulaciones de aceites esenciales nanoencapsulados superaron a las formulaciones de forma libre en términos de ganancia de peso corporal y tasa de conversión alimenticia en pollos de engorde, lo que fortalece el argumento técnico para productos premium en este segmento [2] Fuente: Scientific Reports, “Modulation of Performance, Meat Quality and Gut Health of Broiler Chicken in Response to Dietary Nanoencapsulated Lavender Essential Oil,” Scientific Reports, nature.com . Este hallazgo es importante porque el mercado de fitogénicos para piensos de Oriente Medio está premiando cada vez más los productos que mantienen la actividad durante el procesamiento del pienso y proporcionan una liberación predecible en el animal. Los proveedores con programas de aceites esenciales establecidos están en una posición más fuerte porque la mayor parte de la industria de fitogénicos para piensos de Oriente Medio ya está alineada con la clase de productos de más rápido crecimiento. La cuota de mercado de fitogénicos para piensos de Oriente Medio que tenían los aceites esenciales en 2025 también muestra que los compradores ya no tratan la categoría como un segmento de prueba. En cambio, los aceites esenciales ahora forman la plataforma de producto central para muchos programas fitogénicos enfocados en aves de corral.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de animal: las aves de corral dominan, la acuicultura crece más rápido.
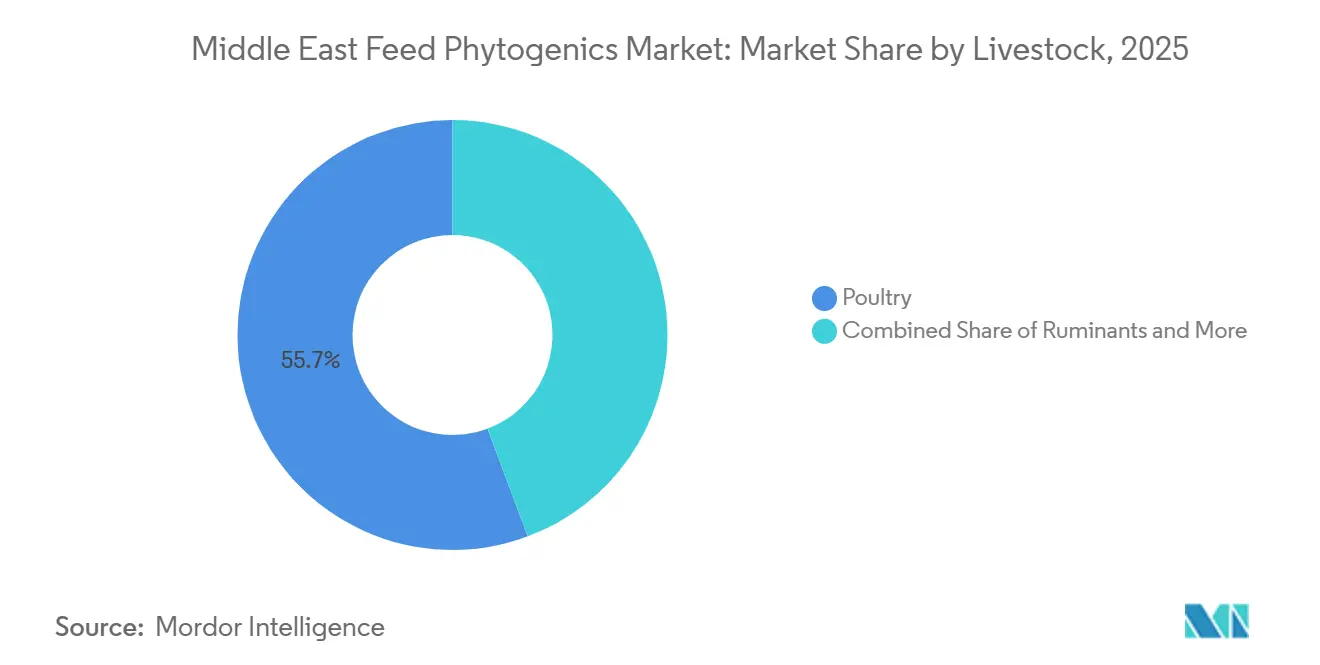
La avicultura representó el 55.7 % de los ingresos en 2025, convirtiéndose en el segmento ganadero más grande del mercado de fitogénicos para piensos en Oriente Medio, mientras que se prevé que la acuicultura sea el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9 % durante el período 2026-2031. La magnitud de la avicultura refleja el papel central de la producción de pollos de engorde y gallinas ponedoras en los programas de seguridad alimentaria en todo el Golfo, donde los aditivos para piensos están estrechamente vinculados a la eficiencia y la consistencia de las parvadas. Dentro de la avicultura, los pollos de engorde representan la mayor parte del uso de fitogénicos, ya que su rentabilidad responde rápidamente a los cambios en la conversión alimenticia y el aumento de peso corporal. Los rumiantes siguen constituyendo una importante salida secundaria, especialmente para el ganado lechero en sistemas sometidos a estrés térmico y para las ovejas y cabras en mercados donde se están probando programas basados en taninos y saponinas. Aun así, la estructura del mercado de fitogénicos para piensos en Oriente Medio sigue estando firmemente liderada por la avicultura en términos de ingresos actuales.
Almarai reportó ingresos por 3.9 millones de riales saudíes (1.04 millones de dólares) en el sector avícola en 2025, lo que subraya la magnitud de las grandes explotaciones avícolas que impulsan la demanda de aditivos en la región. Especies como la tilapia, el camarón, la lubina y la dorada requieren programas más especializados para el cuidado intestinal y la inmunidad, lo que genera oportunidades para proveedores diferenciados. La brecha entre el tamaño actual del sector avícola y la trayectoria de crecimiento acelerado de la acuicultura es uno de los cambios estructurales más evidentes en el mercado de fitogénicos para piensos en Oriente Medio durante el período 2026-2031.
Análisis geográfico
Arabia Saudita representó el 32% de los ingresos de 2025, convirtiéndose en el mercado más grande de Oriente Medio para fitogénicos para piensos. Su posición se basa en la escala de la expansión de la avicultura y la acuicultura nacionales en apoyo de los objetivos de seguridad alimentaria a largo plazo, con la Visión 2030 continuando apoyando las inversiones en agricultura y suministro de proteínas. El impulso de la acuicultura del país también está respaldado por el objetivo del Programa Nacional de Desarrollo Pesquero de 530,000 toneladas métricas para 2030, que agrega un segundo motor de demanda de piensos más allá de la avicultura [3] Fuente: Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, “Una visión general de la industria acuícola en Arabia Saudita”, USDA FAS, apps.fas.usda.gov . La iniciativa acuícola Topian de NEOM, que incluye una incubadora planificada para producir 42 millones de alevines, refuerza el desarrollo y vincula al país con requisitos nutricionales acuícolas más avanzados. Arabia Saudita también endureció el marco regulatorio para los productos antimicrobianos a finales de 2024, lo que refuerza la necesidad de que los principales integradores adopten productos fitogénicos.
Turquía e Irán conforman el segundo nivel del panorama regional y otorgan al mercado de fitogénicos para piensos de Oriente Medio una mayor profundidad geográfica más allá del núcleo del Golfo. Turquía sigue siendo importante debido a su base ganadera, su papel en el abastecimiento botánico y su relevancia como punto de entrada práctico para formulaciones a base de hierbas y especias utilizadas en los mercados cercanos. Irán ofrece un importante potencial ganadero en términos absolutos, pero el crecimiento a corto plazo se ve limitado por las fricciones en las importaciones, las complejidades de los pagos y la exposición a rutas de transporte que afectan al suministro de aditivos para piensos. Irak también presenta una oportunidad, ya que su sector avícola está en desarrollo, pero las aprobaciones inconsistentes y la infraestructura técnica local más débil ralentizan la expansión de los productos. Estos mercados aún no alcanzan la escala de Arabia Saudí, pero son importantes porque amplían la base de la demanda y crean espacio para proveedores con estrategias de distribución flexibles.
Se prevé que los Emiratos Árabes Unidos sean el mercado de fitogénicos para piensos de mayor crecimiento en Oriente Medio, con una tasa de crecimiento anual compuesta (TCAC) del 9.1 % entre 2026 y 2031. Este rápido crecimiento se debe a la adopción de aditivos de alta calidad en la avicultura y la acuicultura, su papel como centro regional de reexportación y unos sistemas de cumplimiento de importaciones más estrictos que favorecen a los proveedores organizados. El Ministerio de Cambio Climático y Medio Ambiente de los Emiratos Árabes Unidos exige el prerregistro, la certificación de origen y los procedimientos de aprobación para los piensos y aditivos importados, lo que otorga una ventaja competitiva a las empresas con una documentación regulatoria más sólida. Omán y el resto de la región siguen siendo mercados de menor tamaño en términos de valor actual, pero representan una demanda estructuralmente relevante a medida que se expanden las redes de distribución de piensos y acuicultura.
Panorama competitivo
El mercado de fitogénicos para piensos en Oriente Medio está moderadamente fragmentado, a pesar de la influencia de grandes proveedores multinacionales que establecen muchos estándares comerciales para los compradores regionales. Entre los principales actores del mercado se encuentran Cargill, Incorporated, DSM-Firmenich AG, Kemin Industries, Inc., Nutreco NV y Archer Daniels Midland Company. Sin embargo, una parte significativa del sector permanece fuera del dominio de estas empresas líderes. Esta dinámica crea oportunidades para que los proveedores especializados de fitogénicos y los distribuidores regionales compitan ofreciendo soporte técnico, productos a medida y precios flexibles. Las empresas más grandes suelen adoptar estrategias de integración de plataformas, combinando fitogénicos con postbióticos, enzimas y soluciones para micotoxinas con el fin de simplificar las decisiones de compra de las fábricas de piensos. Por ejemplo, Cargill informó en 2025 que su negocio de Micronutrición y Soluciones para la Salud logró un crecimiento anual de dos dígitos durante los tres años anteriores, lo que pone de manifiesto el valor de las plataformas nutricionales integradas en mercados como el de Oriente Medio.
El mercado de fitogénicos para piensos en Oriente Medio sigue abierto a nuevos competidores, ya que la especialización técnica continúa desempeñando un papel fundamental. Anpario plc, por ejemplo, registró un aumento del 12 % en sus ingresos, alcanzando los 40.5 millones de libras esterlinas (51.4 millones de dólares) en el ejercicio fiscal 2025, con un notable repunte del crecimiento en Oriente Medio. Los proveedores más pequeños y especializados pueden competir eficazmente cuando los clientes priorizan la asistencia específica para cada producto sobre la amplitud de su catálogo. Segmentos como la validación acuática, las formulaciones para estrés térmico y la documentación conforme a la normativa halal dependen en gran medida de la evidencia técnica y de las capacidades de servicio localizadas, más que de la envergadura de la marca del proveedor. En consecuencia, si bien la escala ofrece ventajas, no elimina la competencia, lo que garantiza una rivalidad comercial activa en toda la región.
La reestructuración corporativa está influyendo en la competencia en el mercado de fitogénicos para piensos de Oriente Medio, al modificar la forma en que los principales proveedores asignan capital y su enfoque regional. En febrero de 2026, DSM-Firmenich AG anunció un acuerdo para vender su negocio de Nutrición y Salud Animal a CVC Capital Partners por un valor empresarial de 2.2 millones de euros (2.4 millones de dólares). Anteriormente, en septiembre de 2024, DSM-Firmenich AG inauguró una nueva planta de fabricación de Nutrición y Salud Animal en Sadat City, Egipto, para atender a clientes en Egipto, Oriente Medio, el sur de Europa y África. Estos avances son significativos, ya que factores como el apoyo de suministro regional, la capacidad de mezcla local y la capacidad de respuesta de los distribuidores pueden influir en las decisiones de compra tanto como las afirmaciones sobre el rendimiento del producto. Durante el período previsto, se espera que las empresas que combinen la eficacia fitogénica validada con un servicio regional fiable logren el crecimiento más sostenible de su cuota de mercado.
Líderes de la industria de fitogénicos para piensos en Oriente Medio
Cargill, Incorporated
Industrias Kemin, Inc.
Nutreco NV (SHV Holdings NV)
DSM-Firmenich AG
Archer Daniels Midland Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: DSM-Firmenich AG anunció su acuerdo para vender su negocio de Nutrición y Salud Animal (ANH) a CVC Capital Partners por un valor empresarial de aproximadamente 2.2 millones de euros (2.4 millones de dólares). Esta transacción se produce tras la venta previa de las actividades de Enzimas para Piensos de DSM-Firmenich a Novonesis por 1.5 millones de euros (1.6 millones de dólares) en 2025. La desinversión total, que se prevé que se cierre a finales de 2026, convertirá a ANH en una entidad independiente, con implicaciones para su estrategia comercial en Oriente Medio, incluidas las operaciones fitogénicas.
- Marzo de 2025: El lanzamiento de la línea fitogénica Biostrong de Cargill, Incorporated en VIV Asia 2025 intensificará la competencia en el mercado de fitogénicos para piensos de Oriente Medio al ampliar el acceso a soluciones para la salud intestinal y la eficiencia alimenticia para los productores avícolas que buscan alternativas a los antibióticos.
- Marzo de 2025: El lanzamiento de PROSIDIUM por parte de Kemin Industries, Inc. refuerza la bioseguridad de los piensos y las capacidades de control de patógenos en el mercado de fitogénicos para piensos de Oriente Medio. Una vez completado el registro regional, el producto ampliará la oferta de soluciones para la seguridad de los piensos e intensificará la competencia entre los proveedores que abastecen a los productores ganaderos.
Alcance del informe del mercado de fitogénicos para piensos en Oriente Medio
Los informes de mercado de fitogénicos para piensos ofrecen un análisis estratégico de los aditivos para piensos derivados de plantas, utilizados para sustituir los promotores del crecimiento antibióticos y mejorar la salud intestinal del ganado. El informe de mercado de fitogénicos para piensos en Oriente Medio se segmenta por tipo de producto (aceites esenciales, oleorresinas y otros fitogénicos), por animal (aves de corral, rumiantes y otros) y por región geográfica (Arabia Saudita, Turquía y otros). Las previsiones de mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
| Aceite esencial |
| Hierbas y especias |
| Otros fitogénicos |
| Aquaculture | Peces |
| Shrimp | |
| Otras especies de acuicultura | |
| Avicultura | Pollos de engorde (broiler) |
| Capa | |
| Otras aves de corral | |
| Rumiantes | Ganado vacuno |
| Vacas lecheras | |
| Otros rumiantes | |
| Cerdo | |
| Otros animales |
| Saudi Arabia |
| Turquía |
| Irán |
| Emiratos Árabes Unidos |
| Irak |
| Resto de Medio Oriente |
| por subaditivo | Aceite esencial | |
| Hierbas y especias | ||
| Otros fitogénicos | ||
| por animales | Aquaculture | Peces |
| Shrimp | ||
| Otras especies de acuicultura | ||
| Avicultura | Pollos de engorde (broiler) | |
| Capa | ||
| Otras aves de corral | ||
| Rumiantes | Ganado vacuno | |
| Vacas lecheras | ||
| Otros rumiantes | ||
| Cerdo | ||
| Otros animales | ||
| Por geografía | Saudi Arabia | |
| Turquía | ||
| Irán | ||
| Emiratos Árabes Unidos | ||
| Irak | ||
| Resto de Medio Oriente | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva de tamaño para el sector de fitogénicos para piensos en Oriente Medio hasta 2031?
El mercado de fitogénicos para piensos en Oriente Medio alcanzó los 47.8 millones de dólares en 2026 y se prevé que llegue a los 71.6 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.42 % durante el período 2026-2031.
¿Qué tipo de producto es el más grande y el de mayor crecimiento en la región?
Los aceites esenciales constituyen la categoría de productos más importante, con una cuota del 38 % en 2025, y la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.9 % durante el período 2026-2031.
¿Por qué la industria avícola sigue siendo el principal centro de demanda de aditivos fitogénicos en Oriente Medio?
La avicultura representó el 55.7% de los ingresos de 2025, y este segmento sigue estando estrechamente vinculado a los programas de seguridad alimentaria, las grandes explotaciones integradas de piensos y la necesidad de mejorar la eficiencia de la alimentación y proporcionar apoyo ante el estrés térmico.
¿Qué país representa actualmente el mayor mercado y cuál es el que crece más rápidamente?
Arabia Saudí ostentaba la mayor cuota de mercado, con un 32% en 2025, mientras que se prevé que los Emiratos Árabes Unidos experimenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 9.1% durante el período 2026-2031.


