

Tamaño y participación del mercado de análisis geoespacial en Oriente Medio
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
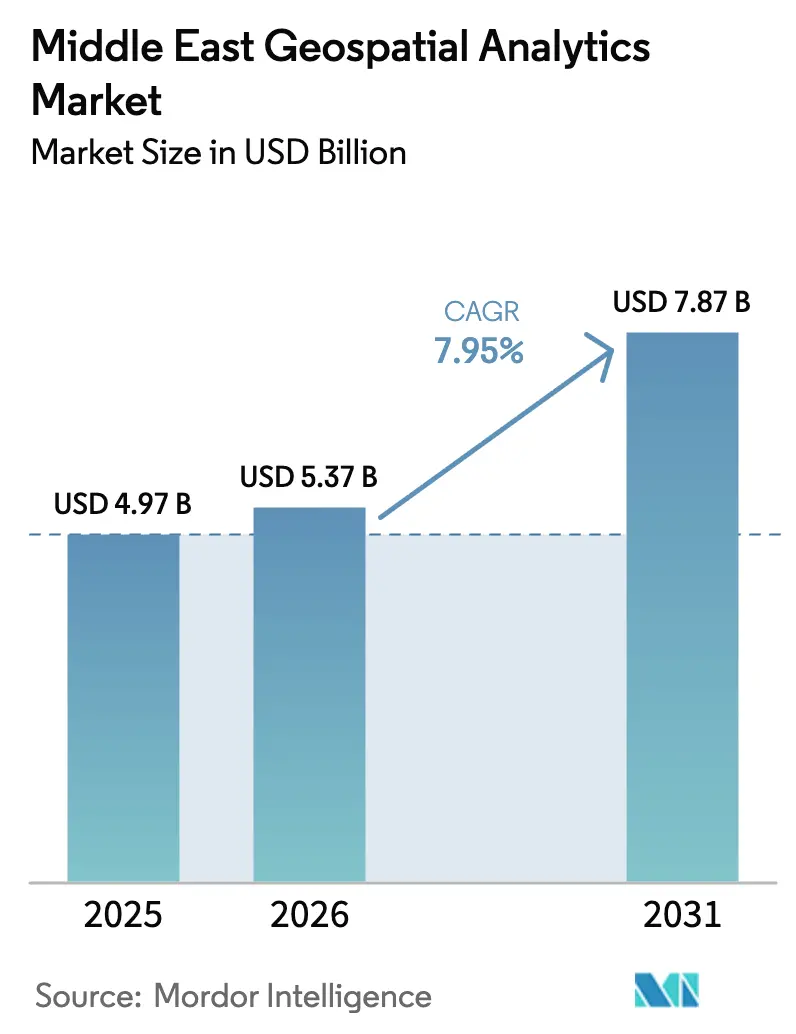
| Tamaño del mercado (2026) | USD 5.37 mil millones |
| Tamaño del mercado (2031) | USD 7.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.95% CAGR |
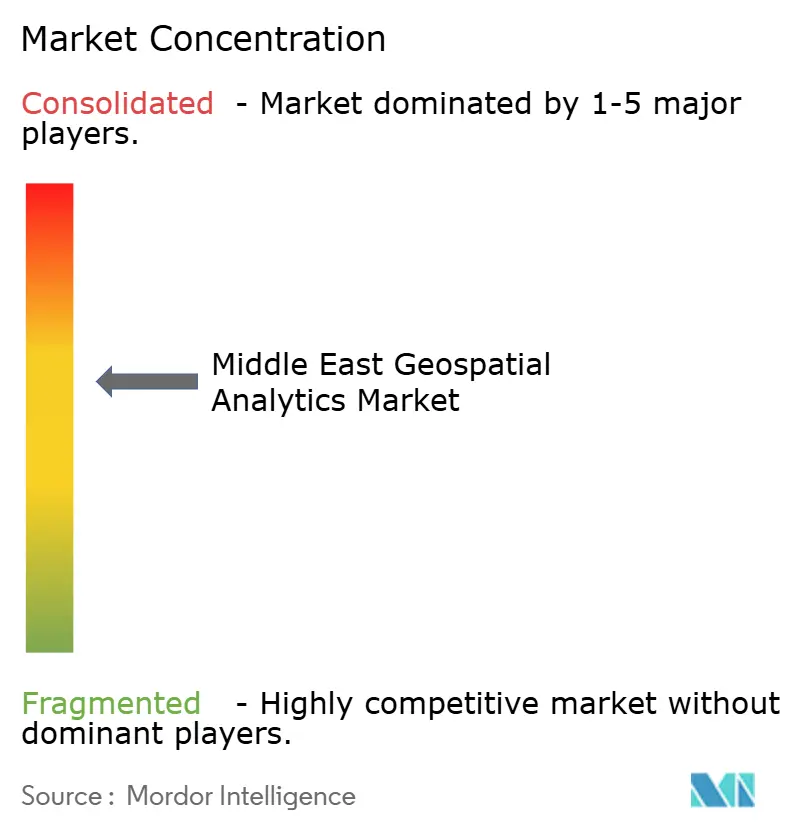
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de análisis geoespacial en Oriente Medio por Mordor Intelligence
El mercado de análisis geoespacial de Oriente Medio alcanzó un valor de 4.97 millones de dólares en 2025 y se estima que crecerá de 5.37 millones de dólares en 2026 a 7.87 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.95 % durante el período de pronóstico (2026-2031). Los programas acelerados de ciudades inteligentes, los proyectos masivos de gemelos digitales del sector público y las inversiones soberanas en centros de datos están impulsando la demanda de plataformas de inteligencia espacial. Las agendas de modernización gubernamental, como la Visión 2030 de Arabia Saudita y la Estrategia Nacional de IA 2031 de los Emiratos Árabes Unidos, destinan presupuestos multimillonarios que consolidan la adopción de tecnología en la construcción, los servicios públicos, la minería y la defensa. El rápido desarrollo de la nube, ejemplificado por un aumento anual del 36 % en el gasto en infraestructura de IA en los Emiratos Árabes Unidos, reduce las barreras de entrada para las pequeñas empresas y, al mismo tiempo, crea escala para el procesamiento habilitado para el borde. [1] Editorial de Gulf Construction, “Construyendo para la IA: Una carrera contra el tiempo”, Gulf Construction, gulfconstructiononline.com La intensidad competitiva está aumentando a medida que los proveedores globales de software geoespacial se enfrentan a los hiperescaladores en la nube y a una ola de empresas emergentes de geo-IA en zonas francas de los EAU. La persistente escasez de habilidades en SIG de aprendizaje profundo, además del creciente costo de los sensores LiDAR y de radar de apertura sintética, actúan como limitaciones estructurales que podrían moderar la implementación de proyectos.
Conclusiones clave del informe
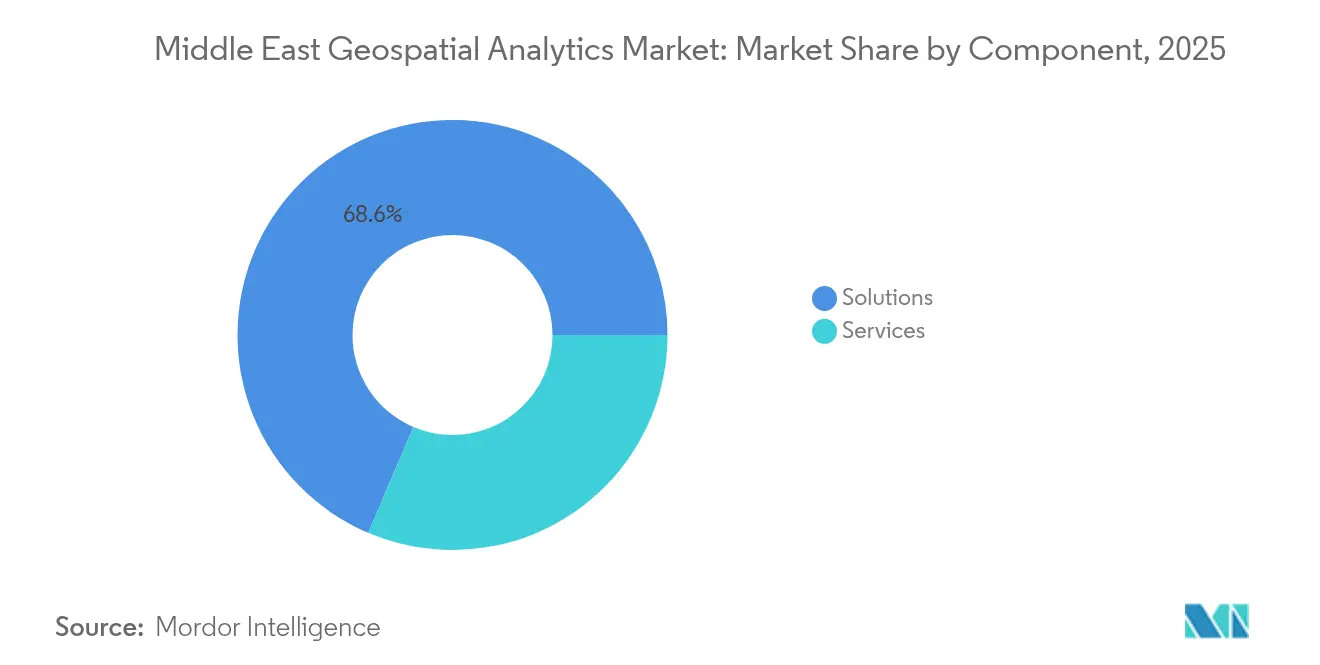
- Por componente, las soluciones lideraron con el 68.60% de la participación de mercado de análisis geoespacial en Oriente Medio en 2025, mientras que los servicios se están expandiendo a una CAGR del 11.05% hasta 2031.
- Por tipo de análisis, el análisis descriptivo representó el 43.25 % de los ingresos en 2025; se prevé que el análisis prescriptivo crezca a una CAGR del 10.28 % hasta 2031.
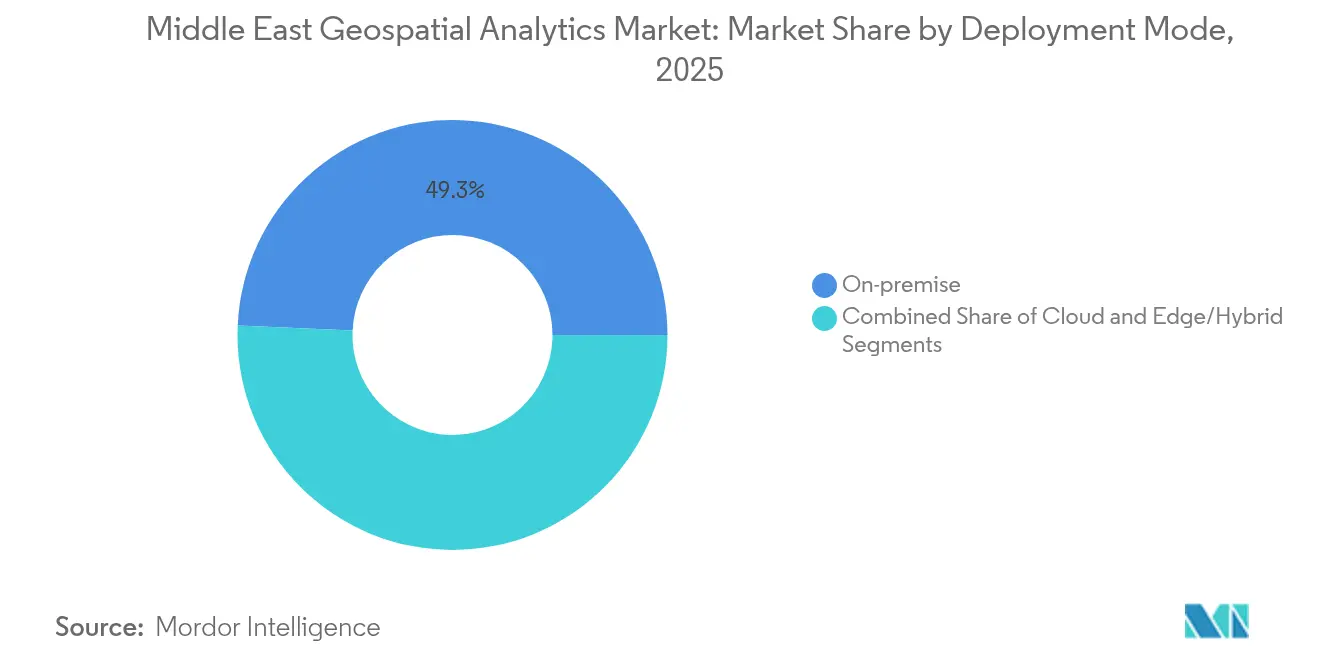
- Por modo de implementación, los sistemas locales representaron el 49.30 % del tamaño del mercado de análisis geoespacial de Medio Oriente en 2025, mientras que se proyecta que las implementaciones en la nube aumentarán a una CAGR del 11.18 % durante el período de pronóstico.
- Por aplicación, el análisis de imágenes y teledetección capturó el 33.55 % de los ingresos en 2025, y se prevé que la geovisualización y el modelado 3D se expandan a una CAGR del 10.57 % hasta 2031.
- Por industria de usuario final, el gobierno y los municipios controlaron una participación del 28.65% en 2025, mientras que los servicios públicos y la energía lideraron el crecimiento a una CAGR del 10.33%.
- Por países, Arabia Saudita tuvo una participación del 41.25% en 2025, y Qatar está preparado para la CAGR más rápida, del 10.88%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de análisis geoespacial en Oriente Medio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los programas de ciudades inteligentes en todo el CCG | + 2.1% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Mediano plazo (2-4 años) |
| Modernización catastral obligatoria basada en satélite | + 1.8% | Arabia Saudita, Emiratos Árabes Unidos, Omán | Largo plazo (≥ 4 años) |
| Migración rápida de SIG en la nube por parte de las empresas de servicios públicos | + 1.5% | países del CCG, Turquía | Corto plazo (≤ 2 años) |
| Implementaciones de análisis perimetrales habilitados para 5G | + 1.4% | Emiratos Árabes Unidos, Arabia Saudita | Mediano plazo (2-4 años) |
| El auge de las empresas emergentes de geo-IA en las zonas francas de los EAU | + 0.9% | Emiratos Árabes Unidos (contagio regional) | Corto plazo (≤ 2 años) |
| Proyectos de diversificación económica de petróleo a no petróleo | + 1.3% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del número de programas de ciudades inteligentes en el CCG
Los megaproyectos del Golfo están integrando la analítica geoespacial en las arquitecturas de gestión urbana. El Plan Maestro Urbano de Dubái 2040 duplica las áreas verdes y apunta a una población de 7.8 millones, lo que exige modelado espacial en tiempo real para el concepto de "ciudad de 20 minutos". [2] Equipo del Instituto Árabe de Desarrollo Urbano, "Proyectos: Plan Maestro Urbano 2040", Instituto Árabe de Desarrollo Urbano, araburban.org La asociación de Arabia Saudita con Naver está proporcionando gemelos 3D con una resolución de 10 cm para Riad y cuatro ciudades adicionales, lo que permite la simulación de inundaciones y la optimización de la infraestructura. La plataforma Aion Sentia de 2.5 millones de dólares en los Emiratos Árabes Unidos integra datos espaciales impulsados por IA para orquestar los servicios de la ciudad de principio a fin. Estos proyectos crean una demanda predecible y plurianual de ingesta de imágenes de alto volumen, análisis de rutas avanzados y modelos de mantenimiento predictivo dentro del mercado de analítica geoespacial de Oriente Medio.
Modernización catastral obligatoria basada en satélite
Los nuevos estatutos de registro de tierras exigen precisión submétrica y registros de auditoría, lo que impulsa a las agencias hacia infraestructuras de datos espaciales basadas en la nube. El borrador de la Ley Global de Centros de IA de Arabia Saudita describe centros "Privados", "Extendidos" y "Virtuales", formalizando el alojamiento soberano y permitiendo la integración catastral transfronteriza. El sistema MBZ-SAT de los Emiratos Árabes Unidos aumentará la capacidad nacional de observación terrestre, acelerando los ciclos de actualización de las bases de datos de parcelas. Kuwait demuestra el valor añadido: su Ministerio de Servicios Públicos redujo los tiempos de conexión al servicio tras integrar capas catastrales en un flujo de trabajo SIG. Los mapas base catastrales estandarizados facilitan un análisis más completo en materia de impuestos, planificación de infraestructuras y monitoreo ambiental.
Migración rápida de nube a SIG por parte de empresas de servicios públicos
Las empresas de servicios públicos adoptan nubes distribuidas para procesar señales de sensores a escala de petabytes sin grandes inversiones locales. La alianza de Aramco con Microsoft y Armada ha desplegado la primera nube distribuida industrial del mundo, que combina nodos de borde con zonas regionales de hiperescala para automatizar la monitorización de la seguridad de los activos energéticos. Etisalat aprovecha la computación de borde 5G con Intel y Lenovo para gestionar cargas de trabajo de IoT de baja latencia para servicios públicos. Proyectos similares en el Campo Integrado Digital de Kuwait demuestran que el SIG en nube privada reduce los retrasos en la ingesta de datos y mejora la visibilidad del ciclo de vida de los activos. El mercado de análisis geoespacial de Oriente Medio se beneficia a medida que las empresas de servicios públicos externalizan la gestión de modelos complejos a proveedores de servicios gestionados.
Implementaciones de análisis perimetrales habilitados para 5G
La expansión de la cobertura y la densa presencia de microcentros de datos reducen la latencia de ida y vuelta a milisegundos, vital para los sistemas autónomos y el conocimiento de la situación. Qualcomm y e& inauguraron un centro de ingeniería en Abu Dabi para diseñar conjuntamente puertas de enlace 5G edge-IA para la movilidad inteligente y la automatización industrial. La cobertura del 54.7 % de la población de Saudi Telecom Company da soporte a más de 25 centros de datos de nivel III, proporcionando la red de retorno esencial para las actualizaciones de geolocalización de alta frecuencia. Estas infraestructuras integran el procesamiento geoespacial en tiempo real en las operaciones de campo, profundizando la penetración en los mercados de logística, petróleo y seguridad pública.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones sobre la soberanía de los datos geoespaciales | -1.2% | Arabia Saudita, Emiratos Árabes Unidos y repercusión regional | Mediano plazo (2-4 años) |
| Escasez de talentos cualificados para SIG de aprendizaje profundo | -1.8% | Regional, agudo en los Emiratos Árabes Unidos y Arabia Saudita | Largo plazo (≥ 4 años) |
| Conjuntos de datos catastrales heredados fragmentados | -1.1% | Arabia Saudita, Emiratos Árabes Unidos, Omán, Turquía | Largo plazo (≥ 4 años) |
| Altos costos de adquisición de LiDAR y SAR | -0.9% | Global, afectando particularmente a los actores regionales más pequeños | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Reglamento sobre la soberanía de los datos geoespaciales
Los mandatos de localización fragmentados incrementan los costos operativos de cumplimiento normativo para las implementaciones multinacionales. El borrador de la Ley Global de Centros de IA de Arabia Saudita prescribe tres arquetipos de alojamiento distintos con obligaciones de auditoría divergentes, lo que complica las arquitecturas regionales de lagos de datos. Las normas de localización de los Emiratos Árabes Unidos obligan a los proveedores extranjeros a establecer puntos de presencia locales o a formar empresas conjuntas, lo que prolonga los plazos de implementación. La creciente expansión de los hiperescaladores chinos en el Golfo Pérsico introduce un escrutinio geopolítico sobre la selección de plataformas y los estándares de cifrado. Estas dinámicas presionan a los proveedores más pequeños y prolongan los ciclos de adquisición en el mercado de análisis geoespacial de Oriente Medio.
Escasez de talentos cualificados para SIG de aprendizaje profundo
La falta de ingenieros geoespaciales preparados para la IA impulsa la inflación salarial y los retrasos en los proyectos. El CIO informa de un déficit persistente de habilidades en TIC que pone en riesgo miles de millones de dólares en producción regional no realizada. El plan de Arabia Saudí para capacitar a 1,000 ingenieros en el marco de Visión 2030 y la iniciativa "Un Millón de Programadores Árabes" de los Emiratos Árabes Unidos ilustran una solución a largo plazo; sin embargo, los programas de formación especializados en geo-IA siguen siendo escasos. AgFunder destaca la escasez de tecnólogos en agricultura climáticamente inteligente, lo que indica cómo los nichos verticales enfrentan dificultades aún mayores. Una cantera de talento más reducida ralentiza la adopción de módulos de analítica avanzada y aumenta la dependencia de empresas de servicios externas.
Análisis de segmento
Por componente: Los servicios cobran impulso
Las soluciones continuaron dominando el mercado de análisis geoespacial en Oriente Medio, con una participación del 68.60 % en 2025, lo que refleja las sólidas inversiones en paquetes de software y hardware de sensores. Sin embargo, el segmento de servicios se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 11.05 %, a medida que ministerios y empresas externalizan la integración, el entrenamiento de modelos y la gestión continua de análisis. La escasez regional de especialistas en SIG de aprendizaje profundo hace que los servicios profesionales prestados por proveedores sean la vía pragmática para una rápida implementación. Los gobiernos prefieren marcos integrales que integran canales de ingesta de datos, alojamiento en la nube soberana e interfaces en árabe.
Los proveedores de servicios aprovechan las alianzas estratégicas para profundizar la colaboración vertical. Bentley Systems integró el contenido geoespacial de Google para ofrecer un contexto más completo dentro de los flujos de trabajo de gemelos digitales, lo que refuerza las ofertas de infraestructura como servicio (IaaS). Las carteras de servicios gestionados ahora incluyen actualizaciones continuas de imágenes satelitales, reentrenamiento de modelos de IA y auditorías de ciberresiliencia. Esta evolución posiciona al grupo de servicios para captar los crecientes presupuestos de OPEX, ya que el mercado de análisis geoespacial de Oriente Medio prioriza la velocidad sobre el desarrollo de capacidades internas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de análisis: Análisis prescriptivo en avance
El análisis descriptivo retuvo el 43.25 % de los ingresos en 2025 gracias a la creación de paneles de control y el reconocimiento de patrones históricos en conjuntos de datos de tierras, activos y población. Sin embargo, el análisis prescriptivo crece un 10.28 % anual, impulsado por la demanda de optimización automatizada en la orquestación del tráfico, el equilibrio de la carga energética y el enrutamiento de emergencias. El conglomerado de defensa EDGE presentó una plataforma geoespacial basada en IA capaz de recomendar y ejecutar automáticamente maniobras críticas, lo que subraya el impulso hacia los motores orientados a la acción.
Las organizaciones atraviesan una curva de madurez que comienza con la descriptiva y evoluciona a la predictiva, la diagnóstica y, finalmente, la prescriptiva; las asignaciones presupuestarias priorizan cada vez más estas últimas etapas. La confianza en la explicabilidad de la IA, combinada con la conectividad 5G edge, permite reducir la duración de los ciclos de decisión de minutos a segundos, impulsando la penetración de los niveles de análisis de mayor valor en el mercado de análisis geoespacial de Oriente Medio.
Por modo de implementación: la transformación de la nube se acelera
Las arquitecturas locales representaron el 49.30 % del tamaño del mercado de análisis geoespacial en Oriente Medio en 2025, lo que refleja la preferencia histórica por el control de la soberanía de datos. Sin embargo, las implementaciones en la nube están escalando a una tasa de crecimiento anual compuesta (TCAC) del 11.18 %, a medida que las implementaciones a hiperescala en el CCG fomentan una economía computacional elástica. La cartera de centros de datos de Arabia Saudí, que se proyecta alcanzará los 15.9 2030 millones de dólares para XNUMX, ofrece coubicación de baja latencia que cumple con las estrictas normas de localización, manteniendo al mismo tiempo la flexibilidad a hiperescala.
Los modelos edge e híbridos combinan microcentros de distribución locales con núcleos regionales, atendiendo escenarios de minería y yacimientos petrolíferos sensibles a la latencia. Las empresas de servicios públicos adoptan nubes distribuidas para alojar gemelos digitales geocercados, satisfaciendo a los reguladores y disfrutando de precios basados en el consumo. Esta convergencia entre el cumplimiento normativo y la economía de la nube impulsa el mercado de análisis geoespacial de Oriente Medio hacia un paradigma independiente de la infraestructura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Geovisualización y modelado 3D emergente
El análisis de imágenes y teledetección lideró el mercado con una cuota del 33.55 % en 2025, lo que confirma la primacía de los flujos de datos multiespectrales y SAR para la monitorización de activos y el mapeo del uso del suelo. La geovisualización y el modelado 3D son las aplicaciones de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.57 %, impulsadas por megaproyectos como NEOM y la implementación de gemelos digitales en los corredores de transporte. Los modelos inmersivos en vivo facilitan la secuenciación de obras, la detección de interferencias entre servicios públicos subterráneos y la mitigación de las islas de calor urbanas.
El gemelo digital del Metro de Dubái mejora las simulaciones del flujo de pasajeros, mientras que los proyectos saudíes alcanzan una precisión posicional de 10 cm para el análisis del riesgo de inundaciones. Los avances en renderizado acelerado por GPU y servicios de escenas nativos de la nube permiten a los planificadores manipular nubes de puntos de terabytes a través de interfaces de navegador. Estas capacidades amplían los casos de uso abordables y consolidan la trayectoria del mercado de análisis geoespacial en Oriente Medio.
Por industria de usuario final: Servicios públicos y transformación energética
Las administraciones públicas se mantuvieron como los principales clientes, captando el 28.65 % de los ingresos de 2025 gracias a la modernización catastral, la vigilancia inteligente y la optimización de la respuesta a emergencias. Las empresas de servicios públicos y energéticas registraron la mayor tasa de crecimiento anual compuesta (TCAC) del 10.33 %, gracias a la modernización de sus redes para la integración de energías renovables y el mantenimiento predictivo. La nube distribuida de Aramco permite la detección de fugas en milisegundos, mientras que el Ministerio de Servicios Públicos de Kuwait acortó los ciclos de conexión tras una modernización del SIG.
El mercado de análisis geoespacial de Oriente Medio se beneficia de las agendas de descarbonización que exigen la optimización espacial de los activos solares, los gasoductos de hidrógeno y los nodos de carga de vehículos eléctricos. Los módulos específicos del sector ahora incluyen mapas de calor de riesgo de corrosión y algoritmos dinámicos de balanceo de carga, lo que impulsa un mayor número de renovaciones de suscripciones y contratos plurianuales de servicios gestionados.
Análisis geográfico
Mercado de análisis geoespacial de Arabia Saudita
Arabia Saudita controlaba el 41.25 % del mercado de análisis geoespacial en Oriente Medio en 2025, gracias a la financiación de la Visión 2030 para la modernización de ciudades inteligentes, minería y defensa a una escala sin precedentes. Una asignación específica de 100 40 millones de dólares para IA y un vehículo de inversión adicional de 75 2035 millones de dólares respaldan programas satelitales y zonas de nube soberana. La arquitectura de gemelo adaptativo de NEOM y una hoja de ruta minera que busca una contribución de XNUMX XNUMX millones de dólares al PIB para XNUMX garantizan la cartera de proyectos a largo plazo.
Mercado de análisis geoespacial de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos se posicionan como un núcleo de innovación en IA gracias a MBZ-SAT, Space42 y una sólida red 5G, acelerando su adopción en los sectores de defensa, urbanismo y logística. El plan maestro de Dubái para 2040 respalda la continua demanda de análisis de la deformación del terreno y optimización de espacios verdes. El respaldo del fondo soberano de inversión de Abu Dabi a startups de IA de borde cubre las lagunas en la oferta de inteligencia geoespacial predictiva. En conjunto, estas iniciativas consolidan la participación estratégica de los Emiratos Árabes Unidos en el mercado de análisis geoespacial de Oriente Medio.
Mercado de análisis geoespacial de Oriente Medio y Asia-Pacífico
Se prevé que Catar registre una tasa de crecimiento anual compuesta (TCAC) del 10.88 % hasta 2031, impulsada por la reutilización de la infraestructura de la Copa Mundial de la FIFA y los objetivos de digitalización de la Visión Nacional 2030. Iniciativas como "Catar SIG del Futuro" destacan el interés del gobierno por la integración de datos satelitales de alta resolución. Turquía, Omán y Baréin promueven un crecimiento complementario. La base industrial de Turquía genera una demanda sostenida de imágenes, mientras que Omán impulsa un programa de aceleración espacial que impulsa las cadenas de suministro regionales. La evolución de la economía espacial en Asia y el Golfo Pérsico amplía las perspectivas de colaboración transfronteriza, reforzando la escala del mercado de análisis geoespacial en Oriente Medio.
Panorama regulatorio
En Oriente Medio, la implementación de análisis geoespaciales está cada vez más condicionada por los programas nacionales de gobernanza de datos geoespaciales, que definen los requisitos de clasificación, intercambio y residencia de datos para casos de uso en el sector público y en infraestructuras críticas. En Arabia Saudita, la Autoridad General de Topografía e Información Geoespacial (GEOSA) publica políticas y estándares nacionales de datos geoespaciales que abarcan la concesión de licencias, la fijación de precios, el intercambio y la protección de datos geoespaciales, garantizando el cumplimiento de las prácticas geoespaciales reconocidas y alineando los controles con los requisitos nacionales de ciberseguridad.
En toda la región, la formalización de políticas está fortaleciendo la coordinación entre agencias y estableciendo obligaciones más claras para proveedores e integradores. El Centro Federal de Información Geográfica (FGIC) de los EAU, creado en virtud de la Ley Federal n.° 5 de 2019, respalda la Infraestructura Nacional de Datos Espaciales (NSDI) mediante la política nacional de información geoespacial. Omán sumó un hito regulatorio con el Real Decreto 43/2026 (emitido el 30 de marzo de 2026) para regular los datos e información geoespaciales nacionales, reforzando los requisitos para el manejo de datos conforme a la normativa, la difusión controlada y los modelos de alojamiento adecuados para el gobierno y las industrias reguladas.
Análisis de la cadena de valor
La cadena de valor del análisis geoespacial en Oriente Medio comienza con la adquisición y gestión de datos de referencia, abarcando imágenes satelitales, cartografía aérea, LiDAR/fotogrametría, posicionamiento GNSS y datos de sensores IoT utilizados en ciudades inteligentes y monitorización de activos críticos. Las autoridades nacionales de cartografía y geoespaciales configuran la capa inicial estandarizando y gestionando conjuntos de datos fundamentales mediante plataformas y políticas. En Arabia Saudita, por ejemplo, GEOSA opera una Plataforma Geoespacial Nacional con múltiples temas básicos (parcelas, transporte, servicios públicos y regiones administrativas), que los usuarios finales utilizan para análisis y flujos de trabajo operativos.
En la fase intermedia, los proveedores de software y plataformas suministran las pilas analíticas y las cadenas de herramientas de gemelos digitales utilizadas para fusionar, modelar y visualizar datos espaciales. Entre los ecosistemas clave se incluyen Esri (SIG empresarial), Bentley Systems (gemelos digitales y modelado de la realidad) y Hexagon (medición, sensores y soluciones orientadas a la autonomía). Los integradores de sistemas y las empresas de ingeniería localizan las implementaciones y conectan las plataformas geoespaciales con los sistemas empresariales y operativos. Algunos ejemplos son Khatib & Alami, que ofrece programas de inteligencia geoespacial en el CCG y Omán, además de implementaciones basadas en proyectos para autoridades públicas y grandes propietarios de activos. La demanda en la fase final se concentra en el gobierno y los municipios, con una expansión en los sectores de servicios públicos y energía, minería, transporte y puertos, donde los resultados obtenidos incluyen conocimiento de la situación en tiempo real, monitorización del rendimiento de los activos y modelado de ciudades en 3D integrado en la planificación y las operaciones de respuesta a emergencias.
Panorama competitivo
El panorama competitivo muestra una fragmentación moderada. Empresas consolidadas como Esri, Hexagon y Trimble aprovechan ecosistemas con décadas de antigüedad, mientras que los proveedores de servicios en la nube a gran escala incorporan capacidades geoespaciales mediante carteras de API y adquisiciones. Azure Orbital de Microsoft, Earth Engine de Google y Amazon Location Services integran análisis espaciales en conjuntos de herramientas para desarrolladores más amplios, lo que ejerce presión sobre los modelos de licencia tradicionales. Mientras tanto, especialistas regionales como Bayanat comercializan conjuntos de datos propios y sistemas de IA adaptados a la semántica árabe y a los contextos de cumplimiento normativo locales. [4] Equipo de producto de Bayanat, «Inteligencia geoespacial predictiva con IA», Bayanat, bayanat.ai
La diferenciación en la computación de borde se está intensificando. Los operadores de telecomunicaciones desarrollan conjuntamente SDK espaciales con empresas de chipsets para integrar análisis de baja latencia para drones, camiones autónomos y monitorización de eventos críticos. La colaboración de Qualcomm con e& ilustra la convergencia hardware-software que las empresas establecidas deben alcanzar. Además, los criterios de contratación premian cada vez más el cumplimiento de las normativas de nube soberana, lo que obliga a los proveedores a certificar las residencias de los centros de datos y los esquemas de cifrado.
Las fusiones y alianzas con capital de riesgo aceleran la expansión de funciones: Maxar profundizó la producción de mallas urbanas 3D mediante Blackshark.ai, y la integración entre Bentley y Google incorporó el contexto de la nube de puntos a los flujos de trabajo de ingeniería. Ante la escasez de talento, los proveedores combinan academias de formación y modelado de bajo código para fidelizar a sus clientes. En conjunto, estas dinámicas sustentan un mercado de análisis geoespacial dinámico, aunque controvertido, en Oriente Medio.
Líderes de la industria del análisis geoespacial en Oriente Medio
Esri Inc.
Hexágono AB
trimble inc.
Bentley Systems Inc.
Tecnologías Maxar
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Planno, con sede en Dubái, obtuvo una inversión estratégica de Incubayt Investments para acelerar la expansión internacional de su plataforma de IA geoespacial para la industria solar. Esta inversión amplía la presencia de Planno en el ámbito de la IA geoespacial y permite su implementación internacional para el análisis de datos solares. Esta iniciativa refleja una mayor demanda en el mercado de Oriente Medio para la optimización de activos solares mediante tecnología geoespacial.
- Mayo de 2026: GeoStruXer completó la rehabilitación de un almacén de granos hundido en el puerto de Jazan utilizando el software PLAXIS 3D de Bentley Systems y modelado asistido por IA. El proyecto demuestra flujos de trabajo avanzados de ingeniería civil con capacidades geoespaciales en Arabia Saudita. Destaca cómo el modelado integrado y los flujos de trabajo asistidos por IA pueden mejorar la resiliencia estructural en infraestructuras críticas.
- Marzo de 2026: Khatib & Alami inició el diseño del sistema GIS de Esri y la implementación de servicios en tiempo real en Petroleum Development Oman (PDO). Esta implementación fortalece la soberanía digital regional y las capacidades geoespaciales en tiempo real. Además, impulsa las operaciones de petróleo y gas de Omán mediante la toma de decisiones basada en la ubicación en tiempo real.
Alcance del informe de mercado de análisis geoespacial en Oriente Medio
El análisis geoespacial consiste en adquirir, manipular y mostrar imágenes y datos del sistema de información geográfica (SIG), como fotografías satelitales y datos de GPS. Los identificadores específicos de una dirección de calle y un código postal se utilizan en el análisis de datos geoespaciales. Se utilizan para crear modelos geográficos y visualizaciones de datos para un modelado y pronóstico de tendencias más preciso.
El mercado de análisis geoespacial de Oriente Medio está segmentado por tipo (análisis de superficie, análisis de red, geovisualización), por usuario final vertical (agricultura, servicios públicos y comunicaciones, defensa e inteligencia, gobierno, minería y recursos naturales, automoción y transporte, atención sanitaria, bienes raíces). , y construcción), por país (Emiratos Árabes Unidos, Turquía, Arabia Saudita). Se proporcionan los tamaños de mercado y las previsiones con respecto al valor (USD) para todos los segmentos anteriores.
| Soluciones |
| Servicios |
| Analítica descriptiva |
| Análisis de diagnóstico |
| Análisis Predictivo |
| Analítica prescriptiva |
| Soluciones |
| Cloud |
| Edge/Híbrido |
| Análisis de superficies y terrenos |
| Análisis de redes y rutas |
| Geovisualización y modelado 3D |
| Análisis de imágenes y teledetección |
| Defensa e Inteligencia |
| Gobierno y Municipios |
| Utilidades y Energía |
| Agricultura y Medio Ambiente |
| Transporte y Logística |
| Inmobiliaria y Construcción |
| Minería y Recursos Naturales |
| Salud y salud pública |
| Otras industrias de usuarios finales |
| Emiratos Árabes Unidos |
| Saudi Arabia |
| Turquía |
| Qatar |
| Omán |
| Resto de Medio Oriente |
| Por componente | Soluciones |
| Servicios | |
| Por tipo de análisis | Analítica descriptiva |
| Análisis de diagnóstico | |
| Análisis Predictivo | |
| Analítica prescriptiva | |
| Por modo de implementación | Soluciones |
| Cloud | |
| Edge/Híbrido | |
| por Aplicación | Análisis de superficies y terrenos |
| Análisis de redes y rutas | |
| Geovisualización y modelado 3D | |
| Análisis de imágenes y teledetección | |
| Por industria del usuario final | Defensa e Inteligencia |
| Gobierno y Municipios | |
| Utilidades y Energía | |
| Agricultura y Medio Ambiente | |
| Transporte y Logística | |
| Inmobiliaria y Construcción | |
| Minería y Recursos Naturales | |
| Salud y salud pública | |
| Otras industrias de usuarios finales | |
| Por país | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Qatar | |
| Omán | |
| Resto de Medio Oriente |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de análisis geoespacial de Oriente Medio?
El mercado ascenderá a 5.37 millones de dólares en 2026 y se prevé que alcance los 7.87 millones de dólares en 2031.
¿Qué país lidera la demanda regional?
Arabia Saudita representa el 41.25% de los ingresos, impulsada por Visión 2030 y grandes inversiones en gemelos digitales.
¿Qué segmento está creciendo más rápido?
La implementación de la nube muestra la CAGR más alta, del 11.18 %, porque las ampliaciones de centros de datos soberanos están aliviando las preocupaciones de localización.
¿Por qué los servicios se están expandiendo rápidamente?
La grave escasez de habilidades SIG de aprendizaje profundo empuja a las organizaciones a externalizar la integración y la gestión de modelos, lo que genera una CAGR del 11.05 % en los ingresos por servicios.
¿Cómo influyen los proyectos de ciudades inteligentes en el mercado?
Megaproyectos como el Plan Maestro Urbano de Dubái y las iniciativas de gemelos digitales de Arabia Saudita exigen una geovisualización continua, la aceleración de las suscripciones a plataformas y la adopción de modelos 3D.
¿Cuál es la principal restricción al crecimiento del mercado?
Las regulaciones fragmentadas sobre soberanía de datos aumentan los costos de cumplimiento y alargan los plazos de implementación, lo que reduce la CAGR general del mercado en un estimado de 1.2%.


