

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 6.54 mil millones |
| Tamaño del mercado (2031) | USD 7.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.39% CAGR |
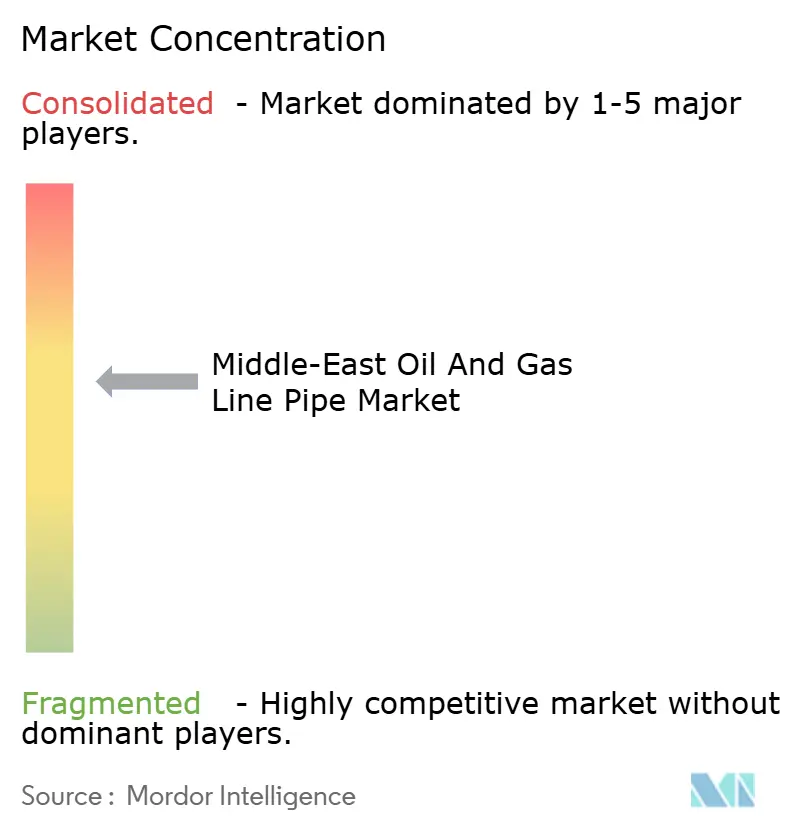
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de oleoductos y gasoductos en Oriente Medio realizado por Mordor Intelligence
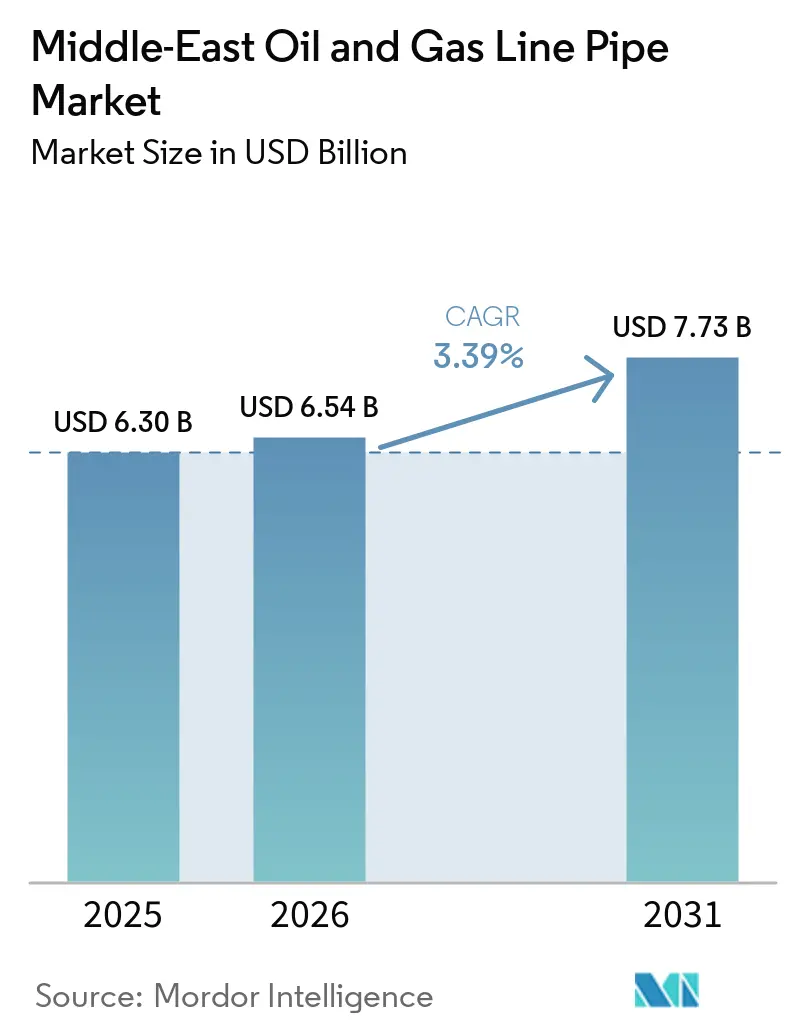
El mercado de oleoductos y gasoductos de Oriente Medio alcanzó un valor de 6.30 millones de dólares en 2025 y se estima que crecerá desde los 6.54 millones de dólares en 2026 hasta alcanzar los 7.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.39% durante el período de previsión (2026-2031).
Las compañías petroleras nacionales están canalizando capital hacia redes de transmisión de gas que garantizan el suministro eléctrico nacional y la materia prima para el hidrógeno azul, incluso cuando los corredores de exportación de crudo siguen siendo vulnerables a las fluctuaciones de los precios del petróleo. Las tuberías soldadas optimizadas en costos predominan en los proyectos de gran diámetro, mientras que las aleaciones dúplex y superdúplex están ganando importancia en los proyectos piloto de gas ácido e hidrógeno. [1] ADNOC, “Detalles del proyecto Hail y Ghasha”, adnoc.ae Los programas de localización, como el IKTVA de Arabia Saudita y el ICV de los Emiratos Árabes Unidos, orientan las adquisiciones hacia acerías regionales con instalaciones en el país. [2] Argus Media, “Suministro de tuberías revestidas de acero SeAH”, argusmedia.com Entre los obstáculos políticos se encuentra el Mecanismo de Ajuste en Frontera del Carbono de la UE, que aumentará los costos de entrega para los fabricantes de acero del Golfo que exportan a Europa. [3] Fondo Monetario Internacional, “Impacto del Mecanismo de Ajuste del Carbono de la UE”, imf.org
Conclusiones clave del informe
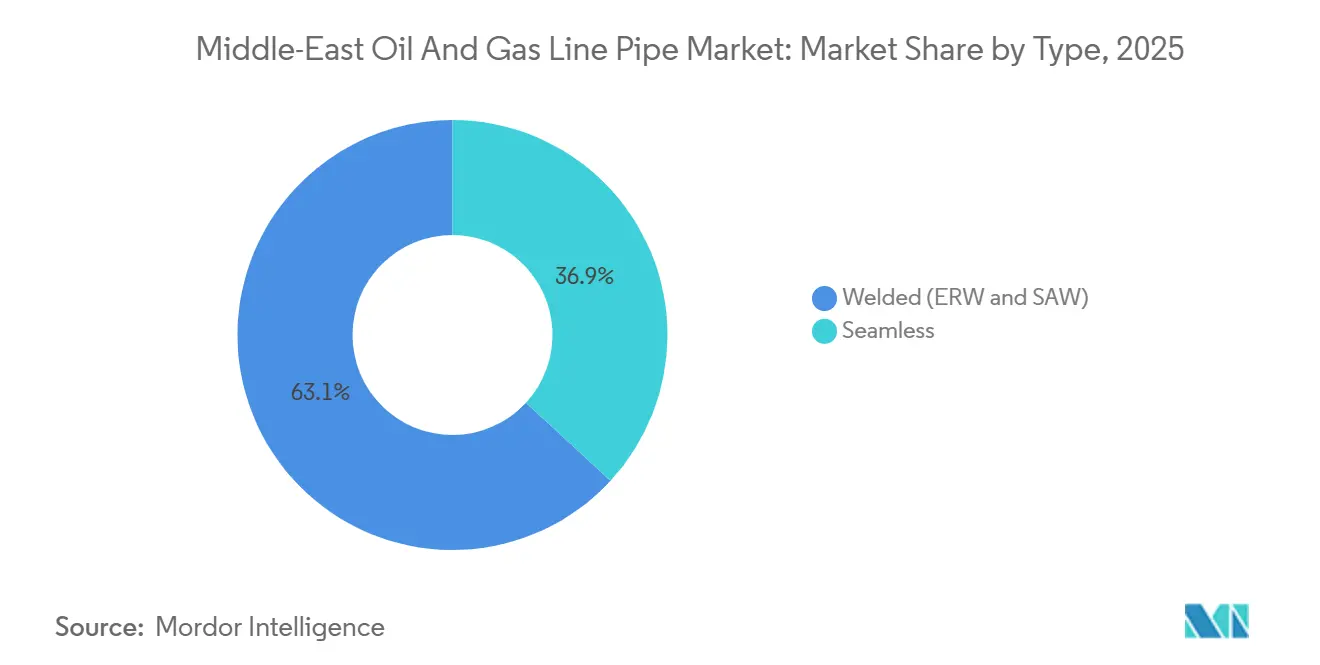
- Por tipo, las tuberías soldadas lideraron el mercado de tuberías para oleoductos y gasoductos de Oriente Medio con una cuota del 63.15% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 3.58% hasta 2031.
- Por material, el acero al carbono representó el 64.88% del mercado de tuberías para oleoductos y gasoductos de Oriente Medio en 2025, mientras que se prevé que el segmento dúplex/superdúplex crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.12% hasta 2031.
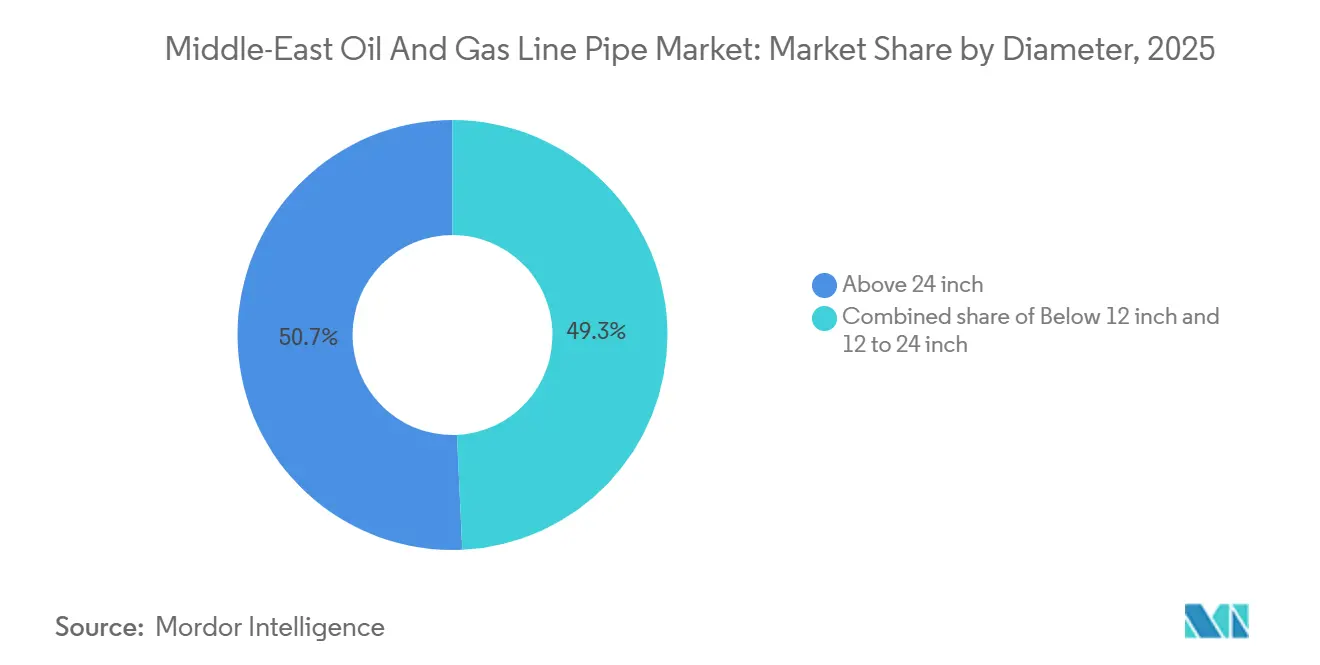
- Por diámetro, las tuberías con un diámetro exterior superior a 24 pulgadas representaron el 50.72% de la cuota de mercado de tuberías para oleoductos y gasoductos en Oriente Medio en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.16%.
- Por aplicación, la transmisión representó el 57.44% del mercado de 2025, superando a todas las demás aplicaciones, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.44% hasta 2031.
- Geográficamente, Irak es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.35%, mientras que Arabia Saudita siguió siendo el mercado más grande con una demanda del 39.36% en 2025.
- Tenaris, Vallourec, Arabian Pipes, National Pipe Company y Jindal SAW controlaban en conjunto alrededor del 40% de los ingresos de 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de tuberías de petróleo y gas en Oriente Medio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la inversión upstream en los yacimientos de gas marinos del Golfo Pérsico | + 0.9% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Mediano plazo (2-4 años) |
| Ampliación de las líneas troncales de exportación transfronteriza de crudo | + 0.7% | Irak, Arabia Saudita, Omán | Largo plazo (≥ 4 años) |
| Demanda de reemplazo de la red de tuberías obsoleta | + 0.6% | Arabia Saudita, Emiratos Árabes Unidos, Kuwait | Mediano plazo (2-4 años) |
| Pilotos de tuberías preparadas para hidrógeno de ADNOC y Aramco | + 0.4% | Emiratos Árabes Unidos, Arabia Saudita | Largo plazo (≥ 4 años) |
| Mandatos de localización en el marco de los programas IKTVA e ICV | + 0.8% | Arabia Saudita, Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Proyectos de GTL y amoníaco azul que requieren aleaciones de baja temperatura | + 0.5% | Catar, Omán, Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la inversión en exploración y producción en los yacimientos de gas marino del Golfo Pérsico
ADNOC ha destinado 150 millones de dólares para el periodo 2026-2030, priorizando la monetización del gas en alta mar. Solo los yacimientos de Hail y Ghasha han atraído 11 millones de dólares en financiación para añadir 1.5 millones de pies cúbicos diarios de capacidad de gas. La expansión del yacimiento North Field de QatarEnergy elevará la capacidad de GNL a 126 millones de toneladas anuales para 2028 y requiere más de 500 kilómetros de nuevas tuberías submarinas. Los entornos de gas ácido impulsan la demanda de tuberías dúplex y revestidas con alta resistencia a la corrosión por picaduras, como lo demuestra la entrega de 14,000 toneladas de SeAH Steel a Hail y Ghasha. Los pedidos de OCTG premium a Nippon Steel ponen de manifiesto la relación entre el crecimiento del gas y la infraestructura de descarbonización. En conjunto, estos programas aseguran la demanda de acero a largo plazo y desvinculan parcialmente la actividad de los oleoductos de la volatilidad de los precios del petróleo.
Ampliación de las líneas troncales de exportación transfronteriza de crudo
El gasoducto Basora-Haditha de Irak, con un costo de 4.56 millones de dólares, tiene una capacidad de 2.25 millones de barriles diarios y ejemplifica el renovado interés en los corredores multinacionales. Las negociaciones con Omán para una terminal en Duqm evitarían el estrecho de Ormuz e introducirían una capacidad de almacenamiento de 10 millones de barriles. Arabia Saudita está estudiando una red regional de gas que se interconectaría con los Emiratos Árabes Unidos y Kuwait. Estos megaproyectos requieren aceros API 5L X65 o X70 de más de 24 pulgadas para reducir el número de estaciones de bombeo. El riesgo de sanciones en Irán e Irak podría alargar los ciclos de decisión, pero la diversificación de rutas sigue favoreciendo el acero de gran diámetro sobre otros métodos.
Demanda de reemplazo de la red de tuberías envejecida
Más de 700 estructuras marinas en la región son candidatas a ser retiradas, y esa cifra podría superar las 1,000 para 2038 con un costo estimado de entre 30 y 50 mil millones de dólares. Kuwait Petroleum Corporation adjudicó en febrero de 2026 contratos por valor de 1.5 millones de dólares para la sustitución de oleoductos, con el fin de mantener su objetivo de producción de 4 millones de barriles diarios. La Fase 3 del Sistema Maestro de Gas de Saudi Aramco contempla 4,000 kilómetros de nuevas tuberías para modernizar la infraestructura puesta en marcha a principios de la década de 1980. ADNOC está ampliando su red ESTIDAMA más allá de los 3,500 kilómetros mediante contratos por valor de 2.1 millones de dólares. Los ciclos de sustitución generan una demanda constante y predecible, independientemente de las tendencias en la aprobación de nuevos yacimientos.
Pilotos de tuberías preparadas para hidrógeno de ADNOC y Aramco
Los proyectos piloto H2GO de ADNOC y eREACT de Aramco evalúan aceros resistentes a la fragilización por hidrógeno, favoreciendo las aleaciones dúplex y los aceros al carbono modificados con bajo contenido de azufre y fósforo. Supreme Steel de los Emiratos Árabes Unidos ofrece ahora localmente el acero UNS S32760, que cumple con la norma NACE MR0175, lo que indica una temprana adaptación de la cadena de suministro. Omán planea una red de hidrógeno verde de 400 kilómetros que generaría una nueva demanda de tuberías para bajas temperaturas. Si la mezcla de hidrógeno supera el 10 % del volumen de gas, es posible que se requiera reemplazar o revestir internamente secciones de las antiguas líneas de transmisión de acero al carbono. Las lecciones aprendidas de los proyectos piloto servirán de guía para las futuras especificaciones de materiales en la industria de tuberías de petróleo y gas de Oriente Medio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad del precio del petróleo pospone las adjudicaciones de EPC | -0.5% | Global, con un impacto significativo en Qatar y los Emiratos Árabes Unidos. | Corto plazo (≤ 2 años) |
| Cambio hacia tuberías flexibles compuestas en aguas poco profundas en alta mar | -0.3% | Emiratos Árabes Unidos, Omán, Egipto | Mediano plazo (2-4 años) |
| Límites de financiación impuestos por las sanciones en Irán e Irak | -0.4% | Irán, Irak | Mediano plazo (2-4 años) |
| El CBAM de la UE aumenta el coste de las exportaciones de tubos de acero del CCG | -0.2% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad del precio del petróleo pospone las adjudicaciones de EPC
Los precios del Brent fluctuaron entre 70 y 85 dólares por barril durante 2025, lo que llevó a Qatar a aplazar el Paquete 4 de exploración en alta mar y obligó a ADNOC a retrasar varias adjudicaciones de gas. Aramco ralentizó las licitaciones del segundo semestre de 2025 para reevaluar las prioridades de capital. En periodos de menor visibilidad, las compañías petroleras nacionales canalizan fondos hacia perforaciones de ciclo corto en lugar de oleoductos plurianuales. Kuwait está explorando financiación mediante arrendamiento con opción de recompra por hasta 7 millones de dólares para mitigar la exposición al ciclo de precios. Esta restricción afecta especialmente a los proyectos de exportación discrecionales, mientras que las redes nacionales de gas conectadas a la red eléctrica se mantienen relativamente aisladas.
Transición hacia tuberías flexibles compuestas en aguas poco profundas.
El yacimiento West Bakr de Egipto sustituyó 25 000 metros de acero por tuberías Flexpipe HT, reduciendo a la mitad el tiempo de instalación y los costes hasta en un 40 %. Las tuberías flexibles también evitan los sistemas de protección catódica y toleran la fatiga dinámica. ADNOC y Aramco han iniciado ensayos controlados en yacimientos satélite, pero aún no han realizado pedidos a gran escala. Las soluciones compuestas siguen limitadas a profundidades inferiores a 200 metros y diámetros inferiores a 10 pulgadas, lo que deja las líneas principales y el servicio a alta presión en ambientes corrosivos firmemente en el dominio del acero. No obstante, la presión sobre los márgenes está aumentando en el segmento de aguas poco profundas del mercado de tuberías de oleoductos y gasoductos de Oriente Medio.
Análisis de segmento
Por tipo: La tubería soldada mantiene su liderazgo en costos.
La tubería soldada representó el 63.15 % de la demanda de 2025 y crecerá a una CAGR del 3.58 % a medida que los operadores prefieren los productos soldados por arco sumergido longitudinal para líneas de gas de 52 a 56 pulgadas. La planta LSAW de TenarisGPC en Jubail y la expansión de la capacidad HSAW de East Pipes destacan la confianza del lado de la oferta. La tubería sin costura sigue siendo indispensable para el servicio de alta presión con gases corrosivos; Jindal SAW y ArcelorMittal agregaron 900 000 toneladas de capacidad regional sin costura programada para su puesta en marcha para 2029. La soldadura automatizada ayudó a L&T Energy Hydrocarbon a terminar un proyecto de 120 kilómetros de 56 pulgadas con solo un 0.6 % de reparaciones en campo, lo que subraya las ganancias de productividad.
Se prevé que el mercado de tuberías soldadas para oleoductos y gasoductos en Oriente Medio crezca de forma constante a medida que avancen los proyectos de oleoductos principales, mientras que la demanda de tuberías sin costura se ajusta a los ciclos de perforación y a la adopción de aleaciones especiales. Las tuberías soldadas también se benefician de las normativas de localización que premian a las fábricas regionales que cumplen con los estándares IKTVA o ICV, lo que refuerza su posición dominante en el mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: Las aleaciones dúplex muestran una rápida adopción.
El acero al carbono mantuvo una cuota de mercado del 64.88 % en 2025, gracias a su ventaja de costes en aplicaciones de baja corrosión, pero las categorías dúplex y superdúplex registraron el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.12 %. La entrega de 14 000 toneladas de tubería revestida de SeAH Steel y la planta CRA OCTG de Tubacex, valorada en 100 millones de dólares y ubicada en Abu Dabi, confirman esta tendencia. Los proyectos piloto de hidrógeno y de transporte de CO2 introducen nuevos factores de corrosión que los aceros convencionales no pueden soportar.
En la industria de tuberías para oleoductos y gasoductos de Oriente Medio, las aleaciones dúplex sustituirán cada vez más al acero al carbono en las infraestructuras de gas e hidrógeno en alta mar. Por consiguiente, se prevé que la cuota de mercado del acero al carbono en este sector disminuya ligeramente, si bien el tonelaje absoluto seguirá aumentando a la par que la longitud total de la red.
Por diámetro: predominan los diámetros superiores a 24 pulgadas.
Las tuberías con un diámetro exterior superior a 24 pulgadas representaron el 50.72 % de los ingresos de 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) del 4.16 % hasta 2031. El Paquete 8 del Sistema Maestro de Gas y el ESTIDAMA de ADNOC exigen especificaciones de 52 pulgadas para el transporte eficiente de grandes volúmenes de gas. El contrato Fahud-Suhar de OQGN con Jindal SAW añadirá 193 kilómetros de tubería de 42 pulgadas para 2027.
Los diámetros grandes impulsan el tamaño del mercado de tuberías para oleoductos y gasoductos en Oriente Medio en términos de peso, ya que el espesor de la pared aumenta proporcionalmente al diámetro y a la presión de operación. Los diámetros más pequeños, inferiores a 12 pulgadas, siguen utilizándose en pozos y para distribución, pero contribuyen menos al crecimiento del valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Mediante solicitud: La transmisión garantiza la prioridad presupuestaria.
El transporte representó el 57.44 % del volumen de envíos de 2025 y crecerá a una tasa compuesta anual del 4.44 % a medida que la monetización del gas gane terreno en la agenda política. La Fase 3 del Sistema Maestro de Gas de Arabia Saudita, con una inversión de 8.8 millones de dólares, y los gasoductos del Campo Norte de Qatar ejemplifican esta tendencia. Los proyectos de transporte con captura de carbono, como el centro de Aramco en Jubail, con una capacidad de 9 millones de toneladas de CO₂, añaden otra capa de demanda.
La recolección y el revestimiento de pozos fluctúan según la intensidad de la perforación, lo que explica su menor crecimiento en comparación con la transmisión. Aun así, la cuota de mercado de la transmisión en oleoductos y gasoductos en Oriente Medio implica una demanda base estable, aislada de las fluctuaciones a corto plazo de los precios del petróleo.
Análisis geográfico
Mercado de tuberías para oleoductos y gasoductos de Arabia Saudita
Arabia Saudita aportó el 39.36 % de las ventas de 2025, impulsada por la Fase 3 del Sistema Maestro de Gas y el programa de yacimientos no convencionales de Jafurah. Aramco alcanzó un 70 % de contenido local en el marco del IKTVA y firmó acuerdos de adquisición a largo plazo por valor de 11 millones de dólares en febrero de 2026. Arabian Pipes obtuvo pedidos por valor de más de 550 millones de riales saudíes entre 2024 y 2025.
Mercado de oleoductos y gasoductos de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos siguen esta tendencia, impulsados por la expansión de ESTIDAMA de ADNOC y el proyecto de gas ácido de Hail y Ghasha. El marco ICV ha reinvertido 242 mil millones de AED en la economía nacional desde 2018. La capacidad de producción de tuberías sin costura y revestidas está aumentando gracias a las inversiones de Jindal SAW, SeAH y Tubacex.
Mercado de tuberías para oleoductos y gasoductos de Oriente Medio
Irak presenta la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 5.35 % hasta 2031; sin embargo, la presión financiera derivada de las sanciones y las negociaciones sobre las opciones de ruta podrían retrasar la ejecución. El programa de reemplazo de Kuwait, valorado en 1.5 millones de dólares, y la construcción de la red de gas de Omán, con 4,623 kilómetros, respaldan una demanda regional constante. Bahréin e Irán siguen siendo actores menores, este último limitado por las advertencias del Tesoro estadounidense sobre flujos de financiación ilícitos. [4] FinCEN, “Advisory on Iranian Petroleum”, fincen.gov
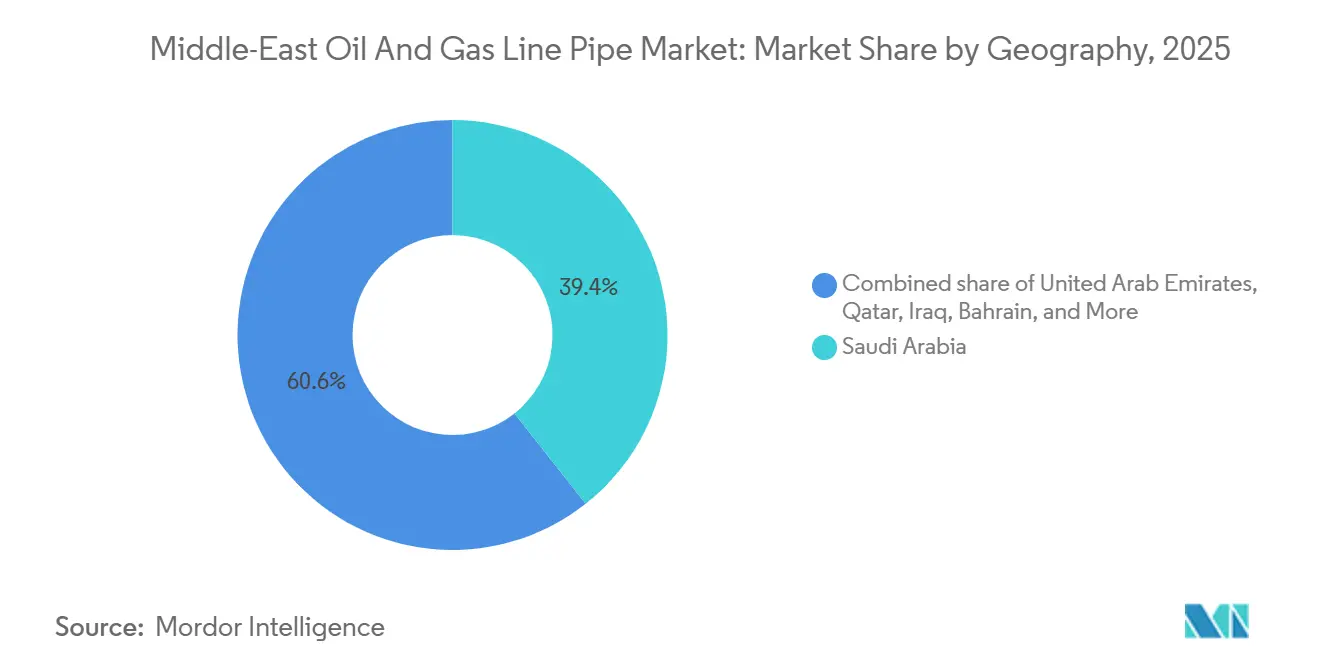
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Panorama competitivo
El mercado está moderadamente concentrado. Los cinco mayores proveedores controlan entre el 40 % y el 45 % de los ingresos, lo que arroja un índice de concentración de mercado de 6. Las políticas de localización favorecen a las fábricas con plantas nacionales, lo que impulsa a los grupos globales a formar empresas conjuntas en lugar de exportar tuberías terminadas. El proyecto LSAW de Welspun de 350 000 toneladas en Dammam y el proyecto de Interpipe de 250 000 toneladas de tuberías sin costura en Abu Dabi ilustran esta tendencia.
Las mejoras tecnológicas se centran en la soldadura automatizada, la trazabilidad digital y el diseño de aleaciones. La tasa de reparación del 0.6 % de L&T en un gasoducto saudí de 56 pulgadas demuestra el ahorro de costes derivado de la automatización. Los especialistas en tuberías compuestas están emergiendo como competidores en trabajos en aguas poco profundas, pero aún no han logrado penetrar en los oleoductos de alta presión. Las empresas ya establecidas responden ofreciendo servicios integrales de recubrimiento, logística y soldadura en campo para preservar sus márgenes en el mercado de tuberías de oleoductos y gasoductos de Oriente Medio.
Líderes de la industria de tuberías de petróleo y gas en Oriente Medio
Compañía Arabian Pipes
Grupo Rezayat
Vallourec SA
tenaris s.a.
Jindal SAW Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Kuwait planea un acuerdo de infraestructura de oleoductos por valor de 7 millones de dólares, abriendo su red nacional de oleoductos a inversores extranjeros para financiar la expansión de la infraestructura de transporte y distribución. La iniciativa busca aliviar la presión presupuestaria, aumentar la capacidad hasta alcanzar los 4 millones de barriles diarios y reducir los cuellos de botella en el transporte, reforzando así la tendencia general de inversión en oleoductos en Oriente Medio.
- Septiembre de 2025: ONEOK abrió un periodo de licitación para su proyecto Sun Belt Connector, una línea multiproducto de 440 millas. Si bien el proyecto tiene su sede en EE. UU., ilustra las tendencias de expansión del mercado global de oleoductos impulsadas por los cambios en las refinerías y el crecimiento de la demanda, lo cual resulta relevante para los operadores de Oriente Medio que monitorean los ciclos de demanda de oleoductos.
- Agosto de 2025: Nabors vendió Quail Tools, un importante proveedor de tuberías para pozos, a Superior Energy por 600 millones de dólares, mejorando así su flexibilidad financiera y consolidando su capacidad de suministro de tuberías. Si bien la operación se centra en Estados Unidos, también afecta a la actividad de oleoductos en Oriente Medio a través de los servicios de instalación de tuberías que Nabors conserva en la región.
- Mayo de 2025: I Squared, MPLX y Enbridge acordaron adquirir participaciones en el gasoducto Matterhorn Express (con una capacidad de 2.5 millones de pies cúbicos diarios). Si bien la operación se centra en Estados Unidos, refleja el continuo interés por invertir en sistemas de transmisión de gran diámetro, lo que influye en la dinámica del mercado de gasoductos de Oriente Medio a través de los flujos de capital globales.
Alcance del informe sobre el mercado de tuberías de petróleo y gas en Oriente Medio
Las tuberías de oleoducto son un tipo de tubería de acero que se utiliza para transportar mercancías por todo el país a través de oleoductos. El petróleo, el gas natural, el gas natural y el agua pueden transportarse mediante tuberías de oleoducto. Estas tuberías se conectan entre sí para formar un oleoducto.
El mercado se segmenta por tipo y geografía. Por tipo, se divide en sin costura y soldado. Por material, se divide en acero al carbono, acero aleado, acero inoxidable/CRA y dúplex/superdúplex. Por diámetro, se segmenta en menos de 12 pulgadas, de 12 a 24 pulgadas y más de 24 pulgadas. Por aplicación, se divide en transmisión (en tierra y en alta mar), revestimiento y tubería de fondo de pozo, recolección de petróleo y gas, e inyección de agua/gas. El informe también cubre el tamaño del mercado y las previsiones para el mercado de tuberías de oleoductos y gasoductos de Oriente Medio en los principales países de la región. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función de los ingresos (miles de millones de USD).
Por Tipo
| Sin costura |
| Soldado (ERW y SAW) |
Por material
| Acero al Carbón |
| Aleación de acero |
| Acero inoxidable/CRA |
| Dúplex/Superdúplex |
por diámetro
| Menos de 12 pulgadas |
| 12 a 24 pulgadas |
| Por encima de 24 pulgadas |
por Aplicación
| Transmisión (en tierra y en alta mar) |
| Revestimiento y tubería de fondo de pozo |
| Reunión de petróleo y gas |
| Inyección de agua/gas |
Por geografía
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Omán |
| Bahrain |
| Irak |
| Irán |
| Resto de Medio Oriente |
| Por Tipo | Sin costura |
| Soldado (ERW y SAW) | |
| Por material | Acero al Carbón |
| Aleación de acero | |
| Acero inoxidable/CRA | |
| Dúplex/Superdúplex | |
| por diámetro | Menos de 12 pulgadas |
| 12 a 24 pulgadas | |
| Por encima de 24 pulgadas | |
| por Aplicación | Transmisión (en tierra y en alta mar) |
| Revestimiento y tubería de fondo de pozo | |
| Reunión de petróleo y gas | |
| Inyección de agua/gas | |
| Por geografía | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Kuwait | |
| Omán | |
| Bahrain | |
| Irak | |
| Irán | |
| Resto de Medio Oriente |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de la demanda de oleoductos y gasoductos en Oriente Medio para el año 2031?
Se prevé que el mercado alcance los 7.73 millones de dólares en 2031.
¿Qué clase de diámetro aporta mayor valor añadido entre 2026 y 2031?
Los oleoductos de más de 24 pulgadas, respaldados por gasoductos y gasoductos transfronterizos de crudo, crecen a una tasa de crecimiento anual compuesta del 4.16%.
¿Por qué están ganando terreno las aleaciones dúplex y superdúplex?
Los yacimientos de gas ácido y las líneas piloto de hidrógeno requieren una mayor resistencia a la corrosión y a la fragilización, característica que proporcionan estas aleaciones.
¿Cómo influyen las normativas de localización en la selección de proveedores?
Programas como IKTVA e ICV otorgan puntuaciones más altas a los licitadores con plantas de fabricación propias, lo que orienta los pedidos hacia las fábricas regionales.
¿Cuál es la principal limitación para la aprobación de proyectos a corto plazo?
La volatilidad de los precios del petróleo ha pospuesto varias adjudicaciones de contratos EPC, especialmente para oleoductos de exportación discrecionales.
¿Son las tuberías flexibles de material compuesto un sustituto a largo plazo de las tuberías de acero?
Ofrecen ventajas en cuanto a costes e instalación en aguas poco profundas, a menos de 200 m de profundidad, pero no son viables para la transmisión a alta presión o de gran diámetro.


