

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 31.08 mil millones |
| Tamaño del mercado (2031) | USD 40.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.47% CAGR |
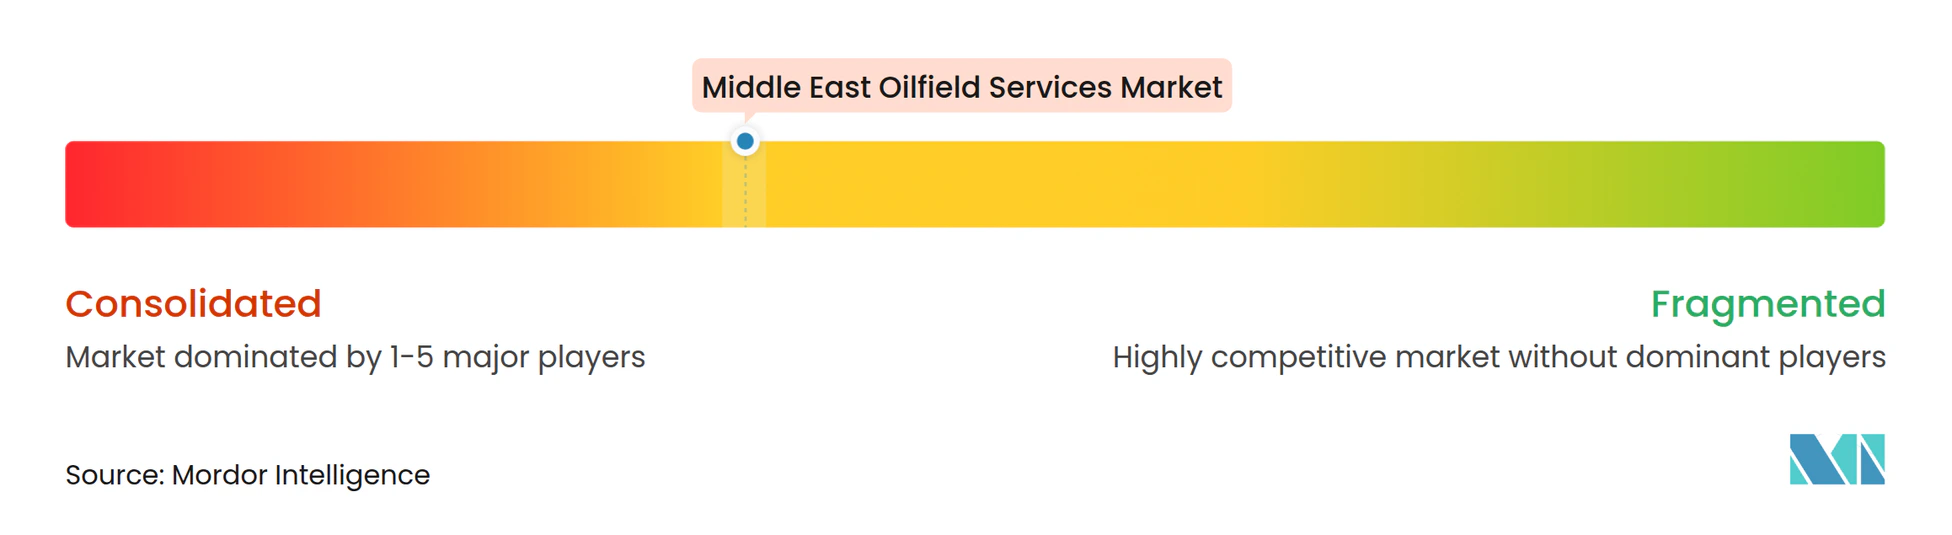
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios petrolíferos en Oriente Medio realizado por Mordor Intelligence
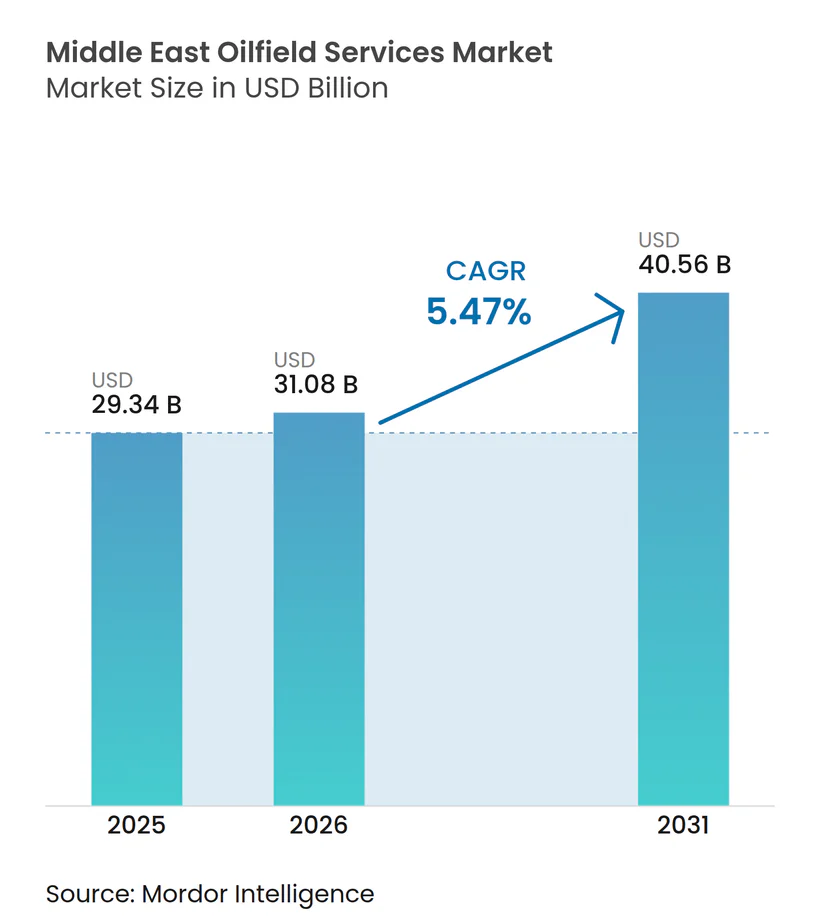
Se espera que el tamaño del mercado de servicios petrolíferos de Medio Oriente crezca de USD 29.34 mil millones en 2025 a USD 31.08 mil millones en 2026 y se pronostica que alcance los USD 40.56 mil millones para 2031 con una CAGR del 5.47 % durante 2026-2031.
Las compañías petroleras nacionales están canalizando capital hacia la optimización de yacimientos maduros y el gas no convencional, impulsando un cambio decisivo en los patrones de demanda de servicios. La perforación sigue siendo la principal fuente de ingresos, pero las soluciones de producción e intervención se expanden con mayor rapidez a medida que los operadores se centran en la extracción de barriles adicionales de pozos existentes. Los programas offshore en los Emiratos Árabes Unidos y Catar se están acelerando, incorporando tecnologías de terminación en aguas profundas a una región dominada durante mucho tiempo por el desarrollo terrestre de bajo costo. Las implementaciones de yacimientos petrolíferos digitales, desde la geonavegación en tiempo real hasta las plataformas autónomas, están ayudando a compensar la escasez de mano de obra y a acortar los ciclos de entrega de pozos. Al mismo tiempo, las normas más estrictas sobre el carbono, la escasez de agua y la revisión de precios de los contratos presionan los márgenes, lo que recompensa a los proveedores capaces de combinar la profundidad tecnológica con la disciplina de costos. La interacción de estas fuerzas define las oportunidades a corto y mediano plazo en el mercado de servicios petrolíferos de Oriente Medio.
Conclusiones clave del informe
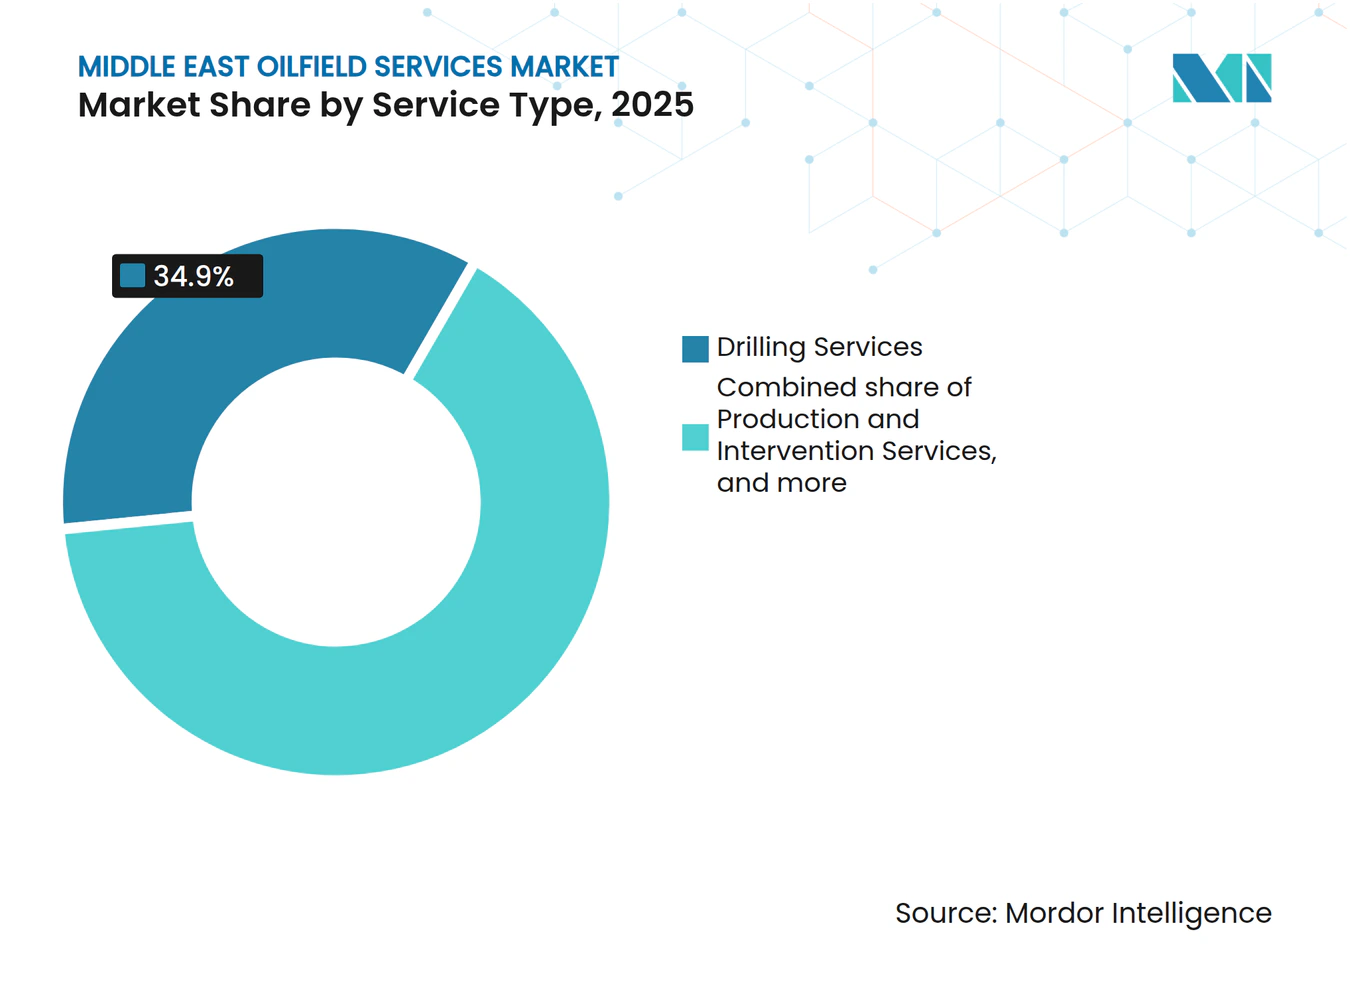
- Por tipo de servicio, la perforación representó el 34.9% de la participación de mercado de servicios petrolíferos en Medio Oriente en 2025, mientras que se pronostica que los servicios de producción e intervención registrarán la CAGR más rápida del 7.5% hasta 2031.
- Por ubicación, las operaciones en tierra representaron el 82.1% del tamaño del mercado de servicios petrolíferos de Medio Oriente en 2025, y la actividad en alta mar está avanzando a una CAGR del 9.4% hasta 2031.
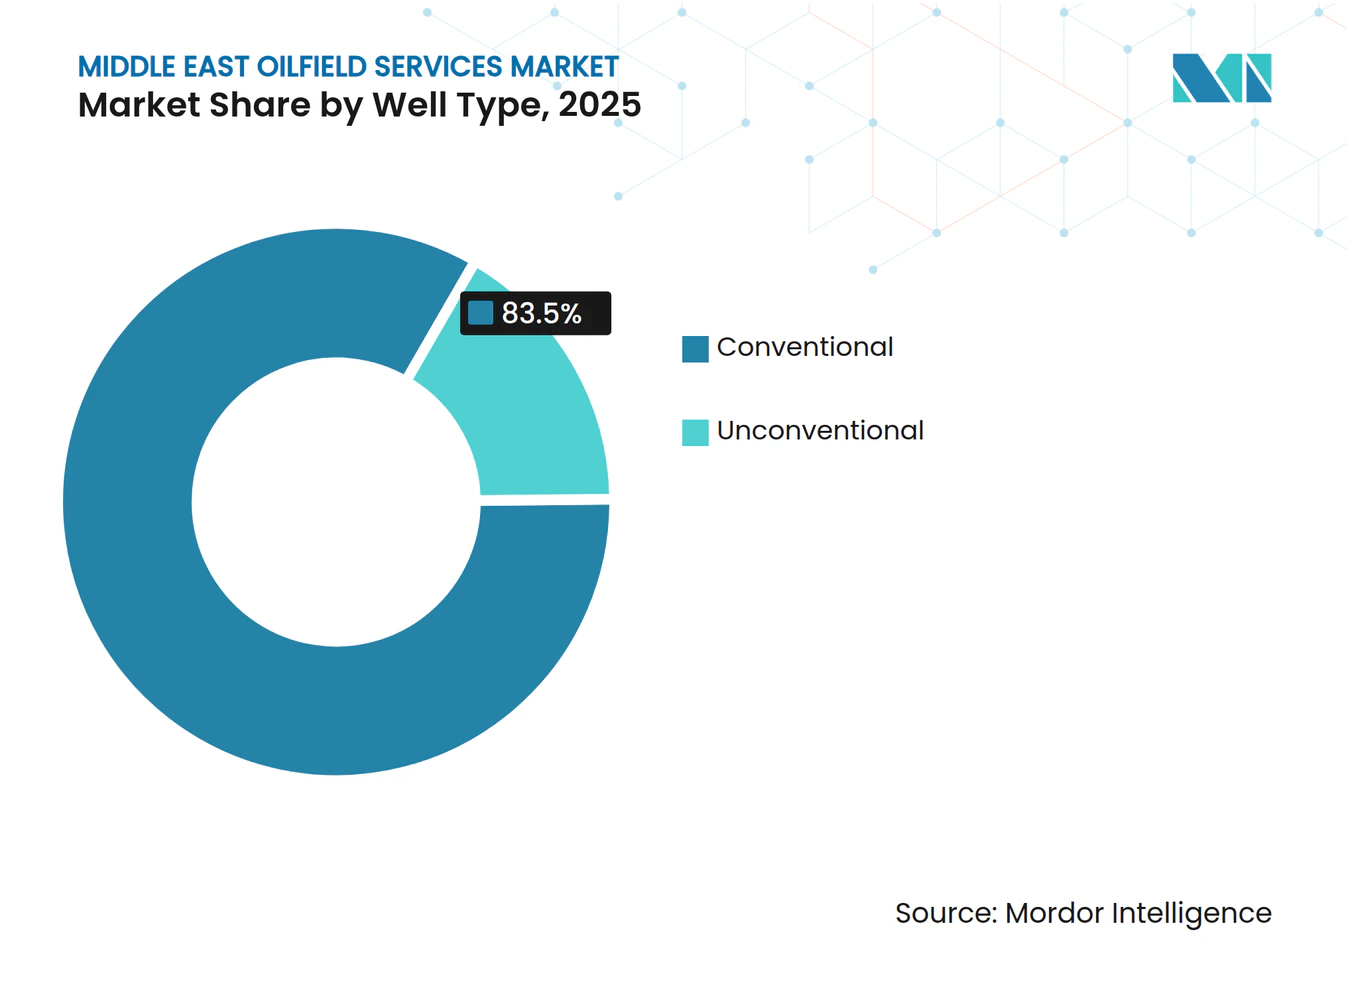
- Por tipo de pozo, los pozos convencionales representaron una participación del 83.5% del mercado de servicios petrolíferos de Medio Oriente en 2025, y se proyecta que los programas no convencionales crecerán a una CAGR del 8.1% hasta 2031.
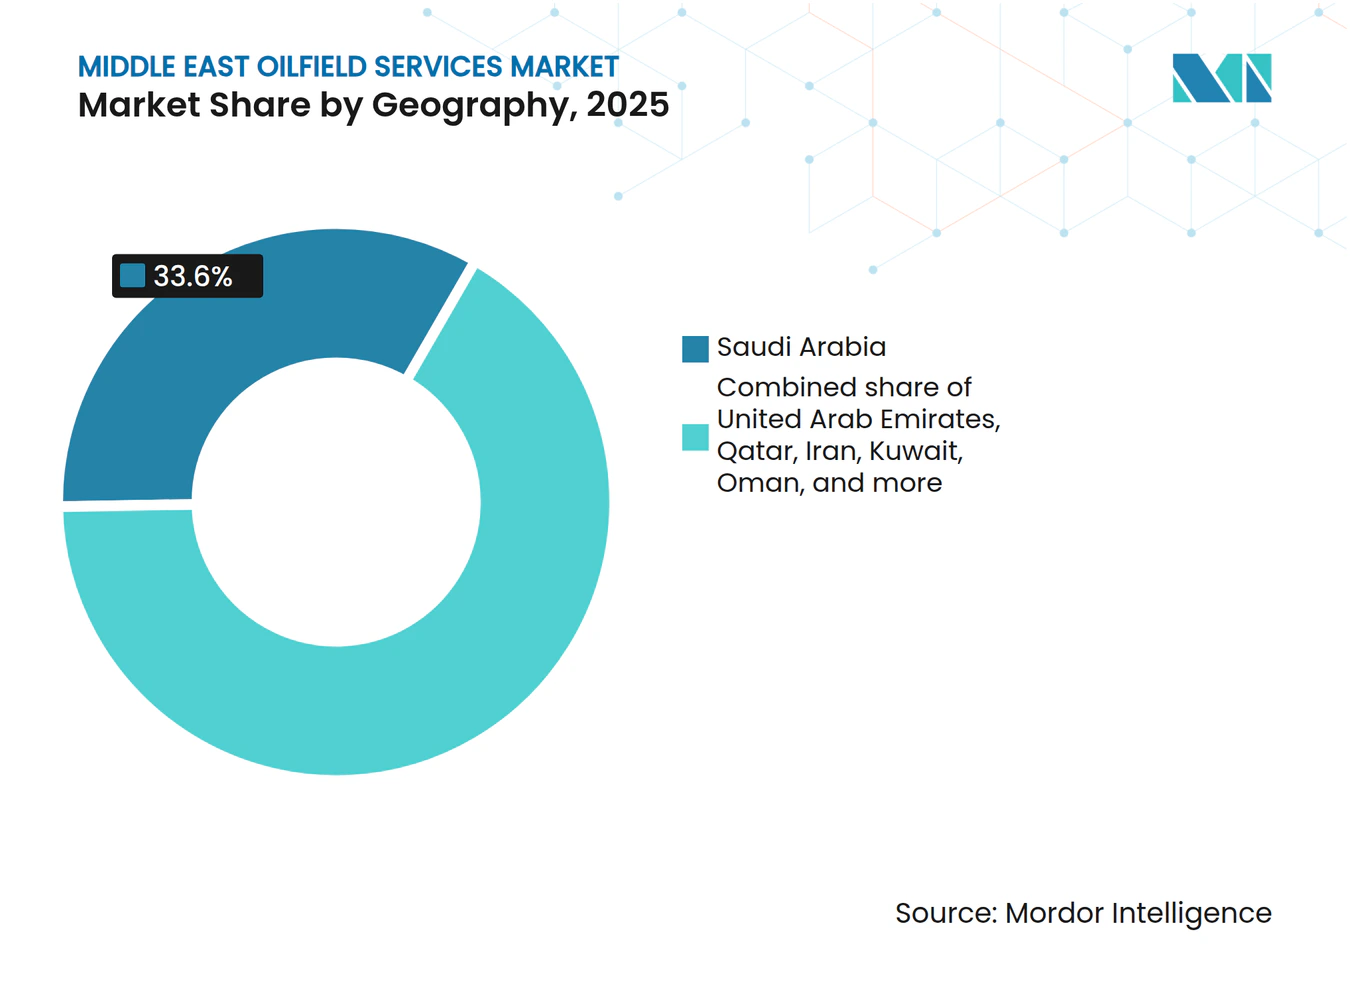
- Por geografía, Arabia Saudita lideró con un gasto del 33.6% en 2025, mientras que los Emiratos Árabes Unidos están preparados para el CAGR más alto del 5.9% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios petrolíferos en Oriente Medio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la actividad de perforación en los campos del CCG | + 1.2% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Kuwait | Mediano plazo (2-4 años) |
| La recuperación del precio del petróleo tras la COVID-19 impulsa el CAPEX | + 0.9% | Arabia Saudita y Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Inversión de compañías petroleras nacionales en recursos no convencionales | + 1.5% | Arabia Saudita, Emiratos Árabes Unidos, Omán | Largo plazo (≥ 4 años) |
| Los mandatos de contenido local impulsan los contratos regionales | + 0.6% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Kuwait | Mediano plazo (2-4 años) |
| Proyectos de recuperación mejorada de petróleo (EOR) térmica para maximizar la producción de campos maduros | + 0.8% | Kuwait, Omán, Arabia Saudita | Largo plazo (≥ 4 años) |
| Adopción de yacimientos petrolíferos digitales para compensar la escasez de mano de obra | + 0.5% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la actividad de perforación en los yacimientos del CCG
El número de plataformas activas alcanzó máximos de varios años en 2025, ya que Arabia Saudita operó más de 100 plataformas y los Emiratos Árabes Unidos superaron las 60, gracias a la determinación de las compañías petroleras nacionales de mantener la capacidad colectiva por encima de los 12 millones de barriles por día. [2] Redactores, “El número de plataformas en el Golfo alcanza niveles récord”, reuters.com El aumento de la perforación se dirige a ubicaciones de relleno y zonas desviadas, que requieren sistemas avanzados de dirección rotativa y servicios de datos en tiempo real. Solo el desarrollo del yacimiento de GNL North Field de Qatar añadió 20 plataformas marinas, lo que intensificó la demanda de unidades autoelevables y terminaciones submarinas. Kuwait está aumentando la densidad de pozos en áreas de petróleo pesado para mejorar la distribución de vapor, lo que requiere tuberías resistentes a la corrosión y registros de alta temperatura. Los contratistas chinos, liderados por COSL, han entrado en campañas marinas saudíes con contratos de cinco años, lo que ejerce presión a la baja sobre las tarifas diarias de los proveedores establecidos. La expansión subraya cómo el volumen de perforación y la complejidad de los pozos, en conjunto, sustentan el crecimiento inmediato del mercado de servicios petroleros de Oriente Medio.
La recuperación del precio del petróleo tras la COVID-19 impulsa el gasto de capital
El crudo Brent promedió USD 82 por barril en 2025, restaurando el flujo de caja para las grandes compañías del Golfo y descongelando proyectos que se habían aplazado durante 2020. [3] Mesa de energía, “Precios más altos del petróleo reviven el CAPEX del Golfo”, wsj.com El gasto de capital de Saudi Aramco en 2025 aumentó a USD 50 mil millones, mientras que ADNOC comprometió USD 150 mil millones a lo largo de cinco años, canalizando gran parte de esa suma a soluciones de perforación, terminación y producción. Los precios más altos han reactivado los desarrollos en alta mar de ciclo largo junto con proyectos de gas no convencional que requieren una mayor intensidad de servicio. Sin embargo, la gestión de la oferta de la OPEP+ todavía introduce fluctuaciones trimestrales, lo que obliga a los operadores a negociar precios basados en el rendimiento que transfieren más riesgo a los contratistas. Los modelos integrados de gestión de proyectos, donde las compañías de servicios asumen la responsabilidad de la entrega del yacimiento, están ganando terreno, como lo ilustra el marco de Schlumberger en los activos de gas de baja permeabilidad de Omán. En conjunto, los niveles resilientes del Brent continúan impulsando el mercado de servicios de campos petroleros de Oriente Medio, incluso cuando la volatilidad exige estructuras comerciales flexibles.
Inversión de compañías petroleras nacionales en recursos no convencionales
El programa de esquisto Jafurah de Saudi Aramco entró en pleno desarrollo en 2026 con un plan para perforar 50 pozos horizontales al año, cada uno de los cuales requiere fracturación multietapa y una extensa logística de apuntalamiento. El presupuesto de 100 000 millones de dólares hasta 2030 está generando una nueva demanda de plataformas de fracturación de alta potencia, químicas para aguas resbaladizas y monitoreo de fondo de pozo. ADNOC busca la extracción de gas de esquisto en la cuenca de Rub al Khali, adjudicando contratos de terminación a largo plazo a importantes empresas tecnológicas en 2025. El campo Khazzan de Omán produce actualmente 1500 millones de pies cúbicos al día, lo que mantiene una cola continua de trabajos de intervención para mantener la presión. El abastecimiento de agua sigue siendo un cuello de botella en los desiertos del interior, lo que ha impulsado a los proyectos piloto a transportar agua de mar desalinizada por camión a más de 300 kilómetros a un costo de material. Aun así, se prevé que el impulso de los yacimientos no convencionales sea la principal palanca de crecimiento estructural para el mercado de servicios petrolíferos de Oriente Medio durante la próxima década.
Los mandatos de contenido local impulsan los contratos regionales
El marco IKTVA de Arabia Saudita obliga a los contratistas a alcanzar el 70% de valor local para 2030, un objetivo que se refleja en el sistema de puntuación ICV de los EAU. Schlumberger y Baker Hughes han abierto centros de fabricación en Dammam y Abu Dabi, respectivamente, mientras que Halliburton se ha asociado con Arabian Oilfield Services para consolidar su presencia en Arabian Saudí. Las normas aumentan el capital inicial y diluyen el capital social de las empresas extranjeras, pero crean barreras duraderas que protegen a las pioneras. QatarEnergy, mediante su política de contenido local, está obligando a los contratistas offshore a establecer sus patios de mantenimiento en Ras Laffan. Empresas líderes regionales como ADNOC Drilling y NESR aprovechan su presencia consolidada para superar a competidores menos integrados. Como resultado, los mandatos de contenido local están redistribuyendo los ingresos dentro del mercado de servicios petrolíferos de Oriente Medio, vinculando la adjudicación de contratos al empleo nacional, la transferencia de tecnología y la localización de la cadena de suministro.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del petróleo crudo | -0.7% | Arabia Saudita, Emiratos Árabes Unidos, Kuwait, Omán | Corto plazo (≤ 2 años) |
| Regulaciones regionales más estrictas sobre las emisiones de CO₂ | -0.4% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Mediano plazo (2-4 años) |
| Retrasos en las adquisiciones debido a las sanciones (Irán) | -0.3% | Irán, con repercusiones en Irak | Largo plazo (≥ 4 años) |
| La escasez de agua limita la fracturación a gran escala | -0.5% | Arabia Saudita, Emiratos Árabes Unidos, Omán | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles del petróleo crudo
Las oscilaciones de precios entre USD 70 y USD 90 por barril hasta 2025 generaron patrones de inversión desiguales y obligaron a reajustar los precios a mitad de contrato en varios acuerdos de servicio. Las estructuras vinculadas al rendimiento adoptadas por Saudi Aramco y ADNOC transfieren el riesgo de ingresos a los contratistas, lo que reduce la disponibilidad de efectivo. Pequeñas petroleras independientes en Kuwait y Omán suspenden sus operaciones cuando el Brent se deprecia, lo que afecta la utilización de la flota. La incertidumbre también frena los compromisos de construcción de nuevas plataformas, lo que limita la oferta y eleva las tarifas diarias spot cuando la demanda repunta. Los proveedores de servicios diversificados ahora combinan anualidades de mantenimiento y suscripciones digitales para estabilizar las ganancias durante los mínimos de precios, lo que ayuda a mitigar, pero no a eliminar, el lastre de la volatilidad en el mercado de servicios petrolíferos de Oriente Medio.
Límites de la escasez de agua para la fracturación hidráulica a gran escala
La fracturación hidráulica en provincias áridas, en particular en Jafurah, Arabia Saudita, consume alrededor de 50,000 metros cúbicos de agua por pozo, lo que sobrecarga los acuíferos continentales y obliga a los operadores a utilizar agua de mar desalinizada transportada por camión cisterna. La logística añade entre 2 y 3 dólares por barril a los costos de extracción, lo que dificulta la rentabilidad del proyecto. En los Emiratos Árabes Unidos, los desarrolladores de gas de baja presión reciclan el agua producida y prueban fluidos sin agua, aunque estas sustancias químicas siguen teniendo un precio elevado. Las altas tasas de recuperación de Omán demuestran su viabilidad, pero requieren sistemas de tratamiento complejos y un monitoreo continuo. Los límites regulatorios a la extracción de agua subterránea, introducidos en 2024, limitan aún más los volúmenes disponibles para uso industrial. El efecto combinado ralentiza la ampliación de escala de las operaciones no convencionales y aumenta la presión sobre los costos en el mercado de servicios petrolíferos de Oriente Medio.
Análisis de segmento
Por tipo de servicio: la optimización de la producción cobra impulso
Se proyecta que los servicios de producción e intervención crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.5 % hasta 2031, eclipsando el ritmo de expansión de la perforación, a pesar de su cuota de mercado del 34.9 % en servicios petrolíferos de Oriente Medio en 2025. Los operadores ahora prefieren la limpieza con tubería flexible, las estimulaciones ácidas y las modernizaciones de sistemas de levantamiento artificial que extraen barriles adicionales de los activos maduros. Las herramientas digitales de vigilancia de pozos detectan con mayor rapidez a los productores con bajo rendimiento, lo que desencadena acciones correctivas inmediatas. Los servicios de terminación, especialmente la fracturación multietapa para horizontes de gas compacto, también están escalando, gracias a los programas de trabajo de Jafurah y Rub al Khali. La perforación mantiene su escala, pero los diseños de pozos horizontales exigen menos días de plataforma por pie, lo que reasigna el gasto hacia herramientas de fondo de pozo de alto valor y telemetría. En contraste con estas tendencias, el segmento orientado a la producción representa una creciente cuota de contrato, lo que ilustra cómo las prioridades de eficiencia de capital configuran el mercado de servicios petrolíferos de Oriente Medio.
Los contratistas de perforación responden integrando análisis de medición durante la perforación, sistemas rotatorios direccionales autónomos y kits de control de presión para mantener la relevancia. Los proveedores de intervención se diferencian aún más mediante paquetes de recuperación mejorada de petróleo (EOR) específicos para cada propósito, que combinan diagnósticos de fibra óptica con empacadores de alta temperatura. Las empresas cementeras introducen lodos autorreparables para gestionar pozos de alta presión y alta temperatura, lo que aumenta los ingresos promedio por trabajo. Si bien otros servicios auxiliares, como la sísmica o el desmantelamiento, muestran un crecimiento constante pero moderado, la atención se centra en la optimización de la producción como la vía más rápida para cumplir con los objetivos nacionales de producción sin grandes inversiones en nuevas instalaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por ubicación: La actividad offshore aumenta gracias a la expansión del gas
Los sitios terrestres aún representaban el 82.1% del tamaño del mercado de servicios de campos petrolíferos de Oriente Medio en 2025, anclados por los gigantescos campos de carbonato en Arabia Saudita y Kuwait. [4] Informes de corresponsales, “Aceleración de los contratos en alta mar en los EAU”, reuters.com Sin embargo, se prevé que los programas en alta mar registren una CAGR del 9.4% hasta 2031 a medida que los EAU y Qatar aumentan los desarrollos de gas en aguas profundas. El campo North Field de QatarEnergy agregó 20 plataformas en 2025, y ADNOC Offshore adjudicó 15 mil millones de dólares en contratos de perforación y terminación, catalizando la demanda de sistemas de producción submarina, buques de apoyo al buceo y unidades de reacondicionamiento de alta capacidad.
El impulso offshore acelera la adopción de tecnología, incluyendo módulos de procesamiento submarino que reducen el alcance de la superficie y plataformas de doble actividad que perforan y completan en paralelo. En tierra firme, el crecimiento se modera en medio de un cambio hacia la perforación de relleno y la recuperación mejorada de petróleo (EOR), pero sigue siendo un pilar fundamental para la continuidad del servicio. Los proveedores con capacidad logística marina y carteras submarinas integradas se llevan la mayor parte de las nuevas adjudicaciones, reequilibrando la distribución de ingresos hacia la offshore durante el horizonte de pronóstico.
Por tipo de pozo: Los proyectos no convencionales escalan a pesar de las limitaciones
Los pozos convencionales representaron el 83.5 % de la actividad en 2025, pero se espera que los programas no convencionales registren una tasa de crecimiento anual compuesta (TCAC) del 8.1 % hasta 2031, lo que refleja las ambiciosas ambiciones en el sector de gas de esquisto y gas de baja presión. El programa anual de 50 pozos de Jafurah impulsa una demanda de fracturación sin precedentes en la región, que requiere más de 2,000 toneladas de apuntalante por pozo. Los desarrolladores de gas de baja presión de los EAU imitan el modelo, aunque a menor escala.
Las horizontales de alcance extendido en carbonatos maduros difuminan los límites convencionales, con laterales que superan los 5,000 metros y exigen geonavegación en tiempo real. Si bien la producción local de apuntalante está en marcha, la capacidad actual es inferior a la demanda, lo que obliga a continuar las importaciones y expone las cadenas de suministro a retrasos en los envíos. En general, la aceleración no convencional introduce una mayor intensidad de servicio por pozo, lo que eleva el potencial de ingresos, incluso cuando las dificultades relacionadas con el agua y los costos moderan la velocidad de implementación en el mercado de servicios petroleros de Oriente Medio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de servicios petroleros de Arabia Saudita y Emiratos Árabes Unidos
Arabia Saudita conservó una cuota de mercado del 33.6 % en 2025 y sigue siendo el mayor centro de inversión gracias a la inversión sostenida en Jafurah, Marjan y Khurais. El número de plataformas ha crecido de forma continua desde 2024, y los índices de referencia de contenido nacional favorecen a los contratistas con presencia en Arabia Saudita. Sin embargo, se proyecta que Emiratos Árabes Unidos alcance la tasa de crecimiento anual compuesta (TCAC) más alta, del 5.9 %, entre 2026 y 2031, impulsada por los yacimientos de gas offshore y la rigurosa puntuación ICV que premia las colaboraciones emiratíes. La creciente flota de plataformas autoelevables de ADNOC Drilling respalda este impulso.
Mercado de servicios petroleros de Oriente Medio
La expansión del Campo Norte de Qatar genera una cartera de pedidos offshore duradera que incrementa los pedidos de equipos submarinos y el gasto en logística marítima. Kuwait y Omán muestran un crecimiento de un dígito medio, sustentado por proyectos de recuperación mejorada de petróleo (EOR) térmica y pilotos no convencionales selectivos. Ambos países enfrentan restricciones presupuestarias que condicionan el ritmo de inversión gradual. Irán sigue frenado por las sanciones que limitan el acceso a equipos de alta especificación, mientras que los campos del sur de Irak experimentan retiros periódicos vinculados a las condiciones de seguridad y las renegociaciones de contratos.
Mercado de servicios petroleros del CCG
En conjunto, los estados del Consejo de Cooperación del Golfo aportan más del 90% del gasto actual, lo que garantiza la concentración geográfica de oportunidades. La localización de tecnología, la nacionalización de la fuerza laboral y el cumplimiento de las emisiones siguen siendo temas universales, aunque los plazos de ejecución y la profundidad del capital varían. Esta divergencia ofrece margen para que los contratistas especializados adapten sus propuestas a cada país, consolidando el mercado de servicios petrolíferos de Oriente Medio como un mosaico de prioridades nacionales diferenciadas bajo un impulso compartido hacia la resiliencia de la producción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Panorama competitivo
El mercado está moderadamente concentrado, con Schlumberger, Halliburton y Baker Hughes aún controlando una cuota de mercado significativa, pero los líderes regionales están acortando distancias. ADNOC Drilling recaudó USD 1.1 millones en su oferta pública inicial de 2024 y planea operar 140 plataformas para 2027, combinando la escala de su flota con las puntuaciones más altas de contenido local de la región. NESR aceleró su expansión con una participación del 40% en la contratista omaní Abraj Energy Services, obteniendo capacidad de perforación de alta temperatura para trabajos de recuperación mejorada de petróleo (EOR) térmica.
Las grandes petroleras internacionales ahora combinan plataformas digitales como DELFI de Schlumberger y Leucipa de Baker Hughes con servicios mecánicos para asegurar contratos marco plurianuales. Las empresas chinas, lideradas por COSL y Anton Oilfield Services, compiten agresivamente en precio, obteniendo espacios en plataformas offshore saudíes y onshore kuwaitíes con ofertas entre un 15 % y un 20 % inferiores a los promedios occidentales. La ventaja tecnológica sigue siendo decisiva, pero la presión sobre los precios se intensifica, especialmente donde la ponderación del contenido local reduce las brechas de costos totales.
Las áreas de espacio en blanco incluyen el desmantelamiento de plataformas marinas antiguas y los servicios de pozos de captura de carbono, ambos aún en etapas regulatorias iniciales. La adquisición del 30% de Arabian Oilfield Services por parte de Weatherford ejemplifica las vías de colaboración para acceder a mercados cerrados y, al mismo tiempo, cumplir con los objetivos de localización. A medida que la adopción de la perforación autónoma y el mantenimiento predictivo pasa de ser una prueba piloto a una práctica generalizada, los contratistas que no puedan integrar el análisis de datos con la ejecución en campo corren el riesgo de perder relevancia en el cambiante mercado de servicios petrolíferos de Oriente Medio.
Líderes de la industria de servicios petrolíferos en Oriente Medio
Halliburton Company
Weatherford International PLC
Compañía Baker Hughes.
Servicios de yacimientos petrolíferos de Oriente Medio
Schlumberger Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Saipem adjudicó a EnerMech un contrato para la precomisionamiento submarino del proyecto offshore Whiptail de ExxonMobil en el bloque Stabroek de Guyana. El contrato incluye la limpieza, las pruebas hidrostáticas y el monitoreo de la infraestructura submarina antes de la producción, destacando las continuas inversiones en servicios petrolíferos offshore y la ejecución de proyectos en aguas profundas.
- Junio de 2025: El proyecto Tilenga de TotalEnergies en Uganda y el Oleoducto de Crudo de África Oriental (EACOP) a Tanzania tienen como objetivo explotar los recursos petroleros del Lago Alberto y transportar crudo a nivel mundial. Los proyectos incluyen el desarrollo de yacimientos upstream, un oleoducto de 1,443 km y medidas sociales y ambientales como la adquisición de tierras, consultas comunitarias y mitigación de impactos, cumpliendo con los estándares internacionales.
- Mayo de 2025: ADNOC Drilling ha firmado un contrato de 15 años por USD 1.15 millones para dos plataformas autoelevables con IA para respaldar la expansión de sus operaciones offshore. Esta iniciativa fortalece su flota offshore y garantiza ingresos a largo plazo. El desarrollo se alinea con el crecimiento general de los servicios petrolíferos en Oriente Medio, impulsado por los avances tecnológicos y la inversión continua en infraestructura de perforación para satisfacer la demanda energética de la región.
- Noviembre de 2024: Los Estados Árabes del Golfo impulsan mercados voluntarios de carbono para apoyar la reducción de emisiones y la transición hacia una economía baja en carbono. A pesar de los desafíos iniciales, estos mercados pueden complementar los objetivos climáticos, la innovación, las iniciativas de biodiversidad y la colaboración regional, alineando las economías dependientes de combustibles fósiles con los compromisos del Acuerdo de París.
Alcance del informe del mercado de servicios petrolíferos en Oriente Medio
Los servicios de yacimientos petrolíferos se refieren a una gama de servicios que respaldan las actividades upstream de la industria del petróleo y el gas. Estas actividades incluyen prospección, extracción, perforación, producción y abandono. Algunos ejemplos de servicios de yacimientos petrolíferos incluyen revestimiento y tubería, perforación direccional, fluidos de perforación y terminación; servicios de producción flotante; fracturamiento hidráulico; pruebas de producción; equipo de perforación; servicio de plataforma de perforación; perforación por contrato en alta mar; buena intervencion; servicios de gestión de residuos de perforación; equipo submarino; y más.
El mercado de servicios petrolíferos en Oriente Medio se segmenta por tipo de servicio, ubicación, tipo de pozo y geografía. Por tipo de servicio, el mercado se divide en servicios de perforación, fluidos de perforación y terminación, evaluación de formaciones, servicios de terminación y producción, servicios de gestión de residuos de perforación y otros servicios. Por tipo de pozo, el mercado se divide en convencional y no convencional. Por ubicación, el mercado se segmenta en onshore y offshore, y por geografía, se segmenta en Arabia Saudita, Catar, Emiratos Árabes Unidos, Irán y el resto de Oriente Medio. Para cada segmento, el dimensionamiento del mercado y las previsiones se han basado en la capacidad de ingresos en miles de millones de dólares.
Por tipo de servicio
| Servicios de Perforación |
| Servicios de Terminación (Cementación, Fracturación Hidráulica) |
| Servicios de Producción e Intervención |
| Otros servicios (OSV, sísmica, desmantelamiento, aviación) |
Por locación
| onshore |
| Costa afuera |
Por tipo de pozo
| Convencional |
| Poco convencional |
Por geografía
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Omán |
| Irán |
| Resto de Medio Oriente |
| Por tipo de servicio | Servicios de Perforación |
| Servicios de Terminación (Cementación, Fracturación Hidráulica) | |
| Servicios de Producción e Intervención | |
| Otros servicios (OSV, sísmica, desmantelamiento, aviación) | |
| Por locación | onshore |
| Costa afuera | |
| Por tipo de pozo | Convencional |
| Poco convencional | |
| Por geografía | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Kuwait | |
| Omán | |
| Irán | |
| Resto de Medio Oriente |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de servicios petrolíferos del Medio Oriente en 2031?
Se prevé que el mercado alcance los 40.56 millones de dólares en 2031.
¿Qué segmento de servicios está creciendo más rápido en la región?
Los servicios de producción e intervención se expandirán a una tasa compuesta anual del 7.5 % hasta 2031.
¿Por qué los proyectos offshore están ganando importancia en el Golfo?
Los grandes desarrollos de gas en los Emiratos Árabes Unidos y Qatar requieren perforaciones en aguas profundas y terminaciones submarinas, lo que genera una CAGR en alta mar del 9.4 %.
¿Cómo afectan las normas de contenido local a la adjudicación de contratos?
Mandatos como el IKTVA saudí y el ICV de los EAU favorecen a las empresas con compromisos de fabricación y fuerza laboral nacional, desplazando la participación hacia los actores regionales.
¿Qué restricción limita más el desarrollo de esquisto a gran escala?
La disponibilidad de agua plantea un desafío clave, que aumenta los costos e impulsa soluciones de desalinización y reciclaje.
¿Qué país se espera que registre el mayor crecimiento del gasto?
Se prevé que los Emiratos Árabes Unidos alcancen una tasa de crecimiento anual compuesta (CAGR) del 5.9 % en el gasto en servicios petrolíferos entre 2026 y 2031.


