

Tamaño y participación del mercado de bebidas deportivas en Oriente Medio
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 73.74 Million |
| Tamaño del mercado (2031) | USD 92.12 Million |
| Tasa de crecimiento (2026 - 2031) | 4.55% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bebidas deportivas en Oriente Medio por Mordor Intelligence
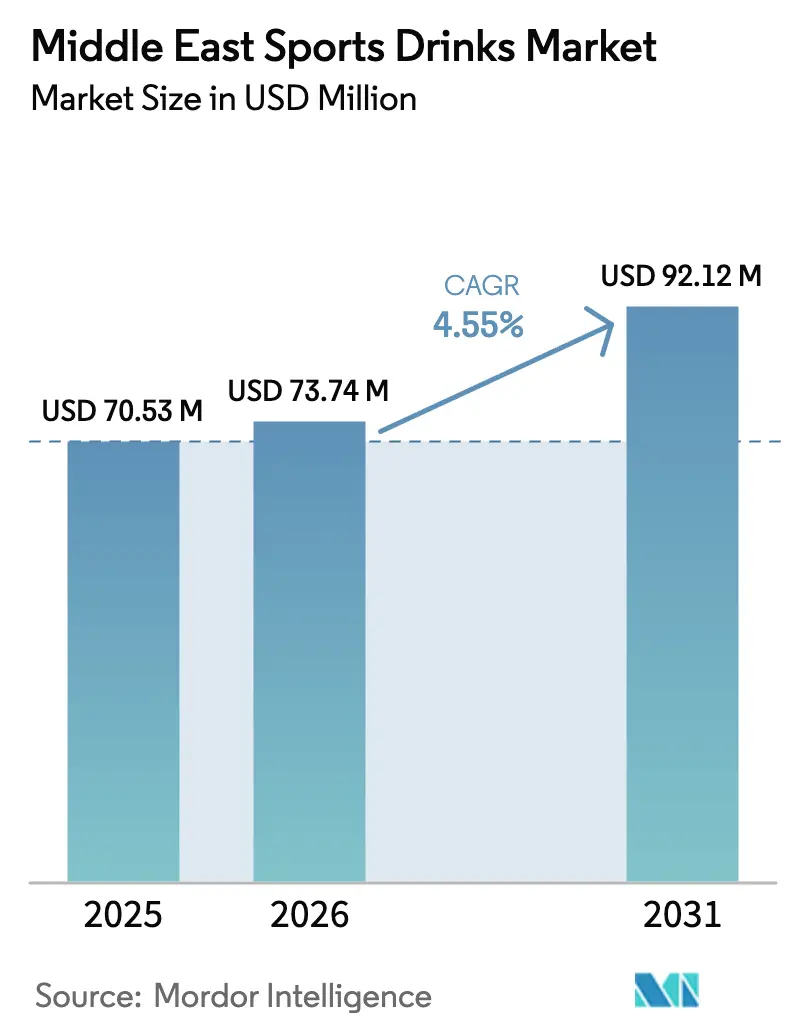
Se espera que el mercado de bebidas deportivas en Oriente Medio crezca de 70.53 millones de dólares en 2025 a 73.74 millones de dólares en 2026, y se prevé que alcance los 92.12 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.55 % entre 2026 y 2031. Las temperaturas extremas del verano, los programas de acondicionamiento físico respaldados por el gobierno y un ambicioso calendario de competiciones internacionales refuerzan la demanda estable de hidratación funcional. El plan Visión 2030 de Arabia Saudita, que busca aumentar la participación deportiva al 40 % para 2030, la iniciativa Walk 30 de los Emiratos Árabes Unidos y el desafío anual 30 × 30 Fitness Challenge de Dubái, en conjunto, impulsan el consumo de bebidas deportivas, pasando de un uso deportivo especializado a un consumo cotidiano. Además, la infraestructura generada por eventos, como los 15 estadios nuevos o renovados prometidos para la Copa Mundial de la FIFA 2034, amplía la exposición del consumidor y crea puntos de venta con alto flujo de clientes. Mientras tanto, los impuestos escalonados sobre el azúcar que entrarán en vigor a partir de enero de 2026 tanto en los Emiratos Árabes Unidos como en Arabia Saudita aceleran la reformulación hacia variantes con menor contenido de azúcar y etiquetas más limpias. La innovación en la cadena de suministro de envases asépticos está transformando aún más las opciones de formato y ayudando a las marcas a llegar a ciudades secundarias sin refrigeración.
Conclusiones clave del informe
- Por tipo de refresco, las bebidas isotónicas lideraron con el 56.62% de la cuota de mercado de bebidas deportivas en Oriente Medio en 2025; se prevé que las bebidas hipertónicas se expandan a una CAGR del 5.72% hasta 2031.
- Por envasado, las botellas de PET capturaron el 84.78% del tamaño del mercado de bebidas deportivas de Oriente Medio en 2025, mientras que se proyecta que los formatos asépticos registren una CAGR del 6.21% para 2031.
- Por canal de distribución, el comercio minorista representó el 76.12 % de los ingresos en 2025; se espera que los establecimientos de consumo masivo crezcan a una CAGR del 6.03 % hasta 2031.
- Por funcionalidad, las bebidas intra-entrenamiento representaron el 58.04% de la demanda en 2025, mientras que las bebidas post-entrenamiento avanzan a una CAGR del 5.84% hasta 2031.
- Por países, los Emiratos Árabes Unidos representaron el 35.92% de las ventas de 2025, mientras que Arabia Saudita está preparada para la CAGR más rápida del 5.96% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bebidas deportivas en Oriente Medio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Relevancia geográfica |
|---|---|---|---|
| Intensificación del enfoque en la salud y la actividad física | + 0.9% | Arabia Saudita, Emiratos Árabes Unidos; propagación a Qatar y Baréin | Mediano plazo (2-4 años) |
| El clima cálido y la gestión del estrés térmico impulsan la demanda de hidratación | + 1.2% | Todo el CCG, con el máximo impacto en los Emiratos Árabes Unidos, Arabia Saudita y Qatar | Largo plazo (≥ 4 años) |
| Cultura y eventos deportivos en auge | + 1.0% | Arabia Saudita, Emiratos Árabes Unidos, Qatar; picos impulsados por eventos en las ciudades anfitrionas | Mediano plazo (2-4 años) |
| Reformulación de etiqueta limpia y "mejor para usted" | + 0.8% | Emiratos Árabes Unidos, Arabia Saudita; propagación a Qatar y Baréin | Corto plazo (≤ 2 años) |
| Asociaciones con gimnasios, clubes y federaciones que desbloquean nuevos nichos de demanda | + 0.5% | Emiratos Árabes Unidos, Arabia Saudita; centros urbanos de fitness en Riad, Dubái y Doha | Mediano plazo (2-4 años) |
| Creciente interés en las bebidas deportivas con infusión de proteínas y que mejoran la recuperación | + 0.7% | Emiratos Árabes Unidos, Arabia Saudita; centros urbanos de fitness y canales minoristas premium | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Intensificación del enfoque en la salud y la actividad física
El aumento de las membresías en gimnasios, clubes de atletismo, academias de fútbol y eventos masivos está impulsando un cambio hacia la incorporación de la actividad física en la rutina habitual, incrementando significativamente la demanda de bebidas deportivas adaptadas a la hidratación antes, durante y después del entrenamiento. Las estrategias nacionales de bienestar, como la agenda a largo plazo del Consejo Deportivo de Dubái, están incorporando calendarios de entrenamiento estructurados que normalizan el consumo de bebidas deportivas en maratones, torneos de base y otros eventos. En Arabia Saudita, según la Autoridad General de Estadística (GASTAT), en 2024, donde el 58.5 % de los adultos alcanzará los objetivos semanales de actividad física y el 18.7 % de los niños alcanzará los umbrales de actividad diaria, la necesidad de soluciones de hidratación prácticas está creciendo. [ 1 ]Fuente: Ministerio de Deportes de Arabia Saudita, "La Autoridad General de Estadísticas anuncia las estadísticas de actividad física de Arabia Saudita en 2024", mos.gov.saEntornos formales como gimnasios, cadenas de fitness y clubes de fútbol refuerzan aún más la asociación de las bebidas deportivas con el entrenamiento, mientras que las alianzas entre marcas e instituciones impulsan picos de demanda predecibles durante las temporadas de torneos. Marcas como Gatorade y Pocari Sweat se están convirtiendo en opciones predeterminadas en estos entornos, mientras que otras como iPRO Hydrate aseguran la exclusividad mediante colaboraciones directas con clubes y federaciones. Con el tiempo, esta interacción entre las crecientes tasas de participación, los programas estructurados y las alianzas con marcas moldea el comportamiento del consumidor, y quienes hacen ejercicio regularmente diferencian entre agua simple para actividades de baja intensidad y bebidas deportivas enriquecidas con electrolitos o proteínas para sesiones intensivas. Los padres de niños activos también están cada vez más expuestos a las bebidas deportivas a través de ligas escolares y academias, donde las rutinas de hidratación a menudo incluyen bebidas isotónicas en pequeños formatos PET. A medida que los calendarios de eventos se expanden con maratones, carreras urbanas y torneos regionales, las marcas visibles en el circuito, en los paquetes de los atletas y en las zonas de aficionados convierten las pruebas en compras habituales. Esta convergencia de políticas de arriba hacia abajo, cambios de comportamiento y activaciones de marca posiciona el enfoque creciente en la salud y el fitness como un impulsor estructural crítico para el mercado de bebidas deportivas, asegurando un crecimiento sostenido en lugar de un efecto promocional de corto plazo.
El clima cálido y la gestión del estrés térmico impulsan la demanda de hidratación
Las altas temperaturas estivales del Golfo, superiores a los 40 °C, aceleran la pérdida de líquidos y electrolitos, lo que hace esencial una rehidratación rápida para los trabajadores de sectores como la construcción, la logística, los servicios municipales y la hostelería al aire libre. Reconociendo la relación entre el estrés térmico, la deshidratación y la pérdida de productividad, las autoridades han implementado normativas como la prohibición de trabajar al mediodía en los Emiratos Árabes Unidos, que exige agua potable fría, dispositivos de hidratación y zonas de descanso a la sombra. Medidas similares en Arabia Saudí y Catar han posicionado la hidratación como un requisito fundamental de seguridad laboral. Por ejemplo, las directrices sobre estrés térmico de 2024 del Ayuntamiento de Dubái exigen pausas para la hidratación entre las 12:30 y las 15:00 de junio a septiembre, lo que obliga a los empleadores a planificar los volúmenes y formatos de las bebidas para equipos grandes. [ 2 ]Fuente: Ministerio de Recursos Humanos y Emiratización, "Política de prevención del estrés térmico laboral", mohre.gov.aeEl Centro Nacional para la Seguridad y Salud Ocupacional de Arabia Saudita también ha reforzado los protocolos para las industrias expuestas al calor, vinculando la deshidratación y las enfermedades relacionadas con el calor con los costos económicos, lo que refuerza la necesidad de soluciones basadas en electrolitos en entornos con alta sudoración. Estos avances han elevado las bebidas isotónicas e hipotónicas de compras discrecionales a provisiones esenciales en lugares de trabajo donde la sudoración es continua y el descanso en aire acondicionado es limitado. Este cambio ha creado un canal B2B dedicado a las bebidas deportivas en industrias como la construcción, los servicios de apoyo a la industria petrolera y gasífera, los patios logísticos y las operaciones al aire libre en parques temáticos o complejos turísticos, donde la compra a granel está integrada en los presupuestos de cumplimiento de seguridad. Las marcas están respondiendo con formatos personalizados, como las opciones multipack y en polvo de Pocari Sweat para mezclar en el sitio, y marcas de hidratación funcional que ofrecen ofertas de gran volumen en bolsas en caja o cajas múltiples, comercializadas como "soluciones de hidratación para la fuerza laboral". Estos programas operan mediante contratos, evitando los márgenes minoristas y estabilizando la demanda durante los meses pico de verano. La combinación de condiciones climáticas extremas, prohibiciones laborales codificadas y marcos de seguridad en evolución está incorporando las bebidas deportivas en las estrategias de gestión de riesgos de los empleadores del Golfo, lo que convierte la gestión del estrés por calor en un impulsor duradero de la demanda no deportiva en la región.
Cultura y eventos deportivos en auge
La exitosa candidatura de Arabia Saudita para albergar la Copa Mundial de la FIFA 2034, respaldada por una inversión de 10 000 millones de dólares en 15 estadios, instalaciones de entrenamiento y complejos deportivos en Riad, Yeda, NEOM y Qiddiya, está consolidando el fútbol de élite como un motor estructural a largo plazo del mercado de bebidas deportivas de la región. Esta expansión de la infraestructura se complementa con proyectos como el Bulevar Deportivo de 135 kilómetros de Riad, diseñado para atraer a 3 millones de visitantes al año y alineado con el objetivo de Visión 2030 de aumentar la participación deportiva del 13 % en 2016 al 40 % para 2030. Estos desarrollos brindan acceso durante todo el año a pistas de ciclismo, senderos para correr y gimnasios al aire libre, lo que fomenta la actividad física regular. A medida que estas instalaciones entran en funcionamiento, generan miles de sesiones de entrenamiento, programas de academia y eventos comunitarios semanalmente, lo que genera una demanda constante de hidratación orientada al rendimiento. De igual manera, iniciativas como el Dubai Fitness Challenge de los Emiratos Árabes Unidos, que anima a los residentes a realizar 30 minutos de actividad física durante 30 días consecutivos, funcionan como un reajuste anual de comportamiento, ofreciendo a las marcas de bebidas deportivas oportunidades predecibles para degustar productos en gimnasios, carreras comunitarias y eventos corporativos de bienestar. Las marcas que consiguen derechos de patrocinio oficial para selecciones nacionales, estadios o retos a nivel de ciudad obtienen ventajas como derechos de servicio, visibilidad del logotipo y exclusividad de venta in situ, lo que fomenta altas tasas de conversión de prueba a repetición. Por ejemplo, Lucozade Sport aprovecha los patrocinios para ofrecer neveras portátiles en el campo, obsequios de botellas para los finalistas y envases con la marca del equipo, lo que refuerza su asociación con el rendimiento. Estos patrocinios, que a menudo abarcan varias temporadas, sustentan el crecimiento de la cuota de mercado más allá de los eventos individuales. La interacción entre los megaeventos, la infraestructura alineada con la Visión 2030 y las iniciativas recurrentes de fitness está expandiendo constantemente la escala y la resiliencia de la demanda relacionada con el deporte, posicionando la cultura y los eventos deportivos como un motor clave del crecimiento en el mercado de las bebidas deportivas.
Reformulación de etiqueta limpia y “mejor para usted”
La demanda de los consumidores de reformulaciones de etiqueta limpia y "más saludables" está transformando el mercado de las bebidas deportivas en Oriente Medio. Con la creciente concienciación sobre la obesidad, la diabetes y el bienestar, existe una creciente preferencia por productos bajos en azúcar y sin aditivos artificiales. En respuesta, las empresas de bebidas están introduciendo líneas de productos sin azúcar y sustituyendo edulcorantes, saborizantes y colorantes artificiales por ingredientes naturales que se pueden comunicar claramente en el envase. Marcas como Bodyarmor destacan "sin saborizantes, colorantes ni edulcorantes artificiales" como mensaje principal, mientras que las marcas emergentes centradas en los Emiratos Árabes Unidos incorporan vitaminas y productos botánicos funcionales sin azúcar añadido para posicionarse como saludables y premium. Se están aprovechando edulcorantes naturales como la stevia y el fruto del monje para aportar dulzor sin elevar los niveles glucémicos ni infringir las normativas fiscales sobre el azúcar, vigentes actualmente en gran parte del Consejo de Cooperación del Golfo. Esta tendencia se ve impulsada además por el interés de los consumidores más jóvenes en el bienestar y la coincidencia con un posicionamiento centrado en la belleza, ya que el etiquetado claro y las fórmulas enriquecidas con vitaminas atraen a quienes buscan una hidratación holística que respalde un estilo de vida activo. Las políticas regulatorias también desempeñan un papel importante, con la Autoridad Saudita de Alimentos y Medicamentos (SFDA) de Arabia Saudita enfatizando la transparencia de los ingredientes saludables como parte de su agenda de salud pública Visión 2030. Además, la creciente preferencia por los envases ambientalmente responsables y reciclables entre los consumidores emiratíes está acelerando la adopción de formatos asépticos y ecológicos por parte de las marcas de bebidas deportivas. Las preferencias por las etiquetas limpias ahora influyen en la investigación y el desarrollo, así como en las estrategias de marca, alejando al mercado de los enfoques tradicionales de las bebidas gaseosas hacia soluciones de hidratación modernas con base científica que se alinean con las demandas regionales de pureza y confianza.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Competencia de otros formatos de hidratación | -0.6% | Emiratos Árabes Unidos, Arabia Saudita, Qatar; canales minoristas premium y segmentos preocupados por la salud | Mediano plazo (2-4 años) |
| Presión regulatoria sobre el azúcar y los productos con alto contenido de grasas, azúcares y azúcares (HFSS) | -0.9% | Emiratos Árabes Unidos, Arabia Saudita; armonización en todo el CCG en marcha | Corto plazo (≤ 2 años) |
| Sensibilidad al precio vs. valor percibido en casos de uso básicos | -0.4% | Arabia Saudita, Resto de Oriente Medio; segmentos de consumidores preocupados por el precio | Corto plazo (≤ 2 años) |
| Brechas en la cadena de frío para formulaciones basadas en proteínas | -0.3% | Resto de Oriente Medio, ciudades de segundo nivel en Arabia Saudita; zonas rurales y semiurbanas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Competencia de otros formatos de hidratación
La creciente popularidad del agua de coco, el agua alcalina y las bebidas lácteas bajas en grasa está transformando el mercado de la hidratación, al dirigirse a ocasiones de consumo similares a las de las bebidas deportivas, a la vez que enfatiza sus propiedades naturales y mínimamente procesadas. Estas alternativas atraen a los consumidores preocupados por la salud al promover una hidratación limpia, sin colorantes ni saborizantes artificiales, ni alto contenido de azúcar, lo que también ha impulsado las iniciativas de reformulación entre las marcas de bebidas deportivas. El agua de coco destaca los electrolitos naturales como el potasio, el magnesio y el sodio, lo que refuerza su idea de "proveniente del coco" frente a la fortificación sintética. El agua alcalina, a menudo posicionada como un producto premium, se alinea con las tendencias de bienestar, como la desintoxicación y el equilibrio del pH, a pesar de la limitada evidencia científica sobre el rendimiento en comparación con las bebidas deportivas isotónicas. Las bebidas saborizadas de leche baja en grasa o descremada atraen a padres y adultos activos que buscan proteínas e hidratación en un solo producto, desviando el consumo de las bebidas deportivas tradicionales. En los mercados del CCG, los impuestos sobre las bebidas azucaradas impulsan aún más las preferencias de los consumidores hacia opciones sin impuestos o con impuestos más bajos, como las aguas embotelladas o saborizadas, lo que aumenta el atractivo de estas alternativas. Esta dinámica presiona a las marcas de bebidas deportivas para que justifiquen su precio superior demostrando beneficios funcionales superiores, como una rehidratación más rápida, proporciones optimizadas de electrolitos o ingredientes de alto rendimiento, respaldados por mensajes claros e innovaciones como las líneas isotónicas bajas en azúcar. Mientras tanto, las plataformas de venta directa al consumidor y de comercio rápido, como Talabat, Noon Minutes y Careem, permiten a las marcas nicho llegar a los consumidores urbanos sin necesidad de canales minoristas tradicionales. Estas plataformas suelen incluir secciones de "recomendaciones" o "hidratación más saludable", colocando alternativas a base de agua junto a las bebidas deportivas, fomentando la sustitución cuando los descuentos o el mensaje de etiqueta limpia tienen más impacto que las afirmaciones de rendimiento. Para las marcas consolidadas de bebidas deportivas, esta competencia comprime los márgenes de beneficio, fragmenta la demanda y exige una diferenciación continua basada en la evidencia para mantener la cuota de mercado en momentos clave de hidratación.
Presión regulatoria sobre el azúcar y los productos con alto contenido de grasas, azúcares y azúcares (HFSS)
Las medidas regulatorias dirigidas al azúcar y los productos HFSS (alto contenido de grasa, azúcar y sal) se están intensificando en todo el Medio Oriente, y los Emiratos Árabes Unidos y Arabia Saudita están listos para implementar un sistema de impuestos especiales volumétricos escalonados en enero de 2026. Este sistema, aprobado por el Comité de Cooperación Financiera y Económica del CCG en 2025, reemplaza el actual impuesto fijo del 50% sobre las bebidas azucaradas y vincula las tasas impositivas al contenido de azúcar por 100 ml. [ 3 ]Fuente: Agencia de Prensa Saudita (SPA), "El Comité Financiero del CCG adopta una metodología basada en el azúcar para el impuesto a las bebidas azucaradas", spa.gov.sa Las bebidas con menos de 5 g de azúcar por cada 100 ml o las que solo usan edulcorantes artificiales estarán exentas, mientras que las bebidas con 5 g–7.99 g de azúcar enfrentarán una tasa impositiva media, y aquellas con 8 g o más incurrirán en el impuesto más alto. Esta política se aplica a bebidas deportivas, refrescos carbonatados, leches saborizadas y bebidas energéticas, lo que alienta a los fabricantes a reducir el contenido de azúcar o arriesgarse a pérdidas significativas de demanda impulsadas por los precios. La aplicación coordinada por la Autoridad Zakat, Fiscal y Aduanera de Arabia Saudita y la Autoridad Fiscal Federal de los EAU tiene como objetivo garantizar una implementación sin problemas en todo el CCG. Para las principales marcas como Gatorade, esto crea un fuerte incentivo para desarrollar productos con azúcar reducida o cero azúcar para calificar para tramos impositivos más bajos. Sin embargo, la reformulación implica costos sustanciales de investigación y desarrollo y de ingredientes, ajustes en la línea de producción y cumplimiento con los requisitos de etiquetado actualizados de la SFDA (Autoridad Saudita de Alimentos y Medicamentos) y la ESMA (Autoridad de los Emiratos para la Normalización y la Metrología). Si bien las corporaciones multinacionales con sólidos equipos regulatorios y canales de innovación están mejor posicionadas para adaptarse, las empresas regionales más pequeñas y las marcas locales enfrentan importantes desafíos financieros y operativos, lo que dificulta su competencia en el mercado recientemente segmentado. Las marcas que no logran reformular sus productos podrían absorber impuestos más altos, lo que reduciría sus márgenes o trasladaría los costos a los consumidores, con el riesgo de una disminución en el volumen de ventas a medida que los compradores, sensibles al precio, optan por alternativas. Este cambio regulatorio también acelera la tendencia hacia formulaciones de etiquetado más limpio, pero las cargas de cumplimiento favorecen cada vez más a las multinacionales consolidadas, lo que convierte los cambios regulatorios en una limitación a largo plazo para el mercado de bebidas deportivas en Oriente Medio.
Análisis de segmento
Por tipo de refresco: el predominio isotónico se encuentra con el impulso hipertónico
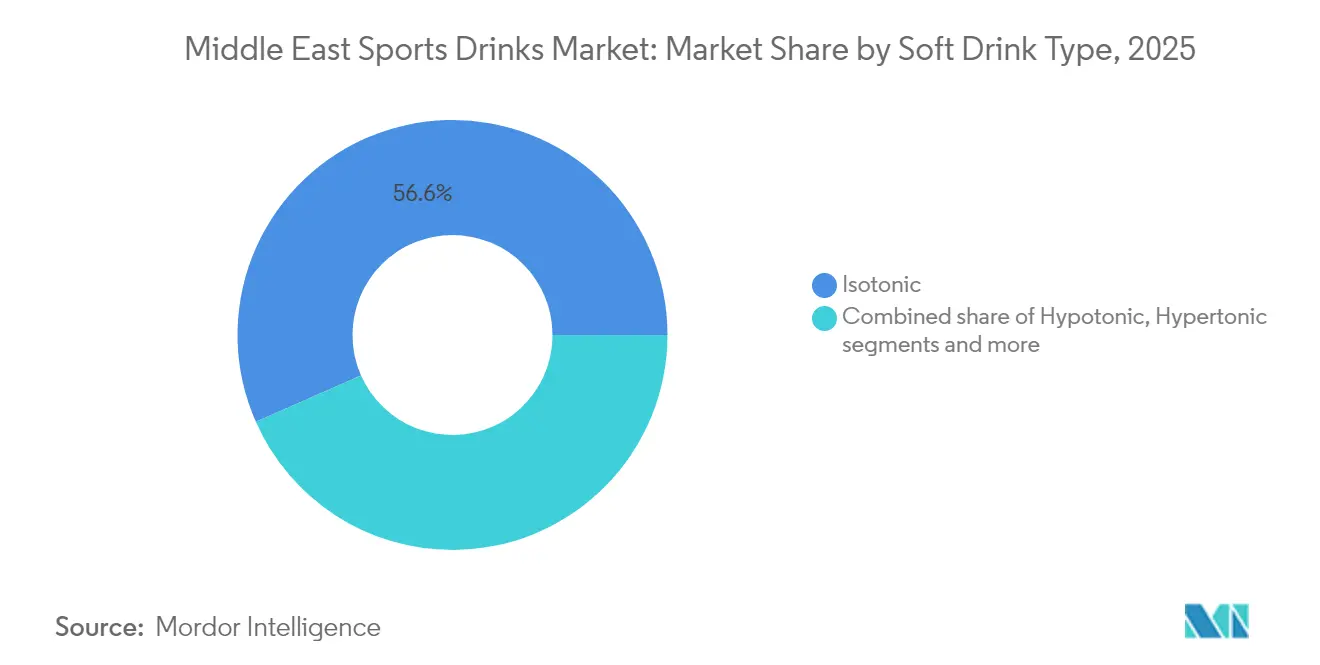
En 2025, las bebidas isotónicas captaron el 56.62 % del mercado, gracias a su perfil de osmolalidad. Este perfil se alinea con la concentración de líquidos del cuerpo humano, lo que permite una rápida absorción durante y después del esfuerzo físico. Las necesidades de hidratación de la región, impulsadas por el clima, han fortalecido la posición de marcas como Gatorade y Powerade, que desde hace tiempo han educado a los consumidores sobre la reposición de electrolitos. Se proyecta que las formulaciones hipertónicas, con mayores concentraciones de carbohidratos y electrolitos, crecerán a una tasa anual del 5.72 % hasta 2031. Este crecimiento se atribuye principalmente a los atletas de resistencia y a quienes frecuentan el gimnasio y buscan una reposición eficaz de glucógeno después del entrenamiento.
Además, las bebidas hipotónicas, diseñadas para una absorción de líquidos más rápida, son atractivas para quienes hacen ejercicio ocasionalmente y para quienes están expuestos a calor extremo, priorizando la velocidad de hidratación sobre el aporte de energía. El agua enriquecida con electrolitos, que ofrece fortificación mineral sin el contenido calórico de las bebidas deportivas tradicionales, está ganando popularidad entre los oficinistas y quienes no son deportistas y buscan una hidratación funcional. Las bebidas deportivas a base de proteínas, aunque siguen siendo un segmento emergente, se están expandiendo a medida que marcas como WOW Hydrate introducen fórmulas que combinan 20 gramos de proteína con electrolitos, dirigidas al mercado de la recuperación post-entrenamiento. Además, las tendencias de reformulación están transformando el segmento isotónico. La introducción por parte de Gatorade de una variante con un 75 % menos de azúcar que la fórmula original, junto con Gatorade Zero y Gatorade Water, destaca la estrategia de PepsiCo para mantener la cuota de mercado en medio de las inminentes regulaciones fiscales escalonadas sobre el azúcar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de envase: La innovación aséptica desafía la hegemonía del PET
En 2025, las botellas de PET representaron el 84.78 % de la cuota de mercado de envases, impulsadas por su rentabilidad, la amplia aceptación del consumidor y la compatibilidad con la infraestructura de embotellado existente. Sin embargo, se proyecta que los envases asépticos, como los cartones, las bolsas y los envases Tetra Pak, crezcan a una tasa anual del 6.21 % hasta 2031, lo que representa el crecimiento más rápido entre los formatos de envasado. Este crecimiento se atribuye a los mandatos de sostenibilidad, la creciente demanda de formulaciones proteicas estables y las iniciativas de diferenciación de marca. El envase Tetra Prisma Aseptic 1000 Edge de Tetra Pak, equipado con el LightCap 30 de base biológica y fabricado en sus instalaciones de la Ciudad Industrial de Dubái, incorpora materiales renovables procedentes de bosques gestionados responsablemente. La compañía aspira a alcanzar un 90 % de contenido renovable para 2030.
Las botellas de vidrio, las latas metálicas y los vasos desechables ocupan nichos de mercado dentro del panorama del envasado. Las botellas de vidrio se asocian con un posicionamiento premium y se utilizan comúnmente en gimnasios y hoteles de lujo, pero su peso y fragilidad limitan su escalabilidad en los mercados masivos. Las latas metálicas dominan la categoría de bebidas energéticas, pero son menos comunes en las bebidas deportivas debido a que los consumidores las asocian con la carbonatación y los estimulantes en lugar de la hidratación. Los vasos desechables se utilizan principalmente en recintos para eventos y complejos deportivos, donde predomina el consumo de porciones individuales para llevar. La creciente adopción del envasado aséptico también aborda las limitaciones de la cadena de frío en ciudades de segundo nivel y zonas rurales, donde el espacio refrigerado para la venta minorista es escaso y las altas temperaturas ambientales comprometen la estabilidad del producto. Las empresas que buscan la distribución nacional deben encontrar el equilibrio entre el atractivo premium de las botellas de PET refrigeradas y la eficiencia logística de los envases de cartón estables.
Por canal de distribución: el consumo en establecimientos gana terreno a medida que se expande la cultura del fitness
Los canales off-trade, que incluyen supermercados, hipermercados, tiendas de conveniencia, tiendas especializadas y venta minorista en línea, representaron el 76.12% de la distribución en 2025. Este predominio es particularmente evidente en los Emiratos Árabes Unidos, donde la penetración de los hipermercados se encuentra entre las más altas del mundo. La densidad minorista de la región, combinada con la comodidad de comprar multipacks para uso doméstico, subraya esta tendencia. Sin embargo, se proyecta que los puntos de venta on-trade, que abarcan gimnasios, clubes deportivos, estadios y recintos para eventos, crezcan a una tasa anual del 6.03% hasta 2031, superando la expansión de los canales off-trade. Este impulso se ve impulsado por alianzas exclusivas que posicionan a las marcas directamente frente a los consumidores durante los momentos de mayor intención de compra. Por ejemplo, el acuerdo de distribución de iPRO con Al Rabie en Arabia Saudita garantiza visibilidad en gimnasios e instalaciones deportivas, aprovechando la mayor receptividad de los consumidores a los mensajes sobre hidratación. De manera similar, las colaboraciones de WOW Hydrate con influencers de fitness y cadenas de gimnasios en los Emiratos Árabes Unidos refuerzan la visibilidad de la marca, creando oportunidades de prueba que conducen a compras constantes fuera del comercio.
Entre los canales off-trade, el comercio minorista en línea se perfila como el segmento de mayor crecimiento. Plataformas de comercio rápido como Talabat, Noon Minutes, Careem, Amazon Prime Now e InstaShop, que garantizan entregas en un plazo de 30 a 60 minutos, impulsan este auge. Estas plataformas democratizan el acceso a marcas nicho, permitiéndoles conectar con consumidores urbanos sin necesidad de espacio en los lineales tradicionales. Este cambio no solo fragmenta el panorama competitivo, sino que también fomenta la interacción directa con los consumidores. Los supermercados e hipermercados siguen siendo la columna vertebral del volumen, aprovechando la profundidad de las promociones y los formatos multipack para atraer a los hogares sensibles al precio. Mientras tanto, las tiendas de conveniencia y las gasolineras destacan por captar compras impulsivas, especialmente en formatos monodosis. Las tiendas especializadas, como las de alimentos saludables y nutrición deportiva, atienden a los entusiastas que buscan ofertas premium o de nicho, incluyendo bebidas con proteínas y fórmulas orgánicas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por funcionalidad: la recuperación post-entrenamiento cobra impulso
El consumo intraentrenamiento representó el 58.04 % de los casos de uso funcional en 2025, lo que pone de relieve el papel consolidado de las bebidas deportivas en la hidratación y la energía durante la actividad física. La relevancia de este segmento se debe a décadas de marketing que vinculan las bebidas isotónicas con el rendimiento deportivo y enfatizan su función en la reposición de líquidos y electrolitos perdidos a través del sudor. Con un crecimiento previsto del 5.84 % anual hasta 2031, se prevé que las bebidas postentrenamiento superen a otros segmentos funcionales. Este crecimiento se debe a la creciente popularidad de las fórmulas con proteínas y a un enfoque en la recuperación. Marcas como iPRO, WOW Hydrate y la línea Hype, presentada en Gulfood 2025, aprovechan la ventana crítica de 30 minutos post-entrenamiento para la síntesis de proteínas musculares combinando proteínas, electrolitos y aminoácidos. Este cambio se alinea con un reconocimiento más amplio en la nutrición deportiva: la recuperación es esencial para mejorar el rendimiento y prevenir lesiones.
Las bebidas pre-entrenamiento, si bien ocupan un nicho más pequeño, desempeñan un papel estratégico. Suelen coincidir con las bebidas energéticas y los suplementos, aportando ingredientes clave como cafeína, beta-alanina y precursores de óxido nítrico. La categoría "otros" incluye escenarios de hidratación durante todo el día, desde el consumo en el trabajo hasta contextos sin ejercicio, donde los consumidores buscan beneficios como claridad mental o refuerzo inmunitario. El crecimiento del segmento post-entrenamiento está estrechamente ligado a la creciente popularidad de las membresías de gimnasios y los programas de entrenamiento estructurado en Arabia Saudita y los Emiratos Árabes Unidos. Iniciativas como Visión 2030 y el Dubai Fitness Challenge están normalizando el ejercicio regular entre poblaciones previamente sedentarias. Las marcas que educan eficazmente a los consumidores sobre la ciencia de la recuperación, abarcando aspectos como la reposición de glucógeno, la reparación muscular y la reducción de la inflamación, pueden alcanzar precios elevados y fomentar la fidelidad más allá del gimnasio.
Análisis geográfico
Mercado de bebidas deportivas de los Emiratos Árabes Unidos
En 2025, los Emiratos Árabes Unidos (EAU) obtuvieron el 35.92 % de los ingresos regionales, impulsados por su extensa red minorista, su alto ingreso per cápita y una importante población de expatriados con preferencia por las bebidas funcionales premium. La posición estratégica de Dubái como centro logístico garantiza una distribución eficiente en todo el CCG. Además, la densa red de gimnasios, clubes deportivos y centros de bienestar de los EAU respalda un canal de consumo en establecimientos consolidado. Iniciativas como Walk 30 de los EAU y el Dubai Fitness Challenge no solo sustentan la demanda de bebidas deportivas, sino que también brindan oportunidades para la activación de marcas. Con un impuesto escalonado sobre el azúcar que se implementará en enero de 2026, marcas como Gatorade, Reward Hydration y AZRO están introduciendo proactivamente variantes sin azúcar y con azúcar reducido para evitar el nivel impositivo más alto.
Mercado de bebidas deportivas de Arabia Saudita
Se proyecta que Arabia Saudita logre el crecimiento más rápido entre los principales mercados, con una tasa de crecimiento anual del 5.96 % hasta 2031. Este crecimiento se alinea con el objetivo Visión 2030 del reino de aumentar la participación deportiva del 13 % en 2016 al 40 % para 2030. Este objetivo está respaldado por una inversión de 10 000 millones de dólares en infraestructura deportiva, que incluye 15 estadios para la Copa Mundial de la FIFA 2034, el proyecto Riyadh Sports Boulevard y el complejo deportivo y de entretenimiento Qiddiya. El lanzamiento de iPRO en febrero de 2025 a través de Al Rabie destaca el potencial de los productos premium centrados en proteínas en el mercado. El impuesto escalonado al azúcar de Arabia Saudita, inspirado en el marco de los EAU, está impulsando los esfuerzos de reformulación hacia perfiles de azúcar más bajos, creando oportunidades para las marcas capaces de navegar por las complejidades regulatorias.
Mercado de bebidas deportivas del CCG
Catar, si bien mantiene una cuota de mercado menor en 2024, se beneficia de los picos de demanda impulsados por eventos relacionados con la Copa Asiática de la AFC de 2027 y los Juegos Asiáticos de Invierno de 2029. La infraestructura heredada de la Copa Mundial de la FIFA 2022, que incluye ocho estadios climatizados, ofrece sedes durante todo el año para torneos y campos de entrenamiento, lo que garantiza oportunidades sostenidas de consumo en el sector. El segmento "Resto de Oriente Medio", que comprende Baréin, Omán y Kuwait, depende de la distribución transfronteriza desde Dubái y se beneficia de la armonización de las políticas de impuestos especiales en todo el CCG, lo que simplifica el cumplimiento normativo para las marcas regionales. Las inversiones en logística de cadena de frío en Arabia Saudí y los Emiratos Árabes Unidos están facilitando la implantación de formulaciones basadas en proteínas, aunque las ciudades de segundo nivel enfrentan desafíos debido a la limitada capacidad de refrigeración minorista.
Panorama competitivo
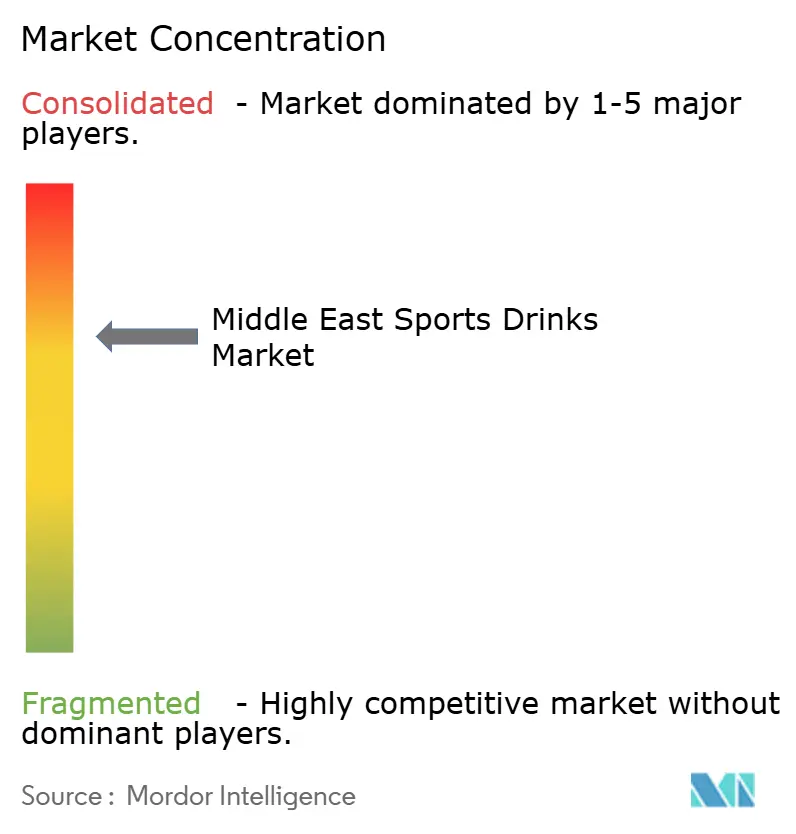
El mercado de bebidas deportivas en Oriente Medio muestra una consolidación moderada, donde multinacionales como PepsiCo, Coca-Cola, Suntory y Otsuka dominan el mercado gracias a su consolidado valor de marca, lo que fomenta la confianza del consumidor en momentos cruciales como entrenamientos o eventos. Estas empresas combinan su alcance global con sólidas relaciones con los minoristas, lo que garantiza la amplia disponibilidad de sus productos en supermercados, tiendas de conveniencia y establecimientos de hostelería de toda la región, desde centros comerciales de Dubái hasta estadios de Riad. Las alianzas exclusivas de embotellado con empresas regionales refuerzan aún más su capacidad de distribución, creando un nivel de disponibilidad que las marcas más pequeñas difícilmente pueden igualar sin una inversión significativa a largo plazo.
Estos líderes del mercado aprovechan los canales centralizados de investigación y desarrollo para introducir productos reformulados como Gatorade Zero, para consumidores preocupados por el azúcar, y Powerade Ultra, para una hidratación baja en calorías. Este enfoque mantiene la relevancia de sus líneas isotónicas tradicionales ante la creciente demanda de productos de etiqueta limpia. Su agilidad les permite adaptarse rápidamente a las tendencias regionales, incluyendo las preferencias por opciones sin azúcar y bebidas enriquecidas con proteínas. Además, sus redes de embotellado gestionan eficientemente la localización, como los ajustes de sabor o el cumplimiento de la normativa Halal, sin interrumpir las cadenas de suministro. Este posicionamiento estratégico refuerza su dominio del mercado, ya que los consumidores siguen eligiendo marcas de confianza a pesar del aumento de precios impulsado por los impuestos al azúcar.
Competidores regionales como WOW Hydrate e iPRO se dirigen a nichos desatendidos aprovechando la fabricación en los Emiratos Árabes Unidos para satisfacer las preferencias específicas del Golfo, como sabores frutales y envases PET más pequeños para quienes asisten al gimnasio. La producción local de WOW Hydrate permite iteraciones de producto más rápidas, mientras que la entrada de iPRO en Arabia Saudita, prevista para febrero de 2025, en colaboración con Al Rabie, combina el posicionamiento de proteínas premium con una distribución local fiable para penetrar en un mercado históricamente liderado por gigantes de los isotónicos. Estos actores regionales se diferencian aún más mediante la certificación Halal y campañas impulsadas por influencers, que atraen a jóvenes con conocimientos digitales que priorizan la autenticidad sobre la imagen de marca global. A medida que el mercado evoluciona de la competencia basada en el volumen a la segmentación funcional, las marcas que se alinean con las necesidades específicas de los consumidores, como la recuperación proteica o la hidratación sin azúcar, están mejor posicionadas para el éxito, creando oportunidades tanto para los actores consolidados como para los nuevos y ágiles.
Líderes de la industria de bebidas deportivas en Oriente Medio
-
PepsiCo, Inc.
-
Compañía Coca-Cola
-
Suntory Holdings Limited
-
Otsuka Holdings Co., Ltd.
-
Zoológico Oshee Polska Sp.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: PepsiCo inauguró su sede regional ampliada (RHQ) para Oriente Medio en el Distrito Financiero Rey Abdullah (KAFD) de Riad. En el evento, anunció una inversión de 30 millones de SAR (8 millones de USD) en un centro regional de investigación y desarrollo en Arabia Saudí. El centro se planeó para servir como centro de innovación de productos y envases en el CCG, con una instalación culinaria para la creación de prototipos y pruebas de productos, además de un estudio sensorial inmersivo para recopilar información de los consumidores y adaptar su cartera de productos, incluyendo bebidas deportivas, a las preferencias regionales.
- Febrero de 2025: iPRO, la marca británica de hidratación deportiva para deportistas, se expandió a Arabia Saudita mediante una alianza con el fabricante de jugos Al Rabie. Esta colaboración, que incluyó la marca compartida de Al Rabie en el empaque, permitió a iPRO llegar a 21,000 puntos de venta en Arabia Saudita. El producto se lanzó en cuatro sabores: mezcla de frutos rojos, mezcla de cítricos, mango, y naranja y piña.
- Febrero de 2024: La Liga Saudí Roshn (RSL) anunció a PepsiCo como su nuevo socio de oro para lo que resta de la temporada actual y la temporada completa 2024-2025. En virtud de esta colaboración, los productos clave de PepsiCo fueron designados como Socio Oficial de Agua (Aquafina), Socio Oficial de Refrescos (Pepsi), Socio Oficial de Bebidas Deportivas (Gatorade) y Socio Oficial de Papas Fritas (Lays). La colaboración tuvo como objetivo mejorar la experiencia de los aficionados los días de partido.
Alcance del informe sobre el mercado de bebidas deportivas en Oriente Medio
El informe del mercado de bebidas deportivas de Oriente Medio se segmenta por tipo de refresco (isotónico, hipertónico, hipotónico, agua enriquecida con electrolitos, bebidas deportivas proteicas), tipo de envase (botellas de PET, botellas de vidrio, latas metálicas, envases asépticos, vasos desechables), canal de distribución (on-trade, off-trade), funcionalidad (pre-entrenamiento, intra-entrenamiento, post-entrenamiento, otros) y ubicación geográfica (EAU, Arabia Saudí, Catar, resto de Oriente Medio). Las previsiones de mercado se expresan en valor (USD).
| Isotónico |
| Hipertónico |
| hipotónica |
| Agua mejorada con electrolitos |
| Bebidas deportivas a base de proteínas |
| Botellas de PET |
| Botellas de vidrio |
| Lata de metal |
| Envases asépticos (tetra pak, cartones, bolsas) |
| Vasos desechables |
| En el comercio | |
| Fuera de comercio | Supermercado / Hipermercado |
| Tiendas de conveniencia | |
| Tiendas Especializadas | |
| Ventas en línea | |
| Otros Canales de Distribución |
| Pre-Entrenamiento |
| Intra-Entrenamiento |
| Post-Entrenamiento |
| Otros |
| Emiratos Árabes Unidos |
| Saudi Arabia |
| Qatar |
| Resto de Medio Oriente |
| Por tipo de refresco | Isotónico | |
| Hipertónico | ||
| hipotónica | ||
| Agua mejorada con electrolitos | ||
| Bebidas deportivas a base de proteínas | ||
| Por tipo de embalaje | Botellas de PET | |
| Botellas de vidrio | ||
| Lata de metal | ||
| Envases asépticos (tetra pak, cartones, bolsas) | ||
| Vasos desechables | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercado / Hipermercado | |
| Tiendas de conveniencia | ||
| Tiendas Especializadas | ||
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| Por Funcionalidad | Pre-Entrenamiento | |
| Intra-Entrenamiento | ||
| Post-Entrenamiento | ||
| Otros | ||
| Por país | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Qatar | ||
| Resto de Medio Oriente | ||
Definición de mercado
- Refrescos carbonatados (CSD) - Los refrescos carbonatados (CSD) se refieren a bebidas no alcohólicas carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas suelen incluir refrescos de cola, lima-limón, naranja y varios refrescos con sabores de frutas. Comercializado en latas, botellas o dispensador fuente.
- Zumos - Hemos considerado jugos envasados que engloban bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ellas, procesadas y selladas en diversos formatos de envases como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té y café listos para beber (RTD) - El té y el café listos para beber (RTD) son bebidas no alcohólicas preenvasadas que se elaboran y preparan para el consumo sin dilución adicional. El té RTD generalmente incluye varias variedades de té, con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café RTD involucra formulaciones de café preelaborado, a menudo mezclado con leche, azúcar o saborizantes, y está convenientemente empaquetado para su consumo sobre la marcha.
- Bebidas Energizantes - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después de un esfuerzo físico, ejercicio o actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas gaseosas | Los refrescos carbonatados (CSD) son una combinación de agua carbonatada y aromatizantes, endulzados con azúcar o edulcorantes sin azúcar. |
| Cola estándar | Standard Cola se define como el sabor original del refresco de cola. |
| Dieta de cola | Un refresco a base de cola que contiene poca o ninguna cantidad de azúcar. |
| Carbonatos con sabor a frutas | Una bebida carbonatada preparada a partir de jugo de fruta/sabor de fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea solos o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| 100% jugo | Zumo de fruta o verdura elaborado a partir de fruta en forma de zumo, sin adición de agua para completar el volumen. No se permite añadir azúcares, edulcorantes, conservantes, aromatizantes ni colorantes al zumo de fruta. |
| Bebidas de jugo (hasta 24% de jugo) | Bebidas de jugos de frutas/verduras con hasta un 24% de extracto de frutas/vegetales. |
| Néctares (25-99% Jugo) | Zumos que pueden tener entre un 25 y un 99% de fruta, con los límites mínimos legales definidos en función del tipo de fruta. |
| Jugo concentrado | Los concentrados de jugo son aquellas formas de jugos en los que se elimina la mayor parte de este líquido, lo que da como resultado un producto espeso y almibarado conocido como concentrado de jugo. |
| Café IDT | Bebidas de café envasadas que se venden en forma preparada y listas para el consumo en el momento de la compra. |
| Café helado | Un café helado es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo. |
| Café de cerveza fría | La preparación en frío, también llamada extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té RTD | El té listo para beber (RTD) es un producto de té envasado listo para el consumo inmediato sin preparación ni preparación. |
| Té helado | El té helado o té helado es una bebida elaborada a base de té sin leche pero con azúcar y en ocasiones aromas de frutas, que se bebe fría. |
| Té Verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Té de hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa para proporcionar estimulación física y mental. Pueden estar carbonatados o no y también pueden contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos ingredientes posibles. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las bebidas energéticas sin azúcar o bajas en calorías son bebidas energéticas sin azúcar, endulzadas artificialmente y con pocas o ninguna calorías. |
| Bebida energética tradicional | Las Bebidas Energéticas Tradicionales son refrescos funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Disparos de energía | Una bebida energética pequeña pero muy concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebidas deportivas | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónico | Las bebidas isotónicas contienen concentraciones de sal y azúcar similares a las del cuerpo humano y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio, pero con un aumento de carbohidratos. |
| Hipertónico | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Es mejor beberlos después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente después del ejercicio. |
| hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido muy bajo en carbohidratos y una menor concentración de sal y azúcar que el cuerpo humano. |
| Agua mejorada con electrolitos | El agua con electrolitos es agua con minerales cargados eléctricamente, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas a las que se les han agregado proteínas que mejorarán el rendimiento y reducirán la degradación de las proteínas musculares. |
| En el comercio | El comercio de hostelería se refiere a lugares que venden bebidas para consumo inmediato en el local, como bares, restaurantes y pubs. |
| Fuera de comercio | Fuera del comercio generalmente significa lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de conveniencia | Un negocio minorista que brinda al público un lugar conveniente para adquirir rápidamente una amplia variedad de productos y servicios consumibles, generalmente alimentos y gasolina. |
| Tienda de especialidades | Una tienda especializada es una tienda que ofrece una gran variedad de marcas, estilos o modelos dentro de una categoría relativamente estrecha de productos. |
| Ventas en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Embalaje aséptico | El envasado aséptico se refiere al llenado de un producto frío, comercialmente estéril, en condiciones estériles, en un recipiente preesterilizado y su cierre en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen tetrapacks, cartones, bolsas, etc. |
| Botella de PET | Por botella de PET se entiende una botella hecha de tereftalato de polietileno. |
| Latas de metal | Recipientes metálicos fabricados en aluminio o acero estañado o cincado, que se utilizan habitualmente para envasar alimentos, bebidas u otros productos. |
| Vasos desechables | Vaso Desechable significa un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Gen z | Una forma de referirse al grupo de personas que nacieron a finales de los 1990 y principios de los 2000. |
| Milenario | Cualquier persona nacida entre 1981 y 1996 (de 23 a 38 años en 2019) se considera Millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmune y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Café | Es un establecimiento de restauración que sirve refrescos (principalmente café) y comidas ligeras. |
| Muy activo | Significa hacer/tratar mientras estamos ocupados con algo y no desviar planes para acomodarnos. |
| La penetración de Internet | La Tasa de Penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de descuento | Una tienda de descuento o un establecimiento de descuento ofrece un formato minorista en el que los productos se venden a precios que son, en principio, inferiores a un "precio minorista total" real o supuesto. Las empresas de descuento dependen de las compras al por mayor y de la distribución eficiente para mantener bajos los costos. |
| Etiqueta Limpia | En el mercado de las bebidas, las etiquetas limpias son aquellas que se elaboran con pocos ingredientes de origen natural y no se procesan o sólo se procesan ligeramente. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como un potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento de la atención. |
| Deporte extremo | Los deportes de acción, los deportes de aventura o los deportes extremos son actividades percibidas como de alto grado de riesgo. |
| Entrenamiento por intervalos de alta intensidad | Incorpora varias rondas que alternan varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca hasta al menos el 80% de la frecuencia cardíaca máxima, seguidas de períodos cortos de movimientos de menor intensidad. |
| Caducidad | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Soda con helado | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un helado flotante. |
| Cerveza de raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, pero no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| refresco de vainilla | Un refresco carbonatado con sabor a vainilla. |
| Dairy-Free | Producto que no contiene leche ni productos lácteos de vaca, oveja o cabra. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína dependen de otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas B y electrolitos. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación no forma parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataformas de suscripción




