

Tamaño y participación en el mercado de sustitutos de leche
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
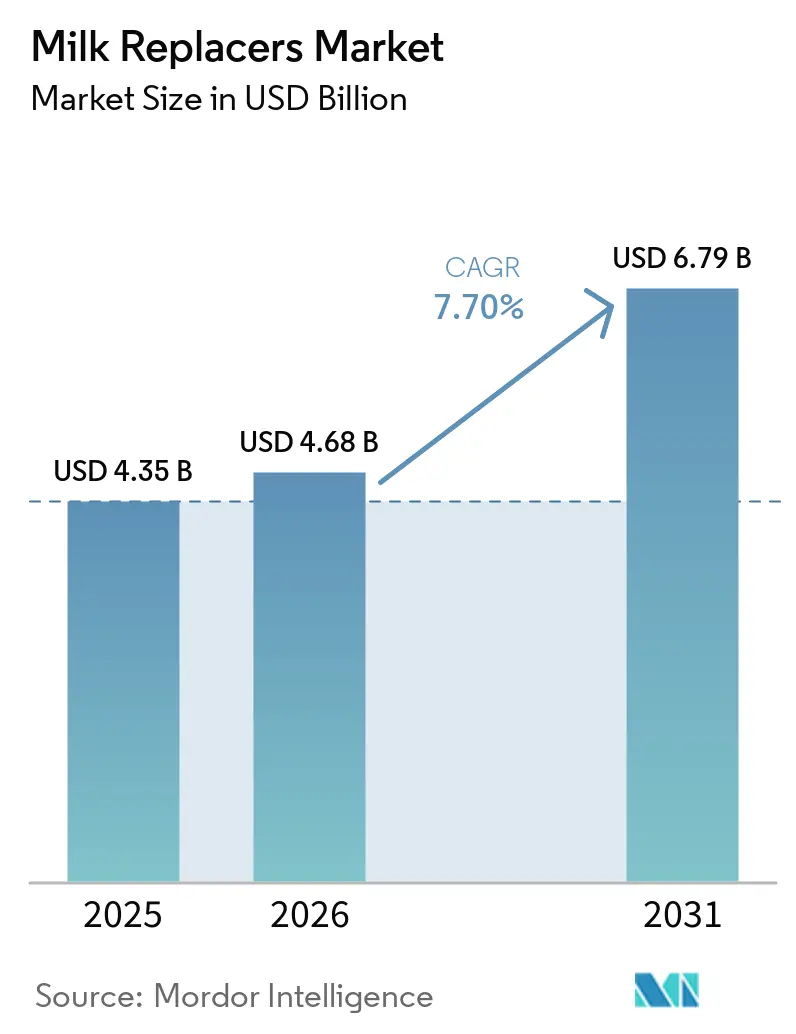
| Tamaño del mercado (2026) | USD 4.68 mil millones |
| Tamaño del mercado (2031) | USD 6.79 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.70% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sustitutos de leche por Mordor Intelligence
Se prevé que el mercado de sustitutos de la leche crezca de 4.35 millones de dólares en 2025 y 4.68 millones de dólares en 2026 a 6.79 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 7.7 % entre 2026 y 2031. Este crecimiento se debe a factores como los sistemas de alimentación automatizados que reducen la mano de obra, las medidas regulatorias que limitan el uso rutinario de antibióticos y las iniciativas de etiquetado de carbono que promueven formulaciones de bajas emisiones. Los avances tecnológicos en la filtración por membrana permiten a los procesadores recuperar fracciones de suero de alto valor, lo que favorece precios competitivos en el mercado de sustitutos de la leche. Además, las plataformas de comercio electrónico facilitan el acceso a formulaciones premium, mientras que los sensores de precisión integran los datos de alimentación con las actualizaciones de formulación, creando un ciclo de retroalimentación que mejora la productividad animal a lo largo de su vida útil.
Conclusiones clave del informe
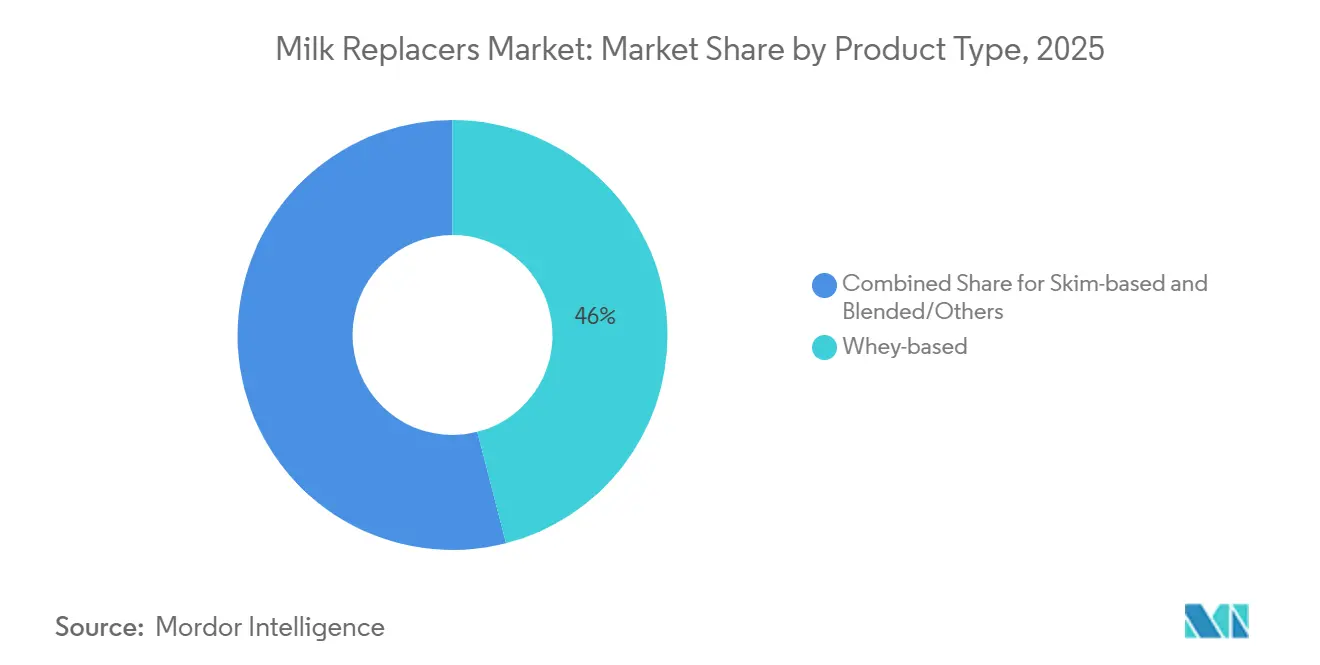
- Por tipo de producto, los sustitutos de la leche a base de suero lideraron con la mayor cuota de mercado, un 46%, en 2025. Se prevé que el mercado de sustitutos mixtos/otros crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, un 8.9%, entre 2026 y 2031.
- En cuanto al ganado, los terneros representaron la mayor cuota de mercado de sustitutos de la leche, con un 68% en 2025. Se prevé que el mercado de lechones crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 9.4%, entre 2026 y 2031.
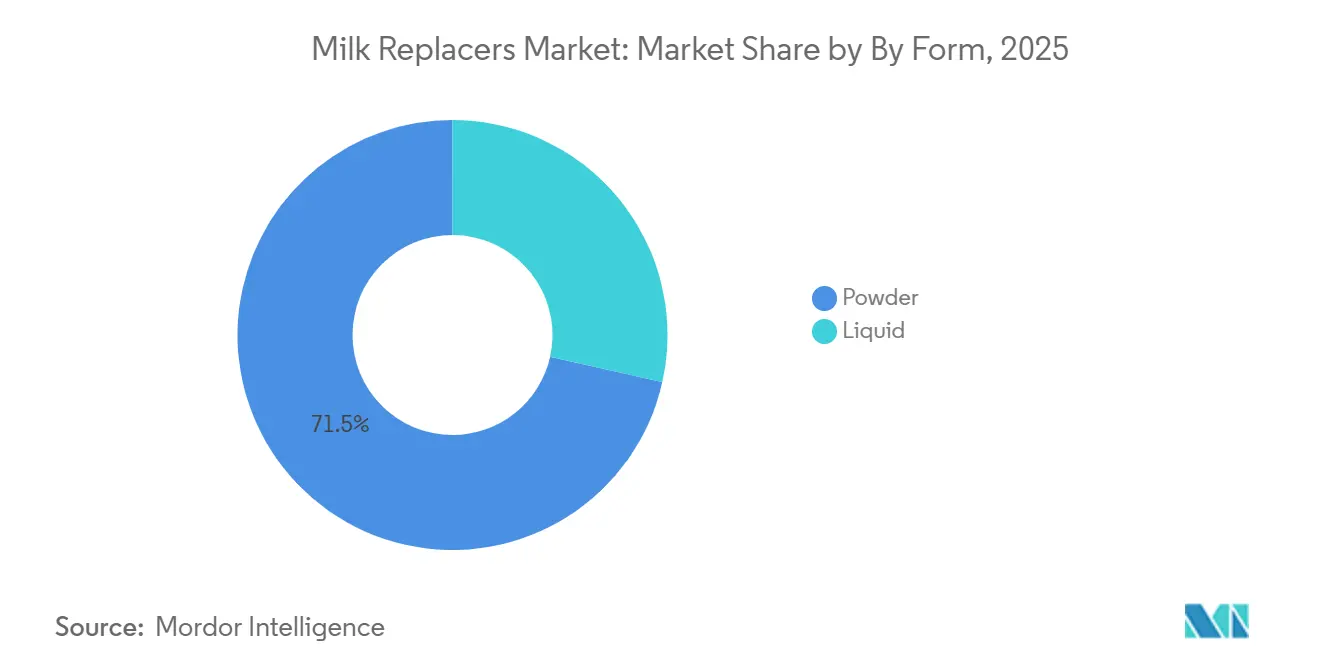
- Por formato, el polvo acaparó la mayor cuota de mercado de sustitutos de la leche, con un 71.5% en 2025. Se prevé que el mercado de líquidos crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.1%, entre 2026 y 2031.
- Geográficamente, Europa dominó el mercado de sustitutos de la leche, con la mayor cuota (34%) en 2025. Se prevé que el mercado de Asia-Pacífico crezca a la tasa anual compuesta (CAGR) más rápida, del 8.7%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de sustitutos de leche
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de soluciones nutricionales para la primera infancia. | + 1.2% | Global, más fuerte en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| El crecimiento de las tecnologías de proteína de suero mejora la eficiencia. | + 0.9% | Norteamérica y europa | Largo plazo (≥4 años) |
| Crecientes preocupaciones en materia de bioseguridad y mandatos sobre el uso de antibióticos. | + 1.0% | Global, liderada por Norteamérica, la Unión Europea y China. | Corto plazo (≤2 años) |
| Expansión del comercio electrónico en la adquisición de insumos agrícolas | + 0.8% | Ganancias globales tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Sensores de alimentación de precisión que permiten la personalización | + 0.7% | América del Norte y Europa, con repercusión en Asia-Pacífico | Largo plazo (≥4 años) |
| El etiquetado de la huella de carbono influye en las elecciones de piensos. | + 0.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de soluciones nutricionales para la primera infancia.
La nutrición temprana es ampliamente reconocida como un factor crítico para mejorar la productividad del ganado y asegurar la rentabilidad de la granja a largo plazo, lo que contribuye a la creciente adopción de sustitutos de la leche. Las estrategias de alimentación optimizadas durante la fase de pre-destete favorecen un mejor crecimiento, una inmunidad más fuerte y un mejor rendimiento a lo largo de la vida de los terneros. Según una investigación de Trouw Nutrition BV (Nutreco NV), los programas de nutrición mejorada para terneros pueden aumentar la producción de leche de la primera lactancia en aproximadamente 400 litros por vaca, lo que destaca importantes ventajas económicas a largo plazo [1] Fuente: Trouw Nutrition, “A LifeStart Calf Feeding Program Increases First Lactation Milk Yield,” trouwnutrition.com.
Crecimiento de las tecnologías de proteína de suero que mejoran la eficiencia
Los avances en las tecnologías de procesamiento del suero están mejorando la eficiencia y el perfil nutricional de los sustitutos de la leche, impulsando su adopción en los sistemas ganaderos. Procesos como la ultrafiltración y el tratamiento enzimático mejoran la digestibilidad de las proteínas y facilitan la producción de fracciones nutricionales personalizadas para animales jóvenes. Según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de los Estados Unidos, la producción total de suero seco en los Estados Unidos alcanzó los 853 millones de libras (USD 1,147 millones) en 2024, lo que destaca su considerable disponibilidad para aplicaciones de alimentación y nutrición [2] Fuente: Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de los Estados Unidos, “Resumen anual de productos lácteos”, nass.usda.gov . Esta creciente base de suministro mejora la eficiencia de costos y promueve un uso más amplio de formulaciones a base de suero en el mercado de sustitutos de la leche.
Crecientes preocupaciones en materia de bioseguridad y mandatos sobre el uso de antibióticos
La presión regulatoria sobre el uso de antibióticos en la ganadería está impulsando cambios en las estrategias de alimentación y aumentando la demanda de sustitutos de la leche funcionales. El Reglamento (UE) 2019/6 de la Comisión Europea, vigente desde el 28 de enero de 2022, prohíbe el uso de antibióticos para la prevención de enfermedades en grupos de animales y limita el uso de antimicrobianos a casos terapéuticos justificados. Este cambio normativo está impulsando a los productores a adoptar soluciones nutricionales preventivas, como sustitutos de la leche enriquecidos con probióticos, ácidos orgánicos y compuestos bioactivos, para favorecer la salud de los terneros. Además, el reglamento se alinea con el objetivo de la UE de reducir las ventas de antimicrobianos en animales de granja en un 50 % para 2030, acelerando la transición hacia prácticas de gestión sanitaria sin antibióticos. En consecuencia, los sustitutos de la leche se diseñan cada vez más para mejorar la inmunidad y la salud intestinal, cumpliendo requisitos de bioseguridad más estrictos y promoviendo sistemas de producción ganadera sostenibles.
Expansión del comercio electrónico en la adquisición de insumos agrícolas
El estudio «Desarrollo agrícola rural mediante plataformas de comercio electrónico (2024)» explica que las plataformas digitales permiten a los agricultores acceder directamente a productos y servicios agrícolas, conectándolos además con una red más amplia de proveedores. Destaca que el comercio electrónico reduce la dependencia de intermediarios y mejora la eficiencia de las compras gracias a una mayor transparencia de precios y un mejor acceso al mercado. Esta transición, indirectamente, impulsa el mercado de sustitutos de la leche al aumentar la eficiencia general de las compras y permitir a los ganaderos utilizar canales de compra modernos para productos nutricionales especializados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas derivadas de los productos lácteos | −0.8% | Global | Corto plazo (≤2 años) |
| Competencia de alternativas de origen vegetal y fermentadas | −0.5% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Control regulatorio sobre residuos antimicrobianos | −0.4% | Global, liderado por la Unión Europea y América del Norte | Corto plazo (≤2 años) |
| Desafíos de la logística de la cadena de frío para formatos líquidos | −0.3% | Asia-Pacífico, Oriente Medio y África | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las materias primas derivadas de los lácteos
Las fluctuaciones en los precios de las materias primas derivadas de los lácteos se reflejan en las tendencias oficiales del precio del suero de leche, un componente fundamental en las formulaciones de sustitutos de la leche. Según el Departamento de Agricultura de los Estados Unidos, el precio del suero de leche en polvo aumentó de 0.4198 USD por libra (925.7 USD por tonelada métrica) en enero de 2023 a 0.6544 USD por libra (1,442.6 USD por tonelada métrica) en diciembre de 2024, y siguió subiendo hasta alcanzar los 0.6955 USD por libra (1,533.3 USD por tonelada métrica) en enero de 2026. Estos importantes cambios de precio evidencian la inestabilidad causada por la dinámica de la oferta y la demanda en los mercados lácteos. Dado que el suero de leche representa una parte sustancial de los costos de los sustitutos de la leche, esta volatilidad impacta directamente en los gastos de producción, reduce los márgenes de beneficio y ejerce presión sobre los precios en el mercado de sustitutos de la leche.
Competencia de alternativas de origen vegetal y fermentadas
La creciente adopción de alternativas proteicas de origen vegetal y obtenidas mediante fermentación está intensificando la competencia en el mercado. Estas alternativas atraen la atención por su rentabilidad, sostenibilidad y la mejora de sus perfiles nutricionales. Los avances en la fermentación de precisión y el procesamiento de proteínas vegetales facilitan la creación de formulaciones que pueden sustituir parcialmente los ingredientes lácteos tradicionales. Esta tendencia está impulsando a algunos productores a considerar opciones sin lácteos, especialmente en operaciones donde el coste es un factor crítico. A medida que progresan los avances en proteínas alternativas, los fabricantes tradicionales se ven sometidos a una presión cada vez mayor para diferenciar sus productos y mantener su posición en el mercado.
Análisis de segmento
Por tipo de producto: El suero de leche domina, las mezclas ganan terreno.
Se prevé que los sustitutos de la leche a base de suero representen la mayor cuota de mercado, un 46 %, en 2025. El suero sigue siendo un ingrediente preferido debido a su alta digestibilidad y a las cadenas de suministro bien establecidas en las principales regiones productoras de lácteos, como los Países Bajos y Nueva Zelanda. Su perfil nutricional constante favorece el crecimiento y la inmunidad de los animales en sus primeras etapas de vida, lo que lo convierte en un componente clave en los programas de nutrición de terneros. Además, la disponibilidad de suero como subproducto de la producción de queso mejora su competitividad en costes, reforzando su dominio en las grandes explotaciones lecheras.
Se prevé que el mercado de sustitutos de leche mixtos/otros crezca a una sólida tasa de crecimiento anual compuesta (TCAC) del 8.9 % entre 2026 y 2031, impulsado principalmente por la necesidad de afrontar las fluctuaciones de los precios de las materias primas y mejorar la flexibilidad de las formulaciones. Los fabricantes utilizan cada vez más proteínas de origen vegetal e ingredientes derivados de la fermentación para reducir su dependencia de los productos lácteos. Estas formulaciones mixtas facilitan la optimización de costes sin comprometer la eficacia nutricional. Los avances en las proteínas tratadas con enzimas mejoran la disponibilidad de aminoácidos, lo que fomenta una mayor adopción. A medida que la sostenibilidad y la rentabilidad se vuelven más importantes, los sustitutos de leche mixtos se posicionan como una opción práctica para estrategias diversificadas de alimentación animal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por ganado: los terneros lideran, los lechones aceleran.
En 2025, los terneros representaron la mayor parte del mercado de sustitutos de leche, con un 68 %. Este dominio se atribuye a la economía de las explotaciones lecheras, donde el uso de sustitutos permite destinar la leche entera a la venta comercial, mejorando así la rentabilidad y garantizando una nutrición adecuada para los terneros. Las formulaciones específicas para terneros se utilizan ampliamente debido a sus beneficios para potenciar el crecimiento temprano, la inmunidad y la productividad a largo plazo. Las grandes explotaciones lecheras recurren cada vez más a los sustitutos de leche para estandarizar las prácticas de alimentación y optimizar la gestión del rebaño.
Se prevé que el mercado de lechones crezca a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.4%, entre 2026 y 2031. Este crecimiento se debe a la recuperación de la producción porcina mundial y a un mayor enfoque en las prácticas de destete precoz. Los sustitutos de la leche desempeñan un papel fundamental en la reducción del estrés durante las fases de transición y en la mejora de las tasas de supervivencia de los lechones. La expansión de la cría comercial de cerdos, especialmente en la región de Asia-Pacífico, está impulsando la demanda de formulaciones especializadas. Los productores están adoptando cada vez más sustitutos de la leche para mejorar la eficiencia alimenticia y mantener la salud del rebaño en condiciones de cría intensiva, lo que refuerza el papel de los sustitutos de la leche en los mercados de ganadería no láctea.
Por formato: Predomina el polvo, gana terreno el líquido.
Los sustitutos de leche en polvo representaron la mayor cuota de mercado, con un 71.5% en 2025. Este dominio se atribuye a su mayor vida útil, facilidad de almacenamiento y menores costos de transporte en comparación con las alternativas líquidas. Estas características hacen que las formulaciones en polvo sean especialmente adecuadas para regiones con infraestructura de cadena de frío limitada y extensas redes de distribución. Los agricultores prefieren los productos en polvo debido a su flexibilidad en la mezcla y el control de la dosificación. Además, el almacenamiento y transporte eficientes de los sustitutos de leche en polvo contribuyen a su amplia adopción tanto en mercados agrícolas desarrollados como emergentes.
Se prevé que el mercado de sustitutos líquidos de la leche crezca a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.1 %, entre 2026 y 2031. Este crecimiento se debe a la creciente adopción de sistemas de alimentación automatizados y prácticas de ganadería de precisión. Las formulaciones líquidas ofrecen un menor tiempo de preparación y un suministro constante de nutrientes, lo que mejora la eficiencia de la alimentación. Su uso se está expandiendo en grandes explotaciones lecheras donde la optimización de la mano de obra es una prioridad. Las inversiones en infraestructura de cadena de frío y los avances en concentrados líquidos de larga duración también impulsan su adopción. A medida que la automatización en la ganadería continúa en aumento, los sustitutos líquidos de la leche se están convirtiendo en una solución preferida para una alimentación práctica y eficiente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado europeo de sustitutos de la leche
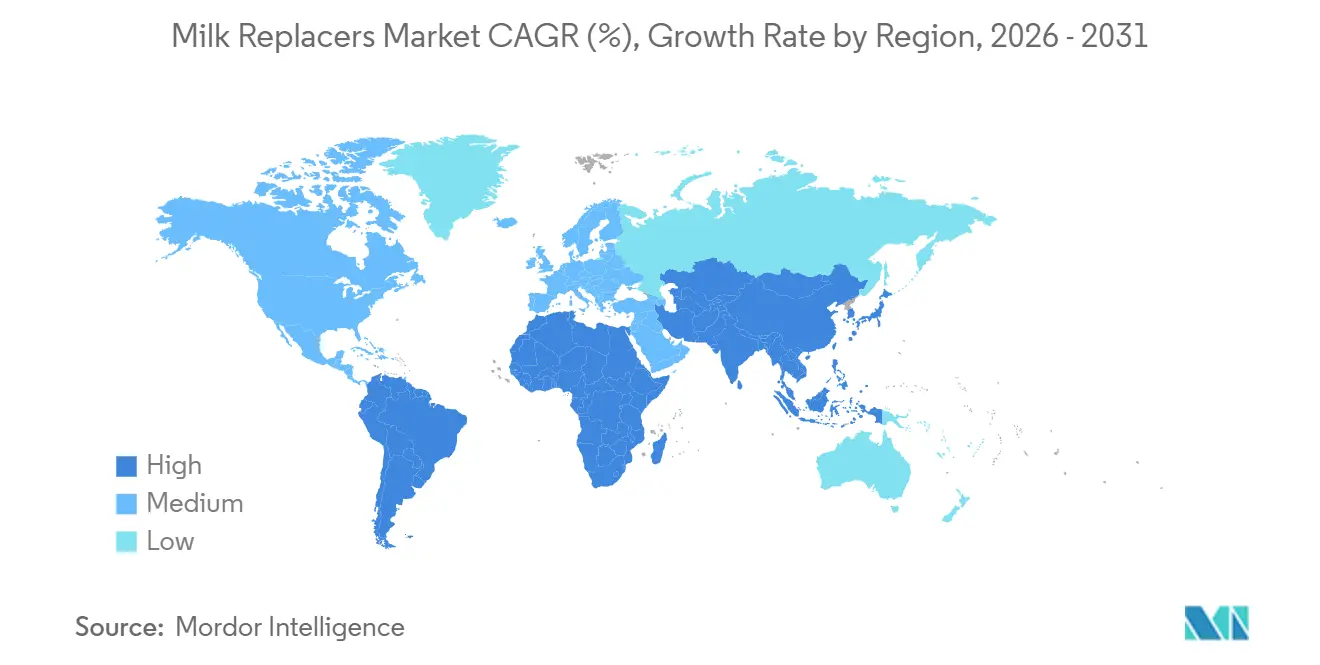
Se prevé que Europa ostente la mayor cuota de mercado, con un 34% en 2025, impulsada por las prácticas de producción lechera intensiva en países como los Países Bajos, Francia y Alemania. La región se beneficia de sólidos marcos regulatorios que promueven la producción ganadera sostenible y el uso eficiente de los piensos, lo que fomenta la adopción de soluciones nutricionales especializadas. Además, las cadenas de suministro de productos lácteos consolidadas y las prácticas avanzadas de gestión de rebaños contribuyen a una sólida demanda regional. Los productores europeos priorizan los sistemas de alimentación de alta calidad para mejorar la productividad, al tiempo que cumplen con las normas medioambientales. Estas ventajas estructurales posicionan a Europa como una región líder en nutrición animal y eficiencia en la producción lechera.
Mercado de sustitutos de la leche en la región Asia-Pacífico
Se prevé que el mercado de Asia-Pacífico registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.7%, entre 2026 y 2031, impulsada por el aumento de la población ganadera y la creciente comercialización de la producción lechera y porcina. Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), Asia representó el 46% de la producción mundial de leche en 2023, gracias al importante crecimiento de la producción en China e India. Esta participación sustancial se atribuye a la rápida expansión de los rebaños lecheros y a las mejoras en la productividad, que han incrementado la demanda de soluciones eficientes para la nutrición de los terneros, como los sustitutos de la leche, contribuyendo así al crecimiento de la región.
Mercado de sustitutos de la leche en Norteamérica y Europa
La dinámica regional pone de manifiesto las diferencias en la intensidad de la producción lechera y las prácticas de cría de terneros en los distintos mercados. Las regiones desarrolladas, como Norteamérica y Europa, presentan mayores tasas de adopción de sistemas de alimentación estructurados, mientras que las regiones emergentes están transitando gradualmente hacia soluciones nutricionales comerciales. Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), el uso de sustitutos de la leche en lugar de leche entera durante las primeras etapas de la cría de terneros puede reducir el consumo de leche líquida hasta en un 50 %, mejorando la disponibilidad de leche para la venta a nivel de explotación [3] Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, «Cría de jóvenes rumiantes con sustitutos de la leche y piensos de iniciación, Manual de Producción y Sanidad Animal de la FAO n.º 13», fao.org . Esta ventaja en eficiencia está impulsando la adopción en regiones centradas en mejorar la rentabilidad de la producción lechera y optimizar la utilización de los recursos.
Panorama competitivo
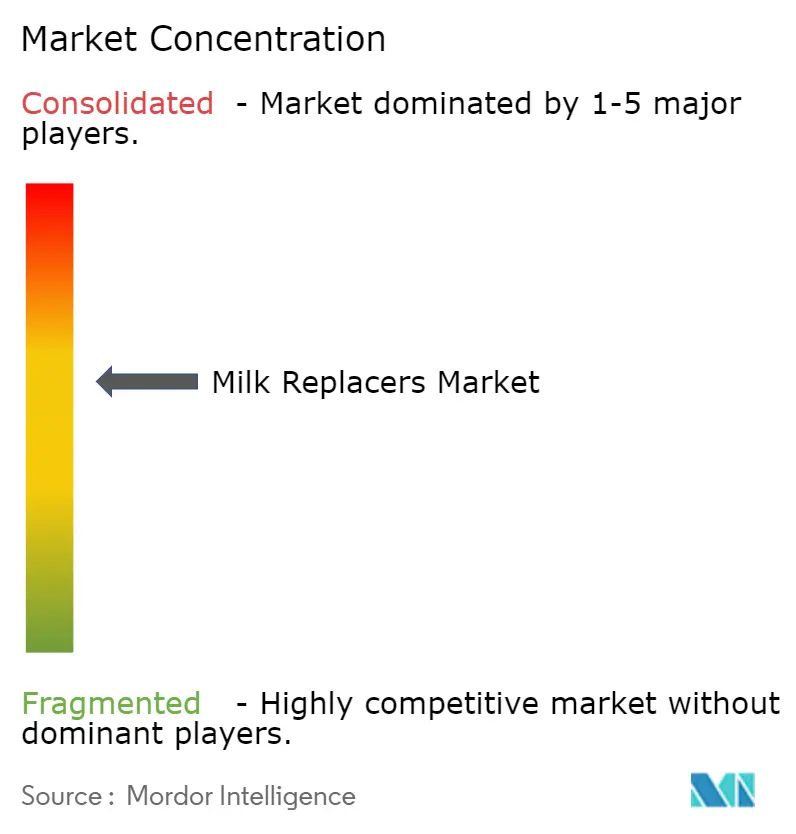
El sector está moderadamente consolidado, con actores clave como Cargill, Incorporated, Archer-Daniels-Midland Company, Land O'Lakes, Inc. (Purina Animal Nutrition LLC), FrieslandCampina Ingredients BV y Trouw Nutrition BV (Nutreco NV). Estas empresas aprovechan cadenas de suministro integradas verticalmente, extensas redes de distribución y capacidades de investigación avanzadas. Por ejemplo, en 2024, Trouw Nutrition BV (Nutreco NV) lanzó Sprayfo Ultimo, un sustituto de leche para terneros diseñado para favorecer el desarrollo en las primeras etapas de vida y mejorar la productividad del rebaño.
La competencia en el mercado está aumentando a medida que las empresas se centran en la innovación de productos, las alianzas estratégicas y la expansión geográfica para fortalecer su posición. Por ejemplo, en 2024, Volac Milk Replacers Limited lanzó un nuevo sustituto de leche para terneros a base de leche desnatada para satisfacer la demanda de los ganaderos de esta formulación específica de proteína láctea. El nuevo producto, Flourish Calf, tiene una composición de 23 % de proteína láctea y 19 % de grasa, con un 50 % de leche desnatada. Además, está enriquecido con un paquete probado de ingredientes para la salud de los terneros, junto con mayores niveles de vitaminas y minerales. Esto pone de manifiesto una tendencia más amplia en la industria hacia formulaciones avanzadas.
La dinámica competitiva también está determinada por el rendimiento del producto y los resultados nutricionales. Investigaciones del Departamento de Agricultura de los Estados Unidos indican que los terneros que logran programas de nutrición óptimos, incluida la alimentación con sustituto de leche, pueden alcanzar ganancias diarias promedio superiores a 0.82 kg por día, lo que destaca la importancia de la calidad de la formulación para mejorar el rendimiento del crecimiento e impulsar la diferenciación de productos en toda la industria [4] Fuente: Servicio de Inspección de Sanidad Animal y Vegetal del Departamento de Agricultura de los Estados Unidos, “Ganancia diaria promedio en terneras Holstein predestetadas”, usda.gov . A medida que los productores priorizan cada vez más las estrategias de alimentación basadas en el rendimiento, las empresas se están centrando en ingredientes de alta calidad y aditivos funcionales. Este énfasis en mejoras de productividad medibles está intensificando la competencia y fomentando avances en las tecnologías de formulación en toda la industria.
Líderes de la industria de sustitutos de leche
Cargill, Incorporated
Land O'Lakes, Inc. (Purina Animal Nutrition LLC)
Trouw Nutrition BV (Nutreco NV)
Compañía Archer-Daniels-Midland
FrieslandCampina Ingredients BV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Denkavit Futtermittel GmbH tiene previsto lanzar la empresa conjunta «Denkavit MILCH plus» el 1 de junio de 2026. Esta empresa supervisará la venta nacional de sustitutos de la leche y reforzará la red de distribución de la compañía. El objetivo de esta iniciativa es ampliar el alcance del mercado y mejorar la disponibilidad de sustitutos de la leche para terneros en regiones clave.
- Octubre de 2025: De Heus Animal Nutrition inauguró su primera planta de producción de piensos en la India. La planta fabricará productos para la nutrición de ganado lechero y animales jóvenes. Esta iniciativa busca localizar la producción y desarrollar formulaciones adaptadas a las necesidades de los ganaderos lecheros de la región, fortaleciendo así la presencia de la empresa en mercados de alto crecimiento.
- Noviembre de 2024: Trouw Nutrition BV (Nutreco NV) lanzó Sprayfo Ultimo, un sustituto de leche para terneros formulado para replicar la composición de ácidos grasos de la leche de vaca y favorecer el desarrollo en las primeras etapas de vida. El producto está diseñado para mejorar la salud intestinal, aumentar la resistencia y facilitar una mejoría reproductiva temprana en los terneros.
Alcance del informe del mercado mundial de sustitutos de la leche
Los sustitutos de la leche son productos alimenticios formulados para reemplazar la leche entera en la nutrición temprana de animales jóvenes, como terneros y lechones. Estos productos suelen consistir en una combinación equilibrada de proteínas (principalmente a base de suero), grasas, vitaminas y minerales para promover el crecimiento, la inmunidad y el desarrollo digestivo. El informe del mercado de sustitutos de la leche se segmenta por tipo de producto (a base de suero, a base de leche desnatada y mezclas u otros productos), por tipo de ganado (terneros, corderos, lechones y animales de compañía), por formato (polvo y líquido) y por región geográfica (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones se presentan en términos de valor (USD).
| A base de suero |
| A base de leche descremada |
| Mezclado/Otros |
| Terneros |
| Corderos |
| Lechones |
| Animales de compañía |
| Polvo |
| Liquid |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por tipo de producto | A base de suero | |
| A base de leche descremada | ||
| Mezclado/Otros | ||
| por ganado | Terneros | |
| Corderos | ||
| Lechones | ||
| Animales de compañía | ||
| Por formulario | Polvo | |
| Liquid | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado mundial de sustitutos de la leche en 2031?
Se prevé que el mercado de sustitutos de la leche alcance los 6.79 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.7% entre 2026 y 2031.
¿Qué formato se prevé que crezca más rápidamente entre 2026 y 2031?
Se prevé que los concentrados líquidos experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.1% entre 2026 y 2031.
¿Qué región geográfica se prevé que genere la mayor demanda nueva para 2031?
Se prevé que el mercado de Asia-Pacífico crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.7%, entre 2026 y 2031.
¿Qué porcentaje de las ventas de 2025 se canalizó a través de los distribuidores tradicionales?
Los distribuidores representaron la mayor cuota de mercado, con un 53.0%, en 2025.


