

Tamaño y participación del mercado de cirugía torácica mínimamente invasiva
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
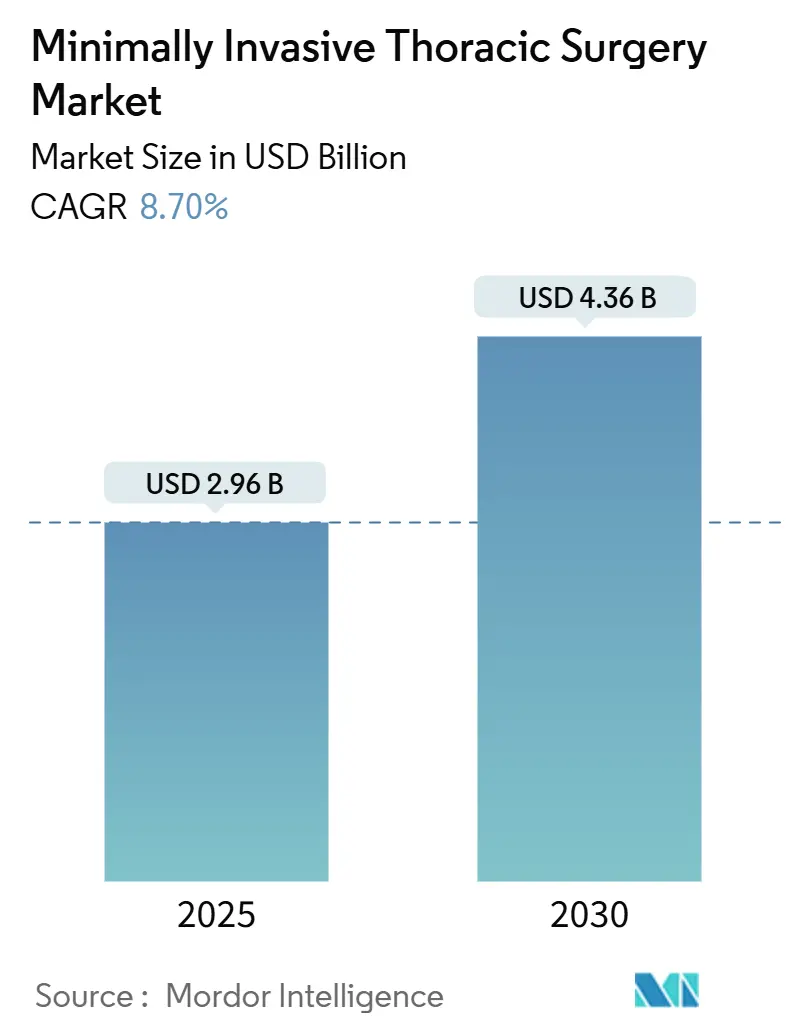
| Tamaño del mercado (2025) | USD 2.96 mil millones |
| Tamaño del mercado (2030) | USD 4.36 mil millones |
| Tasa de crecimiento (2025 - 2030) | 8.70% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cirugía torácica mínimamente invasiva por Mordor Intelligence
El mercado de la cirugía torácica mínimamente invasiva alcanzó los 2.96 millones de dólares en 2025 y se prevé que ascienda a 4.36 millones de dólares para 2030, lo que se traduce en una tasa de crecimiento anual compuesta (TCAC) del 8.70 % durante dicho período. El tamaño actual del mercado refleja el impulso de las técnicas guiadas con precisión que limitan el traumatismo tisular y preservan el control oncológico. La mayor convergencia tecnológica, en particular la combinación de imágenes mejoradas por IA con plataformas robóticas de última generación, ha redefinido los flujos de trabajo de los procedimientos, acortado los tiempos de recuperación y reforzado la rentabilidad de los servicios de atención ambulatoria. Los cirujanos prefieren cada vez más las soluciones guiadas por imagen, multipuerto y de puerto único, que combinan visualización 3D, retroalimentación háptica y análisis predictivo basado en aprendizaje automático para aumentar la precisión de la resección y reducir el tiempo operatorio promedio entre un 15 % y un 20 %. Los sistemas hospitalarios también están adoptando estrategias de recuperación posoperatoria mejorada (ERAS) para lograr reducciones significativas en la duración de la estancia hospitalaria y las tasas de reingreso, a la vez que satisfacen los cambiantes esquemas de reembolso basados en el valor. En el ámbito competitivo, los fabricantes de instrumental consolidados compiten con los especialistas en robótica, cada uno combinando hardware, software, desechables y programas de supervisión para fidelizar a los clientes y captar los flujos de ingresos recurrentes del mercado de la cirugía torácica mínimamente invasiva.
Conclusiones clave del informe
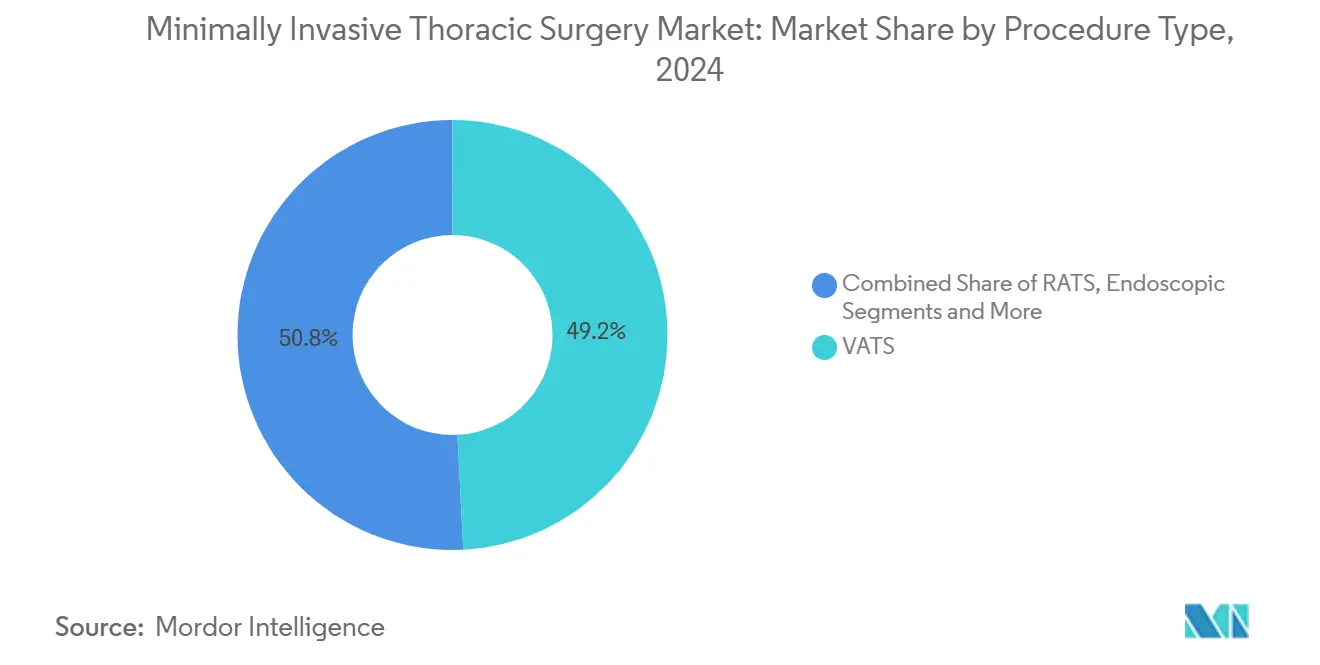
- Por tipo de procedimiento, la cirugía toracoscópica asistida por video lideró con el 49.2% de la participación de mercado de cirugía torácica mínimamente invasiva en 2024. La cirugía torácica asistida por robot se está expandiendo a una CAGR del 8.5% hasta 2030, la más rápida entre todos los tipos de procedimientos.
- Por indicación, el cáncer de pulmón representó el 52.3 % de la participación en los ingresos del tamaño del mercado de cirugía torácica mínimamente invasiva en 2024. Se proyecta que los procedimientos de cáncer de esófago avancen a una CAGR del 7.5 % hasta 2030, la más rápida entre las indicaciones.
- Por tipo de equipo, los hospitales capturaron el 61.9% del tamaño del mercado de cirugía torácica mínimamente invasiva en 2024, mientras que los centros quirúrgicos ambulatorios registran la CAGR más alta con un 10.7% hasta 2030.
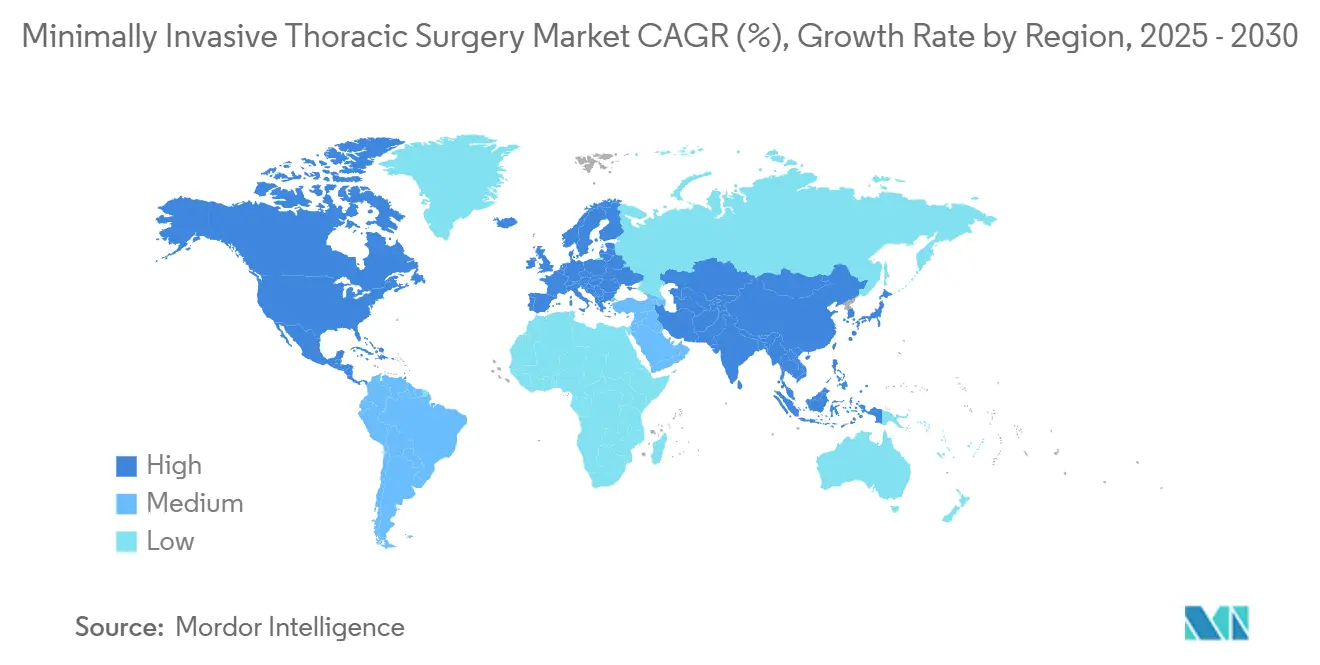
- Geográficamente, América del Norte tenía el 38.2% de la cuota de mercado de cirugía torácica mínimamente invasiva en 2024; Asia Pacífico está en camino de alcanzar una CAGR del 9.50% hasta 2030.
Tendencias y perspectivas del mercado global de cirugía torácica mínimamente invasiva
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Imágenes intraoperatorias habilitadas con IA | + 1.20% | América del Norte y la UE lideran la difusión global | Mediano plazo (2–4 años) |
| Aumento de la adopción de protocolos ERAS | + 1.50% | Global; más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento de las tasas de detección del cáncer de pulmón | + 1.80% | América del Norte, Europa y la expansión de Asia Pacífico | Mediano plazo (2–4 años) |
| Ampliación del reembolso para RATS | + 1.10% | Núcleo de Estados Unidos, estados selectos de la UE | Largo plazo (≥ 4 años) |
| Disminución del costo de las plataformas robóticas | + 0.90% | Global, pronunciado en Asia Pacífico | Largo plazo (≥ 4 años) |
| Envejecimiento de la población y carga de comorbilidad | + 1.30% | Economías desarrolladas en todo el mundo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Imágenes intraoperatorias habilitadas con IA
La integración de la IA ahora proporciona reconstrucciones anatómicas 3D a nivel milimétrico que afinan los planos de disección y protegen las estructuras vitales durante las lobectomías y esofagectomías, lo que a su vez conduce a resecciones más seguras y una rotación más rápida del quirófano. [1] Wei Huang et al., “Robotic versus Video-Assisted Thoracic Surgery for Lung Cancer,” pmc.ncbi.nlm.nih.gov Los modelos de aprendizaje automático también señalan anomalías hemodinámicas en tiempo real, lo que permite pasos correctivos preventivos que reducen la morbilidad postoperatoria. Estas ganancias se magnifican en los casos robóticos, donde el contexto visual mejorado compensa la atenuación de la retroalimentación táctil y ayuda a los cirujanos jóvenes a aplanar su curva de aprendizaje. Las instituciones que registran >100 casos torácicos guiados por IA han documentado reducciones del 15-20% en el tiempo de operación y mayores recuentos de ganglios extirpados, resultados que se vinculan directamente con una mayor supervivencia libre de enfermedad y métricas de estancia hospitalaria más cortas.
Aumento de la adopción de protocolos ERAS
Los paquetes integrales de ERAS, que abarcan la carga de carbohidratos, la analgesia con ahorro de opioides, la deambulación temprana y los enfoques mínimamente invasivos, acortaron la duración promedio de la estancia posoperatoria en un 25-30% y redujeron los reingresos a los 30 días en un 20% entre los centros torácicos de alto volumen de EE. UU. en 2024. [2] Christian Galata et al., “Factores de riesgo de complicaciones quirúrgicas después de VATS”, onlinelibrary.wiley.com Debido a que ERAS se basa en vías estandarizadas, los hospitales que amplían estos protocolos observan un mayor rendimiento del quirófano, un menor desperdicio de consumibles y mejores resultados informados por los pacientes. El programa se ha convertido en un diferenciador estratégico a medida que los pagadores se mueven hacia pagos agrupados que penalizan las complicaciones y la hospitalización prolongada. Cirujanos líderes en Europa informaron amplias implementaciones de ERAS logradas en 12 meses, financiadas principalmente por ahorros obtenidos por menos días en la UCI y menor utilización de farmacia.
Aumento de las tasas de detección del cáncer de pulmón
La detección de estadios I-II ha aumentado entre un 40 y un 50 % en las jurisdicciones que adoptan la detección mediante TC de baja dosis, lo que alimenta un flujo predecible de candidatos quirúrgicos que prefieren las resecciones mínimamente invasivas a la quimiorradiación. [3] Dominique Gossot et al., “Thoracic Surgery in France,” ncbi.nlm.nih.gov Un mayor volumen de estadios tempranos permite a las instalaciones justificar las inversiones en consolas robóticas, grapadoras endoscópicas y plataformas de imágenes guiadas por fluorescencia. Los organismos de salud pública en EE. UU., Canadá y Japón ahora reembolsan la detección anual para cohortes de riesgo de entre 50 y 80 años, una medida política que ha aumentado materialmente los volúmenes de lobectomía y segmentectomía y, por lo tanto, ha acelerado el desarrollo de la competencia de los cirujanos.
Ampliación del reembolso para RATS
Los CMS crearon nuevos pagos adicionales de DRG para casos de robótica torácica a partir del año fiscal 2025, argumentando que las menores tasas de reingreso y neumonía, que en última instancia reducen el costo total del episodio, fueron la solución. Varias aseguradoras privadas estadounidenses siguieron el ejemplo y publicaron pólizas de cobertura que vinculaban el pago total a la acreditación del cirujano y a los umbrales de volumen de casos de la institución. Algunas cajas de enfermedad alemanas y francesas lanzaron tarifas piloto para la lobectomía robótica en 2024, sujetas a la presentación de datos de registro. Estas pólizas impulsan a los hospitales hacia la adopción de tecnología al minimizar el riesgo de la recuperación de gastos de capital y recompensar los resultados superiores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Curva de aprendizaje pronunciada para los cirujanos | -0.80% | Global; más nítido en centros de bajo volumen | Corto plazo (≤ 2 años) |
| Alto gasto de capital | -1.20% | A nivel mundial, agudo en mercados sensibles a los costos | Mediano plazo (2–4 años) |
| Acceso limitado en países de bajos ingresos | -0.60% | Sitios rurales en economías emergentes | Largo plazo (≥ 4 años) |
| Retrasos regulatorios para nuevos robots | -0.40% | Específico del mercado | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Curva de aprendizaje pronunciada para los cirujanos
Los organismos de acreditación recomiendan realizar entre 50 y 75 lobectomías robóticas para alcanzar la competencia técnica, un requisito que limita su adopción en centros con baja densidad de casos. El tiempo prolongado en la consola, las mayores tasas de complicaciones iniciales y las complejidades de programación durante la fase de formación sobrecargan los recursos hospitalarios y aumentan el riesgo de agotamiento del cirujano. Los mercados emergentes sufren las consecuencias con mayor intensidad debido a la escasez de programas de supervisión estructurados y sistemas de doble consola, lo que obliga a realizar viajes de mentoría prolongados o becas transfronterizas que inflan los costos de formación.
Alto gasto de capital
Las consolas robóticas tienen un precio de lista de entre 2 y 3 millones de dólares, mientras que el mantenimiento anual puede alcanzar los 200,000 5 dólares, lo que eleva el costo total de propiedad a cinco años a más de 2,000 millones de dólares en centros con mucha actividad. Las instalaciones también deben presupuestar salas dedicadas, infraestructura de imagenología mejorada e instrumental desechable, que supone un coste adicional de entre 3,000 y XNUMX dólares por caso. Si bien la adquisición conjunta puede mitigar el impacto, los administradores de Latinoamérica y algunas partes del Sudeste Asiático aún consideran el gasto prohibitivo si no existen garantías claras de reembolso.
Análisis de segmento
Por tipo de procedimiento: RATS gana a pesar del predominio de VATS
La cirugía toracoscópica videoasistida representó el 49.2 % del mercado de cirugía torácica mínimamente invasiva en 2024, lo que subraya tres décadas de evidencia acumulada que respalda la seguridad, la idoneidad oncológica y los favorables perfiles de costos. El crecimiento del segmento se modera actualmente a medida que la penetración se acerca a la saturación en centros terciarios. Sin embargo, la expansión de la capacidad continúa en los hospitales comunitarios, gracias a la visualización 4-K, los trócares de instrumental estrecho y los sistemas de insuflación de baja presión que aumentan la eficiencia de los procedimientos. En contraste, la cirugía torácica asistida por robot registra una tasa de crecimiento anual compuesta (TCAC) del 8.5 % hasta 2030, impulsada por la demanda de instrumentos articulados, filtración de temblores y óptica 3D inmersiva que facilita las disecciones mediastínicas complejas. La evidencia de los análisis multicéntricos de puntaje de propensión muestra que la lobectomía robótica reduce las tasas de conversión a cirugía abierta en un 40 % en comparación con la VATS, una métrica de calidad que impulsa directamente la preferencia del pagador.
Las intervenciones torácicas endoscópicas —principalmente pleurectomía parietal, pinzamiento de la cadena simpática y estudios de biopsia— captan una base de usuarios menor, pero creciente, ya que las plataformas de puerto único y acusográficas reducen el número de incisiones y mejoran la estética. Los centros que implementan estas modalidades ultramínimamente invasivas reportan mayores tasas de alta el mismo día, un factor que se alinea con las estrategias de expansión de los centros de cirugía ambulatoria (ASC). En conjunto, la interacción entre la innovación en RATS y la ubicuidad de VATS mantiene el tamaño del mercado de la cirugía torácica mínimamente invasiva en constante crecimiento, a medida que los centros reequilibran la casuística para optimizar los márgenes y los resultados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por indicación: el cáncer de esófago acelera el crecimiento
Las cirugías de cáncer de pulmón representaron el 52.3 % de la cuota de mercado de la cirugía torácica mínimamente invasiva en 2024 gracias a la amplia adopción del cribado, la alta prevalencia de la enfermedad y el sólido respaldo de las directrices para la lobectomía y la segmentectomía en tumores en estadios I-II. Las herramientas de grapado robótico, mapeo de fluorescencia y resección subsegmentaria permiten ahora abordajes que preservan el parénquima y preservan la función pulmonar y la calidad de vida. Por otro lado, el cáncer de esófago representa la indicación de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 7.5 %, impulsada por la capacidad de microanastomosis robótica, que reduce drásticamente las tasas de fugas y mejora la completitud de la linfadenectomía. Los centros asiáticos de alto volumen registraron una mortalidad a los 30 días inferior al 1 % para las esofagectomías de McKeown asistidas por robot en 2024, un hito previamente inalcanzable con la cirugía abierta.
En otros países, el manejo del neumotórax mantiene una cartera de procedimientos fiable gracias a la mayor disponibilidad de imágenes y al aumento de las derivaciones a programas para dejar de fumar, lo que permite una intervención temprana mediante la bulectomía VATS y la pleurodesis, que minimizan la recurrencia. Los casos de tumores mediastínicos y fijación de fracturas costales constituyen segmentos nicho, pero estratégicamente importantes, que impulsan la innovación instrumental y la diversificación de las habilidades de los cirujanos. En conjunto, la dinámica cambiante a nivel de indicación apoya un sólido crecimiento del volumen y la diversificación dentro del mercado de la cirugía torácica mínimamente invasiva.
Por tipo de equipo: La robótica impulsa el crecimiento premium
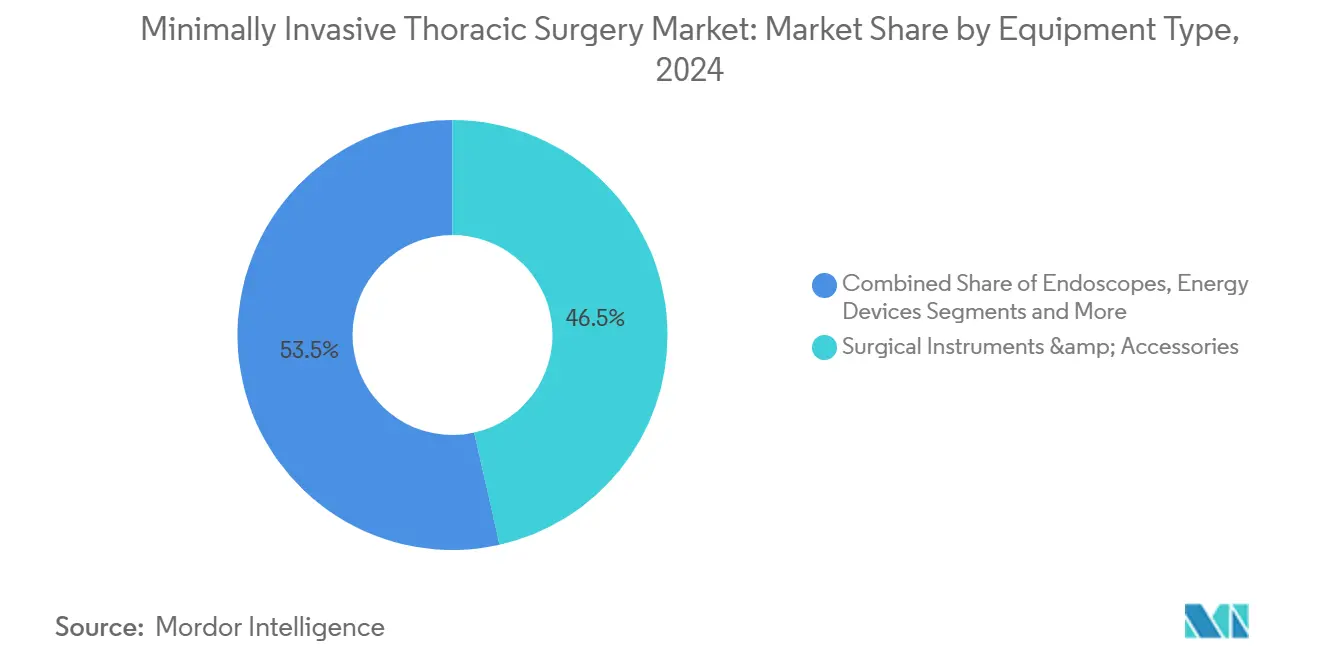
Los instrumentos y accesorios quirúrgicos representaron el 46.5 % del mercado de cirugía torácica mínimamente invasiva en 2024, lo que demuestra la continua necesidad de dispositivos de energía, grapadoras y aplicadores de clips adaptables a múltiples plataformas de acceso. Sin embargo, los sistemas robóticos registran una tasa de crecimiento anual compuesta (TCAC) del 13.2 % hasta 2030, lo que refleja la preferencia de los hospitales por ecosistemas cerrados que integran imágenes, instrumentación y análisis. Los robots multipuerto dominan hoy en día, pero las arquitecturas de puerto único están atrayendo el interés de los cirujanos para las resecciones sublobulares, donde una menor carga de incisión se correlaciona con una reducción del dolor posoperatorio.
Los módulos de imagen (endoscopios 4-K, lentes guiadas por fluorescencia y software de superposición con IA) avanzan constantemente a medida que los proveedores los integran en torres robóticas o módulos independientes, protegiendo así el precio promedio de venta ante la comoditización de los endoscopios HD tradicionales. Las categorías de grapado y energía se enfrentan a una compresión de precios debido al aumento de la paridad competitiva; sin embargo, las recargas especializadas, optimizadas para la anatomía hiliar densa o el tejido esofágico inferior grueso, mantienen márgenes superiores. La convergencia de plataformas es la consigna estratégica: los proveedores que combinan robótica con imágenes y desechables encadenan a los clientes a vías de compra de tipo suscripción que impulsan los ingresos recurrentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los centros de cirugía ambulatoria desafían el dominio hospitalario
Los hospitales mantuvieron el 61.9 % de la cuota de mercado de cirugía torácica mínimamente invasiva en 2024 gracias a su infraestructura superior en UCI, sus comités multidisciplinarios de tumores y sus requisitos de formación para residentes. No obstante, los centros de cirugía ambulatoria están alcanzando una tasa de crecimiento anual compuesta (TCAC) del 10.7 %, gracias a que los protocolos ERAS permiten el alta hospitalaria en el mismo día para determinadas lobectomías y resecciones en cuña. Los incentivos para los pagadores, bajo las normas de reembolso independientes del centro, fomentan aún más la migración de casos a los centros de cirugía ambulatoria (CAC), reduciendo las tarifas de los centros entre un 15 % y un 25 % en comparación con los entornos hospitalarios. Por lo tanto, las cadenas de CAC, propiedad del sistema de salud, están incorporando quirófanos torácicos con presión negativa y unidades de estancia prolongada, lo que acelera el punto de inflexión de la atención ambulatoria.
Los institutos torácicos especializados cubren un nicho intermedio, funcionando como centros de referencia para casos de alto riesgo o de revisión, a la vez que ofrecen becas de formación para cirujanos que difunden las mejores prácticas en redes más amplias. Su concentración de casos complejos fomenta la retroalimentación con los proveedores de equipos, lo que informa sobre mejoras iterativas en el diseño de instrumental robótico y algoritmos de imágenes de IA. En conjunto, estos cambios en el usuario final diversifican los canales de compra y amplían las vías de crecimiento del mercado de la cirugía torácica mínimamente invasiva.
Análisis geográfico
Mercado de cirugía torácica mínimamente invasiva en Norteamérica
Norteamérica controló el 38.2% del mercado de cirugía torácica mínimamente invasiva en 2024 gracias a su amplia cobertura de seguros, la alta tasa de adopción de cirujanos y una sólida infraestructura de ensayos clínicos. Los centros terciarios estadounidenses realizan pruebas de detección de cáncer de pulmón las 24 horas, los 7 días de la semana, acelerando la resección robótica de los hallazgos en etapa temprana en dos semanas, un logro de rendimiento sin igual en otros lugares. El sistema canadiense de pagador único, si bien es consciente de los costos, ha financiado consorcios robóticos multihospitalarios que amortizan las consolas en las redes provinciales, ampliando el acceso sin sobrecargar los presupuestos de capital.
Mercado de cirugía torácica mínimamente invasiva en la región Asia-Pacífico
La región Asia Pacífico se encamina a una tasa de crecimiento anual compuesta (TCAC) del 9.50 % hasta 2030, la más pronunciada del mundo, impulsada por las reformas del sistema nacional de seguros de salud en China, que abarcan lobectomías robóticas seleccionadas; los programas de subsidios en India, que compensan los aranceles de importación de equipos; y las órdenes del Ministerio de Salud de Japón, que favorecen la esofagectomía mínimamente invasiva para tumores T1-T3. Los laboratorios de simulación de alta fidelidad en Corea y Singapur forman cirujanos con formación en becas que se repatrian a países vecinos, lo que impulsa el conocimiento regional.
Mercado de cirugía torácica mínimamente invasiva en EMEA y Sudamérica
Europa avanza a un ritmo pausado a medida que se prolongan los ciclos de adquisición de hospitales públicos, pero las alianzas de investigación transfronterizas fortalecen las bases de evidencia que determinan la asignación de reembolsos. Oriente Medio y África, además de Sudamérica, se encuentran en una etapa temprana, pero aprovechan las oportunidades. Los países del Golfo adquieren flotas robóticas completas para convertirse en polos de atracción del turismo médico, mientras que los hospitales privados brasileños aprovechan los tipos de cambio favorables para importar bienes de capital.
Panorama competitivo
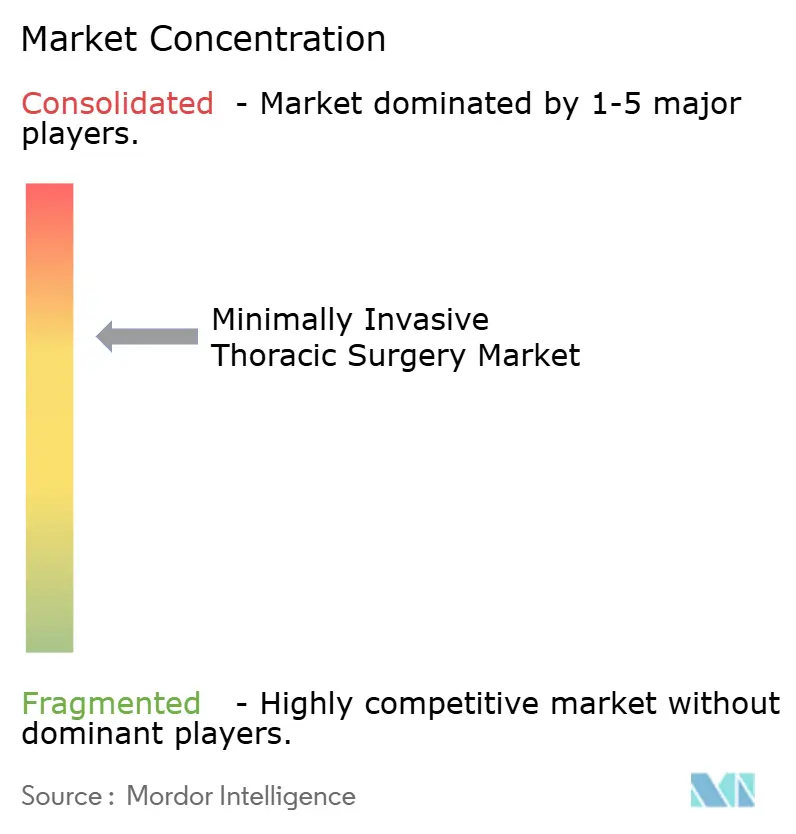
La intensidad competitiva es moderada; Intuitive Surgical lidera la categoría de robótica con una base global de 78 consolas instaladas, que supera las 9,000, mientras que las plataformas Verb Surgical de Johnson & Johnson y Hugo de Medtronic buscan cuota de mercado mediante modelos modulares de coste de propiedad. Las grandes empresas tradicionales, como Stryker, Olympus y Karl Storz, redoblan sus esfuerzos en imagenología e instrumentación para seguir siendo indispensables, independientemente de la marca de la consola. Proliferan las alianzas entre fabricantes de hardware y empresas de análisis en la nube, con la promesa de crear paneles de control para quirófanos que comparen el rendimiento de los cirujanos con conjuntos de datos globales anónimos.
Las estrategias incluyen la integración vertical: la adquisición de Fortimedix por parte de Medtronic en 2024 proporcionó propiedad intelectual de puerto único que complementa su robot multipuerto. Johnson & Johnson ofrece grapadoras y dispositivos de energía específicos para verbos a precios fijos, lo que vincula los ingresos disponibles a la penetración de las consolas. Los proveedores asiáticos emergentes se diferencian por su precio inicial y las funciones de copiloto de IA, lo que atrae a compradores sensibles al precio, pero enfrenta obstáculos en la percepción de durabilidad. En general, la amplitud de la cartera, los ecosistemas de capacitación y la profundidad del análisis de datos determinan una ventaja continua en el mercado de la cirugía torácica mínimamente invasiva.
Líderes de la industria de la cirugía torácica mínimamente invasiva
Intuitive Surgical
Johnson & Johnson
medtronic plc
Corporación Stryker.
Olympus Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Ethicon obtuvo la autorización de la FDA para la grapadora SP SureForm 45 diseñada específicamente para procedimientos torácicos robóticos.
- Marzo de 2025: la FDA otorga la autorización 510(k) para el sistema robótico multipuerto da Vinci 5 de Intuitive Surgical, que agrega óptica 3D mejorada y guía de flujo de trabajo asistida por IA.
- Diciembre de 2024: Medtronic cerró su compra de Fortimedix Surgical por USD 485 millones, acelerando el desarrollo de la plataforma de puerto único.
Alcance del informe de mercado global de cirugía torácica mínimamente invasiva
| Cirugía toracoscópica videoasistida (VATS) |
| Cirugía torácica asistida por robot (RATS) |
| Cirugía torácica endoscópica |
| Cáncer de Pulmón |
| Cáncer de Esófago |
| Neumotórax |
| Tumores mediastínicos |
| Otros (por ejemplo, hiperhidrosis) |
| Instrumentos y accesorios quirúrgicos |
| Endoscopios y sistemas de imágenes |
| Dispositivos de energía y grapado |
| Plataformas robóticas |
| Hospitales |
| Centros Torácicos Especializados |
| Centros Quirúrgicos Ambulatorios |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de procedimiento | Cirugía toracoscópica videoasistida (VATS) | |
| Cirugía torácica asistida por robot (RATS) | ||
| Cirugía torácica endoscópica | ||
| Por indicación | Cáncer de Pulmón | |
| Cáncer de Esófago | ||
| Neumotórax | ||
| Tumores mediastínicos | ||
| Otros (por ejemplo, hiperhidrosis) | ||
| Por tipo de equipo | Instrumentos y accesorios quirúrgicos | |
| Endoscopios y sistemas de imágenes | ||
| Dispositivos de energía y grapado | ||
| Plataformas robóticas | ||
| Por usuario final | Hospitales | |
| Centros Torácicos Especializados | ||
| Centros Quirúrgicos Ambulatorios | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de cirugía torácica mínimamente invasiva en 2030?
Se espera que el mercado alcance los 4.36 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (CAGR) del 8.70 %.
¿Qué tipo de procedimiento está creciendo más rápidamente en la cirugía torácica?
La cirugía torácica asistida por robot aumentará a una tasa compuesta anual del 8.5 % hasta 2030.
¿Por qué los Centros de Cirugía Ambulatoria están ganando participación?
Las vías ERAS ahora permiten el alta el mismo día para casos seleccionados, lo que permite a los ASC ofrecer procedimientos torácicos ambulatorios rentables mientras registran una CAGR del 10.7 %.
¿Qué región se prevé que crecerá más rápidamente?
Asia Pacífico lidera con una CAGR del 9.50 %, impulsada por inversiones en infraestructura de atención médica y poblaciones de riesgo más grandes.
¿Cuál sigue siendo el principal obstáculo para una adopción más amplia de la robótica?
Los elevados gastos de capital (entre 2 y 3 millones de dólares por consola, más el mantenimiento) siguen frenando la adopción en mercados sensibles a los costes.
¿Cómo mejoran las herramientas de IA los resultados de la cirugía torácica?
Las imágenes intraoperatorias impulsadas por IA brindan una guía anatómica en tiempo real, lo que reduce el tiempo operatorio hasta en un 20 % y disminuye las tasas de conversión a cirugía abierta.


