

Tamaño y participación en el mercado de minería de TIC
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.76 mil millones |
| Tamaño del mercado (2031) | USD 5.90 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.39% CAGR |
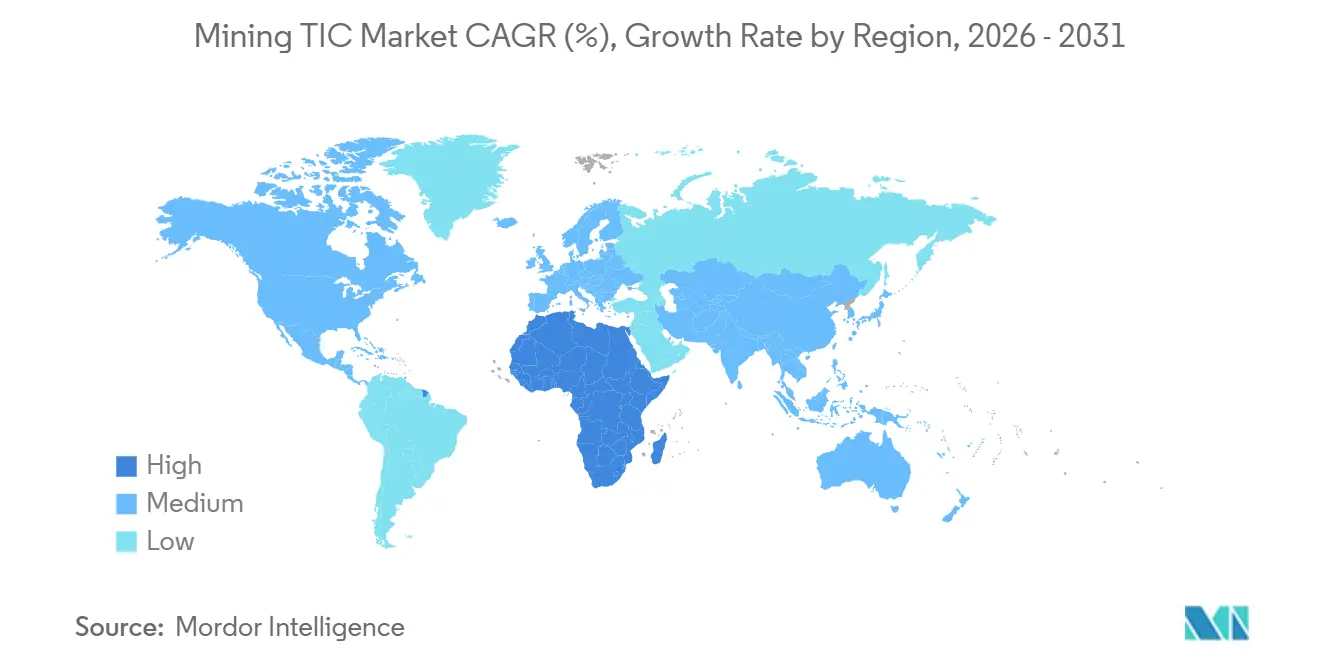
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Asia-Pacífico |
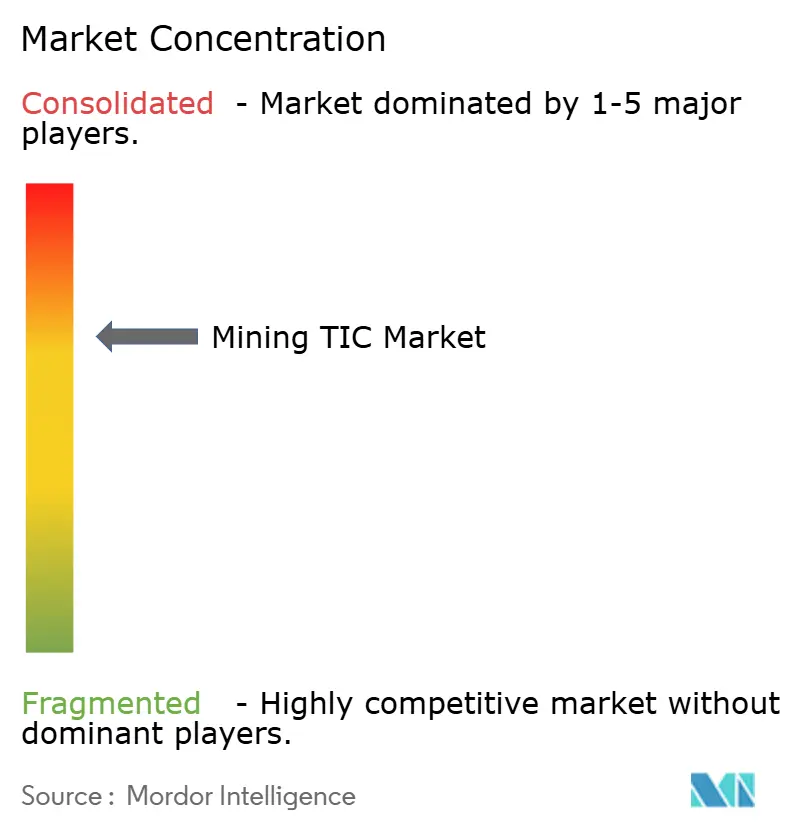
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de TIC para minería por Mordor Intelligence
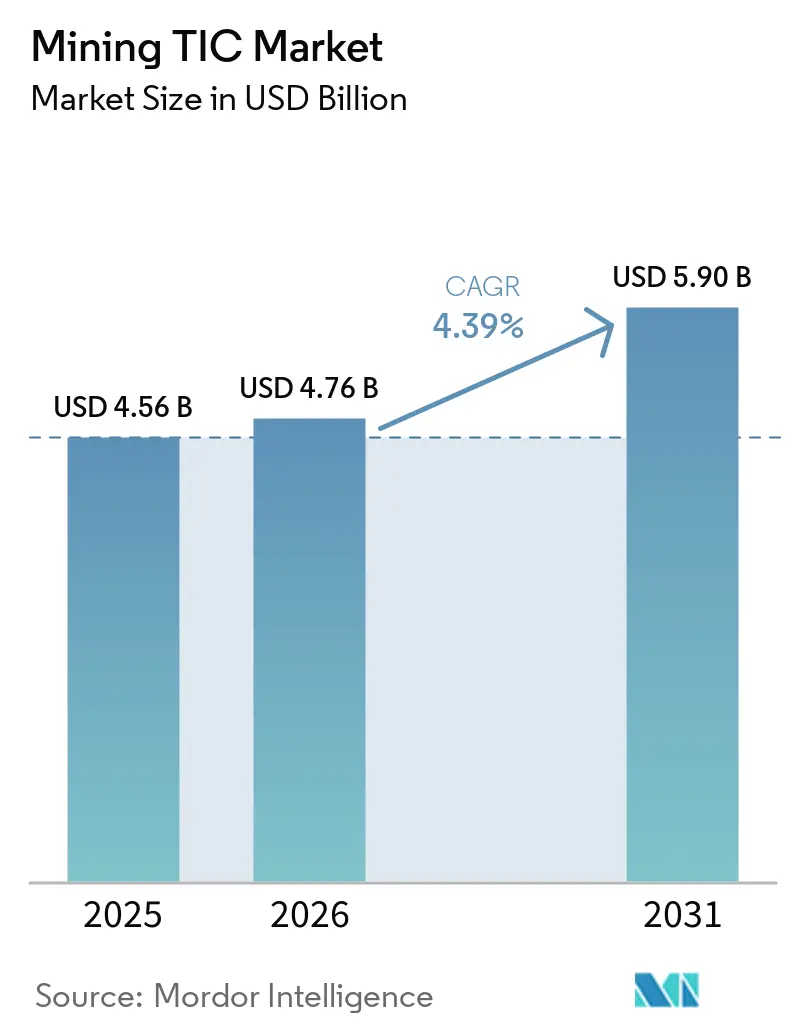
El mercado de pruebas, inspección y certificación (TIC) mineras alcanzó un valor de 4.56 millones de dólares en 2025 y se estima que crecerá de 4.76 millones de dólares en 2026 a 5.90 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.39% entre 2026 y 2031. Este crecimiento se debe a un giro hacia proyectos de minerales para baterías, con laboratorios que reasignan su capacidad del cobre y el zinc al litio, el cobalto y el níquel. Los proveedores externos están aumentando su tamaño debido a que las empresas exploradoras junior prefieren modelos de costo variable, mientras que los drones autónomos, los escáneres de núcleos basados en la nube y los registradores de aprendizaje automático reducen los tiempos de respuesta y disminuyen el riesgo de inspección. El mayor cumplimiento de las normas ambientales, sociales y de gobernanza está impulsando la demanda de certificación de cadena de custodia, y la digitalización de las inspecciones de muros de mina, presas de relaves y cintas transportadoras está ampliando el alcance técnico del mercado de pruebas, inspección y certificación (TIC) mineras. La presión competitiva se está intensificando a medida que las grandes empresas globales compiten por adquirir laboratorios regionales y proveedores especializados de robótica en los corredores emergentes de minerales para baterías.
Conclusiones clave del informe
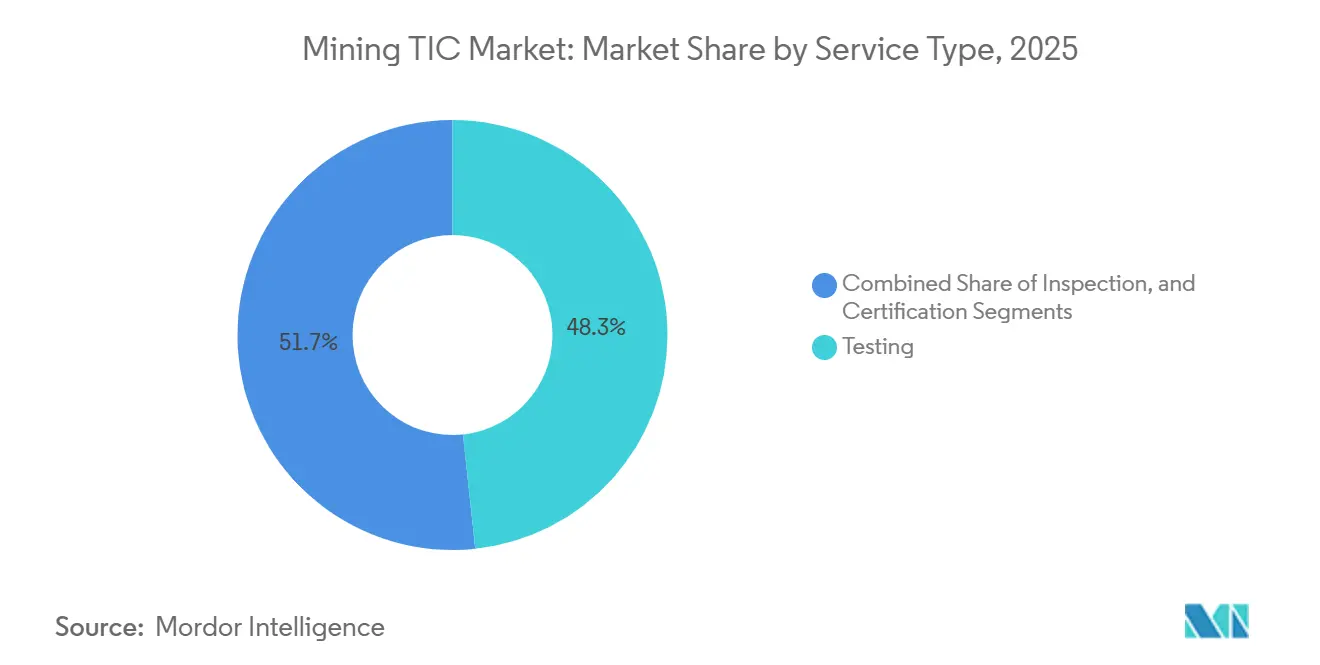
- Por tipo de servicio, las pruebas representaron el 48.31% de la cuota de mercado de las TIC mineras en 2025, mientras que la certificación es la que experimenta el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 4.48% hasta 2031.
- Por tipo de proveedor, los servicios externalizados captaron el 64.18% de la cuota de mercado de las TIC mineras en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 5.57% hasta 2031.
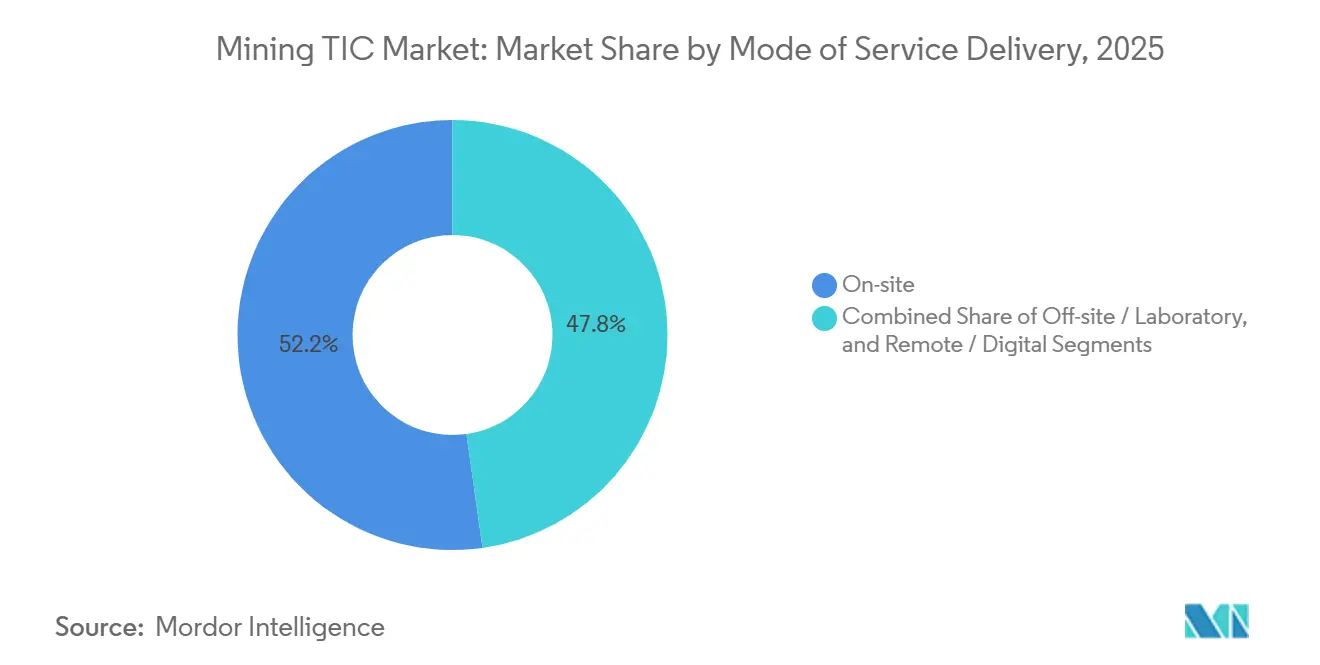
- En cuanto a la modalidad de prestación del servicio, las soluciones in situ mantuvieron el 52.22 % de la cuota de mercado de las TIC mineras en 2025, mientras que la inspección remota y digital avanza a una tasa de crecimiento anual compuesta del 5.81 % durante el mismo período.
- Geográficamente, la región de Asia-Pacífico acaparó el 38.28% de la cuota de mercado de las TIC mineras en 2025, mientras que se prevé que África lidere el crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 5.22% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de TIC en minería
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del capital destinado a la exploración de minerales para baterías. | + 1.2% | África, Sudamérica, Australia | Mediano plazo (2–4 años) |
| Requisitos de cumplimiento ESG más estrictos | + 0.9% | Global (liderada por la UE y Norteamérica) | Largo plazo (≥4 años) |
| Muestreo digital de núcleos y adopción de la automatización | + 0.7% | América del Norte, Australia, efecto de contagio global | Mediano plazo (2–4 años) |
| Rápida adopción de inspecciones remotas y autónomas | + 0.6% | Regiones remotas (Canadá, Australia, África, Sudamérica) | Corto plazo (≤2 años) |
| Aumento de la profundidad y complejidad de los yacimientos minerales | + 0.5% | Canadá, Australia, Sudáfrica | Largo plazo (≥4 años) |
| Creciente demanda de servicios externalizados de TIC en empresas junior | + 0.5% | Canadá, Australia, África | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del capital destinado a la exploración de minerales para baterías.
Los presupuestos para minerales de baterías aumentaron un 11 % en África en 2025, revirtiendo una caída de tres años en el gasto en metales básicos, ya que los fabricantes de automóviles y de baterías cerraron acuerdos de compra que redujeron el riesgo de financiación para los exploradores junior. Los inversores de capital riesgo y estratégicos dirigieron 2.800 millones de dólares a proyectos de litio en Zimbabue y cobalto en la República Democrática del Congo, lo que impulsó a los laboratorios a agregar flujos de trabajo de espectrometría de masas de plasma acoplado inductivamente y difracción de rayos X que exigen primas de precio del 20 % al 30 % sobre los ensayos de fuego convencionales. [1] SGS SA, “Descripción general de los servicios mineros”, sgs.com Surge Battery Metals adjudicó a ALS Limited un programa de pruebas de lixiviación de hidróxido de litio en abril de 2026, extendiendo los tiempos de respuesta y destacando las limitaciones crónicas de capacidad para el análisis hidrometalúrgico complejo. Century Lithium perforó 12 000 metros y presentó 4,500 muestras para análisis durante su estudio de viabilidad de febrero de 2026, lo que ilustra el cambio significativo en el volumen de análisis cuando los proyectos avanzan de la exploración a la prefactibilidad. También se observa una demanda en la cadena de valor, con Electra Battery Materials validando la pureza del sulfato de cobalto para especificaciones automotrices en julio de 2025, lo que atrae a los participantes del mercado de TIC mineras a los ámbitos de la ingeniería química.
Requisitos de cumplimiento ESG más estrictos
La Directiva de la Unión Europea sobre Informes de Sostenibilidad Corporativa y las normas del Consejo Internacional de Normas de Sostenibilidad, vigentes desde enero de 2026, exigen a las empresas mineras que divulguen las emisiones de Alcance 3, que incluyen los laboratorios subcontratados y la logística de muestras. Anglo American completó las auditorías de vigilancia de la Iniciativa para la Garantía de la Minería Responsable en tres operaciones entre enero y marzo de 2026, extendiendo los inventarios de gases de efecto invernadero de la norma ISO 14064 y los requisitos de gestión energética de la norma ISO 50001 a los proveedores de pruebas, inspección y certificación (TIC). Albemarle cumplió con el mismo estándar en su planta del Salar de Atacama en abril de 2026, lo que pone de relieve el vínculo cada vez más estrecho entre las cadenas de suministro de minerales para baterías y las credenciales ESG verificables. El programa CERA 4in1 de TÜV NORD, lanzado en enero de 2026, agrupa las auditorías ambientales, sociales, de trazabilidad y de circularidad en un único compromiso, reduciendo los costes de cumplimiento para los productores de nivel medio y creando una nueva vía de ingresos recurrentes para los participantes del mercado de TIC mineras. Bureau Veritas respondió introduciendo un servicio integrado de auditoría ESG para minas que combina los protocolos de Hacia una Minería Sostenible con la guía social ISO 26000, ampliando aún más el abanico de oportunidades de certificación.
Muestreo digital de núcleos y adopción de la automatización
El sistema CorePhoto de Epiroc, implementado en marzo de 2025, fotografía los testigos de perforación y genera registros automatizados, reduciendo el tiempo de revisión de los geólogos en un 40 % y disminuyendo la necesidad de enviar testigos físicos, un cambio que reduce los retrasos en los análisis y mejora la fidelidad de los datos. El GeoCore X10 de Orexplore proporciona mapas de distribución de minerales en cuestión de horas, lo que permite a los equipos aplazar los intervalos no prioritarios y reducir los gastos de laboratorio hasta en un 35 %. El TruScan de Boart Longyear envía datos geoquímicos en tiempo real desde la plataforma, lo que permite a los gerentes ajustar los programas sin demoras de varias semanas en el laboratorio. El conjunto de herramientas ANCORELOG de DMT estandariza el registro en campañas de múltiples sitios y reduce los errores manuales en un 60 %. Los robots Autolyzer, financiados por Vinnova de Suecia, tienen como objetivo reducir el trabajo de preparación de muestras en un 50 % para 2027, una respuesta oportuna a la escasez de geoquímicos que enfrenta la industria de TIC minera.
Rápida adopción de inspecciones remotas y autónomas
SGS adquirió MsMin en febrero de 2026, integrando estudios de paredes de pozos basados en drones y vehículos terrestres autónomos para proporcionar datos de estabilidad de taludes y volumen de pilas sin entrada humana a zonas activas, ahorrando entre un 30 % y un 50 % en costos de movilización. El vehículo DeepTraxx de SafeSight completó inspecciones de ventilación subterránea en Sudáfrica en 2025, transmitiendo datos LiDAR y de sensores de gas a salas de control de superficie y eliminando la exposición a tajos de alto riesgo. Mistras Group lanzó su marca Data Solutions en abril de 2025, fusionando pruebas ultrasónicas, monitoreo acústico y orugas robóticas para reducir el tiempo de inactividad no planificado en sitios de cobre chilenos en un 20 %. Aurelia Metals digitalizó el cumplimiento de contratistas a través de Avetta entre 2024 y 2025, reduciendo los gastos generales administrativos en un 35 % y mejorando los registros de auditoría regulatoria. Los reguladores están impulsando la tendencia; Australia aumentó las sanciones por incidentes en espacios confinados en 2024, impulsando a los operadores a adoptar la inspección robótica siempre que sea técnicamente factible.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de los ciclos de precios de las materias primas reduce los presupuestos de exploración. | -0.8% | Sudamérica (cobre), África (cobre-cobalto), Australia (mineral de hierro) | Corto plazo (≤ 2 años) |
| Escasez de geoquímicos e inspectores cualificados | -0.6% | América del Norte, Australia, Europa, con presencia emergente en África y América del Sur. | Mediano plazo (2-4 años) |
| Aumento del coste de la logística de muestras in situ en regiones remotas | -0.3% | África, norte de Canadá, zonas remotas de Australia, Sudamérica andina | Largo plazo (≥ 4 años) |
| Regímenes regulatorios globales fragmentados | -0.2% | Proyectos transfronterizos (en particular en África Occidental y Asia Central) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los ciclos de precios de las materias primas reduce los presupuestos de exploración.
Los precios del carbonato de litio cayeron un 46% entre principios de 2024 y finales de 2025, mientras que el níquel bajó un 37% y el cobalto un 41%, lo que provocó una caída del 15% al 20% en los volúmenes de análisis en los laboratorios centrados en minerales para baterías. BHP redujo el gasto de capital después de una caída del 27% en los precios del carbón metalúrgico, pasando de trabajos en yacimientos nuevos a trabajos cerca de minas que requieren menos análisis y de menor valor. [2] BHP Group, “Exploration Budget Update 2025”, bhp.com Las empresas exploradoras junior, que impulsan más del 80% de la demanda subcontratada, perdieron 1.200 millones de dólares en financiación comprometida durante el segundo semestre de 2025, lo que obligó a recortar los metros de perforación entre un 25% y un 30% y obligó a los laboratorios a extender los plazos de pago. El giro hacia programas de menor riesgo reduce la necesidad de análisis de metales raros o del grupo del platino de alta gama, que pueden ser tres veces más lucrativos que el trabajo rutinario, lo que reduce los márgenes del mercado de TIC en minería.
Escasez de geoquímicos e inspectores cualificados
El Servicio Geológico de los Estados Unidos prevé que el 27 % de los geocientíficos nacionales se jubilen para 2029, dejando un déficit de 130 000 trabajadores que afecta directamente al rendimiento de los laboratorios y a la programación de las inspecciones. La Sociedad para la Minería, la Metalurgia y la Exploración estima que el sector debe cubrir 221 000 puestos de trabajo para 2029, si bien la matrícula universitaria disminuyó un 15 % entre 2020 y 2025. La Asociación Nacional de Autoridades de Ensayos de Australia informó en 2025 que el 40 % de los laboratorios geoquímicos acreditados sufrían una grave escasez de personal, lo que obligaba a subcontratar servicios a Chile y Sudáfrica, con los consiguientes riesgos cambiarios y logísticos. La inflación salarial para los geoquímicos alcanzó entre un 8 % y un 12 % en Canadá y Australia durante 2025, y las primas por trabajar en ubicaciones remotas suman otro 30 %, lo que reduce los márgenes de los proveedores. Los plazos de entrega más largos, que ahora se extienden de 3 a 6 semanas en temporada alta, erosionan la confianza de los clientes y fomentan la inversión en robótica y automatización en todo el mercado de TIC mineras.
Análisis de segmento
Por tipo de servicio: Pruebas de anclaje, certificación de sostenibilidad
Las pruebas controlaron el 48.31 % de la cuota de mercado de TIC mineras en 2025, lo que refleja la importancia de los ensayos geoquímicos y las pruebas metalúrgicas para la estimación de recursos. La certificación, aunque de menor tamaño, se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 4.48 %, ya que las presiones ESG impulsan a las mineras hacia credenciales de cadena de custodia de terceros. La inspección se sitúa entre ambas, creciendo de forma constante a medida que la automatización reduce el coste por inspección y amplía el alcance técnico. La intensidad del volumen de pruebas sigue siendo alta; una campaña de oro de nivel medio puede generar 20,000 muestras a un coste de entre 30 y 80 USD cada una, lo que garantiza un flujo de caja predecible para los laboratorios. La demanda de certificación se aceleró después de que Anglo American, Albemarle y otras empresas incorporaran la Iniciativa para la Garantía de la Minería Responsable (IRMA) en sus ciclos de auditoría anuales, lo que indica una fuente de ingresos estructural, no episódica, para los organismos acreditados.
Los operadores de laboratorio están actualizando sus equipos a plataformas de espectrometría de masas de plasma acoplado inductivamente de alto rendimiento que admiten flujos de trabajo de litio, cobalto y tierras raras, alineando la capacidad con los crecientes presupuestos de minerales para baterías. El lanzamiento de CERA 4in1 de TÜV NORD ofrece una credencial ESG integral, atrayendo a productores medianos que desean evitar múltiples auditorías superpuestas. Las inspecciones de pozos asistidas por drones y los estudios de existencias basados en vehículos exploradores, obtenidos a través de la adquisición de MsMin por parte de SGS, están extendiendo los ciclos de inspección sin aumentar la plantilla, impulsando los márgenes de contribución. A medida que se implementa la norma ISO IWA 45:2024, se están formando retrasos en la certificación, lo que lleva a las mineras a reservar espacios para auditores con un año de anticipación, un patrón que sustenta una sólida visibilidad de los pedidos para los participantes del mercado de TIC de minería.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de abastecimiento: Los costos variables impulsan la subcontratación.
Los proveedores externos captaron el 64.18 % de la cuota de mercado de TIC mineras en 2025 y crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.57 % hasta 2031, lo que refleja la tendencia de las empresas mineras junior a evitar los costes fijos de laboratorio. Incluso las grandes empresas integradas están desinvirtiendo en laboratorios no esenciales y conservando únicamente unidades de control de calidad con plazos de entrega rápidos, mientras que subcontratan los análisis especializados a expertos externos. Más del 80 % de las empresas junior ya subcontratan el análisis de núcleos, ahorrando entre un 30 % y un 50 % en comparación con la gestión de laboratorios propios. Bureau Veritas adquirió GeoAssay en marzo de 2025 para consolidar su posición en el cinturón de litio de Chile, lo que demuestra cómo la consolidación impulsa la subcontratación. [3] Bureau Veritas SA, “GeoAssay Acquisition Completion”, bureauveritas.com
La capacidad interna sigue siendo viable en centros de alto volumen de mineral de hierro como Pilbara en Australia, donde los laboratorios in situ procesan hasta 1,000 muestras al día y entregan los resultados en cuatro horas, un plazo imposible para los servicios externos debido a los retrasos en el transporte. Sin embargo, los análisis de elementos de tierras raras o metales del grupo del platino requieren unidades de espectrometría de masas de plasma acoplado inductivamente (ICP-MS) de millones de dólares que solo las instalaciones centralizadas pueden justificar, lo que refuerza la tendencia a la subcontratación. SGS inauguró nuevos laboratorios en Namibia y Arabia Saudita en 2025 para anticiparse a los flujos de subcontratación derivados de los incipientes oleoductos de litio, cobalto y fosfato en África y Oriente Medio. Ante el endurecimiento de las condiciones de financiación, los inversores de capital riesgo están exigiendo modelos operativos de coste variable, lo que genera una mayor demanda de servicios externalizados para el mercado de TIC mineras.
Por modalidad de prestación de servicios: Predomina la atención presencial, los drones se expanden rápidamente.
Los servicios in situ representaron el 52.22 % de la cuota de mercado de TIC minera en 2025, ya que el control de calidad y las comprobaciones de integridad de los equipos requieren retroalimentación inmediata. Los servicios remotos y digitales, aunque de menor tamaño, constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.81 % hasta 2031, impulsada por drones, vehículos autónomos y plataformas de escaneo en la nube. Los laboratorios externos mantienen el segmento restante, prestando servicios a programas de exploración donde el volumen de muestras justifica la centralización del procesamiento. El mercado de TIC minera para inspección remota se está expandiendo a medida que se endurecen las normativas de seguridad y los operadores buscan reducir los costos de movilización hasta en un 50 % mediante la robótica.
La flota de drones de MsMin, ahora bajo SGS, proporciona datos de las paredes de la mina a paneles en la nube, lo que permite a los ingenieros geotécnicos ejecutar modelos de estabilidad desde oficinas en la ciudad en lugar de en el sitio. El rover DeepTraxx de SafeSight transmite datos de gas y LiDAR en tiempo real desde las labores subterráneas, evitando la exposición humana a zonas peligrosas y cumpliendo con las estrictas normas de salud ocupacional. Los escáneres de núcleos digitales como Orexplore GeoCore X10 y Epiroc CorePhoto combinan imágenes de alta resolución con inteligencia artificial, lo que permite el registro remoto y reduce los ciclos de decisión de semanas a días. Los laboratorios externos están invirtiendo en equipos de primera calidad para mantener su relevancia; la espectrometría de masas de plasma acoplado inductivamente y las unidades de ablación láser permiten realizar análisis especializados a un costo un 40 % menor que el de las instalaciones temporales en el sitio, lo que los mantiene como parte integral del crecimiento del mercado de TIC para la minería.
Análisis geográfico
Mercado de TIC mineras en la región Asia-Pacífico
Asia-Pacífico generó el 38.28% de los ingresos del mercado de TIC de minería en 2025, impulsado por las auditorías de refinación de tierras raras de China, los protocolos de control de grado de mineral de hierro de Australia y las inspecciones de exportación de carbón de la India. Eurofins y SGS operan densas redes de laboratorios en China para cumplir con los controles de pureza y trazabilidad exigidos por los fabricantes de imanes posteriores. SGS también puso en marcha una instalación en Pilbara en enero de 2025 para procesar hasta 1,000 muestras de mineral de hierro al día, lo que garantiza un tiempo de respuesta de cuatro horas para los principales productores. [4] SGS SA, “Apertura del Laboratorio de Mineral de Hierro de Pilbara”, sgs.com La adopción de fluorescencia de rayos X portátil en las campañas de oro australianas está reduciendo la dependencia de los ensayos fuera del sitio, lo que refleja un cambio hacia la toma de decisiones en tiempo real. El movimiento de la India hacia la verificación por terceros de la carga de mineral de hierro, evidente en los contratos portuarios de Cotecna de 2025, refleja la creciente preferencia de la región por la validación neutral.
Mercado de TIC mineras en África
África es la región de mayor crecimiento, con una proyección de crecimiento anual compuesto del 5.22 % hasta 2031, impulsada por los hallazgos de litio en Zimbabue y la capacidad de cobalto en la República Democrática del Congo. Los presupuestos de exploración aumentaron un 11 % en 2025, ya que los inversores estratégicos comprometieron nuevo capital a pesar de la volatilidad de los precios mundiales. SGS abrió un laboratorio en Namibia en septiembre de 2025 y está incorporando espectrometría de masas de plasma acoplado inductivamente para satisfacer la demanda de análisis de tierras raras, lo que subraya su ventaja como pionero en jurisdicciones emergentes. Las pruebas de pureza de sulfato de cobalto se están intensificando a medida que los fabricantes de automóviles imponen especificaciones más estrictas, lo que impulsa la demanda de análisis de alta calidad en Copperbelt. Los obstáculos logísticos siguen siendo importantes; los vuelos de muestras pueden costar 2,000 USD por envío, y las fluctuaciones cambiarias obligan a utilizar contratos denominados en USD para proteger los márgenes de los proveedores.
Mercado de TIC mineras en Norteamérica, Europa y Oriente Medio
América del Norte y Europa representan segmentos maduros pero aún en crecimiento del mercado de TIC para minería. Estados Unidos enfrenta una brecha de 130 000 puestos en geociencias para 2029, lo que motiva a los laboratorios a acelerar las inversiones en automatización. SGS se asoció con partes interesadas de Quebec en abril de 2026 para expandir la capacidad de prueba de litio y níquel, en línea con las ambiciones de Canadá para la cadena de suministro de baterías. La Directiva de Informes de Sostenibilidad Corporativa de Europa, vigente desde enero de 2026, está impulsando la demanda de inventarios de emisiones de Alcance 3, mientras que el lanzamiento de CERA 4in1 de TÜV NORD ofrece una ruta de certificación armonizada para los productores que buscan acceso al mercado de la Unión Europea. Oriente Medio está emergiendo como un nicho de crecimiento, y la apertura de SGS en Arabia Saudita en octubre de 2025 está diseñada para captar las inversiones mineras de la Visión 2030.
Panorama competitivo
El mercado de TIC para minería está moderadamente concentrado, con SGS, Bureau Veritas, Intertek y ALS Limited en conjunto controlando una participación significativa en los ingresos globales. La lógica estratégica se centra en asegurar laboratorios regionales cerca de los corredores de minerales para baterías, reforzar las capacidades de inspección remota y agregar profundidad a la certificación ESG. La compra de MsMin por parte de SGS en febrero de 2026 agrega servicios de drones y vehículos terrestres que reducen el costo de movilización de inspección en un 50 % y amplían los márgenes de seguridad, diferenciando su oferta. La compra de GeoAssay por parte de Bureau Veritas en marzo de 2025 consolida la capacidad de salmuera de litio chilena y complementa su nuevo método de ensayo al fuego basado en bismuto que elimina las emisiones de plomo, en respuesta a las normas ambientales más estrictas de la Unión Europea y Canadá.
ALS Limited está yendo más allá de los ensayos rutinarios hacia pruebas de flotación, lixiviación y conminución, buscando mandatos metalúrgicos de mayor margen para diagramas de flujo de refinación de hidróxido de litio, sulfato de níquel y cobalto. [5] ALS Limited, “Expansión de pruebas de flotación y lixiviación”, alsglobal.com El laboratorio Copiapó de Intertek presta servicios a proyectos transfronterizos de litio y cobre andinos, lo que subraya la importancia de la ubicación cerca de operaciones que enfrentan desafíos de altitud. CERA 4in1 de TÜV NORD ha creado una nueva competencia en auditorías de sostenibilidad, agrupando el cumplimiento de múltiples estándares en una sola visita y superando a los marcos modulares en precio y tiempo.
Empresas especializadas más pequeñas, como Cotecna y Mistras Group, están ganando terreno en la inspección comercial y el monitoreo de la integridad de los activos, respectivamente, evitando así enfrentamientos directos con las grandes corporaciones globales y asegurando sólidos flujos de ingresos recurrentes. Quienes adoptaron tempranamente la acreditación ISO IWA 45:2024 ya están obteniendo primas de entre el 10 % y el 15 % en las auditorías de trazabilidad ascendente, lo que refuerza su ventaja competitiva en el mercado de inspección comercial y de transacciones (TIC) para la minería.
Líderes de la industria minera TIC
SGS SA
Oficina Veritas SA
Grupo Intertek plc
ELA limitada
Eurofins Scientific SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: La operación de Albemarle en el Salar de Atacama superó una auditoría de la Iniciativa para la Garantía de la Minería Responsable (IRMSA), obteniendo así credenciales ESG para las cadenas de suministro europeas.
- Abril de 2026: Surge Battery Metals contrató a ALS Limited para realizar pruebas de lixiviación de hidróxido de litio en la salmuera de Nevada, lo que subraya la demanda de servicios hidrometeorológicos especializados.
- Marzo de 2026: SGS se asoció con el ecosistema minero de Quebec para ampliar la capacidad de análisis de litio y níquel, respaldando así la estrategia provincial de materiales para baterías.
- Marzo de 2026: Anglo American completó la vigilancia de la Iniciativa para la Garantía de la Minería Responsable en las minas de mineral de hierro de Sishen y Kolomela.
- Febrero de 2026: ALS Limited implementó servicios metalúrgicos ampliados para proyectos de minerales para baterías.
Alcance del informe sobre el mercado mundial de TIC en minería
El informe del mercado de TIC para minería se segmenta por tipo de servicio (pruebas, inspección y certificación), tipo de proveedor (interno y externo), modalidad de prestación del servicio (en sitio, fuera de sitio/laboratorio y remoto/digital) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio, África y Sudamérica). Las previsiones del mercado se presentan en términos de valor (USD).
| Pruebas |
| Inspección |
| Certificación |
| En casa |
| Outsourced |
| En el sitio |
| Fuera del sitio / Laboratorio |
| Remoto / Digital |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de servicio | Pruebas | |
| Inspección | ||
| Certificación | ||
| Por tipo de abastecimiento | En casa | |
| Outsourced | ||
| Por modo de prestación del servicio | En el sitio | |
| Fuera del sitio / Laboratorio | ||
| Remoto / Digital | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de TIC en minería y cuál es su previsión de crecimiento?
Se prevé que el tamaño del mercado de TIC mineras aumente de 4.56 millones de dólares en 2025 y 4.76 millones de dólares en 2026 a 5.90 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta (CAGR) del 4.39% durante el período 2026-2031.
¿Qué categoría de servicios genera mayores ingresos en el mercado de TIC para la minería?
Los servicios de análisis lideraron el mercado con una cuota del 48.31 % de las TIC mineras en 2025, gracias a la alta intensidad de muestreo de los estudios de estimación de recursos y de viabilidad.
¿Por qué la externalización de servicios está creciendo más rápido que las pruebas internas?
Las soluciones externalizadas ya representan el 64.18% de la cuota de mercado de TIC mineras y se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 5.57%, debido a que las empresas exploradoras junior e incluso algunas grandes prefieren modelos de coste variable que evitan grandes desembolsos de capital en laboratorios.
¿Qué tendencias tecnológicas están transformando los flujos de trabajo de inspección?
Los drones autónomos, los vehículos terrestres móviles, los escáneres de núcleos basados en la nube y las plataformas de registro impulsadas por IA están reduciendo los costos de movilización hasta en un 50 % y comprimiendo los ciclos de decisión de semanas a días, lo que está transformando la demanda de inspección remota.
¿Qué región se prevé que crecerá más rápido?
Se prevé que África registre la mayor tasa de crecimiento anual compuesto regional, un 5.22%, hasta 2031, impulsada por los proyectos de litio en Zimbabue y la expansión del cobalto en la República Democrática del Congo.
¿Cómo influyen los estándares ESG en el mercado de TIC mineras?
Las nuevas normas de divulgación de la Unión Europea y a nivel mundial, que entrarán en vigor en enero de 2026, obligan a las empresas mineras a obtener la certificación de terceros para sus indicadores ambientales y sociales, lo que convierte a las auditorías ESG en una de las fuentes de ingresos de más rápido crecimiento para los proveedores de TIC.


