

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
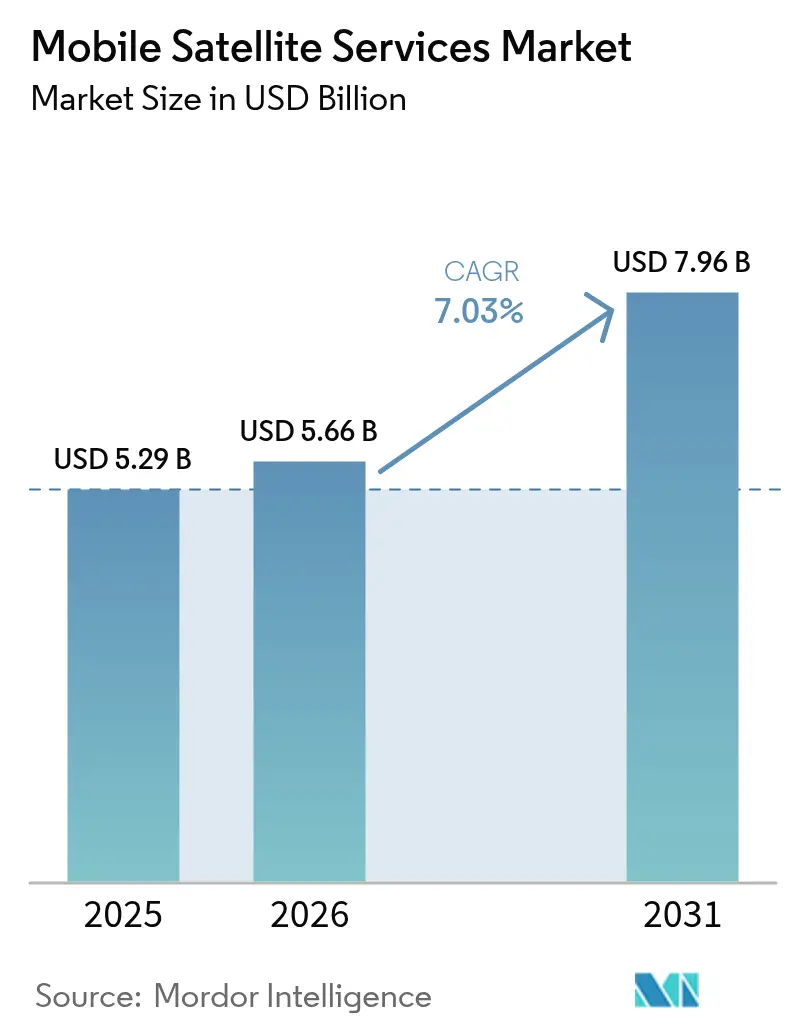
| Tamaño del mercado (2026) | USD 5.66 mil millones |
| Tamaño del mercado (2031) | USD 7.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
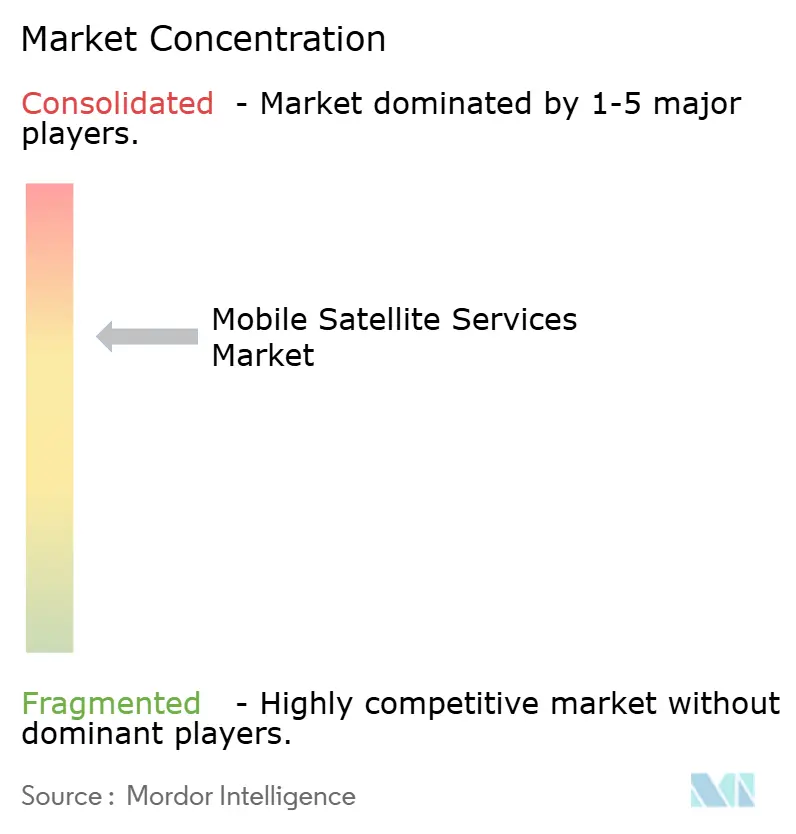
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios móviles por satélite de Mordor Intelligence
El tamaño del mercado de servicios móviles por satélite en 2026 se estima en 5.66 millones de dólares, creciendo desde el valor de 2025 de 5.29 millones de dólares, con proyecciones para 2031 de 7.96 millones de dólares, con un crecimiento del 7.03% CAGR entre 2026 y 2031. La rápida migración de enlaces centrados en voz a banda ancha y conectividad directa al dispositivo está reconfigurando los patrones de demanda, a la vez que reduce la dependencia de la red de retorno terrestre. La comercialización de estándares de redes no terrestres 3GPP, la fuerte caída en los costos de lanzamiento de constelaciones de órbita terrestre baja (LEO) y las persistentes brechas de conectividad en zonas rurales y marítimas están ampliando las oportunidades del mercado de servicios móviles por satélite. Los ciclos de compras gubernamentales se están acelerando porque los enlaces soberanos seguros han pasado de ser un gasto discrecional a una infraestructura estratégica, y los programas de digitalización empresarial ahora presupuestan la capacidad satelital como seguro estándar contra cortes de fibra o celulares. La intensificación de la competencia por parte de los operadores LEO integrados verticalmente también está presionando a los operadores geoestacionarios tradicionales a modernizar las tecnologías de su flota, adoptar cargas útiles definidas por software y agrupar la capacidad multiórbita en contratos basados en el uso.
Conclusiones clave del informe
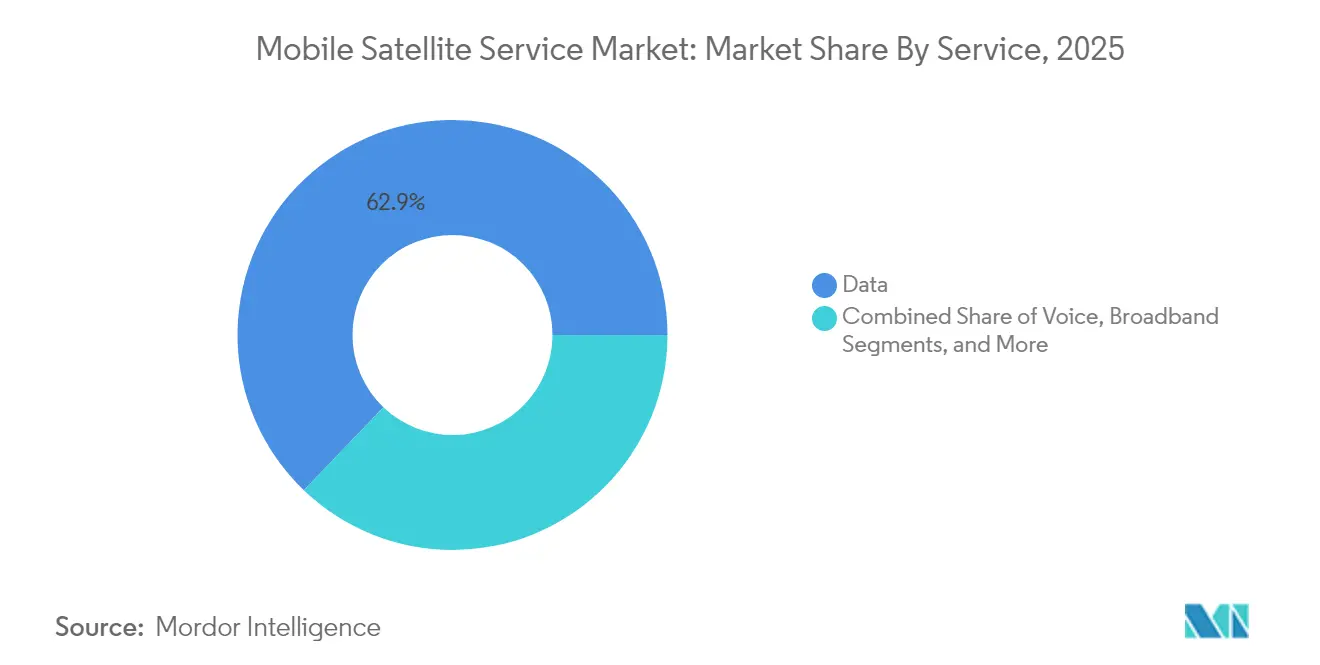
- Por servicio, las soluciones de datos dominaron con una participación de ingresos del 62.85 % en 2025, mientras que se proyecta que IoT/M2M se expandirá a una CAGR del 12.05 % hasta 2031.
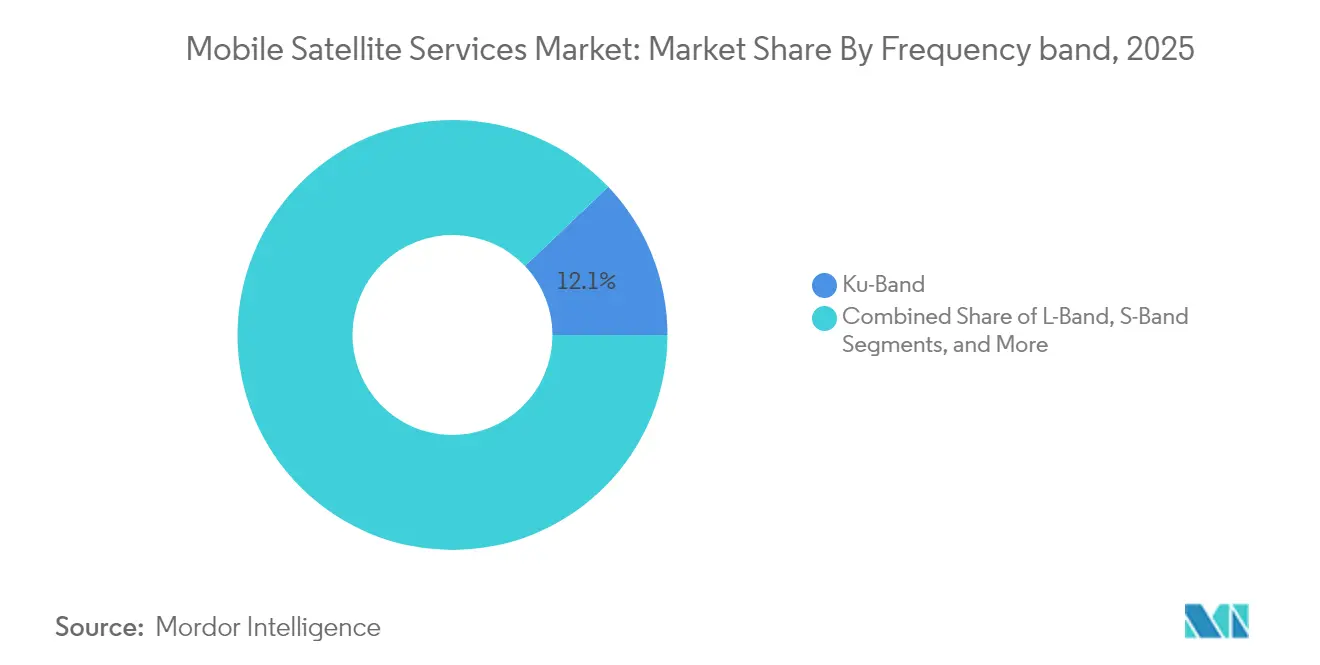
- Por banda de frecuencia, la banda Ku tenía el 12.10% de la participación de mercado de servicios satelitales móviles en 2025; se prevé que la banda Ka crezca a una CAGR del 7.78% hasta 2031.
- Por usuario final, el sector marítimo capturó el 29.15 % del tamaño del mercado de servicios satelitales móviles en 2025; la aviación avanza a una CAGR del 11.35 % durante el período de perspectiva.
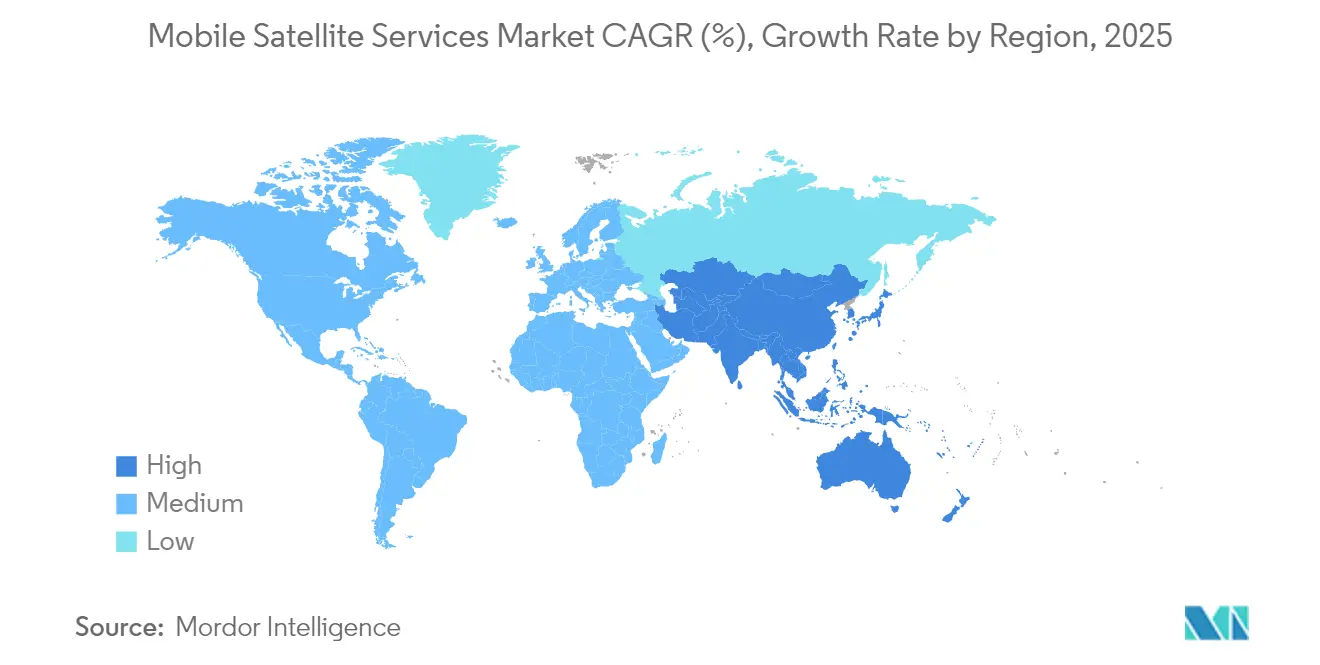
- Por geografía, América del Norte lideró con una participación del 37.65% en 2025, mientras que se prevé que Asia Pacífico registre una CAGR del 9.95% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios móviles por satélite
Análisis del impacto de los impulsores
| Destornillador | (~) Impacto en el pronóstico de CAGR (~%) | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente integración de redes móviles terrestres y satelitales | + 1.8% | Implementaciones globales tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente demanda de enlaces seguros por parte de los gobiernos y la defensa | + 1.2% | Norteamérica, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecientes necesidades de conectividad para activos IoT/M2M remotos | + 1.5% | Global, especialmente zonas rurales y marítimas | Largo plazo (≥ 4 años) |
| Aumento de los programas de comunicaciones resilientes ante desastres | + 0.9% | Regiones globales propensas a desastres | Mediano plazo (2-4 años) |
| Estándar 3GPP-NTN que permite MSS directo al dispositivo | + 1.1% | Global | Mediano plazo (2-4 años) |
| Constelaciones de banda estrecha LEO que reducen la latencia y el coste | + 1.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente integración de redes móviles terrestres y satelitales
- La transferencia sin interrupciones entre redes espaciales y terrestres pasó del concepto a la realidad comercial temprana después de que la Comisión Federal de Comunicaciones adoptó su marco de Cobertura Suplementaria desde el Espacio en 2024, permitiendo operaciones satelitales secundarias dentro del espectro móvil terrestre.[ 1 ]Comisión Federal de Comunicaciones, “Cobertura suplementaria desde el marco espacial”, fcc.govLos operadores móviles ahora integran la capacidad satelital como una capa de respaldo automatizada para que los suscriptores conserven el servicio en el mismo teléfono cuando fallan la red de fibra óptica, las microondas o las radios celulares. AT&T y Verizon abrieron la puerta a pruebas nacionales de roaming que utilizan las cargas útiles de banda L y S de AST SpaceMobile para ofrecer mensajes de texto cuando las torres fallan. Los operadores satelitales obtienen ingresos mayoristas adicionales, mientras que las empresas de telecomunicaciones fortalecen sus mapas de cobertura sin inversión de capital. El resultado es un círculo virtuoso que amplía el mercado de servicios móviles satelitales al difuminar la frontera histórica entre las redes terrestres y no terrestres.
Creciente demanda de enlaces seguros por parte del gobierno y la defensa
Los requisitos de conectividad soberana aumentaron después de que varios puntos críticos geopolíticos expusieran la dependencia de operadores extranjeros. La Comisión Europea aprobó 10.6 millones de euros (11.3 millones de dólares) para el programa IRIS² de órbita múltiple que proporcionará banda ancha cifrada a instituciones, servicios de emergencia e infraestructura crítica. [2] Comisión Europea, “Descripción general del programa de conectividad segura IRIS²”, ec.europa.eu Procesos de adquisición similares en Estados Unidos, Japón e India especifican cifrado resistente a la computación cuántica y redundancia de órbita múltiple. SES completó su adquisición de Intelsat por 3.1 millones de dólares a principios de 2025 para fortalecer su cartera gubernamental y ofrecer capacidad GEO-MEO-LEO en capas bajo contratos de garganta única. [3] SES SA, “SES adquirirá Intelsat por 3.1 millones de dólares”, ses.com Por lo tanto, los acuerdos gubernamentales de alto margen respaldan las actualizaciones de la flota y amplían el grupo de ingresos alcanzables para el mercado de servicios móviles por satélite.
Crecientes necesidades de conectividad para activos IoT/M2M remotos
Los sensores de larga duración para la agricultura, la minería y el monitoreo de oleoductos representan una base de clientes estructuralmente nueva. La etiqueta Ceres de Globalstar transmite la ubicación del ganado durante hasta 10 años con energía solar, eliminando los cambios manuales de baterías y transformando la economía de la gestión animal. La plataforma OGx de ORBCOMM introdujo terminales semidúplex que reducen el consumo de energía en un 40%, disminuyendo el costo de los puntos finales de IoT satelitales bidireccionales y ampliando los puntos finales direccionables de miles a millones. [4] ORBCOMM Inc., “ORBCOMM Introduces OGx Next-Generation Satellite IoT Service”, orbcomm.com Los costos de lanzamiento reducidos y los buses CubeSat producidos en masa continúan estimulando nuevas constelaciones LEO de banda estrecha, cada una compitiendo por los mismos ingresos de sensores remotos pero combinándose para expandir el mercado general de servicios satelitales móviles.
Aumento de los programas de comunicaciones resilientes ante desastres
Los fenómenos meteorológicos extremos han interrumpido las redes troncales terrestres en Norteamérica en dos ocasiones desde 2024, lo que ha obligado a empresas y gobiernos a adoptar la tecnología satelital como una cobertura de seguridad permanente. Apple activó la mensajería de texto de emergencia en los teléfonos móviles convencionales, y el mayor operador móvil de Australia integró el SMS directo al satélite en su plan de obligación de servicio universal (SUS). Los terminales portátiles que se despliegan en menos de 10 minutos son ahora partidas estándar en los presupuestos de contingencia de servicios públicos y transporte. Este enfoque en la resiliencia sustenta un crecimiento de dos dígitos en los ingresos del SMS de banda estrecha, a pesar de que el ingreso promedio por usuario es modesto.
Análisis del impacto de las restricciones
| Restricción | (~) Impacto en el pronóstico de CAGR (~%) | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Falta de interoperabilidad entre los sistemas MSS heredados | −0.7% | Flotas empresariales globales | Mediano plazo (2-4 años) |
| Endurecimiento de las regulaciones sobre el espectro y las franjas orbitales | −0.5% | Global | Largo plazo (≥ 4 años) |
| Alto costo del terminal de usuario debido a las antenas de matriz en fase | −0.8% | Segmentos globales de mercado masivo | Corto plazo (≤ 2 años) |
| Normas de mitigación de desechos espaciales que aumentan el seguro de lanzamiento | −0.4% | Industria espacial mundial | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de interoperabilidad entre sistemas MSS heredados
Las empresas con flotas transcontinentales aún gestionan múltiples terminales debido a la falta de interoperabilidad entre las puertas de enlace de banda L, banda S y banda Ku. La Asociación de Servicios Móviles por Satélite (MSSA) se formó en 2024 para promover los estándares de roaming; sin embargo, la fragmentación de los chipsets persiste y genera un mayor costo total de propiedad para las compañías navieras y aerolíneas que operan en múltiples ubicaciones. Sin un roaming continuo, el valor percibido del mercado de servicios móviles por satélite sigue siendo inferior al de la telefonía celular terrestre, donde una sola tarjeta SIM ofrece acceso global. Están surgiendo terminales multimodo, pero la certificación, las limitaciones en el diseño de las antenas y la limitada escala de producción han ralentizado su adopción.
Alto costo para el usuario final debido a antenas de matriz en fase
Las antenas de panel plano facilitan servicios de alto rendimiento, pero siguen siendo caras debido a los componentes frontales de nitruro de galio y las estrictas tolerancias térmicas. SpaceX redujo el precio de su antena de consumo a 599 USD; sin embargo, las terminales de aviación empresarial aún superan los 10,000 500 USD, lo que limita su despliegue a cabinas premium. IEEE Spectrum informó sobre nuevos diseños de metasuperficie que reducen la potencia de 70 W a XNUMX W, lo que promete una producción a gran escala más económica una vez que la fabricación se traslade de las líneas piloto a las de alto volumen. Hasta que esto ocurra, el costo de los dispositivos ralentizará el escalamiento de volumen en el mercado de servicios móviles por satélite.
Análisis de segmento
Por servicio: el dominio de los datos impulsa la adopción del IoT
La conectividad de datos representó el 62.85 % de los ingresos de 2025, lo que pone de relieve cómo la banda ancha y el streaming ahora anclan los presupuestos de los clientes en el mercado de servicios móviles por satélite. Las empresas reservan circuitos de alto rendimiento para la transmisión de videovigilancia, el acceso al bienestar de la tripulación y las actualizaciones remotas de software, algo que de otro modo sería imposible. La voz sigue siendo un nicho en las situaciones de socorro marítimo y seguridad en cabina, pero los contratos basados en el ancho de banda están eclipsando la facturación por minuto. Las suscripciones a IoT/M2M registraron el mayor crecimiento y se prevé que registren una tasa de crecimiento anual compuesta (TCAC) del 12.05 % hasta 2031, a medida que la agricultura, la minería y los servicios públicos amplían sus flotas de sensores remotos. Cada nuevo módulo de sensor aporta ingresos adicionales con un coste operativo satelital insignificante, lo que convierte a este segmento en un segmento estratégicamente importante para la expansión de márgenes. Por lo tanto, se prevé que el tamaño del mercado de servicios móviles por satélite para terminales IoT aumente significativamente a pesar de la reducción del ingreso promedio por dispositivo.
El crecimiento del video y los datos impulsa a los operadores a adoptar cargas útiles regenerativas para que el tráfico pueda procesarse a bordo, reduciendo los cuellos de botella en tierra. El lanzamiento por parte de China de 12 satélites LEO mejorados con IA que ejecutan 744 TOPS demuestra la computación de borde orbital, donde la eficiencia espectral genera un rendimiento adicional gratuito para la venta sin necesidad de asignación de espectro adicional. Los centros flexibles definidos por software permiten redistribuir la capacidad desde las rutas marítimas estacionales a las zonas de recuperación de huracanes en cuestión de minutos, lo que mejora la utilización. La transición a contratos de capacidad como servicio también incentiva a los operadores a ofrecer garantías de rendimiento en lugar de enlaces de mejor esfuerzo, un modelo importado de la computación en la nube. Estos cambios refuerzan colectivamente la primacía de los datos y confirman la expectativa de que los datos seguirán superando el 60% del mercado de servicios satelitales móviles para 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por banda de frecuencia: Aceleración de la banda Ka dentro del liderazgo de la banda Ku
La banda Ku mantuvo una cuota de mercado del 12.10 % en servicios satelitales móviles en 2025, gracias a que aerolíneas, cruceros y plataformas energéticas siguen dependiendo de su consolidado catálogo de equipos terrestres. Décadas de antenas estabilizadas desplegadas ofrecen a los operadores de banda Ku un ciclo de reemplazo e ingresos posventa que las bandas más nuevas carecen. Esta base instalada asegura los ingresos a pesar de las limitaciones de capacidad y la susceptibilidad al desvanecimiento por lluvia en latitudes tropicales. Los operadores mitigan estas limitaciones combinando la banda Ku con superposiciones GEO para medios de difusión y ofreciendo paquetes de gigabytes a granel para fidelizar a los distribuidores sensibles a los costos.
La banda Ka, con una tasa de crecimiento anual compuesta (TCAC) del 7.78 % hasta 2031, atrae nuevos satélites multihaz con una capacidad de hasta 300 Gbps, como lo demuestra el ChinaSat-27. La Comisión Federal de Comunicaciones (FCC) abrió la franja de 17.3-17.8 GHz a redes no geoestacionarias en 2025, lo que aporta oxígeno a las constelaciones emergentes. Los haces puntuales más pequeños aumentan la reutilización de frecuencias, lo que permite que los precios por gigabyte compitan con las tarifas terrestres y, por lo tanto, amplía la demanda direccionable en el mercado de servicios móviles por satélite. Los operadores integran la banda Ka con codificación y modulación adaptativas, lo que permite ráfagas de ancho de banda en tiempo real cuando los buques entran en estrechos congestionados o las aeronaves cruzan rutas comerciales con gran demanda de datos. Las bandas L y S siguen siendo indispensables para la señalización de socorro y la telemática de banda estrecha, lo que demuestra que un conjunto de herramientas multibanda es fundamental para el crecimiento sostenible.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuarios finales: el crecimiento de la aviación desafía la supremacía marítima
Los servicios marítimos representaron el 29.15 % del mercado de servicios móviles por satélite durante 2025 gracias a los mandatos de seguridad de la Organización Marítima Internacional y a décadas de adopción por parte de la flota. Todo buque comercial de más de 300 GT lleva al menos dos terminales satelitales para redundancia, lo que garantiza un ciclo de reemplazo predecible. La transmisión de video sobre el bienestar de la tripulación y el análisis de motores en tiempo real están impulsando la demanda por encima de los mínimos regulatorios, lo que garantiza un crecimiento estable del ancho de banda incluso con las tarifas de transporte marítimo bajo presión.
La aviación es el grupo de clientes de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 11.35 % hasta 2031, ya que las aerolíneas buscan ingresos adicionales derivados del wifi de alta velocidad. La decisión de United Airlines de ofrecer ancho de banda gratuito de SpaceX Starlink en su flota nacional ilustra cómo la conectividad ha pasado de ser un lujo a una comodidad básica. Las terminales de nueva generación, certificadas mediante certificados de tipo suplementario, reducen el tiempo de instalación a menos de un día, lo que facilita las modernizaciones aceleradas. Los propietarios de aviones ejecutivos también adoptan paquetes multiórbita para que los ejecutivos puedan unirse a videollamadas a 35,000 2031 pies sin interrupciones. A medida que las expectativas de los pasajeros convergen con la banda ancha doméstica, es probable que el segmento de la aviación supere la demanda de ancho de banda marítimo antes de XNUMX, aunque el sector marítimo seguirá ofreciendo contratos con una mayor duración garantizada.
Análisis geográfico
Mercado de servicios satelitales móviles de América del Norte
Norteamérica conservó el 37.65 % del mercado de servicios satelitales móviles en 2025 gracias a importantes contratos con el Departamento de Defensa, vías regulatorias consolidadas y pilotos tempranos de transmisión directa a dispositivo. Estados Unidos generó la mayor parte de los ingresos regionales, impulsados por las transmisiones de flota a través de gasoductos y redes de primera respuesta. Canadá incrementó la demanda mediante mandatos de servicio universal en sus territorios del norte, y México aprovechó la capacidad satelital compartida para conectar comunidades montañosas. La reorganización regional de la banda C proporcionó ancho de banda adicional para el enlace descendente, lo que permitió a los operadores ampliar la oferta de banda ancha para el consumidor sin necesidad de lanzar nuevas naves espaciales.
Mercado de servicios móviles por satélite en EMEA, LATAM y APAC
Se prevé que Asia Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 9.95 %, la más rápida de todas las regiones, a medida que los gobiernos buscan la soberanía digital y los conglomerados privados digitalizan las cadenas logísticas. Las tasas de lanzamiento se mantienen enérgicas, y actores regionales como KDDI comercializaron "au Starlink Direct" para llevar la mensajería a teléfonos inteligentes estándar a través de la topografía montañosa de Japón. China amplió su capacidad nacional añadiendo satélites de banda Ka de alto rendimiento que prestarán servicio a las rutas marítimas de la Franja y la Ruta, mientras que India celebró los acuerdos entre Bharti Airtel y SpaceX para ampliar la banda ancha rural. Los archipiélagos del sudeste asiático firmaron marcos de contratación que agrupan la capacidad de socorro en casos de desastre, la vigilancia pesquera y la conectividad escolar en un único contrato soberano. Europa experimentó una sólida demanda institucional, basada en el programa de seguridad IRIS². La Agencia Europea del GNSS aceleró las subvenciones para la investigación de enlaces ascendentes con seguridad cuántica, y el consorcio SpaceRISE comenzó a construir una red multiórbita con segmentos combinados GEO, MEO y LEO. Los operadores de Oriente Medio colaboraron con los propietarios de flotas europeas para brindar cobertura marítima a lo largo de las nuevas rutas de navegación del Mar Rojo, y las empresas de telecomunicaciones africanas adquirieron capacidad en banda Ka de proveedores europeos para cubrir las brechas nacionales de fibra. América Latina implementó superposiciones satelitales resistentes a desastres en zonas de huracanes, y las naciones andinas adoptaron teléfonos satelitales portátiles en banda L para la respuesta a emergencias en terrenos donde los enlaces de microondas son inviables.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La regulación de los servicios móviles por satélite (MSS) está cada vez más marcada por la comunicación directa con el dispositivo (D2D) y la integración satélite-terrestre. Los reguladores nacionales crean vías para el uso del espectro terrestre por satélite, al tiempo que reafirman los derechos de los operadores de MSS ya establecidos. En Estados Unidos, la Comisión Federal de Comunicaciones (FCC) adoptó su marco de Cobertura Suplementaria desde el Espacio (SCS) en 2024, lo que permite a los licenciatarios terrestres utilizar la cobertura satelital como una capa secundaria en el espectro móvil, facilitando así la mensajería basada en dispositivos móviles y casos de uso de resiliencia.
Los reguladores también están reforzando las medidas de control sobre interferencias y acceso al espectro en las bandas MSS a medida que se expande la actividad D2D. La Oficina Espacial de la FCC emitió una orden el 23 de abril de 2026 (DA-26-398) que reafirma los derechos exclusivos de los licenciatarios MSS actuales en ciertas bandas, incluidas 2 GHz y 1.6/2.4 GHz, y desestima varias solicitudes que buscaban un acceso D2D más amplio. En Europa, la Comisión Europea propuso en mayo de 2026 un nuevo marco de autorización para la conectividad directa entre satélites y dispositivos móviles en toda la UE. El Reino Unido impulsó la habilitación nacional a través del Reglamento de Telegrafía Inalámbrica (Comunicaciones por Satélite Directas al Dispositivo) (Exención) de 2026, en vigor desde el 25 de febrero de 2026, que exime a determinados aparatos D2D de la necesidad de una licencia individual cuando cumplen con las normas ETSI de referencia. A nivel mundial, la Resolución 253 de la UIT (Rev.CMR-23) establece la agenda de estudio para la conectividad directa entre las estaciones espaciales y los equipos de usuario de IMT, con resultados previstos para la CMR-27 y un enfoque en las condiciones técnicas coordinadas a través de las fronteras.
Análisis de la cadena de valor
La cadena de valor de MSS abarca desde la I+D, la fabricación y el lanzamiento de satélites y terminales (fase inicial); la infraestructura terrestre, la integración de redes y las operaciones satelitales (fase intermedia); hasta la distribución (fase final) a través de operadores de redes móviles (ORM), integradores de servicios marítimos y de aviación, y proveedores de soluciones empresariales que ofrecen servicios de voz, datos, banda ancha e IoT/M2M. La integración vertical ha aumentado a medida que los actores centrados en LEO combinan la capacidad de la constelación, los terminales y el servicio minorista, mientras que los operadores e integradores multiórbita se diferencian mediante la conectividad vinculada, los acuerdos de nivel de servicio y las redes definidas por software que pueden transferir capacidad entre haces, regiones y casos de uso.
Las principales limitaciones y oportunidades de creación de valor se centran en el acceso al espectro, la interoperabilidad y la economía de los dispositivos. La fragmentación de las licencias nacionales y la coordinación de interferencias transfronterizas pueden ralentizar el despliegue de constelaciones y el lanzamiento de servicios D2D de roaming. En consecuencia, las partes interesadas tienden a priorizar la integración estandarizada de la red 3GPP NTN y las condiciones operativas alineadas con los reguladores. Las recientes medidas políticas, incluida la exención de licencias para aparatos D2D en el Reino Unido, vigente desde el 25 de febrero de 2026, y la propuesta de la Comisión Europea en mayo de 2026 para un enfoque de autorización único en toda la UE para sistemas MSS de 2 GHz, demuestran cómo los procesos regulatorios afectan cada vez más al tiempo de comercialización, la selección de socios (operador de satélites más operador de redes móviles) y la economía de la ampliación de terminales de usuario tanto para flotas de consumo masivo como empresariales.
Panorama competitivo
Los operadores tradicionales de GEO realizaron fusiones de alto perfil para alcanzar una escala que rivaliza con las megaconstelaciones. SES, al cerrar la adquisición de Intelsat a principios de 2025, consolidó 79 activos GEO operativos bajo una gestión unificada de ingresos, lo que les otorgó ventaja sobre sus clientes principales en los medios de comunicación y el gobierno. Eutelsat duplicó los pedidos de OneWeb para reforzar su estrategia multiórbita, mientras que Telesat obtuvo préstamos a nivel nacional para avanzar con sus planes de LEO Lightspeed. Estas medidas indican una convergencia cautelosa, pero dejan espacio para nuevos participantes, ya que las barreras de financiación han disminuido gracias a los vehículos de lanzamiento reutilizables que reducen drásticamente los costos por kilogramo.
Los disruptores LEO se centran en stacks integrados verticalmente que integran lanzamiento, naves espaciales y servicios minoristas, lo que permite precios competitivos para la banda ancha marítima y de consumo. SpaceX reportó ingresos internos de 6.6 millones de dólares de Starlink durante 2024, lo que indica una verdadera expansión del mercado, más que una redistribución. Las startups competidoras se diferencian mediante el arrendamiento de espectro y las alianzas regionales; AST SpaceMobile, por ejemplo, firmó garantías de capacidad plurianuales con Vodafone y Telefónica para integrar la cobertura directa a celda en los acuerdos de roaming existentes. Las patentes tecnológicas respaldan ventajas competitivas, como el controlador de dirección de haz de Iridium, registrado en la Oficina de Patentes y Marcas de Estados Unidos, que mejora la fiabilidad de los sistemas de antena en fase.
Los operadores también están optando por cargas útiles definidas por software y la reconfiguración en órbita para aprovechar las fluctuaciones de la demanda. La nueva generación de satélites de SES puede reasignar gigahercios de ancho de banda en cuestión de horas, lo que permite un aumento de capacidad durante grandes eventos o crisis humanitarias. Skylo y TerreStar se asociaron para ofrecer un servicio directo a dispositivo en todo Canadá, combinando la red principal de Skylo con la licencia de espectro de TerreStar para eliminar las brechas de roaming. Dado que la tecnología, la diversidad orbital y la integración minorista ahora determinan la ventaja competitiva más que la ubicación orbital por sí sola, el mercado de servicios móviles por satélite favorece a los operadores que pueden actualizar su hardware rápidamente y negociar aprobaciones de espectro específicas para cada región.
Líderes de la industria de servicios satelitales móviles
globalstar inc.
Ericsson Inc.
Inmarsat PLC
EchoStar móvil limitada
comunicaciones iridio inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Inmarsat Maritime (Viasat) anunció que su servicio de conectividad NexusWave fue seleccionado para respaldar la estrategia global de digitalización de la flota de Hapag-Lloyd. Este logro refuerza la demanda de los grandes grupos navieros por una conectividad marítima multired y bajo régimen de depósito aduanero que permita gestionar operaciones con gran volumen de datos, el bienestar de la tripulación y el despliegue de aplicaciones en toda la flota.
- Febrero de 2025: Inmarsat Maritime y AP Moller - Maersk firmaron un acuerdo para modernizar los servicios de comunicaciones por satélite en la flota de Maersk, compuesta por unos 340 buques portacontenedores. La implementación se extenderá entre 2025 y 2026. La magnitud del despliegue refuerza el papel de MSS como sistema operativo central para las navieras y fomenta una mayor adopción de paquetes de servicios gestionados y de mayor rendimiento.
- Septiembre de 2024: Ericsson se unió a la Mobile Satellite Services Association (MSSA) para impulsar un ecosistema de redes no terrestres. Esta iniciativa suma el apoyo de los proveedores de telecomunicaciones a los esfuerzos del sector en torno a la interoperabilidad y la integración alineada con el 3GPP, elementos clave para expandir los servicios satelitales-terrestres más allá de terminales especializados.
Alcance y metodología
Los servicios móviles por satélite (MSS) son los servicios de telecomunicaciones proporcionados a los usuarios móviles con la ayuda de la tecnología satelital para establecer la comunicación entre terminales portátiles o dispositivos móviles. La disponibilidad de comunicaciones móviles más allá del sistema inalámbrico terrestre es una característica destacada del SMS. El costo de los dispositivos móviles y la mala conexión entre los dispositivos móviles son los principales inconvenientes de estos servicios. MSS se utiliza para emergencias como angustia, desastres naturales, zonas de guerra y ruptura de la comunicación de emergencia.
El mercado de servicios móviles por satélite está segmentado por servicio (voz, datos), industria del usuario final (marítimo, empresarial, aviación y gobierno) y geografía (América del Norte, Europa, Asia-Pacífico, América Latina, Oriente Medio y África). . Los tamaños de mercado y los pronósticos se proporcionan en términos de valor en USD para todos los segmentos anteriores.
Por servicio
| Voz |
| Datos |
| Banda Ancha |
| IoT / M2M |
Por Banda de Frecuencia
| L-Band |
| S-Band |
| Banda Ku |
| Ka-Band |
Por industria del usuario final
| Marítimo |
| Aviación |
| Gobierno y defensa |
| Empresa y Energía |
| Móvil Terrestre |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia y el Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por servicio | Voz | |
| Datos | ||
| Banda Ancha | ||
| IoT / M2M | ||
| Por Banda de Frecuencia | L-Band | |
| S-Band | ||
| Banda Ku | ||
| Ka-Band | ||
| Por industria del usuario final | Marítimo | |
| Aviación | ||
| Gobierno y defensa | ||
| Empresa y Energía | ||
| Móvil Terrestre | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia y el Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de servicios satelitales móviles?
El mercado está valorado en 5.66 millones de dólares en 2026 y está en camino de alcanzar los 7.96 millones de dólares en 2031.
¿A qué velocidad se espera que crezca el mercado de servicios satelitales móviles?
Se prevé que el sector se expandirá a una tasa de crecimiento anual compuesta del 7.03% entre 2026 y 2031.
¿Qué segmento de servicios está creciendo más rápido?
La conectividad satelital IoT/M2M es el servicio de más rápido crecimiento, con una CAGR del 12.05 % hasta 2031.
¿Qué región ofrece el mayor potencial alcista en el corto plazo?
Asia Pacífico lidera en potencial de crecimiento con una CAGR proyectada del 9.95%, impulsada por lanzamientos de constelaciones a gran escala e iniciativas de cobertura rural.
¿Por qué las aerolíneas están invirtiendo fuertemente en enlaces satelitales?
Las aerolíneas pretenden mejorar la experiencia de los pasajeros y la eficiencia operativa, impulsando los ingresos por conectividad de la aviación a una CAGR del 11.35% que desafía el liderazgo histórico del sector marítimo.
¿Cuál es la mayor barrera de costos para una adopción más amplia?
Los altos precios de los terminales de usuario con arreglo en fase (que a menudo superan los 10,000 dólares para el hardware de nivel empresarial) siguen siendo el principal obstáculo para su adopción en el mercado masivo.


