

Tamaño y participación en el mercado de cerámica monolítica
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
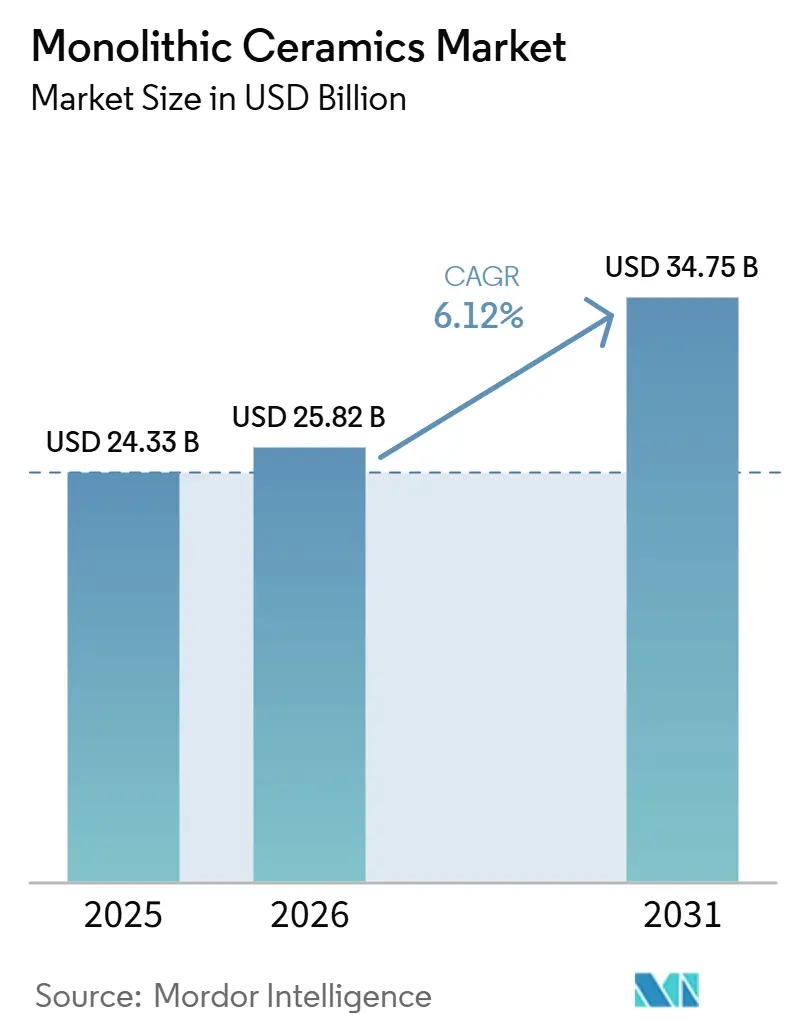
| Tamaño del mercado (2026) | USD 25.82 mil millones |
| Tamaño del mercado (2031) | USD 34.75 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cerámica monolítica por Mordor Intelligence
Se espera que el tamaño del mercado de cerámica monolítica aumente de USD 24.33 mil millones en 2025 a USD 25.82 mil millones en 2026 y alcance USD 34.75 mil millones para 2031, creciendo a una CAGR del 6.12% durante 2026-2031. Los cambios hacia trenes de transmisión electrificados, electrónica miniaturizada y hardware para entornos extremos continúan reconfigurando la demanda, impulsando el crecimiento en sustratos de precisión y blindaje transparente sobre las aplicaciones refractarias tradicionales. Las cadenas de suministro están adoptando cada vez más la integración vertical de polvo a paquete, lo que brinda a los actores establecidos oportunidades para recuperar márgenes a pesar de las limitaciones de tierras raras que causan volatilidad en los insumos. Simultáneamente, la fabricación aditiva está permitiendo la creación de celosías complejas para intercambiadores de calor e implantes porosos, ampliando las posibilidades de diseño. Las inversiones regionales siguen siendo desiguales: Asia-Pacífico domina los pedidos de portadores de obleas y módulos de potencia, mientras que Europa se centra en pilas de electrolizadores de óxido sólido alineadas con sus mandatos de hidrógeno verde. En conjunto, estos factores respaldan una narrativa de mercado de cerámica monolítica resiliente a pesar de los desafíos de costos a corto plazo.
Conclusiones clave del informe
- Por tipo de material, la alúmina lideró con el 47.12% de la cuota de mercado de cerámicas monolíticas en 2025; se prevé que el carburo de silicio registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.58%, hasta 2031.
- Por su estructura, los materiales opacos acapararon el 57.22% de la cuota de mercado de la cerámica monolítica en 2025, mientras que los transparentes están en camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 6.44% hasta 2031.
- Por sector de usuario final, la electrónica y los semiconductores generaron el 33.14% de la cuota de mercado de la cerámica monolítica en 2025, mientras que el sector de la energía y la electricidad avanza a una tasa de crecimiento anual compuesta (CAGR) del 6.99% hasta 2031.
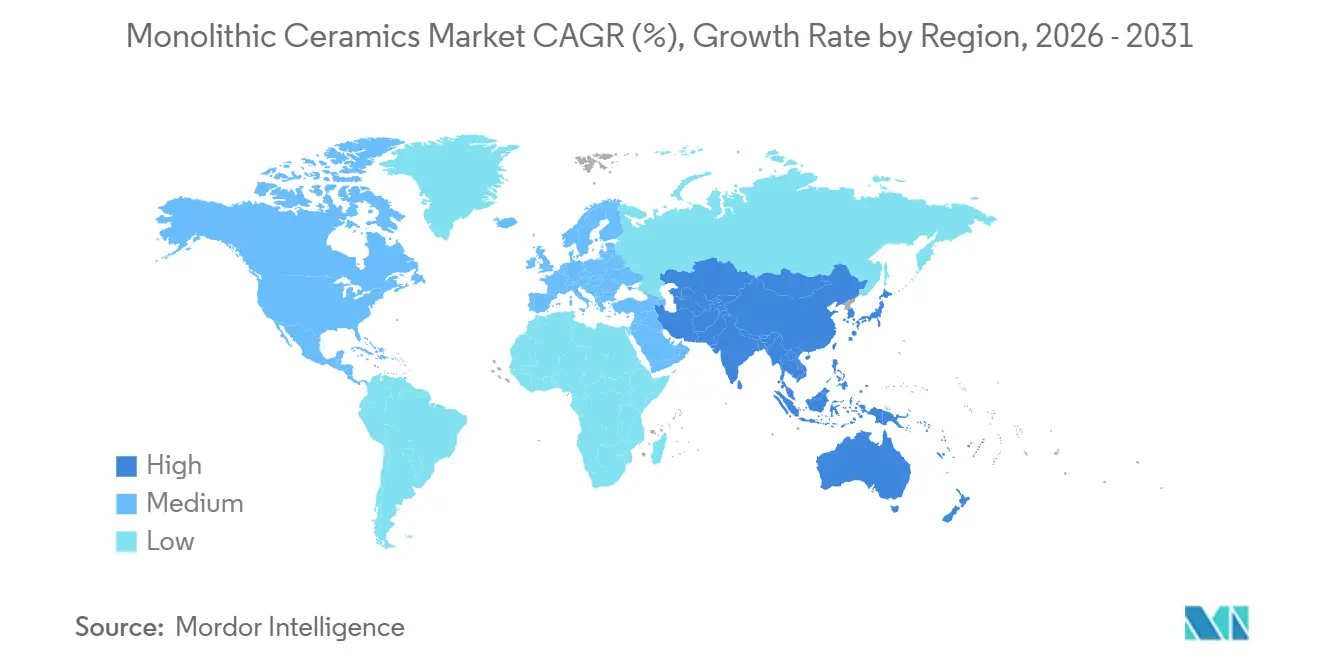
- Geográficamente, la región de Asia-Pacífico acaparó el 44.22% de la cuota de mercado de la cerámica monolítica en 2025 y se prevé que mantenga la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.88%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de cerámica monolítica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Gestión térmica del tren motriz de vehículos eléctricos | + 1.4% | Global, con concentración en China, Alemania, Estados Unidos | Mediano plazo (2-4 años) |
| Demanda de accesorios para grabado de semiconductores y CMP | + 1.6% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Corto plazo (≤ 2 años) |
| Auge de la adopción de implantes médicos y dentales | + 0.9% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Pilas de electrolizadores de óxido sólido para hidrógeno verde | + 1.2% | Europa, América del Norte, Australia | Mediano plazo (2-4 años) |
| Economía espacial (lanzadores reutilizables, hipersónicos) | + 0.7% | Estados Unidos, Europa, China | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Gestión térmica del tren motriz de vehículos eléctricos
Los inversores de carburo de silicio de banda ancha alcanzan ahora una eficiencia superior al 99 %, reduciendo las cargas térmicas a la mitad en comparación con los IGBT de silicio y aumentando la autonomía del vehículo en aproximadamente un 7 % por carga. La producción en masa de ROHM-Schaeffler, STMicroelectronics e Infineon en obleas de 200 mm está reduciendo los costes de los chips e impulsando mayores volúmenes de sustratos cerámicos. Los sustratos de cobre con unión directa de alúmina y nitruro de aluminio son esenciales para disipar estas pérdidas de calor, mientras que el cumplimiento de la norma ISO 26262 sigue siendo fundamental para mitigar los riesgos de deslaminación para los desarrolladores de inversores. El mercado de cerámica monolítica está bien alineado con el crecimiento de las plataformas de movilidad eléctrica de 800 V. Los proveedores de componentes finales ya están informando de plazos de entrega de nueve meses para las láminas de AIN, lo que pone de manifiesto su sostenido poder de fijación de precios.
Demanda de accesorios para grabado de semiconductores y CMP
Se espera que el plan de inversión de capital de TSMC de 56 mil millones de dólares para 2026 y la ampliación de la producción de Intel para la serie 18A añadan miles de portadores de obleas de alúmina, revestimientos de cámara con recubrimiento de itria y susceptores de carburo de silicio por fábrica. Se prevé que las subvenciones de la Ley CHIPS aumenten la participación de EE. UU. en la producción de lógica avanzada a casi el 15 % para finales de 2025, impulsando la demanda local de accesorios para semiconductores. NGK Insulators está triplicando su capacidad de HICERAM para alcanzar los 20 mil millones de yenes en ventas para 2030, haciendo hincapié en la integración de la fabricación de componentes con las fábricas de semiconductores. Sin embargo, la escasez de mano de obra está retrasando las instalaciones de herramientas, lo que aumenta los pedidos pendientes de portadores especiales. El mercado de cerámica monolítica sigue estrechamente ligado a los ciclos de inversión de capital en semiconductores, lo que garantiza la visibilidad del volumen hasta 2028.
Auge de la adopción de implantes médicos y dentales
Los ensayos clínicos de dos años han demostrado una tasa de supervivencia del 100 % para las coronas monolíticas de zirconia, superando a las restauraciones metalocerámicas, que son más propensas a astillarse. Un estudio de 10 años validó aún más este rendimiento, atribuyéndolo a la eliminación de las interfaces entre la carilla y el núcleo. Las prótesis de cadera de composite de alúmina Cerasurf de CoorsTek abordan las preocupaciones sobre el desgaste en pacientes jóvenes, mientras que las diferencias regulatorias entre la FDA 510(k) y el Reglamento Europeo de Dispositivos Médicos (EU MDR) están endureciendo los requisitos de evidencia posterior a la comercialización. Sin embargo, persisten los desafíos en el diseño para la fabricación, ya que los implantes de zirconia de dos piezas atornillados han mostrado una tasa de supervivencia de solo el 60.9 % a los 12 meses, lo que impulsa un cambio hacia soluciones de una sola pieza. A pesar de estos desafíos, la creciente adopción de implantes entre las poblaciones de edad avanzada de la OCDE está impulsando el crecimiento del mercado de cerámica monolítica dentro del sector sanitario.
Pilas de electrolizadores de óxido sólido de hidrógeno verde
Topsoe ha abierto una fábrica de celdas de 500 MW en Dinamarca con el apoyo del Fondo de Innovación de la UE, asegurando pedidos de First Ammonia y Forestal Oriental. Las unidades de electrolizadores de óxido sólido ofrecen una eficiencia eléctrica entre un 20 y un 30 % mayor al reciclar el calor del proceso, lo que las convierte en una opción preferida para la descarbonización industrial. Las membranas de zirconia estabilizada con itria siguen siendo el material electrolítico líder; sin embargo, las restricciones a las exportaciones de China en abril de 2025 causaron una caída del 95 % en las importaciones de itrio de EE. UU., lo que provocó aumentos de precios significativos [1] Servicio Geológico de EE. UU., “Resumen de Tierras Raras 2026”, usgs.gov . Si bien se espera que las mineras occidentales aborden la escasez de mineral, es probable que los cuellos de botella en la extracción de solventes y la calcinación de alta pureza retrasen el alivio hasta finales de la década de 2020. Como resultado, el mercado de cerámica monolítica está experimentando una elevada repercusión de precios, aunque la demanda a largo plazo de pilas de óxido sólido sigue siendo robusta.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fragilidad intrínseca y límites de diseño | -0.8% | Global | Largo plazo (≥ 4 años) |
| Estrés en el suministro de alúmina e itria de grado dopante | -1.1% | América del Norte, Europa, Japón | Corto plazo (≤ 2 años) |
| Normativa sobre hornos con emisiones neutrales de carbono | -0.6% | Europa, america del norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Fragilidad intrínseca y límites de diseño
La tenacidad a la fractura de las cerámicas, que oscila entre 3 y 6 MPa√m, es significativamente menor que la de los metales, lo que limita su uso en aplicaciones de tracción o impacto. Por ejemplo, los cojinetes de motor de nitruro de silicio para vehículos eléctricos requieren una rugosidad superficial de ≤14 nm, lo que cuadruplica los costes de mecanizado en comparación con el acero. El sobredimensionamiento para soportar la tensión aumenta el peso, mientras que la fabricación aditiva introduce defectos anisotrópicos a pesar de ofrecer flexibilidad geométrica. Normas como ASTM C1161 y C1239 proporcionan directrices para las pruebas de flexión y Weibull, pero no existe una vía de certificación unificada para las piezas fabricadas mediante fabricación aditiva que requieren seguridad crítica. Estos desafíos limitan la adopción generalizada de las cerámicas, reduciendo el mercado potencial hasta que evolucionen las normas de diseño.
Reglamento sobre hornos neutros en carbono
La Fase IV del EU ETS está reduciendo los derechos de emisión gratuitos y, a partir de 2026, el Mecanismo de Ajuste en Frontera del Carbono (CBAM) impondrá aranceles a las importaciones procedentes de regiones con políticas de carbono menos estrictas [2] Comisión Europea, “Mecanismo de Ajuste en Frontera del Carbono”, europa.eu . La sinterización de cerámica a 1,400-1,600 °C emite aproximadamente 0.8-1.2 toneladas de CO₂ por tonelada de cerámica, lo que supone un coste adicional de 80-120 GBP por tonelada con respecto al precio de 100 GBP por tonelada de CO₂ del Reino Unido. Los hornos totalmente eléctricos presentan problemas de uniformidad térmica, mientras que la modernización de líneas híbridas cuesta entre 5 y 10 millones de euros cada una. Aunque Alemania y España están probando quemadores de hidrógeno, no se prevé una infraestructura de gasoductos de hidrógeno a gran escala hasta finales de la década de 2020, lo que plantea desafíos a medio plazo para el mercado de la cerámica monolítica.
Análisis de segmento
Por tipo de material: El carburo de silicio se beneficia de la ola de electrificación.
La alúmina representó el 47.12 % de los ingresos en 2025, pero se prevé que el carburo de silicio alcance una tasa de crecimiento anual compuesta (TCAC) del 6.58 % hasta 2031, lo que representa el crecimiento más rápido entre los materiales. Esto se atribuye al cambio hacia dispositivos de banda prohibida ancha en inversores de vehículos eléctricos y convertidores de energía renovable. La asequibilidad de la alúmina garantiza su uso continuo en anillos CMP y pilares de implantes, mientras que el endurecimiento por transformación de la zirconia mejora su aplicación en electrolitos de electrolizadores de óxido sólido. La transición de Infineon a obleas de carburo de silicio de 200 mm ha reducido los costos de epitaxia en un 30 %, lo que respalda los esfuerzos para lograr la paridad de precios.
Se prevé que el mercado de cerámicas monolíticas para sustratos de carburo de silicio crezca significativamente una vez que la línea de producción de 480 000 obleas de ST-Sanan alcance su plena capacidad en 2028. Sin embargo, la alúmina continúa dominando el mercado de cerámicas monolíticas para fijaciones. El nitruro de silicio y los óxidos especializados, aunque de menor escala, son estratégicamente importantes para aplicaciones como cojinetes y blindajes. La mezcla híbrida BIOCERAM AZUL de Kyocera, con una resistencia a la flexión de 1,400 MPa, pone de manifiesto innovaciones incrementales en materiales que van más allá de los materiales primarios.
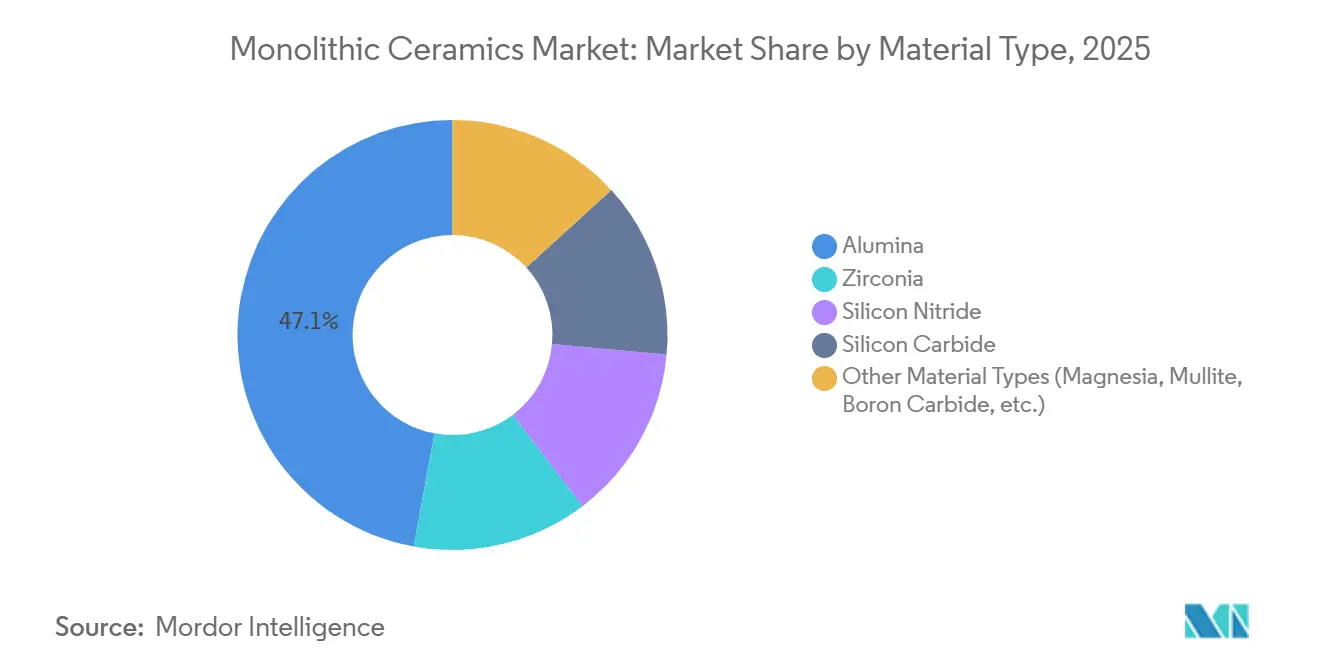
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por estructura: La cerámica transparente impulsa el desarrollo de la óptica de defensa.
En 2025, la cerámica opaca representó el 57.22 % de los ingresos, pero se prevé que la cerámica transparente crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.44 % hasta 2031. Este crecimiento se debe a aplicaciones como las ventanas de AlON y las cúpulas de zafiro. El AlON transmite el 80 % de la luz en el rango de 350 a 4,900 nm y resiste proyectiles perforantes de 12.7 mm, además de ser un 30 % más ligero que los laminados de vidrio, lo que lo hace idóneo para la modernización de vehículos blindados.
Las cerámicas transparentes requieren niveles de impurezas de ≤50 ppm y prensado isostático en caliente a 1,800 °C, lo que limita su producción a unos pocos fabricantes autorizados. Si bien el mercado de cerámicas transparentes sigue siendo modesto, se espera que crezca rápidamente a medida que la reducción de peso se convierta en una prioridad en aplicaciones militares. La alúmina y la zirconia opacas continúan dominando las aplicaciones de alto volumen, como los soportes para obleas y los implantes, mientras que los andamios porosos están ganando terreno en la medicina regenerativa, aunque partiendo de una base pequeña.
Por sector de usuario final: El segmento de energía y electricidad lidera el crecimiento.
La electrónica y los semiconductores aportaron el 33.14 % de los ingresos en 2025, pero se prevé que el segmento de energía experimente el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.99 % hasta 2031. Este crecimiento se debe a la ampliación de la producción de electrolizadores de óxido sólido y baterías de estado sólido. Las celdas LLZO de 24 capas de QuantumScape, que alcanzaron 800 ciclos con una retención de capacidad del 95 %, ponen de manifiesto la importancia de los separadores de óxido.
El mercado de cerámica monolítica para aplicaciones energéticas se está expandiendo desde una base más pequeña, mientras que la electrónica mantiene su liderazgo gracias a la continua expansión de las fábricas. Aplicaciones como los turbocompresores para automóviles y los implantes médicos contribuyen a la diversificación del mercado, lo que garantiza un perfil de riesgo equilibrado para el sector.
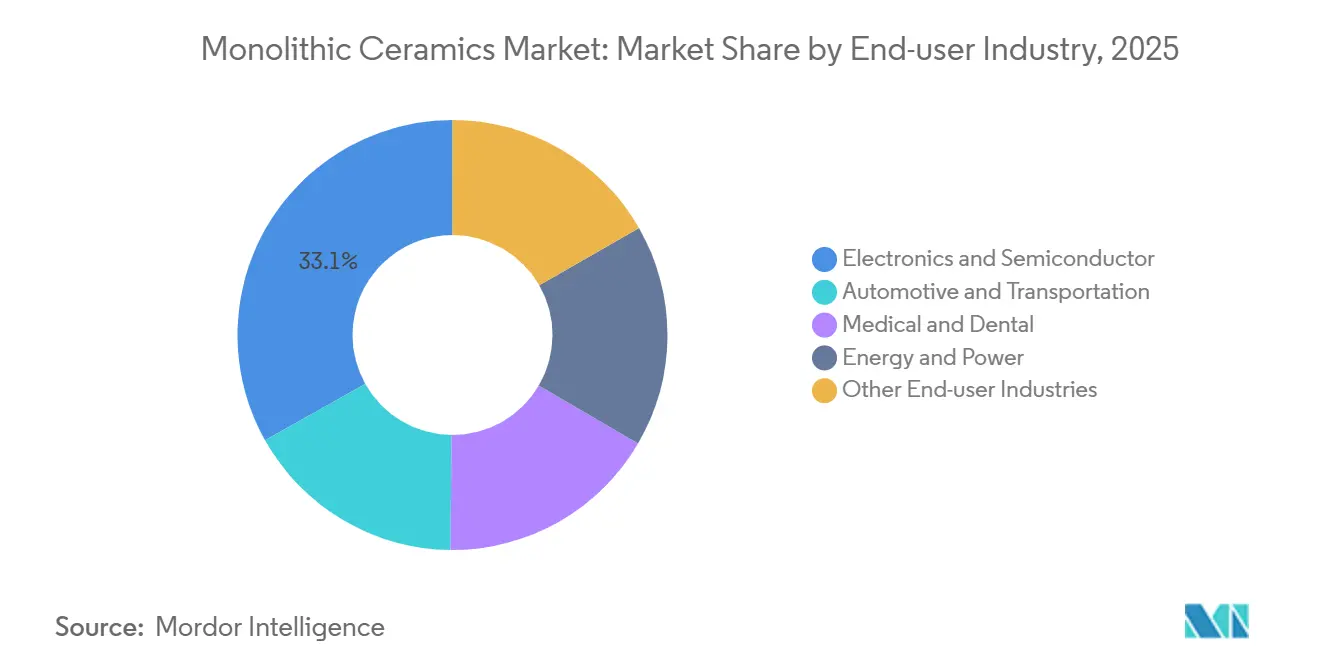
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de cerámica monolítica en la región Asia-Pacífico
La región de Asia-Pacífico acaparó el 44.22 % de los ingresos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.88 % hasta 2031, impulsada por la producción de cerámica avanzada de China. Los clústeres industriales de Zibo y Foshan tienen una facturación combinada que supera los 100 millones de yuanes, mientras que los fabricantes japoneses están invirtiendo 55 millones de yenes en capacidad e I+D entre 2024 y 2026. Asimismo, están surgiendo centros de ensamblaje en la ASEAN a medida que aumentan los costes laborales en las regiones costeras de China.
Mercado norteamericano de cerámica monolítica
América del Norte se beneficia de los incentivos de la Ley CHIPS. La demanda de cerámica espacial impulsada por la defensa también contribuye al crecimiento. La planta de NGK en Arizona, con una inversión de 58 millones de dólares y cuya puesta en marcha está prevista para 2027, permitirá la producción local de obleas portadoras. Canadá y México siguen siendo actores de nicho, centrados en sensores para yacimientos petrolíferos y baldosas tradicionales, respectivamente.
Mercado de cerámica monolítica en Europa y la CEI
Europa vincula la cerámica con sus objetivos en materia de hidrógeno. La planta de electrolizadores de Topsoe en Dinamarca, financiada con 94 millones de euros, posiciona a Escandinavia como líder en hidrógeno verde. El sector de maquinaria alemán y Morgan Advanced Materials del Reino Unido son proveedores clave de compuestos aeroespaciales. Sin embargo, el aumento de los costes de CBAM está impulsando la electrificación de los hornos en el sur de Europa. Las sanciones a las exportaciones rusas de polvos avanzados están redirigiendo la demanda dentro de la CEI hacia las fábricas nacionales.
Panorama competitivo
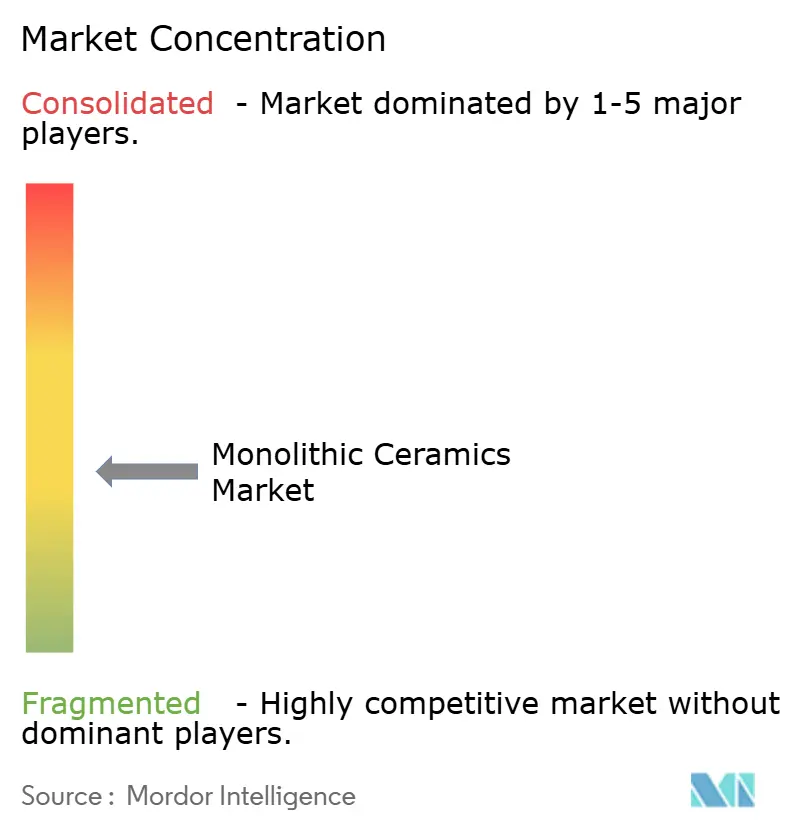
El mercado de cerámicas monolíticas presenta una concentración moderada, con las cinco principales empresas acaparando aproximadamente el 41 % de los ingresos en 2025. Kyocera, NGK Insulators y Murata aprovechan la integración del polvo al encapsulado, lo que garantiza la trazabilidad y la rápida iteración del diseño para aplicaciones en los sectores de semiconductores y automoción. Aún existen oportunidades en áreas como los andamios biorreabsorbibles y los bordes hipersónicos de ultra alta temperatura, donde la escala ofrece ventajas limitadas.
Las ampliaciones de capacidad se concentran cerca de las plantas de fabricación de lógica. El centro de I+D de Murata en Fukui, con una inversión de 35 millones de yenes, se centra en la innovación de condensadores e inductores para módulos 5G y ADAS. La línea HICERAM ampliada de NGK es compatible con TSMC, Samsung e Intel, con especificaciones de planitud de 50 µm para placas base de 300 mm, un estándar que pocos competidores pueden cumplir. Las solicitudes de patente en sustratos SiC-AIN con gradiente funcional sugieren una creciente competencia en disipadores de calor de próxima generación.
Empresas chinas como Sinocera y CCTC están aprovechando los subsidios de la iniciativa Made-in-China 2025 para competir en el segmento de sustratos de gama media. Sin embargo, la alúmina de alta pureza y la zirconia de grado médico siguen estando dominadas por empresas japonesas y europeas. La fabricación aditiva está generando una ventaja competitiva, como demuestran los intercambiadores de calor de carburo de silicio impresos en 3D de Kyocera, que mejoran la transferencia convectiva en un 40 % y reducen los plazos de entrega de utillaje de meses a semanas, un reto difícil de replicar para los fabricantes tradicionales de piezas prensadas.
Líderes de la industria de la cerámica monolítica
CoorsTek Inc.
Corporación Kyocera
Materiales avanzados de Morgan
Saint-Gobain
CeramTec GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Hufschmied Zerspanungssysteme presentó una nueva clase de herramientas, las fresas toroidales de PCD, diseñadas para el mecanizado de cerámica monolítica y carburo. El modelo inicial, denominado P150M, contaba con 25 filos de corte y un diámetro de 3 mm.
- Noviembre de 2024: Vesuvius inauguró dos nuevas plantas de fabricación en Visakhapatnam, India, especializadas en refractarios monolíticos básicos de alúmina-sílice (AlSi). Estas instalaciones respaldaron la iniciativa «Make in India», aumentando la capacidad de producción para satisfacer la demanda de las crecientes industrias siderúrgicas indias con productos refractarios de alto rendimiento.
Alcance del informe del mercado global de cerámica monolítica
Las cerámicas monolíticas son materiales inorgánicos, no metálicos y de estructura única, compuestos principalmente por óxidos o compuestos no óxicos. Se caracterizan por su alta resistencia, dureza y resistencia térmica. Generalmente producidas mediante la sinterización de materiales en polvo, estas cerámicas suelen ser frágiles. Sin embargo, los avances en ingeniería han propiciado el desarrollo de monolitos fibrosos, lo que mejora su tenacidad a la fractura para su uso en aplicaciones aeroespaciales, industriales y dentales.
El mercado de cerámicas monolíticas se segmenta por tipo de material, estructura, industria de usuario final y geografía. Por tipo de material, el mercado se segmenta en alúmina, zirconia, nitruro de silicio, carburo de silicio y otros tipos de materiales (magnesia, mullita, carburo de boro, etc.). Por estructura, el mercado se segmenta en transparente, opaco y poroso. Por industria de usuario final, el mercado se segmenta en electrónica y semiconductores, automoción y transporte, medicina y odontología, energía y electricidad, y otras industrias de usuario final (equipos industriales, química, metalurgia, etc.). El informe también cubre el tamaño del mercado y las previsiones para cerámicas monolíticas en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (USD).
| Alúmina |
| zirconia |
| Nitrido de silicona |
| Carburo de silicio. |
| Otros tipos de materiales (magnesia, mullita, carburo de boro, etc.) |
| Transparente |
| Opaco |
| Poroso |
| Electrónica y Semiconductores |
| Automoción y transporte |
| Médico y dental |
| Energía y poder |
| Otros sectores de usuarios finales (equipos industriales, química, metalurgia, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de material | Alúmina | |
| zirconia | ||
| Nitrido de silicona | ||
| Carburo de silicio. | ||
| Otros tipos de materiales (magnesia, mullita, carburo de boro, etc.) | ||
| Por Estructura | Transparente | |
| Opaco | ||
| Poroso | ||
| Por industria del usuario final | Electrónica y Semiconductores | |
| Automoción y transporte | ||
| Médico y dental | ||
| Energía y poder | ||
| Otros sectores de usuarios finales (equipos industriales, química, metalurgia, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de la cerámica monolítica?
El mercado de la cerámica monolítica alcanzó los 25.82 millones de dólares en 2026 y se prevé que llegue a los 34.75 millones de dólares en 2031.
¿Qué tipo de material experimentará el mayor crecimiento hasta 2031?
Se prevé que el carburo de silicio aumente a una tasa de crecimiento anual compuesta (CAGR) del 6.58 % hasta 2031, impulsado por la adopción de vehículos eléctricos y energías renovables.
¿Por qué Asia-Pacífico es el mayor contribuyente regional?
La inversión concentrada en semiconductores y la creciente base de cerámica avanzada de China aportarán el 44.22% de los ingresos de 2025 y una tasa de crecimiento anual compuesta del 6.88% hasta 2031.
¿Cómo afectan los controles a la exportación de itrio al suministro?
Las restricciones impuestas por China en 2025 redujeron las importaciones estadounidenses en un 95%, lo que provocó un aumento vertiginoso de los precios del óxido de itrio de alta pureza y una mayor presión sobre los costes de las membranas de los electrolizadores.


