

Tamaño y participación en el mercado de perfiles metálicos de Marruecos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 75.60 Millones de metros cuadrados |
| Volumen de mercado (2031) | 104.26 Millones de metros cuadrados |
| Tasa de crecimiento (2026 - 2031) | 6.64% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de perfiles metálicos de Marruecos por Mordor Intelligence
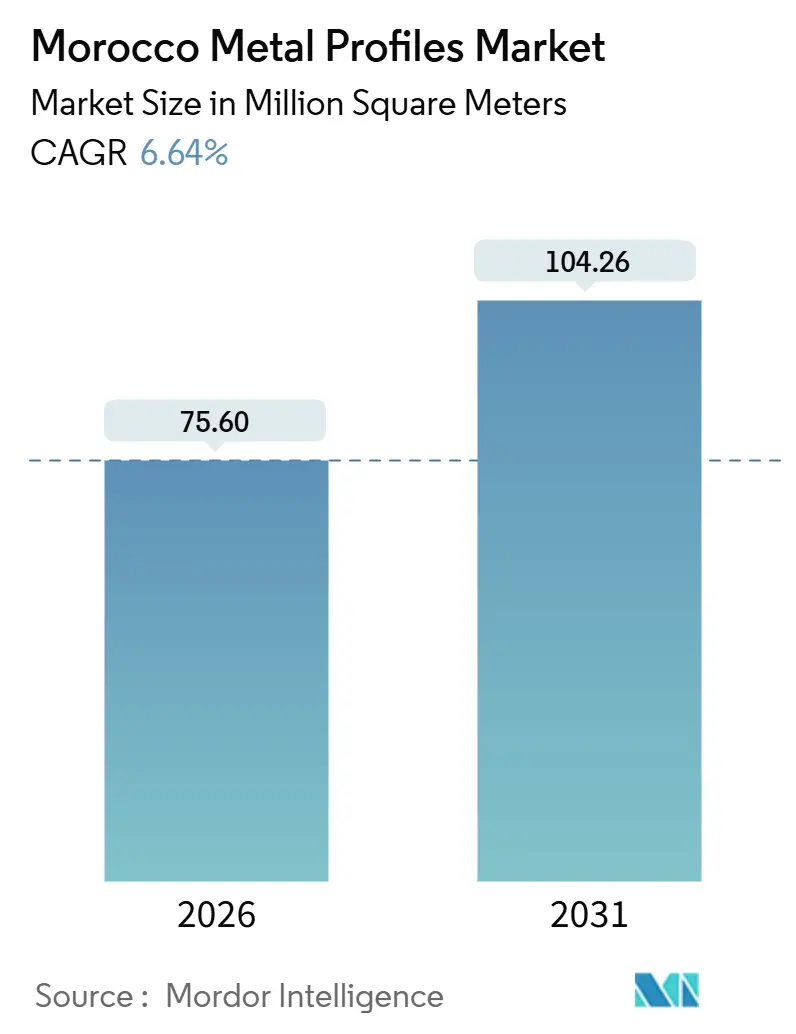
Se estima que el tamaño del mercado marroquí de perfiles metálicos alcanzará los 75.60 millones de metros cuadrados en 2026 y se espera que alcance los 104.26 millones de metros cuadrados para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.64 % durante el período de pronóstico (2026-2031). El crecimiento del volumen se debe a la expansión de aeropuertos y estadios, el déficit de vivienda social y la creciente inversión en baterías para vehículos eléctricos, que prioriza las secciones laminadas con precisión o extruidas. El acero sigue dominando los trabajos estructurales, pero el aluminio cobra impulso gracias a su ligereza, su resistencia a la corrosión en climas costeros y su creciente número de certificaciones de bajas emisiones de carbono, que ayudan a los exportadores marroquíes a evitar elevados pagos en virtud del Mecanismo de Ajuste en Frontera de las Emisiones de Carbono (CBAM) de la UE. Los contratistas también están sustituyendo el hormigón colado in situ por edificios metálicos prediseñados por razones de coste y plazos, lo que aumenta la intensidad del perfil por metro cuadrado. Las ventas directas controlan casi la mitad de todo el volumen, ya que los contratistas llave en mano para gigafábricas, estadios y almacenes de cadena de frío negocian acuerdos de suministro plurianuales que fijan los precios y garantizan la entrega justo a tiempo.
Conclusiones clave del informe
- Por tipo de producto, los perfiles de acero representaron el 79.83% de la cuota de mercado de perfiles metálicos de Marruecos en 2025, mientras que los perfiles de aluminio están en camino de registrar una CAGR del 8.14% hasta 2031.
- Por usuario final, la construcción residencial capturó el 31.73% del tamaño del mercado de perfiles metálicos de Marruecos en 2025 y está avanzando a la CAGR más rápida del 7.65% hasta 2031.
- Por categorías de aplicación, la fachada capturó el 41.18% del tamaño del mercado de perfiles metálicos de Marruecos en 2025, y la categoría de techos está avanzando a la CAGR más rápida del 7.67% hasta 2031.
- Por tipo de construcción, la nueva construcción representó el 84.24% del volumen de 2025 y se está expandiendo a una CAGR del 6.80%.
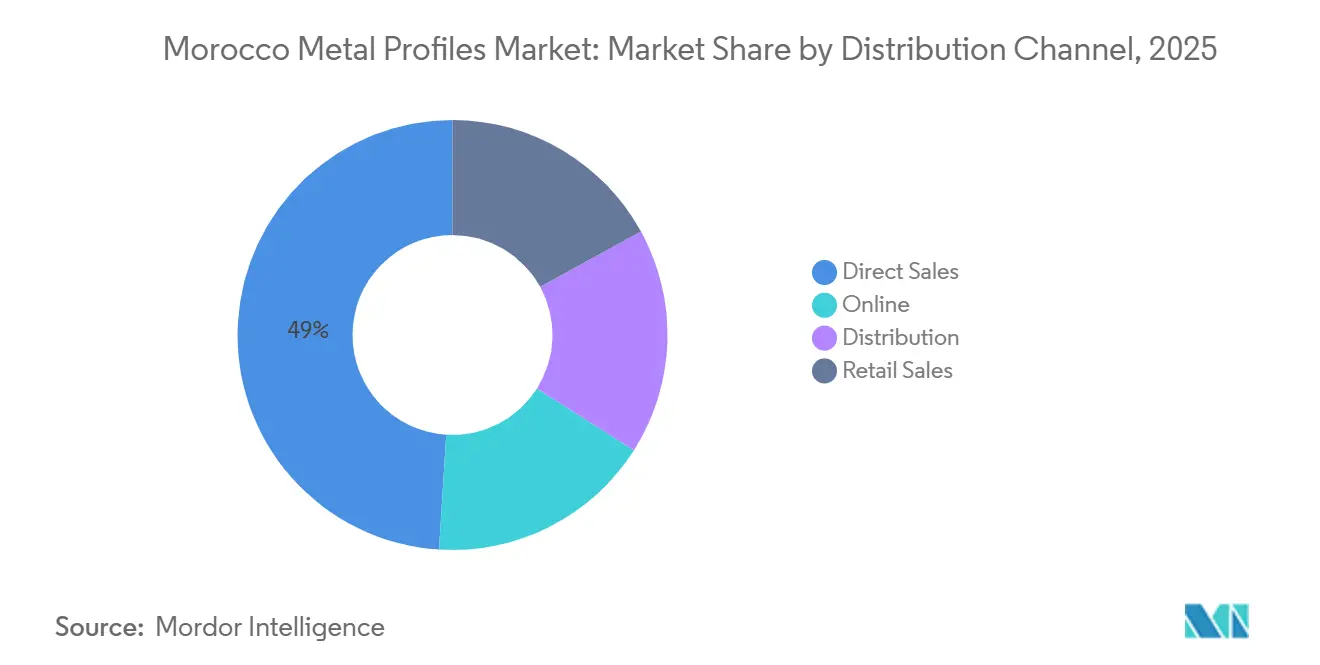
- Por canal de distribución, las ventas directas dominaron con una participación de volumen del 49.01% en 2025 y se prevé que se expandan a una CAGR del 7.25% gracias a las estrategias de adquisición de megaproyectos.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de perfiles metálicos de Marruecos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sólida cartera de proyectos de construcción impulsada por el turismo y la hostelería | + 1.2% | Nacional, con avances tempranos en Marrakech, Agadir y Tánger | Mediano plazo (2-4 años) |
| Ampliación de instalaciones logísticas de cadena de frío y agroindustriales | + 0.9% | Nacional, concentrado en Casablanca, Fez-Meknes, Agadir | Mediano plazo (2-4 años) |
| Las entradas de IED en el sector automotriz y de baterías impulsan la demanda de perfiles de precisión | + 1.8% | Tánger Med, Kenitra, Jorf Lasfar, Casablanca | Corto plazo (≤ 2 años) |
| La certificación de acero verde desbloquea la demanda de proyectos que cumplen con las normas de la UE | + 1.0% | Global, con enfoque exportador en los mercados de la UE | Largo plazo (≥ 4 años) |
| Gasto en infraestructura para reconstrucción nacional y megaeventos | + 1.5% | Casablanca, Rabat, Tánger, Marrakech, Agadir, Fez | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Sólida cartera de proyectos de construcción impulsados por el turismo
En 2024, Marruecos recibió un número significativo de visitantes. Con la mira puesta en alcanzar el objetivo de capacidad aeroportuaria de millones de pasajeros para 2030, el país está experimentando un auge en la construcción de hoteles y complejos turísticos, especialmente en Marrakech, Agadir y Tánger. TGCC Construction Group está destinando parte de su cartera de proyectos a proyectos hoteleros, priorizando el uso de muros cortina de aluminio con rotura de puente térmico para mejorar la comodidad de los huéspedes. La ampliación del Aeropuerto Internacional Mohammed V utilizará una cantidad considerable de cerchas de acero estructural y estructuras de fachada. Dada la humedad costera que reduce la vida útil de las secciones en C galvanizadas por inmersión en caliente, los arquitectos ahora prefieren los perfiles de aluminio anodizado o con recubrimiento en polvo, incluso a un precio superior. Este cambio está impulsando el uso del aluminio en hoteles de lujo y terminales cercanas a los puertos.
Ampliación de instalaciones logísticas de cadena de frío y agroindustriales
La cadena de valor agroalimentaria de Marruecos está experimentando una transformación, gracias a un programa del Banco Mundial financiado para modernizar el sector. Esta iniciativa revitaliza los mercados mayoristas en ciudades como Agadir, Berkane, Meknes y Marrakech y designa terrenos para zonas logísticas con temperatura controlada [1] Banco Mundial, “El Banco Mundial aprueba 312 millones de dólares para apoyar la transformación del sector agroalimentario de Marruecos”, worldbank.org . En términos de construcción, los paneles sándwich compuestos con aislamiento R-30 son ahora el estándar para techos y paredes. Esta elección ha llevado a un aumento en la densidad de perfiles metálicos por metro cuadrado en comparación con los almacenes tradicionales a temperatura ambiente. Destacando la evolución de la industria, IFCO ha establecido un centro de contenedores reutilizables en Casablanca. Esta medida, junto con el floreciente comercio de exportación de productos frescos, señala un cambio decisivo del almacenamiento convencional a temperatura ambiente hacia una capacidad de cadena de frío más sofisticada. Además, los constructores de cámaras frigoríficas están recurriendo a correas en Z galvanizadas y vigas de ala ancha para sus amplias naves, lo que indica una demanda sostenida de componentes de acero y aluminio en el mercado.
Las entradas de IED en el sector automotriz y de baterías impulsan la demanda de perfiles de precisión
La gigafábrica de Gotion en Kenitra comenzó a producir celdas de iones de litio en junio de 2026. Mientras tanto, COBCO inauguró una planta de cátodos en Jorf Lasfar en 2025. Las salas blancas de estas instalaciones de vanguardia exigen extrusiones de aluminio con una tolerancia de ±0.15 mm para tabiques y bandejas superiores, una especificación precisa que solo cumplen unas pocas plantas marroquíes. BTR Mediterranean está en proceso de establecer una planta de cátodos en Tanger Med. Al mismo tiempo, la expansión de Somasteel en Nouaceur atiende las necesidades de vigas estructurales de los edificios auxiliares. Mientras el sector automotriz se propone alcanzar el 60% de las exportaciones de vehículos eléctricos para 2030, la demanda de perfiles de precisión está superando incluso el crecimiento del ensamblaje de vehículos.
Certificación de acero verde: Desbloqueo de la demanda de proyectos que cumplen con las normas de la UE
A partir de 2026, el Mecanismo de Ajuste Fronterizo de Carbono (CBAM) de la UE exige que los exportadores marroquíes adquieran certificados de carbono, lo que obliga a las plantas de fabricación a reducir sus emisiones. Aluminium du Maroc ha instalado un sistema solar, reduciendo sus emisiones de alcance 2. Este logro le valió a la empresa la etiqueta ALU+C, lo que mejora la competitividad de sus extrusiones en las licitaciones financiadas por la UE. En septiembre de 2025, se inauguró un parque de aluminio bajo en carbono entre Marruecos y China. Este parque, que aprovecha la tecnología Hall-Héroult de ánodo inerte y las energías renovables, pretende reducir significativamente el carbono incrustado por tonelada. En las licitaciones de vivienda pública de Francia y España, los perfiles con certificación ecológica tienen un precio superior, lo que motiva a las fundiciones nacionales a acelerar la descarbonización.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Capacidad insuficiente de laminación y extrusión a nivel nacional | -0.7% | Nacional, agudo en las zonas industriales de Tanger Med y Kenitra | Corto plazo (≤ 2 años) |
| Aplicación desigual del Código Térmico de Edificación de Marruecos (RTCM) | -0.5% | Nacional, más pronunciado en zonas rurales y periurbanas | Largo plazo (≥ 4 años) |
| Volatilidad de precios y oferta debido a los derechos de salvaguardia sobre las importaciones de acero | -0.6% | Nacional, con repercusión en los mercados de exportación de Oriente Medio y el Norte de África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Capacidad insuficiente de laminación y extrusión nacional
Las plantas de extrusión de aluminio de Marruecos tienen actualmente una capacidad anual limitada. Sin embargo, las proyecciones indican la necesidad de una producción significativamente mayor para 2028. Este déficit ha obligado a los importadores a abastecerse de perfiles del Golfo, lo que supone un coste adicional de transporte. Las dificultades financieras en Maghreb Steel, sumadas a la falta de laminadores nacionales capaces de laminar vigas de más de 400 mm de ancho, han prolongado los plazos de entrega y aumentado la demanda de capital circulante para los contratistas. Si bien se planea un complejo integrado en Kenitra, que se espera que cubra la brecha, no se prevé su puesta en marcha antes de 2028. En consecuencia, se prevé que las limitaciones de capacidad persistan a corto plazo.
Aplicación desigual del Código de Construcción Térmica de Marruecos (RTCM)
Aunque muchos profesionales de la construcción están familiarizados con el RTCM, una parte significativa se abstiene de aplicarlo, señalando preocupaciones sobre costos y complejidades adicionales [2] MDPI, “Sostenibilidad y eficiencia energética en edificios marroquíes: Encuesta de cumplimiento del RTCM”, mdpi.com . Debido al carácter voluntario del código, los promotores en regiones periurbanas aún optan por perfiles de acero de una sola capa más baratos, lo que dificulta la adopción del aluminio en proyectos residenciales. Si bien la obligatoriedad del código podría acelerar las rehabilitaciones y cerrar la brecha entre el ahorro energético real y el potencial, aún no se ha incluido en la agenda legislativa a principios de 2026.
Análisis de segmento
Por tipo de producto: El acero conserva el volumen a pesar de la ventaja de carbono del aluminio
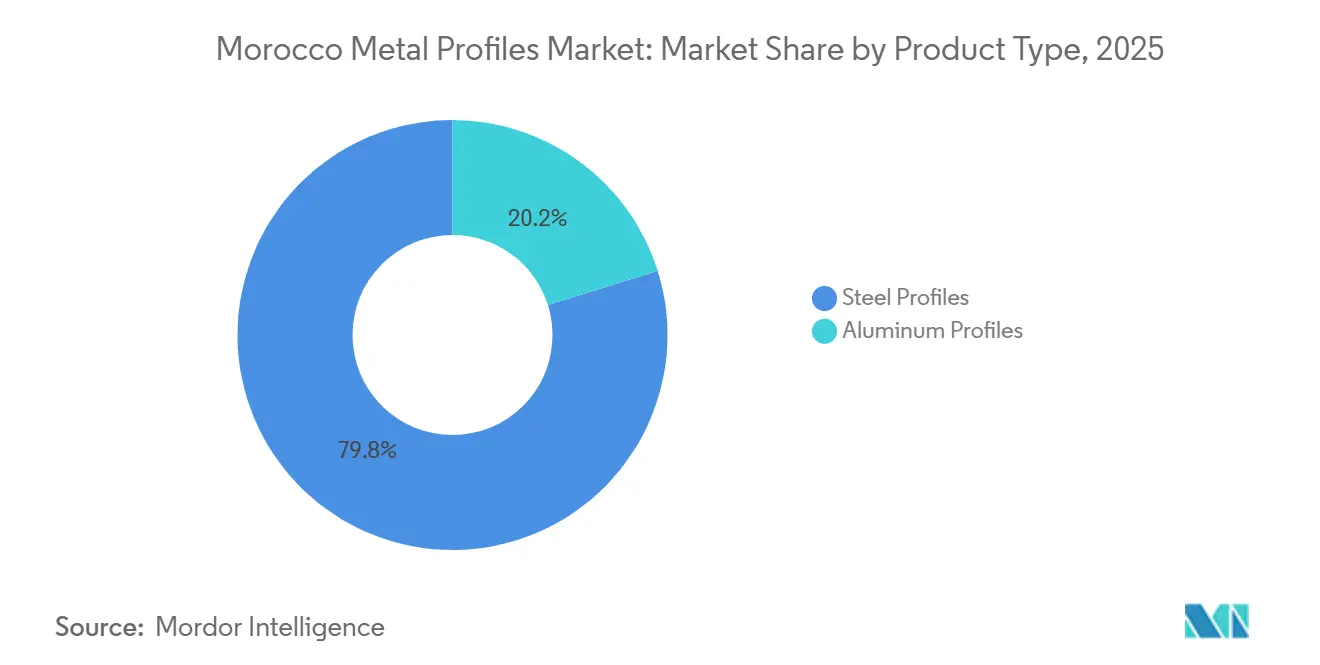
El acero representó el 79.83% del volumen de 2025, debido principalmente a sus precios competitivos para las secciones en C galvanizadas. Mientras tanto, el aluminio experimenta un rápido ascenso con una impresionante tasa de crecimiento. El mercado de muros cortina de aluminio en las oficinas y hoteles de lujo de Marruecos registra una tasa de crecimiento anual compuesta (TCAC) del 8.14%. Este repunte se atribuye a las importaciones que cumplen con la normativa CBAM, que, al añadir un coste adicional a sus homólogos no certificados, están reduciendo eficazmente las disparidades de precios. La ambiciosa expansión de la producción de palanquilla de Somasteel subraya una estrategia destinada a impulsar la autosuficiencia siderúrgica nacional. Por el contrario, la marca ALU+C- de Aluminium du Maroc se está posicionando estratégicamente en el lucrativo mercado de exportación de productos premium ecológicos. De cara al futuro, una colaboración entre Marruecos y China prevé inaugurar un parque de aluminio con bajas emisiones de carbono para 2029. Esta iniciativa promete duplicar la capacidad de fundición primaria, lo que podría reducir la ventaja de costes de las empresas del Golfo, a la vez que amplía la producción local de extrusión.
Si bien las fábricas nacionales siguen liderando el suministro de perfiles pesados, la tendencia en fachadas de gran altura está cambiando. Ahora, exigen cada vez más acabados anodizados de 50 años con rotura de puente térmico. Estas mejoras alcanzan valores U RTCM de entre 0.55 y 0.70 W/m²·K, lo que se traduce en un notable aumento de la eficiencia energética en edificios de apartamentos. La fortaleza del acero en aplicaciones de carga sigue siendo indiscutible. Sin embargo, existe una tendencia notable entre los contratistas de diseño y construcción: están fusionando las fortalezas de ambos metales. Al optar por montantes de aluminio en el exterior de los edificios y vigas de acero en el interior, logran un equilibrio óptimo entre resistencia, peso y huella de carbono.
Por segmento de usuario final: el sector residencial lidera el déficit de vivienda social, la logística se acelera
Mientras el gobierno aborda el atraso en la construcción de viviendas, los proyectos residenciales representaron el 31.73 % del volumen para 2025 y son el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.65 %. La demanda de cesáreas en C de calibre ligero y conjuntos de ventanas de aluminio está en aumento, impulsada por un mejor acceso a hipotecas y un mayor suministro de cemento. El crecimiento de las instalaciones logísticas se debe principalmente a los almacenes de cadena de frío, que utilizan más perfiles por metro cuadrado que sus equivalentes a temperatura ambiente.
Los edificios comerciales, impulsados por las ampliaciones de terminales aeroportuarias y los proyectos hoteleros que buscan fachadas acristaladas que mejoren la luz natural, representan una parte considerable del volumen. Los sectores industriales, como las plantas de baterías, automoción y agroindustria, representan una proporción menor. Sin embargo, ofrecen una prima de valor significativa, especialmente con las particiones para salas blancas, que se venden con un margen de beneficio superior al de las estructuras estándar. Las entidades agrícolas, desde naves y almacenes de embalaje hasta almazaras, completan el sector, mostrando una preferencia por los edificios metálicos prediseñados. Estas estructuras ofrecen una amplia cobertura con requisitos mínimos de cimentación.
Por categoría de aplicación: Los sistemas de fachadas captan participación a medida que aumenta el conocimiento de RTCM
Los arquitectos se inclinan cada vez más por los muros cortina unificados, lo que ha llevado a las fachadas a representar el 41.18 % del volumen en 2025. Estos muros no solo cumplen con los valores U del código térmico de seis zonas, sino que también logran una reducción notable en el consumo de energía. Si bien los sistemas de techos representan una porción considerable del mercado, están experimentando el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.67 %, impulsado por la adopción de paneles sándwich aislantes en cámaras frigoríficas. La estructura de los muros sigue estando predominantemente influenciada por el acero conformado en frío, especialmente en viviendas económicas. El aluminio, con sus superficies anodizadas superiores, está logrando una importante expansión en las fachadas. Con una participación sustancial en valor, la resistencia del aluminio a la corrosión costera supera a la del acero galvanizado por inmersión en caliente, lo que prolonga la vida útil y reduce la necesidad de repintado.
Por tipo de construcción: la nueva construcción domina, la renovación cobra impulso
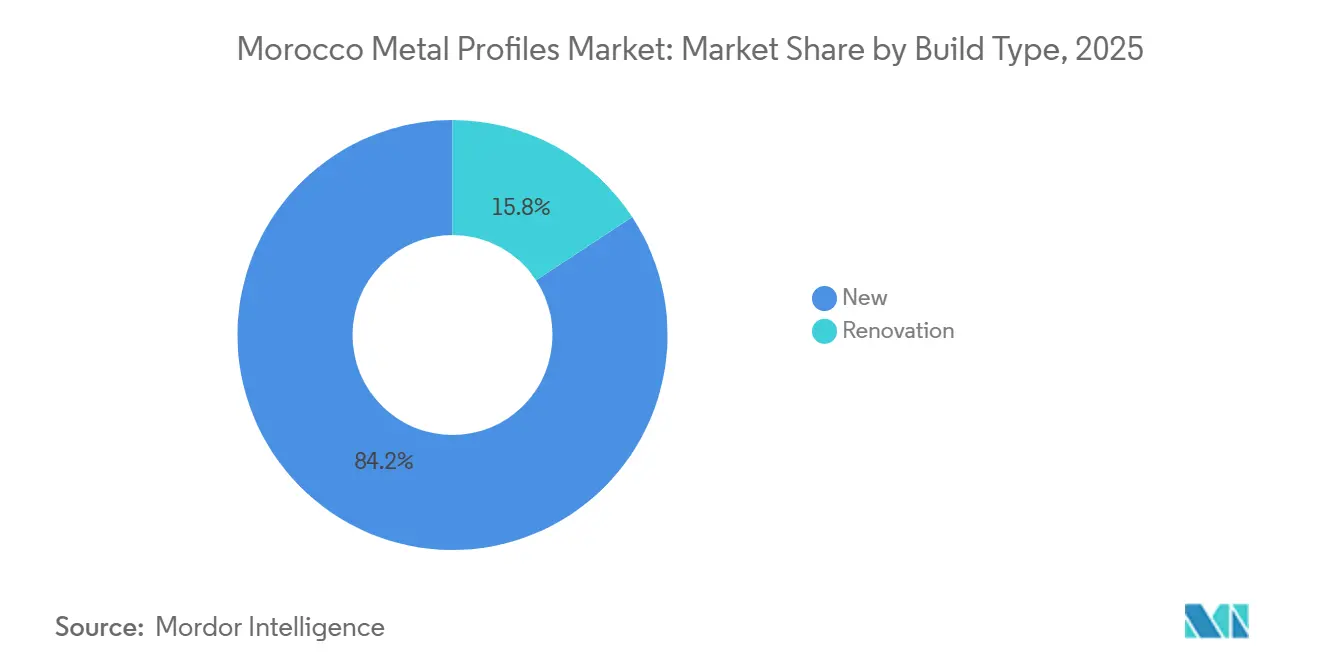
Las nuevas construcciones representaron el 84.24 % del volumen de 2025 y registran una tasa de crecimiento anual compuesta (TCAC) del 6.80 %, impulsadas por una fuerte inversión en proyectos aeroportuarios, la construcción de numerosos estadios para el Mundial y una inversión significativa en gigafábricas. Si bien las renovaciones representan actualmente una proporción modesta, se prevé que se aceleren una vez que las modernizaciones exigidas por el RTCM pasen de ser opcionales a obligatorias. En un intento por reducir las emisiones de carbono incorporadas entre un 25 % y un 30 %, los contratistas están sustituyendo las tradicionales láminas de acero de una sola capa por paneles aislantes reutilizables en las terminales aeroportuarias.
Por canal de distribución: la venta directa evita intermediarios en megaproyectos
Las ventas directas representaron el 49.01 % del volumen de 2025 y registran una tasa de crecimiento anual compuesta (TCAC) del 7.25 %. Esta tendencia se debe principalmente a que los estadios de la FIFA y las plantas de baterías para vehículos eléctricos optan por la logística directa de fábrica a planta, evitando así los sobreprecios de los distribuidores. Mientras tanto, los centros de servicio y los distribuidores regionales atienden a las pymes, priorizando la entrega al día siguiente sobre los descuentos por volumen, y manteniendo una cuota de mercado prácticamente igual. Si bien las plataformas minoristas y en línea se dirigen a los autoconstructores, siguen siendo un nicho de mercado, especialmente dado que la urbanización en Marruecos supera el 64 % de su población.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En 2025, Casablanca-Settat representa una demanda estimada, impulsada por la ampliación del Aeropuerto Mohammed V y una serie de proyectos ferroviarios y de carreteras. Le sigue de cerca la región de Tánger-Tetuán-Alhucemas, impulsada por la gigafábrica de Gotion en Kenitra y la planta de cátodos de BTR en Tánger Med. Marrakech-Safi y Sus-Masa, en conjunto, conformaron la demanda, respaldadas por desarrollos hoteleros e iniciativas de agrologística con financiación del Banco Mundial. Fez-Mequinez aseguró la demanda gracias al establecimiento de zonas logísticas, mientras que otras regiones del interior concentraron la demanda restante, impulsada principalmente por naves agrícolas y proyectos de vivienda modestos.
La tasa de crecimiento supera el crecimiento previsto del PIB de Marruecos. Esto sugiere que el mercado marroquí de perfiles metálicos se expandirá a un ritmo superior al crecimiento económico general del país. Si bien los acuerdos de libre comercio ofrecen a los exportadores una ventaja arancelaria, la imposición de tasas CBAM plantea desafíos para las plantas de acero no certificadas. Este escenario está orientando la industria hacia fundiciones con energía solar y un impulso hacia la certificación de acero verde. Las ciudades costeras presentan un mayor consumo de aluminio. Esto se debe principalmente a que el aire salino puede reducir la vida útil del acero galvanizado hasta en un 40 %. Esta ventaja es reconocida por los promotores de hoteles y aeropuertos de lujo, que están dispuestos a aceptar intervalos de ciclo más largos.
Panorama competitivo
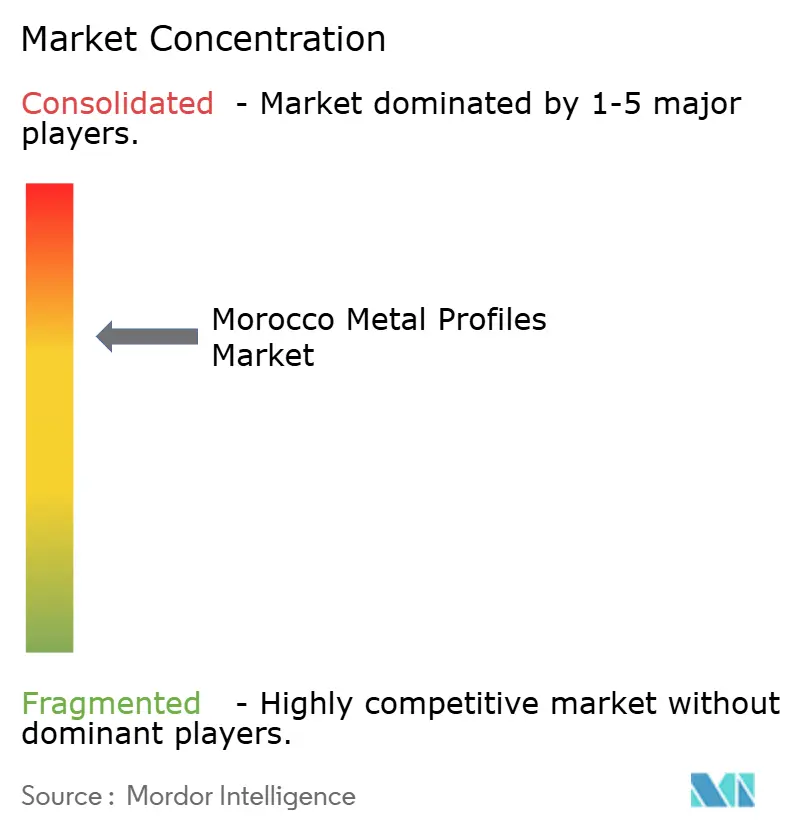
El mercado marroquí de perfiles metálicos está moderadamente consolidado. La estrategia se centra en la descarbonización y la integración regresiva. Las extrusoras más pequeñas que carecen de las certificaciones ISO 9001/14001 corren el riesgo de quedar excluidas de las cadenas de suministro transparentes exigidas por la FIFA. Las oportunidades de espacio libre incluyen sistemas de ventanas residenciales con rotura de puente térmico que cumplen los objetivos energéticos del RTCM, pero que siguen estando subespecificaciones en la mayoría de los proyectos de vivienda social. La integración vertical en la fundición de palanquilla y la aleación, además de las plataformas digitales para la verificación de informes de pruebas de laminación, también ofrecen una ventaja diferenciadora.
Líderes de la industria de perfiles metálicos de Marruecos
Exlabesa
Imalum
Aluminio de Marruecos
Longofer
Batifer
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio 2025: Exlabesa pone en marcha su tercera línea de perfiles de aluminio (PR-3) en la planta de Asilah, elevando la capacidad nacional de extrusión y ampliando el portfolio de sistemas arquitectónicos.
- Octubre de 2024: Aluminium du Maroc absorbió Industube SA, aumentando la capacidad de extrusión de perfiles en un 35% a 27,000 toneladas métricas y la capacidad de recubrimiento en polvo en un 50% a 21,000 toneladas métricas después de la aprobación del regulador.
Alcance del informe del mercado de perfiles metálicos de Marruecos
Los perfiles metálicos son componentes largos semiacabados con una sección transversal uniforme, producidos principalmente mediante laminación, extrusión o plegado. Son cruciales para proporcionar soporte estructural, capacidad de carga y estabilidad en diversos sectores de la construcción y la fabricación.
El mercado está segmentado por tipo de producto, segmento de usuario final, categoría de aplicación, tipo de construcción y canal de distribución. Por tipo de producto, el mercado se segmenta en perfiles de acero y perfiles de aluminio. Por segmento de usuario final, el mercado se segmenta en logística, industrial, comercial, agrícola y residencial. Por categoría de aplicación, el mercado se segmenta en paredes, techos y fachadas. Por tipo de construcción, el mercado se segmenta en obra nueva y renovación. Por canal de distribución, el mercado se segmenta en venta directa, en línea, distribución y venta minorista. Para cada segmento, el dimensionamiento y las previsiones del mercado se han basado en el volumen (metros cuadrados).
| Perfiles de acero |
| Perfiles de aluminio |
| Logística |
| Industrial |
| Comercial |
| Agricultura |
| Residencial |
| Pared |
| Techo |
| frente |
| New |
| Renovación |
| Ventas directas |
| Online |
| Distribuidores |
| Ventas al por menor |
| Por tipo de producto | Perfiles de acero |
| Perfiles de aluminio | |
| Por segmento de usuario final | Logística |
| Industrial | |
| Comercial | |
| Agricultura | |
| Residencial | |
| Por categoría de aplicación | Pared |
| Techo | |
| frente | |
| Por tipo de construcción | New |
| Renovación | |
| Por canal de distribución | Ventas directas |
| Online | |
| Distribuidores | |
| Ventas al por menor |
Preguntas clave respondidas en el informe
¿Cuál es el volumen actual del mercado de perfiles metálicos de Marruecos?
El mercado alcanzó los 75.60 millones de m² en 2026 y se prevé que alcance los 104.26 millones de m² en 2031, registrando una CAGR del 6.64%.
¿Qué metal tiene la mayor participación en los perfiles marroquíes?
El acero representa el 79.83% del volumen en 2025, aunque el aluminio está creciendo más rápido gracias a las demandas de descarbonización.
¿A qué velocidad se expanden los perfiles de aluminio?
Se proyecta que los perfiles de aluminio crecerán a una tasa compuesta anual del 8.14 % hasta 2031, superando el crecimiento general del mercado.
¿Por qué son importantes los almacenes de cadena de frío para la demanda futura?
Los paneles sándwich aislantes utilizados en cámaras frigoríficas requieren más perfiles metálicos por metro cuadrado que los almacenes a temperatura ambiente, lo que impulsa el crecimiento del volumen.


