

Tamaño y participación del mercado de equipos de procesamiento de minerales de Marruecos
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 210.65 Million |
| Tamaño del mercado (2031) | USD 272.19 Million |
| Tasa de crecimiento (2026 - 2031) | 5.26% CAGR |
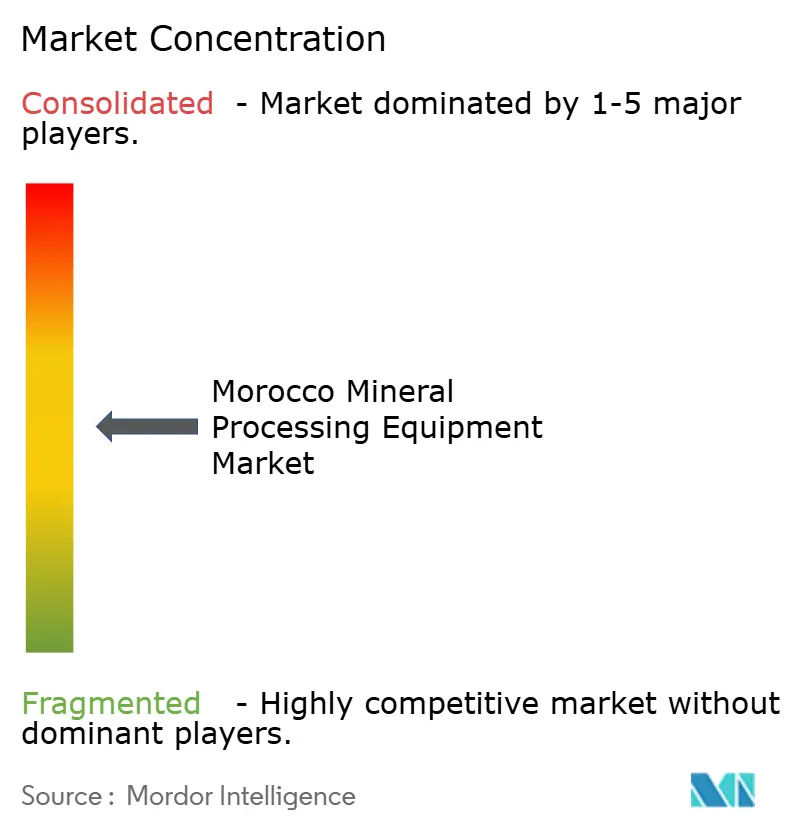
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de equipos de procesamiento de minerales de Marruecos por Mordor Intelligence
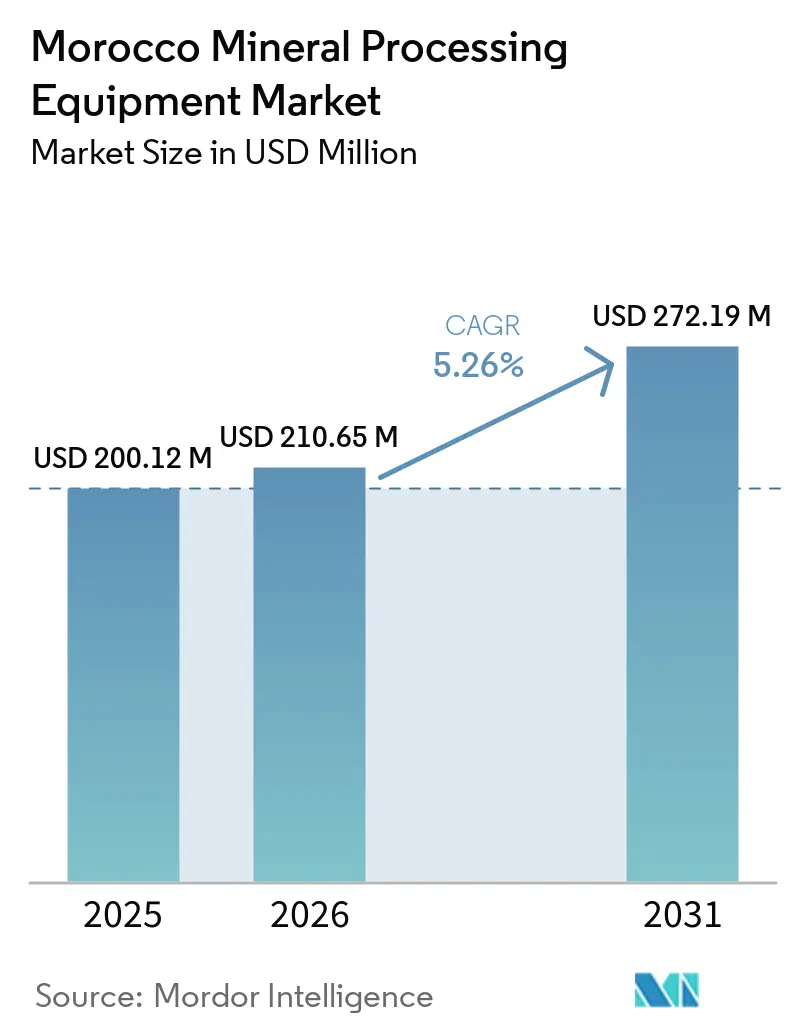
El mercado marroquí de equipos para el procesamiento de minerales alcanzó un valor de 200.12 millones de dólares en 2025 y se prevé que crezca de 210.65 millones de dólares en 2026 a 272.19 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.26% entre 2026 y 2031. El continuo desarrollo de la capacidad de fosfato, el auge del refinado de cobalto y una ola progresiva de modernización de plantas son las tres fuerzas más visibles que configuran la demanda de soluciones de trituración, molienda, flotación y automatización en el mercado marroquí de equipos para el procesamiento de minerales. La Ley de Materias Primas Críticas de la UE está canalizando capital europeo hacia proyectos de minerales para baterías y elevando los requisitos de cumplimiento ambiental.[ 1 ]Ali Amouzai, «Minerales críticos en Marruecos: ¿Una oportunidad para la industrialización o un campo de batalla geopolítico entre China y Occidente?», Transnational Institute (TNI), tni.orgPor lo tanto, los compradores de equipos priorizan las configuraciones modulares que reducen los plazos de instalación, la funcionalidad de monitoreo remoto que optimiza la mano de obra técnica, y las opciones de diagramas de flujo que ahorran agua y ayudan a los operadores a cumplir con los límites de descarga cada vez más estrictos. La intensidad competitiva sigue siendo moderada debido a que los fabricantes de equipos originales (OEM) globales dominan las categorías de alta complejidad. Sin embargo, los integradores regionales están ganando cuota de mercado en bastidores de transportadores, estructuras de acero y logística de repuestos gracias a la rapidez de entrega y la fabricación localizada.
Conclusiones clave del informe
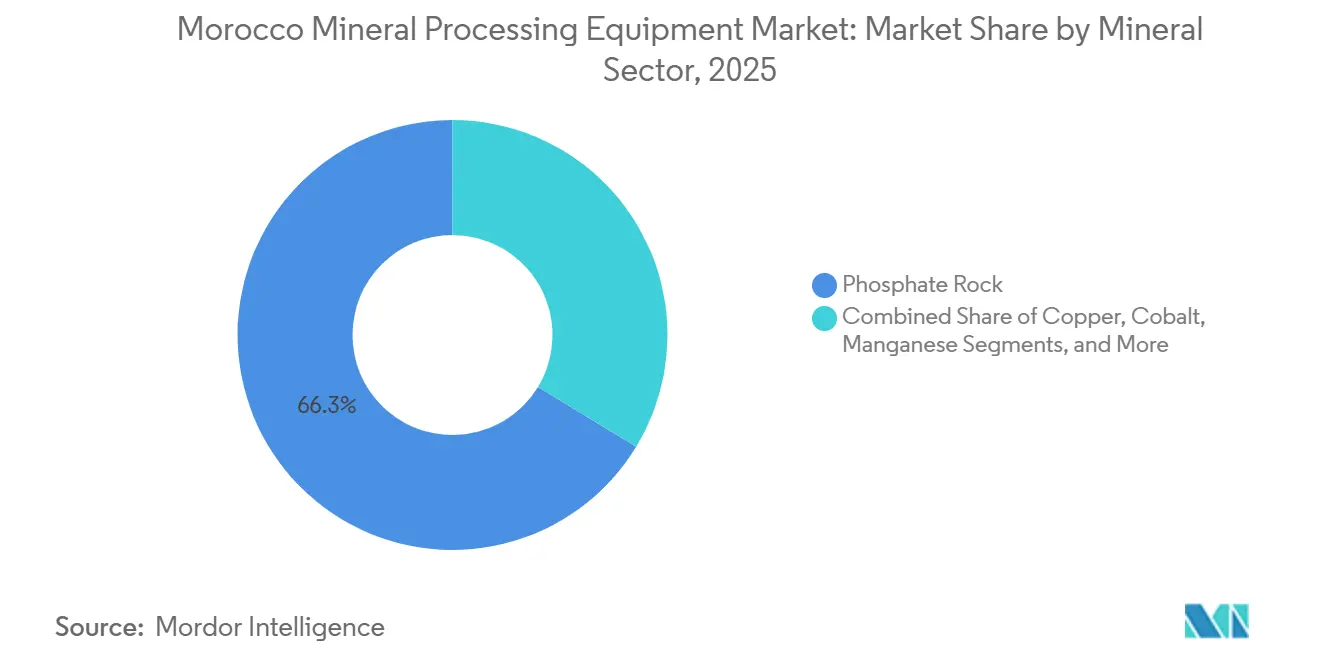
- Por sector minero, la roca fosfática representó el 66.31% de la cuota de mercado de equipos para el procesamiento de minerales en Marruecos en 2025, mientras que se prevé que el procesamiento de cobalto avance a una tasa de crecimiento anual compuesta (CAGR) del 7.56% hasta 2031.
- Por tipo de equipo, las trituradoras representaron el 36.67% de la cuota de mercado de equipos para el procesamiento de minerales en Marruecos en 2025, mientras que se prevé que las celdas de flotación registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.32%, entre 2026 y 2031.
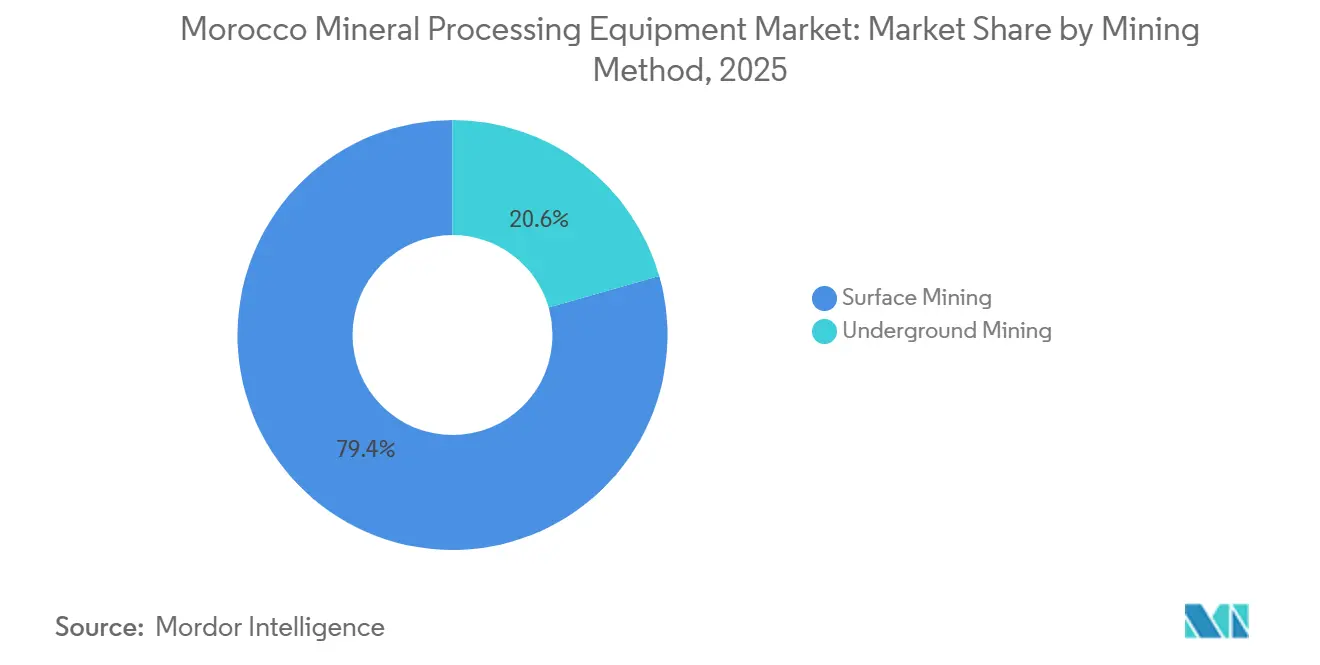
- En cuanto al método de extracción, las operaciones a cielo abierto representaron el 79.42% del mercado marroquí de equipos para el procesamiento de minerales en 2025; sin embargo, se espera que los equipos para la minería subterránea crezcan más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 7.86% hasta 2031.
- En cuanto al nivel de automatización, las soluciones manuales acapararon el 60.34% de la cuota de mercado de equipos para el procesamiento de minerales en Marruecos en 2025, y se prevé que los sistemas semiautomatizados registren una tasa de crecimiento anual compuesta (CAGR) del 11.34% durante el período de previsión.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de equipos de procesamiento de minerales de Marruecos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Refinación de cobalto y manganeso de grado para baterías | + 1.5% | Zonas de Tánger y Casablanca | Largo plazo (≥ 4 años) |
| Aumento vertiginoso de la producción de roca fosfática | + 1.2% | Cuencas de Khouribga y Gantour | Mediano plazo (2-4 años) |
| Plantas de beneficio del ciclo de actualización | + 0.9% | Instalaciones de OCP existentes | Corto plazo (≤ 2 años) |
| Plan de aceleración industrial respaldado por el gobierno | + 0.8% | Casablanca-Settat y Tánger-Tetuán | Mediano plazo (2-4 años) |
| Ley de materias primas críticas de la UE | + 0.6% | A nivel nacional con repercusión en el norte de África | Largo plazo (≥ 4 años) |
| Cambie a reactivos de flotación que ahorran agua. | + 0.4% | Distritos con estrés hídrico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aceleración de los proyectos de refinación de cobalto y manganeso de grado de batería
El giro de Marruecos hacia los minerales para baterías está redefiniendo los mapas de abastecimiento tradicionales dentro del mercado marroquí de equipos para el procesamiento de minerales. Las expansiones de cobalto alrededor de Jorf Lasfar requieren sistemas de flotación de precisión, extracción por solventes y lixiviación que ofrecen márgenes más altos que los equipos de fosfato a granel.[ 2 ]Frank Crundwell, Michael Moats, "Separación de níquel y cobalto mediante extracción con disolventes", ResearchGate GmbH, www.researchgate.netLos compradores europeos ahora exigen cadenas de suministro auditables, lo que a su vez impulsa a los propietarios de plantas a adoptar circuitos con gran cantidad de sensores que registran datos de energía, reactivos y emisiones en tiempo real. Por lo tanto, los proveedores con sistemas de gestión ambiental y de calidad con certificación ISO están obteniendo el estatus de licitadores preferentes. Los contratos de servicio de por vida para los equipos también se están multiplicando, ya que los proyectos de cobalto dependen de estrictas garantías de tiempo de actividad para proteger los plazos de entrega del material activo del cátodo. Finalmente, la concentración de proyectos de cobalto y manganeso a lo largo de la costa atlántica de Marruecos está facilitando la infraestructura logística para que los proveedores centralicen los equipos de puesta en marcha y las piezas de repuesto cerca de puertos de aguas profundas.
Aumento de la producción nacional de fosfato de roca
Las ampliaciones de capacidad de OCP refuerzan la fuerte exposición del mercado marroquí de equipos para el procesamiento de minerales a la trituración primaria de alto tonelaje, el bombeo de lodos por tuberías y el reemplazo de medios de cribado. Las continuas mejoras en la infraestructura de tuberías y beneficio obligan a los fabricantes de equipos originales a cumplir con especificaciones de vida útil más estrictas, lo que favorece el uso de aleaciones patentadas y software de mantenimiento predictivo. La prevalencia de mineral rico en sílice también mantiene la demanda de reemplazo de revestimientos de molinos e hidrociclones. Sin embargo, las fluctuaciones en el precio del fosfato crean un patrón de pedidos irregular, por lo que los proveedores que respaldan las ventas con planes de pago flexibles y flotas de alquiler están mejor posicionados. La modularidad de los equipos es valorada porque reduce el tiempo de inactividad por conexión durante las modernizaciones de trenes existentes por parte de los operadores.
Ciclo de actualización de plantas de beneficio heredadas
Muchas plantas de procesamiento de minerales en Marruecos datan de la década de 1980, por lo que los operadores están reemplazando los molinos de bolas de alto consumo energético con tecnologías modernas de conminución y clasificación que permiten ahorrar energía y aumentar la recuperación. Los sistemas de accionamiento de espesadores, diseñados para cambios de rodamientos más rápidos, reducen los tiempos de parada, mientras que las líneas de flotación de partículas gruesas recuperan finos que antes se perdían en los relaves. Los permisos ambientales ahora exigen auditorías de balance hídrico, por lo que los proveedores que ofrecen soporte de ingeniería integrado con el hardware están experimentando una creciente demanda. Esta ola de modernización también acelera la adopción de acuerdos de servicio de ciclo de vida, ya que el personal de mantenimiento in situ sigue siendo escaso. Por lo tanto, los paneles de control de monitoreo remoto que detectan picos de torque, desgaste excesivo o variaciones de pH están pasando de ser una opción deseable a una especificación estándar.
Plan de aceleración industrial respaldado por el gobierno
El gobierno marroquí vincula los objetivos de localización de equipos de procesamiento de minerales con incentivos fiscales, subvenciones para formación y una tramitación más rápida de los permisos, factores que influyen significativamente en las decisiones de aprovisionamiento en el mercado marroquí de equipos de procesamiento de minerales. Los fabricantes de equipos originales (OEM) que establezcan líneas de montaje en Casablanca-Settat o en la región oriental obtienen exenciones arancelarias y ventajas competitivas en las licitaciones públicas. La iniciativa de catastro digital del plan simplifica la cartografía de los yacimientos y reduce los riesgos de los estudios de viabilidad de nuevos proyectos, impulsando así la demanda de diagramas de flujo completos. Los próximos proyectos de hidrógeno y energías renovables también podrían tener repercusiones en los futuros circuitos de metales, lo que incentivaría a los responsables de producto a planificar módulos de beneficio de níquel, metales del grupo del platino y tierras raras.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios del fosfato | -1.1% | Todas las cuencas mineras | Corto plazo (≤ 2 años) |
| Límites estrictos de salinidad del agua de descarga | -0.7% | Operaciones costeras | Corto plazo (≤ 2 años) |
| Escasez de profesionales con habilidades para la integración de sensores | -0.5% | Zonas mineras rurales | Mediano plazo (2-4 años) |
| Despacho de aduanas retrasado | -0.3% | Puertos principales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Estrangulamiento del gasto de capital en medio de la volatilidad del precio del fosfato
Las fluctuaciones de los precios al contado llevan a los operadores a alternar rápidamente entre posturas de inversión de capital expansivas y defensivas. Cuando los precios retroceden, el gasto discrecional en trituradoras, molinos y actualizaciones de control digital se estanca, lo que alarga los ciclos de venta para los fabricantes de equipos originales (OEM). Los contratos de servicio de ciclo de vida tipo arrendamiento están surgiendo como una cobertura, ya que distribuyen los pagos a lo largo de los presupuestos operativos en lugar de concentrar la inversión de capital en el primer momento. Los proveedores que almacenan localmente piezas de desgaste críticas protegen a los clientes contra el tiempo de inactividad por falta de existencias, que puede erosionar el flujo de caja libre más rápidamente que las fluctuaciones de precios por sí solas. Las herramientas de cobertura siguen siendo limitadas, por lo que los equipos de compras valoran los equipos modulares que se pueden adquirir por fases según la liquidez disponible, en lugar de construirlos de una sola vez.
Límites estrictos de salinidad del agua de descarga
Las agencias regionales de agua imponen umbrales de sólidos disueltos totales y sulfatos que obligan a las plantas a espesar o tratar el licor de relaves antes de su vertido. Las soluciones de pasta de alta densidad reducen la cantidad de agua atrapada en los residuos, pero requieren accionamientos de alto par y cimentaciones más grandes, lo que eleva el costo inicial. Los complementos de ósmosis inversa garantizan el cumplimiento, pero aumentan la demanda de energía, lo que impulsa a los compradores hacia bombas de bajo consumo energético. Dado que los valores límite difieren según la cuenca hidrográfica, las empresas de ingeniería deben adaptar los diagramas de flujo a cada mina, lo que extiende los plazos de diseño básico. Los fabricantes de equipos originales que ofrecen paquetes llave en mano para la gestión del agua obtienen márgenes superiores al transferir el riesgo de cumplimiento ambiental a los operadores.
Análisis de segmento
Por sector minero: La fortaleza del fosfato financia la transición hacia la industria de las baterías.
La roca fosfática mantuvo el 66.31% de la cuota de mercado de equipos de procesamiento de minerales en Marruecos en 2025, lo que subraya su estatus como principal fuente de ingresos que financia mejoras más amplias en los diagramas de flujo. La mayoría de las líneas de trituración y transporte instaladas aún alimentan trenes de beneficio de fosfato, y su alto tonelaje mantiene un ciclo de reemplazo recurrente para revestimientos, cintas y cribas. El procesamiento de cobalto se encuentra en el otro extremo de la curva de madurez, y su CAGR del 7.56% hasta 2031 lo posiciona como el uso final de más rápido crecimiento. Los propietarios de plantas ven los circuitos de cobalto como ejemplos de tecnología y, por lo tanto, especifican paquetes de flotación y extracción por solventes de alta calidad diseñados para una pureza de grado batería, estableciendo un modelo que probablemente copiarán los proyectos de manganeso y níquel. El segmento de cobre de nivel medio, representado por proyectos subterráneos en la región oriental, impulsa la demanda de cargadores y transportadores compactos, pero el volumen sigue siendo secundario al de los fosfatos sedimentarios.
Una base de inversores cada vez mayor impulsa la diversificación más allá de los fertilizantes. Los grupos europeos de baterías ofrecen pagos anticipados que mejoran la viabilidad financiera de los proyectos de cobalto y manganeso, lo que indirectamente aumenta la inversión en equipos de alta especificación. Las concesiones gubernamentales también fomentan la creación de centros integrados de metales preciosos, donde se pueden recuperar subproductos como la plata y el telurio, pero estas iniciativas siguen siendo minoritarias en comparación con los fosfatos a granel. En consecuencia, los proveedores alinean sus estrategias de segmentación en torno a un modelo de doble vía: paquetes de fosfato de alto volumen por un lado y conjuntos de minerales para baterías de alto margen por el otro. Esta dualidad fomenta la flexibilidad en la fabricación, permitiendo adaptar la capacidad entre los componentes de fosfato, que requieren mayor desgaste, y los módulos de cobalto de precisión según evolucionan los ciclos de la demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de equipo: La trituración sigue predominando, pero la flotación gana terreno.
Las trituradoras representaron el 36.67 % de la cuota de mercado de equipos de procesamiento de minerales en Marruecos en 2025, lo que refleja su indispensabilidad en todo tipo de minas, especialmente en las canteras de fosfato sedimentario. La mejora continua en la metalurgia del revestimiento y la eficiencia del accionamiento mantiene a los propietarios centrados en las métricas de coste total de propiedad en lugar del precio de compra inicial. Mientras tanto, se prevé que las celdas de flotación registren una tasa de crecimiento anual compuesta (CAGR) del 7.32 % hasta 2031, reflejando los crecientes requisitos de pureza de los concentrados de cobalto y cobre destinados a las cadenas de suministro de baterías. Las tecnologías de aire forzado y de partículas gruesas están penetrando tanto en yacimientos maduros como en yacimientos nuevos, ya que recuperan valor previamente atrapado en fracciones finas, reforzando el argumento de la sustitución incluso cuando las leyes del mineral se mantienen estables.
Las conversaciones sobre circuitos de molienda ahora giran en torno a la intensidad energética, y los propietarios comparan los rodillos de molienda de alta presión con los molinos de bolas tradicionales. Sin embargo, la prima de capital de los molinos de nueva generación frena su rápida sustitución, por lo que los paquetes de revestimientos de modernización que prolongan la vida útil del molino tienen una buena acogida como paso intermedio. Los equipos de espesamiento y deshidratación aumentan gradualmente su participación a medida que las auditorías ESG otorgan crédito monetario al reciclaje de agua, mientras que los sistemas de control digital tienen una curva de adopción más pronunciada a medida que las plantas buscan la trazabilidad. Las cribas, los hidrociclones y las cintas transportadoras se mantienen estables porque cada yacimiento, independientemente de su mineralogía, debe clasificar, transportar y dimensionar el material, lo que sustenta la demanda de estos módulos estándar.
Por método de extracción: La superficie predomina, pero el subsuelo cobra mayor protagonismo en la inversión.
Las operaciones en superficie representaron el 79.42 % del mercado marroquí de equipos para el procesamiento de minerales en 2025, un legado de los vastos yacimientos de fosfato poco profundos de Marruecos. Las flotas de minería a cielo abierto consumen perforadoras, palas y trituradoras primarias de alta capacidad, que sustentan los ingresos por repuestos de los fabricantes de equipos originales (OEM). No obstante, se prevé que los equipos para minería subterránea experimenten una tasa de crecimiento anual compuesta (TCAC) del 7.86 % hasta 2031, a medida que los yacimientos más profundos se vuelven económicamente viables. Los diseñadores de plantas ahora especifican trituradoras de bajo perfil, cintas transportadoras ignífugas y sistemas de ventilación avanzados para las explotaciones de cobre y fosfato más profundas. Este cambio exige que los proveedores dominen una matriz de productos diferente que prioriza los formatos compactos, los accionamientos eléctricos con batería o con cable y las soluciones de geolocalización en tiempo real que permiten el desplazamiento autónomo.
Las nuevas autorizaciones para explotaciones subterráneas también conllevan requisitos de seguridad más estrictos, lo que incrementa la demanda de consumibles para la extinción de incendios, el monitoreo de gases y el soporte de rocas, que se suman a las ventas de equipos primarios. En consecuencia, algunos distribuidores centrados en la superficie están formando empresas conjuntas con contratistas especializados en la construcción de túneles y pozos para facilitar su entrada en el ámbito subterráneo. La transferencia de tecnología de los centros globales de extracción de minerales profundos llega rápidamente, ya que los operadores marroquíes se comparan con las mejores prácticas de otras jurisdicciones, lo que acelera la transferencia de conocimientos. A medida que aumentan los índices de desmonte en las minas a cielo abierto, el cálculo económico se inclina aún más hacia las alternativas de explotación por hundimiento de bloques o por subniveles, lo que prolonga el potencial de crecimiento de los productos para minería subterránea.
Por nivel de automatización: Los sistemas semiautomatizados reducen los costos y control.
En 2025, los equipos manuales acapararon el 60.34 % de la cuota de mercado de equipos para el procesamiento de minerales en Marruecos, debido a que muchas plantas de beneficio se pusieron en marcha antes de que la instrumentación avanzada se generalizara. Sin embargo, los operadores reconocen la pérdida de productividad derivada de la intervención manual y consideran que los paquetes semiautomatizados representan una primera mejora viable. Por consiguiente, se prevé que esta categoría registre una tasa de crecimiento anual compuesta (TCAC) del 11.34 %, dado que los kits de sensores, los variadores de frecuencia y el control de supervisión básico ocupan un lugar destacado en las listas de verificación de nuevas compras. Los circuitos semiautomatizados ofrecen una solución intermedia: proporcionan mejoras cuantificables en la eficiencia del agua y la recuperación de metales sin requerir la infraestructura de red completa ni el personal especializado necesarios para la autonomía total.
Los diagramas de flujo totalmente automatizados siguen concentrados en plantas de baterías y minerales de referencia, donde el alto valor unitario justifica una mayor inversión. Sin embargo, incluso en estos casos, los propietarios implementan la tecnología mediante la modularización de las capas de control. Centros de monitorización remota en Casablanca o Rabat supervisan grupos de plantas, lo que proporciona economías de escala en análisis y ciberseguridad. Los proveedores integran equipos de ciencia de datos en los contratos de servicio para interpretar la información de los sensores y recomendar ajustes de optimización, vinculando los intereses del propietario y del proveedor a largo plazo. Con el tiempo, los casos de éxito de las modernizaciones semiautomatizadas sientan las bases culturales para una mayor aceptación del transporte autónomo, la molienda impulsada por IA y el control de flotación de circuito cerrado, lo que garantiza una evolución gradual pero decidida de las filosofías de control de las plantas en todo Marruecos.
Análisis geográfico
El eje de fosfatos Khouribga-Benguerir-Youssoufia constituye el centro neurálgico del mercado marroquí de equipos para el procesamiento de minerales, concentrando la mayor parte de los pedidos de trituradoras, cintas transportadoras y oleoductos en una zona geográfica relativamente compacta. Casablanca-Settat, sede de las refinerías y muelles de exportación de Jorf Lasfar, combina el procesamiento de minerales con el procesamiento químico posterior, lo que exige especificaciones más estrictas para los equipos en lo que respecta al manejo de lodos, la resistencia a la corrosión y la trazabilidad. Los contratistas prefieren ubicar la fabricación cerca de estos clústeres, ya que la proximidad a carreteras, ferrocarriles y puertos reduce el riesgo logístico y simplifica el servicio posventa. La digitalización del catastro gubernamental ahora mapea los corredores de infraestructura junto con los bloques de recursos, lo que ayuda a los fabricantes de equipos originales a predecir dónde es probable que surja la próxima ola de construcción de plantas y, por lo tanto, la demanda de paquetes modulares.
La región oriental, caracterizada por sus proyectos subterráneos de cobre, se ha convertido en un banco de pruebas para cargadores compactos con batería y sistemas de control de ventilación en tiempo real. Si bien aún carece de una oferta suficiente de centros de formación técnica, la zona observa cómo los fabricantes de equipos originales (OEM) respaldan iniciativas de formación profesional alineadas con sus planes de desarrollo de productos. Los equipos en esta región suelen combinar cobre de roca dura con circuitos de plomo-zinc más pequeños, lo que obliga a los proveedores a optimizar la flexibilidad de sus diagramas de flujo. La logística terrestre sigue siendo una limitación, por lo que los distribuidores mantienen existencias adicionales de repuestos críticos para hacer frente a las interrupciones en las carreteras durante las inclemencias del tiempo o a los retrasos en la aduana. A medida que se expanden las pruebas de ventanilla única digital en aduanas, los operadores prevén plazos de entrega más cortos, lo que podría permitir inventarios más reducidos y una mayor adopción de filosofías de mantenimiento justo a tiempo.
Las regiones del sur, como Souss-Massa y Guelmim-Oued Noun, combinan sus ambiciones mineras con megaproyectos de energías renovables, posicionándose para cadenas de valor integradas que vinculan la energía verde, el hidrógeno y los metales. Si bien el gasto en equipos en esta zona sigue siendo bajo en términos absolutos, los estudios de viabilidad iniciales tienden a centrarse en diagramas de flujo completos para proyectos nuevos en lugar de mejoras incrementales, lo que beneficia a los proveedores que ofrecen paquetes llave en mano de diseño y construcción. La presencia de una costa y la ambición de ampliar la capacidad portuaria señalan oportunidades a largo plazo para sistemas de manipulación de graneles aptos para el transporte marítimo. Sin embargo, las consideraciones sobre el estrés hídrico en las cuencas áridas incentivan la adopción del espesamiento de la pasta y el almacenamiento en seco de los relaves desde el principio, lo que diferencia los patrones de adquisición de los de las zonas tradicionales de fosfato.
Panorama competitivo
Los fabricantes de equipos originales globales mantienen una ventaja tecnológica en líneas de equipos de alta complejidad, pero la fragmentación del mercado persiste debido a que la fabricación y el servicio locales constituyen un poderoso contrapeso. Los proveedores multinacionales construyen centros de ensamblaje en Marruecos para asegurar créditos por contenido local, reducir el papeleo de importación y ubicar centros de repuestos cerca de las principales minas. Sus estrategias se centran en acuerdos de servicio de ciclo de vida que fidelizan a los clientes durante todo el ciclo de desgaste y actualización de piezas, lo que estabiliza los ingresos a lo largo de los ciclos de materias primas. Los integradores regionales incursionan en nichos que los gigantes pasan por alto, como las cintas transportadoras cerradas diseñadas para entornos desérticos polvorientos o la renovación de molinos con décadas de antigüedad que aún se encuentran en muchas plantas concentradoras de fosfato.
Las alianzas estratégicas integran cada vez más capacidades dispares: un fabricante de equipos originales (OEM) de flotación puede asociarse con un proveedor de reactivos para garantizar la metalurgia, mientras que un fabricante de molinos se une a una empresa emergente de automatización para implementar sistemas de mantenimiento predictivo. Los clientes valoran estos ecosistemas porque eliminan el riesgo de rendimiento del balance y reducen la gestión de interfaces. El crecimiento en la optimización de instalaciones existentes también ofrece a los consultores de ingeniería, contratistas EPC y firmas de auditoría un lugar en la cadena de valor, pero los proveedores directos de hardware siguen siendo los principales generadores de ingresos. A medida que los gemelos digitales y el diseño basado en simulación pasan de ser prototipos a prácticas estándar, los proveedores de software sin experiencia en hardware buscan integrar código en los gabinetes de control suministrados por los OEM, lo que añade una nueva dimensión competitiva en torno a la propiedad de los datos.
Las regulaciones marroquíes sobre contenido local incentivan a los proveedores a asociarse con fabricantes de acero y talleres mecánicos nacionales. Este acuerdo reduce los plazos de entrega y evita demoras portuarias, pero exige una estricta supervisión de la calidad por parte del fabricante para protegerse de posibles riesgos de garantía. Para las marcas globales, el equilibrio se centra en salvaguardar la propiedad intelectual y, al mismo tiempo, fomentar un ecosistema de proveedores locales que cumpla con los requisitos normativos. Las empresas marroquíes medianas, que antes se contentaban con suministrar cimientos civiles o módulos estructurales, ahora buscan categorías de mayor valor, como carcasas de bombas, cubiertas de hidrociclones e incluso gabinetes de automatización de gama baja, reduciendo gradualmente la presencia de equipos importados de menor calidad.
Líderes de la industria de equipos de procesamiento de minerales de Marruecos
-
Metso Oyj
-
FLSmidth A / S
-
Sandvik AB
-
El Grupo Weir plc
-
Thyssenkrupp AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Steadright Critical Minerals Inc. firmó un acuerdo definitivo de compra de acciones para adquirir una participación del 50 % en una empresa marroquí propietaria de activos de trituración, molienda y explotación de canteras. Estos activos son esenciales para la creciente presencia operativa de Steadright en el Reino de Marruecos.
- Abril de 2025: Marruecos lanzó nuevas licitaciones mineras para 328 bloques en las regiones del Alto Atlas Oriental y Tafilalet-Maider para la exploración de plomo y zinc. El sector minero del país genera ingresos anuales de más de 54 millones de dólares.
- Septiembre de 2024: Weir Group obtuvo pedidos de equipos de proceso por USD 33.5 millones para los proyectos de fosfato Benguerir y Louta de OCP, suministrando bombas de lodos Warman e hidrociclones Cavex.
Alcance del informe del mercado de equipos de procesamiento de minerales de Marruecos
El mercado marroquí de equipos para el procesamiento de minerales se segmenta por sector minero, tipo de equipo, método de extracción y nivel de automatización. Por sector minero, el mercado se divide en fosfato, cobre, cobalto, manganeso, metales preciosos y otros. Por tipo de equipo, el mercado se divide en trituradoras, molinos y molienda, cribas y alimentadores, celdas de flotación, espesamiento y deshidratación, transportadores y control de procesos. Por método de extracción, el mercado se divide en minería a cielo abierto y minería subterránea. Por nivel de automatización, el mercado se divide en manual, semiautónomo y totalmente autónomo. Las previsiones de mercado se proporcionan en términos de valor (USD) y volumen (unidades).
| fosfato de roca |
| Cobre |
| Cobalto |
| Manganeso |
| Metales preciosos (oro, plata) |
| Otros |
| Trituradoras |
| Molinos y Molinillos |
| Pantallas y clasificadores |
| Celdas de flotación |
| Equipos de espesamiento y deshidratación |
| Transportadores y alimentadores |
| Sistemas de control de procesos y automatización |
| Minería de superficie |
| Minería subterránea |
| Manual |
| Semiautomatizados |
| Completamente automatizado |
| Por sector mineral | fosfato de roca |
| Cobre | |
| Cobalto | |
| Manganeso | |
| Metales preciosos (oro, plata) | |
| Otros | |
| Por tipo de equipo | Trituradoras |
| Molinos y Molinillos | |
| Pantallas y clasificadores | |
| Celdas de flotación | |
| Equipos de espesamiento y deshidratación | |
| Transportadores y alimentadores | |
| Sistemas de control de procesos y automatización | |
| Por método de minería | Minería de superficie |
| Minería subterránea | |
| Por nivel de automatización | Manual |
| Semiautomatizados | |
| Completamente automatizado |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado y la tasa de crecimiento del mercado marroquí de equipos para el procesamiento de minerales?
El mercado marroquí de equipos para el procesamiento de minerales alcanzó un valor de 200.12 millones de dólares en 2025 y se prevé que crezca desde los 210.65 millones de dólares en 2026 hasta los 272.19 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.26 % entre 2026 y 2031.
¿Qué segmento minero experimentará el mayor crecimiento para 2031?
Se prevé que los equipos de procesamiento de cobalto registren la tasa de crecimiento anual compuesta (CAGR) más alta, del 7.56 %, impulsada por la expansión de las refinerías de cobalto para baterías.
¿Qué categoría de equipos domina actualmente el gasto?
Las trituradoras representan la mayor parte de los ingresos, un 36.67% de los previstos para 2025, porque todos los principales circuitos de fosfato y cobre dependen de grandes unidades de trituración primaria.
¿Qué importancia tiene la adopción de la automatización en las plantas marroquíes?
Los sistemas manuales seguirán liderando el mercado con una cuota del 60.34% en 2025, pero las soluciones semiautomatizadas están avanzando rápidamente con una tasa de crecimiento anual compuesta del 11.34%, a medida que los operadores buscan mejoras incrementales en la eficiencia.


