

Tamaño y participación en el mercado de paneles sándwich de Marruecos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
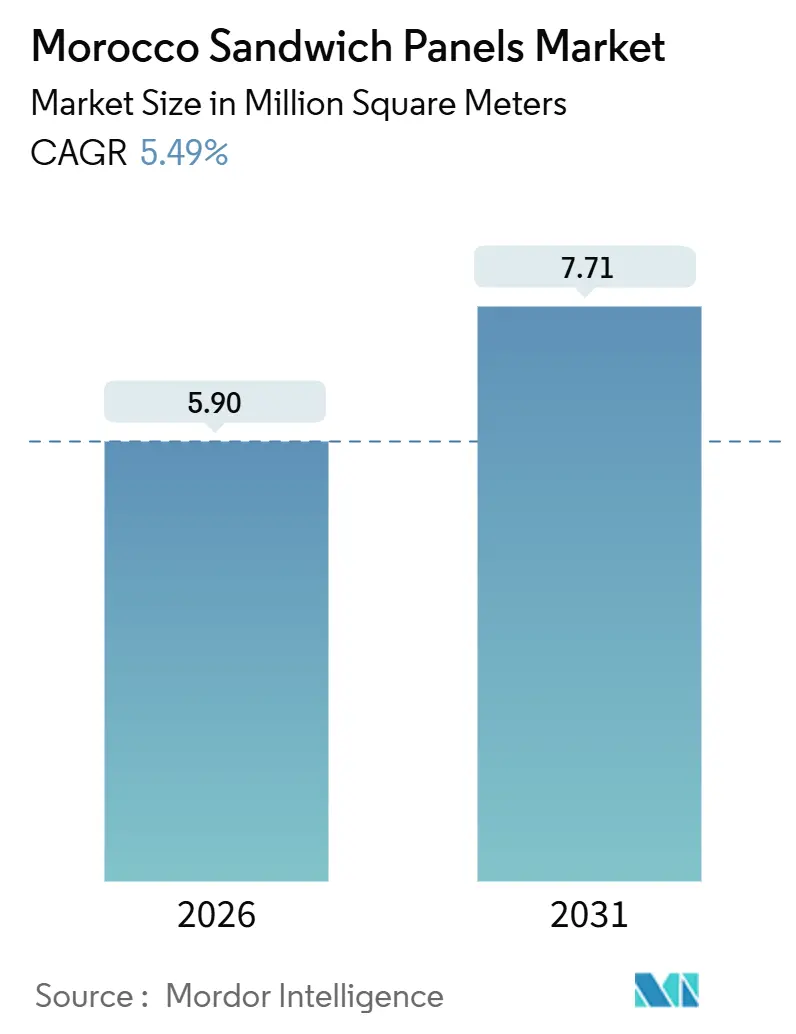
| Volumen de mercado (2026) | 5.90 Millones de metros cuadrados |
| Volumen de mercado (2031) | 7.71 Millones de metros cuadrados |
| Tasa de crecimiento (2026 - 2031) | 5.49% CAGR |
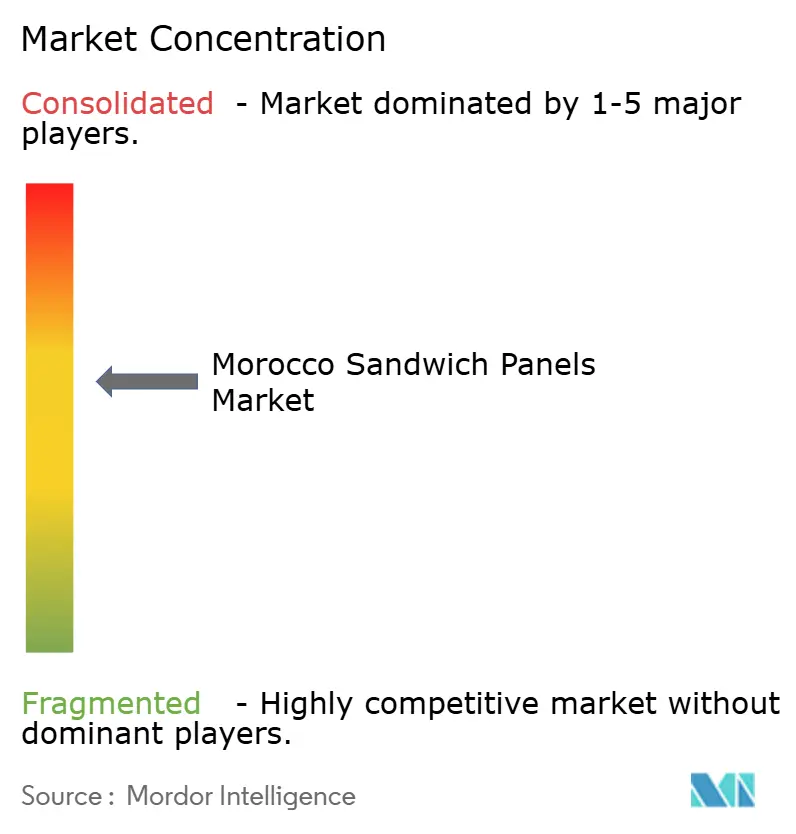
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de paneles sándwich en Marruecos realizado por Mordor Intelligence
Se estima que el tamaño del mercado de paneles sándwich de Marruecos será de 5.90 millones de metros cuadrados en 2026 y se espera que alcance los 7.71 millones de metros cuadrados para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.49 % durante el período de pronóstico (2026-2031). Esta trayectoria principal confirma que el mercado de paneles sándwich de Marruecos se está expandiendo más rápido que la categoría más amplia de cerramientos no combustibles, a medida que la inversión extranjera directa, el turismo y los megaproyectos logísticos convergen en el reino. Los responsables políticos de Marruecos mantienen el dinamismo de la actividad de construcción mediante mejoras en aeropuertos, ferrocarriles y estadios, mientras que Stellantis y otros proveedores de automoción cuentan con una cartera constante de plantas de primer y segundo nivel que especifican sistemas de paredes y techos con aislamiento. Los desarrolladores de cadenas de frío agilizan la finalización de los almacenes para proteger las exportaciones perecederas que viajan a Europa en un plazo de cuarenta y ocho horas por carretera, lo que mantiene el volumen de paneles de baja temperatura y kits de fijación de montaje rápido. La demanda también proviene de programas de modernización que buscan el cumplimiento de la normativa energética en hoteles, centros comerciales y edificios públicos, respaldados por deuda concesional bajo la línea de crédito MorSEFF. La intensidad competitiva se centra en los plazos de entrega, los paquetes de envolventes integrados y las declaraciones ambientales de producto verificadas que otorgan puntos LEED o HQE, con fabricantes locales que reducen la brecha con las multinacionales en revestimientos de acero reciclado y el suministro de energías renovables.
Conclusiones clave del informe
- Por tipo de producto, el poliuretano capturó el 37.42% de la participación de mercado de paneles sándwich de Marruecos en 2025, mientras que se prevé que el poliisocianurato se expanda a una CAGR del 6.72% hasta 2031.
- Por segmento de usuario final, las instalaciones industriales representaron el 35.98% del tamaño del mercado de paneles sándwich de Marruecos en 2025, mientras que las instalaciones logísticas registraron la CAGR proyectada más alta, del 7.50% entre 2026 y 2031.
- Por categoría de aplicación, los sistemas de pared representaron el 56.20 % del tamaño del mercado de paneles sándwich de Marruecos en 2025, y los sistemas de techo están creciendo a una CAGR del 6.00 % hasta 2031.
- Por tipo de construcción, la nueva construcción representó el 84.24% del volumen en 2025 y está avanzando a una CAGR del 5.79% hasta 2031.
- Por canal de distribución, las ventas directas controlaron el 61.78% del volumen en 2025; las compras en línea aumentarán a una CAGR del 9.50% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de paneles sándwich de Marruecos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la construcción en corredores turísticos y hoteleros | + 1.2% | Marrakech, Agadir, Tánger, Casablanca | Mediano plazo (2-4 años) |
| Ampliación de instalaciones logísticas de cadena de frío y agroindustriales | + 1.5% | Casablanca-Settat, Sus-Masa, Oriental | Corto plazo (≤ 2 años) |
| Implementación de subsidios gubernamentales para envolventes de edificios energéticamente eficientes | + 0.8% | Ciudades piloto nacionales Rabat-Salé-Kénitra, Fès-Meknès | Largo plazo (≥ 4 años) |
| La cadena de suministro automotriz entre África y Europa se deslocaliza hacia Marruecos | + 1.3% | Tánger-Tetuán-Alhucemas, Casablanca-Settat | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la construcción en los corredores turísticos y hoteleros
En 2024, Marruecos recibió un número significativo de turistas. Un importante programa de capacidad aeroportuaria, que se extenderá hasta 2030, está impulsando el desarrollo de hoteles y resorts en Marrakech, Agadir, Tánger y Casablanca. Las nuevas terminales están impulsando clústeres de uso mixto, lo que requiere fachadas aisladas que cumplan con las clasificaciones internacionales de resistencia al fuego. Esta demanda ha aumentado los volúmenes de pedidos de muros con clasificación Euroclase B. Marcas globales, como Hilton con sus propiedades anunciadas y Royal Mansour Tamuda Bay, que abrirá sus puertas en 2024, están recurriendo a paneles sándwich para lograr los estándares térmicos y acústicos deseados [1] Hilton, “Hilton Announces Nine New Properties in Morocco”, hilton.com . Mientras Marruecos se prepara para la Copa Mundial de la FIFA 2030, los esfuerzos abarcan numerosos proyectos de estadios, incluido un recinto emblemático cerca de Casablanca con una capacidad de asientos que supera los 115,000. Esto genera una mayor demanda de palcos de prensa, zonas para aficionados y suites de hospitalidad, con una preferencia por estructuras prefabricadas para cumplir con plazos ajustados. Los proveedores de paneles que ofrecen perfiles de techo de instalación rápida tienen una gran demanda, ya que los contratistas generales se arriesgan a pagar penalizaciones por retrasos. Además, el impulso del Ministerio de Turismo a la certificación ecológica está orientando las especificaciones hacia productos con declaraciones ambientales y credenciales de baja huella de carbono.
Ampliación de instalaciones logísticas de cadena de frío y agroindustriales
Marruecos está apostando por infraestructuras de temperatura controlada para fortalecer su estrategia de exportación de bayas, cítricos y mariscos. En 2025, el PNUD e IFRIA inauguraron la instalación de almacenamiento en frío más grande del país, estratégicamente ubicada cerca de Casablanca [2] PNUD, “IFRIA abre el mayor almacén frigorífico de Marruecos”, undp.org . Ese mismo año, la Corporación Financiera de Desarrollo de los Estados Unidos respaldó un almacén de Ifria en Oulad Teima. De cara al futuro, el Banco Mundial, a través de su programa de sistemas agroalimentarios, financiará doce mercados mayoristas para 2030. Cada mercado estará equipado con cámaras aisladas diseñadas para productos perecederos. En diciembre de 2025, Logintek inauguró su zona integrada en Settat, que cuenta con espacio logístico, todo revestido con paneles PIR de alta densidad. Mientras tanto, Tanger Med está ampliando sus límites con una expansión de su terminal de camiones, aumentando la capacidad a 1 millón de unidades anuales. Esta medida incrementa la demanda de almacenes de transbordo, ahora imprescindibles, equipados con avanzados sistemas de paredes y techos de baja temperatura. Ante la necesidad de los exportadores de cumplir con las estrictas normativas de trazabilidad de la UE, han optado por paneles prefabricados. Estos paneles no solo cumplen con los estándares de higiene y temperatura, sino que también facilitan envíos más rápidos, especialmente durante las temporadas de exportación de tomate y cítricos.
Implementación de subsidios gubernamentales para envolventes de edificios energéticamente eficientes
MorSEFF, con el respaldo de múltiples bancos de desarrollo, ofrece préstamos en condiciones favorables. Estos préstamos ayudan a cubrir los costos adicionales de los paneles de alto rendimiento en comparación con la mampostería tradicional, lo que beneficia tanto a las nuevas construcciones como a las renovaciones. El programa PEEM de la GIZ busca mejorar los sistemas de gestión energética y las envolventes de los edificios no residenciales para 2026. Si bien la normativa térmica RTCM de Marruecos establece umbrales de valor U para seis zonas climáticas, la lenta adopción debido al cumplimiento voluntario se ve mitigada por programas de subsidios, especialmente en hoteles y centros comerciales. Los inversores del sector público buscan cada vez más la etiqueta AMEE Eco-Binyate, que cumple con la norma ISO 50001, lo que hace que las soluciones de paneles sean atractivas para las mejoras de las envolventes de los edificios. La iniciativa PEEB Med, presentada en la COP 27, va más allá de los proyectos comerciales emblemáticos al ofrecer asistencia técnica y financiación en condiciones favorables para viviendas sociales, escuelas y clínicas, creando así conciencia.
Cadena de suministro automotriz África-Europa: deslocalización hacia Marruecos
En julio de 2025, Stellantis se comprometió a duplicar la capacidad de producción de sus instalaciones de Kenitra. Esta iniciativa ha impulsado la construcción de plantas de componentes de primer nivel y patios logísticos con paneles aislantes. Marruecos alberga un número significativo de proveedores de automoción y cuenta con un sólido mercado de exportación para vehículos y piezas. Ante el aumento de la demanda de vehículos eléctricos, Gotion inició las obras de una gigafábrica en mayo de 2025, mientras que BTR anunció sus planes para una planta de cátodos en 2024. Ambas instalaciones requieren naves de montaje y salas de baterías térmicamente estables. Además, la adquisición de material rodante de ONCF prioriza el contenido industrial local, lo que allana el camino para los edificios prediseñados en la fabricación ferroviaria. Las empresas automotrices se inclinan por los paquetes de envolventes de un solo proveedor, lo que puede reducir el tiempo de montaje. Esta tendencia favorece a las empresas de paneles que pueden integrar a la perfección tapajuntas, fijaciones y selladores.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Capacidad limitada de producción nacional de paneles sándwich | -0.5% | Nacional, con dependencia de las importaciones de Europa y Oriente Medio | Corto plazo (≤ 2 años) |
| Aplicación inconsistente de los códigos de eficiencia energética | -0.3% | Nacional, más pronunciado en ciudades secundarias y zonas rurales | Largo plazo (≥ 4 años) |
| La volatilidad de los precios de las materias primas petroquímicas influye en los costos de PIR/PUR | -0.5% | Nacional, que afecta a todos los fabricantes de paneles de poliuretano y poliisocianurato | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Capacidad limitada de producción nacional de paneles sándwich
La dependencia de Marruecos de las importaciones de poliuretano y espuma PIR hace que los costos de sus paneles sean vulnerables a las fluctuaciones en los precios del petróleo crudo y a los retrasos en los envíos desde el Mar Rojo. Fabricantes locales, como Maghreb Steel, HIANSA Panel y SOFAFER, ensamblan paneles utilizando núcleos y bobinas de acero importados. Sin embargo, al no contar con plantas de espuma internas, les resulta difícil adaptar las densidades para salas de temperatura ultrabaja. En los últimos años, Marruecos aumentó los aranceles NMF sobre los insumos de construcción. Si bien los impuestos específicos sobre el cemento y las varillas de refuerzo ejercen una presión indirecta sobre los presupuestos de los proyectos, los paneles sándwich han logrado evitar los aranceles más elevados. Durante las temporadas altas de construcción, los plazos de entrega pueden extenderse hasta seis semanas. Este retraso ha llevado a algunos contratistas a volver al uso de láminas de una sola capa con aislamiento in situ, un cambio que se prevé que frene el crecimiento de la demanda durante el período de pronóstico.
Aplicación inconsistente de los códigos de eficiencia energética
El RTCM de Marruecos delimita seis zonas climáticas con límites de valor U, pero los promotores privados a menudo eluden las sanciones por incumplimiento, especialmente fuera de las grandes áreas metropolitanas. Un estudio realizado en 2019 por PEEB reveló una importante brecha de conocimiento, ya que muchos constructores desconocen las especificaciones del código. Para subrayar aún más el problema, un estudio de caso realizado en 2023 en Ifrane reveló que una abrumadora mayoría de viviendas no cumplían con las normas térmicas. Si bien el cumplimiento de estas normas puede inflar los costos iniciales, este obstáculo financiero ha obstaculizado su adopción, especialmente en almacenes especulativos y hoteles económicos. Si bien la Ley n.° 24-09 supervisa la seguridad de los productos, omite notablemente los paneles sándwich. En consecuencia, las reivindicaciones relacionadas con la reacción al fuego y las propiedades térmicas a menudo se basan en la autocertificación. Esta falta de inspección rigurosa disminuye el atractivo de los paneles de alto rendimiento.
Análisis de segmento
Por tipo de producto: PIR gana en los mandatos de seguridad contra incendios
El poliuretano retuvo el 37.42% del volumen en 2025, pero el poliisocianurato (PIR) superará el crecimiento general del mercado de paneles sándwich de Marruecos con una tasa de crecimiento anual compuesta (TCAC) del 6.72%, ya que las cadenas hoteleras y los operadores de cámaras frigoríficas prefieren los núcleos con clasificación Euroclass B. Este aumento se debe principalmente a que las cadenas hoteleras y los operadores de cámaras frigoríficas optan por núcleos con clasificación Euroclass B. Si bien el PIR tiene un costo superior al PUR, esta diferencia se reduce en proyectos que buscan obtener puntos de certificación LEED o HQE. La línea MAGREEN de Maghreb Steel, lanzada en mayo de 2025, prioriza los estándares más ecológicos, utilizando hornos de arco eléctrico alimentados por fuentes de energía renovables. Los paneles de lana mineral son líderes en aplicaciones especializadas de muros cortafuegos, mientras que el EPS es la opción económica para techos comerciales ligeros, especialmente cuando los requisitos térmicos superan los estándares de seguridad contra incendios. Las tecnologías QuadCore y PowerPanel de Kingspan están sentando un precedente, lo que podría reducir los márgenes de los núcleos de PUR estándar.
Simultáneamente, se observa una tendencia notable hacia paneles más gruesos, impulsada por cálculos más estrictos de la carga de refrigeración según el RTCM. En Casablanca, las construcciones de cámaras frigoríficas optan ahora por núcleos PIR de 200 mm, un aumento respecto al estándar de 150 mm de 2022, lo que garantiza que puedan mantener temperaturas de -25 °C incluso durante el pico del verano. Ante la reducción gradual de refrigerantes en la UE, los promotores están canalizando sus inversiones hacia envolventes con mayor aislamiento. Esta estrategia no solo reduce el tiempo de funcionamiento del compresor, sino que también impulsa el crecimiento del volumen de PIR en comparación con el PUR.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por segmento de usuario final: la logística supera a la industria
Los parques industriales consumieron el 35.98 % del volumen en 2025, pero el segmento logístico del mercado marroquí de paneles sándwich se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.50 % hasta 2031. Se proyecta que la cuota de mercado logístico de este mercado crezca sustancialmente para 2031. La expansión de la terminal de camiones de Tanger Med y las iniciativas de Logintek en la zona de Settat impulsan la demanda de centros de distribución, muelles de transbordo y plataformas con control de temperatura. Mientras que los proveedores de automoción siguen realizando pedidos de talleres de gran envergadura con alturas libres de 12 metros, los promotores logísticos se inclinan por envolventes de paneles de montaje más rápido para minimizar los costes de financiación. Los inversores en cadenas de frío optan por paneles PIR para cumplir con las normas de higiene alimentaria de la UE, y los actores del comercio electrónico optan por techos de paneles precableados para módulos fotovoltaicos, lo que ayuda a mitigar las cargas de climatización.
Los edificios comerciales utilizan cada vez más paneles para la renovación de fachadas. Un excelente ejemplo es la Torre Mohammed VI de Rabat, que integró revestimientos BIPV, destacando su potencial estético. A pesar de que las exportaciones hortícolas de Marruecos requieren entornos más controlados, la adopción de estos paneles en la agricultura sigue siendo limitada. Si bien la adopción residencial es limitada debido a la sensibilidad a los precios, las viviendas piloto financiadas por la GIZ en Fez han mostrado una reducción en las facturas de energía en tan solo una temporada de refrigeración, lo que indica una importante demanda latente.
Por categoría de aplicación: Los sistemas de techos ganan terreno en las renovaciones
Los sistemas de muros representaron una participación del 56.20 % en 2025, pero los paneles de techo crecieron más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.00 %. Este aumento se debe principalmente a la modernización de naves de la década de 1990, conocidas por sus fugas de aire acondicionado. El mercado de aplicaciones para techos en Marruecos se prevé que se expanda significativamente en los próximos años. Kingspan se prevé que cause sensación en 2026 con el lanzamiento regional de PowerPanel®, un producto que combina un aislamiento PIR de 60 mm con un laminado fotovoltaico. Esta innovación resulta especialmente atractiva para almacenes que buscan contrarrestar el aumento de los costes de la red eléctrica. Mientras tanto, los arquitectos apuestan cada vez más por los paneles de fachada con revestimientos metálicos, conocidos por su resistencia a la corrosión costera. Estos paneles están ganando terreno en proyectos de hostelería, donde la estética de marca y la rapidez de ejecución son primordiales.
Cuando las renovaciones se combinan con instalaciones solares en tejados, se acortan significativamente los plazos de amortización. Para reforzar aún más esta tendencia, los programas gubernamentales de subvenciones están interviniendo para reembolsar una parte de los costes totales. Este incentivo financiero ha impulsado un aumento notable en la adopción de paneles para tejados, especialmente en las zonas industriales de Casablanca y Tánger. Además, las pruebas de extracción in situ han validado la capacidad de carga, lo que infunde confianza en las entidades crediticias para liberar rápidamente los desembolsos de construcción sin ningún problema.
Por tipo de construcción: predomina la nueva construcción, emerge la renovación
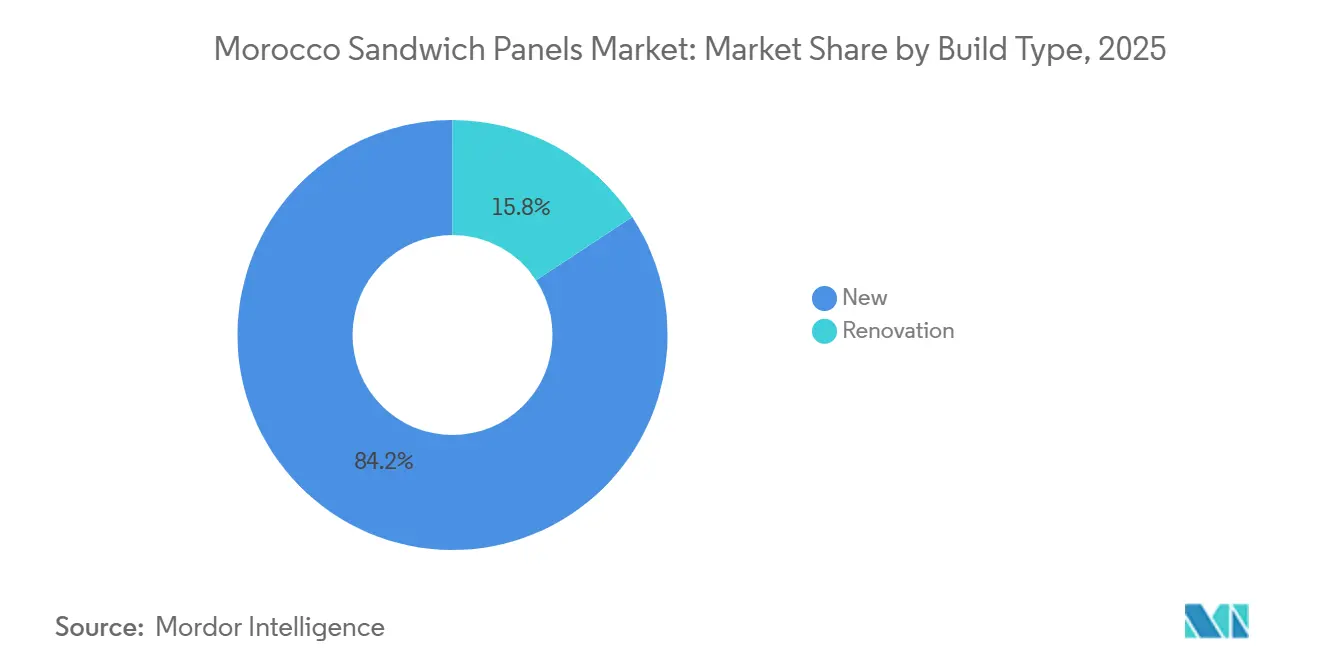
Las nuevas construcciones representaron el 84.24 % de la demanda en 2025 y se mantendrán como la norma hasta 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.79 %. Si bien las nuevas construcciones dominan, la demanda de renovación está cobrando impulso, impulsada por las mejoras financiadas por el PEEM y la mayor sensibilidad al precio de la energía en los centros comerciales más antiguos. Se prevé que la cuota de mercado de paneles sándwich en Marruecos en las renovaciones aumente. Para minimizar el tiempo de inactividad, las renovaciones en aeropuertos, hospitales públicos y oficinas ministeriales están optando por instalaciones en turnos de noche, priorizando sistemas de paneles que se pueden instalar fácilmente con grúas en anchos de dos metros.
A medida que surgen estudios de caso, aumenta la concienciación de los inquilinos, especialmente con la disminución de las facturas de climatización en las naves logísticas de Tanger tras la instalación de paneles de techo de 100 mm. Reconociendo su naturaleza desmontable y su valor de reventa, las instituciones financieras aceptan cada vez más los sobres de los paneles como garantía. Este cambio no solo mejora las condiciones de los préstamos para las pymes que buscan mejoras energéticas, sino que también subraya el creciente reconocimiento financiero de estos paneles.
Por canal de distribución: las compras en línea aumentan
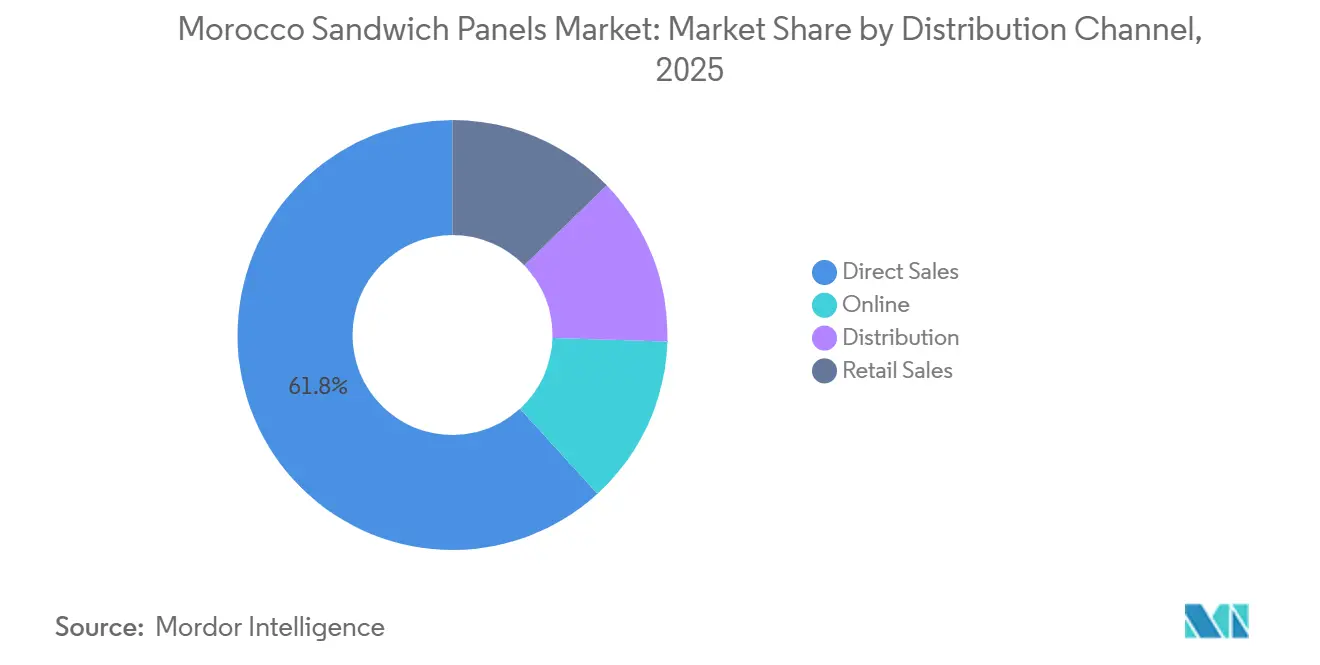
Las ventas directas aún dominan el mercado con un volumen del 61.78 % en 2025, lo que refleja las negociaciones específicas de cada proyecto. Sin embargo, los mercados en línea para insumos de construcción crecen a una tasa de crecimiento anual compuesta (TCAC) del 9.50 %, lo que lleva el mercado de paneles sándwich marroquíes a plataformas digitales donde los compradores comparan los valores de aislamiento y las clasificaciones de resistencia al fuego en tiempo real. Para proyectos públicos que superan los 5 millones de MAD, la contratación electrónica es obligatoria, canalizando el tráfico a través de portales certificados. Herramientas como Batipro de Holcim permiten a los contratistas configurar el grosor, el color y la fijación de los paneles en formularios web, reduciendo los ciclos de cotización a horas. Los equipos de renovación más pequeños se abastecen de existencias a través de distribuidores en línea que ofrecen entrega al día siguiente desde los depósitos de Casablanca. La visibilidad del inventario acorta los plazos de entrega, aunque los pedidos personalizados al por mayor aún requieren un envío de seis semanas para los núcleos importados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Casablanca-Settat y Tánger-Tetuán-Alhucemas lideran el volumen, concentrando el ensamblaje automotriz, las operaciones portuarias y los centros de cadena de frío. Casablanca alberga Stellantis Kenitra, Logintek Settat y el almacén frigorífico más grande de Marruecos, que gestionan en conjunto una parte significativa de los pedidos de paneles del país. Mientras tanto, Tánger se beneficia de la ampliación del puerto de Tánger Med, impulsando la construcción de parques logísticos y fábricas de enlace que producen arneses y estructuras de asientos para fabricantes de equipos originales europeos. En Susa, cerca de Agadir, el almacén frigorífico de Oulad Teima, financiado por la DFC estadounidense, junto con las naves de envasado de fruta, amplifica la demanda agroindustrial de la región.
Marrakech-Safi y Fez-Mequinez capitalizan el turismo, inaugurando nuevos complejos turísticos y centros de conferencias que incorporan fachadas PIR para una mayor seguridad contra incendios. La región Oriental está en auge gracias a las zonas industriales de Nador West Med, respaldadas por financiación del BERD en 2024, que cuentan con almacenes revestidos con paneles para el comercio subsahariano. Ciudades de gran altitud como Ifrane, que soportan cargas térmicas anuales, requieren paneles más gruesos, mientras que las zonas costeras optan por revestimientos revestidos para contrarrestar el aire salino.
Con inversiones en infraestructura previstas para 2025, incluyendo ampliaciones ferroviarias, Casablanca consolida su papel central. Sin embargo, estos proyectos también se extienden hacia el sur, hasta Marrakech y Esauira, mejorando la capacidad regional de transporte de mercancías. A pesar de ello, la aplicación de los códigos RTCM es deficiente en las prefecturas remotas, lo que dificulta la adopción de paneles de alta gama. La construcción de estadios para la Copa Mundial impulsa un aumento repentino de la demanda de paneles en Rabat, Mequinez y Uchda. No obstante, las tasas de uso de los sistemas heredados determinarán en última instancia cuántas instalaciones mantendrán paneles de alta gama en servicio activo después de 2030.
Panorama competitivo
El mercado marroquí de paneles sándwich está moderadamente consolidado. La competencia se centra en tres pilares: plazo de entrega, certificación técnica y paquetes de suministro integrados que incluyen fijaciones, tapajuntas y sellador. Los fabricantes locales responden instalando instalaciones de recubrimiento de bobinas y soplado de espuma para amortiguar el riesgo cambiario y reducir los plazos de entrega a tres semanas. Las credenciales ambientales son más importantes en las licitaciones públicas; los proyectos que citan la afirmación MAGREEN de Maghreb Steel sobre el ahorro de carbono incorporado en comparación con el acero importado. Las oportunidades de desarrollo residen en la agricultura residencial y de ambiente controlado. La sensibilidad a los precios frena la demanda en viviendas de bajo coste, pero las viviendas piloto en Fez reducen las facturas de refrigeración, ampliando el mercado potencial una vez que se amplía la cobertura de los subsidios. Los inversores en horticultura consideran los invernaderos climatizados para abastecer los contratos de los supermercados europeos, lo que ofrece una nueva vertical de ingresos para los proveedores de paneles capaces de suministrar sistemas resistentes a la corrosión y con alta humedad.
Líderes de la industria de paneles sándwich de Marruecos
Magreb Steel
Grupo Kingspan
Panel de HIANSA
SOFAFER
Perfilador
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Maghreb Steel publicó una Declaración de Producto Ambiental para su línea de paneles sándwich MAGREEN, destacando los núcleos de PIR, PUR y lana de roca fabricados con revestimientos de acero 100% reciclado y hornos de arco eléctrico alimentados con energía renovable, posicionando a la empresa para capturar especificaciones de construcción ecológica.
- Enero de 2025: Maghreb Steel pone en marcha una línea continua de última generación con una capacidad anual de 2 millones de metros cuadrados, inyectando escala que reduce la dependencia de paneles importados y acorta los plazos de entrega de los proyectos marroquíes.
Alcance del informe de mercado de paneles sándwich de Marruecos
Los paneles sándwich son componentes de construcción prediseñados y energéticamente eficientes que constan de un núcleo aislante rígido (como PUR, PIR, lana mineral o EPS) revestido entre dos láminas metálicas exteriores resistentes, generalmente de acero o aluminio. Están diseñados para proporcionar un aislamiento térmico superior, alta resistencia estructural y una construcción ligera y rápida para paredes, techos y aplicaciones de almacenamiento en frío.
El mercado está segmentado por tipo de producto, segmento de usuario final, categoría de aplicación, tipo de construcción y canal de distribución. Por tipo de producto, el mercado está segmentado en poliuretano (PUR), poliisocianurato (PIR), lana mineral y poliestireno expandido (EPS). Por segmento de usuario final, el mercado está segmentado en logística, industrial, comercial, agrícola y residencial. Por categoría de aplicación, el mercado está segmentado en paredes, techos y fachadas. Por tipo de construcción, el mercado está segmentado en obra nueva y renovación. Por canal de distribución, el mercado está segmentado en venta directa, en línea, distribución y venta minorista. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del volumen (metros cuadrados).
| Poliuretanos (PUR) |
| Poliisocianurato (PIR) |
| Lana mineral |
| Poliestireno expandido (EPS) |
| Logística |
| Industrial |
| Comercial |
| Agricultura |
| Residencial |
| Pared |
| Techo |
| frente |
| New |
| Renovación |
| Ventas directas |
| Online |
| Distribuidores |
| Ventas al por menor |
| Por tipo de producto | Poliuretanos (PUR) |
| Poliisocianurato (PIR) | |
| Lana mineral | |
| Poliestireno expandido (EPS) | |
| Por segmento de usuario final | Logística |
| Industrial | |
| Comercial | |
| Agricultura | |
| Residencial | |
| Por categoría de aplicación | Pared |
| Techo | |
| frente | |
| Por tipo de construcción | New |
| Renovación | |
| Por canal de distribución | Ventas directas |
| Online | |
| Distribuidores | |
| Ventas al por menor |
Preguntas clave respondidas en el informe
¿Qué impulsa la demanda actual de paneles sándwich marroquíes?
La infraestructura turística, los parques de proveedores automotrices y los almacenes de cadena de frío son los principales motores de la demanda, que impulsan el mercado de paneles sándwich de Marruecos hacia 7.71 millones de metros cuadrados para 2031 desde 5.90 millones de metros cuadrados, registrando una CAGR de 5.49% en el período.
¿Qué tan rápido está creciendo la construcción logística?
Las instalaciones logísticas registrarán una CAGR del 7.50% hasta 2031, superando a los edificios industriales en volumen anual.
¿Por qué PIR está ganando participación sobre PUR?
PIR ofrece clasificaciones de resistencia al fuego Euroclase B y una mejor eficiencia térmica, que satisfacen a las marcas de hoteles y operadores de cámaras frigoríficas a pesar de su mayor costo.
¿Qué papel juegan los subsidios en la modernización de los paneles?
Los préstamos concesionales de MorSEFF y el programa PEEM de GIZ compensan los costos adicionales del sobre, lo que hace que los paneles de alto rendimiento sean financieramente viables para mejoras en hoteles, centros comerciales y edificios públicos.
¿Qué regiones consumen más paneles?
Casablanca-Settat y Tánger-Tetuán-Alhucemas concentran la mayor parte de la demanda gracias a los megaproyectos portuarios, automovilísticos y logísticos.
¿Cuál es el tamaño actual del mercado de paneles sándwich de Marruecos?
Se estima que el tamaño del mercado de paneles sándwich de Marruecos será de 5.90 millones de metros cuadrados en 2026, y se espera que alcance los 7.71 millones de metros cuadrados en 2031, con una CAGR del 5.49 % durante el período de pronóstico (2026-2031).


