

Tamaño y participación en el mercado de terminales MPOS
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
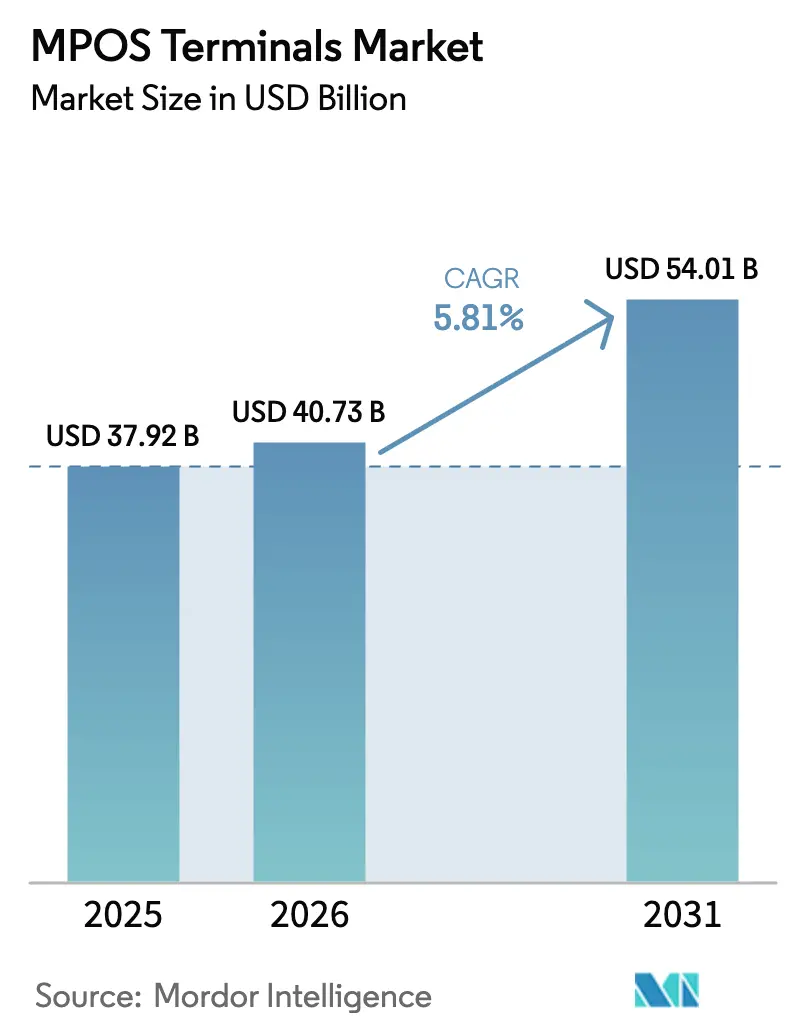
| Tamaño del mercado (2026) | USD 40.73 mil millones |
| Tamaño del mercado (2031) | USD 54.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.81% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
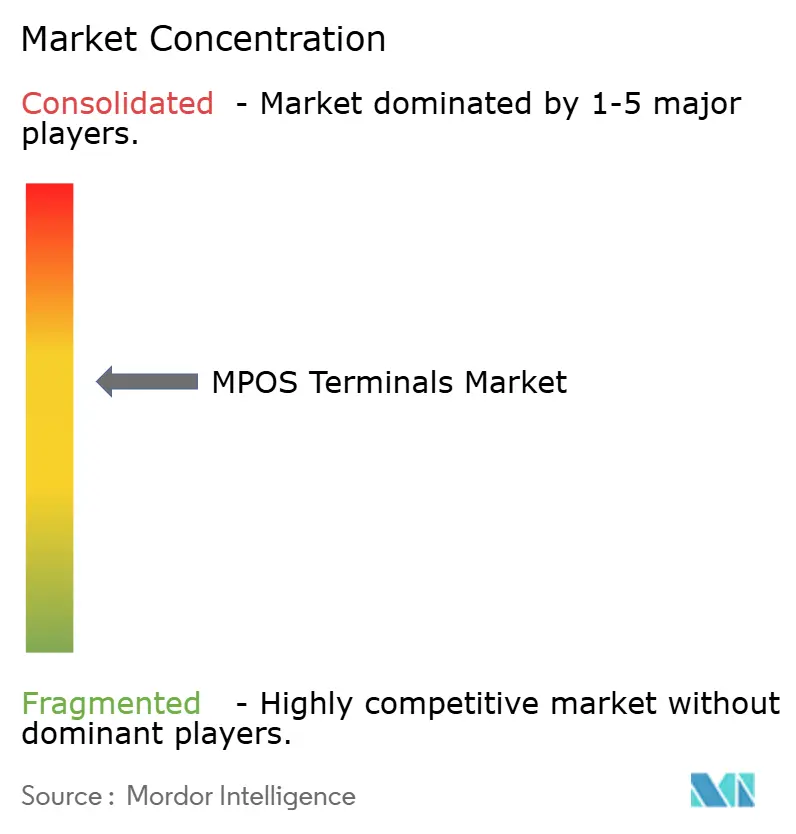
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de terminales MPOS por Mordor Intelligence
Se proyecta que el tamaño del mercado de terminales MPOS se expandirá de USD 37.92 mil millones en 2025 y USD 40.73 mil millones en 2026 a USD 54.01 mil millones para 2031, registrando una CAGR del 5.81% entre 2026 y 2031. La certificación de software de toque a teléfono está eliminando la necesidad de hardware específico de nivel básico, mientras que las regulaciones biométricas de Autenticación Reforzada de Clientes en Europa están extendiendo los ciclos de actualización para dispositivos premium. Los actores de la plataforma ahora combinan préstamos de capital de trabajo y análisis de datos con la aceptación, lo que aumenta los costos de cambio de comerciante y comprime los márgenes para los proveedores de hardware puros. A nivel regional, Asia-Pacífico está marcando la pauta con vías de pago en tiempo real y aceptación de QR que aceleran la incorporación de nuevos comerciantes, mientras que Europa es un mercado de reemplazo impulsado por el cumplimiento y América del Norte se está acercando a los límites de penetración. La implementación basada en la nube sigue ganando popularidad porque la incorporación sin gasto de capital, las actualizaciones automatizadas de PCI DSS y las implementaciones instantáneas de funciones son más valiosas para los microcomerciantes que el control local de la infraestructura.
Conclusiones clave del informe
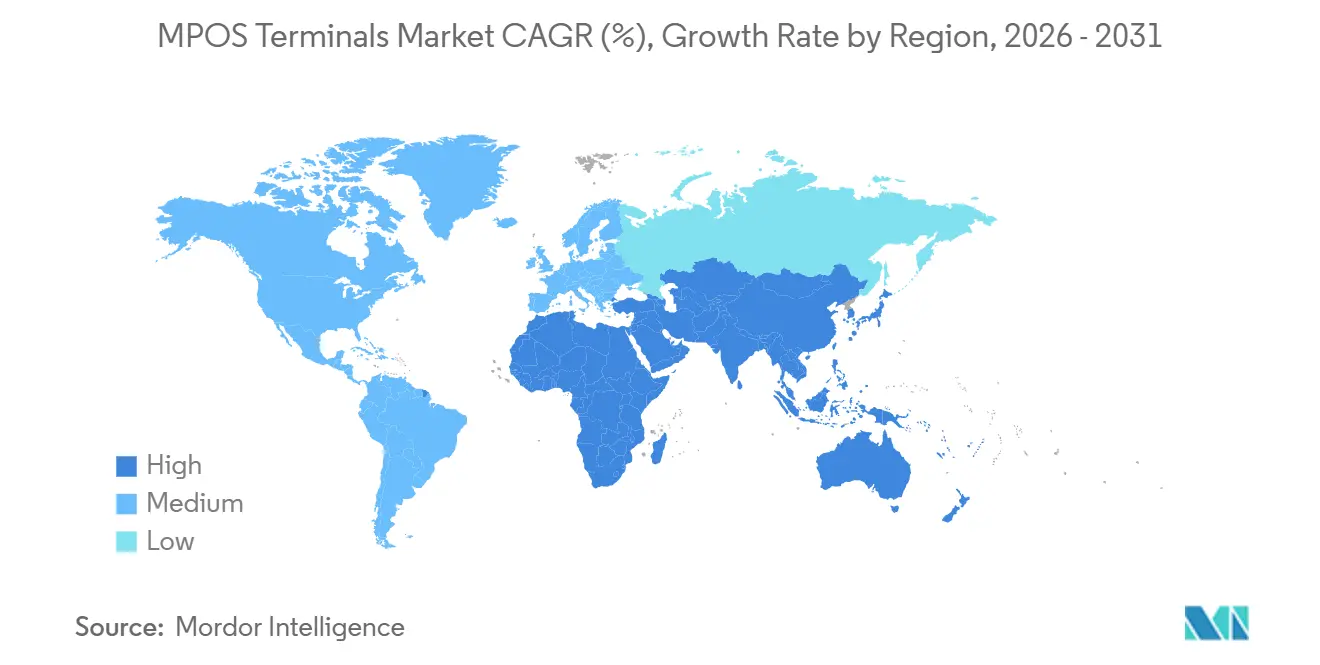
- Por geografía, Asia-Pacífico lideró con el 29.41% de la participación de mercado de terminales MPOS en 2025; se proyecta que se expandirá a una CAGR del 6.02% hasta 2031.
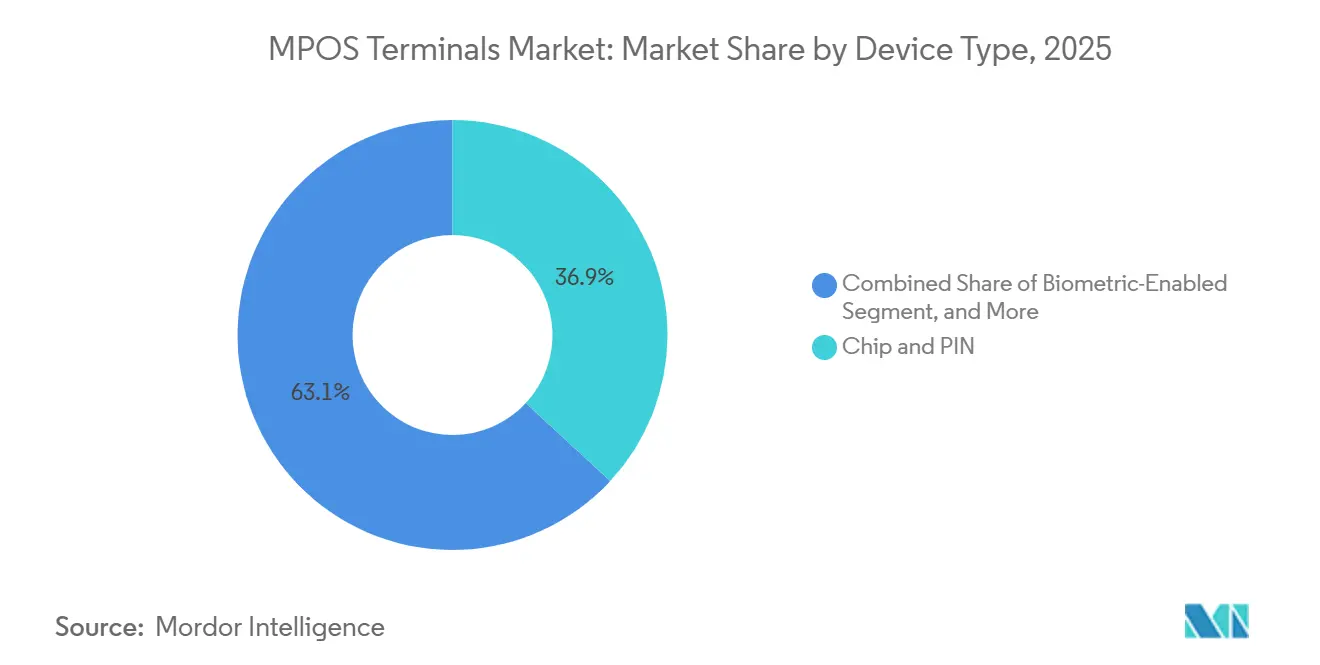
- Por tipo de dispositivo, los terminales con chip y PIN representaron el 36.89 % de la participación de mercado de los terminales MPOS en 2025, mientras que se prevé que los dispositivos con tecnología biométrica crezcan a una CAGR del 9.13 % hasta 2031.
- Por modo de pago, las transacciones basadas en contacto mantuvieron el 76.67 % del tamaño del mercado de terminales MPOS en 2025, aunque los modos sin contacto están avanzando a una CAGR del 8.34 % hasta 2031.
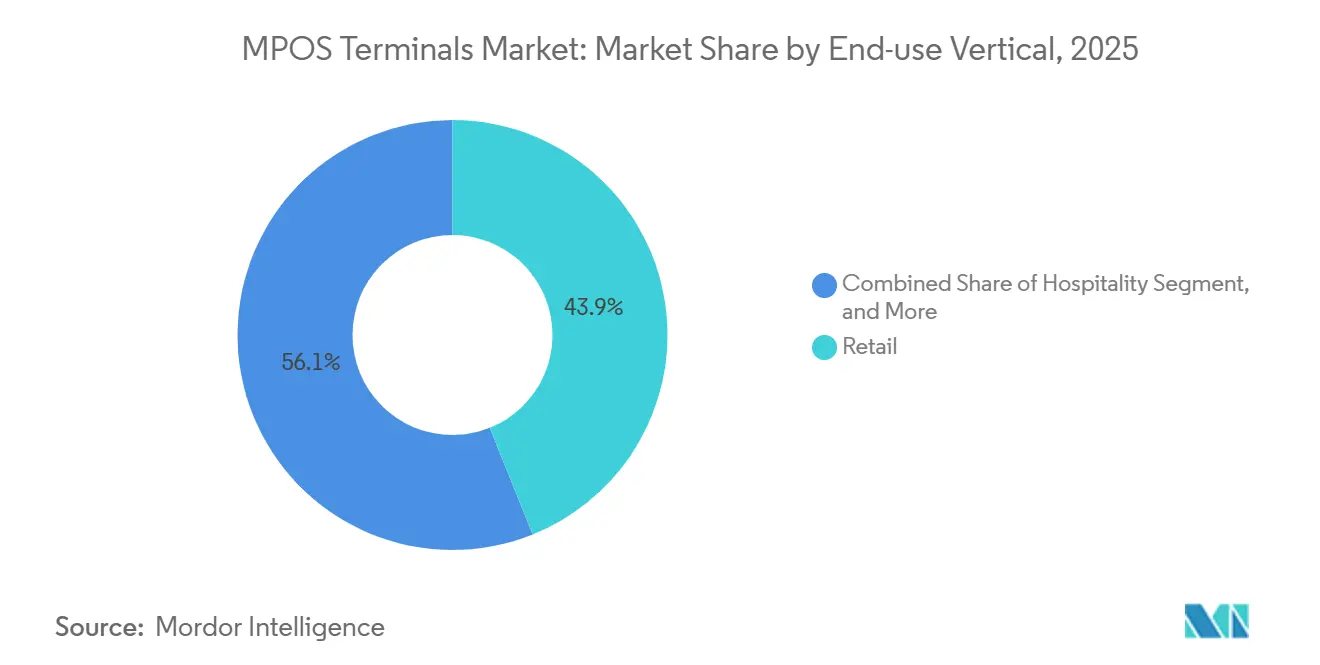
- Por industria de usuario final, el comercio minorista representó el 43.92 % del tamaño del mercado de terminales MPOS en 2025, mientras que la hostelería avanza a una CAGR del 6.47 % hasta 2031.
- Por modo de implementación, las soluciones locales representaron el 70.59 % del tamaño del mercado de terminales MPOS en 2025, pero las plataformas basadas en la nube están creciendo a una CAGR del 7.21 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de terminales MPOS
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Ubicuidad del hardware de aceptación de tarjetas de bajo costo | + 1.2% | Global - el más alto en Asia-Pacífico y Sudamérica | Corto plazo (≤ 2 años) |
| Aceleración de la transición de los consumidores hacia los pagos sin contacto y con billetera electrónica | + 1.5% | Global - liderado por Europa y Asia-Pacífico, América del Norte poniéndose al día | Mediano plazo (2-4 años) |
| Certificación de toque en el teléfono en el dispositivo: Desbloqueo de soluciones de punto de venta (POS) para teléfonos inteligentes | + 0.9% | Global - ganancias iniciales en Europa, América del Norte y la región urbana de Asia-Pacífico | Mediano plazo (2-4 años) |
| Implementación rápida de análisis de valor añadido para microcomerciantes | + 0.7% | Global - más fuerte en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Los mandatos de SCA biométricos bajo la PSD2 impulsan la actualización del hardware | + 0.6% | Europa con repercusión en Oriente Medio y una selección de la región Asia-Pacífico | Largo plazo (≥ 4 años) |
| Habilitación de BNPL en tienda que requiere actualizaciones de firmware MPOS | + 0.5% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Ubicuidad del hardware de aceptación de tarjetas de bajo costo
Los lectores de nivel básico con precios inferiores a 50 USD han abierto la aceptación de vendedores ambulantes, minoristas temporales y trabajadores de la economía colaborativa que antes operaban solo con efectivo. Square, SumUp y PayPal Zettle ofrecen dongles por debajo de 50 USD, y los fabricantes por contrato de Asia-Pacífico ahora suministran unidades de marca blanca por menos de 30 USD ex-works, acelerando la penetración en las ciudades de nivel 2 de la India y el sector minorista informal del sudeste asiático. [1] Block Inc., “Investor Relations”, investors.block.xyz La mercantilización de los dispositivos está obligando a los proveedores a orientarse hacia suscripciones de mayor margen para paneles de análisis, integración de fidelización y financiación integrada, reduciendo la dependencia del margen de beneficio bruto del hardware. La mensajería ISO 20022 y las especificaciones EMVCo garantizan la interoperabilidad, eliminando la dependencia del proveedor y agudizando la competencia de precios.
Aceleración de la transición de los consumidores hacia los pagos sin contacto y con billetera electrónica
Irlanda registró el 58.2% del valor en el punto de venta (TPV) durante el primer semestre de 2025, y el 92% de los pagos con tarjeta en el Reino Unido se realizaron mediante pago sin contacto en 2024. Para los comercios, un toque de 15 segundos sustituye a la introducción del PIN de 30 a 45 segundos, lo que reduce las colas y los costes laborales en los restaurantes de comida rápida. Los establecimientos de hostelería informan de una rotación de mesas entre un 10% y un 15% más rápida cuando los terminales NFC en la mesa eliminan los desplazamientos a la caja. La ventaja para los proveedores de MPOS es una ola acelerada de sustitución de hardware con capacidad sin contacto, aunque la misma preferencia de los consumidores también hace viable el SoftPOS, lo que presiona a la baja las ventas de dispositivos básicos.
Certificación de toque en el teléfono en el dispositivo: Desbloqueo de soluciones de punto de venta (POS) para teléfonos inteligentes
PCI MPoC v1.1, publicado en noviembre de 2024, formalizó la seguridad para la aceptación de software en teléfonos inteligentes comerciales, eliminando el requisito del dongle para muchos microcomercios. Apple Tap to Pay permite a las pequeñas empresas descargar una aplicación, pasar KYC y comenzar a aceptar pagos el mismo día, sin costo de hardware más allá de un teléfono con NFC. [2] Sala de prensa de Apple, “Apple presenta Tap to Pay en iPhone”, apple.com Visa y Mastercard han certificado desde entonces docenas de aplicaciones SoftPOS basadas en Android, ampliando la disponibilidad en Europa y América del Norte. Al reducir el costo total de aceptación a hardware casi nulo y procesamiento inferior al 2%, SoftPOS está preparado para capturar hasta una quinta parte de la incorporación de nuevos microcomercios en Europa para 2027.
Implementación rápida de análisis de valor añadido para microcomerciantes
Los terminales se han convertido en centros de inteligencia empresarial que muestran desgloses de ingresos en tiempo real, mapas de calor de horas pico y alertas de inventario. Square Dashboard, el análisis de restaurantes de Toast, la integración de Clover-QuickBooks y Shopify POS monetizan información premium a USD 20-50 por mes, un múltiplo de margen de las ventas de hardware. [3] Shopify, “Características de Shopify POS”, shopify.com/pos Los microcomerciantes sin personal financiero dedicado ahora pueden optimizar la estrategia de precios, personal y promoción, traduciendo los datos en ganancias de rentabilidad inmediatas. La mayor fidelización impulsa la retención y mantiene el volumen de pagos en la plataforma, contrarrestando la erosión del margen en el hardware.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| El emergente SoftPOS de toque en el teléfono está canibalizando el hardware MPOS dedicado | -0.8% | Global - más agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Migración costosa a la conformidad con PCI MPoC y PCI v6 | -0.6% | Global: afecta a todos los fabricantes de hardware | Mediano plazo (2-4 años) |
| Banda ancha y suministro eléctrico irregulares en los mercados rurales | -0.4% | África emergente, Asia meridional, Sudamérica rural | Largo plazo (≥ 4 años) |
| Preocupaciones persistentes sobre seguridad y fraude | -0.3% | Global - mayor escrutinio en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El emergente SoftPOS de toque en el teléfono está canibalizando el hardware MPOS dedicado
El SDK de Stripe, que solo funciona con software, Apple Tap to Pay y Android SoftPOS de Adyen y Worldline eliminan la compra de hardware de USD 50-150 para los pequeños comerciantes, sustituyendo los teléfonos inteligentes existentes por terminales separados. Los microcomerciantes y los vendedores de temporada que procesan menos de 100 transacciones al mes se sienten particularmente atraídos por la incorporación sin inversión de capital. La adopción de SoftPOS en Europa podría alcanzar el 15-20% de las nuevas cuentas de comerciantes para 2027, erosionando la demanda de dispositivos de nivel básico. [4] Banco Central Europeo, “Estadísticas de pago”, ecb.europa.eu Los proveedores establecidos están contraatacando haciendo hincapié en unidades de mostrador con impresoras, pantallas para clientes y lectores biométricos que los teléfonos inteligentes no pueden replicar, pero el segmento de alto volumen y bajo margen ya está migrando hacia el software.
Migración costosa a la conformidad con PCI MPoC y PCI v6
PCI PTS POI v6.0 incorpora arranque seguro, firmware cifrado y almacenamiento de claves de hardware, lo que aumenta la complejidad del diseño y eleva las tarifas de certificación a entre 50 000 y 150 000 USD por modelo. La fecha límite de cumplimiento se amplió de enero de 2025 a junio de 2026; sin embargo, los fabricantes más pequeños aún enfrentan retrasos de entre 6 y 12 meses en las pruebas y corren el riesgo de quedarse con inventario inutilizado si no se obtienen las aprobaciones. Mientras tanto, PCI MPoC añade costes de cumplimiento paralelos para los proveedores que ofrecen SoftPOS, lo que multiplica los presupuestos de I+D. Empresas de gran envergadura como VeriFone, PAX Technology e Ingenico pueden amortizar gastos en todo el volumen global, mientras que los fabricantes de equipos originales (OEM) regionales se enfrentan a una reducción de márgenes o presiones de salida.
Análisis de segmento
Por tipo de dispositivo: La autenticación biométrica impulsa la expansión del nivel premium
Los dispositivos con chip y PIN representaron el 36.89 % de la cuota de mercado de terminales MPOS en 2025, lo que subraya su arraigo en entornos regulados. Sin embargo, los lectores biométricos registran una tasa de crecimiento anual compuesta (TCAC) del 9.13 % hasta 2031, tras el aumento de los umbrales de autenticación de la PSD2, lo que impulsó la demanda de terminales de reconocimiento facial o de huellas dactilares en toda Europa. Por lo tanto, el tamaño del mercado de terminales MPOS asignado a dispositivos biométricos aumenta de forma desproporcionada, ya que los comercios absorben precios unitarios entre un 30 % y un 40 % más altos para reducir las devoluciones de cargos y cumplir con las normas de protección de datos. Los modelos de banda magnética y chip de baja funcionalidad ocupan ahora un nicho residual, principalmente en países con una migración a EMV retrasada. Con el tiempo, la competencia entre dispositivos está cambiando de la tecnología de interfaz a la sofisticación de la autenticación, donde los sensores con certificación FIDO y los algoritmos que preservan la privacidad emergen como factores diferenciadores del producto.
El énfasis en productos premium está atrayendo a proveedores especializados como Next Biometrics, que implementó sensores de huellas dactilares en terminales vietnamitas, y PopID, que realizó una prueba piloto de sistemas de pago con autenticación facial en los Emiratos Árabes Unidos. Proveedores consolidados están integrando módulos similares para proteger su cuota de mercado, mientras que las plataformas de software vinculan la compatibilidad biométrica con funciones de valor añadido como la verificación de edad y el autopago. Los comercios con precios competitivos en entornos con bajo riesgo de fraude se mantienen fieles a los sistemas de chip y PIN, mientras que los mercados verticales de mayor valor migran hacia modelos con biometría integrada para equilibrar la seguridad y la experiencia del usuario.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de pago: las ganancias sin contacto se aceleran a pesar del dominio basado en el contacto
Las transacciones con contacto mantuvieron una cuota del 76.67 % en 2025, pero el volumen de transacciones sin contacto se expande a una tasa de crecimiento anual compuesta (TCAC) del 8.34 %, casi 1.5 veces el crecimiento general del mercado de terminales MPOS. La familiaridad de los consumidores con las tarjetas de pago sin contacto y las billeteras móviles ha alcanzado un punto de inflexión, como lo demuestran los 3.4 millones de transacciones móviles sin contacto realizadas en Canadá en 2024 y la tasa de contacto del 92 % en el Reino Unido. Para mantener su competitividad, los comercios están acelerando la renovación de sus terminales hacia modelos con tecnología NFC o adoptando SoftPOS, que aprovecha la antena integrada de los smartphones.
La velocidad y la comodidad impulsan esta migración. Los deslizamientos sin contacto tardan un promedio de 15 segundos, frente a los hasta 45 segundos que tarda la introducción del PIN, lo que se traduce en colas más cortas y un mayor rendimiento en el comercio minorista y la hostelería. Si bien los sectores verticales orientados al cumplimiento normativo, como la gasolina o la venta de billetes de alto valor, mantendrán los métodos basados en contacto, se espera que la prima de crecimiento de los métodos sin contacto siga creciendo a medida que los ecosistemas de billeteras móviles expandan las funciones de fidelización, cupones e identidad digital que profundizan la interacción del usuario.
Por industria de usuario final: la hostelería lidera el crecimiento mientras el comercio minorista mantiene su cuota
Las reservas minoristas representaron el 43.92 % del tamaño del mercado de terminales MPOS en 2025 debido al volumen de transacciones y su ubicuidad geográfica. Sin embargo, el sector hotelero prevé una tasa de crecimiento anual compuesta (TCAC) del 6.47 % hasta 2031, impulsada por los pagos en mesa, que mejoran la rotación de mesas entre un 10 % y un 15 % e impulsan la obtención de propinas mediante pantallas de sugerencias de propinas. Por lo tanto, la cuota de mercado de terminales MPOS del sector hotelero está creciendo más rápido que su volumen de transacciones subyacente, lo que refleja la presencia de múltiples terminales por establecimiento en lugar de puntos de pago únicos.
Más allá de los restaurantes, los hoteles están adoptando dispositivos de registro portátiles, y los estadios están cambiando sus concesiones a quioscos móviles. El sector sanitario es otro sector en crecimiento, integrando módulos MPOS que cumplen con la HIPAA en el software de gestión de consultorios para el registro de copagos de los pacientes. Las flotas de transporte integran lectores en los dispositivos portátiles de los conductores para el registro de pagos mediante comprobante de entrega, mientras que las empresas de aparcamiento modernizan las máquinas de pago a pie con módulos sin contacto. Estos flujos de trabajo especializados ponen de manifiesto la transición de la aceptación de pagos genéricos a la implementación de terminales específicos para cada proceso que rentabilizan la comodidad y el análisis de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de implementación: el SaaS basado en la nube se beneficia del atractivo de cero gastos de capital
La infraestructura local aún representaba el 70.59 % del mercado en 2025, pero la adopción de la nube se está acelerando a una tasa de crecimiento anual compuesta (TCAC) del 7.21 % gracias a la inversión inicial cero, las actualizaciones automatizadas de PCI y la rápida implementación de nuevas funciones. Stripe, Adyen y Square atienden a nuevos comercios en cuestión de horas, integrando el procesamiento de pagos, el análisis y la liquidación en una única interfaz de suscripción. El tamaño del mercado de terminales MPOS vinculados a modelos en la nube crece a un ritmo superior al del mercado principal, ya que los microcomerciantes optan por el modelo de pago por uso.
La conectividad sigue siendo la limitación. La India rural, Indonesia y el África subsahariana, donde la penetración de la banda ancha es un 40% inferior, aún dependen de dispositivos locales o híbridos que amortiguan las transacciones fuera de línea. Los proveedores están mitigando el riesgo con módulos de doble SIM, almacenamiento local y estaciones de carga solar, pero estas características encarecen los dispositivos y complican el inventario. Con el tiempo, la implementación del 5G y la red de retorno satelital aliviarán esta limitación, extendiendo el predominio del SaaS a regiones actualmente desatendidas.
Análisis geográfico
Mercado de terminales MPOS en la región Asia-Pacífico
Asia-Pacífico contribuyó con el 29.41 % de los ingresos globales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6.02 % hasta 2031, la más rápida de todas las regiones. El impulso proviene de UPI de India, que registró 16 730 millones de transacciones en diciembre de 2024, y de Alipay Plus de China, que permite a los comerciantes tailandeses, malasios e indonesios aceptar pagos de visitantes chinos mediante código QR sin necesidad de hardware nuevo. Japón y Corea del Sur están migrando de la banda magnética a NFC ante la llegada de la normativa, mientras que la penetración del sistema "tap and go" en Australia supera el 95 %. La banda ancha rural en India e Indonesia se sitúa por debajo del 40 %, y la irregularidad del suministro eléctrico en Bangladesh y Vietnam limita la disponibilidad continua.
Mercado de terminales MPOS en Norteamérica
Norteamérica ocupa el segundo lugar en tamaño. El temprano cambio de responsabilidad EMV en la región impulsó las actualizaciones de hardware, por lo que la demanda actual se centra en reemplazar las unidades antiguas con modelos sin contacto y biométricos. Los 3.4 millones de pagos móviles sin contacto en Canadá en 2024 demuestran la adopción por parte de los consumidores, y la incorporación de comerciantes impulsada por las fintech en México añade margen de crecimiento. El crecimiento es constante, pero está por detrás de Asia-Pacífico, lo que refleja la madurez del mercado y la alta penetración existente.
Mercado de terminales MPOS en EMEA y Sudamérica
La trayectoria de Europa depende de la Autenticación Reforzada de Clientes PSD2, que impulsa la renovación de hardware premium, incluso mientras SoftPOS está arrasando con los niveles de entrada. Mercados como Francia y Alemania están modernizando terminales con sensores de huellas dactilares para cumplir con los umbrales de exención, mientras que los microcomerciantes adoptan la aceptación a través de teléfonos inteligentes para evitar desembolsos de capital. Sudamérica se ve impulsada por el sistema de pago instantáneo Pix de Brasil, que superó los 40 000 millones de transferencias en 2024, integrando la aceptación de códigos QR directamente en el software de punto de venta. Oriente Medio se beneficia de las inversiones en ciudades inteligentes de los Emiratos Árabes Unidos y la Visión 2030 de Arabia Saudí, mientras que África sigue limitada por la disponibilidad de energía, lo que obliga a implementar sistemas híbridos que priorizan la presencia fuera de línea a pesar de los sólidos ecosistemas de dinero móvil.
Panorama regulatorio
El entorno regulatorio para los terminales MPOS se basa en estándares de seguridad de tarjetas y mandatos de autenticación de pagos que dan forma al diseño de productos y a los ciclos de actualización. El Consejo de Estándares de Seguridad PCI ha avanzado en los requisitos de aceptación de software y hardware, incluyendo PCI MPoC v1.1, publicado en noviembre de 2024, y la tendencia general hacia nuevas bases de referencia PCI. En Europa, la Autenticación Reforzada del Cliente (PSD2) continúa influyendo en la adopción de dispositivos con capacidad biométrica en categorías de comercios regulados. Al mismo tiempo, las especificaciones de esquemas e interoperabilidad, incluyendo EMVCo e ISO 20022, reducen la dependencia de proveedores propietarios, pero aumentan la necesidad de una certificación consistente y la aplicación de parches durante todo el ciclo de vida.
Las expectativas de cumplimiento también se están extendiendo más allá de la seguridad de los pagos, abarcando la integridad del software y la conducta de los comerciantes. En junio de 2026, el Reino Unido abrió una consulta sobre controles de supresión de ventas electrónicas para sistemas EPOS/MPOS, lo que apunta a expectativas técnicas más estrictas para el software minorista y tiene implicaciones para los requisitos de registro, informes y auditabilidad de las plataformas MPOS. Por otra parte, la actividad de control ha aumentado el escrutinio sobre los operadores de plataformas, y las acciones de consentimiento y sentencia de 2026 que involucraron a Block Inc. a nivel estatal en los Estados Unidos subrayan que la incorporación, las divulgaciones y la gestión del cumplimiento pueden afectar los ecosistemas de aceptación de pagos junto con las certificaciones de dispositivos.
Análisis de la cadena de valor
La cadena de valor de los sistemas de punto de venta móviles (MPOS) abarca desde los proveedores de componentes, como controladores NFC, elementos de seguridad, sensores biométricos, baterías y pantallas, hasta los fabricantes de equipos originales (OEM) y los fabricantes de diseño original (ODM) de dispositivos, los organismos de certificación y pruebas, las redes de pago, los adquirentes y facilitadores de pagos, las plataformas de software y los canales de atención al cliente. La fabricación y el ensamblaje final siguen concentrados en Asia, mientras que los elementos críticos de seguridad y las pilas de firmware dependen de silicio especializado y procesos de gestión de claves criptográficas. Una proporción creciente del valor se sitúa por encima del hardware, incluyendo la gestión de dispositivos basada en la nube, el análisis de datos y los servicios financieros integrados junto con la aceptación.
La certificación actúa como un filtro que puede retrasar los lanzamientos y condicionar las decisiones sobre la lista de materiales, especialmente cuando los proveedores siguen caminos paralelos para terminales de hardware y SoftPOS basado en teléfonos inteligentes. En enero y febrero de 2026, la Cooperación Europea de Pagos con Tarjeta (ECPC) publicó documentos de certificación del núcleo sin contacto CPACE para configuraciones PAX y VeriFone, lo que ilustra cómo los programas de certificación adyacentes al esquema influyen en qué modelos de dispositivos y núcleos de software se pueden implementar en los ecosistemas de adquisición. Por el lado de la demanda, los adquirentes y los actores de la plataforma desvinculan cada vez más la adquisición de dispositivos de los contratos de procesamiento, utilizando carteras de hardware de múltiples proveedores mientras monetizan la distribución, la liquidación y las suscripciones de software.
Panorama competitivo
La competencia es moderada en concentración, pero intensa en las capas de valor añadido de la plataforma. Square de Block, Clover de Fiserv y la plataforma específica para restaurantes de Toast utilizan hardware como puerta de entrada a ingresos recurrentes por software, incluyendo análisis, nóminas y préstamos para capital circulante que aumentan los costes de cambio. Los fabricantes de equipos originales (OEM) tradicionales, como VeriFone y PAX Technology, suministran cada vez más unidades de marca blanca a agregadores fintech, preservando los volúmenes de escala y cediendo puntos de contacto directos con los comerciantes. Los márgenes brutos del hardware se han reducido de aproximadamente el 40 % hace una década a cerca del 15-20 % en la actualidad, lo que obliga a todos los actores a depender de las comisiones de suscripción y procesamiento en lugar de las ventas de unidades.
Persisten vacíos estratégicos en los mercados emergentes de atención médica, transporte y zonas rurales. Menos del 30% de las pequeñas consultas médicas estadounidenses cuentan con sistemas modernos de captura de pagos en el punto de atención debido a que el cumplimiento de la HIPAA y las integraciones de facturación tradicionales dificultan su adopción. Los operadores logísticos necesitan lectores portátiles interoperables para la liquidación de comprobantes de entrega; sin embargo, el segmento sigue dividido entre soluciones propietarias. Las zonas rurales de India, Indonesia y África subsahariana aún prefieren dispositivos híbridos que priorizan la conectividad fuera de línea, lo que crea puntos de entrada para proveedores capaces de combinar la carga solar y el almacenamiento en búfer fuera de línea con análisis en la nube.
Las startups están aprovechando los precios y la velocidad de liquidación para competir con las empresas tradicionales. Yoco, de Sudáfrica, ofrece procesamiento sin comisiones mensuales y liquidación en el mismo día a 400,000 microcomerciantes, mientras que myPOS, de Europa del Este, agrupa cuentas IBAN y pagos instantáneos en todo el Espacio Económico Europeo. Square Capital prestó 4.1 millones de dólares a comerciantes en 2025, y Toast Capital amplió los préstamos de capital circulante más allá de Estados Unidos, vinculando las tasas de financiación al volumen de pagos. La lucha se está desplazando gradualmente de las características de los dispositivos a la amplitud de los servicios financieros integrados.
Líderes de la industria de terminales MPOS
Block Inc. (Cuadrado)
Fiserv Inc. (Clover)
VeriFone Inc.
PAX Tecnología Ltd.
Tecnología de pago Newland
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Verifone Victa Mobile estará disponible para preordenar en EE. UU. y Canadá como parte de una alianza con Shopify. La preorden amplía el acceso a un sistema de punto de venta móvil basado en la nube y acelera la incorporación de comerciantes al ecosistema Shopify-Verifone.
- Mayo de 2026: Integración de Newland NPT con Fiserv tras la obtención de la Carta de Aprobación para su implementación en Norteamérica. La habilitación de la implementación en Norteamérica mediante infraestructura precertificada facilita la integración con los socios y acelera la adopción de MPOS para los clientes de Newland y Fiserv.
- Abril de 2026: Lanzamiento del dispositivo móvil inteligente PAX A920Pro PCI 7 (basado en Android). Este dispositivo Android se introduce en el mercado general y permite integraciones de software en todo el ecosistema y ciclos de actualización de hardware.
Alcance del informe del mercado global de terminales MPOS
Las terminales MPOS (terminales de punto de venta móviles) son dispositivos de pago portátiles que permiten a las empresas aceptar pagos con tarjeta o digitales mediante un teléfono inteligente o tableta en lugar de una máquina de pago fija tradicional.
El informe de mercado de terminales MPOS está segmentado por tipo de dispositivo (chip y PIN, chip y firma, sin contacto y NFC, solo banda magnética, biométrico), modo de pago (con contacto, sin contacto), sector de usuario final (minorista, hostelería, sanidad, transporte y logística, otros sectores de usuario final), modo de implementación (local, en la nube y SaaS) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio, África). Las previsiones de mercado se expresan en valor (USD).
| Chip y PIN |
| Chip y firma |
| Sin contacto y NFC |
| Solo banda magnética |
| Habilitado biométricamente |
| Basado en contactos |
| Sin contacto |
| Venta al Por Menor |
| Hospitalidad |
| Sector Sanitario |
| Transporte y Logística |
| Otras industrias de usuarios finales |
| En la premisa |
| Basado en la nube y SaaS |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Southeast Asia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por tipo de dispositivo | Chip y PIN | |
| Chip y firma | ||
| Sin contacto y NFC | ||
| Solo banda magnética | ||
| Habilitado biométricamente | ||
| Por modo de pago | Basado en contactos | |
| Sin contacto | ||
| Por industria del usuario final | Venta al Por Menor | |
| Hospitalidad | ||
| Sector Sanitario | ||
| Transporte y Logística | ||
| Otras industrias de usuarios finales | ||
| Por modo de implementación | En la premisa | |
| Basado en la nube y SaaS | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Southeast Asia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de terminales MPOS en 2031?
Se prevé que el mercado de terminales MPOS alcance los 54.01 millones de dólares en 2031.
¿Qué tan rápido se espera que crezca el mercado de terminales MPOS entre 2026 y 2031?
Se proyecta que el mercado avance a una tasa compuesta anual del 5.81 % durante el período 2026-2031.
¿Qué región se está expandiendo más rápidamente en la adopción de terminales MPOS?
Se prevé que Asia-Pacífico registre el mayor crecimiento regional, con una CAGR del 6.02 % hasta 2031.
¿Por qué los dispositivos biométricos MPOS están ganando terreno?
Las normas europeas de autenticación reforzada de clientes y los esfuerzos más amplios de reducción del fraude están impulsando una CAGR del 9.13 % en los envíos de terminales con tecnología biométrica.
¿Qué es SoftPOS y por qué es importante?
El software SoftPOS convierte los teléfonos inteligentes con tecnología NFC en terminales de pago, eliminando costos de hardware separados y atrayendo a microcomerciantes que buscan una aceptación sin gastos de capital.
¿Cómo compensan los proveedores la disminución de los márgenes del hardware?
Los proveedores agrupan herramientas de análisis, financiación, nóminas e inventario en paquetes de suscripción, trasladando los ingresos hacia software y servicios recurrentes de alto margen.


