

Tamaño y participación en el mercado de parquímetros multiespacio
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.71 mil millones |
| Tamaño del mercado (2031) | USD 2.35 mil millones |
| Tasa de crecimiento (2025 - 2031) | 6.60% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
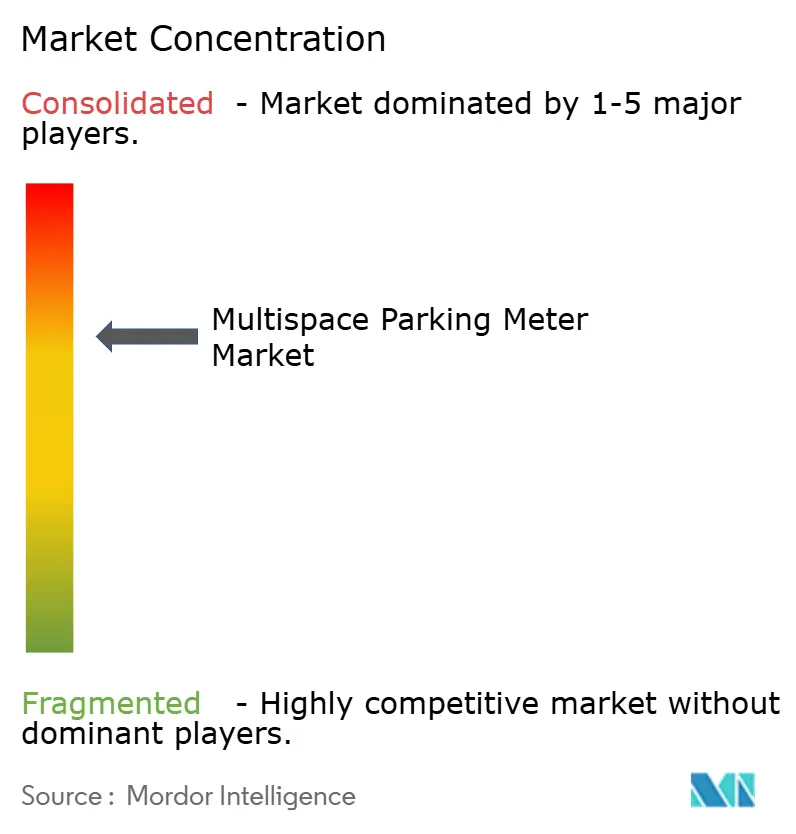
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de parquímetros multiespacio por Mordor Intelligence
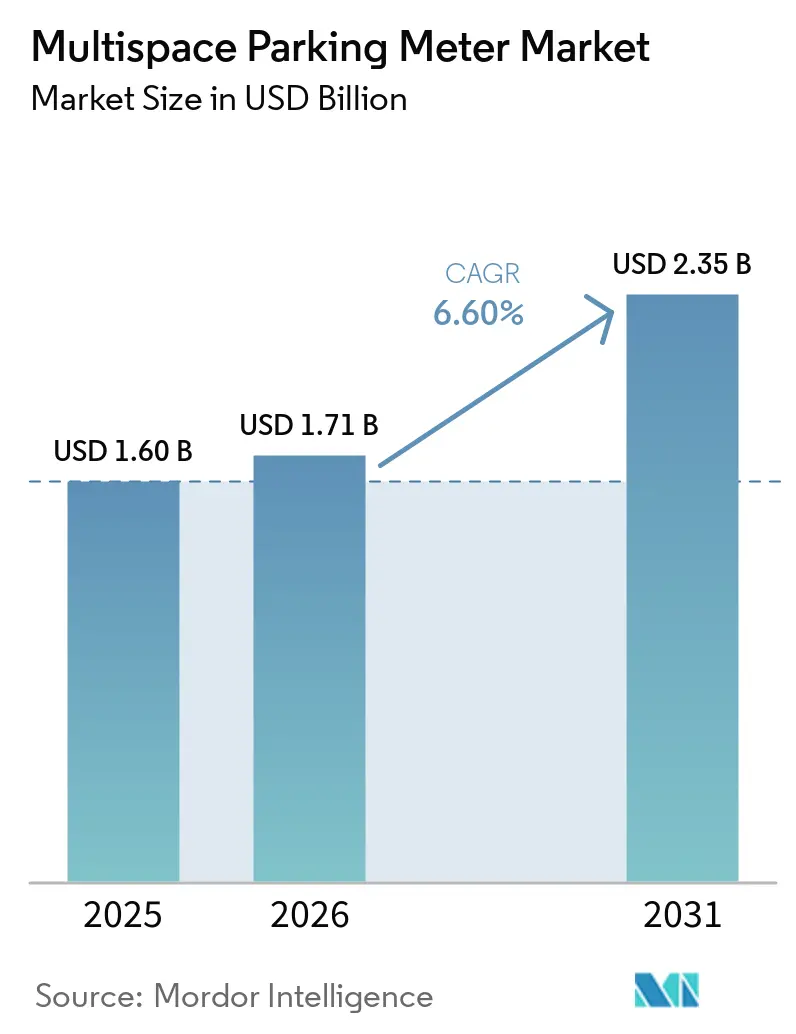
Se espera que el tamaño del mercado de parquímetros multiespacio crezca de 1.60 millones de dólares en 2025 a 1.71 millones de dólares en 2026, y se prevé que alcance los 2.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.60% durante el período 2026-2031.
La creciente presión fiscal sobre los presupuestos municipales, la rápida adopción de mandatos de pago sin efectivo y la disponibilidad de subvenciones nacionales y regionales para ciudades inteligentes están impulsando progresivamente a los clientes del sector público a reemplazar los sistemas de pago individuales por estaciones de pago en red que reducen los costos operativos y permiten acceder a datos en tiempo real sobre el uso del espacio público. Los proveedores de plataformas están integrando medidores multiespacio con aplicaciones móviles, sensores de ocupación y paneles de análisis, lo que permite a las ciudades aplicar precios dinámicos, automatizar rutas e integrar programas piloto de tarificación por congestión. Los ciclos de renovación de hardware especifican cada vez más energía solar, conectividad celular y lectores de código QR o de comunicación de campo cercano (NFC), a medida que los usuarios finales buscan operaciones neutras en carbono, minimizan el manejo de efectivo y satisfacen la creciente preferencia de los consumidores por el pago sin contacto. La competencia se intensifica a medida que los principales proveedores buscan fusiones y adquisiciones para asegurar la tecnología de pago, construir plataformas de datos y expandir sus socios de canal regionales, mientras que las empresas más pequeñas se especializan en nichos geográficos o verticales para diferenciarse en la velocidad del servicio o la localización.
Conclusiones clave del informe
- En cuanto a la modalidad de pago, el segmento de pago por matrícula lideró con una cuota de ingresos del 46 % en 2025, mientras que las interfaces de pago sin contacto y de monedero móvil avanzan a una tasa de crecimiento anual compuesta del 13.8 % hasta 2031 en el mercado de parquímetros multiespacio.
- En cuanto a la fuente de energía, los sistemas alimentados por energía solar acapararon el 61% de la cuota de mercado de los parquímetros multiespacio en 2025, y se prevé que las unidades híbridas solares-corriente alterna crezcan a una tasa de crecimiento anual compuesta del 11.2% entre 2026 y 2031.
- Por tipo de instalación, las instalaciones en la vía pública representaron el 54% de los ingresos de 2025, mientras que los estacionamientos y garajes fuera de la vía pública están creciendo a una tasa de crecimiento anual compuesta del 10.1% hasta 2031 en el mercado de parquímetros multiespacio.
- Por usuario final, las autoridades municipales y de las ciudades representaron el 48% de la demanda de 2025, si bien se prevé que las universidades y los hospitales experimenten un crecimiento anual compuesto del 12.5% durante el período de previsión en el mercado de parquímetros multiespacio.
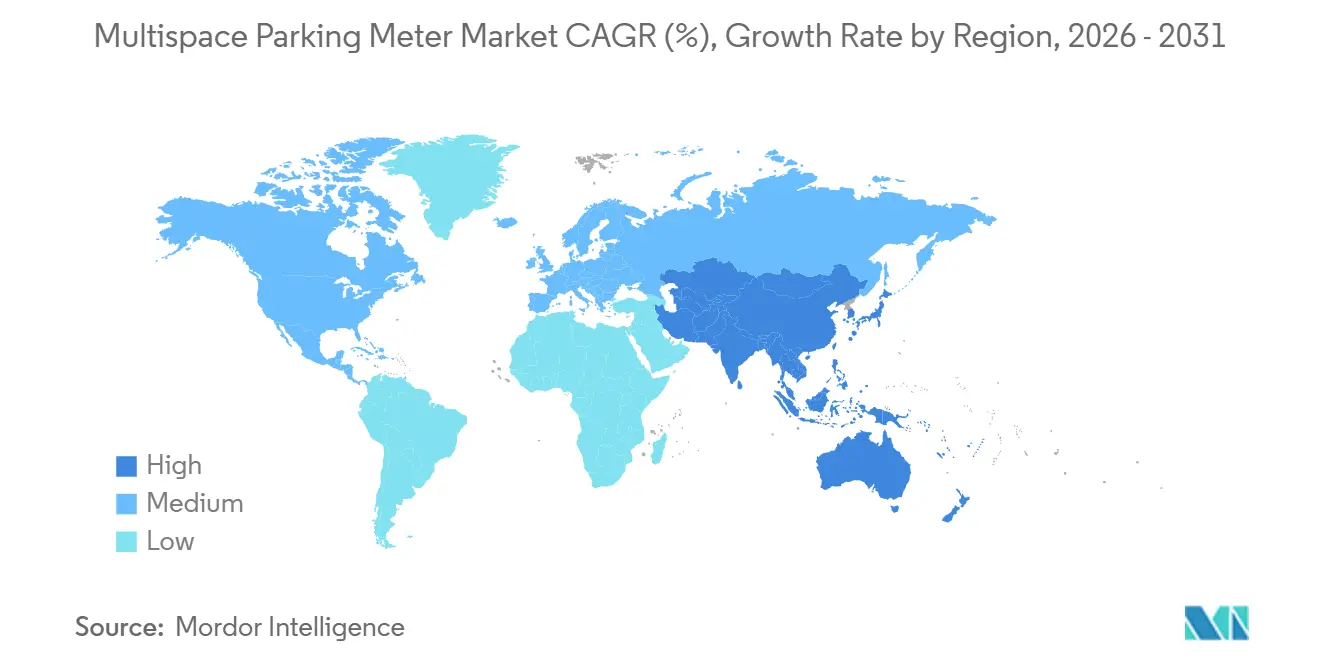
- Geográficamente, Norteamérica representó el 37% del valor de 2025, pero Asia-Pacífico está en camino de experimentar el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 9.6% hasta 2031 en el mercado de parquímetros para múltiples espacios.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de parquímetros multiespacio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los programas de ciudades inteligentes aceleran la instalación de contadores. | + 1.8% | Global, con los valores más altos en Norteamérica, Europa y las principales ciudades de la región Asia-Pacífico. | Mediano plazo (2-4 años) |
| Transición hacia los pagos sin efectivo y sin contacto. | + 1.5% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Campaña municipal para aumentar los ingresos por tarifas de estacionamiento. | + 1.2% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Preferencia por hardware alimentado por energía solar y de bajo costo operativo. | + 0.9% | Global, con mayor presencia en Oriente Medio, Norteamérica y Europa. | Largo plazo (≥ 4 años) |
| Integración de datos de pago por matrícula en sistemas de tarificación por congestión. | + 0.6% | Proyectos piloto en Norteamérica y Europa; fase inicial en la región Asia-Pacífico. | Largo plazo (≥ 4 años) |
| API de comercio electrónico para vehículos que permiten pagos automáticos mediante parquímetro | + 0.4% | Lanzamientos iniciales en Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los programas de ciudades inteligentes aceleran la instalación de contadores.
Los programas de subvenciones federales, provinciales y municipales para ciudades inteligentes canalizan capital directamente hacia proyectos de estaciones de pago multiespacio, reduciendo los plazos de adquisición y fomentando contratos llave en mano que combinan hardware, software y análisis de datos. El programa SMART de Estados Unidos financió a Minneapolis, Seattle y Dubuque, permitiendo el despliegue de redes de sensores integradas y allanando el camino para proyectos piloto de tarificación por congestión. [1] Departamento de Transporte de EE. UU., “Programa de subvenciones SMART”, transportation.gov En el Reino Unido, el Ayuntamiento de Reading impuso estaciones de pago sin efectivo en todo el centro de la ciudad, citando ahorros en la recaudación de efectivo, mientras que Timmins, Ontario, seleccionó quioscos solares para alinearse con los objetivos climáticos. [2] Ayuntamiento de Reading, “Parquímetros sin efectivo”, reading.gov.uk Estas iniciativas fortalecen el caso de negocio para los proveedores que ofrecen soluciones combinadas y reducen el período de recuperación de la inversión para los municipios.
Transición hacia los pagos sin efectivo y sin contacto.
La penetración global de los pagos sin contacto alcanzó el 86 % en 2025, lo que obligó a las ciudades a modernizar los parquímetros con lectores de códigos QR, de campo electromagnético y de comunicación de campo cercano (NFC). El quiosco multiespacio MSX de IPS Group incorpora NFC y códigos QR para cumplir con los requisitos de cumplimiento de las tarjetas de pago, lo que reduce el tiempo de transacción y minimiza el mantenimiento por atascos de monedas. Tokio instaló máquinas expendedoras sin efectivo en los distritos centrales, y Buenos Aires adoptó un sistema de estacionamiento totalmente digital que gestiona más de 80 000 plazas mediante una billetera móvil, lo que se tradujo en una rotación más rápida y una reducción del vandalismo. El cambio sostenido hacia los canales sin efectivo impulsa los ciclos de renovación de hardware y acelera la adopción de ecosistemas de datos en tiempo real.
Campaña municipal para aumentar los ingresos por tarifas de estacionamiento.
Las tesorerías municipales que enfrentan déficits estructurales ven la tarificación dinámica en la acera y la recaudación confiable como una palanca de ingresos rápida y políticamente viable. Providence, Rhode Island, experimentó pérdidas de ingresos después de que la mitad de sus parquímetros fallaran, lo que desencadenó una iniciativa de reemplazo total, mientras que Santa Fe, Argentina, incorporó aumentos de tarifas dos veces al año en una concesión plurianual para transferir el riesgo al operador. [3] Providence Journal, “Providence Parking Meter Revenue Analysis”, providencejournal.com Las garantías de rendimiento y las cláusulas de tiempo de actividad en el contrato de una década de Varsovia con Flowbird ilustran aún más la presión que enfrentan los proveedores para asegurar los objetivos de ingresos. Estos acuerdos elevan la importancia del tiempo de actividad impulsado por análisis y los flujos de trabajo de citación automatizados.
Preferencia por hardware alimentado por energía solar y de bajo costo operativo.
Cada vez más ciudades especifican paneles solares, baterías de ciclo profundo y módems celulares para reducir los costos de excavación, respaldar los compromisos de cero emisiones netas y preparar sus activos para el futuro. Lisboa, Bruselas y Waldshut-Tiengen implementaron modelos solares monocristalinos CitiLine o Citea, logrando una vida útil de la batería de varios años y eliminando los costos de la red eléctrica. Sin embargo, el aumento de los costos de las baterías de iones de litio alarga los períodos de recuperación de la inversión y fomenta la instalación de unidades híbridas en regiones con baja irradiancia. La modernización híbrida de Hectronic en Schaerbeek muestra cómo los operadores mitigan el riesgo energético relacionado con las condiciones climáticas al tiempo que aprovechan la infraestructura existente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de capital para los municipios | -0.8% | América del Norte y Europa son las más agudas | Corto plazo (≤ 2 años) |
| Cambio modal hacia los servicios de transporte bajo demanda y la micromovilidad. | -0.7% | América del Norte y Europa alcanzan su punto máximo, y surgen centros urbanos en la región Asia-Pacífico. | Mediano plazo (2-4 años) |
| Actualización de hardware con retraso para cumplir con la normativa EMV 3-DS2 | -0.4% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Restricciones en el suministro de baterías de litio | -0.5% | Global, agudo en los centros de suministro de APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de capital para los municipios
Los precios unitarios de los quioscos con múltiples funciones oscilan entre los 8,000 y los 15,000 dólares estadounidenses, lo que supone una carga para los presupuestos municipales. El Ayuntamiento de New Plymouth adoptó un contrato de arrendamiento con pagos escalonados a lo largo de siete años, lo que redujo el impacto inmediato en el balance y supuso un ahorro de 1.2 millones de dólares neozelandeses (720,000 dólares estadounidenses) en los gastos iniciales. En el Reino Unido, la adjudicación al municipio de Waverley por valor de 317,400 libras esterlinas (402,000 dólares estadounidenses) requirió 18 meses de aprobación por parte del comité. Estos ejemplos demuestran cómo los modelos de financiación, las concesiones de reparto de ingresos o las estructuras de arrendamiento pueden mitigar el impacto del precio, pero también alargan los ciclos de contratación.
Cambio modal hacia los servicios de transporte bajo demanda y la micromovilidad.
Estudios académicos revelan que una cuarta parte de los viajes en plataformas de transporte compartido reemplazan los viajes en autos privados que, de otro modo, generarían costos de estacionamiento. Lyft reportó 9 millones menos de autos propiedad de sus usuarios y un aumento del 47 % en el kilometraje de bicicletas eléctricas en 2024, lo que indica una reducción gradual pero significativa en la demanda de estacionamiento. Si bien el volumen actual de viajes en plataformas de transporte compartido no se ha desplomado, las tasas de ocupación tampoco han aumentado. Las previsiones sugieren un punto de inflexión en los ingresos para 2028 si el número de viajes se triplica con respecto a los niveles de 2016, lo que impulsaría a las ciudades a combinar la instalación de parquímetros con tarifas por congestión y cobro por acceso a la vía pública.
Análisis de segmento
Por método de pago: Hoy, el reconocimiento de matrículas da órdenes; mañana, las billeteras digitales aceleran el proceso.
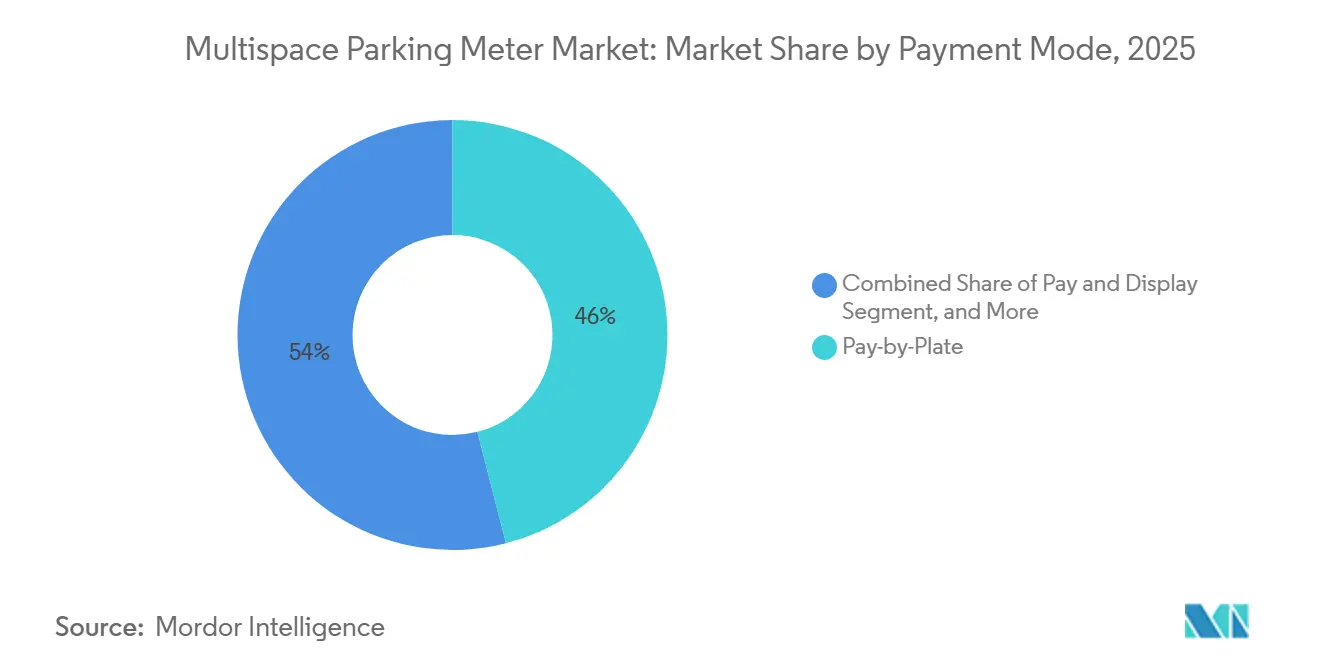
La tecnología de pago por matrícula representó el 46 % de los ingresos de 2025, asegurando la mayor cuota del mercado de parquímetros multiespacio, a medida que las ciudades buscan eliminar los recibos en papel y automatizar la aplicación de las normas. El Ayuntamiento de Ipswich adjudicó un contrato de 2.51 millones de dólares australianos (1.67 millones de dólares estadounidenses) para 90 unidades que conectan el reconocimiento automático de matrículas con plataformas de gestión de multas, lo que demuestra el atractivo de reducir las visitas al lugar y el fraude. El despliegue de la ciudad de Taichung en septiembre de 2025 tiene como objetivo alcanzar 27 000 plazas sin papel para 2030, lo que confirma la escalabilidad de las arquitecturas de pago por matrícula.
El impulso continuo depende de la interoperabilidad con el reconocimiento de matrículas de terceros y la integración en los esquemas de tarificación por congestión, especialmente en los mercados emergentes de Asia-Pacífico. Sin embargo, se proyecta que las funciones de pago sin contacto y las billeteras móviles crecerán un 13.8 % anual, impulsadas por el 86 % de los consumidores globales que prefieren los pagos sin contacto y los lanzamientos de comercio electrónico en el automóvil liderados por los fabricantes de automóviles. El servicio de pago en el automóvil europeo de BMW ejemplifica cómo las plataformas de los fabricantes de equipos originales pueden trasladar las transacciones de los quioscos a los tableros, creando un entorno de doble canal en el que los medidores físicos sirven como nodos de control e información, mientras que las billeteras digitales capturan los flujos de pago.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente de energía: La energía solar mantiene su liderazgo, los vehículos híbridos ganan terreno en climas nublados.
Las unidades alimentadas por energía solar representaron el 61 % de los ingresos de 2025, lo que subraya su dominio en el mercado de parquímetros multiespacio, a medida que las ciudades buscan la neutralidad de carbono y evitan los costos de excavación. La cartera de 1,200 unidades de Lisboa y la flota de 9,000 unidades de Bruselas, ambas instalaciones de paneles monocristalinos de Hectronic, demuestran el ahorro operativo y la durabilidad de los diseños solares. Municipios norteamericanos como Royal Oak, Michigan, citaron la eliminación de las facturas de servicios públicos como un factor clave en su decisión de elegir estaciones de pago totalmente autónomas.
Los quioscos híbridos de energía solar y corriente alterna se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 11.2 %, cubriendo las carencias en zonas de alta latitud o sombreadas donde la irradiancia invernal cae por debajo de los umbrales de recarga. La modernización de Hectronic en Schaerbeek combinó nuevas estaciones híbridas con módulos solares adicionales en unidades existentes, logrando redundancia sin depender excesivamente de la red eléctrica. La volatilidad en los mercados de carbonato de litio, donde los precios al contado subieron de 10,798 USD por tonelada en enero de 2025 a 16,882 USD en diciembre de 2025, podría impulsar a los responsables de compras hacia sistemas híbridos que utilicen baterías más pequeñas y aprovechen el cableado de la red eléctrica disponible para la recarga.
Por lugar de instalación: La calle sigue dominando mientras los campus impulsan el crecimiento fuera de ella.
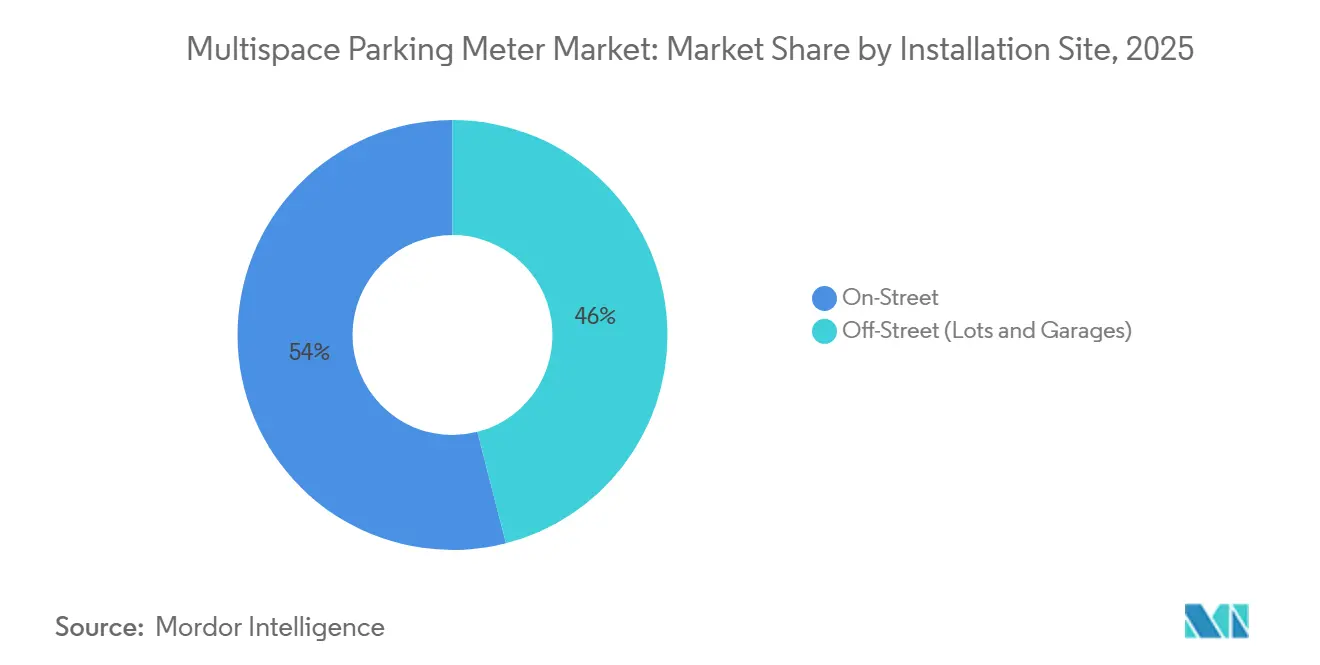
Los proyectos en la vía pública generaron el 54 % de la facturación de 2025, lo que refleja las prioridades municipales de larga data de reemplazar los parquímetros individuales con estaciones de pago que dan servicio a entre 8 y 12 plazas cada una, reducir la mano de obra de mantenimiento y respaldar la regulación dinámica de la acera. El contrato de Flowbird para el sistema Strada S5 de 1,910 parquímetros en Varsovia redujo los reemplazos de piezas y permitió ajustes de tarifas en tiempo real vinculados a sensores de ocupación. El cambio de la Autoridad de Estacionamiento de Filadelfia en 2025 a la plataforma AP+ de Duncan Solutions combinó programas de fidelización con datos de control, lo que resultó en mayores tasas de cumplimiento.
Se prevé que los estacionamientos y garajes fuera de la vía pública crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.1 %, impulsados por universidades, hospitales y aeropuertos que integran estaciones de pago en ecosistemas más amplios de control de acceso y guiado. El Hawkeye Ramp de la Universidad de Iowa, con 983 plazas, y las instalaciones del Hospital de la Universidad de Nuevo México, con 1,400 plazas, integran pantallas de ocupación en tiempo real que reducen los tiempos de búsqueda y aumentan la satisfacción del cliente. Proyectos a gran escala, como la modernización del sistema de guiado del Aeropuerto Internacional de Orlando, con una inversión de 13 millones de dólares y que abarca 11 000 plazas, ilustran cómo los operadores de estacionamientos fuera de la vía pública consideran las estaciones de pago como un nodo dentro de una infraestructura digital de estacionamiento que incluye sensores, señalización y reservas móviles.
Por usuario final: Los municipios pagan las facturas, los hospitales y las universidades marcan el ritmo.
Las autoridades municipales adquirieron el 48 % de todas las unidades en 2025, lo que demuestra la demanda impulsada por las políticas públicas y las entradas de capital vinculadas a subvenciones. El contrato de Flowbird por 317 400 libras esterlinas con el municipio de Waverley, el acuerdo de 53 000 dólares con Mole Valley y el acuerdo marco de 1.01 millones de dólares con Merton son ejemplos de la recurrencia de compradores municipales que buscan contratos de servicio estandarizados.
Sin embargo, las universidades y los hospitales ofrecen las perspectivas más prometedoras, con una tasa de crecimiento anual compuesta (TCAC) del 12.5 %. Las exigencias en materia de experiencia del paciente impulsaron al Royal Derby Hospital a equipar su aparcamiento de 500 plazas con módulos de validación, mientras que los programas de movilidad estudiantil de la Universidad de Wisconsin-Madison y la Universidad de Illinois en Chicago incorporan sensores de guiado y opciones de pago móvil para reducir los tiempos de espera. Los operadores y concesionarios de aparcamientos, que poseen una cuota de mercado del 29 %, siguen participando activamente en modelos plurianuales de reparto de ingresos, como la licitación de Santa Fe por 2.6 millones de ARS (2.9 millones de USD), pero deben competir con verticales de usuarios finales deseosas de controlar los datos y personalizar la experiencia de aparcamiento.
Análisis geográfico
Mercado de parquímetros Multispace en Norteamérica y Europa
América del Norte retuvo el 37% de los ingresos de 2025 gracias a la financiación SMART de la Administración Federal de Carreteras, los plazos de cumplimiento de la norma 3-Domain Secure 2 para campos electromagnéticos y fusiones como la adquisición de Flowbird por parte de EasyPark, que consolidan el poder del canal. Los municipios de Minneapolis, Seattle y Dubuque son pioneros en la adopción de esta tecnología, mientras que los proyectos universitarios y aeroportuarios diversifican la demanda más allá de las aceras urbanas. Europa representó el 31% gracias a las implementaciones centradas en la energía solar en Lisboa, Múnich y Bruselas. Los recubrimientos antigrafitis, los módems celulares de cuarta generación y la energía híbrida en las ciudades del norte mitigan los riesgos climáticos y de vandalismo, lo que refuerza las listas de requisitos de los proveedores.
Mercado de parquímetros multiespacio en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico lidere el crecimiento con un 9.6 % hasta 2031, a medida que Malasia, Corea del Sur, Taiwán y Vietnam superen las plataformas de pago con tarjeta y monedas mediante la adopción del reconocimiento de matrículas y las billeteras móviles. La implementación del sistema de control de estacionamiento inteligente en el condado de Hongcheon en 2026 y el sistema de pago sin efectivo en Sibu en 2025 demuestran cómo los peajes por congestión, las normativas de pago digital y los programas nacionales de gobierno electrónico aceleran la adopción de tecnologías digitales.
Mercado de parquímetros multiespacio en Oriente Medio, África y Sudamérica
Oriente Medio y África representaron el 18% del valor de 2025, impulsados por asociaciones público-privadas saudíes como el acuerdo de Parkin para 195,000 plazas y la inversión de 26.7 millones de dólares de la firma de inversión saudí Merak Capital en Arsann. La Autoridad de Carreteras y Transporte de Dubái registró casi 30 millones de billetes digitales en 2024 y añadió quioscos solares para dar soporte al creciente canal móvil. Sudamérica representó el 14% y está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.9%, gracias al estacionamiento digital en toda la ciudad de Buenos Aires y la ley de la Zona Azul Digital de Río de Janeiro, que refleja el éxito inicial de la vecina Niterói.
Panorama competitivo
Los cinco principales proveedores, Flowbird Group, IPS Group, Hectronic, Duncan Solutions e IEM SA, controlaron el 63.4 % de los envíos de 2025, lo que evidencia un mercado moderadamente concentrado. La adquisición de Flowbird por parte de EasyPark en enero de 2025, aprobada por los reguladores franceses en noviembre de 2024, creó una potente solución híbrida de hardware y software, posicionada para ofrecer análisis de datos de control de acceso a una base de clientes más amplia. La compra de Populus Technologies por parte de IPS Group en noviembre de 2025 integró los datos de control de acceso y movilidad en su plataforma de aplicación de la ley, ampliando su diferenciación en la generación de precios dinámicos.
Especialistas regionales cubren nichos de mercado: Metric Group domina el mercado de parquímetros solares en el Reino Unido y los países del Golfo, Global Parking Solutions lidera el sector en Nueva Zelanda y Pacific Parking Systems diseña quioscos específicos para California. La convergencia tecnológica se intensifica en torno a los módems 4G a 5G, el análisis de datos en el borde y las API de comercio electrónico integradas en el vehículo, con BMW y Mercedes-Benz incorporando flujos de transacciones en los sistemas de infoentretenimiento de sus vehículos. Este desarrollo podría reducir los ingresos directos de los quioscos, pero refuerza la presencia del mercado general de parquímetros multiespacio.
Los obstáculos de cumplimiento normativo, como las certificaciones Payment Card Industry Level 1 y Electromagnet-field 3-Domain Secure 2, actúan ahora como barreras de entrada que requieren una gran inversión de capital. Estas barreras favorecen a las empresas de gran tamaño que pueden financiar la recertificación plurianual, lo que garantiza su dominio continuo en el mercado.
Líderes de la industria de parquímetros multiespacio
Grupo Flowbird SA
Grupo IPS Inc.
Duncan Solutions Pty Ltd
Medidores MacKay Inc.
Hectronic GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: BMW lanzó una plataforma de pago integrada en el vehículo en 12 mercados europeos, que permite pagar el estacionamiento, el combustible, los peajes y la recarga.
- Febrero de 2026: El condado de Hongcheon, en Corea del Sur, puso en marcha un sistema de aparcamiento inteligente con reconocimiento de matrículas y cobro de una tarifa de 500 wones por cada 30 minutos.
- Enero de 2026: El Hospital de la Universidad de Nuevo México finalizó la construcción de un estacionamiento con capacidad para 1,400 vehículos, equipado con sensores de guiado y quioscos multiespacio.
- Noviembre de 2025: IPS Group adquirió Populus Technologies, integrando los datos de control de accesos con las plataformas de aplicación de la ley.
Alcance del informe del mercado global de parquímetros multiespacio
El informe de mercado de parquímetros multiespacio está segmentado por modo de pago (pago en pantalla, pago por matrícula, pago por espacio, pago directo/monedero móvil), fuente de alimentación (solar, CA-red, híbrido solar-CA), lugar de instalación (en vía pública, fuera de vía pública), usuario final (autoridades municipales y municipales, operadores de estacionamiento, agencias de transporte, universidades y hospitales) y ubicación geográfica. Las previsiones de mercado se expresan en valor (USD).
| Pagar y mostrar |
| Pago por Placa |
| Pago por espacio |
| Tocar para pagar / Monedero móvil |
| Funciona con energía solar |
| Red eléctrica de CA |
| Híbrido solar-AC |
| En la calle |
| Fuera de la calle (lotes y garajes) |
| Autoridades municipales y de la ciudad |
| Operadores y concesionarios de estacionamiento |
| Agencias de tránsito y aeropuertos |
| Universidades y hospitales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | |
| Sudamérica |
| Por Modo de Pago | Pagar y mostrar | |
| Pago por Placa | ||
| Pago por espacio | ||
| Tocar para pagar / Monedero móvil | ||
| Por fuente de energía | Funciona con energía solar | |
| Red eléctrica de CA | ||
| Híbrido solar-AC | ||
| Por sitio de instalación | En la calle | |
| Fuera de la calle (lotes y garajes) | ||
| Por usuario final | Autoridades municipales y de la ciudad | |
| Operadores y concesionarios de estacionamiento | ||
| Agencias de tránsito y aeropuertos | ||
| Universidades y hospitales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | ||
| Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de parquímetros multiespacio en 2031?
Se prevé que el mercado de parquímetros multiespacio alcance los 2.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.60%.
¿Qué método de pago lidera actualmente la adopción?
Según los hallazgos de Mordor Intelligence, los sistemas de pago por matrícula captaron el 46% de los ingresos de 2025, convirtiéndose así en el principal método de pago del mercado.
¿Por qué son importantes los contadores alimentados por energía solar para las ciudades?
Las unidades alimentadas por energía solar eliminan los costos de conexión a la red eléctrica y se alinean con los objetivos de neutralidad de carbono, lo que permitirá alcanzar el 61 % de los ingresos del mercado en 2025 y mantener ahorros a largo plazo en los gastos operativos.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que la región de Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto regional, un 9.6% hasta 2031, impulsada por los despliegues digitales en Malasia, Corea del Sur, Taiwán y Vietnam.
¿Qué tan concentrada está la competencia entre proveedores?
Los cinco mayores proveedores acaparaban el 63.4% de la cuota de mercado en 2025, lo que indica una concentración moderada; la fusión de EasyPark y Flowbird intensifica aún más la competencia.
¿Qué segmento de usuarios finales está creciendo más rápidamente?
Las universidades y los hospitales lideran el crecimiento, avanzando a una tasa de crecimiento anual compuesta del 12.5% a medida que integran quioscos multiespacio en las mejoras de la experiencia de pacientes y estudiantes.


