

Tamaño y participación en el mercado de productos químicos para el tratamiento de aguas municipales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
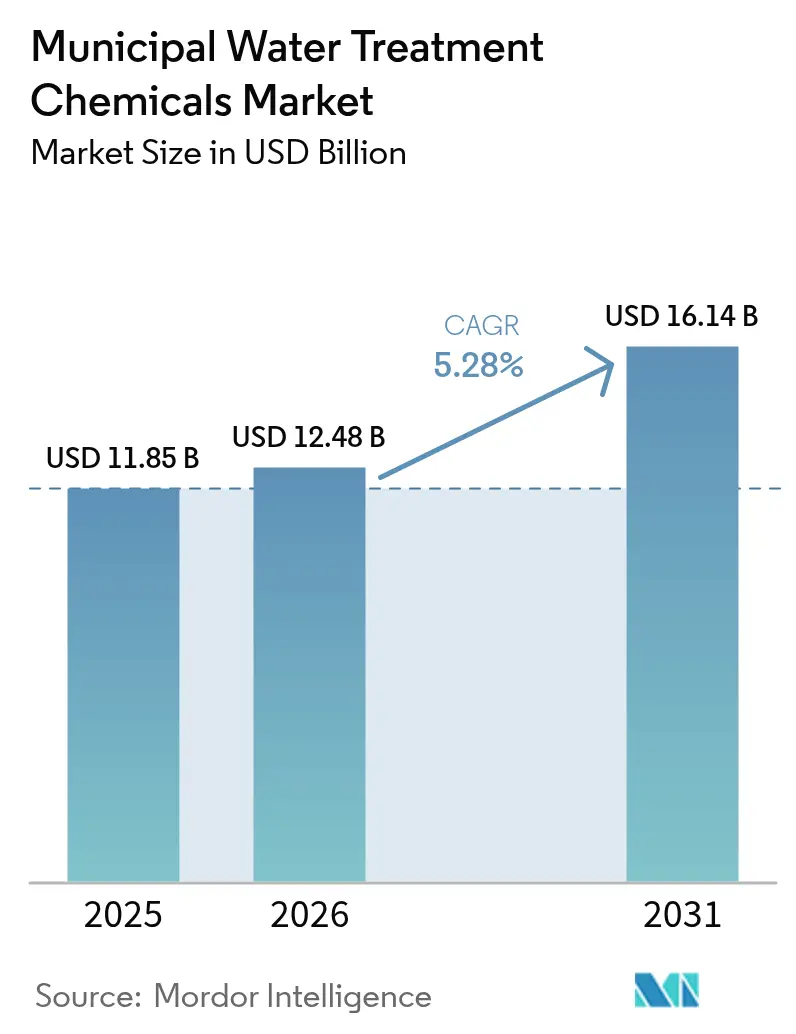
| Tamaño del mercado (2026) | USD 12.48 mil millones |
| Tamaño del mercado (2031) | USD 16.14 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.28% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos químicos para el tratamiento de aguas municipales realizado por Mordor Intelligence
El tamaño del mercado de productos químicos para el tratamiento de aguas municipales en 2026 se estima en 12.48 millones de dólares, cifra que crece desde los 11.85 millones de dólares de 2025, con proyecciones para 2031 de 16.14 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 5.28 % entre 2026 y 2031. La urbanización, los límites más estrictos de PFAS (4 ppt) para PFOA y PFOS, y el aumento del volumen de aguas residuales industriales y municipales son los factores clave que configuran la demanda. Las empresas de servicios públicos están modernizando sus plantas para cumplir con la nueva normativa de la EPA de EE. UU., incorporando etapas avanzadas de coagulación, floculación y oxidación que favorecen el uso de reactivos especializados. La escasez de agua en las zonas costeras impulsa la expansión de las plantas de desalinización, mientras que programas gubernamentales como la Misión Jal Jeevan de la India aceleran la adopción de productos químicos en las economías de alto crecimiento. Las estrategias competitivas ahora combinan la integración vertical en cloro-álcali, la innovación de base biológica en floculantes y plataformas de dosificación digital, brindando a los proveedores nuevas vías para la protección de márgenes y la diferenciación de servicios.
Conclusiones clave del informe
- Por tipo de producto, los coagulantes y floculantes representaron el 39.55% de la participación de mercado de productos químicos para el tratamiento de agua municipal en 2025; se prevé que los floculantes crezcan más rápido, con una CAGR del 7.06%, hasta 2031.
- Por química, los agentes inorgánicos representaron el 67.90 % del mercado de productos químicos para el tratamiento de aguas municipales en 2025; la química de base biológica está avanzando a una CAGR del 7.33 % durante el período de perspectiva.
- Por aplicación, el tratamiento de agua potable lideró con una participación del 47.52% del tamaño del mercado de productos químicos para el tratamiento de agua municipal en 2025, mientras que se prevé que las plantas de desalinización se expandan a una CAGR del 6.81% hasta 2031.
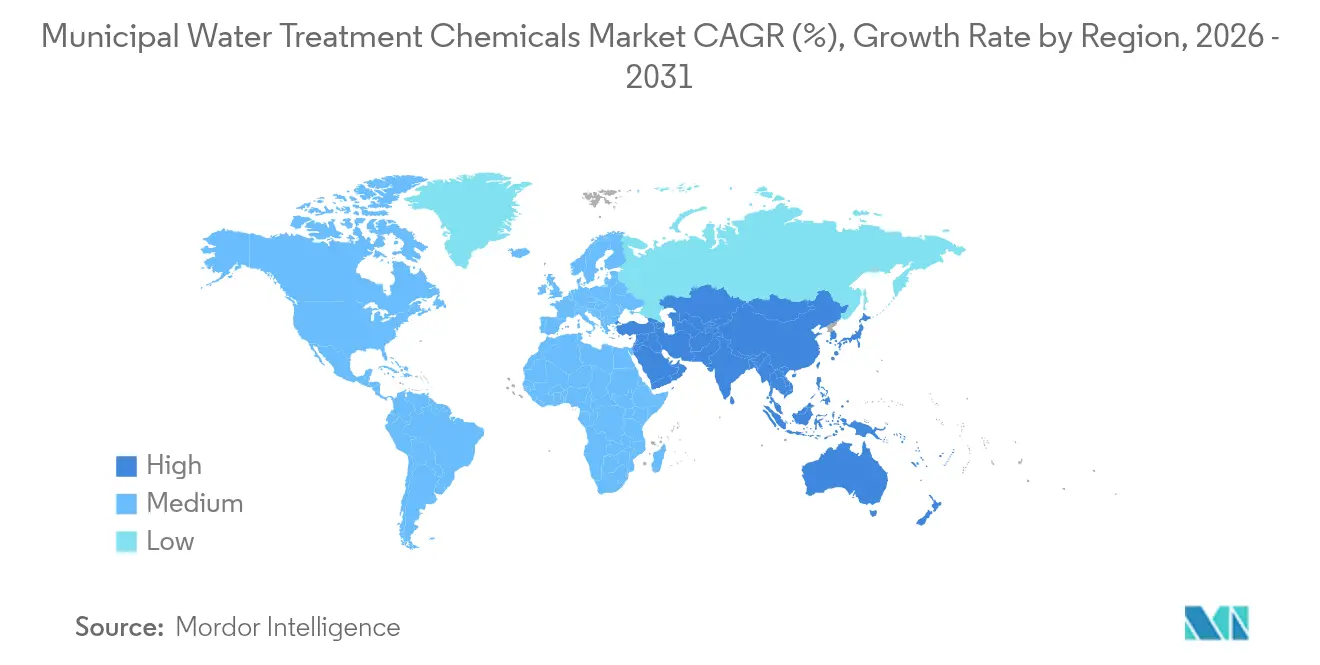
- Por geografía, Asia-Pacífico capturó el 33.05 % de participación en los ingresos en 2025; se proyecta que la región registre la CAGR más alta, del 7.48 %, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de productos químicos para el tratamiento de aguas municipales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de la población urbana y envejecimiento de las redes de distribución | + 1.2% | Global, con mayor impacto en Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Normas más estrictas de vertido para PFAS y microcontaminantes | + 0.8% | América del Norte y la UE, expandiéndose a APAC | Mediano plazo (2-4 años) |
| La expansión industrial aumenta los volúmenes de aguas residuales | + 0.9% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Los mandatos de reutilización del agua aumentan la demanda de productos químicos de tratamiento avanzados | + 0.7% | Global, liderado por las regiones con escasez de agua | Largo plazo (≥ 4 años) |
| Plantas descentralizadas en contenedores que necesitan una dosificación química precisa | + 0.6% | Global, especialmente en zonas rurales y remotas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Redes de distribución del crecimiento y envejecimiento de la población urbana
Los habitantes urbanos globales aumentan un 1.84 % anualmente, lo que sobrecarga las tuberías antiguas que se corroen y se incrustan, elevando así el consumo de inhibidores de corrosión a base de fosfato [1]. La Ley de Inversión en Infraestructura y Empleos de los Estados Unidos destinó miles de millones para la rehabilitación de tuberías, pero solo se ha desplegado el 25 %, dejando un importante retraso que aumentará las compras de productos químicos a mediano plazo. Las aguas residuales de mayor densidad ahora contienen cargas de partículas más complejas, lo que lleva a las empresas de servicios públicos a duplicar la dosis de cloruro de polialuminio y cloruro férrico para cumplir con los límites de turbidez. El ablandamiento con cal y carbonato de sodio sigue siendo común para reducir la dureza de 35-40 granos a cerca de 5 granos, pero las objeciones ambientales a la descarga de salmuera están llevando a las ciudades hacia secuestradores alternativos.
Normas de vertido más estrictas para PFAS y microcontaminantes
La norma final de la EPA de 2024 obliga a que entre 4,100 y 6,700 sistemas cumplan con los MCL de PFAS, con costos de cumplimiento estimados en USD 1.5 millones al año. Las empresas de servicios públicos están probando rápidamente surfactantes catiónicos como CTAC en combinación con alumbre para alcanzar una eliminación de PFAS superior al 80 %, mientras que la oxidación avanzada con ácido peracético muestra resultados prometedores contra trazas de productos farmacéuticos. Los plazos regulatorios de abril de 2027 para el monitoreo y abril de 2029 para el cumplimiento total reducen las ventanas de adopción y favorecen las soluciones químicas llave en mano en lugar de las membranas con alto costo de capital.
La expansión industrial aumenta los volúmenes de aguas residuales
Las previsiones sitúan el sector del tratamiento de agua y aguas residuales en general por encima del billón de dólares estadounidenses para 1, gracias al aumento de la producción industrial. Las fábricas de semiconductores demandan agua ultrapura y generan efluentes altamente alcalinos, mientras que las plantas textiles de Asia-Pacífico producen vertidos cargados de colorantes de 2033 a 200 mg/L de DBO y metales pesados que requieren coagulantes compuestos de Fe-Al que logran una eliminación del fósforo del 600 %. Los efluentes farmacéuticos ricos en antibióticos impulsan la adopción de biocidas de oxidación avanzada y especializados capaces de degradar compuestos orgánicos recalcitrantes.
Los mandatos de reutilización del agua aumentan la demanda de productos químicos de tratamiento avanzados
California se ha fijado como objetivo 800,000 acres-pie de agua reciclada para 2030, duplicándose a 1.8 millones para 2040, lo que ha impulsado los pedidos de coagulantes de alta calidad, auxiliares de membrana y sistemas de dosificación UV-AOP. NEWater de Singapur, Aquapolo de Brasil y las nuevas ordenanzas de reutilización in situ en Austin y Miami destacan la transición global hacia sistemas de tratamiento cuaternario que requieren una química precisa para la desestabilización de partículas y el control de patógenos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio hacia alternativas de tratamiento físicas y basadas en membranas | -0.4% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Volatilidad de los precios de las materias primas cloroalcalinas y petroquímicas | -0.3% | Global, con mayor impacto en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Rechazo público a la cloración y los aditivos químicos | -0.2% | América del Norte y la UE, expandiéndose a centros urbanos a nivel mundial | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio hacia alternativas de tratamiento físicas y basadas en membranas
La ósmosis inversa y las membranas nanocompuestas de película delgada ahora ofrecen un sólido rechazo de contaminantes sin un pretratamiento químico intensivo, lo que reduce la demanda de coagulante hasta en un 40 % en algunas plantas. Los biorreactores de membrana con IA reducen aún más las dosis de productos químicos en un 75 %, aunque los riesgos de ensuciamiento y la limpieza química periódica reducen el potencial de desplazamiento total.
Volatilidad de los precios de las materias primas para insumos cloroalcalinos y petroquímicos
El cloro-álcali, con un alto consumo de electricidad, se enfrenta a tarifas eléctricas volátiles a medida que las redes eléctricas se adaptan a las energías renovables intermitentes, lo que eleva los costos unitarios del hipoclorito de sodio, el cloruro férrico y la sosa cáustica. Los floculantes poliméricos sufren fluctuaciones similares cuando los monómeros derivados de la nafta aumentan drásticamente, lo que obliga a los productores a cerrar contratos de energía y etileno a largo plazo o a integrarse en la electrólisis de salmuera.
Análisis de segmento
Por tipo de producto: Los coagulantes impulsan el liderazgo del mercado
Los coagulantes y floculantes representaron una destacada participación en los ingresos del 39.55 % en 2025 dentro del mercado de productos químicos para el tratamiento de aguas municipales. Las sales metálicas, como el cloruro de polialuminio, siguen siendo indispensables para desestabilizar coloides, mientras que los biofloculantes, como LaChiPur, a base de quitosano, están ganando terreno con una rápida tasa de crecimiento anual compuesta (TCAC) del 7.06 % gracias a sus ventajas de biodegradabilidad. El volumen de hipoclorito de sodio sigue en aumento, pero los híbridos de cloro UV están reduciendo el crecimiento de los desinfectantes tradicionales. Los agentes de control de la corrosión de tuberías registran un aumento constante a medida que las empresas de servicios públicos abordan el envejecimiento de sus redes. Las mezclas multifuncionales que combinan coagulación, inhibición de incrustaciones y control de residuos ilustran la transición de la industria hacia paquetes químicos que reducen la complejidad para el operador y el inventario de bidones.
La innovación en floculantes abarca copolímeros catiónicos de poliacrilamida para la captura de microplásticos y polvos a base de taninos que reducen la producción de lodos entre un 15 y un 20 %. La demanda de ajustadores de pH sigue estando ligada a la ablandación con cal-sosa en los mercados de aguas duras, incluso cuando las exigencias de vertido cero impulsan el desarrollo de productos químicos alternativos para lograr la ablandación. Los antiespumantes a base de silicona, basados en polimetilsiloxanos, ocupan un nicho especializado pero vital en las piscinas de aireación de alto cizallamiento, previniendo el arrastre de plumas bacterianas transmitidas por la espuma que perjudican el rendimiento del clarificador.
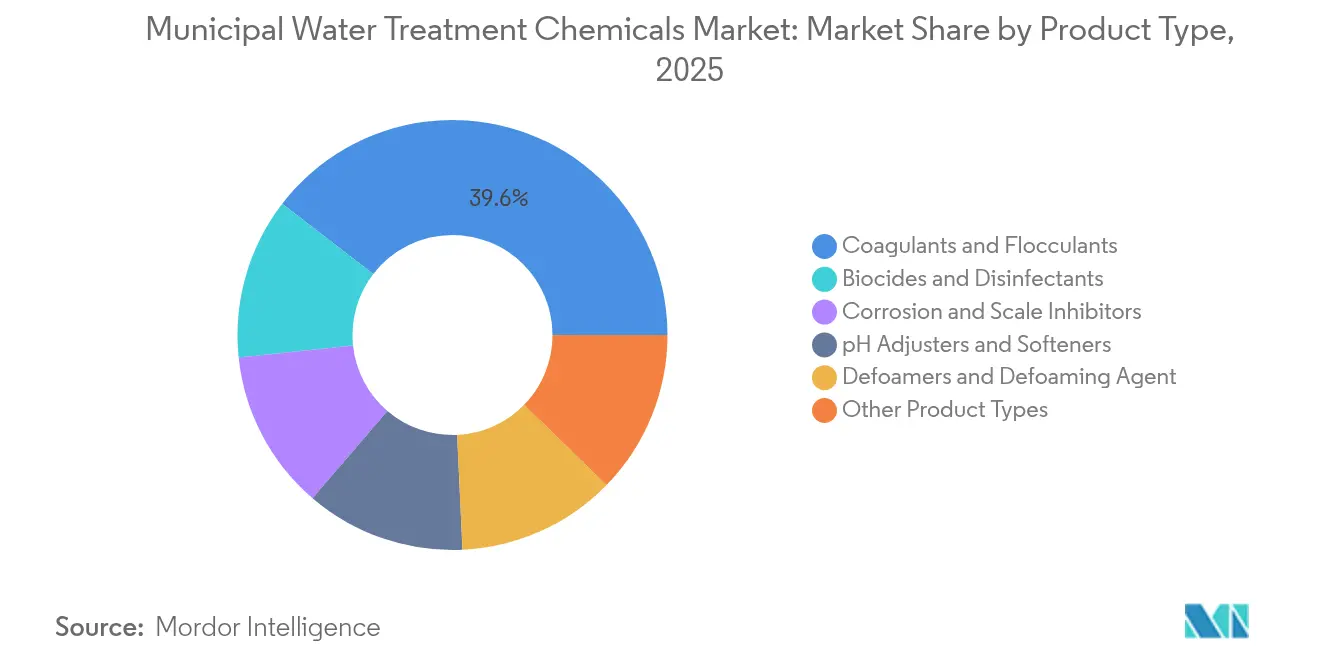
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por la química: los productos químicos inorgánicos dominan a pesar de la innovación de base biológica
Los reactivos inorgánicos controlaron el 67.90 % de las ventas en 2025 en el mercado de productos químicos para el tratamiento de aguas municipales, con el sulfato de aluminio, el cloruro férrico y los derivados del cloro como base. Las economías de escala, la eficacia comprobada y la amplia compatibilidad con agua cruda sustentan su dominio. Sin embargo, la química de base biológica, si bien actualmente solo representa el 5 %, crece a una tasa de crecimiento anual compuesta (TCAC) del 7.33 %. Los extractos naturales de semillas de Moringa oleifera, quitosano de caparazón de cangrejo y derivados de lignina se están abriendo camino en las empresas de servicios públicos, sensibles a los costos de los lodos, que buscan residuos sin metales. La afirmación de Kemira de que el 47 % de su flujo de entrada ya proviene de materiales renovables o reciclados ejemplifica el cambio de rumbo actual.
Los compuestos orgánicos sintéticos aún desempeñan un papel complementario clave, especialmente las poliacrilamidas catiónicas y aniónicas que unen las partículas tras la coagulación primaria. Las variantes de poliDADMAC de nueva generación muestran una neutralización de carga superior en aguas de baja alcalinidad, reduciendo las dosis de metal entre un 10 y un 15 %. La investigación en compuestos de alginato y arcilla combina estructuras inorgánicas con aglutinantes renovables, lo que promete un rendimiento híbrido a un coste competitivo y difumina aún más las fronteras de la química clásica.
Por aplicación: el tratamiento del agua potable impulsa el crecimiento
El tratamiento de agua potable representó el 47.52 % de los ingresos en 2025 en el mercado municipal de productos químicos para el tratamiento de aguas y sigue siendo el principal impulsor del cumplimiento de la nueva normativa sobre PFAS. Las dosis de coagulantes en algunas plantas estadounidenses aumentaron un 25 % tras la entrada en vigor de la normativa, alcanzando los 60-70 mg/L, a medida que los operadores optimizan la eficiencia de eliminación antes de las fechas límite de monitoreo de 2027. El tratamiento de aguas residuales sigue siendo el segundo sector más importante, debido a la mayor demanda química de oxígeno (DQO) industrial y a las mayores cargas de nutrientes que exigen agentes especializados como las mezclas de Fe-Al para la captura simultánea de fósforo.
La desalinización es la que crece más rápido, con una previsión de una tasa de crecimiento anual compuesta (TCAC) del 6.81 % hasta 2031, a medida que Argelia, Arabia Saudí y varios estados costeros de la India amplían su capacidad de ósmosis inversa. Los antiincrustantes y biocidas de pretratamiento deben cumplir ahora con normativas de vertido más estrictas, lo que impulsa la adopción de formulaciones biodegradables sin fosfonatos. Las oleadas de aguas pluviales provocadas por el clima y los despliegues de respuesta a emergencias refuerzan la demanda de plataformas dosificadoras portátiles, un sector en el que Ecolab y Veolia comercializan trenes de tratamiento en contenedores precargados con cartuchos de reactivos multiacción.
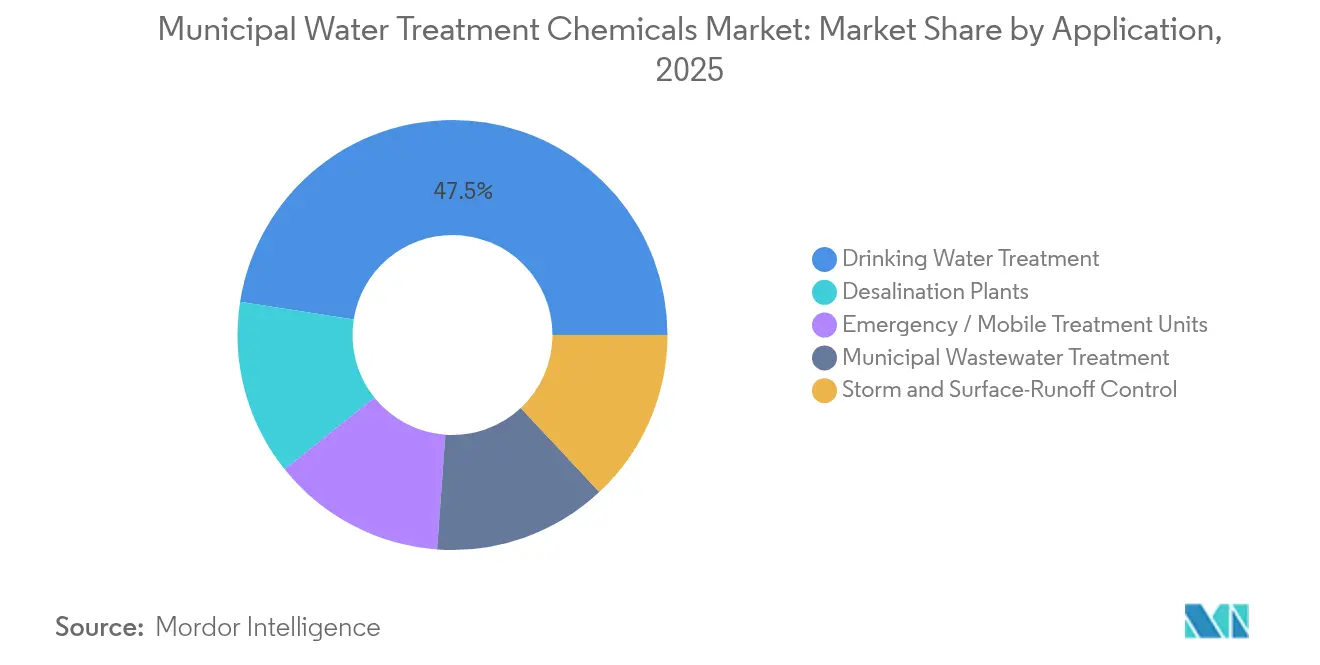
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de productos químicos para el tratamiento de aguas municipales en la región Asia-Pacífico
Asia-Pacífico domina con una participación del 33.05 % en los ingresos globales de 2025 y exhibe la tasa de crecimiento anual compuesta (TCAC) más rápida del 7.48 % hasta 2031. India, por sí sola, prevé un valor de mercado de 2.8 millones de dólares para 2025, mientras la Misión Jal Jeevan avanza hacia el suministro universal de agua potable. Los conglomerados textiles y de semiconductores chinos vierten aguas con alto contenido de DQO y colorantes; más del 80 % de los efluentes industriales históricamente llegaban a los cursos de agua sin tratamiento, lo que ha provocado una oleada de modernizaciones químicas. Los megaproyectos de desalinización simultáneos en China y Australia exigen antiincrustantes de baja incrustación y coagentes biocompatibles que prolonguen la vida útil de las membranas.
Mercado norteamericano de productos químicos para el tratamiento de aguas municipales
América del Norte, si bien es una región madura, está adoptando ciclos de reemplazo basados en el cumplimiento normativo. El mercado de productos químicos para el tratamiento de aguas municipales en la región se ve impulsado por la norma PFAS de la EPA, con un gasto recurrente anual en productos químicos de 1.5 millones de dólares. Las subvenciones para infraestructuras en EE. UU. priorizan el reemplazo de líneas de servicio de plomo, lo que aumenta el volumen de inhibidores de corrosión de fosfato. Las empresas de servicios públicos canadienses están cambiando de la cloración gaseosa a la generación in situ de hipoclorito, lo que reduce los riesgos de transporte y favorece el uso de salmueras más concentradas.
Mercado europeo de productos químicos para el tratamiento de aguas municipales
Europa mantiene directivas ambientales de larga data, como la Directiva Marco del Agua, lo que sustenta una sólida demanda de coagulantes premium que cumplen con los límites bajos de residuos de aluminio. La AMP 8 en el Reino Unido desbloqueará nuevas licitaciones que favorecen a los proveedores que ofrecen credenciales de economía circular y productos químicos para la reducción de lodos. Las empresas de servicios públicos nórdicas integran energías renovables, incluyendo la cogeneración de biogás en la digestión, lo que impulsa las ventas de coadyuvantes químicos que estabilizan los procesos anaeróbicos. La legislación de la UE que fomenta la reutilización del agua está generando paquetes de tratamiento cuaternario, y los proveedores de oxidantes especiales y sinergistas de coagulantes están capitalizando esta iniciativa.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas e intermedios, como derivados de cloro-álcali (para hipoclorito y sosa cáustica), sales metálicas (aluminio y hierro) para coagulantes y monómeros petroquímicos para polímeros sintéticos. Los productores y formuladores de productos químicos transforman estos insumos en desinfectantes y reguladores de pH, además de mezclas de mayor margen, como paquetes de coagulantes-floculantes, programas de inhibición de la corrosión y oxidantes especiales. Para aplicaciones de agua potable, los productos suelen cumplir con los requisitos de NSF/ANSI, mientras que los programas de tratamiento de aguas residuales a menudo se ajustan a las prácticas de AWWA.
En la fase posterior, los distribuidores y proveedores de servicios gestionan el almacenamiento, el transporte seguro y la entrega de emergencia. Los proveedores más grandes se diferencian mediante sistemas de generación in situ, plataformas de dosificación digital y contratos de servicios integrados. Los principales cuellos de botella siguen estando ligados a la intensidad energética y logística, especialmente para los productos relacionados con el cloro-álcali, los requisitos de cualificación de las empresas de servicios públicos y el riesgo operativo derivado de la dependencia de un único proveedor para reactivos críticos. Las empresas de servicios públicos mitigan esto precalificando a múltiples proveedores, manteniendo existencias de seguridad y reforzando los controles de calidad de entrada para evitar interrupciones. Los ciclos de adquisición también reflejan los plazos de seguimiento, con el borrador CCL 6 de la EPA de EE. UU. (abril de 2026) y la propuesta UCMR 6 (julio de 2026) ampliando el conjunto de contaminantes que las empresas de servicios públicos rastrean, lo que puede adelantar las pruebas y aprobaciones de nuevas soluciones químicas, al tiempo que aumenta la demanda de proveedores que puedan respaldar la documentación de cumplimiento y la validación del rendimiento.
Panorama competitivo
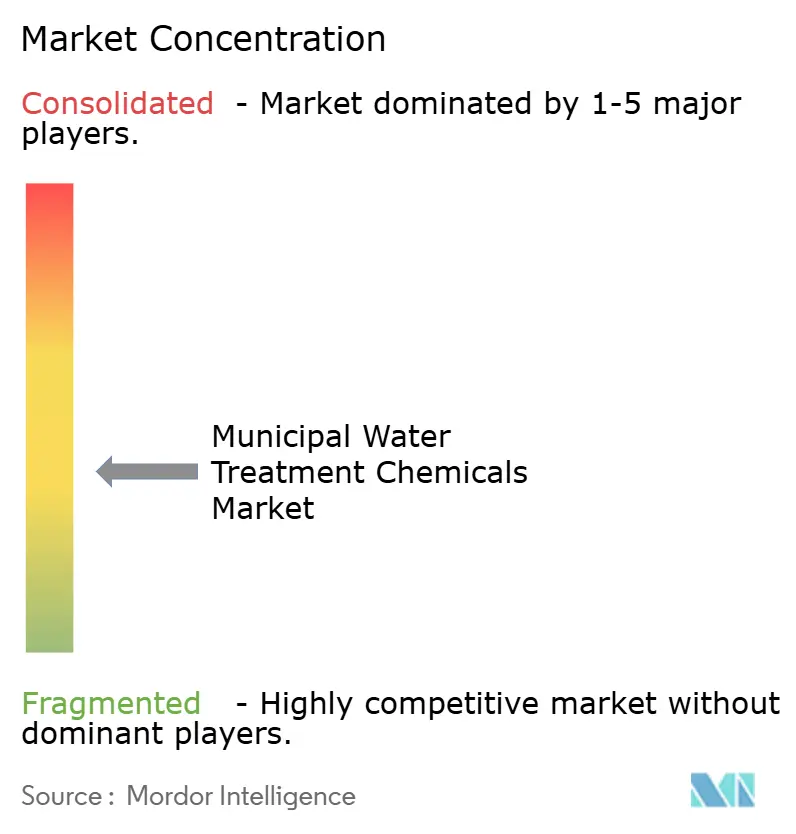
El liderazgo global sigue estando moderadamente fragmentado. La adquisición de Barclay Water Management por parte de Ecolab por 50 millones de dólares incorporó tecnología patentada de monocloramina que reduce el riesgo de Legionella y amplía su base de servicios en el noreste de EE. UU. Solenis está ampliando su capacidad de producción de polivinilamina mediante una planta de 193 millones de dólares en Virginia que acorta las cadenas de suministro para las empresas de servicios públicos estadounidenses.
La digitalización ha cobrado protagonismo: el software WAVE PRO de DuPont simula escenarios de ultrafiltración, reduciendo los factores de seguridad de sobrediseño y permitiendo una menor sobrealimentación de productos químicos. SNF continúa su expansión global de poliacrilamida, integrando plantas de monómero de acrilamida aguas arriba para protegerse contra las fluctuaciones de la nafta. La planta de PFAS de Veolia en Delaware ofrece un paquete de EPC y suministro de productos químicos, lo que demuestra el atractivo de las ventas de soluciones frente a la entrega de materias primas. La actividad de capital privado, como la compra de USALCO por parte de HIG Capital, subraya la resiliencia del flujo de caja de los mercados regulados del agua y acelera la consolidación.
Están surgiendo startups centradas en biofloculantes, catalizadores de oxidación de ácido peracético y dosificación mejorada mediante IA, pero los obstáculos para la ampliación y los ciclos de calificación de clientes favorecen a las empresas ya establecidas con redes de suministro consolidadas. Aun así, las ventajas regulatorias para productos químicos más ecológicos abren nichos de mercado que los innovadores ágiles pueden aprovechar, especialmente en regiones donde los costos de eliminación de lodos representan entre el 20 % y el 25 % de los gastos operativos.
Líderes de la industria de productos químicos para el tratamiento de aguas municipales
Ecolab (Nalco Water)
Kemira
BASF SE
solenis
Soluciones y tecnologías de agua de Veolia
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Kemira obtuvo el registro de la PMRA canadiense para su tecnología antibacteriana a base de ácido perfórmico y libre de cloro (KemConnect DEX). Esta aprobación respalda una mayor adopción de métodos de desinfección sin cloro en empresas de servicios públicos que buscan reducir los riesgos asociados a la cloración, manteniendo al mismo tiempo el control microbiano.
- Diciembre de 2025: Ecolab cerró la adquisición del negocio de agua ultrapura electrónica de Ovivo, ahora denominado Ovivo, Ultrapure Water+ by Ecolab. Esta operación refuerza la posición de Ecolab en el tratamiento de agua de alta pureza y en modelos de servicio digitales y basados en soluciones que pueden traducirse en expectativas de contratación pública municipal en cuanto a garantías de rendimiento y monitorización.
- Noviembre de 2024: BASF completó la venta de su negocio de extracción de floculantes a Solenis, incluyendo marcas registradas como Magnafloc y Rheomax. Esta transferencia consolida una importante cartera de floculantes bajo Solenis y puede influir en las opciones de suministro municipal y en el enfoque de innovación para el rendimiento de los polímeros y el soporte de servicios.
Alcance del informe sobre el mercado mundial de productos químicos para el tratamiento de aguas municipales
El informe de mercado de productos químicos para el tratamiento de aguas municipales incluye:
| Biocidas y Desinfectantes |
| Coagulantes y Floculantes |
| Inhibidores de corrosión e incrustaciones |
| Ajustadores de pH y Suavizantes |
| Antiespumantes y agentes antiespumantes |
| Otros tipos de productos |
| Inorgánico |
| Organic |
| De base biológica |
| Tratamiento de agua potable |
| Tratamiento de aguas residuales municipales |
| Plantas de desalinización |
| Control de tormentas y escorrentías superficiales |
| Unidades de tratamiento de emergencia/móviles |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Biocidas y Desinfectantes | |
| Coagulantes y Floculantes | ||
| Inhibidores de corrosión e incrustaciones | ||
| Ajustadores de pH y Suavizantes | ||
| Antiespumantes y agentes antiespumantes | ||
| Otros tipos de productos | ||
| Por química | Inorgánico | |
| Organic | ||
| De base biológica | ||
| por Aplicación | Tratamiento de agua potable | |
| Tratamiento de aguas residuales municipales | ||
| Plantas de desalinización | ||
| Control de tormentas y escorrentías superficiales | ||
| Unidades de tratamiento de emergencia/móviles | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Productos químicos para el tratamiento de aguas municipales?
El tamaño del mercado de productos químicos para el tratamiento de agua municipal alcanzó los USD 12.48 mil millones en 2026 y se prevé que crezca a USD 16.14 mil millones para 2031.
¿Qué segmento se está expandiendo más rápidamente?
Se proyecta que los floculantes registrarán la CAGR más alta del 7.06 % hasta 2031, a medida que las empresas de servicios públicos adopten polímeros de origen biológico para una mejor biodegradabilidad.
¿Cómo influirán las regulaciones PFAS en la demanda de sustancias químicas?
La norma PFAS de la EPA de EE. UU. de 2024 obliga a entre 4,100 y 6,700 sistemas a instalar nuevos procesos de tratamiento, lo que supone un gasto químico anual adicional de 1.5 millones de dólares.
¿Por qué Asia-Pacífico lidera el crecimiento del mercado?
La rápida urbanización, los vertidos industriales a gran escala y los programas de infraestructura hídrica respaldados por el Gobierno le dan a Asia-Pacífico una ventaja de CAGR del 7.48 % hasta 2031.
¿Qué papel juegan los productos químicos de origen biológico en la industria?
Los coagulantes y floculantes de origen biológico, aunque representan una pequeña proporción en la actualidad, están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7.33 % porque reducen el volumen de lodos y se alinean con estándares de sostenibilidad cada vez más estrictos.


