

Tamaño y cuota de mercado de los nanocompuestos en el sector sanitario
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.33 mil millones |
| Tamaño del mercado (2031) | USD 2.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.55% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de nanocompuestos en el sector sanitario realizado por Mordor Intelligence
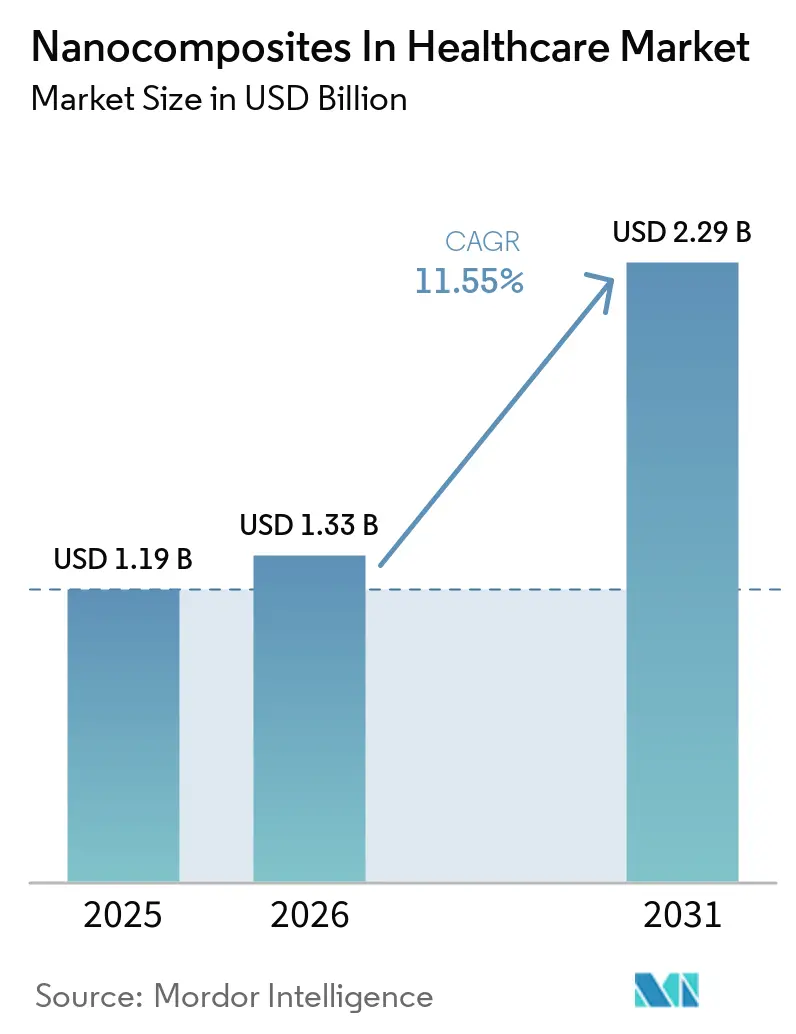
Se prevé que el tamaño del mercado de nanocompuestos en el sector sanitario sea de 1.19 millones de dólares en 2025, 1.33 millones de dólares en 2026 y alcance los 2.29 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 11.55% entre 2026 y 2031.
El mercado se está configurando por protocolos más estrictos para el control de infecciones nosocomiales, un mayor uso clínico de sistemas de administración de fármacos de precisión y avances en la ciencia de los materiales que están reemplazando los polímeros biomédicos convencionales con plataformas nanocompuestas multifuncionales. El mercado de nanocompuestos en el sector sanitario también se beneficia del envejecimiento de la población y del aumento de las tasas de trastornos musculoesqueléticos crónicos, cáncer y enfermedades metabólicas, lo que amplía la base para casos de uso en implantes, diagnósticos y terapias. Su posición entre la ciencia de los materiales avanzados y la medicina clínica proporciona al mercado de nanocompuestos en el sector sanitario un amplio respaldo a la demanda, pero también lo somete a algunos de los estándares de cualificación y validación más rigurosos de la cadena de valor sanitaria. La actividad competitiva en el mercado de nanocompuestos en el sector sanitario se mantiene de moderada a alta, ya que los grandes proveedores de materiales especializados compiten con especialistas en nanomateriales más pequeños que avanzan más rápidamente en el desarrollo de productos, aunque aún operen a menor escala comercial. El mercado de los nanocompuestos en el sector sanitario también se enfrenta a una comercialización más lenta, ya que la prueba de concepto en laboratorio debe pasar por una revisión regulatoria caso por caso, y esa fricción se ve agravada por la volatilidad de los costes de los insumos, como los nanotubos de carbono de alta pureza y los nanopolvos cerámicos especiales.
Conclusiones clave del informe
- Por tipo de material, los nanocompuestos poliméricos representaron el 43.31% de los ingresos en 2025, mientras que se prevé que los nanocompuestos a base de carbono crezcan a una tasa compuesta anual del 12.38% hasta 2031.
- Por aplicaciones, los implantes y prótesis médicas representaron el 32.24% de los ingresos en 2025, mientras que se prevé que la ingeniería de tejidos y la medicina regenerativa crezcan a una tasa de crecimiento anual compuesta del 14.52% hasta 2031.
- En lo que respecta a los usuarios finales, los fabricantes de dispositivos médicos representaron el 35.52% de la cuota de mercado de los nanocompuestos en el sector sanitario en 2025, mientras que se prevé que los institutos de investigación y académicos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 12.25% hasta 2031.
- Geográficamente, Norteamérica representó el 35.22% de los ingresos en 2025, mientras que se espera que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 12.65% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de nanocompuestos en el sector sanitario
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del uso de recubrimientos nanocompuestos antimicrobianos en dispositivos médicos. | + 1.8% | Global, con ganancias concentradas a corto plazo en Norteamérica y Europa Occidental. | Mediano plazo (2-4 años) |
| Demanda de materiales ligeros y de alta resistencia para implantes y dispositivos portátiles. | + 1.5% | Con presencia global y una intensa actividad en los centros de tecnología médica de Norteamérica, la UE y la región Asia-Pacífico. | Mediano plazo (2-4 años) |
| Crecimiento en la administración de fármacos de precisión y terapias dirigidas. | + 2.1% | Adopción clínica a nivel mundial, en la región Asia-Pacífico y en Norteamérica. | Largo plazo (≥ 4 años) |
| Expansión de los biosensores y los diagnósticos en el punto de atención. | + 1.7% | Global, con el crecimiento más rápido en los mercados emergentes de atención médica de Asia-Pacífico y Oriente Medio. | Mediano plazo (2-4 años) |
| Mayor atención de los hospitales al control de infecciones y la funcionalización de superficies. | + 1.3% | América del Norte y la UE, con repercusiones en el CCG y Corea del Sur. | Corto plazo (≤ 2 años) |
| Ampliación de la producción de plataformas de polímeros biocompatibles y nanocompuestos híbridos. | + 1.4% | A nivel mundial, Norteamérica y la UE lideran actualmente, mientras que la región APAC está acelerando. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del uso de recubrimientos nanocompuestos antimicrobianos en dispositivos médicos.
El mercado de nanocompuestos en el sector sanitario está experimentando una mayor demanda de recubrimientos antimicrobianos para dispositivos, dado que las infecciones de prótesis articulares afectaron entre el 1 % y el 3 % de los procedimientos de reemplazo articular total y representaron entre el 13 % y el 31 % de todas las cirugías de revisión en 2025. Los recubrimientos multicapa de nanopartículas de plata sobre superficies de implantes de aleación de titanio y cobalto-cromo-molibdeno mostraron una fuerte actividad antibacteriana contra Staphylococcus aureus y Pseudomonas aeruginosa, manteniendo la biocompatibilidad in vivo después de 3 meses, con una mayor densidad de microvasos y sin respuesta inflamatoria sistémica. Los recubrimientos de quitosano reforzados con nanohojas de nitruro de boro sobre implantes de magnesio también mostraron supresión de la formación de biopelículas sin crear resistencia antimicrobiana, lo que proporciona una vía clínica más creíble para el manejo de infecciones sin antibióticos. La presión para reducir las infecciones nosocomiales también está impulsando el mercado de nanocompuestos en el sector sanitario hacia recubrimientos inteligentes para catéteres que liberan antimicrobianos en respuesta a cambios de pH bacterianos, lo que modifica las expectativas de adquisición de dispositivos urológicos y vasculares. Este cambio es importante porque el mercado de nanocompuestos en el sector sanitario está pasando de la protección pasiva de superficies al control dinámico de infecciones, y trabajos recientes sobre los desafíos de los dispositivos relacionados con las biopelículas respaldan ese cambio en la dirección del diseño [1] “Advances in Nanotechnology for Addressing Biofilm-Related Challenges in Medical Devices,” Nanotechnology, iopscience.iop.org.
Demanda de materiales ligeros y de alta resistencia para implantes y dispositivos portátiles.
El mercado de nanocompuestos en el sector sanitario también se beneficia de la necesidad de materiales para implantes que ofrezcan un mejor equilibrio entre la adaptabilidad tisular y la resistencia mecánica a largo plazo. Los nanocompuestos a base de titanio que combinan hidroxiapatita y dióxido de titanio nanoestructurado mostraron una mayor resistencia a la corrosión, un mayor potencial de osteointegración y un rendimiento antimicrobiano medible, lo que significa que resuelven múltiples problemas clínicos simultáneamente. Los recubrimientos compuestos de PLA y nanohidroxiapatita, fabricados mediante electrohilado ecológico sobre titanio, crearon una superficie nanofibrosa bioactiva para la regeneración ósea, y el trabajo confirmó la integración exitosa del relleno y un comportamiento de degradación controlado. En los dispositivos portátiles, los compuestos de carbono y los hidrogeles nanoestructurados mejoran la adaptabilidad y la biocompatibilidad de los sensores, mientras que el aprendizaje automático se incorpora cada vez más a estos sistemas de detección para la monitorización continua de enfermedades crónicas. Es probable que el mercado de nanocompuestos en el sector sanitario siga atrayendo inversión en desarrollo, ya que la discrepancia entre los materiales de implante existentes y la rigidez del tejido natural persiste, especialmente en las interfaces del cartílago y el tejido nervioso.
Crecimiento en la administración de fármacos de precisión y terapias dirigidas.
El mercado de los nanocompuestos en el sector sanitario presenta un fuerte impulso traslacional en la administración de fármacos, dado que los sistemas de administración convencionales suelen fallar al alcanzar la concentración local requerida sin toxicidad sistémica. Los nanosistemas multifuncionales basados en PLGA han avanzado considerablemente en su comercialización, y varias formulaciones aprobadas por la FDA han creado una base regulatoria para futuras solicitudes, siendo Doxil un ejemplo reconocido de eficacia y reducción de la toxicidad mediante la administración habilitada por nanocompuestos. Los hidrogeles nanocompuestos a base de polidopamina con nanopartículas portadoras de fármacos también lograron una liberación controlada en múltiples etapas en la reparación de defectos óseos, lo que mejoró la estabilidad del fármaco y la concentración terapéutica local más allá de lo que pueden ofrecer los sistemas pasivos. El mercado de los nanocompuestos en el sector sanitario aún enfrenta una barrera traslacional clave, ya que el efecto de la corona proteica puede alterar la eficacia de la focalización in vivo de maneras que las pruebas in vitro no predicen con precisión. Esto hace que la revisión regulatoria sea más exigente y ayuda a explicar por qué la oncología sigue siendo el principal foco clínico, mientras que el cuidado de heridas, las enfermedades del sistema nervioso central y las enfermedades metabólicas aún representan un campo abierto para futuras plataformas de administración de nanocompuestos.
Expansión de los biosensores y los diagnósticos en el punto de atención.
El mercado de nanocompuestos en el sector sanitario está ganando terreno gracias a los biosensores, ya que las plataformas de nanocompuestos están impulsando los diagnósticos en el punto de atención hacia una sensibilidad de grado de laboratorio. Los sistemas híbridos de nanocompuestos metálicos y microfluídicos han demostrado una capacidad de detección muy alta, y los diseños de sensores de nanopartículas de oro-MXene han permitido la monitorización en el punto de atención de múltiples biomarcadores séricos con una precisión clínicamente relevante. Las plataformas de transistores de efecto de campo con biointerfaces de nanocompuestos han alcanzado la detección attomolar de los biomarcadores de cáncer de endometrio HE4 y CA125 directamente en suero sin procesar, y la arquitectura ya se ha adaptado a un prototipo portátil para el punto de atención. Los biosensores de óxido de grafeno y polímeros conductores también están abordando la bioincrustación, que fue una de las principales razones por las que muchos sistemas anteriores para el punto de atención tuvieron dificultades con muestras biológicas reales. Aun así, el mercado de nanocompuestos en el sector sanitario todavía presenta una brecha de cumplimiento normativo, ya que las vías De Novo y 510(k) de la FDA aún no se complementan con los protocolos ISO estandarizados específicos para superficies de detección funcionalizadas con nanocompuestos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de la fabricación y el control de dispersión según las normas GMP. | -1.5% | Global, más grave para las pymes en fase clínica en Norteamérica y Europa. | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Incertidumbre regulatoria en torno a la nanotoxicología y la biocompatibilidad a largo plazo. | -1.9% | A nivel mundial, la UE y EE. UU. son los países más afectados debido al alto escrutinio regulatorio bajo la Regla 19 del MDR y las directrices de la FDA. | Largo plazo (≥ 4 años) |
| Evidencia clínica limitada y lenta traslación del laboratorio a la aprobación del dispositivo. | -1.2% | Global, más pronunciado en los mercados de Asia-Pacífico donde la armonización regulatoria con la FDA y la EMA es incompleta. | Largo plazo (≥ 4 años) |
| Desafíos de reproducibilidad entre lotes y ciclos de esterilización | -0.8% | Impacto global y desproporcionado en las plataformas de polímeros y nanocompuestos híbridos. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de la fabricación y el control de dispersión según las normas GMP.
El mercado de nanocompuestos en el sector sanitario sigue enfrentándose a una barrera de costes, ya que la producción conforme a las GMP requiere mucho más que una síntesis de laboratorio exitosa. La variabilidad entre lotes a nanoescala exige una monitorización analítica exhaustiva durante el proceso para cumplir con los requisitos del sistema de calidad según 21 CFR 820 y las normas de gestión de calidad comparables de la UE. Pequeñas diferencias en el tamaño de las partículas o la carga del fármaco pueden provocar informes de deficiencias y reelaboración, ya que los protocolos que funcionan en la nanoprecipitación o emulsificación a escala de laboratorio a menudo no se traducen directamente a los equipos comerciales. La integración de nanopartículas de plata en matrices poliméricas muestra claramente el problema, ya que la aglomeración reduce el rendimiento antimicrobiano, mientras que el alto uso de plata y los agentes reductores químicos aumentan la complejidad de la purificación y el coste unitario. Esto dificulta la escalabilidad del mercado de nanocompuestos en el sector sanitario para las empresas más pequeñas en fase clínica, ya que la cualificación GMP puede añadir de 12 a 24 meses a los programas de desarrollo de productos.
Incertidumbre regulatoria en torno a la nanotoxicología y la biocompatibilidad a largo plazo.
El mercado de nanocompuestos en el sector sanitario también avanza más lentamente porque ni Estados Unidos ni la Unión Europea ofrecen una vía de aprobación específica para la nanomedicina. La FDA sigue revisando los fármacos que contienen nanomateriales según los marcos existentes y se basa en directrices como el documento de 2022 sobre productos farmacéuticos que contienen nanomateriales, que proporciona estructura pero no certeza procedimental completa para la planificación de la cartera [2] US Food and Drug Administration, “Drug Products, Including Biological Products, That Contain Nanomaterials, Guidance for Industry,” US Food and Drug Administration, fda.gov . En Europa, la Regla 19 del MDR 2017/745 clasifica los dispositivos que contienen nanomateriales según su potencial de exposición en Clase IIa, IIb o III, pero las normas armonizadas de ensayos de nanotoxicología aún no están alineadas entre los Estados miembros. Los desarrolladores también tienen que caracterizar el comportamiento in vivo a largo plazo, como la dinámica de la corona proteica, el riesgo de activación del complemento y la biodistribución en órganos como el hígado, el bazo y el riñón, y esos métodos aún no están estandarizados. El resultado es que el mercado de nanocompuestos en el sector sanitario conlleva incertidumbre científica e incertidumbre regulatoria al mismo tiempo, especialmente para las empresas en fase inicial que trabajan bajo las expectativas de Calidad por Diseño vinculadas a atributos de calidad críticos.
Análisis de segmento
Por tipo de material: Dominio de polímeros en el mercado de anclajes, aceleración de plataformas de carbono
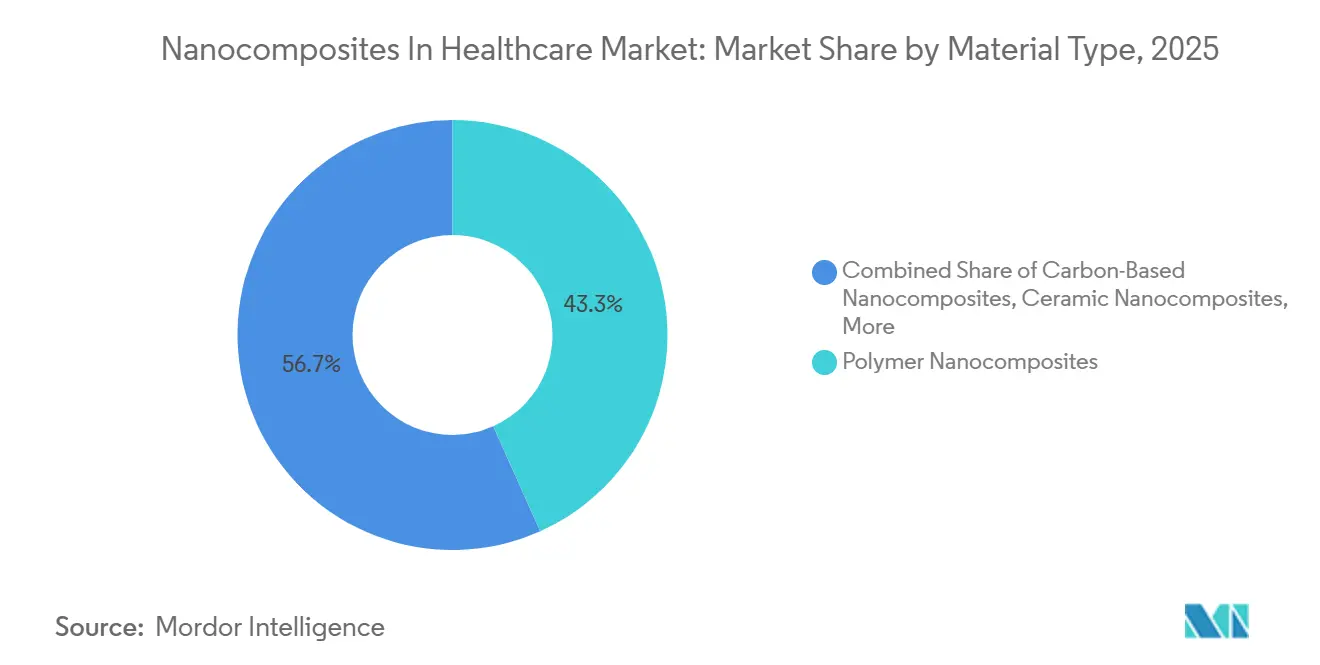
Los nanocompuestos poliméricos representaron el 43.31 % de la cuota de mercado de nanocompuestos en el sector sanitario en 2025, lo que les permitió mantenerse en la posición de liderazgo. Este liderazgo se debió al uso clínico prolongado de matrices poliméricas biocompatibles como PLGA, PEEK, policaprolactona y quitosano. El mercado de nanocompuestos en el sector sanitario sigue favoreciendo a los polímeros, ya que estos materiales cuentan con una mayor cantidad de evidencia científica revisada por pares y precedentes más claros de la FDA en productos aprobados. Los nanocompuestos poliméricos basados en nanopartículas de plata también continuaron atrayendo interés en el cuidado de heridas, recubrimientos médicos e ingeniería de tejidos, y los trabajos recientes sobre síntesis verde mejoraron el control sobre la morfología de las partículas y la dispersión de la matriz. Se prevé que los nanocompuestos basados en carbono crezcan a una tasa de crecimiento anual compuesta (TCAC) del 12.38 % entre 2026 y 2031, lo que los convierte en la categoría de materiales de más rápido crecimiento en el mercado de nanocompuestos en el sector sanitario.
Ese impulso refleja el hecho de que los derivados de nanotubos de carbono y grafeno combinan conductividad eléctrica con refuerzo estructural, lo cual es cada vez más importante en andamios neuronales, cementos óseos y biosensores electroquímicos. La investigación de JAIST mostró que los nanocompuestos híbridos de óxido de grafeno y componente bacteriano produjeron resultados sinérgicos de fototermo-quimio-inmunoterapia en modelos de cáncer, lo que amplió el valor de las plataformas de carbono más allá de las funciones estructurales únicamente [3] Soudamini Sai Vimala Veera Chintalapati y Eijiro Miyako, “Hybrid Nanoarchitectonics with Bacterial Component-Integrated Graphene Oxide for Cancer Photothermo-Chemo-Immunotherapy,” Carbon, jaist.ac.jp . Los nanocompuestos de óxido metálico siguen concentrados en la funcionalización de superficies antimicrobianas y el uso de contraste de imágenes, mientras que los nanocompuestos cerámicos sirven para aplicaciones ortopédicas y dentales de soporte de carga donde los polímeros no pueden cumplir el mismo umbral mecánico. Los nanocompuestos híbridos y multifuncionales están adquiriendo mayor importancia debido a que el mercado de nanocompuestos en el sector sanitario valora cada vez más las plataformas capaces de detectar, administrar y dar soporte a los tejidos mediante un único diseño. El cumplimiento de la normativa MDR de la UE y los requisitos de biocompatibilidad de la norma ISO 10993 también refuerzan la posición de los sistemas poliméricos y cerámicos, que ya cuentan con paquetes de datos de seguridad mejor caracterizados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La escala de los implantes enmascara el rápido surgimiento de la medicina regenerativa.
Los implantes y prótesis médicas representaron el 32.24 % del tamaño del mercado de nanocompuestos en el sector sanitario en 2025, lo que los convirtió en el área de aplicación más importante. Esta posición se debió a los altos volúmenes globales en procedimientos ortopédicos y dentales, así como al uso prolongado de recubrimientos de nanocompuestos para mejorar la osteointegración, reducir el riesgo de infección y controlar la corrosión. Los sistemas de administración de fármacos, los dispositivos de diagnóstico y los biosensores se situaron como las siguientes áreas de aplicación más importantes, con la administración de fármacos ganando cuota de mercado a medida que los sistemas basados en nanopartículas lipídicas y polímeros de nanocompuestos avanzan en el desarrollo clínico en oncología y enfermedades infecciosas. El cuidado de heridas y los apósitos antimicrobianos también se beneficiaron del gasto en control de infecciones hospitalarias, y los apósitos de nanocompuestos de quitosano-óxido de zinc, junto con los hidrogeles de nanocompuestos autorreparables, ya han demostrado su validación comercial y clínica. Se prevé que la ingeniería de tejidos y la medicina regenerativa crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.52 % hasta 2031, lo que la convierte en la aplicación de más rápido crecimiento en el mercado de nanocompuestos en el sector sanitario.
Esta división entre el segmento más grande y el de mayor crecimiento demuestra que el mercado de nanocompuestos en el sector sanitario aún depende de los implantes para sus ingresos actuales, incluso a medida que la medicina regenerativa impulsa la próxima ola de demanda. Una revisión de 2026 sobre nanocompuestos poliméricos para ingeniería de tejidos destacó el diseño de andamios basado en IA, los conductos nerviosos de colágeno para uso clínico y los nanocompuestos 4D sensibles a estímulos como los principales facilitadores a corto plazo para esta área de aplicación. Los andamios de hidroxiapatita reforzada con nanotubos de carbono y fibroína de seda para la reparación ósea, junto con los conductos nerviosos de PCL y nanotubos de carbono electrohilados, también demostraron una recuperación funcional con un claro potencial traslacional. Otras aplicaciones, como los materiales de restauración dental, los dispositivos oftálmicos y los recubrimientos de stents cardiovasculares, se encuentran en una etapa inicial, pero se espera que adquieran mayor relevancia después de 2028 a medida que sus expedientes regulatorios maduren. Esto deja al mercado de nanocompuestos en el sector sanitario con una amplia cartera de aplicaciones, pero que aún se comercializa a diferentes ritmos según el caso de uso clínico.
Por usuario final: Los fabricantes de dispositivos lideran, la actividad de investigación impulsa la innovación.
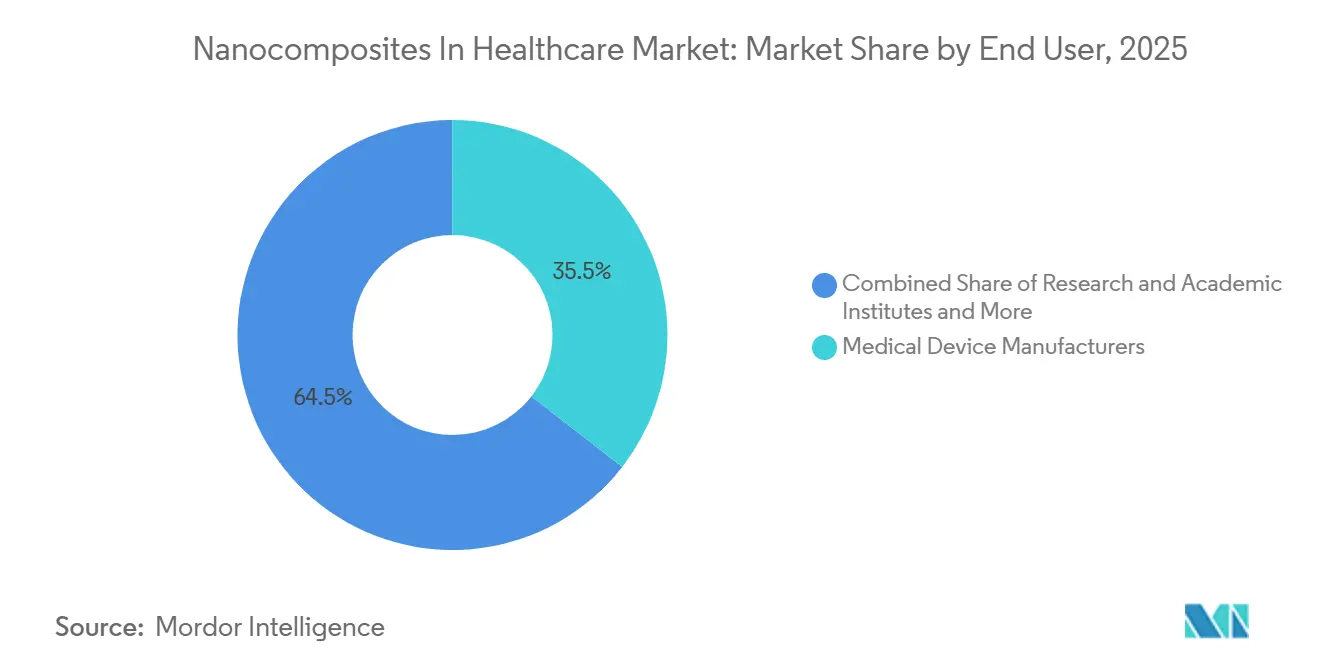
En 2025, los fabricantes de dispositivos médicos acapararon el 35.52 % de la cuota de mercado de nanocompuestos en el sector sanitario, lo que les permitió mantenerse como el mayor grupo de usuarios finales. Su papel como principales integradores de materiales nanocompuestos en productos terminados con marcado CE y homologación FDA implica que determinan en gran medida qué categorías de materiales alcanzan la producción a escala comercial. Para los proveedores del mercado de nanocompuestos en el sector sanitario, la cualificación con este grupo de clientes sigue siendo un requisito estratégico fundamental, ya que las plataformas de dispositivos aprobadas generan relaciones de aprovisionamiento duraderas. Las empresas farmacéuticas y biotecnológicas representaron la segunda mayor base de usuarios finales, gracias a la inversión en sistemas de administración de fármacos basados en nanocompuestos para oncología, vacunas, enfermedades infecciosas y terapia génica. Los hospitales y las clínicas también son importantes como usuarios finales activos en el cuidado de heridas y el control de infecciones, pero sus compras suelen realizarse a través de organizaciones de compras conjuntas en lugar de contratos directos a largo plazo con proveedores.
Se prevé que los institutos de investigación y académicos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 12.25 % hasta 2031, lo que los convierte en el segmento de usuarios finales de más rápido crecimiento en el mercado de nanocompuestos para el cuidado de la salud. Esta cifra es relevante porque indica que el trabajo en la etapa de descubrimiento sigue expandiéndose y continuará impulsando la cartera de dispositivos y terapias futuras. La Academia China de Ciencias poseía 23,400 nanopatentes en 2025 y se posicionó como la mayor titular de patentes a nivel mundial por organización, mientras que la biomedicina siguió siendo uno de los cuatro dominios principales de enfoque en el libro blanco de nanotecnología de China. Investigadores de la Universidad de Hokkaido también desarrollaron en 2024 una plataforma de nanocompuestos fotorreactivos para el tratamiento de la periimplantitis que combinaba minociclina, hialuronano y nanocuernos de carbono para una acción antimicrobiana sostenida con una sola administración. Otros usuarios finales incluyen fabricantes de dispositivos médicos veterinarios y CDMO, los cuales están expandiendo gradualmente sus capacidades en respuesta a la demanda de la cartera de productos del mercado más amplio de nanocompuestos para el cuidado de la salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Nanocompuestos en el mercado de la atención médica en Norteamérica
América del Norte representó el 35.22 % de la cuota de mercado de nanocompuestos en el sector sanitario en 2025, lo que la convirtió en el mayor mercado regional. La región se beneficia de sistemas regulatorios consolidados, una sólida base de fabricantes de dispositivos médicos, un amplio suministro de materiales especializados y una elevada inversión en dispositivos implantables y diagnósticos avanzados. Estados Unidos también ofrece vías de revisión relativamente establecidas para dispositivos y productos farmacéuticos que contienen nanocompuestos a través de 510(k), PMA y otras rutas existentes, si bien los estándares de revisión siguen siendo exigentes. El lanzamiento por parte de DuPont en febrero de 2026 de la serie de caucho de silicona líquida Liveo C6-8XX USP Clase VI para aplicaciones sanitarias apunta a una actividad comercial continua en el sector de materiales médicos en América del Norte. El lanzamiento por parte de DuPont en abril de 2026 de los conjuntos sobremoldeados Liveo Pharma TPE para el manejo de fluidos biofarmacéuticos refuerza esta tendencia y demuestra un posicionamiento activo de productos en las necesidades de fabricación sanitaria adyacentes.
Nanocompuestos europeos en el mercado sanitario
Europa ostentaba la segunda mayor cuota del mercado de nanocompuestos para el sector sanitario en 2025. Alemania, el Reino Unido y Francia siguen siendo los principales centros de demanda, gracias a su sólida base en investigación académica, una amplia gama de dispositivos ortopédicos y cardiovasculares, y una creciente inversión en el cumplimiento de la normativa MDR de la UE. BASF amplió su cartera Ultrason en marzo de 2026 con el compuesto Ultrason P 3010 BMB de PPSU con balance de biomasa para tecnología médica, lo que demuestra que los criterios de sostenibilidad están empezando a influir en las decisiones sobre materiales médicos de alto rendimiento en la región. Europa también destaca porque el cumplimiento de la Regla 19 está impulsando una inversión en cualificación inicial más rápida que en muchas otras regiones, lo que eleva los costes a corto plazo, pero también aumenta las barreras de entrada futuras. El resto de Europa, incluidos los centros de tecnología médica de Escandinavia y Europa del Este, está adquiriendo importancia gradualmente a medida que la capacidad de fabricación se expande más allá de la base tradicional de Europa Occidental.
Nanocompuestos en el mercado de la atención médica en APAC, MEA y Sudamérica
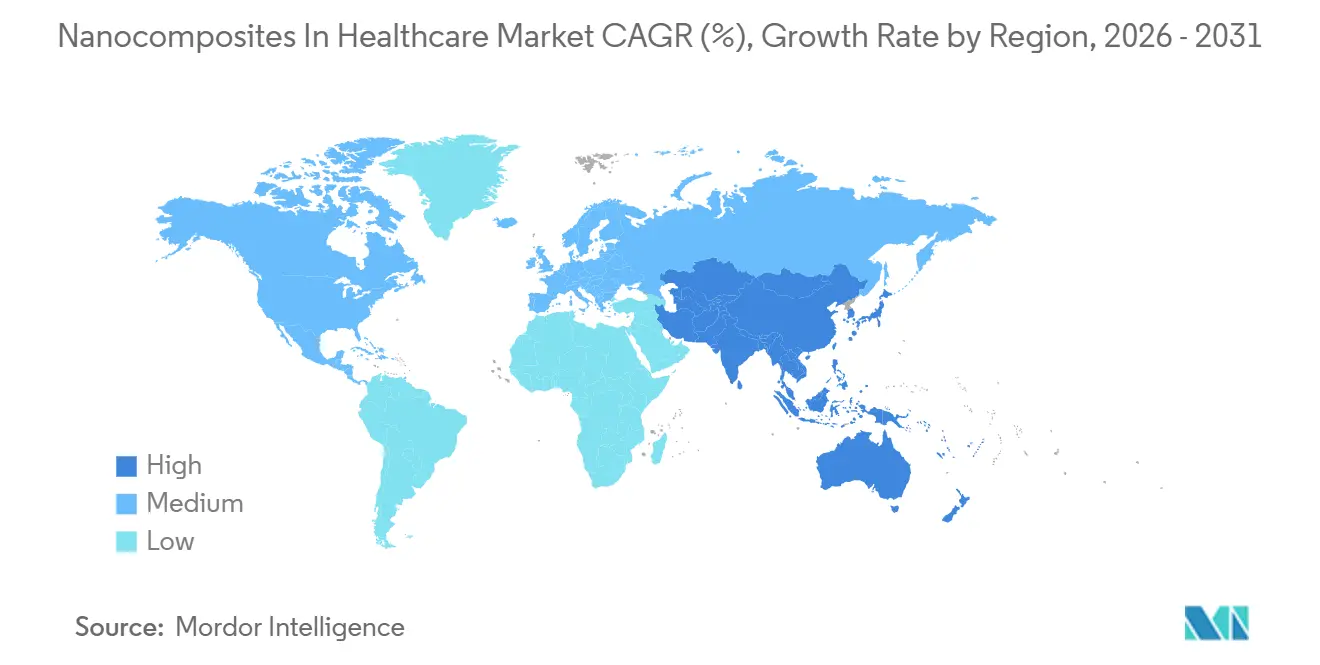
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.65 % entre 2026 y 2031, lo que la convierte en el segmento regional de mayor crecimiento en el mercado de nanocompuestos para el cuidado de la salud. China, Japón, Corea del Sur e India son los principales impulsores de este crecimiento. La estrategia de nanotecnología de China ya se ha traducido en el 43 % de las nanopatentes globales, con la biomedicina como dominio prioritario, lo que está ayudando a construir un ecosistema de suministro más local para los intermedios de nanocompuestos. La cartera académica e industrial de Japón también está avanzada, y los investigadores de JAIST informaron en 2025 sobre nanocompuestos de metal líquido con adyuvantes bacterianos para la inmunoterapia fototérmica del cáncer, con la eliminación completa del tumor en modelos murinos de cáncer colorrectal tras un único ciclo de irradiación con infrarrojo cercano. India y Corea del Sur continúan desarrollándose como mercados de crecimiento complementarios, mientras que Oriente Medio y África y Sudamérica siguen siendo regiones en etapas iniciales donde la demanda se concentra más en el cuidado de heridas, el control de infecciones y los canales de administración de fármacos.
Panorama competitivo
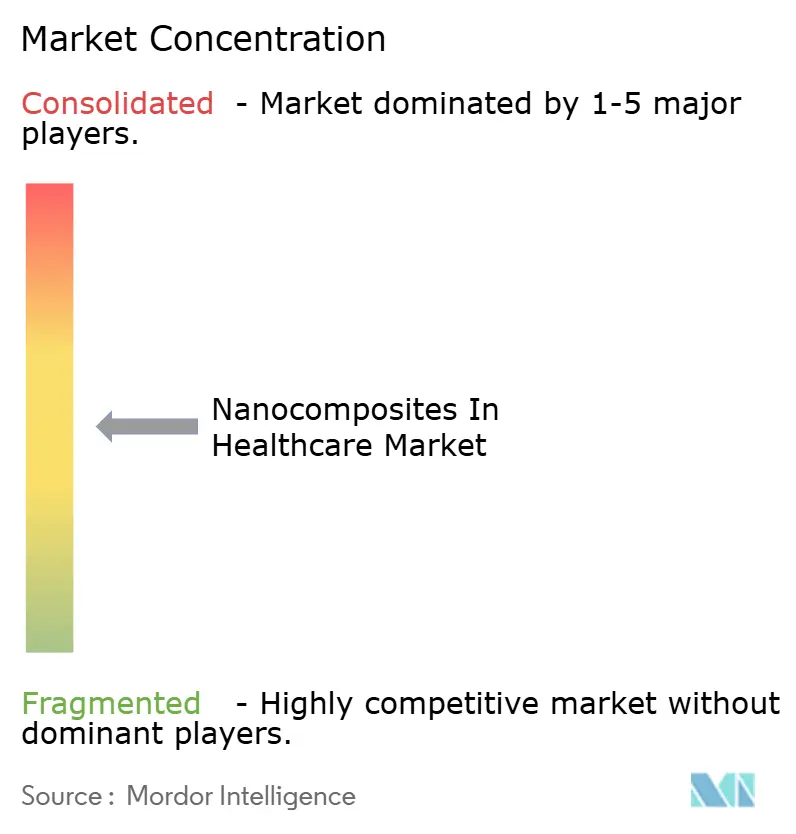
El mercado de nanocompuestos para el sector sanitario está moderadamente fragmentado, con grandes grupos especializados en productos químicos y biomateriales como BASF, Evonik, DuPont, Arkema y Cabot, que compiten junto a especialistas en nanomateriales más pequeños como Nanocyl, Nanophase Technologies, PlasmaChem, ZyVex Technologies y NanoSonic. Las empresas más grandes aportan escala, una cartera de plataformas más amplia y una mayor experiencia regulatoria. Las empresas más pequeñas compiten más en función de su capacidad de formulación específica y sus ciclos de innovación más rápidos. Esto crea una estructura de dos velocidades en el mercado de nanocompuestos para el sector sanitario, donde las ventajas de escala y la agilidad técnica no siempre se encuentran en los mismos proveedores.
Una estrategia clara en el mercado de nanocompuestos para el sector sanitario es la tendencia hacia grados médicos que cumplen con la normativa, un control más estricto del suministro de nanopartículas y la colaboración en el desarrollo con clientes en fase clínica. La tecnología de aditivos Endexo de Evonik es un buen ejemplo, ya que se posiciona como un aditivo modificador de superficies que ayuda a reducir la trombosis, la adhesión bacteriana y la bioincrustación en catéteres, stents y conectores sin obligar a los clientes a rediseñar todo su proceso de producción. DuPont también ha seguido invirtiendo en la cartera de biomateriales Liveo para implantes, administración de fármacos y procesamiento biofarmacéutico, lo que respalda una estrategia basada en materiales que cumplen con la normativa en lugar de la competencia de productos básicos. La expansión de Ultrason de BASF en 2026 muestra otra dirección estratégica, donde el rendimiento de grado médico se combina con un posicionamiento de sostenibilidad para los clientes OEM. Estas iniciativas demuestran que el mercado de nanocompuestos para el sector sanitario no compite únicamente en función de las propiedades de las materias primas, ya que el éxito comercial también depende del riesgo de cualificación, la calidad de la documentación y la compatibilidad con las líneas de fabricación existentes.
La tecnología también juega un papel directo en la diferenciación dentro del mercado de nanocompuestos para el cuidado de la salud. El diseño de andamios asistido por IA, la síntesis de nanopartículas microfluídicas y las herramientas analíticas de procesos para el monitoreo en tiempo real están ayudando tanto a grandes como a pequeñas empresas a fortalecer sus argumentos sobre la calidad de fabricación. La oportunidad de mercado sin explotar sigue siendo más fuerte en los nanocompuestos cerámicos e híbridos para medicina regenerativa y en las superficies de biosensores funcionalizadas con nanocompuestos para diagnósticos en el punto de atención, ya que en ninguna de estas áreas existe una sola empresa con una posición dominante específica de aplicación en la actualidad. El cumplimiento de las normas ISO 13485 e ISO 10993 funciona cada vez más como un filtro competitivo, ya que las empresas con paquetes de datos de biocompatibilidad existentes pueden avanzar más rápidamente en los ciclos de desarrollo de nuevos clientes. Esto significa que el mercado de nanocompuestos para el cuidado de la salud aún parece fragmentado en la superficie, pero la capacidad práctica de convertir el potencial técnico en un uso médico aprobado se concentra en proveedores con mayor experiencia regulatoria y en fabricación.
Nanocompuestos en líderes de la industria de la salud
Grupo Arkema
Evonik Industries AG
Corporación Cabot
Nanocil SA
Showa Denko Materiales Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: BASF presentó Ultrason P 3010 BMB, un grado de polifenilsulfona (PPSU) con balance de biomasa y un 20 % de materia prima de origen biocircular, certificado bajo ISCC PLUS, para tecnología médica y otras aplicaciones de alto rendimiento. Esta iniciativa permite a BASF cumplir con las crecientes especificaciones de sostenibilidad de los fabricantes de dispositivos médicos, manteniendo al mismo tiempo el máximo rendimiento del material.
- Febrero de 2026: DuPont lanzó la serie Liveo C6-8XX de caucho de silicona líquida (LSR), una gama de elastómeros de silicona de dos componentes de grado médico, clasificada como USP Clase VI, con una dureza de 30 a 70 Shore A, que admite aplicaciones en dispositivos médicos, incluidos componentes sanitarios no implantables y de implante a corto plazo con biocompatibilidad validada.
Alcance del informe sobre el mercado global de nanocompuestos en el sector sanitario
Según el alcance del informe, los nanocompuestos en el ámbito sanitario son materiales compuestos por una matriz (como un polímero, cerámica o metal) integrada con refuerzos o rellenos a nanoescala, generalmente de menos de 100 nanómetros. Estos nanomateriales mejoran las propiedades del compuesto, como la resistencia, la biocompatibilidad, la actividad antimicrobiana y la liberación controlada de fármacos. En el sector sanitario, los nanocompuestos se utilizan en diversas aplicaciones, como sistemas de administración de fármacos, ingeniería de tejidos, implantes médicos y dispositivos de diagnóstico.
La segmentación del mercado de nanocompuestos en el sector sanitario se clasifica por tipo de material, aplicación, usuario final y geografía. Por tipo de material, el mercado incluye nanocompuestos poliméricos, nanocompuestos a base de carbono, nanocompuestos de óxido metálico, nanocompuestos cerámicos y nanocompuestos híbridos y multifuncionales. Por aplicación, abarca implantes y prótesis médicas, sistemas de administración de fármacos, apósitos antimicrobianos y para el cuidado de heridas, dispositivos de diagnóstico y biosensores, ingeniería de tejidos y medicina regenerativa, entre otras aplicaciones. Por usuario final, la segmentación incluye fabricantes de dispositivos médicos, empresas farmacéuticas y biotecnológicas, hospitales y clínicas, institutos de investigación y académicos, y otros usuarios finales. Geográficamente, el mercado se divide en Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica. El informe de mercado también incluye estimaciones del tamaño y las tendencias del mercado para 17 países de las principales regiones del mundo. Para cada segmento, el tamaño del mercado y la previsión se proporcionan en términos de valor (USD).
| Nanocompuestos poliméricos |
| Nanocompuestos a base de carbono |
| Nanocompuestos de óxido metálico |
| Nanocompuestos cerámicos |
| Nanocompuestos híbridos y multifuncionales |
| Implantes Médicos y Prótesis |
| Sistemas de administración de medicamentos |
| Cuidado de heridas y apósitos antimicrobianos |
| Dispositivos de diagnóstico y biosensores |
| Ingeniería de Tejidos y Medicina Regenerativa |
| Otras aplicaciones |
| Fabricantes de dispositivos médicos |
| Empresas farmacéuticas y biotecnológicas |
| Hospitales y clínicas |
| Institutos académicos y de investigación |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de material | Nanocompuestos poliméricos | |
| Nanocompuestos a base de carbono | ||
| Nanocompuestos de óxido metálico | ||
| Nanocompuestos cerámicos | ||
| Nanocompuestos híbridos y multifuncionales | ||
| por Aplicación | Implantes Médicos y Prótesis | |
| Sistemas de administración de medicamentos | ||
| Cuidado de heridas y apósitos antimicrobianos | ||
| Dispositivos de diagnóstico y biosensores | ||
| Ingeniería de Tejidos y Medicina Regenerativa | ||
| Otras aplicaciones | ||
| Por usuario final | Fabricantes de dispositivos médicos | |
| Empresas farmacéuticas y biotecnológicas | ||
| Hospitales y clínicas | ||
| Institutos académicos y de investigación | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es la importancia actual y futura de los nanocompuestos en el sector sanitario?
El mercado de nanocompuestos en el sector sanitario está valorado en 1.33 millones de dólares en 2026 y se prevé que alcance los 2.29 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 11.55%.
¿Qué tipo de material predomina en este sector actualmente?
Los nanocompuestos poliméricos lideraron el mercado con una cuota del 43.31 % en 2025 debido a una validación clínica más sólida, mejores precedentes regulatorios y un uso generalizado en implantes, recubrimientos y sistemas de administración.
¿Qué aplicación experimentará el mayor crecimiento hasta 2031?
La ingeniería de tejidos y la medicina regenerativa constituyen la aplicación de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 14.52 % entre 2026 y 2031.
¿Qué usuarios finales son los más importantes para la adopción comercial?
Los fabricantes de dispositivos médicos acapararon la mayor cuota de mercado entre los usuarios finales, con un 35.52% en 2025, mientras que los institutos de investigación y académicos son los que experimentan el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 12.25% hasta 2031.
¿Qué región lidera la demanda y cuál está creciendo más rápido?
América del Norte lideró con una cuota del 35.22% en 2025, mientras que se prevé que Asia-Pacífico registre el crecimiento más rápido con una tasa de crecimiento anual compuesta del 12.65% hasta 2031.
¿Cuál es el mayor obstáculo que frena una adopción más generalizada?
Los elevados costes de fabricación conforme a las normas GMP, los problemas de control de la dispersión y la incertidumbre normativa en torno a la nanotoxicología y la biocompatibilidad a largo plazo siguen siendo los principales obstáculos para una ampliación de escala más rápida.


