

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
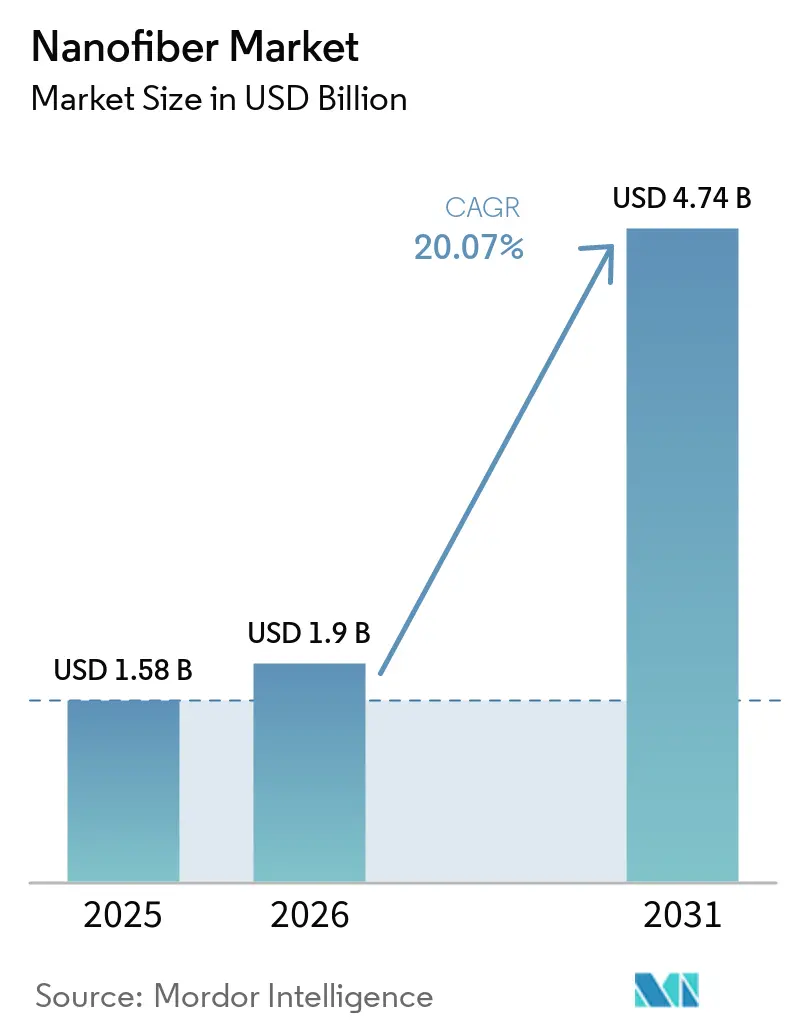
| Tamaño del mercado (2026) | USD 1.9 mil millones |
| Tamaño del mercado (2031) | USD 4.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 20.07% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
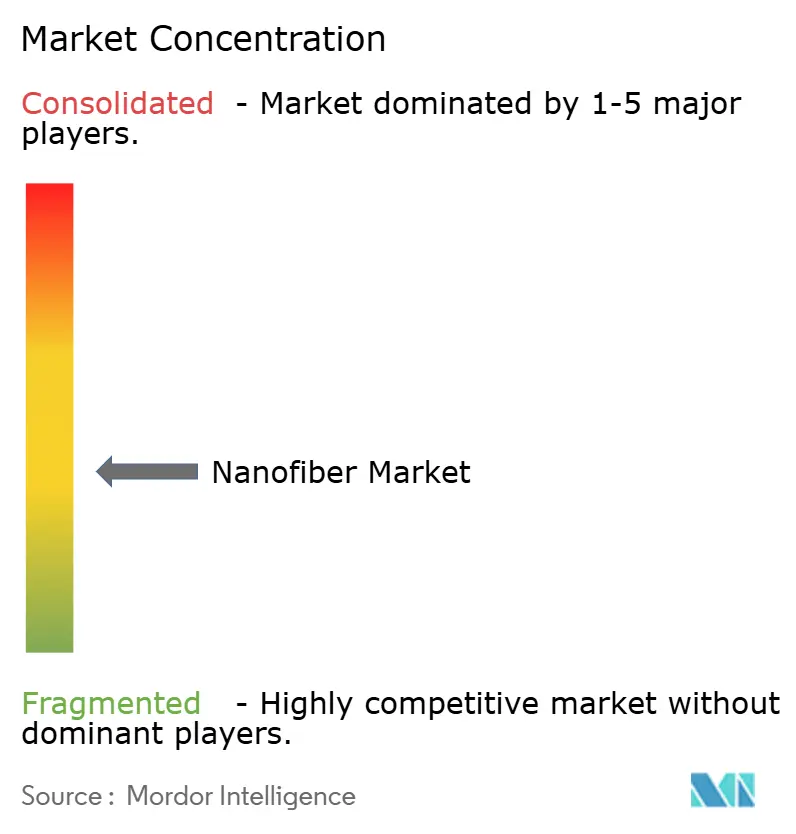
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de nanofibras por Mordor Intelligence
El tamaño del mercado de nanofibras se valoró en USD 1.58 millones en 2025 y se estima que crecerá de USD 1.9 millones en 2026 a USD 4.74 millones para 2031, con una CAGR del 20.07% durante el período de pronóstico (2026-2031). La mayor demanda de materiales de gran superficie en aplicaciones médicas, de filtración, almacenamiento de energía y textiles avanzados respalda esta perspectiva. Asia-Pacífico, con un liderazgo en ingresos del 37.60%, se beneficia de sólidos ecosistemas de fabricación y se espera que se expanda a una CAGR del 21.4% hasta 2031, lo que refuerza su doble papel como la base regional más grande y de más rápido crecimiento. La categoría de productos poliméricos representa el 41.20% de los ingresos de 2025, respaldada por una capacidad madura de electrohilado, mientras que los grados basados en carbohidratos establecen el ritmo de crecimiento en una CAGR del 26.2%, lo que refleja un cambio más amplio hacia la sostenibilidad. Empresas globales como Toray Industries y DuPont mantienen su liderazgo en volumen, mientras que empresas innovadoras como NanoLayr implementan la fabricación propia para captar nichos de alto margen en los sectores médico y energético. Los persistentes obstáculos para la ampliación de escala de las nanofibras de carbono, sumados a la volatilidad de los precios de la materia prima de poliacrilonitrilo (PAN), moderan las perspectivas de suministro a corto plazo.
Conclusiones clave del informe
- Por tipo de producto, los grados poliméricos lideraron con una cuota de ingresos del 41.20 % en 2025, mientras que se prevé que las nanofibras a base de carbohidratos registren una tasa de crecimiento anual compuesta (CAGR) del 26.2 % hasta 2031.
- Por aplicación, la filtración de agua y aire representó el 39.30% de la participación de mercado de las nanofibras en 2025; se espera que las aplicaciones de almacenamiento de energía registren el crecimiento más rápido con una CAGR de más del 27.1% hasta 2031.
- Por tecnología de fabricación, el electrohilado mantuvo una participación de ingresos del 57.20 % en 2025, mientras que se prevé que el hilado forzado se expanda a una CAGR del 22.1 % hasta 2031.
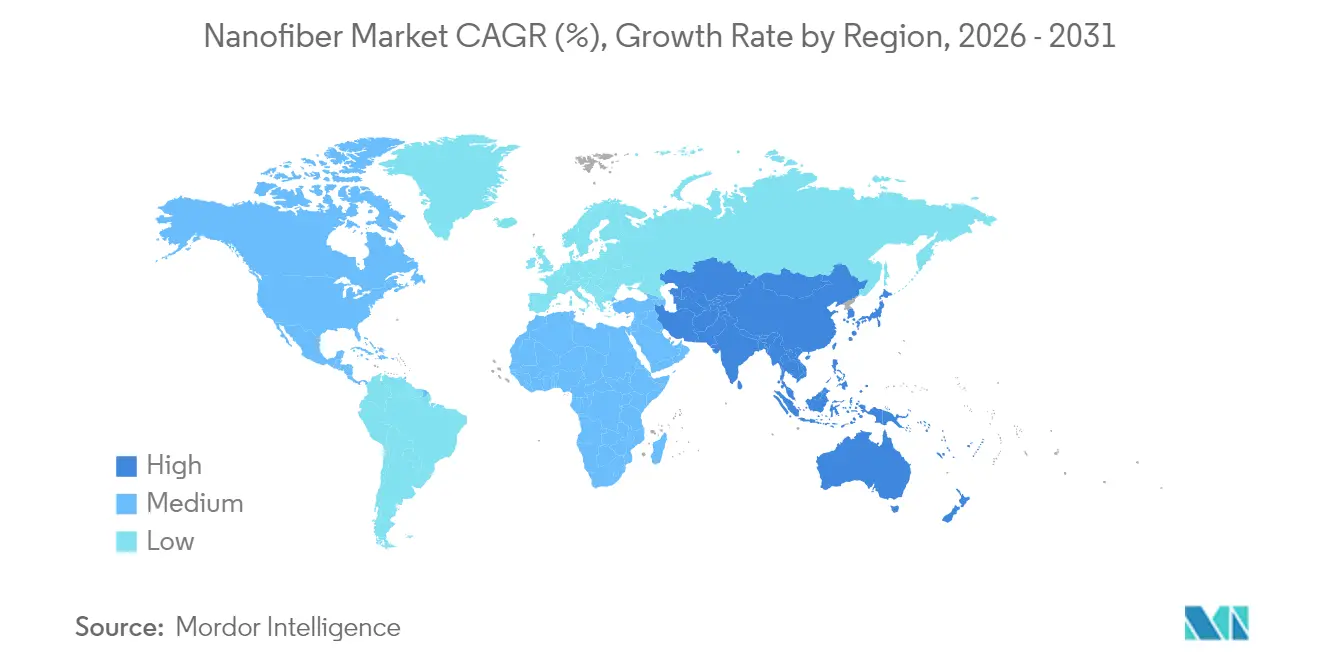
- Por geografía, Asia-Pacífico capturó el 37.60% de los ingresos de 2025; la región también está preparada para registrar la CAGR regional más alta, del 21.4%, durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de nanofibras
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de las industrias médica y farmacéutica | + 5.20% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de separadores de baterías de gran superficie en las gigafábricas de vehículos eléctricos | + 4.80% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Demanda de materiales de filtración de alta eficiencia | + 3.50% | Global, más agudo en las zonas urbanas de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de la industria automotriz | + 2.80% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Expansión de la industria textil | + 2.40% | Asia-Pacífico, con crecimiento en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de las industrias médica y farmacéutica
Las plataformas de administración de fármacos basadas en nanofibras ahora logran una carga de fármaco superior al 85 % y una liberación sostenida durante hasta 96 horas, lo que mejora notablemente la adherencia terapéutica y reduce la toxicidad sistémica. Su arquitectura similar a la matriz extracelular favorece una adhesión celular superior, lo que permite la creación de andamios tisulares de última generación que reducen el tiempo de curación y minimizan las cicatrices [1] Deepanjan Datta et al., “Nanofibras basadas en celulosa para la curación de heridas”, pubs.acs.org . Los hospitales que adoptan apósitos avanzados para heridas mencionan aumentos en la rotación de pacientes que se traducen en una reducción de los costos de atención, lo que fortalece el interés en la adquisición. Las vías regulatorias para los andamios de nanofibras en ortopedia continúan aclarándose, lo que reduce el riesgo de retraso en la comercialización para los desarrolladores. En conjunto, estos avances médicos mejoran las perspectivas de reembolso y refuerzan la demanda recurrente en los canales de atención médica de alto valor.
Demanda de separadores de baterías de gran superficie en las gigafábricas de vehículos eléctricos
Los separadores de nanofibras electrohiladas ahora soportan variaciones térmicas de 150 °C sin pérdida dimensional, cumpliendo con los estándares críticos de seguridad para vehículos eléctricos. Las mejoras en la conductividad iónica amplían la capacidad de carga rápida hasta en un 40 %, a la vez que preservan la vida útil, una ventaja que atrae la compra de gigafábricas de Asia y Estados Unidos. Las líneas automatizadas de rollo a rollo amplían la producción a más de 3 millones de m² anuales, reduciendo la brecha de costos con las películas de poliolefina convencionales. La inversión de capital de los principales productores de celdas está cerrando contratos de suministro plurianuales, lo que proporciona una visibilidad de volumen predecible para los proveedores de nanofibras. Los incentivos nacionales de movilidad limpia en China y Estados Unidos impulsan aún más la adopción de separadores en nuevas químicas de celdas.
Demanda de materiales de filtración de alta eficiencia
Los medios de nanofibras multicapa capturan partículas de 0.3 µm con una eficiencia superior al 99 %, manteniendo la caída de presión a 48 Pa, superando así las directrices de la OMS para el aire interior. Las renovaciones de sistemas de climatización (HVAC) en ciudades asiáticas densamente pobladas adoptan estos filtros para reducir la morbilidad relacionada con el smog. En los sistemas de combustible de automóviles, las capas de nanofibras eliminan contaminantes de 4 µm con una eficiencia del 99.9 %, lo que prolonga la vida útil de los inyectores y reduce los costes de mantenimiento. Las plantas de tratamiento de agua integran membranas nanofibrosas para eliminar patógenos a escala nanométrica sin necesidad de cloro, lo que reduce drásticamente los subproductos de la desinfección. La concienciación de los consumidores sobre la calidad del aire durante la pandemia impulsa la adopción de respiradores de alta gama, lo que consolida la demanda minorista.
Crecimiento de la industria automotriz
Los compuestos reforzados con nanofibras reducen el peso de los componentes del vehículo hasta en un 30%, lo que impulsa el ahorro de combustible de la flota y el cumplimiento de las normas de emisiones. Los filtros de aire de habitáculo que integran capas de nanofibras logran una eliminación de PM2.5 superior al 99.5%, lo que mejora los indicadores de salud de los ocupantes y añade características premium a los modelos de gama media. Las alfombrillas acústicas de nanofibras ofrecen una amplia amortiguación del ruido, lo que permite a los fabricantes de automóviles aligerar los amortiguadores estructurales y mejorar la comodidad de los pasajeros. Las nanofibras funcionales in situ proporcionan blindaje electromagnético para transmisiones eléctricas, evitando interferencias de señal. En conjunto, estas características aumentan la absorción de material por vehículo, lo que refuerza la demanda a largo plazo de los fabricantes de equipos originales (OEM) y los proveedores de primer nivel.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de la materia prima del PAN | -3.60% | Global, máxima exposición en mercados emergentes | Corto plazo (≤ 2 años) |
| Dificultad para trasladar las nanofibras de carbono de la escala de laboratorio a la escala de planta debido a su pequeño tamaño y complejidad | -4.20% | Global, agudo en centros de fabricación de alta tecnología | Largo plazo (≥ 4 años) |
| Preocupaciones por la salud y la seguridad | -2.10% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de la materia prima del PAN
El PAN constituye aproximadamente el 90% de los precursores de nanofibras de carbono, y su precio spot fluctúa hasta un 20% anual, lo que erosiona la estabilidad de los márgenes de los proveedores aguas abajo. Las interrupciones del suministro relacionadas con la escasez de acrilonitrilo en la alimentación intensifican el riesgo de inventario, lo que impulsa a los productores a buscar alternativas de petróleo-asfalteno o lignina que pueden reducir el costo de la materia prima por debajo de los 9 USD por kg, a la vez que mejoran las credenciales de sostenibilidad. Los plazos de transición siguen siendo largos debido a la gestión de impurezas y al rendimiento mecánico variable, lo que prolonga la exposición a la volatilidad del PAN. Los compradores se cubren mediante contratos indexados, pero la visibilidad de los precios a largo plazo aún es limitada, lo que frena la expansión agresiva de la capacidad.
Dificultad para trasladar las nanofibras de carbono de la escala de laboratorio a la escala de planta
Las líneas comerciales deben mantener diámetros de fibra dentro de una tolerancia de ±50 nm y cristalinidad por encima del 90% para cumplir con las especificaciones electrónicas y de baterías, pero las transferencias del laboratorio a la planta a menudo amplían estos rangos, degradando el rendimiento del producto. Los conjuntos de hileras intensivos en capital y los estrictos controles ambientales aumentan los períodos de recuperación del proyecto, lo que frena el interés de los inversores. El escrutinio regulatorio se está endureciendo; Massachusetts propone clasificar las nanofibras de carbono como Sustancias de Alto Riesgo bajo TURA, lo que aumenta la carga de cumplimiento [2] Gobierno de Massachusetts, “Draft Carbon Nanotube and Nanofiber Policy”, mass.gov . Las plataformas de producción modulares bajo subvenciones federales son prometedoras, pero el despliegue generalizado dependerá de la fiabilidad demostrada y la paridad de costos con las microfibras establecidas.
Análisis de segmento
Por tipo de producto: Las nanofibras a base de carbohidratos lideran el cambio hacia la sostenibilidad
La categoría polimérica representa el 41.20% de los ingresos de 2025, impulsada por las consolidadas líneas de electrohilado y la amplia versatilidad química en envases, filtración y dispositivos biomédicos. Los grados basados en carbohidratos, si bien son de menor volumen, alcanzan una tasa de crecimiento anual compuesta (TCAC) del 26.2%, a medida que los usuarios finales buscan alternativas biodegradables de origen biológico, alineadas con los mandatos globales de la economía circular. Las nanofibras de celulosa rivalizan con la resistencia a la tracción de la aramida, pero se biodegradan en condiciones ambientales, lo que obliga a los proveedores de envases a adoptarlas en aplicaciones de un solo uso. Las nanofibras de quitina atraen a los fabricantes de productos para el cuidado de heridas debido a sus propiedades antimicrobianas inherentes, lo que impulsa la inversión en la valorización de residuos de mariscos. Las nanofibras de carbono se utilizan significativamente en aplicaciones especializadas de energía y electrónica; sin embargo, los desafíos de escala de producción y costos están frenando el crecimiento inmediato.
El impulso de los productos a base de carbohidratos se ve amplificado por el compromiso de las marcas de reducir el uso de plásticos fósiles. Las prohibiciones legislativas de las fibras sintéticas de un solo uso en varios estados de la UE agravan este atractivo. Las nanofibras compuestas, que combinan fases poliméricas y cerámicas, desempeñan un papel importante en los nichos de filtración de alta temperatura. Los grados de metal y óxido metálico se utilizan en aplicaciones catalíticas y de detección donde una conductividad elevada o una actividad fotocatalítica son cruciales. Las nanofibras cerámicas mantienen la demanda de aislamiento térmico en la industria aeroespacial y en revestimientos de hornos. A medida que la I+D de materias primas se desplaza hacia los flujos de residuos forestales y agrícolas, se espera que las curvas de costes converjan, impulsando el mercado de las nanofibras en general.
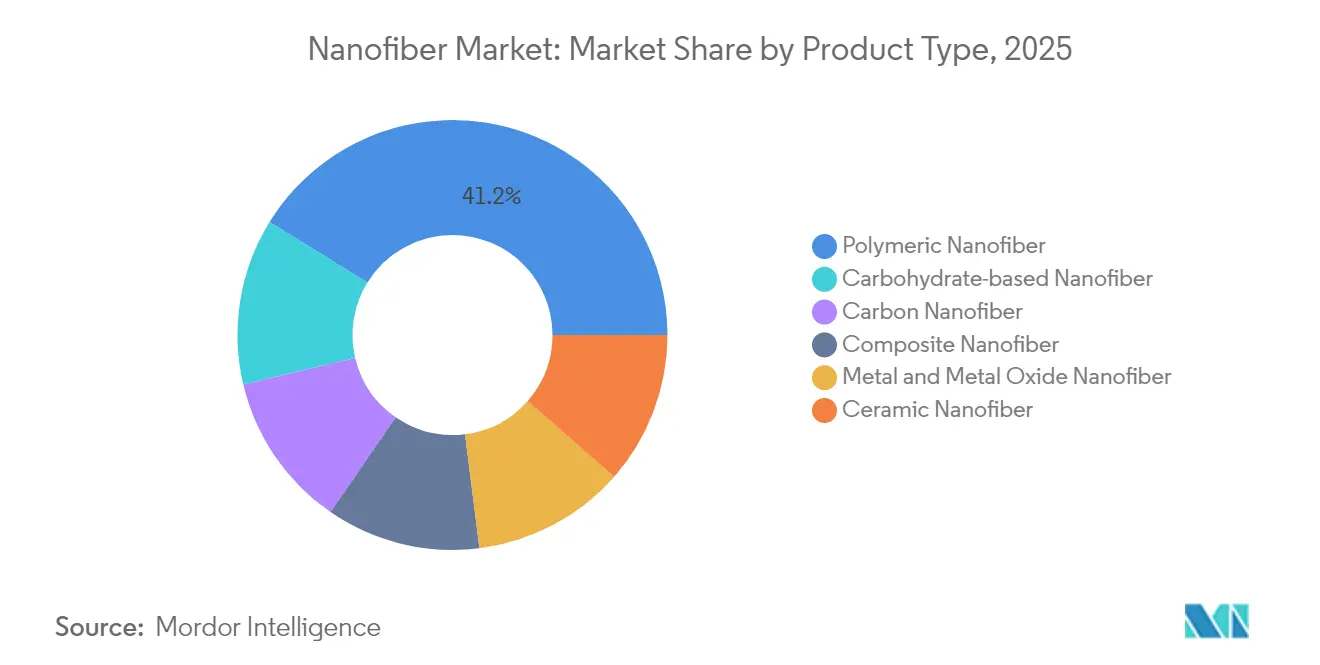
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: El almacenamiento de energía rompe con el dominio tradicional
La filtración de agua y aire mantendrá una cuota de mercado dominante del 39.30% en 2025, a medida que se intensifican los mandatos de calidad del aire urbano y las regulaciones sobre agua potable. No obstante, los componentes de baterías para vehículos eléctricos y almacenamiento estacionario están captando una atención desproporcionada de los inversores, con fabricantes pioneros de celdas que integran separadores y electrodos de nanofibras para aumentar la densidad energética y la capacidad de carga rápida. Se proyecta que este subsegmento superará a otros, con una tasa de crecimiento anual compuesta (TCAC) superior al 27.1% hasta 2031, y se espera que el mercado de nanofibras para almacenamiento de energía aumente de un porcentaje de ingresos de un dígito medio en la actualidad a una contribución de un 2031% para XNUMX.
Las aplicaciones médicas generan ingresos significativos, impulsados por los andamios electrohilados y los parches de administración de fármacos de alto precio. El sector automotriz ha experimentado contribuciones sustanciales gracias a la reducción de peso de los compuestos y la mejora de la filtración interior. La electrónica desempeña un papel clave con la integración de rutas de nanofibras conductoras en pantallas flexibles y microsensores. Las aplicaciones textiles avanzadas, aunque actualmente de nicho, están cobrando impulso con innovaciones en monitores de salud portátiles y ropa deportiva antimicrobiana. Además, los sectores industrial y ambiental, como la separación de aceite y agua y el envasado de alimentos, realizan contribuciones notables. Los avances en el rendimiento en un segmento, como la gestión de la humedad en la ropa, suelen inspirar innovaciones similares en otros, como la regulación térmica en baterías.
Por tecnología de fabricación: innovaciones más allá del electrohilado tradicional
El electrohilado aún representa el 57.20% de la producción de 2025 gracias a su demostrada escalabilidad para materias primas poliméricas y a la disponibilidad de líneas piloto llave en mano. Las continuas actualizaciones, incluyendo matrices de agujas triaxiales, elevan la producción a 1 kg/h, aunque la intensidad energética y los requisitos de alto voltaje siguen siendo una preocupación en términos de costos. El electrohilado acelera la producción a 50-100 g/h sin alto voltaje, con una tasa de crecimiento anual compuesta (TCAC) del 22.1%, a medida que los usuarios de los sectores automotriz y de filtración realizan pruebas piloto industriales.
El electrohilado sin agujas elimina los problemas de obstrucción y produce redes uniformes, ideales para la filtración de grado HEPA. El hilado por soplado en solución permite la rápida formación de fibras para polímeros termosensibles y facilita el hilado en agua, reduciendo así las emisiones de disolventes. El soplado en fusión sigue siendo la opción preferida por los fabricantes de mascarillas y filtros para climatización (HVAC) gracias a la simplicidad de la extrusión termoplástica. Los avances en instrumentación, como la monitorización de chorros controlada por láser y el control de calidad basado en IA, están acortando la distancia entre la investigación de laboratorio y la producción industrial, garantizando una morfología de fibra consistente, crucial para aplicaciones reguladas. Además, los textiles avanzados y sectores como la separación de aceite y agua y el envasado de alimentos contribuyen al crecimiento del mercado, donde las innovaciones en un área a menudo impulsan avances en otras.
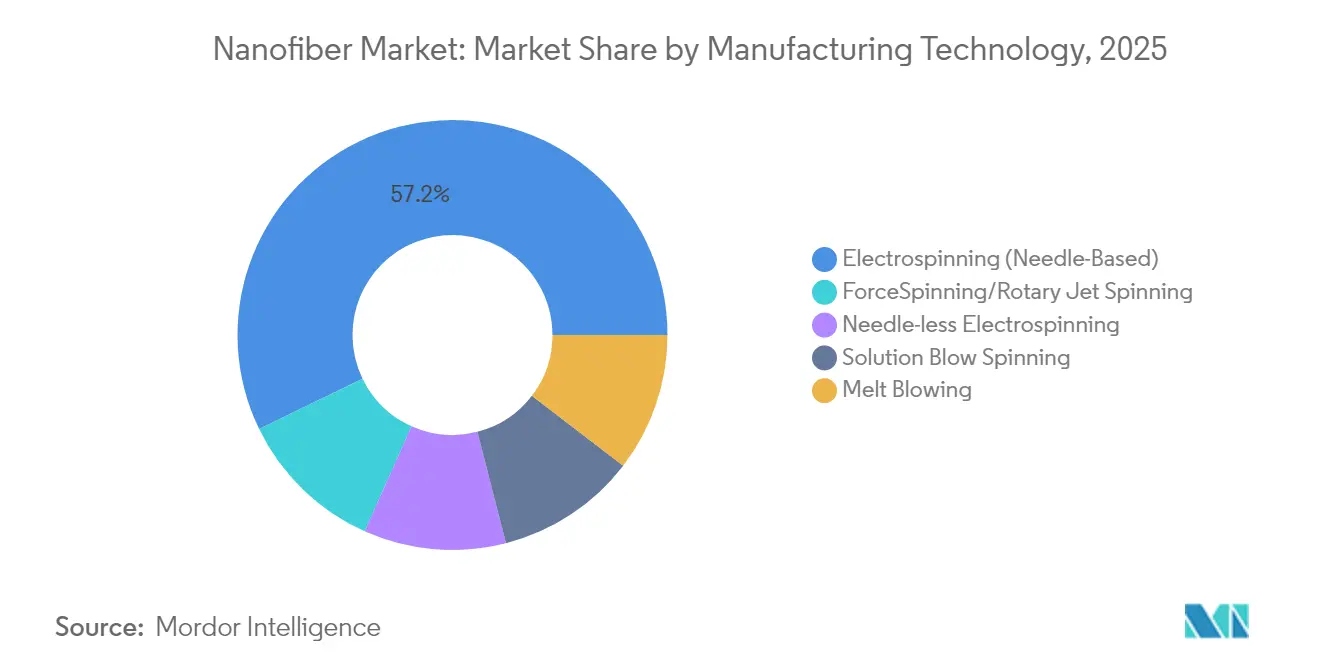
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de nanofibras en la región Asia-Pacífico
Asia-Pacífico representa el 37.60% de los ingresos de 2025, con China, Japón y Corea del Sur beneficiándose de sólidas cadenas de suministro electrónicas e iniciativas nanotecnológicas respaldadas por el gobierno. Las sólidas bases de producción de vehículos eléctricos en China impulsan la demanda local de separadores de nanofibras, mientras que las estrictas normas ambientales aceleran la adopción de modernizaciones de filtración de aire. Los fondos de estímulo regional destinados a materiales sostenibles reducen aún más el riesgo de la inversión en plantas de nanofibras derivadas de lignina. Este ecosistema sustenta una tasa de crecimiento anual compuesta (TCAC) regional del 21.4%, lo que garantiza que Asia-Pacífico siga siendo el motor del crecimiento del volumen global.
El mercado de nanofibras en América y EMEA
Norteamérica, impulsada por EE. UU. con su presupuesto de 2.2 millones de dólares para la Iniciativa Nacional de Nanotecnología del año fiscal 25, que asigna subvenciones a los sectores médico, de defensa y energético, desempeña un papel significativo en la generación de ingresos globales. Los proyectos de salud de alto valor dominan la demanda; los ensayos clínicos para implantes regenerativos basados en nanofibras obtienen la aprobación acelerada de la FDA, acelerando su comercialización. Las agencias de defensa patrocinan la I+D en filtración y ropa de protección, fortaleciendo las cadenas de suministro nacionales. Los incentivos de Canadá para las tecnologías limpias y su proximidad a los centros de automoción impulsan la colaboración transfronteriza en materiales para baterías. Europa, impulsada por los estrictos marcos de sostenibilidad de Alemania y Francia, lidera el mercado de envases de nanofibras biodegradables y soluciones de climatización. Las subvenciones de Horizonte Europa fomentan la creación de clústeres universitarios-industriales que aceleran la ampliación y la estandarización, mientras que las directrices de cumplimiento de REACH brindan certidumbre regulatoria. Si bien las tasas de crecimiento son inferiores a las de Asia-Pacífico, las directivas de la UE que prohíben ciertos plásticos de un solo uso están abriendo oportunidades de reemplazo en productos de servicios de alimentación y cuidado personal. En América del Sur, Medio Oriente y África, donde los programas para abordar la escasez de agua potable y mejorar la eficiencia agrícola están ganando impulso, los ingresos son impulsados por la adopción temprana de membranas de nanofibras en la desalinización y los fertilizantes de liberación controlada.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Análisis de la cadena de valor
La cadena de valor de las nanofibras comienza con materias primas y aditivos. Los grados poliméricos dependen de polímeros y disolventes, mientras que las nanofibras de carbono dependen del PAN, cuya volatilidad de precios puede repercutir en los costes de conversión. La producción se centra entonces en la formación de redes de nanofibras mediante plataformas como la electrohilatura con agujas y, cada vez más, los sistemas sin agujas. Los proveedores de equipos influyen en el rendimiento, la uniformidad y los costes operativos, como demuestra Elmarco con su tecnología Nanospider. Los principales obstáculos residen en la ampliación de la producción piloto a la producción industrial continua, manteniendo al mismo tiempo especificaciones estrictas para la distribución del diámetro, el control de la contaminación y la consistencia entre lotes, especialmente para materiales de grado médico y para baterías.
En la fase posterior de la cadena de valor, los productores de nanofibras venden rollos, membranas y telas no tejidas a convertidores e integradores que laminan, recubren, funcionalizan o combinan las telas para crear materiales listos para su aplicación. Los mercados finales incluyen la filtración de agua y aire, productos médicos, componentes para el almacenamiento de energía, filtración automotriz y materiales compuestos ligeros, electrónica y textiles avanzados. Organizaciones y consorcios de la industria, como la Asociación de Industrias de Nanotecnología (NIA), Nanocelulosa Japón (NCJ) e institutos de Manufacturing USA como AFFOA, apoyan la comercialización mediante la coordinación de procesos de cualificación y la colaboración precompetitiva, lo que reduce las dificultades entre la innovación a escala de laboratorio y la adopción a gran escala.
Panorama competitivo
El mercado de las nanofibras presenta un perfil moderadamente fragmentado. Toray Industries fortalece su cartera mediante mejoras constantes de capacidad en sus plantas de Japón y Tailandia, centrándose en grados de filtración de alta temperatura. DuPont aprovecha su amplio conocimiento en química de polímeros para introducir andamios electrohilados de grado médico con biocompatibilidad validada. Teijin integra nanofibras en compuestos de fibra de carbono, aprovechando sinergias en los sectores aeroespacial y deportivo.
Empresas especializadas lanzan ofensivas tecnológicas. NanoLayr perfecciona técnicas de hilado sónico para fibras de menos de 200 nm que ofrecen películas de barrera mejoradas a fabricantes de equipos originales (OEM) para el cuidado de heridas. Hollingsworth & Vose escala medios de filtración multiescala patentados que equilibran la caída de presión y la eficiencia, obteniendo contratos para filtros premium para electrodomésticos. Startups europeas impulsan las líneas basadas en lignina, con el objetivo de revolucionar la base de costos de PAN y, al mismo tiempo, impulsar las credenciales ESG.
Las colaboraciones estratégicas impulsan la innovación. El acuerdo de 2024 entre Asahi Kasei y Aquafil fusiona nanofibras de celulosa con nailon regenerado ECONYL para componentes fabricados con aditivos, lo que destaca la convergencia intersectorial. La alianza de Chuetsu Pulp con Marubeni introduce películas para el control de plagas agrícolas fabricadas con nanofibras de celulosa, lo que valida nuevas vías de ingresos. Se intensifica la actividad en materia de propiedad intelectual: las patentes de membranas de nanofibras no tejidas para diagnósticos de flujo lateral prevén una expansión hacia los dispositivos de punto de atención. En general, la diferenciación se basa en la rentabilidad de la producción, el rendimiento funcional y las credenciales de sostenibilidad.
Líderes de la industria de las nanofibras
industrias toray inc.
compañía donaldson inc.
DuPont
Teijin Limited
Hollingsworth y Vose
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: DuPont completó la venta de su negocio de aramidas, incluidas las marcas Kevlar y Nomex, a Arclin, Inc. por 1.8 millones de dólares. Esta transacción refuerza el enfoque de la cartera de DuPont y la asignación de capital, lo que influye en cómo prioriza los materiales avanzados y las tecnologías de separación que se superponen con las cadenas de valor de filtración y membranas relacionadas con las nanofibras.
- Marzo de 2026: Toray Industries Inc. anunció el desarrollo de un tejido no tejido ultrafino, fabricado mediante un proceso de fabricación por vía húmeda, a base de nanofibras de PET, con un espesor de 3 micrómetros, como sustrato para aplicaciones en baterías de estado sólido. Este desarrollo busca mejorar el rendimiento de los componentes de las baterías y evidencia la continua inversión en I+D en estructuras de nanofibras para el almacenamiento de energía de próxima generación.
- Octubre de 2024: Asahi Kasei y Aquafil colaboraron para combinar nanofibras de celulosa con polímero ECONYL regenerado para aplicaciones de impresión 3D. Esta alianza vincula el refuerzo con nanofibras de origen biológico con materias primas poliméricas circulares, ampliando las posibilidades de uso de nanofibras en la fabricación aditiva y la creación de piezas de ingeniería.
Alcance y metodología
Las nanofibras se definen como fibras con diámetros de menos de 1000 nanómetros. Se pueden producir mediante polimerización interfacial, electrohilado e hilado forzado. El mercado está segmentado por tipo de producto, industria del usuario final y geografía. Por tipo de producto, el mercado está segmentado en nanofibras de carbono, nanofibras compuestas, nanofibras de metal y óxido de metal, nanofibras poliméricas, nanofibras a base de carbohidratos y nanofibras cerámicas. Por aplicación, el mercado está segmentado en filtración de agua y aire, automoción y transporte, textiles, medicina, electrónica, almacenamiento de energía y otras aplicaciones. El informe también cubre el tamaño y las previsiones para el mercado de las nanofibras en 11 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
Por tipo de producto
| Nanofibras poliméricas |
| nanofibra de carbono |
| Nanofibra compuesta |
| Nanofibras de metal y óxido de metal |
| Nanofibras cerámicas |
| Nanofibras a base de carbohidratos |
por Aplicación
| Filtración de agua y aire |
| Médical Scientific |
| Almacenamiento de energía |
| Automoción y transporte |
| Electrónica |
| Textiles |
| Otras aplicaciones |
Por tecnología de fabricación
| Electrohilado (basado en agujas) |
| Electrohilado sin agujas |
| Hilado por soplado de solución |
| Giro de fuerza/Giro a chorro rotatorio |
| Soplado de material fundido |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Nanofibras poliméricas | |
| nanofibra de carbono | ||
| Nanofibra compuesta | ||
| Nanofibras de metal y óxido de metal | ||
| Nanofibras cerámicas | ||
| Nanofibras a base de carbohidratos | ||
| por Aplicación | Filtración de agua y aire | |
| Médical Scientific | ||
| Almacenamiento de energía | ||
| Automoción y transporte | ||
| Electrónica | ||
| Textiles | ||
| Otras aplicaciones | ||
| Por tecnología de fabricación | Electrohilado (basado en agujas) | |
| Electrohilado sin agujas | ||
| Hilado por soplado de solución | ||
| Giro de fuerza/Giro a chorro rotatorio | ||
| Soplado de material fundido | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado mundial de nanofibras?
El mercado de nanofibras está valorado en 1.9 millones de dólares en 2026 y se proyecta que alcance los 4.74 millones de dólares en 2031.
¿Qué región lidera el mercado de nanofibras y qué tan rápido está creciendo?
Asia-Pacífico representa el 37.60% de los ingresos de 2025 y se proyecta que crecerá a una CAGR del 21.4% hasta 2031, manteniendo el liderazgo.
¿Qué impulsa la demanda de nanofibras en las baterías de vehículos eléctricos?
Los separadores de nanofibras brindan una estabilidad térmica superior y un transporte de iones más rápido, lo que permite una carga un 40 % más rápida sin sacrificar la seguridad, algo fundamental para las gigafábricas de vehículos eléctricos.
¿Por qué las nanofibras basadas en carbohidratos están ganando popularidad?
Ofrecen biodegradabilidad y un fuerte rendimiento mecánico, alineándose con los objetivos de la economía circular e impulsando una CAGR del 26.2 % en este segmento.
¿Cuáles son los principales obstáculos para ampliar la producción de nanofibras de carbono?
Los elevados requisitos de capital, las estrictas tolerancias de calidad y el creciente escrutinio regulatorio complican la transición del laboratorio a la escala industrial, lo que ralentiza el lanzamiento comercial.


