

Tamaño y participación en el mercado de nanomateriales
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 48.12 mil millones |
| Tamaño del mercado (2031) | USD 119.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 19.91% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
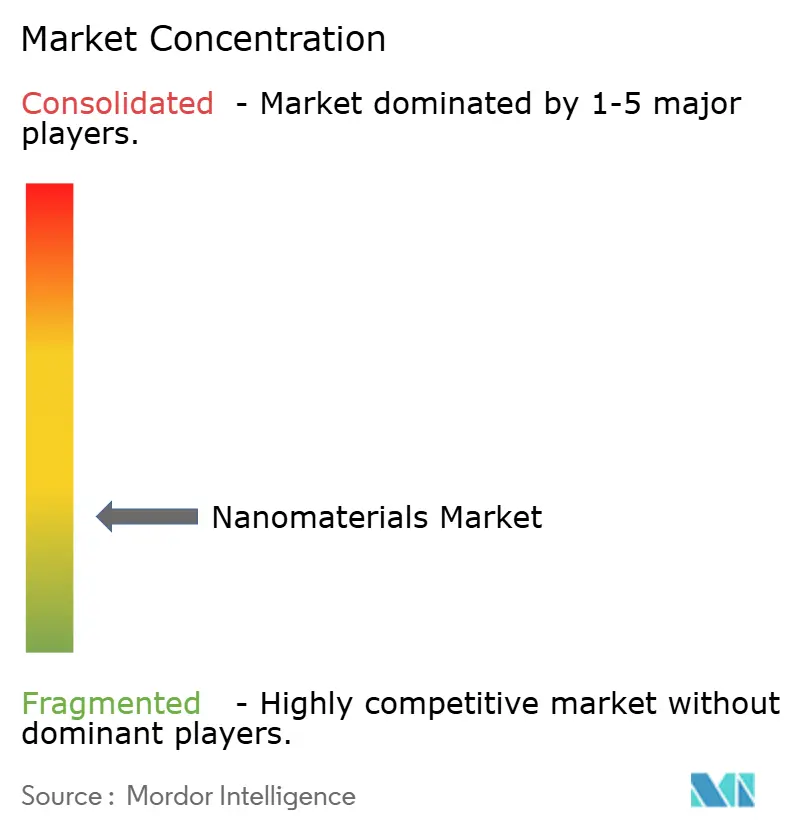
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de nanomateriales por Mordor Intelligence
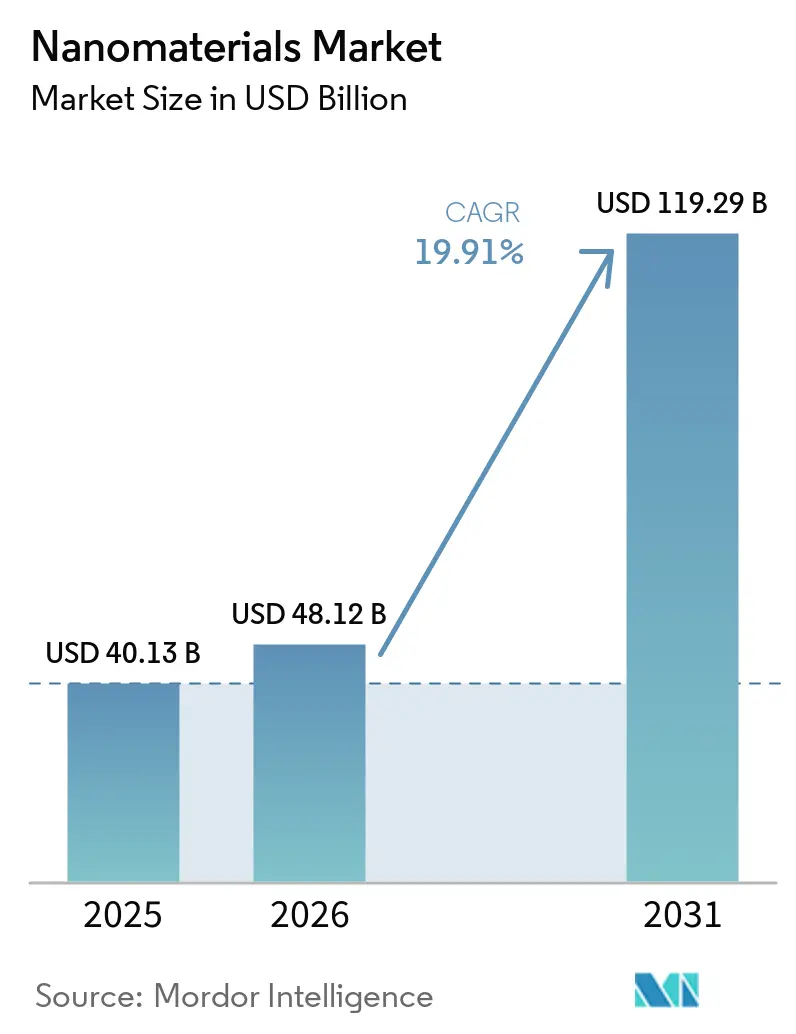
Se proyecta que el tamaño del mercado de nanomateriales sea de USD 40.13 mil millones en 2025, USD 48.12 mil millones en 2026 y alcance los USD 119.29 mil millones para 2031, creciendo a una CAGR del 19.91% entre 2026 y 2031. Este impulso proviene de la inversión coordinada en fábricas de semiconductores sub-3 nm que requieren lodos de CMP sin defectos, la producción en masa de vacunas de nanopartículas lipídicas, el despliegue a escala de servicios públicos de membranas de ósmosis inversa habilitadas para nanotecnología y la comercialización de ánodos de batería de nanocables de silicio. La creciente demanda de aditivos de cemento de nanoarcilla bajo los mandatos de descarbonización, junto con los incentivos gubernamentales vinculados a las cadenas de suministro nacionales de semiconductores, está ampliando la base de aplicaciones. Al mismo tiempo, los proveedores con análisis de tamaño de partícula en línea y capacidad de sala limpia ISO 14644 están consolidando su participación porque los usuarios finales imponen estrictas especificaciones de pureza. Por lo tanto, las entradas de capital se están desplazando desde los nanoóxidos básicos hacia grados diseñados y con superficies funcionalizadas que ofrecen márgenes más altos y períodos de retención de clientes más prolongados.
Conclusiones clave del informe
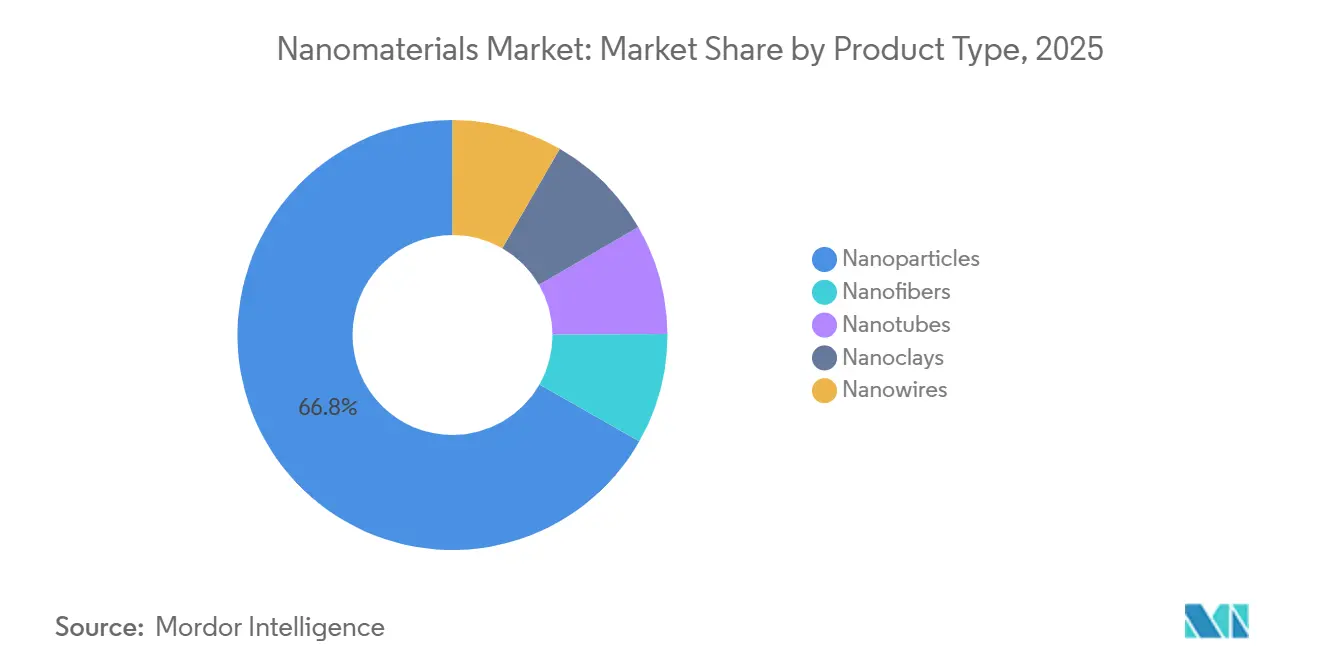
- Por tipo de producto, las nanopartículas capturaron el 66.78% de la participación de mercado de nanomateriales en 2025. Se prevé que los nanotubos se expandan a una CAGR del 21.43% hasta 2031, la tasa más rápida entre los tipos de productos.
- Por tipo de estructura, los nanomateriales orgánicos no poliméricos representaron el 55.12% de la demanda en 2025. Se prevé que los nanomateriales poliméricos registren una CAGR del 20.05% hasta 2031.
- Por categoría de material, los grados basados en carbono representaron el 41.08 % de la demanda en 2025. Se proyecta que los grados basados en lípidos se expandirán a una CAGR del 21.89 % durante 2026-2031.
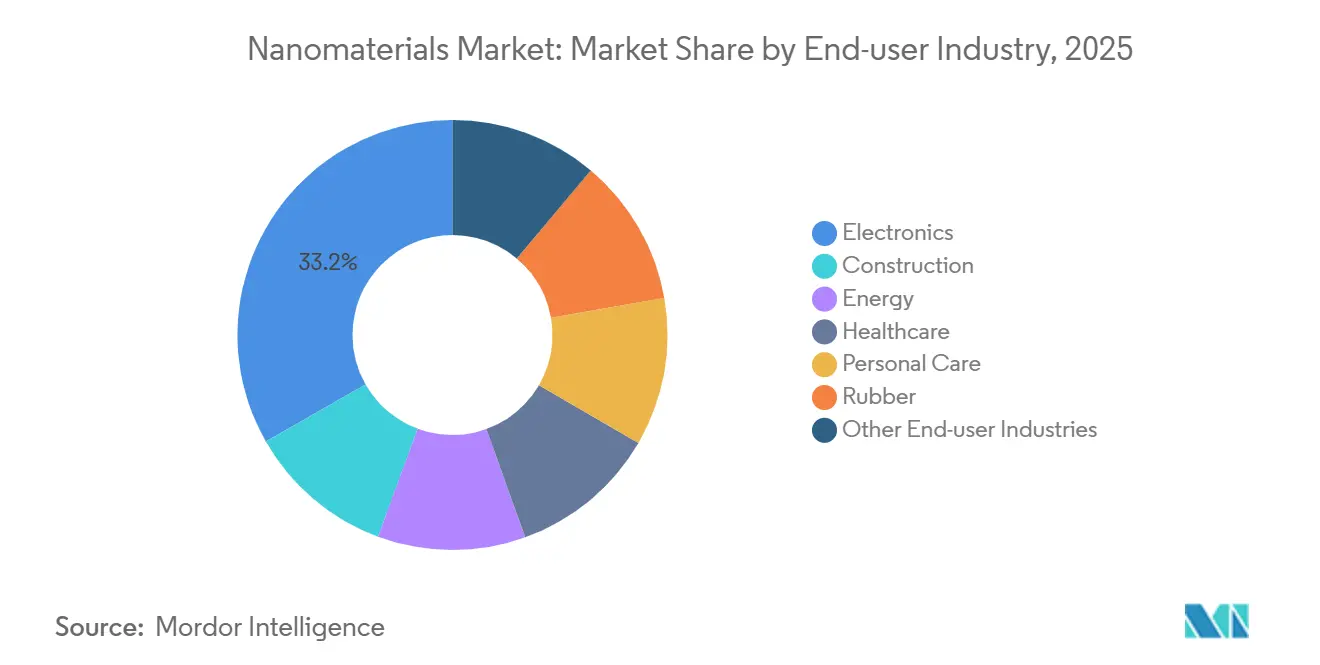
- Por industria de usuario final, la electrónica representó el 33.25 % del tamaño del mercado de nanomateriales en 2025 y está avanzando a una CAGR del 20.18 % hasta 2031.
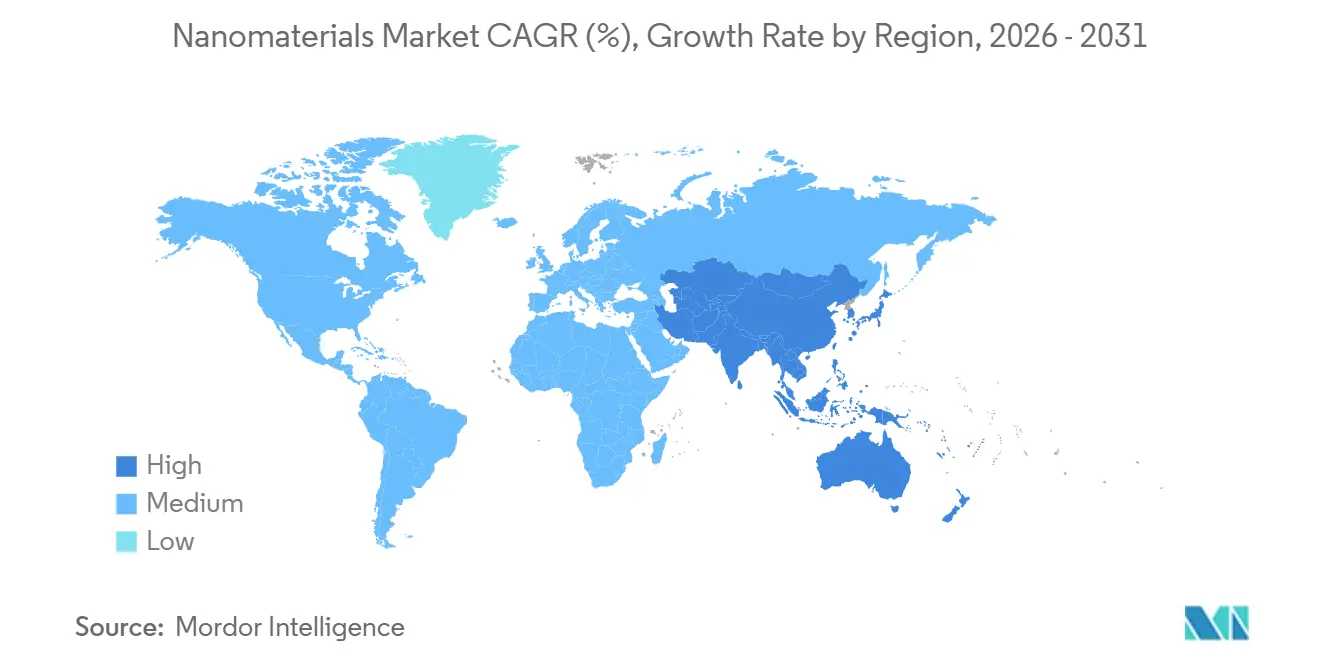
- By geography, North America nanomaterials market share accounted for 38.78% of demand in 2025. Asia-Pacific is expected to expand at a 22.32% CAGR over 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de nanomateriales
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de fábricas de semiconductores que impulsan nanolodos de alta pureza | + 4.2% | América del Norte, Asia-Pacífico (Taiwán, Corea del Sur, Arizona) | Mediano plazo (2-4 años) |
| Aumento de la integración de nanomateriales en plataformas de vacunas de ARNm | + 3.8% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Adopción rápida de sistemas de tratamiento de agua basados en nanotecnología | + 3.5% | Global, con concentración en regiones con estrés hídrico (California, Singapur, Oriente Medio) | Mediano plazo (2-4 años) |
| Aumento en la producción de baterías para vehículos eléctricos mediante electrodos nanoestructurados | + 4.5% | Núcleo de Asia y el Pacífico (China, Corea del Sur), propagación a Europa y América del Norte | Largo plazo (≥ 4 años) |
| El CBAM de la UE incentiva el cemento nanoarcilla con bajas emisiones de carbono | + 2.9% | Europa, adopción temprana en América del Norte y mercados selectos de la ASEAN | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las fábricas de semiconductores escalan nano-lodos de alta pureza
TSMC's Arizona and Samsung's Texas fabs are turning to ceria and alumina CMP slurries, specifically those with sub-50 nm particle sizes, to achieve gate-all-around yield targets in the nanomaterials market. Meanwhile, Intel has greenlit Cabot Microelectronics to provide colloidal-silica formulations, which promise a reduction in defect density compared to benchmarks[1]. The U.S. CHIPS Act, with its domestic-content clauses, is steering procurement towards North American producers, effectively fragmenting the previously Asia-centric supply chain. Vendors lacking inline dynamic-light-scattering controls face disqualification, leading to a concentration of orders with integrated suppliers. As fabs shift towards backside-power delivery, the rising complexity of slurries is driving price premiums for application-engineered grades.
Integración de nanomateriales en plataformas de vacunas de ARNm
In 2025, Moderna ramped up its processing of ionizable and PEGylated lipids to support flu and combination respiratory vaccines. Meanwhile, BioNTech has integrated continuous-flow microfluidic mixers, enabling real-time adjustments of particle sizes to optimize uptake in the nanomaterials market. Pfizer is testing self-amplifying RNA constructs, which utilize less lipid per dose, translating to a cost reduction per vial. The lipid supply chain is now largely governed by take-or-pay contracts, ensuring guaranteed volumes. However, this arrangement poses a risk for suppliers, as they might face margin compression if prices for cholesterol and DSPC remain high. The silver lining? Established vendors gain multi-year visibility, while newcomers face heightened entry barriers.
Adopción rápida de sistemas de tratamiento de agua basados en nanotecnología
Singapore’s Public Utilities Board has awarded contracts for titanium-dioxide nanocomposite membranes. These new membranes boast an extended service life compared to the lifespan of legacy films[2]. In California, the Skinner plant achieved a significant milestone, recording a reduction in energy intensity after piloting graphene-oxide membranes. Nano-enabled membranes are increasingly being adopted in reverse-osmosis capacity, supporting the nanomaterials market. Suppliers like Toray and DuPont are incorporating silver nanoparticles to combat biofouling. However, ISO Technical Committee 282 is in the process of drafting leachate-testing protocols, which could potentially lengthen certification timelines. This dynamic has led to a swift adoption of these technologies in water-stressed regions, even as standards continue to evolve in Europe and North America.
Producción de baterías para vehículos eléctricos mediante electrodos nanoestructurados
La batería Qilin de tercera generación de CATL, con ánodos de nanocables de silicio, proporciona una mayor autonomía al sedán Zeekr. En la planta de LG Energy Solution en Ochang, los cátodos LFP, ahora mejorados con recubrimientos de nanotubos de carbono, presentan una reducción de la resistencia interna. La gigafábrica de Panasonic en Kansas integra nanotubos OCSiAl en el formato de celda 4680, lo que mejora la conducción térmica y facilita tiempos de carga más rápidos. La transición de ánodos de solo grafito a mezclas de silicio y grafito está fomentando la colaboración entre mineros de grafito natural y expertos en deposición química de vapor. Simultáneamente, los recicladores de baterías son pioneros en métodos hidrometalúrgicos para recuperar silicio y nanotubos.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de materias primas críticas a escala nanométrica | -1.8% | Global, agudo en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Alto CAPEX para síntesis de precisión (reactores ALD, etc.) | -1.5% | América del Norte, Europa y centros seleccionados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Las nuevas normas EHS retrasan las aprobaciones (UE y Canadá) | -1.2% | Europa, america del norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de materias primas críticas a escala nanométrica
In 2025, cyclone damage at Mozambique's Balama mine disrupted the supply of natural-flake graphite, leading to a sharp rise in graphene-oxide spot prices. Simultaneously, costs for titanium tetrachloride surged as Chinese smelters, responding to tightened environmental quotas, curtailed their output. Additionally, export-license restrictions on rare-earth oxides, commonly used in cerium-oxide slurries, resulted in significant price fluctuations in the nanomaterials market. Converters, lacking long-term offtake agreements, find it challenging to safeguard their margins. In a strategic move, BASF acquired a minority stake in a Canadian graphite developer, aiming to secure a steady feedstock. While such forward-integration strategies mitigate exposure to volatile spot markets, they also come with heightened capital demands.
Alto CAPEX para equipos de síntesis de precisión
En 2025, los sistemas de deposición de capas atómicas, capaces de recubrir nanopartículas con precisión subnómica, tenían un plazo de entrega de 18 meses, ya que los fabricantes de herramientas priorizaron los pedidos de semiconductores. Evonik modernizó su planta de sílice de Hanau para la producción de grado OLED, lo que resultó en un mayor periodo de amortización. Un fabricante estadounidense especializado en nanopartículas lipídicas descartó los planes para una segunda planta tras descubrir que los sistemas especializados de climatización (HVAC) y a prueba de explosiones elevaban las ofertas significativamente por encima de las estimaciones iniciales. Esta intensidad de capital está orientando el mercado de nanomateriales hacia empresas con balances sólidos o con acceso a subvenciones.
Análisis de segmento
Por tipo de producto: Nanopartículas de anclaje, nanotubos de aceleración
Nanoparticles accounted for 66.78% of 2025 revenue within the nanomaterials market, reflecting entrenched demand for titanium-dioxide sunscreens, silica-reinforced automotive coatings, and alumina fillers. Nanometals such as gold and plata underpin diagnostics that detect biomarkers at picomolar levels. By volume, non-metal oxides lead the market. BASF's Ludwigshafen complex showcased its scale economies by producing fumed silica, primarily for tire reinforcement. Meanwhile, complex oxides, such as lithium titanate, are making strides in solid-state batteries, enabling bus charges in both Shenzhen and Seoul.
Se prevé que los nanotubos alcancen una tasa de crecimiento anual compuesta (TCAC) del 21.43 % hasta 2031, a medida que los sistemas de gestión térmica de vehículos eléctricos y las antenas 5G incorporan nanotubos de carbono multipared para el blindaje contra interferencias electromagnéticas (EMI). OCSiAl incrementó su producción de nanotubos de pared simple, proporcionando aditivos para baterías que prolongan la vida útil. Si bien las nanofibras, las nanoarcillas y los nanocables se utilizan en filtración, envasado y como conductores transparentes, respectivamente, cada uno de ellos sigue siendo un nicho en términos de valor. El cumplimiento de la norma ISO 10808 sobre caracterización de partículas se está consolidando como un requisito de entrada estándar, lo que ofrece una ventaja a los proveedores con análisis avanzados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de estructura: los materiales poliméricos ganan impulso
Los nanomateriales orgánicos no poliméricos representaron el 55.12 % del mercado en 2025, liderados por el negro de carbono para neumáticos de baja resistencia a la rodadura y los aditivos conductores de nanotubos de carbono. Los aptámeros avanzaron en el diagnóstico inmediato, con el lanzamiento de kits de detección de COVID-19 con marcado CE a principios de 2025. Los smartphones insignia ahora cuentan con emisores OLED de moléculas pequeñas que aprovechan los complejos de iridio y logran altas eficiencias cuánticas.
Polymeric grades are set to expand at a 20.05% CAGR, riding demand for nano-silica scratch-resistant coatings and high-efficiency CRISPR-Cas9 transfection reagents in the nanomaterials market. In 2024, diagnostic reagents leveraging quantum dots achieved a milestone, facilitating 12-plex immunoassays from just one serum sample. The pharmaceutical industry has increasingly focused on liposomal and dendrimer drug-delivery vehicles, with Doxil and Abraxane leading the charge. Amidst emerging European biocide proposals, fabric treatments previously reliant on silver nanoparticles are now shifting focus to zinc oxide alternatives. Meanwhile, in the realm of optical and dielectric films, a high-margin niche, securing an ISO 14001 certification has become a strategic procurement advantage.
Por categoría de material: predomina el carbono y aumentan los lípidos
Carbon-based materials captured 41.08% of 2025 revenue in the nanomaterials market. Tires, batteries, and composite parts rely on carbon black, graphene, and nanotubes. Metal-based nanomaterials—silver, gold, copper, platinum—serve catalytic, conductive-ink, and antimicrobial roles, with silver nanoparticle usage in medical devices playing a significant role. Metal-oxide and ceramic grades such as dióxido de titanio and zinc oxide underpin sunscreens and multilayer ceramic capacitors.
Los nanomateriales lipídicos constituyen la subcategoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 21.89 % entre 2026 y 2031, impulsada por plataformas de vacunas y programas de ARNip. Acuitas Therapeutics anunció que sus lípidos ionizables patentados se utilizan en más de 30 proyectos clínicos. Los portadores poliméricos, como las nanopartículas de PLGA y los complejos de quitosano, están prolongando la vida media de los fármacos y mejorando la adherencia al tratamiento por parte del paciente. Mientras tanto, las construcciones híbridas (núcleos poliméricos recubiertos de lípidos) combinan la liberación ajustable con la administración precisa, desafiando las distinciones tradicionales entre materiales.
Por industria de usuario final: la electrónica lidera, la atención médica acelera
Electronics held 33.25% of 2025 demand and is forecast to post a 20.18% CAGR, reflecting the adoption of copper-nanowire interposers, quantum-dot displays, and nanotube EMI shields in the nanomaterials market. Samsung Display's QD-OLED panels utilize cadmium-free quantum dots, with a target of reaching an annual production of millions of units by 2027. As infrastructure bills emphasize low-carbon materials, construction is turning to innovations like nano-clay cement and self-cleaning coatings. In the energy sector, silicon-nanowire anodes are gaining traction.
El sector sanitario, el segundo de mayor crecimiento, se ve impulsado por innovaciones como las vacunas de nanopartículas lipídicas, las pruebas de flujo lateral con nanopartículas de oro y los apósitos para heridas con nanopartículas de plata. Estos últimos han demostrado una reducción en las tasas de infección durante los ensayos. En el cuidado personal, se utilizaron nanopartículas de dióxido de titanio y óxido de zinc; sin embargo, los debates sobre el etiquetado han despertado un creciente interés en los filtros UV orgánicos. El sector del caucho se mantiene estable, con Cabot y Orion dominando los grados de alto rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica contribuyó con el 38.78 % de las ventas de 2025, impulsada por las fábricas de TSMC e Intel en Arizona, que utilizan nanopartículas anualmente, y por las redes de lípidos de Pfizer-Moderna, respaldadas por la Ley CHIPS y los incentivos de BARDA. La canadiense NanoXplore planea ampliar la producción de grafeno para compuestos automotrices y de construcción, mientras que el corredor Monterrey de México atrae líneas de nanorrecubrimiento que dan servicio a la Gigafactory Texas. La Agencia de Protección Ambiental de Estados Unidos (EPA) prevé finalizar una norma de presentación de informes sobre nanomateriales a mediados de 2026, que exige la divulgación, lo que podría suponer una carga para los pequeños productores, pero aumentaría la transparencia del mercado.
Asia-Pacific is projected to deliver a 22.32% CAGR, fueled by China's aggressive expansions in graphene and nanotubes in the nanomaterials market. Notably, Jiangsu Cnano is on track to boost its multi-walled nanotube output by 2026. Meanwhile, Japan solidifies its dominance in OLED emitters, thanks to key players like Mitsubishi Chemical and Sumitomo Chemical. South Korea's giants, LG Chem and Samsung SDI, are integrating silicon-nanowire anodes into next-gen batteries. In India, producers of nano-titanium dioxide are ramping up production to cater to the surging demand in paints and sunscreens. ASEAN nations, with Vietnam at the forefront, are piloting graphene-oxide membranes for municipal water, bolstered by foreign direct investment in electronics.
Europa se beneficia de las rigurosas normas de prerregistro REACH, una medida que beneficia a empresas consolidadas como BASF, Evonik y Wacker, que en conjunto representan una parte significativa de los ingresos por nanomateriales especializados. En el Reino Unido, Versarien y la italiana Directa Plus están ampliando el grafeno para aplicaciones de compuestos. La francesa Arkema avanza a pasos agigantados comercializando materiales fotovoltaicos orgánicos basados en fulerenos. Sudamérica aún se encuentra en sus etapas iniciales, con Brasil experimentando con cemento de nanoarcilla para la ampliación del metro de São Paulo. Oriente Medio, liderado por el complejo de dióxido de titanio de Yanbu en Arabia Saudí, se está consolidando como un centro de precursores rentable, aprovechando las rutas de producción de tetracloruro de titanio a base de gas.
Panorama competitivo
El mercado de nanomateriales está fragmentado. Los temas estratégicos incluyen la integración vertical, la diversificación geográfica y las cadenas de valor circulares. La empresa conjunta de LG Chem, prevista para 2025, con una recicladora europea se centra en la recuperación de nanocables y nanotubos de silicio de baterías de vehículos eléctricos usados. Nanocyl y Solvay desarrollan conjuntamente preimpregnados de epoxy que cumplen con las normas de toxicidad por llama y humo de aeronaves. Los proveedores con registros REACH y análisis ISO 10808 obtienen primas de precio, creando una ventaja competitiva. Las empresas derivadas de universidades que exploran transportadores de fármacos de origami de ADN y tamices de gas MOF aún no generan ingresos, pero son posibles objetivos de adquisición para las empresas establecidas que buscan diferenciación tecnológica.
Líderes de la industria de nanomateriales
BASF SE
Evonik Industries AG
Corporación Cabot
LG Chem
OCSiAl
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Investigadores de Kerala obtuvieron una patente india para un andamio de nanofibras biocompatible diseñado para mejorar la regeneración ósea y la reparación de tejidos. Desarrollada mediante electrohilado avanzado, esta tecnología ofrece mayor resistencia y alta compatibilidad, lo que la hace idónea para la atención ortopédica, la curación ósea guiada y la medicina regenerativa.
- Marzo de 2026: Investigadores de la Universidad de Texas en Dallas desarrollaron un sistema electrolítico avanzado que mejoró la eficiencia de captación de energía de los twistrones, hilos de nanotubos de carbono que generan electricidad al estirarse repetidamente. Estos hallazgos tenían aplicaciones potenciales en la producción de textiles inteligentes, incluyendo telas para trajes espaciales, lo que permitiría alimentar dispositivos electrónicos o sensores portátiles con la energía obtenida del movimiento humano.
Alcance y metodología
Los nanomateriales se pueden definir como materiales que poseen, como mínimo, una dimensión externa que mide 1-100 nm. Los nanomateriales pueden ocurrir de forma natural, crearse como subproductos de reacciones de combustión o producirse a propósito a través de la ingeniería para realizar una función especializada. Estos materiales pueden tener diferentes propiedades físicas y químicas de sus contrapartes de forma masiva.
El mercado de nanomateriales está segmentado por tipo de producto, tipo de estructura, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en nanopartículas, nanofibras, nanotubos, nanoarcillas y nanocables. Por tipo de estructura, el mercado está segmentado en nanomateriales orgánicos no poliméricos y nanomateriales poliméricos. Sobre la base de la industria del usuario final, el mercado está segmentado en salud, electricidad y electrónica, energía, construcción, cuidado personal y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado en 15 países en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
| Nanopartículas | Nanometales | Oro |
| Plata | ||
| Platinum | ||
| Titanium | ||
| Aluminio | ||
| Óxidos no metálicos | Alúmina | |
| Oxido de hierro | ||
| Óxido de titanio | ||
| Silica | ||
| Óxido de Zinc | ||
| Óxidos complejos | Fosfato de calcio | |
| Óxidos metálicos de tierras raras | ||
| Titanato de litio | ||
| Hidruro de sílice | ||
| nanofibras | ||
| Nanotubos | ||
| Nanoarcillas | ||
| Nanocables | ||
| Nanomateriales orgánicos no poliméricos | Carbon negro |
| Nanotubos de carbon | |
| Aptámeros | |
| Materiales OLED de moléculas pequeñas | |
| carbón activado | |
| Compuestos de nanotubos de carbono | |
| Nanomateriales Poliméricos | Recubrimientos y Adhesivos |
| Reactivos de transfección | |
| Reactivos de diagnóstico | |
| Vehículos de administración de fármacos | |
| Tratamientos de telas | |
| Recubrimientos ópticos | |
| Membranas de filtración nanoporosas | |
| Películas dieléctricas | |
| Películas OLED |
| a base de carbono |
| a base de metal |
| A base de óxido metálico y cerámica |
| A base de polímeros y lípidos |
| Construcción |
| Electrónica |
| Energía |
| Sector Sanitario |
| Cuidado Personal |
| Caucho |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Nanopartículas | Nanometales | Oro |
| Plata | |||
| Platinum | |||
| Titanium | |||
| Aluminio | |||
| Óxidos no metálicos | Alúmina | ||
| Oxido de hierro | |||
| Óxido de titanio | |||
| Silica | |||
| Óxido de Zinc | |||
| Óxidos complejos | Fosfato de calcio | ||
| Óxidos metálicos de tierras raras | |||
| Titanato de litio | |||
| Hidruro de sílice | |||
| nanofibras | |||
| Nanotubos | |||
| Nanoarcillas | |||
| Nanocables | |||
| Por tipo de estructura | Nanomateriales orgánicos no poliméricos | Carbon negro | |
| Nanotubos de carbon | |||
| Aptámeros | |||
| Materiales OLED de moléculas pequeñas | |||
| carbón activado | |||
| Compuestos de nanotubos de carbono | |||
| Nanomateriales Poliméricos | Recubrimientos y Adhesivos | ||
| Reactivos de transfección | |||
| Reactivos de diagnóstico | |||
| Vehículos de administración de fármacos | |||
| Tratamientos de telas | |||
| Recubrimientos ópticos | |||
| Membranas de filtración nanoporosas | |||
| Películas dieléctricas | |||
| Películas OLED | |||
| Por categoría de material | a base de carbono | ||
| a base de metal | |||
| A base de óxido metálico y cerámica | |||
| A base de polímeros y lípidos | |||
| Por industria del usuario final | Construcción | ||
| Electrónica | |||
| Energía | |||
| Sector Sanitario | |||
| Cuidado Personal | |||
| Caucho | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Asia-Pacífico | China | |
| India | |||
| Japan | |||
| South Korea | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Norteamérica | Estados Unidos | ||
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Italia | |||
| Francia | |||
| El resto de Europa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Medio Oriente y África | Saudi Arabia | ||
| Sudáfrica | |||
| Resto de Oriente Medio y África | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de nanomateriales en 2026?
El tamaño del mercado de nanomateriales alcanzó los USD 48.12 mil millones en 2026 y se proyecta que alcance los USD 119.29 mil millones para 2031 con una CAGR del 19.91%.
¿Qué tipo de producto domina actualmente la demanda?
Las nanopartículas representan el 66.78% de los ingresos de 2025, impulsados por los grados de dióxido de titanio y sílice utilizados en aplicaciones de cuidado personal y recubrimiento.
¿Qué área de aplicación se está expandiendo más rápidamente?
La electrónica está avanzando a una tasa compuesta anual del 20.18 % hasta 2031 a medida que las pantallas de puntos cuánticos, los intercaladores de nanocables de cobre y los protectores de nanotubos entran en producción en masa.
¿Por qué los nanomateriales basados en lípidos están creciendo tan rápidamente?
Los programas globales de vacunas y una línea de terapias de ARNi y ARNm requieren lípidos ionizables y PEGilados para su administración, lo que eleva los grados basados en lípidos a una CAGR del 21.89 %.
¿Qué región ofrece las mayores perspectivas de crecimiento?
Se pronostica que Asia-Pacífico registrará una CAGR del 22.32 % hasta 2031, respaldada por expansiones de capacidad de grafeno y nanotubos a gran escala y una fuerte inversión en baterías de vehículos eléctricos.
What is the main barrier to new entrants in the nanomaterials industry?
Los altos costos de capital para herramientas de síntesis de precisión, como reactores de deposición de capas atómicas, junto con rigurosas pruebas regulatorias según las normas REACH e ISO, limitan el ingreso al mercado.


