

Tamaño y participación en el mercado de membranas nanoporosas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
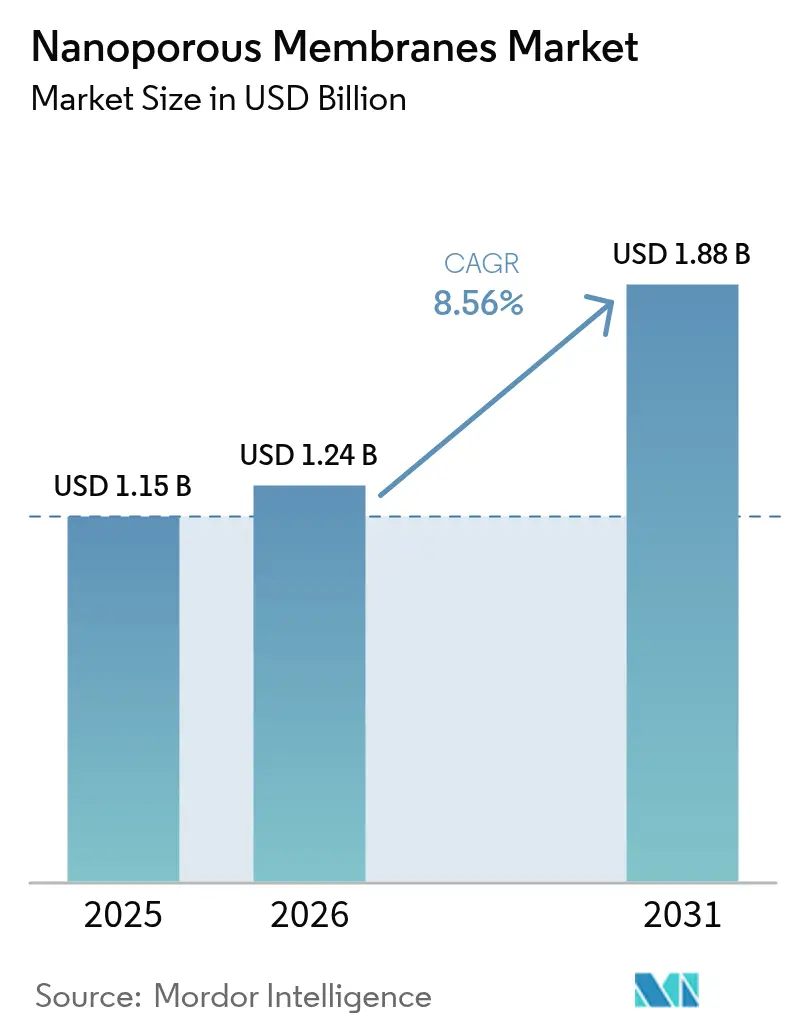
| Tamaño del mercado (2026) | USD 1.24 mil millones |
| Tamaño del mercado (2031) | USD 1.88 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.56% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de membranas nanoporosas por Mordor Intelligence
Se proyecta que el tamaño del mercado de membranas nanoporosas se expandirá de USD 1.15 millones en 2025 y USD 1.24 millones en 2026 a USD 1.88 millones para 2031, registrando una CAGR del 8.56% entre 2026 y 2031. Los cambios regulatorios que promueven la reutilización del agua, el aumento de las inversiones en desalinización y la creciente demanda de fluidos industriales de alta pureza están impulsando a los usuarios finales a cambiar de métodos de separación térmica a tecnologías de membranas impulsadas por presión. La expansión de las poblaciones urbanas en regiones con escasez de agua resalta aún más la necesidad de soluciones de tratamiento rentables y compactas, que los módulos nanoporosos pueden proporcionar. Además, los productores establecidos de petróleo y gas están adoptando tecnologías de membrana para reducir el consumo de energía y cumplir con las regulaciones de vertido más estrictas. En el sector del bioprocesamiento, se están utilizando conjuntos de filtración de un solo uso que incorporan capas nanoporosas para la eliminación de virus y la concentración de proteínas. Estos factores en conjunto posicionan al mercado de membranas nanoporosas como un componente crítico en los esfuerzos globales para reducir la dependencia del agua dulce y al mismo tiempo apoyar el crecimiento económico.
Conclusiones clave del informe
- Por tipo de material, el material orgánico lideró con el 64.18% de la participación de mercado de membranas nanoporosas en 2025 y se prevé que crezca a una CAGR del 8.82% hasta 2031.
- Por aplicación, el tratamiento de agua representó el 62.40% de la cuota de mercado de membranas nanoporosas en 2025 y se prevé que crezca a una CAGR del 9.25% hasta 2031.
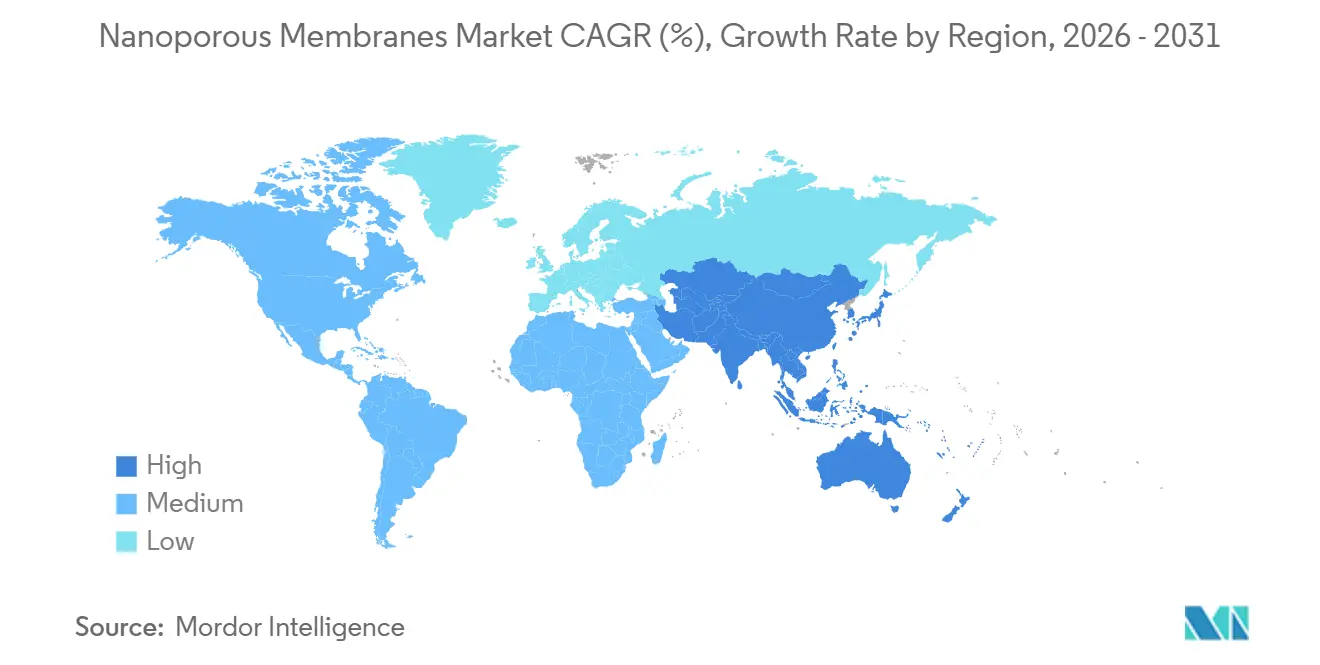
- Por geografía, América del Norte tenía el 37.72% de la participación de mercado de membranas nanoporosas en 2025, mientras que se espera que Asia-Pacífico registre la CAGR más rápida del 9.58% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de membranas nanoporosas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente necesidad de reutilización de residuos y aguas residuales | + 2.1% | Global, con la UE y APAC liderando el impulso regulatorio | Mediano plazo (2-4 años) |
| Aumento de la capacidad de desalinización en regiones con escasez de agua | + 2.3% | Oriente Medio, Norte de África y zonas costeras de APAC | Largo plazo (≥4 años) |
| Normas más estrictas para la descarga de efluentes industriales | + 1.8% | América del Norte, UE, China | Corto plazo (≤2 años) |
| Demanda de bioprocesamiento para filtración de alta pureza | + 1.2% | América del Norte, Europa y centros selectos de APAC | Mediano plazo (2-4 años) |
| Diagnóstico de laboratorio en chip con membranas a escala nanométrica | + 0.6% | América del Norte, UE, Japón | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente necesidad de reutilización de residuos y aguas residuales
Municipios y fabricantes consideran cada vez más la recuperación de aguas residuales como una estrategia fundamental de suministro, en lugar de una iniciativa de sostenibilidad opcional. La Directiva Marco del Agua de 2024 de la Comisión Europea exige a los estados miembros reutilizar el 25 % de las aguas residuales urbanas para 2030, lo que requiere modernizaciones que incorporen etapas de nanofiltración y ósmosis inversa en numerosas plantas de tratamiento. El programa NEWater de Singapur, de larga trayectoria, ejemplifica la viabilidad de cerrar el circuito hídrico urbano y ha inspirado iniciativas similares en el Golfo, donde la escasez de terrenos limita los embalses superficiales. Las fábricas de semiconductores y las plantas farmacéuticas ya reciclan los flujos de enjuague in situ para garantizar la fiabilidad del agua y reducir costes, una práctica que ahora se está extendiendo a centros de datos y gigafábricas de baterías. Una investigación publicada en el Journal of Membrane Science en 2025 confirmó que las membranas híbridas orgánico-inorgánicas eliminan el 99.7 % de los disruptores endocrinos, consolidando su papel como la barrera preferida en los sistemas de reutilización potable. A medida que más regiones implementan mandatos de reutilización volumétrica, el mercado de membranas nanoporosas se beneficia de una base de demanda estable e impulsada por políticas.
Aumento de la capacidad de desalinización en regiones con escasez de agua
La ósmosis inversa de agua de mar (SWRO) ha superado a la destilación térmica gracias a los avances en la tecnología de membranas, reduciendo el consumo total de energía a menos de 3 kWh por metro cúbico. La planta Jubail 3B de Arabia Saudita, de 600,000 m³/d y operativa desde 2025, utiliza elementos de poliamida de alto flujo, logrando el menor coste unitario de agua del Golfo. Durante el mismo período, los estados costeros de la India aprobaron diez nuevas instalaciones de SWRO. La modernización de unidades flash multietapa antiguas con pulido de membranas reduce los volúmenes de salmuera y aumenta la capacidad de suministro municipal. A finales de 2025, la cartera global de proyectos de desalinización superó los 15 millones de m³/d, lo que permitió a los productores de membranas asegurar plazos de producción a largo plazo y escalar activos de fabricación cerca de los principales contratistas de EPC. Estos proyectos proporcionan visibilidad de ingresos a varios años para el mercado de membranas nanoporosas.
Normas más estrictas para la descarga de efluentes industriales
Las directrices actualizadas de la EPA de EE. UU. para productos farmacéuticos y las regulaciones revisadas del sector de teñido chino han endurecido los límites de contaminantes más allá de las capacidades de los métodos de tratamiento biológico. Los módulos de nanofiltración y ultrafiltración, capaces de bloquear moléculas entre 200 y 1000 Dalton, capturan eficazmente antibióticos, colorantes y hormonas que antes eludían los sistemas de tratamiento. Los plazos de cumplimiento de 12 a 18 meses impulsan a las fábricas hacia tecnologías de membrana probadas en lugar de alternativas no probadas. Además, las certificaciones ISO 14001 reconocen cada vez más la filtración por membrana como la mejor tecnología disponible, promoviendo su adopción en las cadenas de suministro incluso en regiones con una aplicación más débil [1] Agencia de Protección Ambiental de los Estados Unidos, “Directrices de efluentes para productos farmacéuticos”, epa.gov . Esta demanda impulsada por la regulación apoya el crecimiento en el mercado de membranas nanoporosas, ya que los operadores priorizan el cumplimiento para evitar interrupciones en la producción y sanciones.
Demanda de bioprocesamiento para filtración de alta pureza
El bioprocesamiento continuo y los equipos de un solo uso aumentan significativamente el consumo de membranas. La guía de la FDA para la eliminación viral de 2024 especifica objetivos de reducción logarítmica que solo se pueden lograr con membranas nanoporosas con diámetros de poro inferiores a 20 nm. Las líneas de producción de vacunas y anticuerpos monoclonales incorporan múltiples pasos de filtración por membrana, lo que genera una demanda recurrente de consumibles con cada lote de medicamento. En 2025, proveedores como Pall y Sartorius introdujeron conjuntos irradiados con rayos gamma, listos para conectar, que reducen los tiempos de cambio y eliminan la necesidad de esterilización por vapor, preservando así las sensibles películas de polímero. Dado que los ciclos de ingresos del bioprocesamiento se alinean más estrechamente con las aprobaciones de medicamentos que con las tendencias económicas generales, este segmento proporciona estabilidad al mercado de membranas nanoporosas, incluso durante las recesiones en la producción de productos químicos a granel y las inversiones municipales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Baja adopción en países en desarrollo sensibles a los precios | -1.4% | África subsahariana, Asia meridional y partes de América Latina | Largo plazo (≥4 años) |
| Sanciones por costos de ciclo de limpieza y ensuciamiento | -1.1% | Global, agudo en alimentos con alto contenido orgánico y de alta salinidad. | Corto plazo (≤2 años) |
| Suministro volátil y precios de nanomateriales especializados | -0.8% | Global, concentrado en cadenas de suministro de precursores de grafeno y cerámica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Baja adopción en países en desarrollo sensibles a los precios
Los costos de capital siguen siendo una barrera significativa en muchas regiones de bajos ingresos. Una encuesta del Banco Mundial de 2025 reveló que el 72 % de los nuevos proyectos de tratamiento optaron por filtros de arena o cloración, con costos de capital inferiores a 50 USD por metro cúbico de capacidad diaria, en comparación con los sistemas de membrana, que requieren aproximadamente tres veces esa cantidad [2] Banco Mundial, “Encuesta de Inversión en Infraestructura 2025”, worldbank.org . Los frecuentes cortes de electricidad dificultan aún más los proyectos de membrana que dependen del bombeo continuo. Además, la escasez de operadores calificados complica el mantenimiento, ya que el monitoreo del flujo y la limpieza química difieren sustancialmente de las prácticas estándar de cloración. Si bien las implementaciones piloto de sistemas en contenedores demuestran la viabilidad técnica, a menudo no logran mantener las operaciones una vez que finaliza la financiación de los donantes, dejando brechas de financiamiento y mantenimiento. Hasta que los costos de las membranas disminuyan en otro 30 % o los modelos de financiamiento mixto se vuelvan más comunes, la adopción en estas regiones seguirá siendo limitada, lo que restringe la penetración general del mercado.
Sanciones por costos de ciclo de limpieza y ensuciamiento
La incrustación orgánica, la incrustación mineral y el crecimiento de biopelículas requieren ciclos de limpieza frecuentes, semanales o quincenales, en muchas aplicaciones de aguas residuales y procesamiento de alimentos. Cada sesión de limpieza implica el uso de ácidos, álcalis o enzimas, lo que aumenta los costos operativos entre 0.10 y 0.30 USD por metro cúbico, mientras que la exposición repetida reduce la vida útil de los elementos de poliamida hasta en un 15 % en 50 ciclos. Si bien las membranas cerámicas resisten la degradación química, sus costos iniciales son dos o tres veces mayores, lo que restringe su uso a aplicaciones de alto margen. Los operadores suelen recurrir a métodos de pretratamiento más complejos, como la coagulación, la filtración con medios y el tratamiento UV, que reducen la simplicidad y la facilidad de uso de los sistemas de membranas. Hasta que los recubrimientos de nueva generación logren un rendimiento antiincrustante duradero, estos desafíos seguirán afectando la rentabilidad del mercado de membranas nanoporosas, especialmente en contratos municipales con costos muy sensibles.
Análisis de segmento
Por tipo de material: Los materiales orgánicos lideran, los materiales híbridos ganan terreno en aplicaciones desafiantes
Los materiales orgánicos representaron el 64.18 % de la cuota de mercado de membranas nanoporosas en 2025, gracias a su escalabilidad y a la disminución de los costes de los polímeros, lo que consolidó su ventaja en costes. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.82 % hasta 2031, impulsado por los avances en la polimerización interfacial que mejoran la permeabilidad sin reducir la selectividad. Por ejemplo, la serie FilmTec XLE de DuPont, introducida en 2025, logró un aumento del 20 % en el flujo, lo que permitió a los diseñadores de plantas reducir el número de módulos y las inversiones de capital. Además, las nuevas formulaciones de aminas aromáticas mejoraron la tolerancia al cloro a 5,000 ppm-hora, lo que redujo los requisitos de pretratamiento. Por el contrario, las cerámicas inorgánicas como la alúmina, el titanio y el carburo de silicio son aptas para condiciones extremas de pH o temperatura, pero siguen siendo dos o tres veces más caras por metro cuadrado. En 2025, Fraunhofer IKTS lanzó una membrana de carburo de silicio diseñada para 300 °C, destacando sus aplicaciones específicas en operaciones de refinería.
Las membranas híbridas, que combinan una estructura inorgánica con una capa selectiva orgánica, ofrecen un equilibrio entre resistencia mecánica y química personalizable. En 2025, BASF e Inopor presentaron una membrana híbrida de alúmina y poliamida que logró un 98 % de rechazo a antibióticos en un rango de pH de 2 a 12, lo que la hace adecuada para el tratamiento de efluentes farmacéuticos. Estas membranas se benefician de los marcos regulatorios existentes para membranas orgánicas, simplificando los procesos de certificación. A medida que disminuyen los costos de los materiales inorgánicos y se acumulan datos de campo, se espera que las membranas híbridas capturen una mayor participación en el mercado de membranas nanoporosas.
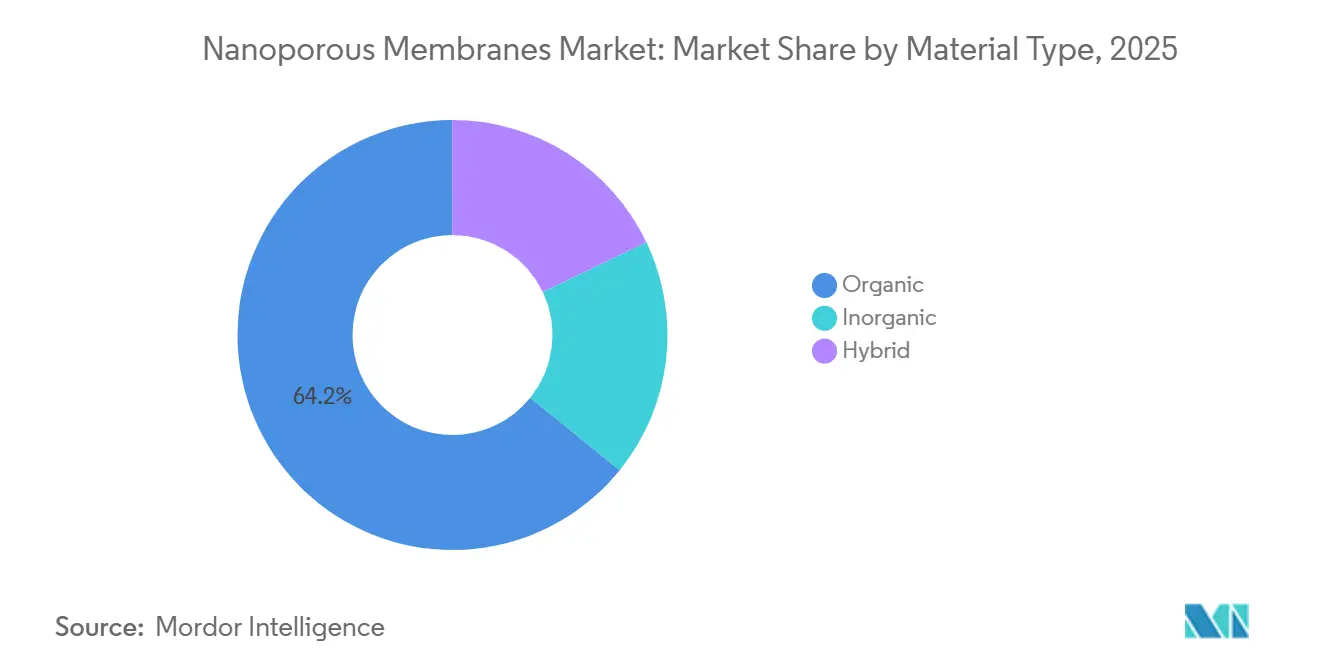
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el tratamiento del agua predomina, la biomedicina y las pilas de combustible emergen como nichos de alto valor
El tratamiento de agua representó el 62.40% del tamaño del mercado de membranas nanoporosas en 2025 y se proyecta que crezca a una CAGR del 9.25% hasta 2031. La desalinización se ha vuelto más rentable que la evaporación térmica en muchas zonas costeras, mientras que las normas de reutilización potable requieren cada vez más nanofiltración u ósmosis inversa para eliminar patógenos y contaminantes. Sectores industriales como el textil, el químico y el de procesamiento de alimentos se enfrentan a una demanda química de oxígeno (DQO) y límites de color más estrictos, lo que impulsa la adopción de tecnologías de membrana. Aunque a menor escala, la fabricación de pilas de combustible se está expandiendo rápidamente, ya que tanto los electrolizadores de hidrógeno como las pilas de membranas de intercambio de protones (PEM) dependen de membranas con poros inferiores a 10 nm. Se espera que la iniciativa Hydrogen Shot del Departamento de Energía de EE. UU., que tiene como objetivo reducir los costos de los electrolizadores en un 50% para 2030, impulse aún más la demanda de PEM, lo que añadirá un motor de crecimiento al mercado de membranas nanoporosas.
Las aplicaciones biomédicas, como la hemodiálisis, la filtración de virus y los implantes para la administración de fármacos, dependen de los puntos de corte precisos que proporcionan las membranas nanoporosas. En 2025, Fresenius y Baxter introdujeron dializadores de polisulfona de alto flujo que mejoraron la depuración de toxinas, demostrando cómo las mejoras graduales en las membranas pueden mejorar los resultados de los pacientes. En el procesamiento de alimentos, la ultrafiltración se utiliza para separar proteínas y clarificar jugos sin calor, preservando el sabor y mejorando el rendimiento. Un estudio de caso del sector lácteo europeo de 2025 demostró que las membranas cerámicas redujeron las pérdidas de suero en un 12%, recuperando la mayor inversión de capital en dos temporadas. Estas diversas aplicaciones ayudan a estabilizar la demanda, reduciendo la vulnerabilidad del mercado a las fluctuaciones de cualquier sector.
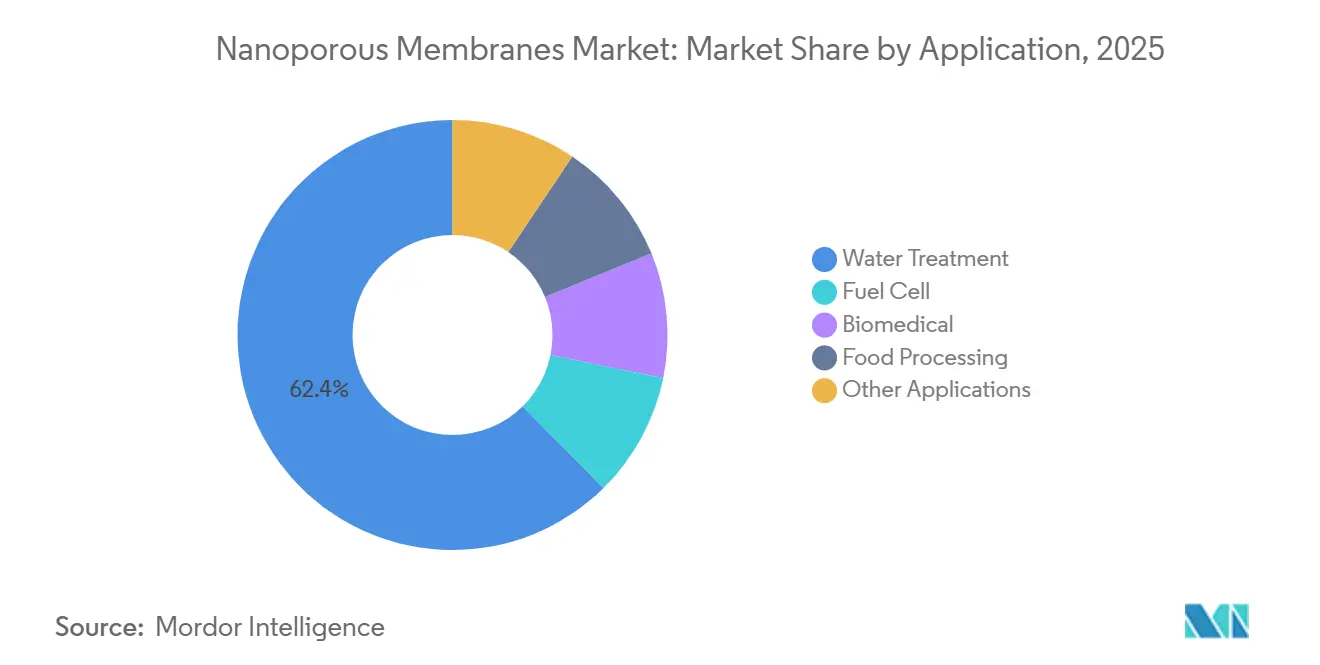
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
América del Norte representó el 37.72 % del mercado de membranas nanoporosas en 2025, gracias a las estrictas regulaciones de la Agencia de Protección Ambiental (EPA) y a una base sustancial de instalaciones municipales e industriales. La actualización de las regulaciones de reutilización potable directa de California en 2024 impulsó estándares similares en Texas, Arizona y Florida, donde se exigen sistemas de nanofiltración y ósmosis inversa. Los centros de bioprocesamiento en Massachusetts y Carolina del Norte continúan impulsando la demanda de membranas de un solo uso, mientras que los operadores canadienses de arenas petrolíferas evalúan módulos cerámicos para el reciclaje de agua producida, aunque los altos costos iniciales limitan su adopción generalizada. En México, las maquiladoras han implementado sistemas de nanofiltración in situ para cumplir con las disposiciones ambientales del Tratado entre Estados Unidos, México y Canadá (T-MEC), lo que refuerza la dependencia de la región de las tecnologías de membranas.
Se espera que la región Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.58 % hasta 2031. China asignó 500 000 millones de yuanes para mejoras en el tratamiento de aguas residuales en el marco de su Decimocuarto Plan Quinquenal, que exige la instalación de sistemas de membranas en ciudades con poblaciones superiores al millón de habitantes. La Misión Jal Jeevan de la India especifica la eliminación de arsénico y fluoruro mediante membranas, aunque la implementación en zonas rurales se ha retrasado debido a dificultades de financiación. Japón está sustituyendo los antiguos filtros de arena por sistemas compactos de membranas para abordar la escasez de mano de obra, mientras que Corea del Sur ha exigido la instalación de biorreactores de membrana en todos los nuevos parques industriales a partir de 2025. Los países de la ASEAN, liderados por Singapur y Vietnam, están atrayendo inversión extranjera en los sectores de la electrónica y la industria farmacéutica, que requieren agua ultrapura, lo que impulsa la adopción de membranas. Se espera que la creciente escasez de agua dulce acelere aún más el crecimiento del mercado en la región.
Europa se está posicionando como líder regulatorio mediante directivas de economía circular que promueven la reutilización del agua. España, Italia y Grecia iniciaron proyectos de riego agrícola en 2024 bajo el Reglamento de Reutilización del Agua de la UE, todos ellos basados en tecnologías de membranas. Los fabricantes químicos alemanes están probando la nanofiltración con disolventes orgánicos para recuperar catalizadores y reducir la huella de carbono, obteniendo una ventaja competitiva. En Oriente Medio, el plan de infraestructura Visión 2030 de Arabia Saudí incluye doce plantas de ósmosis inversa de agua de mar (SWRO), todas estandarizadas con membranas de poliamida de alto flujo. Sudáfrica está probando sistemas de reutilización potable, mientras que los países del Golfo están modernizando unidades de desalinización térmica con membranas para reducir los costes energéticos. En Sudamérica, Brasil y Argentina utilizan principalmente membranas en proyectos de pulpa, papel y minería, donde el reciclaje de agua ofrece ahorros inmediatos.
Panorama competitivo
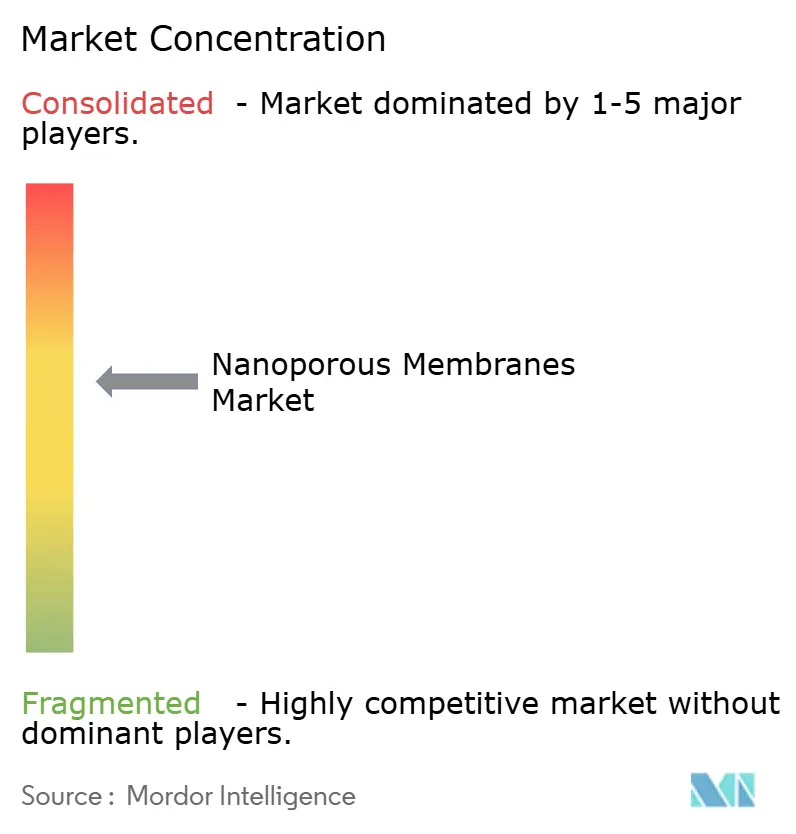
Cinco importantes proveedores, entre ellos DuPont, TORAY, Veolia, LG Chem e Hydranautics, representaron aproximadamente el 47 % de los ingresos del mercado de membranas nanoporosas en 2025. Su ventaja competitiva reside en técnicas patentadas de polimerización interfacial, procesos de sinterización cerámica y relaciones duraderas con empresas de ingeniería, adquisiciones y construcción (EPC). En lugar de buscar innovaciones disruptivas, estas empresas se centran en mejoras graduales, como la mejora de la tolerancia al cloro o la adición de capas antiincrustantes. Por ejemplo, FilmTec XLE-440i de DuPont, lanzado en diciembre de 2025, ofrece una permeabilidad un 25 % mayor. Además, la expansión de la capacidad en regiones clave es un enfoque estratégico; la planta de TORAY, de 200 millones de dólares estadounidenses, en Yeddah tiene como objetivo apoyar los proyectos de desalinización del Golfo y reducir los plazos de entrega de los EPC regionales.
Las membranas híbridas orgánico-inorgánicas representan una oportunidad de crecimiento. La colaboración de BASF con Inopor destaca la entrada de empresas químicas consolidadas en este sector, tradicionalmente dominado por startups. Si bien materiales como el óxido de grafeno y las estructuras orgánicas covalentes atraen financiación para investigación y desarrollo, aún se encuentran en fase de laboratorio debido a las dificultades para lograr una producción estable y de alto volumen. SiMPore obtuvo 15 millones de dólares en financiación de Serie B en 2025 para comercializar membranas nanoporosas de silicio para diagnósticos y separadores de baterías. Los inversores esperan alcanzar los objetivos de coste y durabilidad en un plazo de tres a cinco años.
Las empresas regionales también están adoptando estrategias integradas. LG Chem combinó membranas de fibra hueca con reactores biológicos en un proyecto de 50,000 m³/d para un complejo petroquímico coreano, aprovechando su experiencia tanto en procesos como en consumibles. Veolia utiliza sus capacidades de ingeniería, adquisición y construcción (EPC) llave en mano para integrar módulos de membrana en plantas de tratamiento completas, como lo demuestra su proyecto de reutilización de 120 millones de dólares en Los Ángeles. Esta integración vertical garantiza la venta de membranas a largo plazo mediante contratos de servicio extendido, lo que define la estructura moderadamente concentrada del mercado de membranas nanoporosas.
Líderes de la industria de membranas nanoporosas
DuPont
INDUSTRIAS TORAY, INC.
Veolia
Hidranáutica: una empresa del grupo Nitto
LG Chem
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: La Organización de Investigación y Desarrollo de Defensa (DRDO) desarrolló una membrana polimérica multicapa nanoporosa autóctona para la desalinización de agua de mar a alta presión. Esta membrana abordó el desafío crucial de mantener la estabilidad al exponerse a iones de cloruro en agua salada, según los requisitos operativos.
- Enero de 2025: Investigadores de la Universidad de Hong Kong (HKU) desarrollaron una membrana de nanofiltración sostenible a base de seda que purificaba el agua 10 veces más rápido y consumía un 80 % menos de energía que los sistemas convencionales. La membrana eliminó más del 99 % de los contaminantes orgánicos, incluyendo sustancias químicas persistentes como PFAS y colorantes, lo que la hace aplicable tanto para el tratamiento de aguas residuales industriales como para el uso doméstico.
Alcance del informe del mercado global de membranas nanoporosas
Las membranas nanoporosas son materiales que se caracterizan por diámetros de poro típicamente inferiores a 1 nanómetro, diseñados para una separación molecular precisa en aplicaciones como la purificación de agua, la biotecnología y el almacenamiento de energía. Estas membranas, que pueden ser orgánicas, inorgánicas o híbridas, ofrecen alta permeabilidad y selectividad. Se fabrican mediante métodos como la inversión de fase, el grabado de pistas y la polimerización interfacial.
El mercado de membranas nanoporosas está segmentado por tipo de material, aplicación y ubicación geográfica. Por tipo de material, el mercado se divide en orgánico, inorgánico e híbrido. Por aplicación, el mercado se segmenta en tratamiento de agua, pilas de combustible, biomedicina, procesamiento de alimentos y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones de membranas nanoporosas en 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Organic |
| Inorgánico |
| Híbrido |
| Tratamiento de agua |
| Celdas de Combustible |
| Informática |
| Procesamiento de alimentos |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de material | Organic | |
| Inorgánico | ||
| Híbrido | ||
| por Aplicación | Tratamiento de agua | |
| Celdas de Combustible | ||
| Informática | ||
| Procesamiento de alimentos | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de membranas nanoporosas?
El mercado de membranas nanoporosas ascendió a USD 1.24 millones en 2026 y se espera que alcance los USD 1.88 millones en 2031, expandiéndose a una CAGR del 8.56 % entre 2026 y 2031.
¿Qué aplicación liderará los ingresos en 2025?
El tratamiento de agua representará el 62.40% de los ingresos en 2025 porque los proyectos de desalinización y reutilización de aguas residuales dominan las nuevas instalaciones.
¿Qué región crecerá más rápido hasta 2031?
Se proyecta que Asia-Pacífico registre una CAGR del 9.58 % hasta 2031, a medida que China, India y los estados de la ASEAN aumenten la desalinización y las mejoras en los efluentes industriales.
¿Por qué todavía se prefieren las membranas orgánicas a las cerámicas?
Los compuestos orgánicos de película delgada cuestan menos por metro cuadrado y continúan ganando tolerancia al cloro y al flujo, lo que los convierte en la opción predeterminada para la mayoría de las tareas.


