

Tamaño y participación del mercado de sabores naturales de alimentos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.81 mil millones |
| Tamaño del mercado (2031) | USD 9.53 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.93% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de sabores naturales para alimentos por Mordor Intelligence
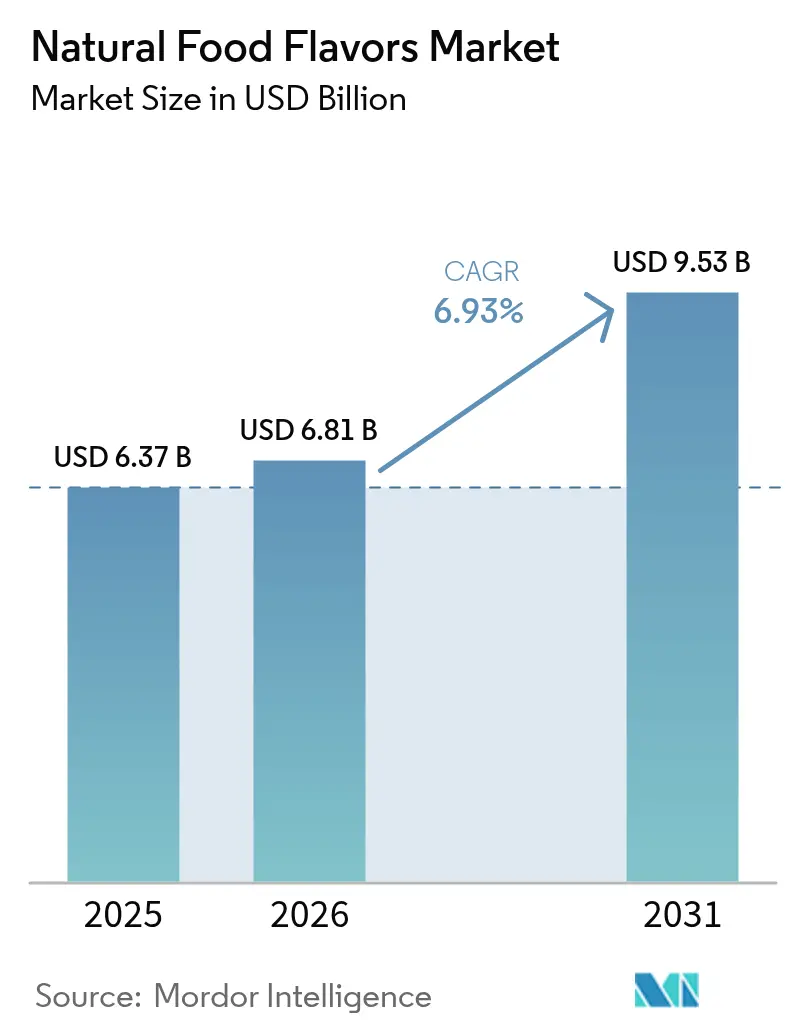
Se espera que el mercado de sabores naturales para alimentos crezca de 6.37 millones de dólares en 2025 a 6.81 millones de dólares en 2026, y se prevé que alcance los 9.53 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.93 % entre 2026 y 2031. Este crecimiento se debe a la creciente preferencia de los consumidores por productos con etiquetas limpias y a la transición de la industria alimentaria desde alternativas sintéticas debido a regulaciones globales más estrictas. La expansión del mercado se ve respaldada, además, por la demanda de los consumidores de ingredientes naturales, los requisitos regulatorios y las consideraciones de la cadena de suministro. Las empresas están adoptando tecnologías avanzadas de fermentación, bioconversión y extracción para mantener la calidad del producto, minimizar los riesgos agrícolas y garantizar el cumplimiento de las regulaciones sobre ingredientes naturales en todas las regiones. La combinación de consumidores preocupados por la salud, requisitos regulatorios y consideraciones de la cadena de suministro ha convertido el avance tecnológico en un factor clave en la competencia del mercado. Para cumplir con los estándares de clasificación natural y, al mismo tiempo, reducir la dependencia agrícola, las empresas están invirtiendo en procesos de producción basados en fermentación y bioconversión en diversos entornos regulatorios.
Conclusiones clave del informe
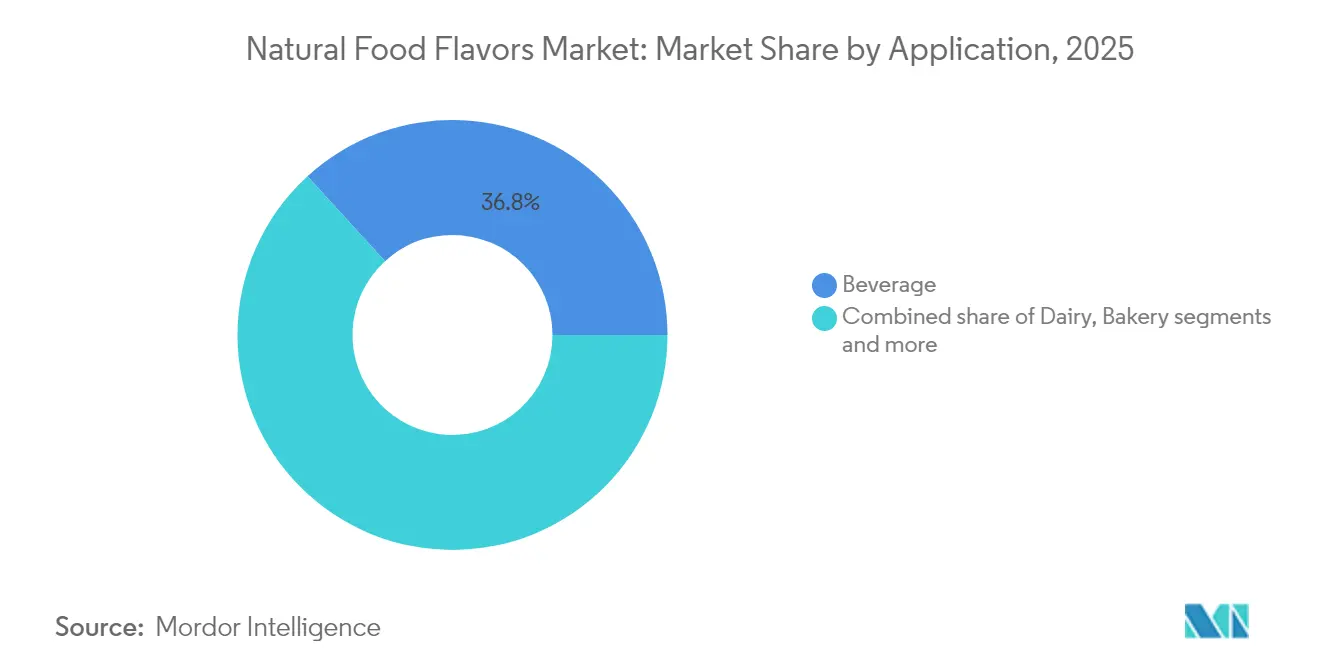
- Por aplicación, las bebidas lideraron con una participación de mercado del 36.78 % de sabores de alimentos naturales en 2025 y se proyecta que crecerán a una CAGR del 7.31 % hasta 2031.
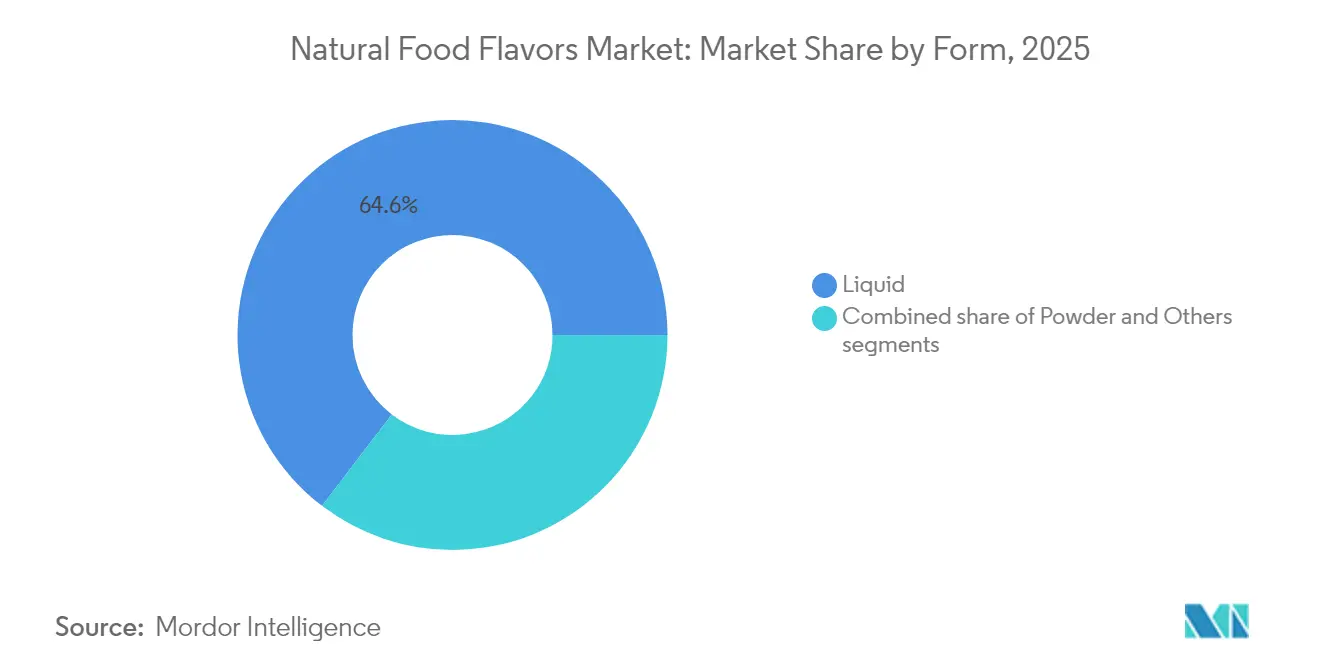
- Por forma, los líquidos capturaron el 64.62% del tamaño del mercado de sabores alimentarios naturales en 2025, mientras que se proyecta que los polvos crezcan al ritmo más rápido, con una CAGR del 7.44% durante 2026-2031.
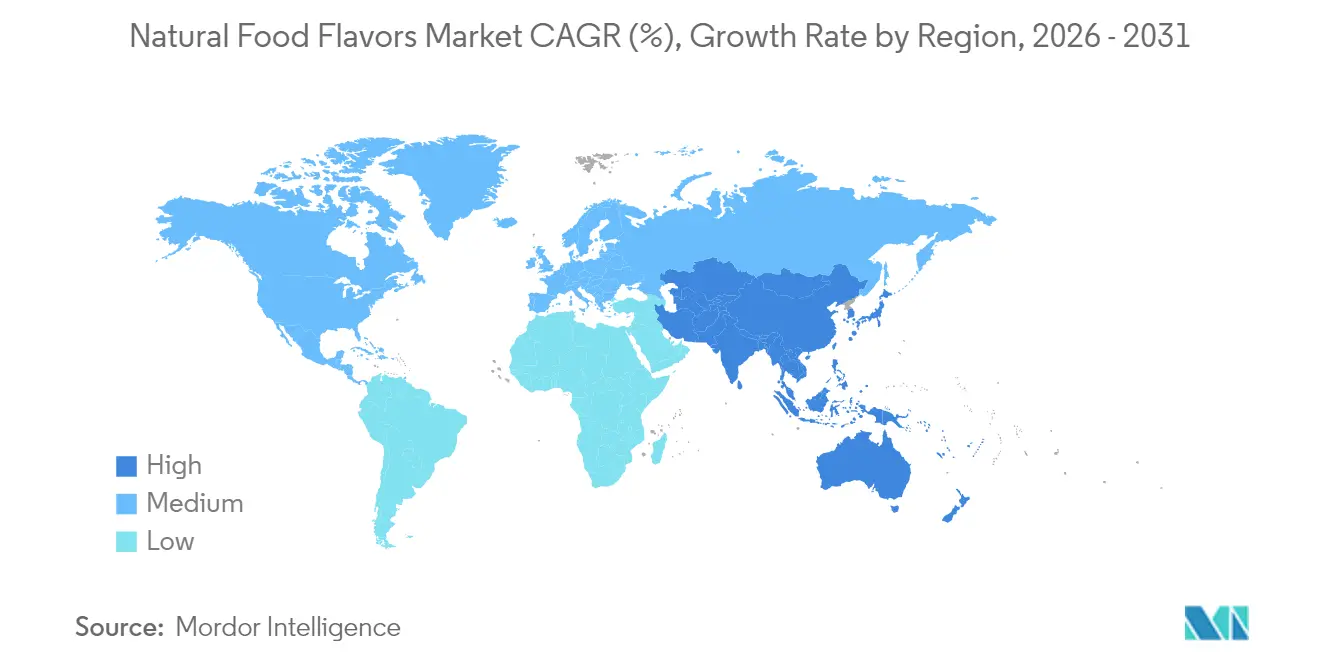
- Por geografía, Asia-Pacífico representó el 32.11% de la participación de mercado de sabores alimentarios naturales en 2025 y se prevé que se expanda a una CAGR del 7.62% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sabores naturales para alimentos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Avances en las técnicas de estabilización que mejoran la vida útil de los sabores naturales | + 1.2% | Global, con adopción temprana en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Aumentar la disponibilidad de diversas fuentes naturales mediante el abastecimiento y el cultivo a nivel mundial | + 0.8% | Núcleo de Asia-Pacífico, propagación a América Latina | Largo plazo (≥ 4 años) |
| La inclinación del consumidor hacia productos de etiqueta limpia impulsará el mercado | + 1.5% | Global, el más fuerte en América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| La creciente demanda de sabores de origen vegetal impulsará el crecimiento del mercado | + 1.1% | Global, con un crecimiento superior en Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación en tecnologías de extracción de sabor | + 0.9% | Global, concentrado en centros de investigación y desarrollo | Largo plazo (≥ 4 años) |
| Creciente demanda de las industrias de bebidas y panadería | + 1.3% | Global, acelerado en los mercados emergentes | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La inclinación del consumidor hacia productos de etiqueta limpia impulsará el mercado
Las normativas de etiquetado limpio están transformando las formulaciones de productos en todas las categorías de alimentos, ya que los fabricantes se centran en la transparencia de los ingredientes y los componentes naturales. Las enmiendas de la Unión Europea a las normativas sobre aromas han eliminado las opciones de aromatizantes de humo sintético, obligando a las empresas a utilizar alternativas naturales que cuestan entre 3 y 5 veces más que las versiones sintéticas [1] Fuente: Comisión Europea, «Actualizaciones de la normativa sobre aromatizantes», food.ec.europa.eu . Este cambio normativo crea un requisito de cumplimiento obligatorio, lo que hace que la transición a los aromas naturales sea esencial en los mercados europeos. El impacto se extiende más allá de Europa, ya que las marcas globales armonizan sus formulaciones para evitar operar sistemas de producción separados y mantener la coherencia entre regiones. La aceptación por parte de los consumidores de precios más altos para productos naturales ha evolucionado significativamente, lo que convierte el cumplimiento de las normativas de etiquetado limpio en un requisito fundamental para entrar en el mercado, en lugar de una ventaja competitiva. Este cambio ha impulsado a los fabricantes a invertir fuertemente en investigación y desarrollo para identificar alternativas naturales rentables, manteniendo al mismo tiempo la calidad y el perfil de sabor del producto.
La creciente demanda de sabores de origen vegetal impulsará el crecimiento del mercado
El desarrollo de sabores vegetales ha logrado avances tecnológicos que superan las limitaciones de rendimiento previas y amplían sus aplicaciones en las categorías de alimentos y bebidas. Los procesos de fermentación con Bacillus subtilis producen sabores frutales naturales con mayores propiedades antioxidantes, lo que permite a los fabricantes crear perfiles de sabor más auténticos. Este método biotecnológico reduce los riesgos en la cadena de suministro asociados con el abastecimiento agrícola, a la vez que mantiene la clasificación natural según las regulaciones, garantizando una producción de sabor constante durante todo el año. El crecimiento de los alimentos vegetales y la innovación en sabores ha creado mercados donde los perfiles de sabor convencionales se renuevan mediante métodos de extracción botánica, ofreciendo mayor estabilidad y características sensoriales mejoradas. Las empresas están invirtiendo en métodos de extracción avanzados y plataformas biotecnológicas para lograr perfiles de sabor auténticos, manteniendo al mismo tiempo las declaraciones de ingredientes naturales. El mercado se ha dividido entre productos vegetales para el mercado masivo y extractos botánicos premium, con extractos premium que alcanzan precios más altos a pesar de la oferta limitada. Esta diferencia de precios refleja tanto las sofisticadas tecnologías de procesamiento requeridas como la creciente preferencia de los consumidores por ingredientes naturales y de origen sostenible.
Innovación en tecnologías de extracción de sabor
Los métodos de extracción biotecnológicos mejoran la producción de sabores naturales al proporcionar perfiles de calidad consistentes y reducir la dependencia de fuentes agrícolas. Estos métodos abordan los desafíos de la estandarización de sabores naturales mediante entornos de producción controlados que minimizan las variaciones estacionales y las inconsistencias de calidad. Las técnicas avanzadas de fermentación y las aplicaciones de enzimas de precisión permiten a los fabricantes mantener perfiles de sabor uniformes durante todo el año. El panorama de patentes muestra una mayor inversión en sistemas de conversión basados en enzimas y en la optimización de la fermentación, lo que indica una transición hacia la producción impulsada por la biotecnología. Las iniciativas de investigación y desarrollo se centran en mejorar la eficiencia de la extracción y desarrollar nuevas vías de bioconversión. Las empresas que utilizan estas tecnologías se benefician de una mayor estabilidad en la cadena de suministro y una mayor escalabilidad de la producción, independientemente de las limitaciones agrícolas. La implementación de métodos biotecnológicos también promueve prácticas sostenibles al optimizar el uso de recursos y reducir la generación de residuos en los procesos de producción de sabores.
Aumento de la demanda por parte de las industrias de bebidas y panadería
Los fabricantes de bebidas están impulsando la adopción de sabores naturales mediante iniciativas de reformulación que buscan reducir la dependencia de ingredientes sintéticos, manteniendo al mismo tiempo el atractivo sensorial. El enfoque de la industria en bebidas funcionales y un posicionamiento saludable genera demanda de sabores naturales que complementen las afirmaciones nutricionales sin comprometer el sabor. Según datos de la Oficina Australiana de Estadística de 2024, el consumo per cápita de refrescos en Australia fue de 164.8 mililitros. [ 2 ]Fuente: Oficina Australiana de Estadísticas, "Consumo per cápita de refrescos en Australia", abs.gov.auAdemás, las aplicaciones de panadería presentan desafíos técnicos únicos, ya que los sabores naturales deben resistir el procesamiento a alta temperatura y, al mismo tiempo, ofrecer experiencias sensoriales consistentes en toda la producción. La convergencia de los requisitos de etiquetado limpio y las tendencias en alimentos funcionales está expandiendo el mercado potencial de sabores naturales más allá de las aplicaciones tradicionales, a las categorías de nutracéuticos y suplementos dietéticos. Las preferencias regionales por perfiles de sabor específicos están creando oportunidades para el desarrollo local de sabores naturales, especialmente en los mercados de Asia-Pacífico, donde los ingredientes botánicos tradicionales satisfacen las expectativas de los consumidores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambiando el panorama regulatorio | -0.7% | Global, con diferentes interpretaciones regionales | Corto plazo (≤ 2 años) |
| El rendimiento inconsistente del sabor afecta el crecimiento del mercado | -0.5% | Global, agudo en aplicaciones sensibles a la temperatura | Mediano plazo (2-4 años) |
| Mayor costo asociado con el sabor natural de los alimentos | -1.1% | Global, más pronunciado en segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Desafíos en la estandarización del perfil de sabor y aroma | -0.6% | Global, crítico en la producción industrial de alimentos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor costo asociado con el sabor natural de los alimentos
Los sabores naturales tienen precios entre 3 y 7 veces superiores a los de sus contrapartes sintéticas, lo que genera una importante presión sobre los márgenes en las distintas categorías de alimentos. Esta diferencia de costos afecta particularmente a los segmentos de mercado sensibles al precio, donde los consumidores tienen una menor disposición a pagar precios más altos. Los fabricantes de alimentos se enfrentan al reto de equilibrar la calidad del producto con las consideraciones de costo, especialmente en categorías como bebidas, snacks y productos lácteos. En respuesta, los fabricantes optimizan sus formulaciones mediante la sustitución de ingredientes y mejoras de procesos o aceptan márgenes más bajos para mantener su cuota de mercado. Las empresas están implementando estrategias de integración vertical, como la adquisición de proveedores de ingredientes naturales y el desarrollo de capacidades de producción internas. Además, están invirtiendo en métodos de producción basados en la biotecnología, incluyendo tecnologías de fermentación y enzimas, para reducir costos y mantener la clasificación natural de sus sabores. Estas iniciativas buscan alcanzar la paridad de costos con las alternativas sintéticas sin comprometer el atractivo de la etiqueta limpia que exigen los consumidores.
Desafíos en la estandarización del perfil de sabor y aroma
La estandarización de los sabores naturales se enfrenta a importantes desafíos debido a las variaciones inherentes en las fuentes botánicas, que impactan directamente en los procesos de control de calidad en la producción industrial de alimentos. Factores agrícolas como la composición del suelo, la disponibilidad de nutrientes, los patrones climáticos estacionales y la precisión en el momento de la cosecha generan inconsistencias notables entre los lotes de producción, que los métodos de producción sintéticos evitan mediante procesos químicos rigurosos. Los sabores naturales deben mantener una estabilidad constante en diversas matrices alimentarias y condiciones de procesamiento, a la vez que ofrecen perfiles sensoriales uniformes para satisfacer las expectativas del consumidor. Las tecnologías modernas de extracción y purificación, incluyendo la cromatografía avanzada y las técnicas de destilación molecular, ayudan a lograr una mejor estandarización en la producción de sabores naturales. Sin embargo, estas sofisticadas soluciones tecnológicas incrementan sustancialmente los costos de producción y la complejidad operativa en comparación con las alternativas sintéticas, lo que plantea a los fabricantes importantes consideraciones de costo-beneficio.
Análisis de segmento
Por aplicación: El segmento de bebidas lidera la transformación de las etiquetas limpias
La aplicación de bebidas controló el 36.78 % del mercado en 2025, y se proyecta que el segmento mantenga su liderazgo mediante un crecimiento de la tasa de crecimiento anual compuesta (TCAC) del 7.31 % entre 2026 y 2031. Los principales fabricantes de bebidas están reformulando sus productos para eliminar los aromatizantes sintéticos, impulsados por la concienciación sobre la salud del consumidor y las presiones regulatorias en los mercados clave. Las aplicaciones lácteas representan el segundo segmento más grande, beneficiándose de la tendencia de las etiquetas limpias en yogures, bebidas lácteas y productos de queso, donde los aromas naturales realzan el atractivo sensorial sin comprometer el posicionamiento nutricional.
Las aplicaciones de panadería están experimentando un sólido crecimiento a medida que los fabricantes buscan alternativas naturales que resistan el procesamiento a alta temperatura y ofrezcan perfiles de sabor consistentes en toda la producción. El segmento de confitería se enfrenta a desafíos únicos, donde los sabores naturales deben brindar experiencias sensoriales intensas, tradicionalmente logradas mediante compuestos sintéticos, lo que impulsa la innovación en técnicas de concentración y sistemas de distribución de sabor. Las aplicaciones de snacks salados se perfilan como una oportunidad de alto crecimiento, donde los sabores naturales se alinean con el posicionamiento premium y las preferencias de los consumidores conscientes de la salud. Las aplicaciones cárnicas, aunque de menor volumen, representan un segmento especializado donde los sabores naturales realzan los productos cárnicos procesados y las alternativas vegetales. La cartera de patentes de Beyond Meat demuestra la complejidad técnica de lograr perfiles sensoriales similares a los de la carne mediante ingredientes naturales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: el dominio de los líquidos se enfrenta al desafío de la innovación en polvo
Las formulaciones líquidas mantuvieron una cuota de mercado del 64.62 % en 2025, lo que refleja su versatilidad en aplicaciones de bebidas y su fácil integración en los procesos de producción industrial de alimentos. Sin embargo, las formulaciones en polvo están experimentando un crecimiento acelerado con una tasa de crecimiento anual compuesta (TCAC) del 7.44 % hasta 2031, impulsada por las ventajas en la estabilidad de almacenamiento, la eficiencia de transporte y la flexibilidad de aplicación en productos alimenticios secos. La transición hacia las formulaciones en polvo refleja los avances tecnológicos en las tecnologías de secado por aspersión y encapsulación, que preservan la integridad del sabor, a la vez que prolongan la vida útil y reducen los costos de transporte.
Las innovaciones en encapsulación permiten que las formulaciones en polvo compitan con las alternativas líquidas en aplicaciones que antes resultaban difíciles. La ampliación de la capacidad de encapsulación de Givaudan en México duplica su capacidad de producción global para satisfacer la creciente demanda. Otras categorías de formatos, como las pastas y las emulsiones, se utilizan en aplicaciones especializadas que requieren una textura y características de liberación específicas. La elección del formato depende cada vez más de los requisitos de la aplicación final: las formulaciones líquidas son las preferidas para bebidas, mientras que los polvos ganan terreno en panadería, confitería y alimentos procesados, donde el control de la humedad y una mayor vida útil son factores críticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de sabores naturales para alimentos en la región Asia-Pacífico
Asia-Pacífico posee una participación de mercado del 32.11 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.62 % hasta 2031, funcionando como principal consumidor y proveedor de sabores naturales. La implementación de la norma GB 2760-2024 por parte de China ha mejorado el marco regulatorio, proporcionando directrices más claras para la aprobación de productos y el acceso al mercado. Este crecimiento se ve impulsado además por la expansión de la industria de procesamiento de alimentos de la India y el mercado de consumo premium de Japón, países que han alineado sus regulaciones con los estándares internacionales de ingredientes naturales. Si bien la diversidad botánica de la región ofrece ventajas de abastecimiento, las empresas deben gestionar cadenas de suministro complejas en múltiples jurisdicciones. La inversión de 37.5 millones de dólares estadounidenses de Givaudan en una planta en Indonesia en octubre de 2024 destaca la importancia de la presencia regional de fabricantes para satisfacer la demanda local.
Mercado de sabores naturales para alimentos en Norteamérica y Europa
Norteamérica y Europa mantienen un crecimiento constante del mercado gracias a marcos regulatorios establecidos y una alta aceptación por parte de los consumidores. La definición de sabor natural de la FDA de EE. UU., según 21 CFR 101.22, proporciona una base sólida para la inversión en la industria, mientras que los mercados europeos operan bajo requisitos más estrictos que benefician a las empresas con métodos de extracción sofisticados. El Centro de Innovación en Cítricos de 30,000 pies cuadrados de IFF en Florida, cuya inauguración está prevista para abril de 2025, demuestra el compromiso de la industria con la investigación botánica y la producción sostenible. Además, la encuesta de 2024 del Consejo Internacional de Información Alimentaria indicó que el 11 % de los encuestados en Estados Unidos se adhieren a prácticas de alimentación de etiqueta limpia. Este segmento de consumidores impulsa la demanda del mercado de transparencia y simplicidad en los ingredientes, lo que contribuye a un aumento de las ventas de sabores alimentarios naturales elaborados a partir de extractos botánicos y aceites esenciales en lugar de ingredientes sintéticos.
Mercado de sabores naturales para alimentos en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África muestran un creciente potencial de mercado impulsado por el crecimiento económico y la urbanización. Estas regiones enfrentan actualmente desafíos, como la limitada infraestructura de extracción, la dependencia de las importaciones de sabores y la sensibilidad a los precios que afecta la adopción de productos premium. A medida que las preferencias de los consumidores se inclinan hacia ingredientes naturales y los marcos regulatorios evolucionan, estos mercados ofrecen importantes oportunidades de crecimiento. Los participantes del mercado deben desarrollar soluciones rentables y, al mismo tiempo, establecer redes locales de suministro para satisfacer la creciente demanda de manera eficiente.
Panorama regulatorio
El cumplimiento de las normas sobre saborizantes naturales en alimentos se basa en definiciones regionales y listas positivas que determinan cómo se puede afirmar que un alimento es "natural" y qué sustancias se pueden utilizar. En Estados Unidos, las normas de etiquetado de la FDA, según el Título 21 del Código de Regulaciones Federales (21 CFR 101.22), definen el "saborizante natural" por su origen y proceso (incluidos aceites esenciales, oleorresinas, destilados y productos de tostado, calentamiento o enzimólisis derivados de materiales vegetales o animales). Las sustancias aromatizantes utilizadas en los alimentos se rigen por marcos normativos de la FDA, como el Título 21 del Código de Regulaciones Federales (21 CFR 172.510), con buenas prácticas de fabricación y procedimientos GRAS (Generalmente Reconocidos como Seguros) cuando corresponda.
En la Unión Europea, el Reglamento (CE) n.º 1334/2008 regula los aromatizantes y establece las condiciones de uso y etiquetado, incluidas las restricciones al uso del término «natural» y una lista de la Unión de sustancias aromatizantes permitidas. Esta lista se actualiza periódicamente; el Reglamento (UE) 2024/234 de la Comisión modificó el Anexo I del Reglamento (CE) n.º 1334/2008 y eliminó ciertas sustancias de la lista de la Unión con efecto a partir de enero de 2024. La EFSA sigue respaldando las autorizaciones mediante sus evaluaciones de aromatizantes y está probando un nuevo modelo de datos para recopilar datos a nivel de uso sobre aromatizantes alimentarios durante 2025 y 2026, lo que indica expectativas de evaluación de la exposición más estrictas y basadas en datos para los proveedores y propietarios de marcas que operan en la UE.
Análisis de la cadena de valor
La cadena de valor de los aromas alimentarios naturales comienza con materias primas agrícolas y marinas (frutas, productos botánicos, especias, derivados lácteos y cárnicos) proporcionadas por agricultores, plantaciones, cooperativas y agregadores de ingredientes. Estas materias primas pasan a un procesamiento primario como el curado, el prensado, la destilación y la extracción con solventes o hidroetanol. Los fabricantes de aromas llevan a cabo etapas de composición y formulación que incluyen la mezcla, la emulsificación, el secado por aspersión y la encapsulación, con el apoyo de la verificación analítica para cumplir con las especificaciones del cliente en cuanto a estabilidad y consistencia en bebidas, productos de panadería, lácteos y salados. Los requisitos regulatorios en los principales mercados, incluido el marco de la UE bajo el Reglamento (CE) n.º 1334/2008 y las normas de la FDA de EE. UU. como 21 CFR 172.510, impulsan la documentación, la trazabilidad y los puntos de control de calidad desde el origen hasta la liberación del aroma final.
La distribución suele realizarse mediante ventas directas de las principales empresas de aromatizantes a productores multinacionales de alimentos y bebidas, complementadas por mezcladores y distribuidores regionales que adaptan las formulaciones a los gustos locales y a los requisitos de etiquetado. La cadena se ve cada vez más respaldada por programas de integración vertical y de origen para estabilizar el suministro y la calidad de ingredientes botánicos delicados como los cítricos y la vainilla, mientras que la fabricación local reduce el riesgo logístico y acelera el desarrollo de aplicaciones para el cliente. Los recientes cambios en capacidad y recursos reflejan esta evolución, como la inauguración por parte de Givaudan de una planta de 24 000 metros cuadrados en Cikarang, Indonesia (julio de 2026), centrada en aromatizantes en polvo, y la ampliación por parte de Dohler de sus capacidades de extracción botánica hidroetanólica y de química de reacciones en su planta de Cartersville, Georgia (junio de 2026).
Panorama competitivo
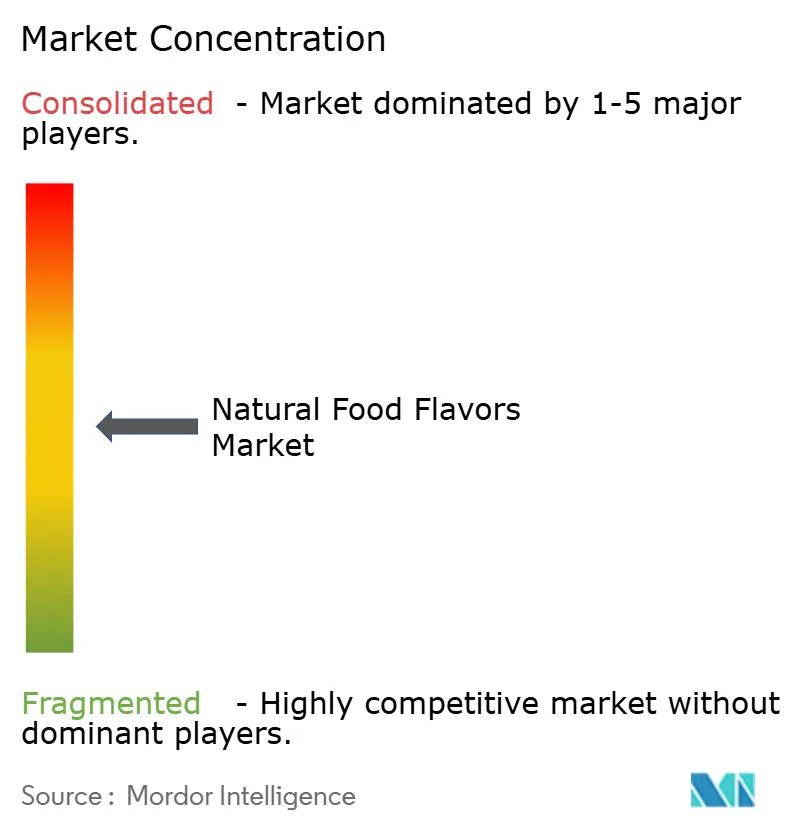
El mercado de sabores naturales para alimentos presenta una fragmentación moderada, lo que indica una alta intensidad competitiva entre los actores consolidados, a la vez que crea oportunidades para proveedores de tecnología especializada y proveedores regionales. Los líderes del mercado, como Givaudan, DSM-Firmenich e IFF, están implementando estrategias diferenciadas que combinan ventajas de escala con innovación tecnológica. El panorama competitivo se caracteriza por iniciativas de integración vertical, inversiones en producción biotecnológica y adquisiciones estratégicas que consolidan las capacidades de extracción y amplían el alcance geográfico.
Además, las empresas invierten en investigación y desarrollo para producir sabores naturales que igualen el rendimiento de los aditivos artificiales, cumpliendo con los estándares de etiquetado limpio y sostenibilidad. Los métodos de producción incorporan técnicas de extracción, procesos enzimáticos y sistemas de fermentación que mantienen la calidad del sabor y minimizan el impacto ambiental. Las empresas que implementan medidas de cumplimiento normativo y trazabilidad de la cadena de suministro aumentan la confianza del consumidor y su ventaja competitiva. Esta estrategia les permite abordar la creciente demanda de snacks orgánicos, bebidas naturales y alimentos envasados más saludables.
La adopción de tecnología se está convirtiendo en el principal factor diferenciador competitivo, ya que las empresas invierten en métodos de producción basados en la fermentación, técnicas avanzadas de extracción y sistemas de verificación analítica para lograr una calidad consistente y reducir la dependencia de la agricultura. Las carteras de patentes en biosíntesis de vainillina, sistemas de conversión basados en enzimas y tecnologías de encapsulación crean ventajas competitivas que permiten precios superiores y la protección de la cuota de mercado. Existen oportunidades de desarrollo en los métodos de producción biotecnológica, el desarrollo de aplicaciones especializadas y la penetración en el mercado regional, donde el conocimiento botánico local y las relaciones con la cadena de suministro ofrecen ventajas competitivas frente a los actores globales.
Líderes de la industria de sabores naturales para alimentos
-
Givaudan SA
-
Symrise AG
-
DSM Firmenich
-
Takasago International Corp.
-
International Flavors & Fragrances Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Givaudan inauguró una nueva planta de producción de 24 000 metros cuadrados en Cikarang, Indonesia, para la fabricación de polvos saborizantes para alimentos salados, dulces y snacks. Esta ampliación de la planta permite un suministro localizado para los clientes de Asia-Pacífico y fortalece la capacidad de la empresa para escalar la producción de formatos en polvo y encapsulados utilizados en la reformulación de productos con etiquetas limpias.
- Mayo de 2026: IFF inauguró un Centro de Innovación de Vainilla de 650 metros cuadrados en Toamasina, Madagascar, para apoyar el abastecimiento, la extracción y el desarrollo de sabores basados en el origen. Esta apertura refuerza la conexión vertical de la empresa con una materia prima natural fundamental y fortalece la trazabilidad y la resiliencia de las carteras de sabores que dependen de la vainilla.
- Junio de 2024: Tate and Lyle anunció su decisión de adquirir CP Kelco por 1.8 millones de dólares para desarrollar una plataforma más amplia de soluciones especializadas para alimentos y bebidas. Esta fusión amplía las herramientas de formulación utilizadas junto con los sabores naturales (por ejemplo, sistemas para mejorar la sensación en boca) e incrementa el potencial de venta cruzada en programas de reformulación.
Alcance del informe del mercado global de sabores naturales para alimentos
Los saborizantes y potenciadores de alimentos mejoran por completo el sabor y el aroma de los alimentos y aumentan su atractivo y palatabilidad.
El mercado global de sabores y fragancias alimentarias está segmentado por tipo de producto, tipo, aplicación, presentación y ubicación geográfica. Por tipo de producto, el mercado se divide en sabores y potenciadores alimentarios. Por tipo, el mercado se divide en natural, sintético e idéntico al natural. Por aplicación, el mercado se divide en lácteos, panadería, confitería, snacks salados, carne, bebidas y otras aplicaciones. Por presentación, el mercado se divide en polvo, líquido y otros. Por ubicación geográfica, el mercado se segmenta en Norteamérica, Europa, Sudamérica, Asia-Pacífico, Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
| Lácteos |
| Panaderías y pastelerías |
| Confitería |
| Merienda salada |
| Carne |
| Bebidas |
| Otras aplicaciones |
| Polvo |
| Liquid |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Francia | |
| Italia | |
| Polonia | |
| Netherlands | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Marruecos | |
| Nigeria | |
| Egipto | |
| Resto de Medio Oriente y África |
| por Aplicación | Lácteos | |
| Panaderías y pastelerías | ||
| Confitería | ||
| Merienda salada | ||
| Carne | ||
| Bebidas | ||
| Otras aplicaciones | ||
| Por formulario | Polvo | |
| Liquid | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Francia | ||
| Italia | ||
| Polonia | ||
| Netherlands | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Marruecos | ||
| Nigeria | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de sabores alimentarios naturales?
El tamaño del mercado de sabores alimentarios naturales alcanzó los USD 6.81 mil millones en 2026 y se proyecta que alcance los USD 9.53 mil millones para 2031 con una CAGR del 6.93%.
¿Qué aplicación contiene la mayor proporción de sabores alimentarios naturales?
Las bebidas lideraron el 36.78 % de los ingresos de 2025 y están en camino de alcanzar una CAGR del 7.31 % durante 2026-2031.
¿Qué región está creciendo más rápido en sabores alimentarios naturales?
Asia-Pacífico posee la participación más alta, con un 32.11 %, y también es la región con mayor crecimiento, con una previsión de una CAGR del 7.62 % hasta 2031.
¿Cómo están mitigando las empresas la volatilidad del suministro de sabores naturales?
Las empresas líderes invierten en producción basada en fermentación, integración vertical de cultivos clave y tecnologías de encapsulación que estabilizan el suministro y reducen la dependencia de las cosechas estacionales.


