

Tamaño y cuota de mercado de los productos naturales para el cuidado de la piel
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
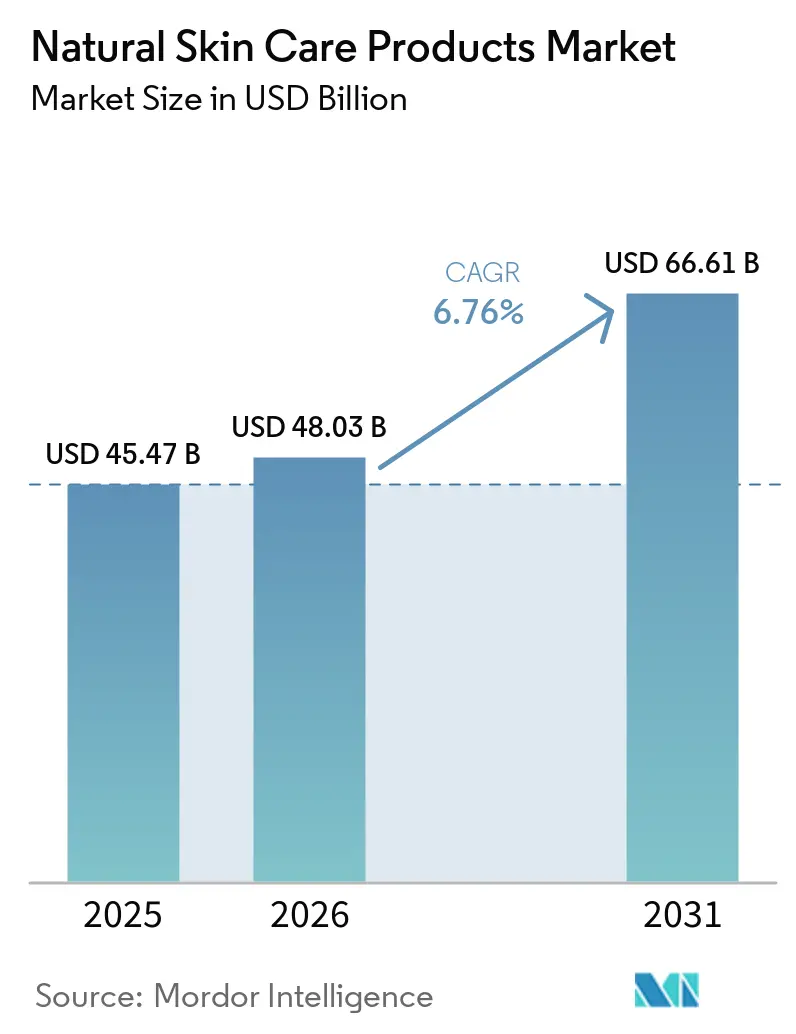
| Tamaño del mercado (2026) | USD 48.03 mil millones |
| Tamaño del mercado (2031) | USD 66.61 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.76% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos naturales para el cuidado de la piel realizado por Mordor Intelligence.
Se prevé que el mercado de productos naturales para el cuidado de la piel crezca de 45.5 millones de dólares en 2025 y 48 millones de dólares en 2026 a 66.6 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 6.8% entre 2026 y 2031. Este crecimiento se debe a que el análisis de los ingredientes se ha convertido en un hábito de compra habitual, y los consumidores ahora verifican la ausencia de compuestos derivados del petróleo antes de comprar. Los estándares más estrictos en Europa refuerzan este cambio y dificultan que las marcas comercialicen productos como naturales sin pruebas. El mercado también se beneficia de la creación de rutinas de cuidado de la piel de alta gama, donde los compradores están dispuestos a pagar más por fórmulas certificadas, origen trazable y una mayor eficacia. Al mismo tiempo, los modelos de venta digitales facilitan el acceso a las marcas nuevas y transforman la forma en que se descubren los productos en el mercado de productos naturales para el cuidado de la piel. La presión sobre los costes sigue siendo una limitación real, ya que la volatilidad del suministro botánico, la necesidad de reformulación y la mayor exigencia de estabilidad de los sistemas conservantes naturales siguen afectando a los márgenes de beneficio en todo el mercado de productos naturales para el cuidado de la piel.
Conclusiones clave del informe
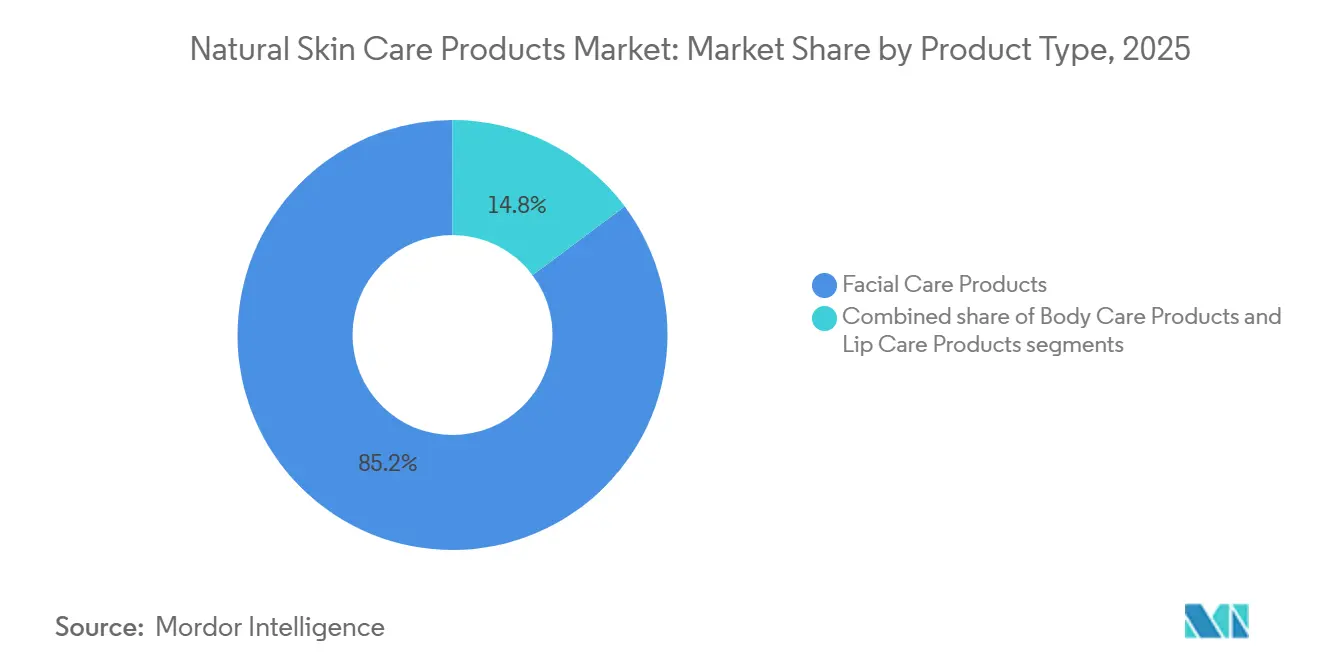
- Por tipo de producto, los productos para el cuidado facial representaron la mayor parte del mercado del cuidado de la piel, con un 85.2% en 2025, y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.3% hasta 2031.
- Por categorías, los productos de consumo masivo representaron la mayor parte del mercado del cuidado de la piel, con un 53.5% en 2025, mientras que se prevé que los productos de lujo o premium crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.1%, durante el período 2026-2031.
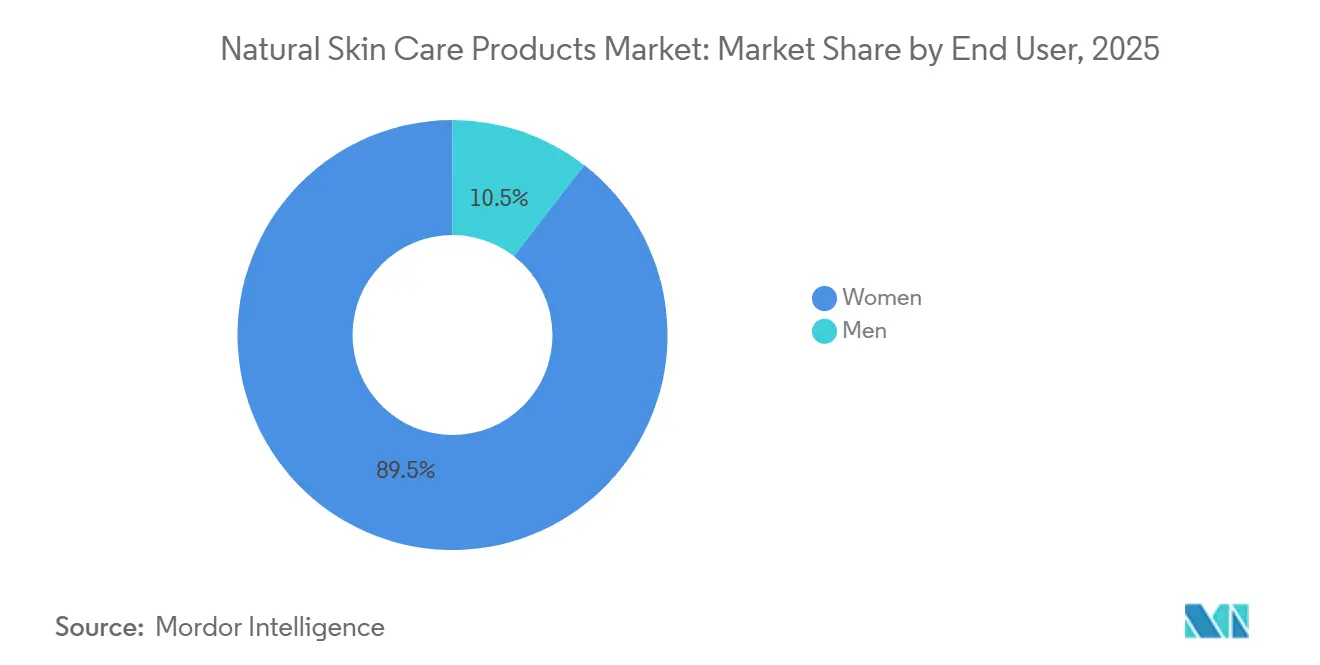
- Por usuario final, las mujeres representaron la mayor parte del mercado del cuidado de la piel, con un 89.3% en 2025, mientras que se prevé que los hombres crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.3%, durante el período 2026-2031.
- Por canal de distribución, las tiendas de salud y belleza representaron la mayor cuota del mercado de cuidado de la piel, con un 35.1% en 2025, mientras que se prevé que las tiendas minoristas en línea crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.5%, durante el período 2026-2031.
- Geográficamente, la región de Asia-Pacífico representó la mayor cuota del mercado de cuidado de la piel, con un 37.4% en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.8% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de productos naturales para el cuidado de la piel
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de los consumidores por productos para el cuidado de la piel libres de químicos. | + 2.1% | A nivel mundial: la mayor intensidad se registra en Norteamérica, Europa y Asia Oriental. | Corto plazo (≤ 2 años) |
| Expansión de los canales de venta minorista y comercio electrónico de productos de belleza limpios. | + 1.4% | Global, con avances acelerados en Asia-Pacífico y Sudamérica. | Mediano plazo (2–4 años) |
| Premiumización de las rutinas de cuidado de la piel naturales y orgánicas | + 1.2% | América del Norte, Europa, China; repercusiones en los Emiratos Árabes Unidos y Corea del Sur. | Mediano plazo (2–4 años) |
| Requisitos de transparencia de ingredientes y confianza en el etiquetado | + 0.7% | Europa, América del Norte, Australia | Mediano plazo (2–4 años) |
| Posicionamiento respetuoso con el microbioma y para pieles sensibles. | + 0.5% | América del Norte, Reino Unido, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Impulso regulatorio contra los aditivos sintéticos no declarados | + 0.4% | Núcleo europeo; repercusión en Asia-Pacífico, Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de los consumidores por productos para el cuidado de la piel libres de químicos.
Los millennials y la generación Z, ahora las fuerzas dominantes en el gasto global en belleza, han pasado de evitar casualmente ciertos compuestos sintéticos a convertirlos en un filtro principal en sus compras. Estos compuestos incluyen parabenos, ftalatos, conservantes que liberan formaldehído y fragancias sintéticas. Sin embargo, no todas las categorías de productos naturales gozan del mismo nivel de demanda. Por ejemplo, las formulaciones que promocionan de forma creíble una etiqueta "libre de químicos" y la respaldan con mecanismos clínicos, como un sérum botánico rico en ceramidas que hace referencia a la ciencia de la barrera cutánea revisada por pares, registran tasas de recompra significativamente más altas que aquellas que simplemente enumeran los ingredientes. En 2025, NATRUE destacó el rápido ascenso del cuidado natural de la piel para hombres como uno de los subsegmentos de más rápido crecimiento en la industria. Esta tendencia se retroalimenta: a medida que las marcas se vuelven más transparentes, los consumidores comparan precios. Este mayor escrutinio de las alternativas sintéticas complica las cosas para las marcas convencionales, dificultando la retención de clientes que se han pasado a productos naturales certificados. Además, las marcas que obtienen el respaldo de dermatólogos y presentan evidencia clínica publicada están forjando sólidas ventajas competitivas, especialmente en el lucrativo mercado del cuidado facial.
Premiumización de las rutinas de cuidado de la piel naturales y orgánicas
A medida que convergen las categorías de cuidado de la piel orgánico y de lujo, emerge un nuevo segmento natural premium, donde la integridad de la certificación determina cada vez más el poder de fijación de precios, eclipsando la herencia de marca tradicional. Los resultados anuales de Weleda AG de 2025 subrayan esta tendencia: la compañía celebró una facturación récord con un crecimiento de ventas del 9.2%, impulsado por el lanzamiento en octubre de 2025 de su línea de cuidado facial premium, Cell Longevity, y la gama de sueros Booster Drops, que se alzó con el título del mejor lanzamiento de cuidado de la piel del año en Alemania [1] Fuente: “Resultados anuales de 2025 y actualizaciones de lanzamiento de productos de 2026”, Weleda, weleda.com . Cabe destacar que Weleda también resaltó un salto significativo en sus esfuerzos de sostenibilidad: el embalaje primario reciclado en sus cosméticos naturales aumentó al 77% en 2025, frente al 65% del año anterior. Este cambio subraya que, en el segmento natural premium, la sostenibilidad es ahora una expectativa básica en lugar de una característica distintiva. Siguiendo esta trayectoria, Weleda causó sensación en el sector de la protección UV con el lanzamiento de su UV Glow Fluid en el primer trimestre de 2026, reflejando el sólido crecimiento de 2025. Este impulso sugiere que la tendencia hacia la premiumización en la categoría de productos naturales no es una moda pasajera, sino un movimiento sostenido. Mientras tanto, las marcas que intentan hacerse un hueco en el mercado del cuidado de la piel de lujo, pero que carecen de una trazabilidad verificable de la cadena de suministro y de avales de certificadores externos como NATRUE, COSMOS o USDA Organic, se enfrentan a desafíos regulatorios y dudas por parte de los consumidores, poniendo en riesgo los precios premium que desean alcanzar.
Expansión de los canales de venta minorista y comercio electrónico de productos de belleza limpios.
El cambio del cuidado de la piel natural hacia el comercio electrónico y los canales de venta directa al consumidor (DTC) está transformando el panorama y desafiando la dinámica minorista tradicional. La adquisición por parte de L'Oréal en junio de 2026 de una participación mayoritaria en Innovist, conocida por sus marcas de cosmética natural Bare Anatomy y Chemist at Play, pone de manifiesto esta tendencia. Estas marcas, que venden principalmente a través de plataformas D2C y de comercio electrónico en India, indican cómo las multinacionales están adaptándose para aprovechar el auge de la belleza natural digital. En un cambio regulatorio significativo, el Ministerio de Seguridad Alimentaria y Farmacéutica de Corea del Sur, a partir del 1 de agosto de 2025, eliminó su certificación gubernamental para cosméticos naturales [2] Fuente: “Abolición del sistema de certificación gubernamental para cosméticos naturales y orgánicos”, Ministerio de Seguridad Alimentaria y Farmacéutica, mfds.go.kr. Ahora, la responsabilidad de las afirmaciones de "naturalidad" recae en los listados de comercio electrónico, lo que permite una supervisión regulatoria más estricta que los puntos de venta tradicionales. Esta evolución está disminuyendo la ventaja que las tiendas especializadas en salud y belleza disfrutaban antes en el descubrimiento de productos. Las herramientas de evaluación de la piel basadas en IA en las plataformas de venta directa al consumidor (DTC) están mejorando la selección de productos y democratizando el acceso a la atención médica. Sin embargo, persisten diferencias regionales: mientras que Alemania y Francia mantienen el asesoramiento sobre el cuidado de la piel en farmacias, la rápida adopción de productos naturales de alta gama en India se ve impulsada por las entregas rápidas de comercio electrónico, a veces en menos de 10 minutos. Las marcas que combinan la información obtenida de las plataformas DTC con la venta minorista especializada y selectiva están cosechando los frutos, mostrando mejores indicadores de valor de vida del cliente.
Posicionamiento respetuoso con el microbioma y para pieles sensibles
A medida que el microbioma cutáneo gana terreno, tanto los consumidores como los dermatólogos están cambiando su enfoque de las formulaciones "antibacterianas" a las que "favorecen el microbioma". Este cambio de perspectiva ofrece una ventaja estructural a las marcas de cuidado de la piel natural. Los principios activos probióticos y prebióticos son fundamentales en estas formulaciones dirigidas al microbioma. Estos principios activos, derivados principalmente de la fermentación o de plantas, refuerzan las afirmaciones naturales de las marcas. Cabe destacar que evitan los complejos desafíos de la cadena de suministro agrícola que enfrentan los materiales botánicos tradicionales. En abril de 2026, el MFDS de Corea del Sur lanzó un Programa de Apoyo a la Evaluación de la Seguridad Cosmética. Esta iniciativa, dirigida a 1,500 pequeñas y medianas empresas, las prepara para las evaluaciones de seguridad obligatorias que comenzarán en 2028. Este marco de cumplimiento otorga una ventaja a las formulaciones que han sido probadas en el microbioma y validadas clínicamente, eclipsando a aquellas que se basan en afirmaciones genéricas sobre el origen de los ingredientes. Japón presenta una particularidad regulatoria: si bien el país cuenta con la certificación JAS para alimentos, carece de una definición legal de "orgánico" para cosméticos. Esta ambigüedad en el etiquetado "orgánico" refuerza la credibilidad de los productos para el microbioma con certificación COSMOS, que se benefician de la verificación independiente de terceros. Un segmento demográfico importante y en constante crecimiento, la subpoblación de piel sensible, se ve cada vez más afectada por la contaminación urbana y el estrés propio del estilo de vida. Este grupo es particularmente receptivo a las afirmaciones que favorecen el microbioma y, a menudo, está dispuesto a pagar un precio superior por formulaciones dermatológicamente validadas. Las marcas que promueven los ensayos clínicos sobre el microbioma humano y divulgan sus resultados están creando una ventaja competitiva única, que trasciende la mera transparencia de los ingredientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor estabilidad y limitaciones de vida útil en comparación con las formulaciones convencionales. | -0.4% | Global; aguda en mercados de alta humedad en Asia-Pacífico y Sudamérica. | Corto plazo (≤ 2 años) |
| Costes de trazabilidad y certificación de ingredientes | -0.3% | Global, con la mayor carga para las PYME en Norteamérica y Europa. | Mediano plazo (2–4 años) |
| Falsificación, ecoblanqueo y riesgo para la confianza en la marca | -0.3% | Asia-Pacífico, Oriente Medio y África; con presencia creciente en Sudamérica. | Mediano plazo (2–4 años) |
| Volatilidad en el suministro de productos botánicos y principios activos naturales. | -0.4% | Regiones de abastecimiento global en Europa del Este, el Sudeste Asiático y América Latina. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor estabilidad y limitaciones de vida útil en comparación con las formulaciones convencionales.
Los sistemas de conservación naturales, como el extracto de romero, la vitamina E y los principios activos fermentados, presentan desafíos en su formulación debido a su inestabilidad inherente en comparación con los parabenos o el fenoxietanol. Esta inestabilidad es particularmente pronunciada en formulaciones a base de agua, como tónicos y sérums hidratantes. En condiciones de almacenamiento a temperatura ambiente, estos productos naturales corren el riesgo de contaminación microbiana, lo que podría reducir su vida útil a entre 12 y 18 meses, mientras que los productos conservados convencionalmente pueden durar entre 24 y 36 meses. En consecuencia, las marcas de cuidado de la piel natural se enfrentan a decisiones difíciles: aceptar el mayor riesgo de una vida útil más corta, invertir en formulaciones más complejas sin agua o anhidras, o bien optar por conservantes derivados de la biotecnología, cada uno con sus propios desafíos de certificación y cadena de suministro. Las implicaciones financieras se ven agravadas por el marco de retirada de productos de MoCRA. Según el borrador de la guía del 18 de diciembre de 2025, las marcas son las principales responsables de la adulteración, lo que significa que un fallo generalizado de estabilidad podría tener graves repercusiones regulatorias y para la reputación. Mientras tanto, las empresas consolidadas con sólidos equipos de investigación y desarrollo están superando a las marcas independientes, lo que sugiere una creciente presión de consolidación en el segmento de productos naturales a base de agua.
Volatilidad en el suministro de productos botánicos y principios activos naturales.
A diferencia de las cadenas de suministro de ingredientes sintéticos, la cadena de suministro botánica se enfrenta a crecientes amenazas derivadas de las alteraciones climáticas, los conflictos geopolíticos y los ciclos agrícolas. En 2024-2025, Ucrania y Rusia, actores principales en la producción mundial de aceite de girasol, sufrieron interrupciones debido al conflicto. Este aceite, un popular emoliente natural en formulaciones para la piel, experimentó escasez persistente y aumentos de precio, lo que presionó a las marcas a reformular sus productos. La Unión para el Biocomercio Ético (UEBT) destacó en su informe de 2025 que la pérdida de biodiversidad en las regiones de abastecimiento tradicionales está empeorando las inconsistencias en las cosechas impulsadas por el clima [3] Fuente: “Resiliencia arraigada en la naturaleza Report”, Unión para el Biocomercio Ético, uebt.org . Esta realidad impulsa a las marcas a forjar asociaciones a largo plazo con los agricultores y diversificar sus estrategias de abastecimiento, alejándose de la mera adquisición puntual. El Reglamento de la UE sobre la deforestación impone costes de cumplimiento adicionales a los proveedores que se abastecen de regiones con alto riesgo de deforestación. Este reglamento plantea desafíos para los pequeños productores que carecen de documentación y reduce el suministro certificado de ingredientes esenciales. Marcas como Forest Essentials, con una red de ingredientes ayurvédicos integrada localmente, han visto dispararse su valor. Su capacidad de suministro, demostrada con la adquisición total por parte de The Estée Lauder Companies en marzo de 2026, es ahora tan valiosa como el prestigio de su marca.
Análisis de segmento
Por tipo de producto: Cuidado facial. Dominio de la formulación. Innovación.
En 2025, los productos para el cuidado facial dominaron el panorama de ingresos, con una participación significativa del 85.21 %. Este dominio subraya el papel fundamental que desempeña el cuidado facial en la configuración de la credibilidad científica y la estrategia de precios de una marca. Dentro del ámbito del cuidado facial, no todas las subcategorías muestran el mismo dinamismo. Los limpiadores e hidratantes se dirigen a un público de alto volumen y moderadamente premium. En contraste, los sérums y esencias, donde los consumidores están dispuestos a pagar un precio superior por mililitro, se posicionan a la vanguardia de la innovación en ingredientes. Weleda, una marca con un legado centenario, fue noticia en abril de 2026 al presentar sus primeros sérums faciales en más de cien años. La colección Serum Booster Drops, con seis variantes centradas en la hidratación, la vitamina C, el antienvejecimiento y la luminosidad, subraya el giro estratégico de la marca hacia un posicionamiento premium-natural. Mientras tanto, los tónicos y las mascarillas faciales sirven como herramientas de descubrimiento cruciales, facilitando las pruebas de marcas naturales emergentes, especialmente a través de plataformas de venta online.
Los productos para el cuidado corporal, que incluyen lociones corporales, cremas para pies y manos, y otros formatos, actualmente tienen una cuota de mercado menor. Sin embargo, están experimentando un crecimiento a medida que los consumidores adoptan cada vez más estándares de formulación natural más allá de los productos faciales. Los productos para el cuidado de los labios están revolucionando el sector con innovaciones. En febrero de 2026, Burt's Bees incursionó en el segmento de aceites labiales, utilizando aceites de jojoba, almendra dulce y semilla de limnanthes alba. Esta iniciativa no solo subraya el compromiso de la marca con su herencia natural, sino también su adaptabilidad a formatos que impulsan las tendencias, ahora disponibles en grandes minoristas como Target, Amazon, Walmart y CVS Pharmacy. De cara al futuro, se proyecta que el segmento de productos para el cuidado facial crezca a una sólida tasa de crecimiento anual compuesta (TCAC) del 7.31 % hasta 2031, superando la tasa de crecimiento del mercado general del 6.76 %. Esta tendencia destaca la continua inversión de la industria en principios activos botánicos clínicamente validados, especialmente a medida que las subcategorías de sueros y esencias alcanzan la madurez.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: El segmento masivo mantiene el volumen, mientras que el segmento de lujo/premium lidera el crecimiento.
En 2025, la categoría de productos de consumo masivo dominó el mercado, capturando el 53.54% de los ingresos totales de la categoría, lo que subraya su papel fundamental como la opción preferida de los consumidores que buscan productos naturales para el cuidado de la piel fácilmente accesibles a través de una amplia red de distribución. El panorama del cuidado natural de la piel muestra dos trayectorias de crecimiento distintas: los formatos de consumo masivo, impulsados por la accesibilidad de precios, y el segmento de lujo/premium, donde el atractivo reside en la credibilidad de la certificación y la trazabilidad de los ingredientes, lo que garantiza un sólido poder de fijación de precios. El regreso de L'Occitane en Provence en abril de 2026 con su colección Amande Sublime, que ahora cuenta con un 97% de ingredientes de origen natural, componentes totalmente biodegradables y un formato recargable, subraya cómo las marcas tradicionales están reforzando su imagen natural para hacer frente a la competencia de rivales independientes con un posicionamiento más puro.
Se prevé que el segmento de lujo/premium crezca a una tasa compuesta anual del 8.12 % hasta 2031, superando tanto al segmento de consumo masivo como al mercado en general. Si bien los consumidores fieles a las fórmulas naturales están dispuestos a invertir más en certificaciones orgánicas verificadas y mayores concentraciones de bioactivos, sus expectativas van en aumento. Según el Reglamento (UE) n.º 655/2013, las afirmaciones de "natural" en cosméticos deben estar justificadas, lo que eleva el nivel de exigencia para todas las marcas de gama alta en Europa. Mientras tanto, en mercados como Estados Unidos, Reino Unido, Alemania y Japón, las marcas que carecen de la certificación COSMOS o NATRUE se esfuerzan por mantener precios premium a medida que aumenta la concienciación del consumidor.
Por el usuario final: las mujeres lideran, los hombres aceleran
En 2025, las mujeres representaron un dominante 89.32 % de los ingresos por usuario final, lo que subraya la tendencia histórica en la que las marcas, las estrategias de marketing y los establecimientos minoristas se dirigieron predominantemente a las consumidoras. Las previsiones indican que el segmento masculino liderará todas las categorías de usuario final con una tasa de crecimiento anual compuesta (CAGR) del 8.33 % hasta 2031. Este auge se atribuye a un cambio cultural que vincula el cuidado de la piel masculina con temas de bienestar, sostenibilidad y autenticidad personal. Además, a medida que se desvanecen los tabúes sociales sobre el cuidado personal, el mercado global de cuidado facial masculino experimenta un notable repunte, especialmente entre los hombres de la Generación Z, que se inclinan por formulaciones naturales para el control de la grasa, la sensibilidad y el cuidado posterior al afeitado.
El creciente interés por el cuidado de la piel masculina está transformando las tendencias de formulación. Existe una demanda cada vez mayor de texturas más ligeras, acabados no grasos y productos multifuncionales, como hidratantes con protección solar y limpiadores con tónico. Estas innovaciones contrastan con la oferta tradicional de cuidado facial femenino. Las marcas que diseñan productos para el cuidado de la piel masculina con una arquitectura de producto única, en lugar de simplemente modificar productos para mujeres, se están consolidando en este mercado en auge. Su importancia estratégica es innegable: las decisiones de compra se ven fuertemente influenciadas por certificaciones como NATRUE o COSMOS y la exclusión de ingredientes específicos, lo que lo convierte en el segmento más sensible a las certificaciones dentro de la categoría.
Por canal de distribución: el comercio minorista especializado lidera, el comercio digital se acelera.
En 2025, las tiendas de salud y belleza representaron el 35.13 % de los ingresos del canal de distribución, lo que subraya su papel fundamental como principal punto de encuentro para descubrir y probar productos naturales para el cuidado de la piel. En este sector, elementos como la evaluación sensorial, la textura, el aroma y la sensación en la piel desempeñan un papel crucial en la decisión de compra. Los supermercados e hipermercados atienden al mercado masivo, facilitando la distribución a gran escala de marcas consolidadas. Por otro lado, otros canales, que incluyen tiendas de alimentos naturales, farmacias y tiendas libres de impuestos en aeropuertos, se dirigen a segmentos de consumidores específicos. En Alemania y Francia, las farmacias tienen una importancia particular. En este sector, las fórmulas naturales, a menudo ubicadas junto a soluciones dermatológicas, gozan de una credibilidad superior difícil de encontrar en supermercados convencionales.
Se prevé que las tiendas online lideren el sector, con una tasa de crecimiento anual compuesta (CAGR) del 7.51 % hasta 2031. Este auge se atribuye al desarrollo de las arquitecturas de marca DTC (directas al consumidor), el potencial de descubrimiento del comercio social y las herramientas de evaluación de la piel basadas en IA, factores que están reduciendo la ventaja que antes tenía la venta guiada en el comercio minorista especializado. La adquisición estratégica de Innovist por parte de L'Oréal en junio de 2026 fue una clara muestra de esta tendencia. La adquisición se centró en los diversos canales de Innovist, integrando a la perfección la venta directa al consumidor (D2C), el comercio electrónico, el comercio rápido y el comercio minorista tradicional. Esta iniciativa se considera un modelo para un enfoque digital en la distribución de productos naturales para el cuidado de la piel, especialmente en mercados emergentes de rápido crecimiento. Además, la fusión de formatos especializados de salud y belleza con canales farmacéuticos está dando lugar a espacios de venta híbridos. En estos entornos, los productos naturales para el cuidado de la piel compiten directamente con los dermocosméticos clínicos por un lugar privilegiado en los estantes.
Análisis geográfico
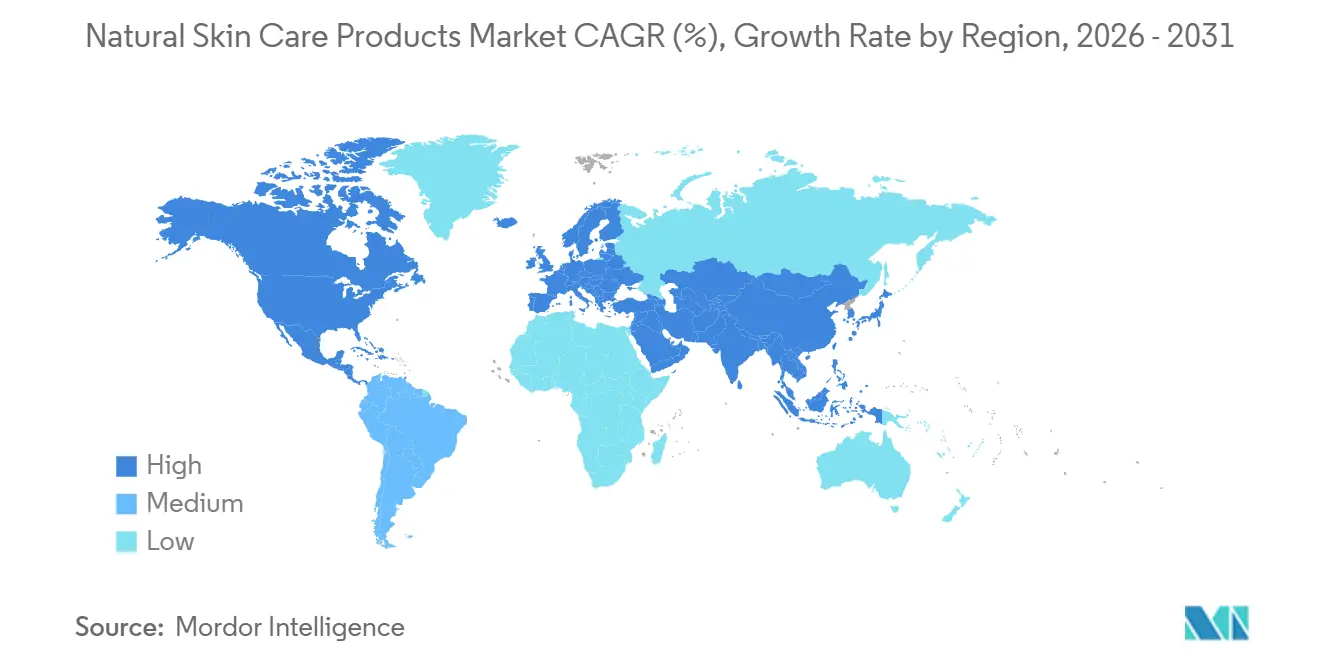
En 2025, Asia-Pacífico dominó con una participación del 37.4% de los ingresos globales, consolidando su posición como el mercado líder de productos naturales para el cuidado de la piel. Las previsiones indican que Asia-Pacífico no solo mantendrá su estatus como el mayor mercado regional, sino que también se convertirá en el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) prevista del 7.8% hasta 2031. China, impulsada por una creciente demanda de transparencia en los ingredientes y el surgimiento de marcas locales digitales como Winona y Proya, se erige como el principal motor de ingresos de la región. Mientras tanto, India se está abriendo camino como el mercado nacional de mayor crecimiento, tanto en Asia-Pacífico como a nivel global. UEBT atribuye este crecimiento al papel fundamental de India como centro de abastecimiento botánico verticalmente integrado, especialmente para formulaciones ayurvédicas. Reforzando esta perspectiva, The Estée Lauder Companies, en marzo de 2026, dio un paso importante al adquirir la totalidad de Forest Essentials, una prestigiosa marca de cuidado natural de la piel con raíces en el abastecimiento ayurvédico integrado.
Corea del Sur está transformando el panorama de credibilidad del mercado de productos naturales para el cuidado de la piel. El 1 de agosto de 2025, el Ministerio de Seguridad Alimentaria y Farmacéutica abolió su sistema de certificación gubernamental para cosméticos naturales y orgánicos. Este cambio fundamental trasladó la responsabilidad de la divulgación directamente a las marcas. Como resultado, muchas empresas se están inclinando por estándares reconocidos internacionalmente como COSMOS y NATRUE, especialmente al comercializar en Corea o al utilizarlos como referencia para las exportaciones. Mientras tanto, a medida que aumenta la concienciación del consumidor, mercados más pequeños en Asia-Pacífico, como Tailandia, Singapur, Indonesia y Australia, también están avanzando. Indonesia, en 2026, introdujo un nivel adicional de cumplimiento con la certificación halal obligatoria para cosméticos, una medida que coincide con la creciente demanda de perfiles de ingredientes más limpios.
América del Norte y Europa siguen ejerciendo una influencia significativa en la dinámica regulatoria y de precios del mercado de productos naturales para el cuidado de la piel. Europa, en particular, desempeña un papel fundamental: Alemania, Francia y el Reino Unido representan una parte sustancial de la demanda de productos orgánicos certificados. La cultura alemana del cuidado de la piel, centrada en las farmacias, impulsa aún más las marcas que combinan tradiciones botánicas con credibilidad clínica. La UE ha reforzado su control sobre los ingredientes. Cabe destacar que, en abril de 2026, el Reglamento (UE) 2026/909 de la Comisión impuso nuevas restricciones a ciertas sustancias cosméticas, lo que amplificó los desafíos de reformulación para los productos que dependen de sistemas de fragancias sintéticas. Si bien América del Sur, Oriente Medio y África aún se encuentran en etapas incipientes, tienen una importancia significativa en el mercado. Brasil, con el modelo de abastecimiento amazónico de Natura, lidera la tendencia en América del Sur. En Oriente Medio, los Emiratos Árabes Unidos y Arabia Saudita combinan la demanda de lujo con la preferencia por formulaciones halal. Mientras tanto, la rica oferta botánica de África, desde la manteca de karité hasta el extracto de baobab, presenta una oportunidad de abastecimiento a largo plazo, lo que permite a las marcas fortalecer sus capacidades de adquisición local.
Panorama competitivo
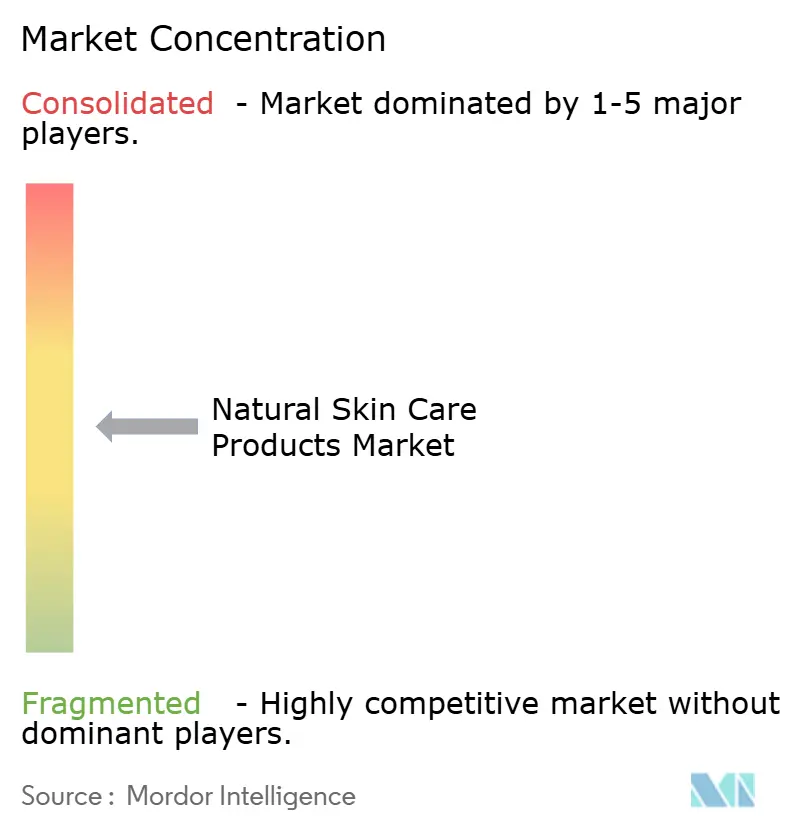
Los grupos multinacionales dominan el mercado de productos naturales para el cuidado de la piel, aprovechando sus ventajas en distribución, amplitud de cartera y presupuestos de investigación. Sin embargo, existe un amplio espacio para las marcas independientes y de venta directa al consumidor (DTC), que se abren camino mediante la transparencia en los ingredientes, certificaciones rigurosas y una participación activa en la comunidad. Grandes empresas como The Procter & Gamble Company, The Estée Lauder Companies, Unilever y L'Oréal consideran el cuidado natural de la piel como un medio para ampliar sus carteras, en lugar de como una iniciativa independiente. Si bien esta estrategia refuerza su poder financiero, también genera fricciones; los métodos tradicionales de fabricación y conservación suelen chocar con las expectativas del mercado de productos naturales para el cuidado de la piel. Esta discrepancia subraya por qué las adquisiciones son una estrategia de crecimiento preferida.
En marzo de 2026, The Estée Lauder Companies adquirió por completo Forest Essentials, lo que puso de manifiesto la estrategia de un gigante mundial de la belleza de aprovechar una marca natural consolidada y de confianza. De manera similar, la adquisición por parte de L'Oréal en junio de 2026 de una participación mayoritaria en Innovist subrayó su enfoque en la distribución digital y el floreciente mercado de la belleza natural en India. Estas maniobras indican que el mercado del cuidado natural de la piel valora la autenticidad, una cualidad difícil de cultivar dentro de los marcos de marca tradicionales. Entre las marcas consolidadas, Weleda AG y WALA Heilmittel GmbH son reconocidas por su credibilidad en materia de certificaciones y su rica herencia botánica. La incursión de Weleda en 2026 en los sérums premium y la protección UV indica que las marcas tradicionales se están aventurando más allá de los nichos de mercado hacia segmentos lucrativos.
Marcas premium emergentes como Tata Harper Skincare, Herbivore Botanicals, True Botanicals, Pai Skincare y KORA Organics están desafiando a los gigantes de la industria con atractivas propuestas de ingredientes y una fiel base de clientes que compran directamente al consumidor. Abundan las oportunidades en el cuidado natural de la piel para hombres, los productos orgánicos certificados para niños y las fórmulas que favorecen el microbioma, sin que aún haya surgido un actor global dominante. Si bien acceder a los estantes se ha vuelto cada vez más difícil, el mercado del cuidado natural de la piel sigue abierto a nuevos líderes. El éxito ahora depende menos del legado de belleza de una marca y más de la veracidad de sus afirmaciones, un abastecimiento sólido, un marketing disciplinado y la capacidad de generar confianza tanto en plataformas digitales como físicas.
Líderes de la industria de productos naturales para el cuidado de la piel
The Procter & Gamble Company
Unilever PLC
The Estée Lauder Companies Inc.
L'Oréal SA
Weleda AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: L'Oréal adquirió una participación mayoritaria en Innovist, una empresa india de cuidado personal con un fuerte enfoque digital, cuyas marcas, Bare Anatomy y Chemist at Play, se basan en fórmulas limpias y transparentes. Esta operación representa un paso importante en la estrategia de expansión de L'Oréal en India y acelera su penetración en el mercado de belleza digital de rápido crecimiento del país. Se espera que la transacción se cierre en los próximos meses, una vez obtenidas las aprobaciones regulatorias.
- Abril de 2026: Weleda lanza Serum Booster Drops y UV Glow Fluid: Weleda incursiona en dos nuevas categorías de productos, sérums faciales y protección UV, manteniendo la misma trayectoria de alto crecimiento que en 2025. Las gotas Serum Booster Drops, veganas y aprobadas por NATRUE, están diseñadas para abordar seis problemas específicos de la piel y representan la expansión de portafolio más significativa de la marca en una generación.
- Marzo de 2026: The Estée Lauder Companies adquirió Forest Essentials (India): ELC acordó adquirir las participaciones restantes en la marca de cuidado de la piel natural de mayor prestigio de la India, basándose en una asociación que data de 2008 y una participación del 49 % que mantenía desde 2020. La investigación y el desarrollo ayurvédicos integrados verticalmente de Forest Essentials, el abastecimiento botánico local y la fabricación propia son fundamentales para la lógica estratégica.
Alcance del informe del mercado global de productos naturales para el cuidado de la piel
Los productos naturales para el cuidado de la piel son formulaciones tópicas elaboradas principalmente con ingredientes de origen natural, como plantas, raíces, flores, aceites esenciales y minerales. El mercado global de productos naturales para el cuidado de la piel se segmenta por tipo de producto, categoría, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en productos para el cuidado facial, productos para el cuidado corporal y productos para el cuidado de los labios. El segmento de productos para el cuidado facial se subdivide en limpiadores, hidratantes y cremas, sérums y esencias, tónicos, mascarillas faciales y otros productos para el cuidado facial. De manera similar, el segmento de productos para el cuidado corporal se subdivide en lociones corporales, cremas para pies y manos, y otros productos para el cuidado corporal. Por categoría, el mercado se segmenta en productos de consumo masivo y productos de lujo/premium. Por usuario final, el mercado se segmenta en hombres y mujeres. Por canal de distribución, el mercado se segmenta en supermercados/hipermercados, tiendas de salud y belleza, tiendas minoristas en línea y otros canales. Geográficamente, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África. Las previsiones del mercado se presentan en términos de valor (USD).
| Productos de cuidado facial | Limpiadoras |
| Cremas hidratantes y cremas | |
| Sueros y Esencia | |
| Tónicos | |
| Mascarillas | |
| Otros productos para el cuidado facial | |
| Productos para el cuidado corporal | Body Lotion |
| Crema para pies y manos | |
| Otros productos para el cuidado del cuerpo | |
| Productos para el cuidado de los labios |
| Misa |
| Lujo / Premium |
| Hombres |
| Mujeres |
| Supermercados / Hipermercados |
| Tiendas de salud y belleza |
| Tiendas minoristas en línea |
| Otros canales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Productos de cuidado facial | Limpiadoras |
| Cremas hidratantes y cremas | ||
| Sueros y Esencia | ||
| Tónicos | ||
| Mascarillas | ||
| Otros productos para el cuidado facial | ||
| Productos para el cuidado corporal | Body Lotion | |
| Crema para pies y manos | ||
| Otros productos para el cuidado del cuerpo | ||
| Productos para el cuidado de los labios | ||
| Categoría | Misa | |
| Lujo / Premium | ||
| Usuario final | Hombres | |
| Mujeres | ||
| Canal de distribución | Supermercados / Hipermercados | |
| Tiendas de salud y belleza | ||
| Tiendas minoristas en línea | ||
| Otros canales | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva actual para los productos naturales para el cuidado de la piel hasta 2031?
Se prevé que el mercado de productos naturales para el cuidado de la piel crezca de 48 millones de dólares en 2026 a 66.6 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.8 %. Este crecimiento se ve impulsado por un mayor control de los ingredientes, la tendencia hacia productos de alta gama y una mayor presencia digital.
¿Qué región lidera la demanda mundial de productos naturales para el cuidado de la piel?
La región de Asia-Pacífico lideró con el 37.4% de los ingresos mundiales en 2025 y se prevé que registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 7.8% hasta 2031. China, India y Corea del Sur son fundamentales para este impulso regional.
¿Qué área de productos está generando mayor valor en el cuidado natural de la piel?
El cuidado facial constituye el principal segmento de valor, representando el 85.2 % de los ingresos en 2025 y con un crecimiento anual compuesto del 7.3 % hasta 2031. Los sérums, las cremas hidratantes y los limpiadores siguen siendo los formatos principales que definen el posicionamiento premium.
¿Por qué las fórmulas naturales de alta gama están creciendo más rápido que los productos de consumo masivo?
Se prevé que los productos de lujo y de alta gama crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.1%, ya que los compradores están pagando más por certificaciones verificadas, origen trazable, un posicionamiento bioactivo más sólido y mejores credenciales de sostenibilidad.


