

Tamaño y cuota de mercado de los edificios de energía neta cero
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 37.40 mil millones |
| Tamaño del mercado (2031) | USD 74.20 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.68% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de edificios de energía neta cero realizado por Mordor Intelligence
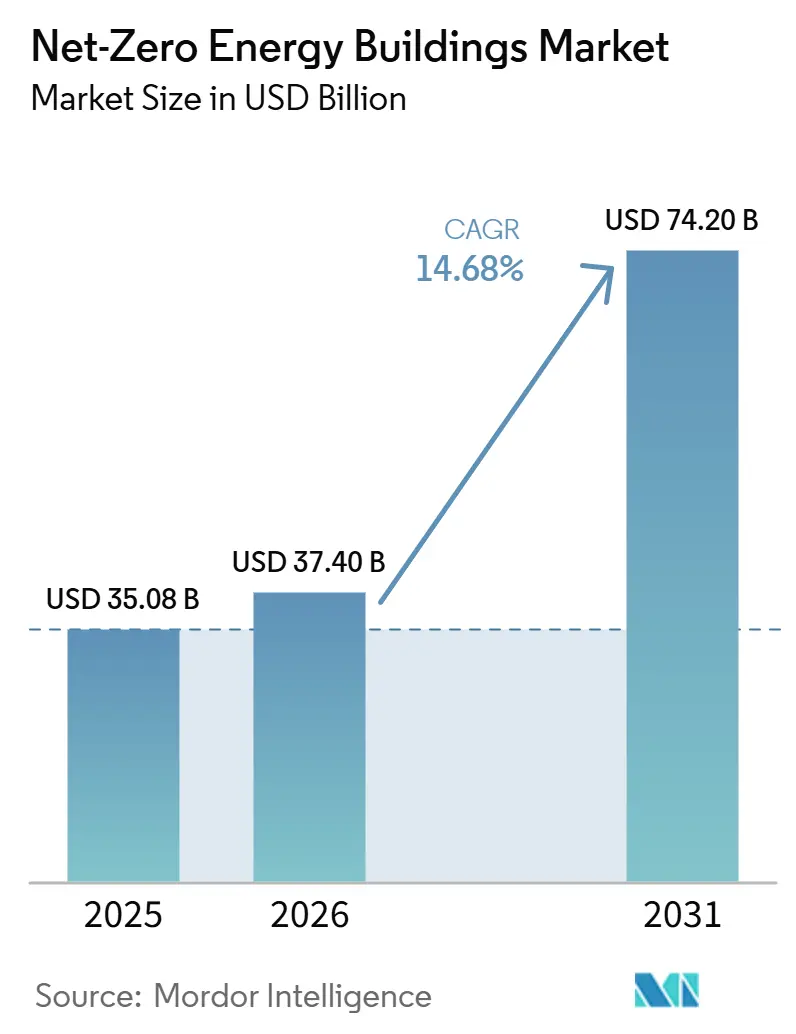
El mercado de edificios con consumo energético neto cero alcanzó un valor de 35.08 millones de dólares en 2025 y se estima que crecerá desde los 37.40 millones de dólares en 2026 hasta alcanzar los 74.20 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 14.68% durante el período de previsión (2026-2031).
El mercado se ve influenciado por normas más estrictas sobre el rendimiento energético de los edificios, los compromisos corporativos de descarbonización y los sistemas de energía renovable de menor coste. Los edificios siguen siendo responsables del 34 % de las emisiones globales de CO2 relacionadas con la energía, lo que subraya la necesidad de mantener la eficiencia energética de los edificios como eje central de los planes climáticos nacionales. La Directiva revisada de la UE sobre el rendimiento energético de los edificios exige estándares de cero emisiones para los nuevos edificios públicos a partir de 2028 y para todos los edificios nuevos a partir de 2030. Estos requisitos acortan los ciclos de planificación del desarrollo e integran el rendimiento energético en las primeras etapas del diseño del proyecto. El mercado de edificios con consumo energético neto cero también avanza hacia una gestión continua del rendimiento, ya que la generación, el almacenamiento, los controles y la puesta en marcha de la energía solar deben funcionar conjuntamente durante toda la vida útil del edificio.
Conclusiones clave del informe
- Por tipo de edificio, los edificios comerciales representaron el 43.8% de la cuota de mercado de energía neta cero en 2025, mientras que los edificios institucionales registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 15.6% hasta 2031.
- En cuanto a la oferta, las soluciones representaron el 68.4% de los ingresos en 2025, mientras que los servicios registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, con un 15.9% hasta 2031.
- Por tipo de construcción, la obra nueva representó el 71.2% del tamaño del mercado de edificios con consumo energético neto cero en 2025, mientras que la renovación registró la mayor tasa de crecimiento anual compuesto (CAGR) proyectada, con un 16.2% hasta 2031.
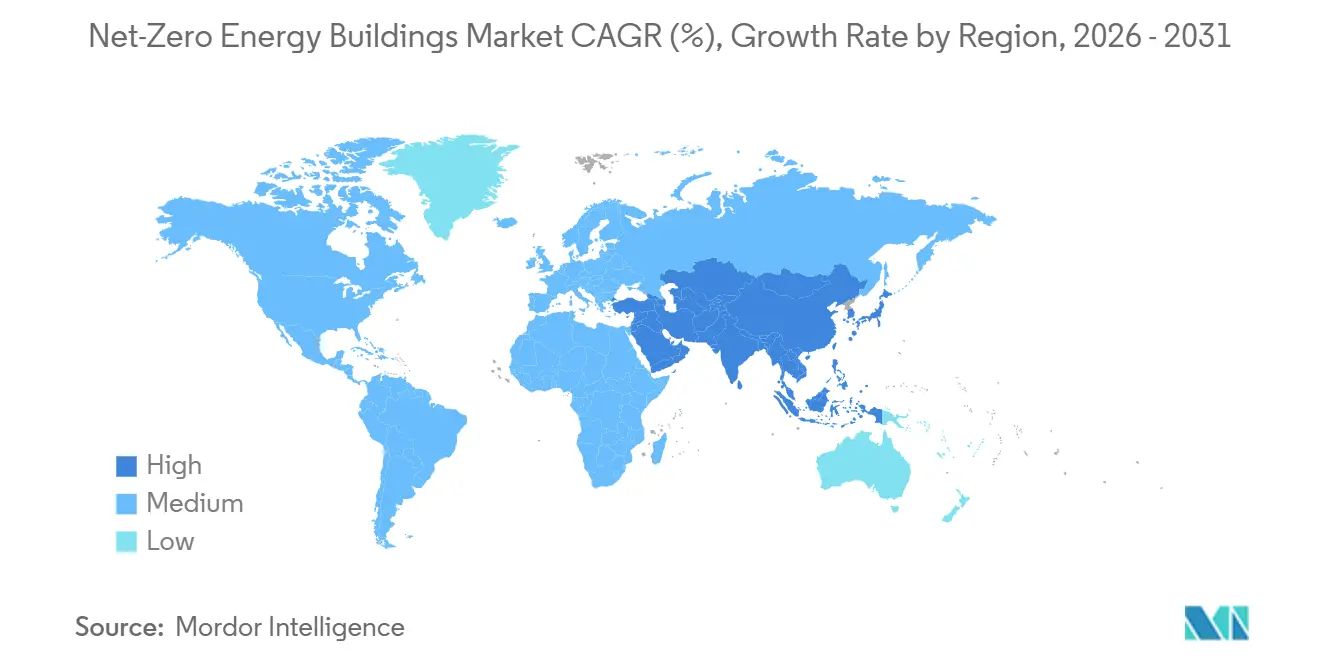
- Geográficamente, la región de Asia-Pacífico representó el 37.1% de los ingresos en 2025 y registró la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 16.8%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de edificios con consumo energético neto cero
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos reglamentarios y normas de construcción | + 4.0% | Global, concentrada en Europa, América del Norte, China y Australia. | Corto plazo (≤ 2 años) |
| Integración de energías renovables y tecnologías inteligentes | + 3.5% | Global, con Asia-Pacífico como región central. | Mediano plazo (2-4 años) |
| Programas de modernización energética integral y electrificación | + 2.5% | América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad de los costos energéticos y resiliencia energética de los edificios | + 2.0% | Global, concentrada en Europa, Oriente Medio y África. | Corto plazo (≤ 2 años) |
| Soluciones de construcción interactivas con la red eléctrica | + 1.5% | América del Norte, Europa y los mercados avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Entrega basada en el rendimiento | + 1.2% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos reglamentarios y normas de construcción
Los códigos de construcción impulsan cada vez más la demanda de proyectos en lugar de limitarse a establecer estándares mínimos. La Directiva sobre el rendimiento energético de los edificios, revisada por la UE y en vigor desde mayo de 2024, exige que todos los edificios nuevos propiedad de organismos públicos sean de cero emisiones a partir de enero de 2028. Este requisito se extenderá a todos los demás edificios nuevos a partir de enero de 2030. Los Estados miembros deben transponer la directiva a su legislación nacional antes del 29 de mayo de 2026. El texto también señala que la Comisión Europea confirmó que los 27 Estados miembros incumplieron este plazo e inició procedimientos de infracción contra ellos en julio de 2026.
Las Normas de Viviendas y Edificios del Futuro del Reino Unido entrarán en vigor el 24 de marzo de 2027. Introducirán la obligación legal de generar electricidad renovable in situ, es decir, mediante paneles solares en los tejados, en las viviendas de nueva construcción, junto con la obligatoriedad de utilizar sistemas de calefacción bajos en carbono.
Las normativas también se están endureciendo fuera de Europa. Las Normas de Eficiencia Energética para Edificios del Título 24 de California para 2025 extenderán los requisitos de energía fotovoltaica y almacenamiento en baterías a edificios no residenciales y multifamiliares de gran altura. Estas normas se basan en la normativa estatal vigente sobre energía solar residencial y respaldan el avance del mercado hacia el objetivo más amplio de California de alcanzar la neutralidad energética para 2045.
Integración de energías renovables y tecnologías inteligentes
Los controles operativos determinan si un edificio mantiene un rendimiento de consumo energético cero tras su construcción. Trane Technologies y Amazon reportaron reducciones de casi el 15 % en el consumo de energía en tres proyectos piloto de centros de distribución que utilizaron BrainBox AI. Las empresas anunciaron su implementación en más de 30 centros de distribución de Amazon Grocery en 2026. Los controles inteligentes pueden coordinar los equipos de climatización, la generación distribuida, el almacenamiento y las condiciones de ocupación. A medida que las normativas se orientan hacia el rendimiento medido, la monitorización y la optimización cobran mayor importancia para el cumplimiento. Esto genera una demanda constante de herramientas digitales de gestión de edificios en el mercado de edificios de consumo energético cero.
Programas de modernización energética integral y electrificación
Los programas públicos están estableciendo rutas repetibles para la adquisición y financiación de rehabilitaciones integrales. Massachusetts otorgó 20.5 millones de dólares en su cuarta ronda de financiación de Viviendas Adaptadas al Clima para rehabilitaciones de viviendas asequibles con el objetivo de lograr un ahorro energético de al menos el 50 % por proyecto. Nueva York autorizó una cartera de 5.4 millones de dólares para eficiencia energética y electrificación de edificios para el período 2026-2030. Casi el 30 % de esa inversión se destina a hogares de ingresos bajos y moderados. La Iniciativa Aceleradora de Rehabilitación Integral de Canadá apoya la transformación del mercado en edificios comerciales, institucionales y residenciales de mediana y gran altura. Estos programas reducen las barreras de transacción mediante enfoques de entrega estandarizados, ampliando así el mercado de edificios de energía neta cero más allá de proyectos de demostración aislados.
Volatilidad de los costos energéticos y resiliencia energética de los edificios
La inestabilidad de los precios de la energía está cambiando la forma en que los propietarios evalúan las decisiones de inversión en edificios con cero emisiones netas. La generación y el almacenamiento in situ, junto con los sistemas de control adaptativos, pueden reducir la exposición a la incertidumbre de los costos energéticos. El Foro Económico Mundial informó que los proyectos de descarbonización de edificios a menudo requieren mecanismos más sólidos de reducción de riesgos para atraer capital privado. Por lo tanto, las estructuras de financiación siguen siendo importantes para una mayor implementación. La resiliencia energética puede convertirse en una consideración de planificación financiera para los operadores comerciales cuando los presupuestos energéticos a largo plazo son difíciles de predecir. Esta relación impulsa la demanda de sistemas que gestionen tanto el consumo como los recursos energéticos in situ en todo el mercado de edificios con cero emisiones netas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos elevados de capital inicial | -2.5% | Global, con mayor incidencia en los mercados emergentes y en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Escasez de profesionales cualificados en descarbonización | -2.0% | Europa y América del Norte, cada vez más Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de sistemas de construcción complejos | -1.5% | Global | Corto plazo (≤ 2 años) |
| Interoperabilidad y riesgos de ciberseguridad | -1.2% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos elevados de capital inicial
Los edificios de consumo energético neto cero suelen costar entre un 5 % y un 15 % más que los edificios convencionales. Este sobreprecio se debe al mejor aislamiento, las ventanas de alto rendimiento y las envolventes herméticas, los sistemas eficientes de climatización y bombas de calor, y la generación de energía renovable in situ, como la energía solar fotovoltaica. Para un proyecto residencial típico, el coste inicial adicional oscila entre aproximadamente 15 000 y 50 000 dólares estadounidenses, mientras que los proyectos comerciales incurren en costes proporcionalmente mayores en función del tamaño y la complejidad del sistema.
El ahorro energético compensa estos costes con el tiempo. Los periodos de amortización suelen oscilar entre 8 y 15 años para edificios residenciales y entre 10 y 20 años para edificios comerciales, con la eliminación o la drástica reducción de las facturas energéticas. Sin embargo, la diferencia entre la inversión inicial y la materialización del ahorro supone una barrera de asequibilidad persistente. Este reto resulta especialmente acuciante para promotores y compradores que se enfrentan a limitaciones de capital durante la construcción o que no prevén conservar el activo el tiempo suficiente para recuperar la inversión por completo.
Escasez de profesionales cualificados en descarbonización
La disponibilidad de mano de obra puede retrasar los proyectos incluso cuando se cuenta con financiación y tecnología. El borrador identifica la escasez de auditores energéticos, agentes de puesta en marcha, técnicos de climatización y especialistas en bombas de calor. Estos profesionales son esenciales para la certificación, el diagnóstico, la instalación y la integración de sistemas. La capacidad de construcción general por sí sola no puede cubrir esta necesidad especializada. Esta limitación es más grave en los proyectos de renovación, donde los sistemas existentes requieren una evaluación detallada y específica del sitio. Puede ralentizar la implementación en el mercado de edificios de consumo energético cero cuando la demanda de proyectos aumenta más rápido de lo que la capacidad de formación especializada puede seguir el ritmo.
Análisis de segmento
Por tipo de edificio: la demanda institucional impulsa el crecimiento más rápido.
Se prevé que los edificios institucionales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.6 % hasta 2031, la más alta dentro de la categoría de edificios. Los hospitales, escuelas e instalaciones públicas deben cumplir con los requisitos de emisiones del sector público. El Servicio Nacional de Salud (NHS) se propone reducir las emisiones en un 80 % entre 2028 y 2032 y alcanzar el objetivo de cero emisiones netas para 2040. El Hospital Countess of Chester fue confirmado como el primer edificio del NHS con cero emisiones netas verificado en Inglaterra en septiembre de 2025. Estos compromisos públicos hacen que los proyectos institucionales dependan menos de los ciclos de inversión discrecional.
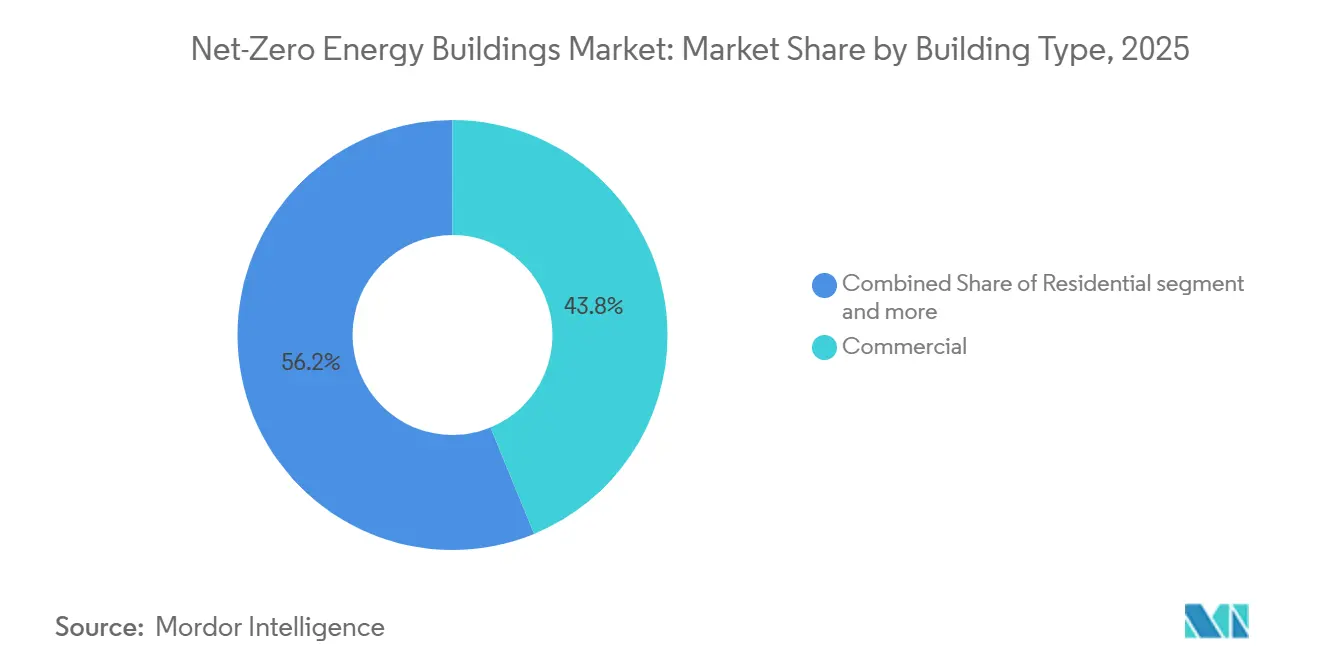
En 2025, los edificios comerciales representaron el 43.8 % de la cuota de mercado de edificios con consumo energético neto cero. Esta posición se vio impulsada por los requisitos de información corporativa, la demanda de espacios certificados por parte de los inquilinos y el ahorro energético cuantificable. Los inversores pueden evaluar con mayor facilidad los resultados de los costes operativos en grandes activos comerciales. Los proyectos residenciales e industriales tuvieron una participación menor, pero se vieron favorecidos por las nuevas normativas y los programas corporativos de descarbonización de instalaciones. Por lo tanto, el sector de edificios con consumo energético neto cero presenta demanda en diversos usos, si bien los activos comerciales siguen siendo la principal fuente de ingresos en la actualidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por oferta: Los servicios cobran mayor importancia a medida que continúan las necesidades de rendimiento.
Las soluciones representaron el 68.4 % de los ingresos en 2025, convirtiéndose en la categoría de oferta más importante. Esta participación refleja el alto valor del desarrollo, la modernización, el diseño integrado y las plataformas de construcción. Las soluciones combinan los sistemas físicos y la planificación necesaria para cumplir con las especificaciones de cero emisiones netas. También incluyen los controles que vinculan el rendimiento de los equipos con los objetivos operativos. Su posición en los ingresos refleja la intensidad de capital de las actividades a nivel de proyecto.
Se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.9 % hasta 2031, la más alta en la categoría de ofertas. El mercado de servicios para edificios de energía neta cero se sustenta en los requisitos de diseño, apoyo a la construcción, puesta en marcha, certificación y consultoría. Los certificados de eficiencia energética y los requisitos de auditoría de la directiva de la UE aumentan la necesidad de apoyo profesional continuo. A medida que crece la base instalada, la verificación del rendimiento se convierte en un requisito operativo en lugar de una tarea puntual. Esto respalda la demanda recurrente de servicios junto con la inversión de capital en soluciones.
Por tipo de construcción: Las renovaciones crecen más rápido, mientras que las nuevas construcciones lideran.
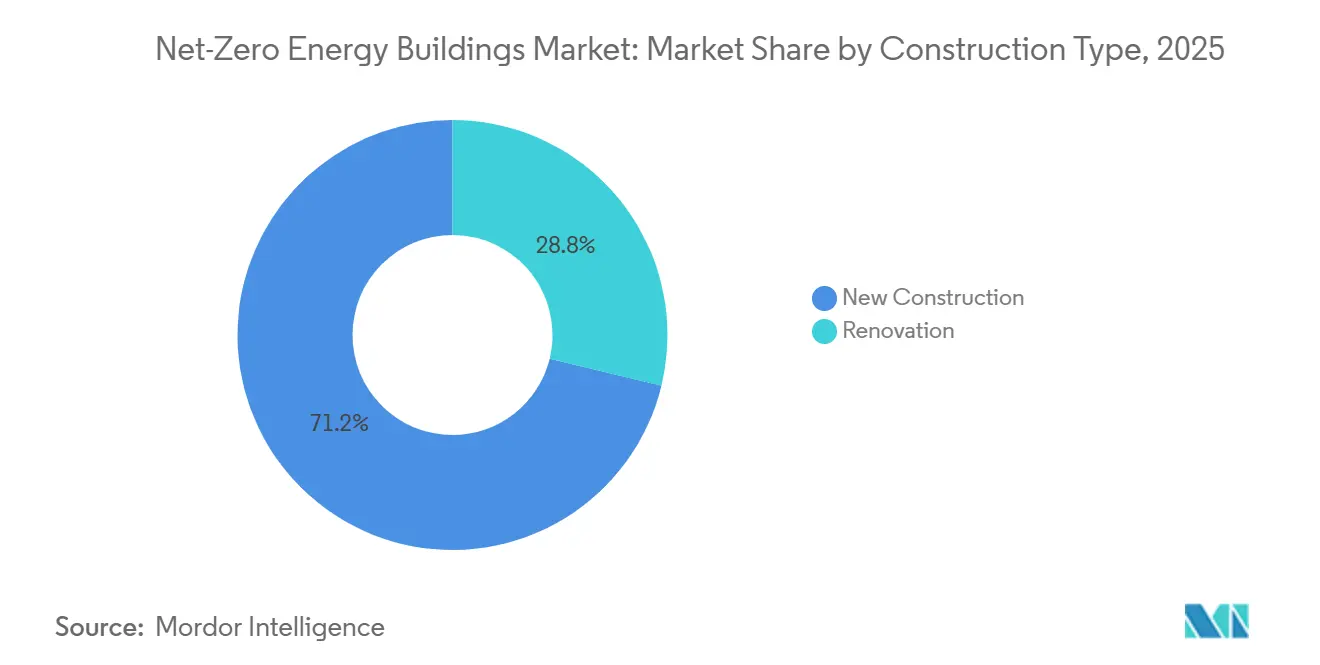
En 2025, la construcción nueva representó el 71.2 % del mercado de edificios con consumo energético neto cero. Los proyectos de nueva construcción permiten integrar la envolvente, los sistemas electrificados, la generación solar y los controles desde la fase de diseño. Esto reduce la dificultad de adaptar los equipos preexistentes a la normativa vigente. Además, los proyectos nuevos permiten a los propietarios alinear las especificaciones con los futuros estándares de rendimiento desde el principio. Estos factores consolidaron la construcción nueva como el tipo de construcción más utilizado.
Se prevé que la renovación crezca a una tasa de crecimiento anual compuesta (TCAC) del 16.2 % hasta 2031, la tasa más rápida en esta categoría. La AIE informó que el 75 % del parque de edificios existente en Europa es energéticamente ineficiente [1] Agencia Internacional de Energía, “Building, Breakthrough Agenda Report 2025”, Agencia Internacional de Energía, iea.org. . Las Normas Mínimas de Rendimiento Energético en el marco de la UE respaldan un plan de renovación a largo plazo. La renovación también responde al mayor parque de edificios existentes en relación con el plan anual de nueva construcción. El mercado de edificios de energía neta cero tiene una oportunidad estructural en las mejoras que abordan el uso de energía, el carbono y el rendimiento de los sistemas de construcción de manera conjunta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de edificios con consumo energético neto cero en la región Asia-Pacífico
La región de Asia-Pacífico representó el 37.1 % de la cuota de mercado de edificios con consumo energético neto cero en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 16.8 % hasta 2031. La escala de fabricación de China en energía solar fotovoltaica, bombas de calor y aislamiento impulsa la adopción regional. Los marcos de sostenibilidad y las medidas de financiación verde de la India dirigen el capital hacia activos comerciales e institucionales. Japón continúa endureciendo los estándares energéticos a través del programa Top Runner. Corea del Sur, Singapur y Australia también están impulsando la actividad de construcción de cero emisiones en obra nueva y renovación del sector público.
Mercado de edificios con consumo energético neto cero en Norteamérica
América del Norte fue el segundo mayor contribuyente regional. El Código de Energía Título 24 Parte 6 de California de 2025 entró en vigor el 1 de enero de 2026 y amplía los requisitos fotovoltaicos y de almacenamiento de baterías para edificios multifamiliares no residenciales y de gran altura. El programa de Nueva York de USD 5.4 mil millones para 2026 a 2030 agrega una gran cantidad de demanda para trabajos de eficiencia y electrificación [2] Northeast Energy Efficiency Partnerships, “Efficiency First and Other Changes to New York's Efficiency and Electrification Portfolio”, Northeast Energy Efficiency Partnerships, neep.org. . La Iniciativa Aceleradora de Retrofit Profunda de Canadá también apoya la actividad de retrofit comercial, institucional y residencial. Estas políticas apoyan tanto la construcción nueva como la renovación en todo el mercado de edificios de energía neta cero.
Mercado de edificios de energía neta cero en EMEA y Sudamérica
Europa cuenta con la arquitectura regulatoria más desarrollada entre las regiones analizadas. Los Estados miembros de la UE cumplieron con el plazo de transposición de mayo de 2026 para la Directiva revisada sobre eficiencia energética de los edificios. Esta directiva armoniza los plazos de cumplimiento para los nuevos edificios públicos y privados en toda la región. Sudamérica, Oriente Medio y África siguen siendo áreas en fases iniciales, donde la adopción se concentra en proyectos comerciales y de propiedad estatal. Su desarrollo depende de los programas nacionales de calificación y del apoyo financiero para el desarrollo.
Panorama competitivo
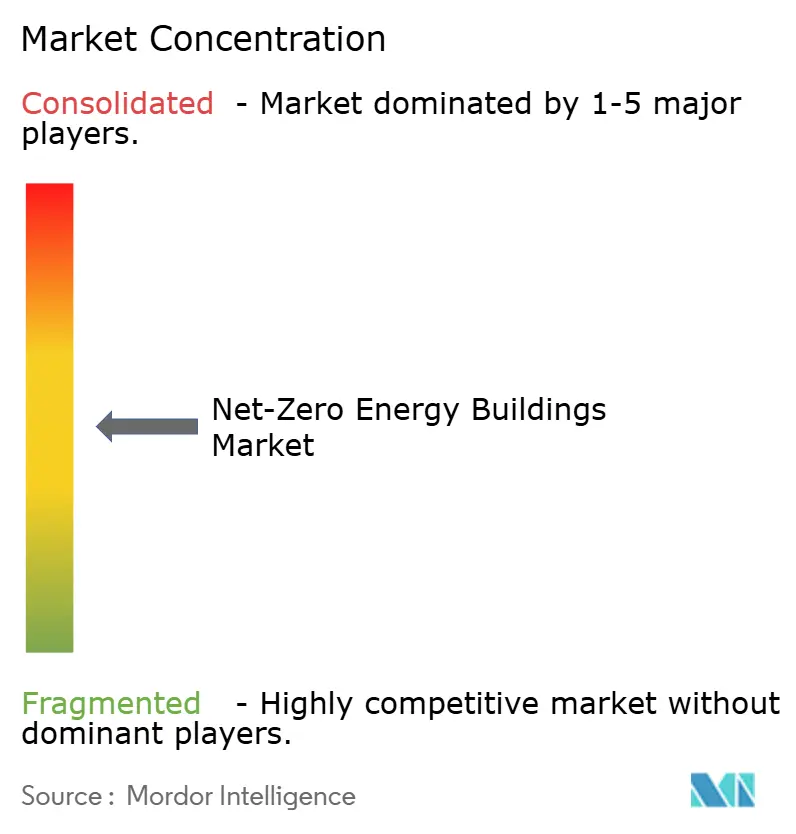
El mercado de edificios de energía neta cero se concentra moderadamente en plataformas integradas y se fragmenta en componentes y servicios. Siemens, Schneider Electric, Johnson Controls, Honeywell y Trane Technologies compiten en tecnología de gestión de edificios. Kingspan, ROCKWOOL y Saint-Gobain compiten a través de materiales de envolvente, rendimiento de aislamiento y credenciales de carbono incorporado. Los grandes proyectos comerciales e institucionales pueden respaldar plataformas integradas, ya que su escala operativa justifica controles más avanzados. Los proyectos comerciales y residenciales más pequeños siguen estando más fragmentados.
La estrategia competitiva enfatiza cada vez más el rendimiento continuo de los edificios en lugar de las ventas aisladas de equipos. Trane Technologies y Amazon ampliaron la implementación de BrainBox AI después de que los pilotos de centros de distribución reportaran reducciones de casi el 15 % en el uso de energía. Johnson Controls declaró en su informe de sostenibilidad de 2026 que sus tecnologías ayudaron a los clientes a reducir más de USD 9.5 mil millones en costos de energía. También declaró que el 77 % de su investigación y desarrollo de nuevos productos de 2025 apoyó la sostenibilidad y la innovación climática [3] Johnson Controls, “Johnson Controls' 2026 Sustainability Report Highlights Energy Efficiency Returns in Mission-Critical Industries,” Johnson Controls, johnsoncontrols.com. Estas acciones muestran por qué el mercado de edificios de energía neta cero incluye cada vez más trabajos recurrentes de monitoreo, optimización y servicio.
Los proveedores también están aumentando su capacidad para satisfacer la demanda de renovaciones. ROCKWOOL inició la construcción de una planta de fabricación de lana de roca en Wallula, Washington, en abril de 2026, y se espera que la producción comercial comience en 2028. Kingspan completó una ampliación de 29 000 pies cuadrados en su sede de DeLand, Florida, en 2026. Kingspan informó una reducción del 60 % en el carbono incorporado gracias a la conservación estructural del proyecto. Estos ejemplos demuestran la competencia en materiales, ejecución de renovaciones y operaciones de construcción.
Líderes del sector de edificios de energía neta cero
Siemens AG
Schneider Electric SE
Johnson Controls Internacional plc
Honeywell International Inc.
Industrias Daikin, Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: ROCKWOOL North America inició la construcción de una nueva planta de lana de roca de última generación en el condado de Walla Walla, cuya producción comercial se espera comience en 2028, en respuesta a la creciente demanda norteamericana de aislamiento para la construcción, impulsada por el endurecimiento de los códigos energéticos.
- Abril de 2026: Kingspan Insulated Panels North America completó la ampliación de 29,000 pies cuadrados de sus instalaciones en DeLand, reduciendo el carbono incorporado en un 60% mediante la conservación de la estructura, y aspira a obtener las certificaciones LEED v4 BD+C Gold e ILFI Net Zero Carbon + Energy.
- Enero de 2026: Skanska y Entra comprometieron 184 millones de dólares para el proyecto de oficinas Christian Krohgs gate 2 en Oslo, que tenía como objetivo la clase energética A, la construcción libre de combustibles fósiles y la certificación BREEAM-NOR v6.0 Muy Bueno.
Alcance del informe sobre el mercado global de edificios con consumo energético neto cero
| Residencial |
| Comercial |
| Institucional |
| Industrial |
| Soluciones (Desarrollo de nuevos edificios de energía neta cero, rehabilitación de edificios de energía neta cero, diseño y entrega integrados y soluciones inteligentes para edificios de energía neta cero) |
| Servicios (Diseño arquitectónico y de ingeniería, servicios de construcción, servicios de puesta en marcha y certificación y servicios de consultoría) |
| Nueva construcción |
| Renovación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de edificio | Residencial | |
| Comercial | ||
| Institucional | ||
| Industrial | ||
| Por Ofrendas | Soluciones (Desarrollo de nuevos edificios de energía neta cero, rehabilitación de edificios de energía neta cero, diseño y entrega integrados y soluciones inteligentes para edificios de energía neta cero) | |
| Servicios (Diseño arquitectónico y de ingeniería, servicios de construcción, servicios de puesta en marcha y certificación y servicios de consultoría) | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de los edificios con consumo energético neto cero para el año 2031?
Se prevé que el mercado de edificios con consumo energético neto cero alcance los 74.2 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 14.7 % a partir de 2026. Esta previsión refleja la demanda de diseños de mayor rendimiento, servicios de renovación y controles operativos más eficaces.
¿Qué tipo de edificio experimentará el mayor crecimiento hasta 2031?
Se prevé que los edificios institucionales registren la mayor tasa de crecimiento anual compuesto (CAGR) del 15.6 % hasta 2031. El mercado de edificios con consumo energético neto cero recibe apoyo de los compromisos públicos de reducción de emisiones que abarcan hospitales, escuelas e instalaciones gubernamentales.
¿Qué tipo de construcción tiene el mayor crecimiento proyectado?
Se prevé que la renovación crezca a una tasa de crecimiento anual compuesta (CAGR) del 16.2 % hasta 2031. El mercado de edificios de energía neta cero se ve impulsado por el gran número de edificios ineficientes y los requisitos de rendimiento energético.
¿Qué factores impulsan la demanda de proyectos de construcción con consumo energético neto cero?
Las normas de rendimiento, los programas de modernización y electrificación, las necesidades de resiliencia energética y los sistemas de control de edificios inteligentes son factores clave. Estas fuerzas determinan las especificaciones y el funcionamiento en todo el mercado de edificios de consumo energético neto cero.


