

Tamaño y participación en el mercado de operadores móviles de telecomunicaciones de los Países Bajos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
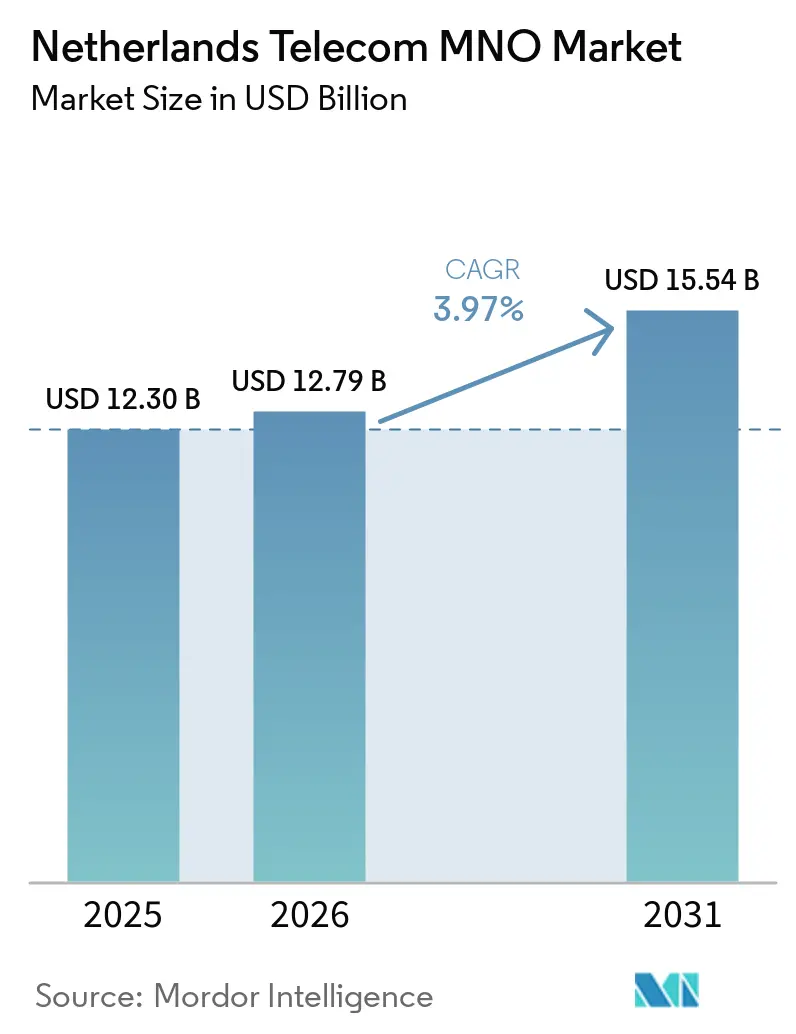
| Tamaño del mercado (2026) | USD 12.79 mil millones |
| Tamaño del mercado (2031) | USD 15.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.97% CAGR |
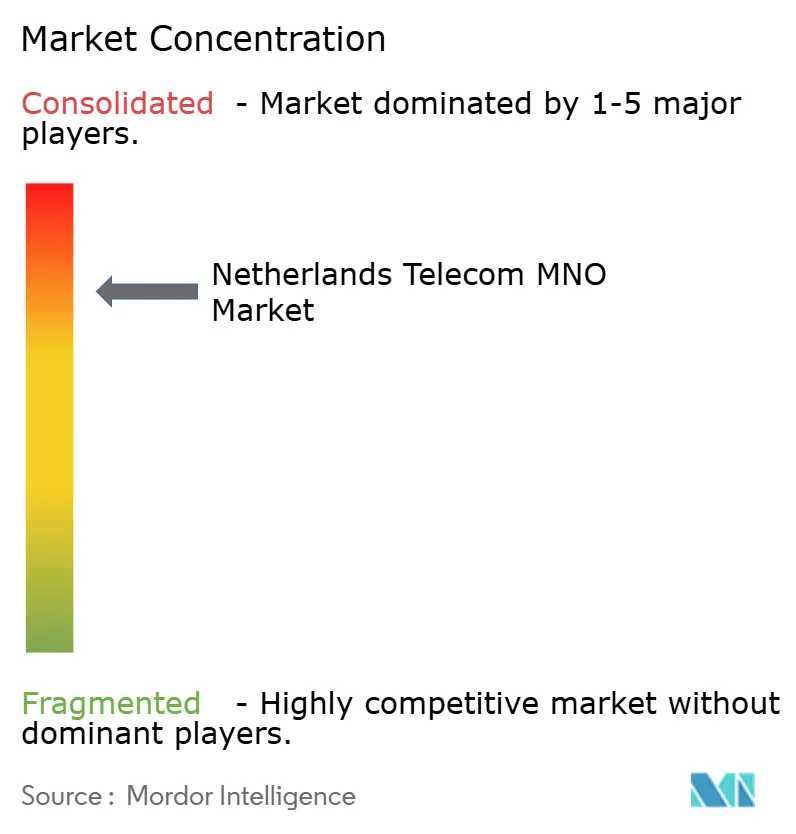
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores móviles de telecomunicaciones de los Países Bajos realizado por Mordor Intelligence
El mercado de operadores de redes móviles (MNO) de telecomunicaciones de los Países Bajos alcanzó un valor de 12.30 millones de dólares en 2025 y se estima que crecerá desde los 12.79 millones de dólares en 2026 hasta los 15.54 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.97% durante el período de pronóstico (2026-2031). En términos de volumen de suscriptores, el mercado contaba con 19.06 millones de suscriptores en 2025 y se espera que crezca desde los 19.70 millones de suscriptores en 2026 hasta los 23.21 millones de suscriptores en 2031, con una CAGR del 3.34% durante el período de pronóstico (2026-2031).
Esta trayectoria estable refleja una infraestructura troncal madura, una creciente digitalización empresarial y una continua monetización del 5G. Los operadores completaron la activación nacional de 3.5 GHz en 2024, impulsando las velocidades promedio de descarga del 5G por encima de los 330 Mbps y manteniendo la adopción de planes de datos ilimitados. La fibra hasta el hogar cubre actualmente el 90 % de los hogares; sin embargo, la tasa de adopción del 38.8 % pone de manifiesto una cartera de clientes sin explotar. El interés empresarial por las redes 5G privadas se está acelerando, con fabricantes, proveedores de logística y organismos públicos que están probando casos de uso de segmentación de red que convierten la conectividad en soluciones de precio premium. Las salvaguardas regulatorias de la ACM, que incluyen la compartición obligatoria de red y la revisión de precios al por mayor, previenen la inflación de precios y preservan un excedente del consumidor estimado en 250 millones de euros al año. El aumento de las tarifas energéticas, que se incrementará entre un 80 % y un 90 % en las líneas de alta tensión durante 2024, está reduciendo los márgenes de los operadores e impulsando nuevas inversiones en equipos RAN de bajo consumo y acuerdos de compra de energía renovable.
Conclusiones clave del informe
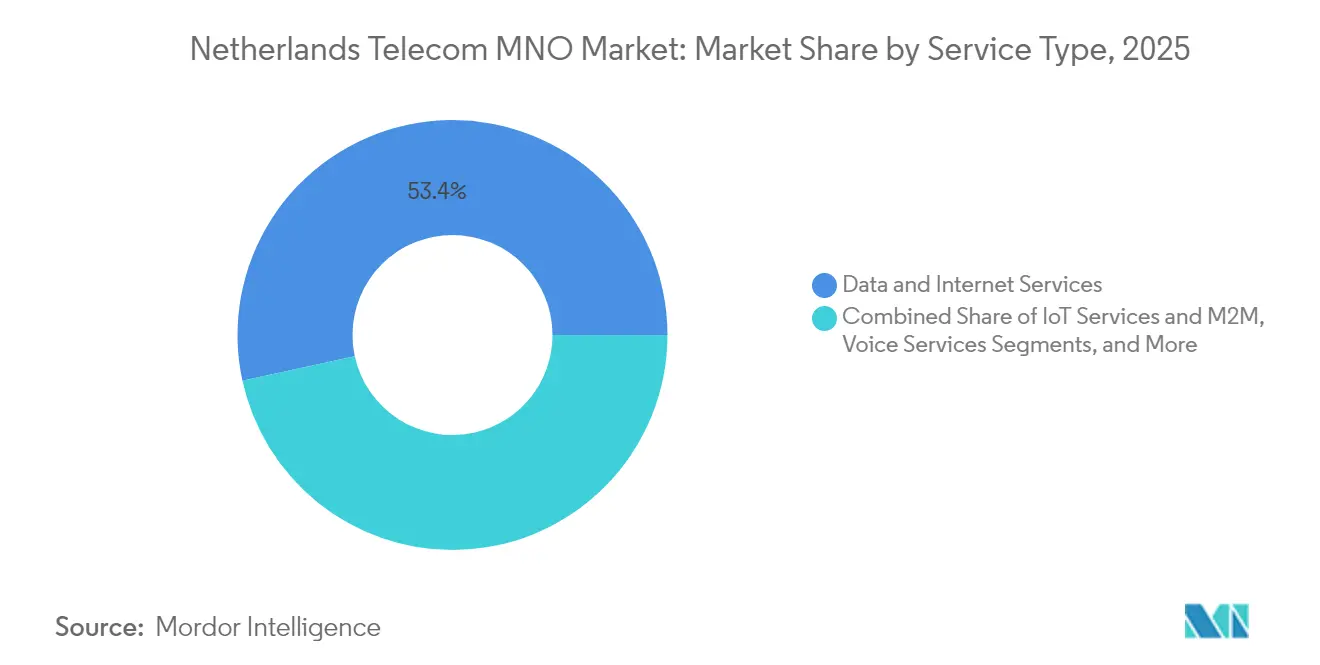
- Por tipo de servicio, las actividades de datos e Internet lideraron con el 53.42% de la participación de mercado de los MNO de telecomunicaciones de los Países Bajos en 2025; IoT y M2M están preparados para registrar la CAGR más rápida del 4.18% hasta 2031.
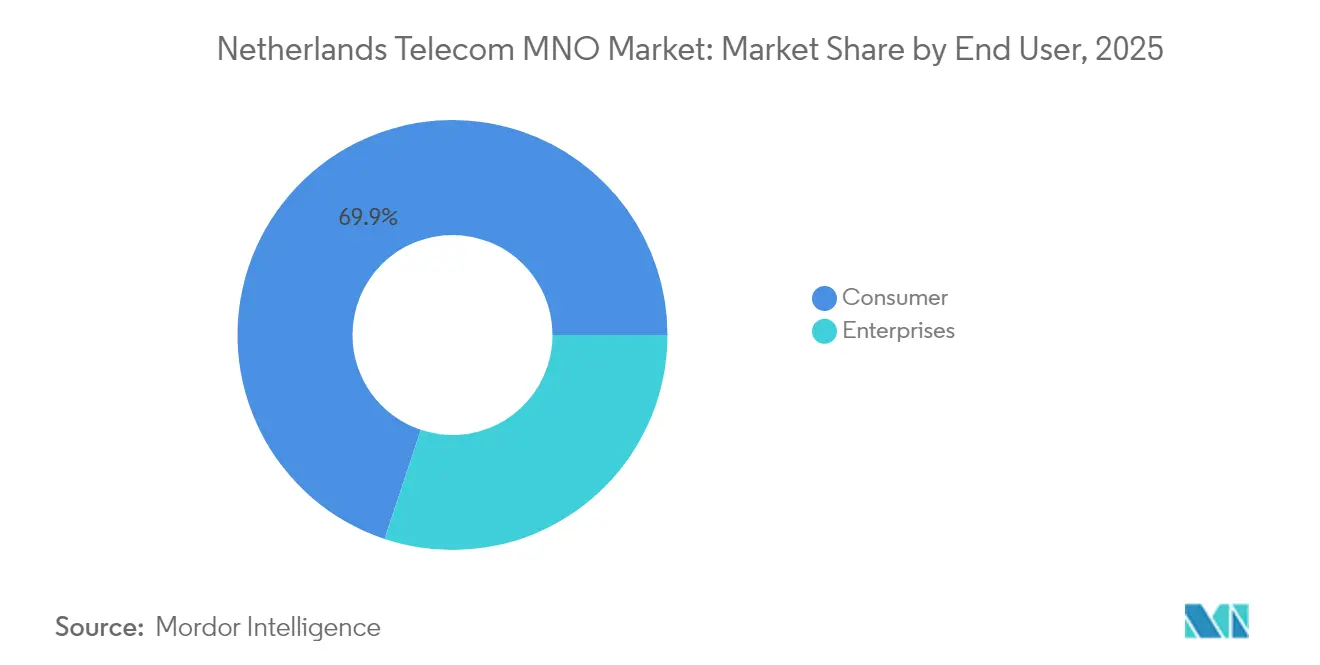
- Por usuario final, las conexiones de consumidores representaron el 69.88 % de los ingresos del mercado de operadores móviles de telecomunicaciones de los Países Bajos en 2025, mientras que se proyecta que los servicios empresariales avancen a una CAGR del 4.22 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones de los Países Bajos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento explosivo del tráfico de datos móviles y fijos | + 1.2% | Global | Mediano plazo (2-4 años) |
| Implementaciones de fibra hasta el hogar a nivel nacional | + 0.8% | Nacional, con avances tempranos en las principales ciudades | Largo plazo (≥ 4 años) |
| Se completó la concesión de licencias del espectro 5G | + 0.6% | Nacional | Corto plazo (≤ 2 años) |
| La agrupación de cuatro servicios aumenta el ARPU | + 0.4% | Nacional | Mediano plazo (2-4 años) |
| Adopción rápida de redes privadas 5G | + 0.3% | Regiones centradas en la empresa | Largo plazo (≥ 4 años) |
| Las normativas de eficiencia energética aceleran la modernización. | + 0.2% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento explosivo del tráfico de datos móviles y fijos
Los volúmenes de datos mensuales por SIM siguen estableciendo nuevos récords, lo que obliga a los operadores a densificar las estaciones base de radio y a migrar las cargas de trabajo de señalización a redes LTE-M y LoRa para dispositivos de bajo consumo. KPN informa de un fuerte aumento en la señalización de red que ahora requiere núcleos IoT diseñados específicamente para ello. [1] KPN, “Informe anual 2024”, kpn.com Odido, tras modernizar el 80 % de su red de transmisión desde la activación de la banda de 3.5 GHz, ofrece velocidades 5G promedio de 331.9 Mbps, las más rápidas registradas en el país. Los planes ilimitados dominan ahora los paquetes de pospago, eliminando los precios basados en el uso y orientando la diferenciación hacia niveles de velocidad, ventajas de contenido y garantías de latencia premium. Se prevé que el acceso inalámbrico fijo capture el 35 % de las nuevas altas de banda ancha para 2030, y Klik&Klaar de Odido ya cubre aproximadamente tres cuartas partes de la población. [2] Telecoms.com, “Perspectivas de FWA en los Países Bajos”, telecoms.com
Implementaciones de fibra hasta el hogar a nivel nacional
Los operadores añadieron 1.5 millones de nuevos pases FTTH durante 2024, lo que elevó la cobertura nacional a 7 millones de instalaciones. KPN, por sí solo, alcanzó los 4.68 millones de hogares pasados, pero ralentizó intencionadamente su despliegue a finales de 2024 para aumentar la activación en lugar de las métricas de cobertura. Alrededor de 526,000 direcciones se encuentran actualmente en zonas con sobreconstrucción de fibra, sobre todo en Zelanda, Frisia y Holanda Meridional, lo que ha dado lugar a debates sobre la duplicación de la red y posibles intercambios de activos. El acuerdo de Delta Fiber para vender 200,000 líneas de fibra a Glaspoort, pendiente de la autorización regulatoria, señala un cambio hacia la racionalización de la cobertura y la consolidación mayorista. Los operadores rastrean cada vez más los hogares conectados, no solo los hogares pasados, para asegurar una amortización más rápida de las inversiones de capital.
Se completó la concesión de licencias del espectro 5G
La subasta de julio de 2024 arrojó bloques de 100 MHz en la banda de 3.5 GHz para cada operador titular a un costo combinado de 58.4 millones de euros. Los tres operadores de redes móviles (MNO) comenzaron 2025 con redes listas para 5G Standalone, un requisito previo para comunicaciones ultra confiables de baja latencia y segmentación de red. [3] 5G Observatory, “Netherlands Spectrum Auction Review”, 5gobservatory.eu KPN había preparado 5,319 sitios para la activación instantánea del espectro, lo que permitió a los clientes industriales aprovechar las garantías de calidad de servicio de extremo a extremo. A pesar de que la adopción de SA en Europa promedia solo el 2 %, los Países Bajos se posicionan como pioneros en relación con sus pares regionales, ayudando a la industria local a pilotar la automatización de fábricas, flotas de AGV y casos de uso de visión artificial.
La agrupación de cuatro servicios aumenta el ARPU
Los paquetes convergentes fijo-móvil se han convertido en la principal palanca para aumentar el ARPU y reducir la rotación. KPN amplió su portafolio con "Internet en el Trabajo", un paquete empresarial de teletrabajo que combina fibra, respaldo LTE y servicios de seguridad gestionados. Los análisis internacionales muestran una limitada penetración de la fibra en la mayor parte de Europa; sin embargo, las empresas holandesas se benefician de una amplia cobertura de fibra y cable, lo que facilita la integración en una sola factura. Los paquetes exitosos se basan en un aprovisionamiento fluido de dispositivos y equipos de soporte comunes, en lugar de una simple acumulación de descuentos. Las ofertas de dispositivos como servicio (DaaS), junto con seguros de teléfonos y programas de intercambio, están ganando terreno, generando nuevas fuentes de ingresos sin diluir los márgenes de conectividad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La penetración móvil superior al 120 % limita el crecimiento de suscriptores | -0.8% | Nacional | Largo plazo (≥ 4 años) |
| La presión de precios de los OMV reduce el ARPU | -0.6% | Nacional | Mediano plazo (2-4 años) |
| El aumento de los costos de la electricidad infla los gastos operativos de la red | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Resistencia municipal a los nuevos sitios para torres | -0.2% | Áreas urbanas, municipios específicos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Penetración móvil > 120% Limita el crecimiento de suscriptores
Con más tarjetas SIM que personas, el potencial orgánico de adición neta es escaso, lo que obliga a los operadores a priorizar la extracción de valor sobre el volumen. KPN cambió su estrategia hacia la expansión del ARPU mediante niveles de velocidad premium y la migración al pospago. La compra de Youfone por 200 millones de euros elevó la cuota de mercado móvil de KPN del 31 % al 34 %, lo que demuestra que la adquisición, en lugar de nuevas conexiones, es la vía viable para escalar. En este contexto saturado, la calidad de la red y la amplitud del servicio se convierten en las principales armas competitivas. El liderazgo en velocidad de Odido y la alta calificación global de calidad de KPN, otorgada por umlaut, ejemplifican cómo los operadores buscan diferenciarse. Las líneas de IoT y M2M siguen siendo el único punto fuerte para el crecimiento de las conexiones, con KPN operando 12 millones de tarjetas SIM M2M en 195 países.
La presión de precios de los OMV reduce el ARPU
Docenas de marcas de OMV siguen ofreciendo tarifas más bajas que las de los operadores tradicionales y atrayendo a suscriptores sensibles al precio. Las encuestas europeas indican que el 27% de los usuarios planea cambiar de proveedor en los próximos dos años, principalmente para ahorrar dinero. Los límites de velocidad, antes considerados como puntos débiles de los OMV, ya no frenan la pérdida de clientes, ya que los estudios muestran un impacto limitado en la satisfacción del usuario. La adquisición de Youfone refleja la necesidad de poseer marcas de bajo coste para defender la pirámide de clientes. El ACM obliga a las redes anfitrionas a ofrecer tarifas mayoristas justas, lo que garantiza que el sector de los OMV mantenga la presión sobre los precios minoristas.
Análisis de segmento
Por tipo de servicio: Los servicios de datos impulsan el crecimiento de los ingresos
Las líneas de datos e internet generaron el 53.42 % de los ingresos del mercado de operadores móviles de telecomunicaciones de los Países Bajos en 2025, lo que pone de relieve un cambio decisivo respecto a los modelos de negocio centrados en la voz. Los operadores recurren a planes de velocidad escalonados, volúmenes ilimitados y tarifas cero para plataformas de vídeo populares para impulsar paquetes de mayor precio. Se prevé que el tamaño del mercado de operadores móviles de telecomunicaciones de los Países Bajos para IoT y M2M se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4.18 % hasta 2031, superando a todas las demás categorías de servicios a medida que proliferan los sensores industriales y los vehículos conectados. Los minutos de voz siguen disminuyendo, pero la adopción de VoLTE mantiene el margen al consolidar los costes de conmutación tradicionales. Las ventas de complementos de vídeo OTT y televisión de pago ofrecen a los operadores flujos incrementales que ayudan a compensar la erosión de la mensajería, que vio caer el tráfico nacional de SMS de 3.3 millones en 2019 a 2.3 millones en 2022. El backhaul mayorista empresarial se mantiene estable a medida que los proveedores de nube a gran escala alquilan fibra oscura y capacidad de longitud de onda a los operadores.
El enfoque comercial ha cambiado de los hogares transferidos a las líneas activadas. Los despliegues de fibra, junto con el 5G de banda media, permiten a los operadores promocionar ofertas de gigabit simétricas que integran juegos en la nube, seguridad e IPTV. A medida que la conectividad principal se vuelve más común, las capas de servicio como la SD-WAN gestionada, la orquestación de dispositivos IoT y el análisis de borde se vuelven cruciales para proteger los precios. VodafoneZiggo aprovecha su planta híbrida de fibra óptica y coaxial para competir con los operadores de fibra pura, ofreciendo velocidades de gigabit competitivas a la vez que promociona una plataforma nacional de entretenimiento que agrupa las suscripciones de streaming en una única interfaz. Odido modernizó sus Sistemas de Soporte Empresarial en 2024, lo que permitió un modelo de mercado que permite a los clientes autogestionar herramientas de conectividad, seguridad y colaboración.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: El crecimiento empresarial acelera la transformación digital
Los hogares aún generaron el 69.88 % de los ingresos del mercado neerlandés de operadores móviles de telecomunicaciones en 2025, aunque las líneas empresariales registraron una curva de crecimiento más pronunciada. Se prevé que el tamaño del mercado neerlandés de operadores móviles de telecomunicaciones para servicios empresariales aumente a una tasa de crecimiento anual compuesta (TCAC) del 4.22 % hasta 2031, a medida que las redes privadas 5G se conviertan en un estándar industrial. Los centros de fabricación, los puertos y los proyectos piloto de ciudades inteligentes adoptan la segmentación de red, la computación en el borde y el IoT reforzado contra ciberataques, lo que eleva los ingresos promedio por cliente empresarial. KPN ya comercializa un conjunto de redes privadas 5G dedicadas a fábricas neerlandesas que buscan una latencia determinista inferior a 10 milisegundos.
El potencial de crecimiento del consumidor se reduce debido a la penetración móvil casi total y a los fuertes descuentos de los OMV. Sin embargo, el ARPU sigue aumentando gracias a los planes de datos ilimitados y las tarifas premium. La migración a la fibra presenta un ciclo de actualización paralelo, lo que permite a los operadores consolidados aumentar sus ventas de cable o xDSL a líneas gigabit simétricas. La transformación digital empresarial refuerza la venta cruzada entre conectividad, ciberseguridad y nube gestionada, como lo demuestran las previsiones de McKinsey de que los ingresos de telecomunicaciones B2B a nivel mundial alcanzarán los 116.7 millones de dólares para 2027, principalmente gracias a contratos privados de telefonía inalámbrica y SLA premium. La asignación regulatoria de bloques de espectro para redes privadas también elimina un cuello de botella clave para los despliegues de fábrica y logística.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Los Países Bajos disfrutan de una cobertura 5G prácticamente universal, con operadores que afirman dar servicio a más del 98% de los residentes. La fibra óptica hasta el hogar llega al 90% de los hogares, pero su adopción es lenta en las provincias rurales, donde las citas de instalación y los retrasos en las zanjas ralentizan las activaciones. Los principales centros urbanos de Randstad (Ámsterdam, Róterdam, La Haya y Utrech) presentan las velocidades de descarga promedio más altas, impulsadas por densas redes de celdas pequeñas y múltiples rutas de fibra. La velocidad de descarga promedio de 331.9 Mbps de Odido en estas zonas lidera las tablas de rendimiento nacionales. La red de KPN obtuvo la mejor puntuación en auditorías de calidad independientes, lo que refleja métricas de consistencia superiores en celdas urbanas y suburbanas.
La cooperación municipal impulsa la variabilidad regional. Las provincias del norte recurrieron a asociaciones público-privadas para agilizar la aprobación de permisos, logrando índices de conexión robustos a pesar de la menor densidad de población. Las regiones del sur presentan superposición de infraestructuras de fibra, lo que ofrece a los usuarios más opciones, pero genera una posible sobreinversión. El peering transfronterizo posiciona a Ámsterdam como un centro preferente para el tránsito transeuropeo de datos, consolidando el mercado neerlandés de operadores móviles de telecomunicaciones como puerta de enlace digital. El enfoque regulatorio se centra ahora en la redundancia de infraestructuras críticas, exigiendo centros de datos distribuidos y rutas de fibra de respaldo para mitigar las vulnerabilidades puntuales. El énfasis político en la resiliencia se alinea con la creciente dependencia del tráfico en la nube y del IoT, que no tolera interrupciones prolongadas.
Las provincias con normas estrictas de aprobación de emplazamientos, en particular algunas zonas de Utrecht y Gelderland, retrasan la instalación de nuevas macrotorres, lo que obliga a los operadores a implementar celdas pequeñas en el mobiliario urbano. Los aumentos repentinos de las tarifas energéticas afectan con mayor intensidad la economía de la RAN rural, ya que los emplazamientos remotos suelen depender de enlaces eléctricos menos eficientes. Por lo tanto, los operadores están implementando sistemas piloto de energía solar y baterías para reducir el consumo de la red durante el día y protegerse contra la futura volatilidad tarifaria. Las condiciones de licencia geográficamente equilibradas fomentan una calidad uniforme; sin embargo, la experiencia del usuario final sigue estando estrechamente correlacionada con la disponibilidad de la red de retorno de fibra local.
Panorama competitivo
La competencia gira en torno a tres operadores móviles de servicio completo. KPN lidera la conectividad fija con aproximadamente el 40% de la cuota de banda ancha y aprovecha TowerCo, de la que posee el 51%, para monetizar activos pasivos. VodafoneZiggo mantiene una sólida base de cable, pero perdió 31,000 clientes de banda ancha en el primer trimestre de 2025, a pesar de ofrecer actualizaciones gratuitas a gigabit en líneas DOCSIS heredadas. Odido domina la velocidad en 5G y ha rediseñado sus plataformas BSS para captar clientes empresariales mediante la compra de servicios bajo demanda. Las iniciativas estratégicas pasan de la pura guerra de precios a la excelencia de la red y los paquetes de soluciones integradas.
La adquisición de Youfone por parte de KPN por 200 millones de euros absorbió a un importante rival de bajo coste, lo que indica que los operadores tradicionales prefieren poseer marcas de bajo coste en lugar de ceder cuota de mercado. No obstante, ACM examina minuciosamente el acceso mayorista para garantizar que la competitividad de los OMV se mantenga intacta. VodafoneZiggo aún no ha seguido el ejemplo de sus competidores en la desinversión de torres, manteniendo el control de su balance sobre 4,000 emplazamientos, pero afrontando la presión de los inversores para la monetización de la infraestructura. El despliegue de la tecnología 5G independiente crea un nuevo campo de batalla: el primer operador en ofrecer segmentación de red comercial a gran escala podría asegurar verticales de alto margen como puertos y almacenes automatizados.
Los operadores de redes móviles complementan las actualizaciones de radio con la adquisición de energía renovable. El PPA de KPN con Eneco garantiza 47 GWh de producción solar a partir de 2025, lo que contribuye a su compromiso de cero emisiones netas para 2040. Odido y Ericsson inauguraron conjuntamente un Centro Tecnológico que presenta demostraciones en vivo de 5G industrial y subraya su compromiso compartido con la neutralidad de carbono. La colaboración entre operadores se extiende a la fibra. La venta de línea pendiente de Delta Fiber a Glaspoort sugiere futuros acuerdos de intercambio que liberarán efectivo y reducirán la duplicación de la red. Por lo tanto, la dinámica competitiva gira en torno a la optimización de activos, la experiencia del cliente y la profundidad de las soluciones verticales, en lugar de los descuentos por título.
Líderes de la industria de operadores móviles de telecomunicaciones de los Países Bajos
Grupo VodafoneZiggo BV
Odido Países Bajos
Koninklijke KPN NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Odido fue reconocido por Opensignal como la red 5G más rápida de los Países Bajos, con un promedio de descargas de 331.9 Mbps.
- Enero de 2025: KPN registró un crecimiento interanual del 3.4% en los ingresos por servicios para el año fiscal 2024, anunció una recompra de 250 millones de euros y aumentó los dividendos en un 7%.
- Diciembre de 2024: Odido y Ericsson inauguraron el Odido Tech Hub para demostrar aplicaciones 5G en el mundo real y delinear una trayectoria conjunta de cero emisiones netas hasta 2040.
- Septiembre de 2024: KPN lanzó “Internet en el trabajo”, un paquete de trabajo remoto que combina fibra, respaldo móvil y funciones de seguridad.
Alcance del informe sobre el mercado de operadores móviles de telecomunicaciones de los Países Bajos
Las telecomunicaciones o telecomunicaciones son la transmisión de información de largo alcance por medios electromagnéticos. El mercado de las telecomunicaciones incluye un análisis de tendencias en profundidad basado en la conectividad, como redes fijas, redes móviles y torres de telecomunicaciones. Es probable que varios factores, incluida una creciente demanda de 5G, impulsen la adopción de servicios de telecomunicaciones en los Países Bajos.
El mercado holandés de telecomunicaciones está segmentado por servicios (servicios de voz (alámbricos e inalámbricos), servicios de datos y mensajería, OTT y servicios de televisión de pago). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor en USD para todos los segmentos anteriores.
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) |
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de operadores móviles de telecomunicaciones de los Países Bajos en 2026?
El tamaño del mercado de operadores móviles de telecomunicaciones de los Países Bajos era de 12.79 millones de dólares en 2026 y se proyecta que alcance los 15.54 millones de dólares en 2031.
¿Cuál es la tasa de crecimiento esperada para los operadores de redes móviles holandeses?
Se prevé que los ingresos agregados aumenten a una tasa de crecimiento anual compuesta (CAGR) del 3.97 % entre 2026 y 2031 a medida que se expandan los servicios empresariales y 5G.
¿Qué categoría de servicios tiene la mayor participación en los ingresos?
Los servicios de datos e Internet representan la mayor parte de los ingresos totales de los operadores en 2025, con un 53.42 %.
¿Por qué los servicios empresariales están creciendo más rápido que las líneas de consumo?
Las redes privadas 5G, los proyectos de IoT y las soluciones edge están impulsando la demanda empresarial, impulsando una CAGR del 4.22 % en comparación con un crecimiento casi plano del consumidor.
¿Qué tan avanzado está el despliegue de 5G en los Países Bajos?
Después de la subasta, los tres operadores activaron 100 MHz del espectro de 3.5 GHz, lo que proporcionó una cobertura poblacional superior al 98 % y posibilitó capacidades 5G independientes.
¿Qué desafíos amenazan la rentabilidad del operador?
La penetración móvil superior al 120%, los precios intensos de los OMV y los costos de electricidad que suben entre un 80% y un 90% en 2024 comprimen los márgenes y desaceleran la expansión del flujo de caja libre.


