

Tamaño y participación en el mercado de emuladores de red
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
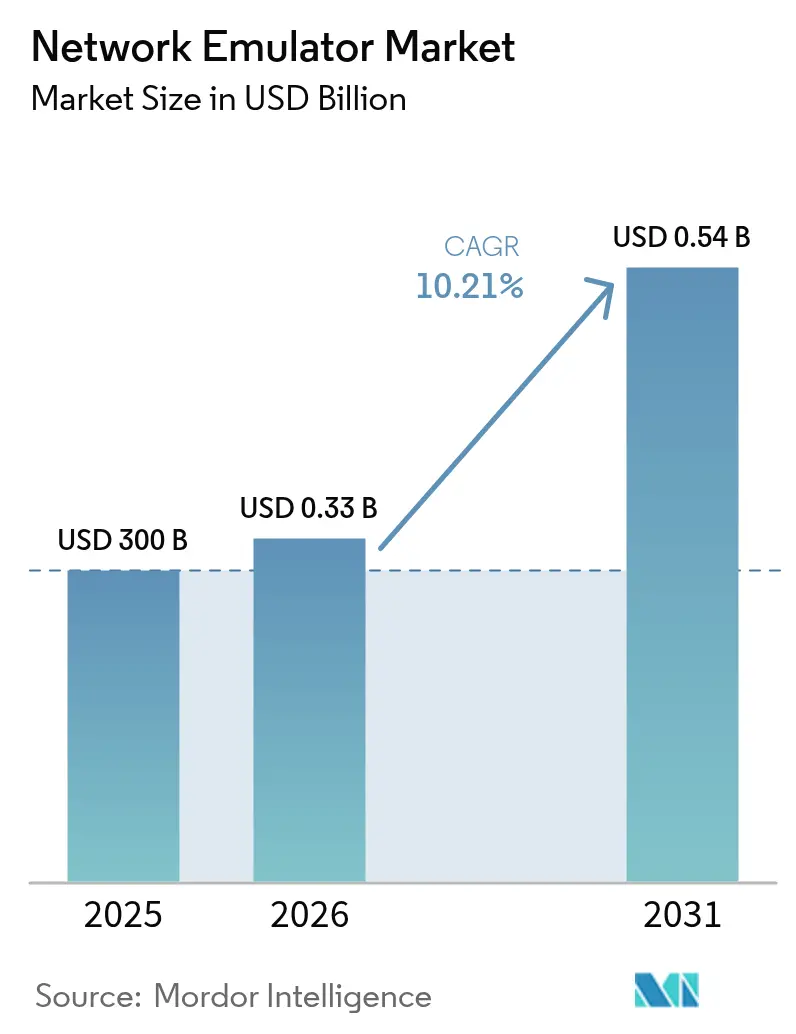
| Tamaño del mercado (2026) | USD 0.33 mil millones |
| Tamaño del mercado (2031) | USD 0.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.21% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
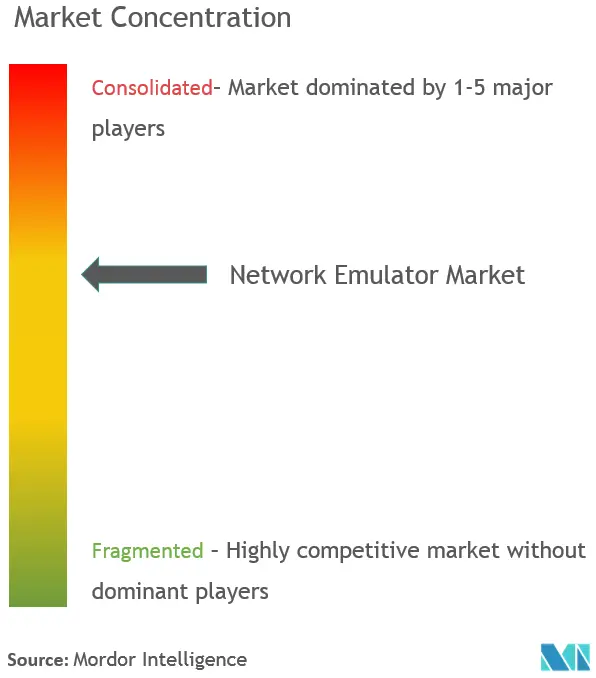
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de emuladores de red por Mordor Intelligence
El mercado de emuladores de red alcanzó un valor de 300 millones de dólares en 2025 y se estima que crecerá de 330.63 millones de dólares en 2026 a 538.1 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 10.21 % durante el período de pronóstico (2026-2031). Este impulso proviene de las actualizaciones de redes 5G independientes, el tráfico de centros de datos centrado en IA y el escrutinio regulatorio que exige una validación del rendimiento a nivel de nanosegundos en infraestructuras críticas. Los proveedores están adoptando marcos de prueba definidos por software y nativos de la nube para mantenerse al día con los núcleos 5G basados en servicios, el backhaul satelital LEO y el tráfico Ethernet automotriz. La consolidación de la industria, ejemplificada por la compra de Spirent Communications por parte de VIAVI Solutions por 1.27 millones de dólares, indica una carrera estratégica para unificar hardware, software y activos de garantía en una sola cartera. [1] VIAVI Solutions, “VIAVI adquirirá Spirent por 1.27 millones de dólares”, investors.viavisolutions.com La estructura de acuerdo paralela de Keysight Technologies, que vendió las líneas de seguridad y Ethernet de alta velocidad de Spirent a VIAVI por 410 millones de dólares, subraya cómo los principales actores están remodelando los límites competitivos al tiempo que satisfacen a los reguladores antimonopolio.
Conclusiones clave del informe
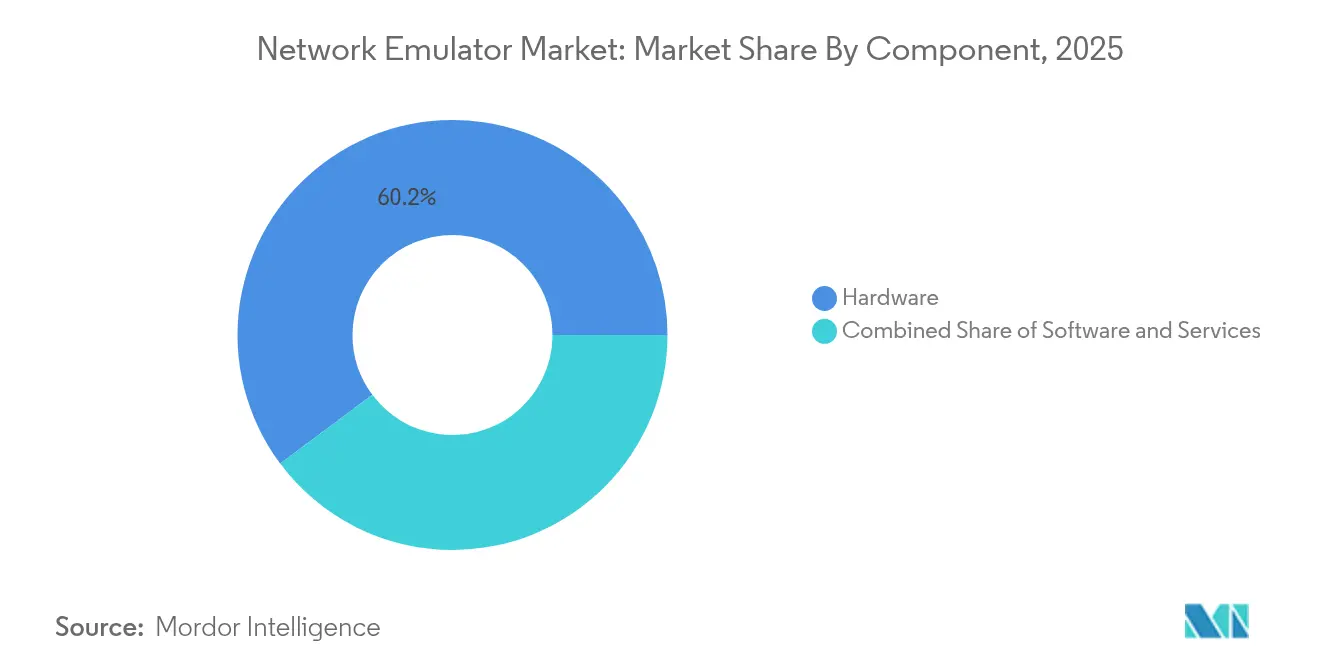
- Por componente, el hardware representó el 60.20% de los ingresos de 2025, mientras que se proyecta que el segmento de servicios crecerá más rápido, a una CAGR del 13.89% hasta 2031.
- Por aplicación, SD-WAN y SASE representaron el 31.12 % de los ingresos de 2025, mientras que se prevé que las pruebas de 5G RAN y Core registren la CAGR más rápida del 13.12 % hasta 2031.
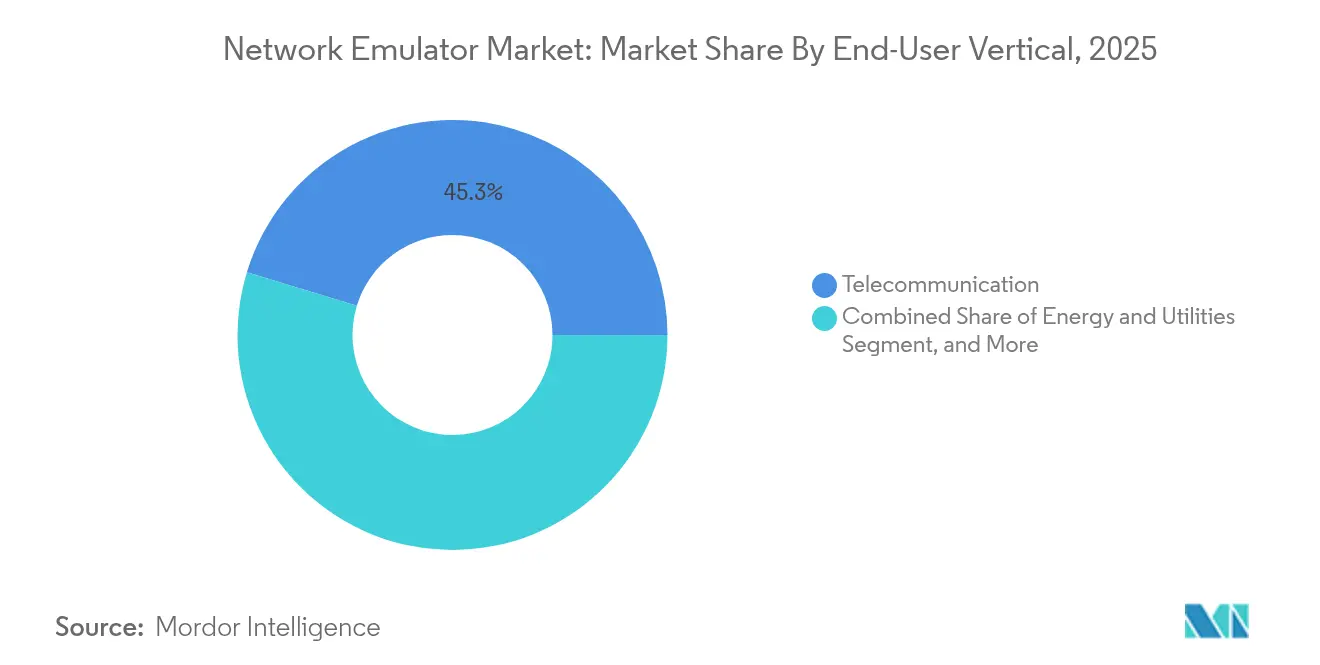
- Por vertical de usuario final, los proveedores de servicios de telecomunicaciones representaron el 45.28% de los ingresos de 2025, pero se espera que el sector automotriz y de transporte se expandan a una CAGR del 12.44% hasta 2031.
- Por tipo de red, las redes 5G/LTE generaron la mayor participación en los ingresos (38.05 %) en 2025 y la perspectiva de CAGR (Tasa de Crecimiento Anual Compuesta) más rápida (13.4 %) hasta 2031.
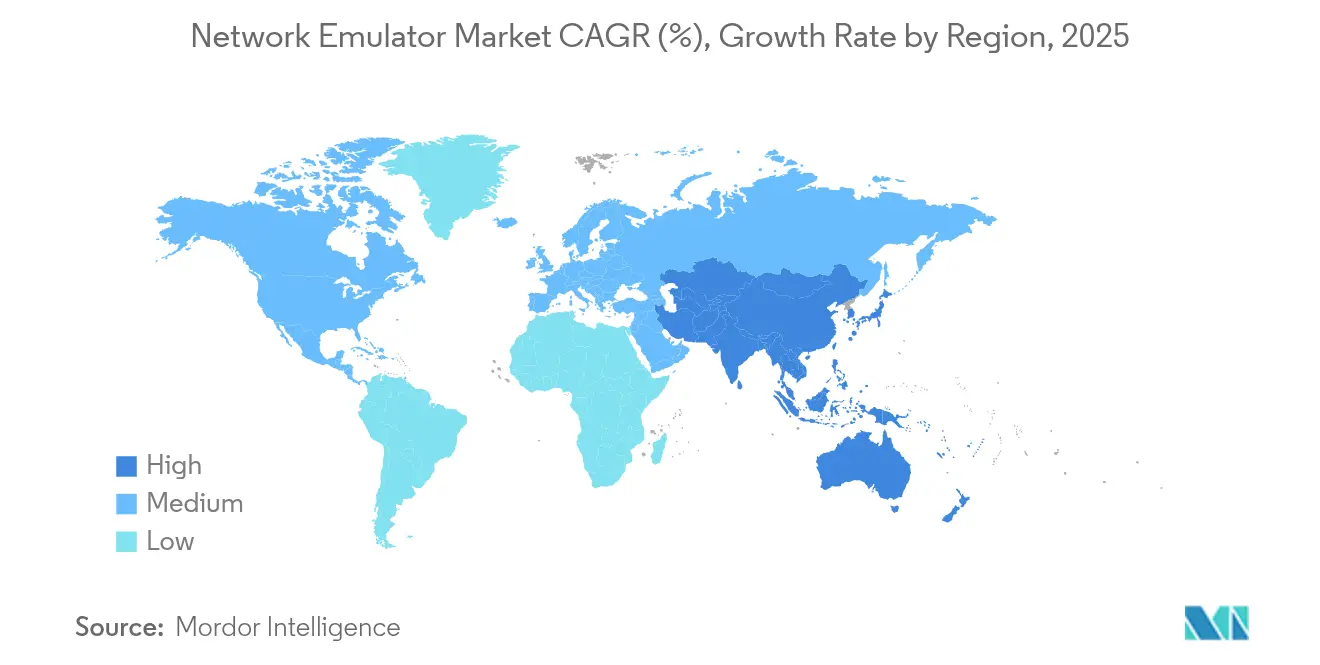
- Por geografía, América del Norte lideró con una participación de ingresos del 37.35 % en 2025, mientras que Asia-Pacífico registrará la CAGR regional más alta, del 13.05 %, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de emuladores de red global
Análisis del impacto de los impulsores
| Destornillador | (~) Impacto en el pronóstico de CAGR (~%) | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los despliegues de núcleos independientes 5G aceleran la demanda de pruebas en tiempo real | + 2.1% | Global; América del Norte, China y Corea del Sur lideran | Mediano plazo (2–4 años) |
| Aumento en las implementaciones empresariales de SD-WAN y SASE | + 1.8% | América del Norte y la UE; APAC ganando | Corto plazo (≤ 2 años) |
| Adopción de gemelos digitales de red nativos de la nube para DevSecOps | + 1.4% | Operadores globales de centros de datos a hiperescala | Mediano plazo (2–4 años) |
| Creciente enfoque regulatorio en las pruebas de resiliencia de infraestructura crítica | + 1.2% | América del Norte y la UE; emergentes en APAC | Largo plazo (≥ 4 años) |
| La proliferación de satélites LEO de banda ancha impulsa la emulación de múltiples enlaces | + 0.9% | Global, con adopción temprana en las zonas rurales de América del Norte y los mercados emergentes | Largo plazo (≥ 4 años) |
| Requisitos de validación de vehículos definidos por software (SDV) automotrices | + 1.6% | Global, concentrado en centros de fabricación de automóviles | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los despliegues de núcleos autónomos 5G aceleran la demanda de pruebas en tiempo real
Las suscripciones 5G independientes alcanzaron los 1.2 millones en 2024, con China e India sumando las mayores cifras absolutas. [2] Ericsson Mobility Report Team, “Informe de movilidad de noviembre de 2024”, ericsson.com Los operadores ahora deben validar las interfaces basadas en servicios, la segmentación de red y la sincronización de microsegundos sin anclas LTE. El trabajo de laboratorio de NTT DoCoMo con Keysight ilustra cómo los operadores de nivel 1 dependen de la emulación para replicar escenarios de formación de haces y URLLC antes del despliegue en campo. Los requisitos de precisión se extienden a V2X automotriz y automatización industrial, elevando la demanda de emuladores de red que ofrecen sincronización determinista.
Aumento de las implementaciones empresariales de SD-WAN y SASE
Las empresas que migran de MPLS a estructuras definidas por software necesitan demostrar una lógica de selección de rutas dinámica y políticas de confianza cero a escala. TeraVM de VIAVI emula miles de clientes VPN para realizar pruebas de estrés en enlaces SASE. Pruebas reales, como la reducción de latencia del 15 % de Sixt tras la adopción de Cato Networks, subrayan por qué la validación previa a la implementación es ahora una obligación de la junta directiva. A medida que los proveedores convergen las redes y la seguridad en nubes de un solo proveedor, el mercado de emuladores de red se está expandiendo hacia modelos de prueba SaaS multiusuario.
Adopción de gemelos digitales de red nativos de la nube para DevSecOps
El ecosistema Network Digital Twin de Keysight reproduce pilas de telecomunicaciones completas, lo que permite canalizaciones de CI/CD que validan continuamente las nuevas VNF frente a escenarios de ciberataques. [3] Keysight Technologies, “Network Digital Twin Overview”, keysight.com El servidor central 5G abierto de ISL Networks muestra cómo los participantes más pequeños aprovechan el código abierto para reducir el TCO para la verificación de pila completa. Este cambio posiciona a los equipos de servicios como socios críticos, lo que explica por qué el segmento de servicios lidera el crecimiento de la CAGR.
Creciente enfoque regulatorio en las pruebas de resiliencia de infraestructura crítica
La norma de seguridad BGP propuesta por la FCC obligaría a los proveedores de banda ancha a simular implementaciones de RPKI y ROA a escala de laboratorio antes de su lanzamiento a producción. El plan FOCAL de CISA y la Orden Ejecutiva 14144 incorporan mandatos de gobernanza que se traducen en partidas presupuestarias para la emulación continua de cadenas de ataque. El gasto en cumplimiento normativo impulsa la demanda de pruebas premium, especialmente entre los operadores de energía, finanzas y transporte clasificados como infraestructuras críticas.
Análisis del impacto de las restricciones
| Restricción | (~) Impacto en el pronóstico de CAGR (~%) | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad limitada de hardware para deterioro con precisión de nanosegundos | –1.4% | Global; Centros HFT y laboratorios 5G | Mediano plazo (2–4 años) |
| Las herramientas de código abierto fragmentadas diluyen el retorno de la inversión comercial | –0.9% | Global; mayor en el ámbito académico y en las PYME | Corto plazo (≤ 2 años) |
| Congelación presupuestaria en los CSP centrados en 4G de las economías emergentes | –0.7% | África, América Latina, Sudeste Asiático | Mediano plazo (2–4 años) |
| Normativa medioambiental sobre residuos electrónicos procedentes de bancos de pruebas electrónicos | –0.5% | UE; extendiéndose a Norteamérica y Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad limitada de hardware con deterioro de precisión de nanosegundos
Los operadores de alta frecuencia exigen una precisión de 5 a 85 ns en más de 130 bolsas, pero solo unos pocos proveedores de silicio con reloj Grandmaster pueden cumplir con la norma IEEE-1588 en volumen. MiFID II impulsa a los bancos a migrar de NTP a PTP, lo que infla los costos de hardware y prolonga los plazos de entrega. Un rigor de tiempo similar se aplica ahora a URLLC y V2X, lo que limita la rápida adopción en segmentos que dependen de dispositivos estándar.
Herramientas de código abierto fragmentadas que diluyen el ROI comercial
La penetración de Mininet en más de 100 universidades muestra cómo los laboratorios en contenedores reproducen cientos de nodos a un costo casi nulo. [4] Proyecto Mininet, “Acerca de Mininet”, mininet.org VT-Mininet y CORE agregan ganchos de tiempo virtual y NFV, reduciendo la brecha percibida con los conjuntos de pruebas propietarios. Si bien las herramientas abiertas a menudo fallan a escala de operador, su fidelidad “suficientemente buena” desvía a los clientes de nivel de entrada, lo que obliga a los proveedores a diferenciarse a través de análisis integrados y SLA de soporte.
Análisis de segmento
Por componente: La aceleración basada en servicios redefine la economía del hardware
El hardware conservó el 60.20 % del mercado de emuladores de red en 2025, gracias a dispositivos de deterioro diseñados específicamente para Ethernet de 400/800 G y 5G de ondas milimétricas. Sin embargo, los ingresos por servicios registran una tasa de crecimiento anual compuesta (TCAC) del 13.89 %, superando a los de cualquier otro componente. Keysight informó que el software y los servicios representan ahora el 39 % de las ventas totales, con un crecimiento del 16 % en los ingresos anuales recurrentes (ARR) en el primer trimestre de 1, según Keysight. Los proveedores están combinando licencias perpetuas con soporte gestionado para monetizar las pruebas continuas en los procesos de DevSecOps, en lugar de las interrupciones puntuales de los equipos.
El cambio se debe a la desagregación nativa de la nube: los clientes prefieren las pruebas como servicio (TaaS) por suscripción, que escalan elásticamente según la demanda del laboratorio. Rohde & Schwarz posiciona su servicio de análisis para comparar la formación de haces 5G y MIMO, liberando a los operadores de la necesidad de herramientas internas. Mientras tanto, chasis modulares como el MT8000A de Anritsu prolongan la vida útil mediante claves de firmware, protegiendo el gasto de capital y orientando a los usuarios hacia el soporte recurrente. Este aumento de servicios es un pivote estructural que garantiza que la industria de emuladores de red mantenga la rentabilidad incluso cuando los ASP de hardware se estancan.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: las pruebas de núcleo y RAN 5G se anticipan a la madurez de SD-WAN
SD-WAN y SASE mantuvieron un liderazgo en ingresos del 31.12 % en 2025, impulsados por proyectos de descarga MPLS. Sin embargo, la verificación de núcleos y RAN 5G es la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 13.12 %, lo que refleja los despliegues independientes a nivel mundial. Se prevé que el tamaño del mercado de emuladores de red para sistemas de prueba 5G crezca de forma constante a medida que la segmentación de red, URLLC y las redes no terrestres añadan capas de complejidad a los protocolos.
Las comprobaciones de interoperabilidad de Open-RAN requieren emuladores que combinen las plataformas de deterioro de RF con simuladores de PaaS en la nube. Las soluciones conjuntas de Rohde & Schwarz y VIAVI ofrecen kits de conformidad O-RU, lo que ofrece a los fabricantes una vía rápida para obtener financiación de la NTIA. Paralelamente, la plataforma A1 400G de Spirent se centra en las estructuras de centros de datos de IA, anticipando la demanda más allá de las telecomunicaciones hacia Ethernet de alta densidad. A medida que SD-WAN penetra incluso en las pymes más avanzadas, su crecimiento se modera, pero la base instalada continúa adquiriendo licencias con alto mantenimiento, lo que mantiene los ingresos.
Por vertical de usuario final: el sector automotriz supera el gasto tradicional en telecomunicaciones
Los operadores de telecomunicaciones aún representan el 45.28 % de los ingresos de 2025, pero el sector automotriz crece a un ritmo acelerado de 12.44 % de CAGR. Los programas de vehículos definidos por software requieren pruebas de inyección de fallos para Ethernet automotriz, CAN-FD y TSN, lo que impulsa los pedidos del Novus mini de Keysight, lanzado en 2025. El sector aeroespacial y de defensa se mantiene resiliente a medida que las fuerzas armadas validan la interoperabilidad entre satélites y celulares para las comunicaciones en el campo de batalla, mientras que el sector bancario subraya la competencia por la latencia mencionada anteriormente.
Los fabricantes de equipos originales (OEM) de la industria automotriz están cambiando de los laboratorios de prototipos a la validación inalámbrica de actualizaciones en laboratorios de hardware en bucle. La certificación independiente TSN de UNH IOL ofrece a los proveedores garantía externa. Este perfil de demanda impulsa a los proveedores tradicionales centrados en las telecomunicaciones hacia segmentos adyacentes de movilidad e industria, diversificando los ingresos y consolidando márgenes brutos más altos en comparación con el gasto de los operadores en productos básicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de red: El liderazgo dual 5G/LTE no muestra señales de estancamiento
5G/LTE representa el 38.05 % de las ventas de 2025 y, al mismo tiempo, registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 13.4 %. Este doble liderazgo subraya un ciclo de actualización aún incipiente: la transición de NSA a SA exige nuevas pruebas a gran escala de los segmentos de núcleo y RAN. El aumento de la cuota de mercado de los emuladores de red para productos 5G se mantendrá mientras la investigación sobre Open-RAN, NTN y 6G amplía la hoja de ruta.
La demanda de pruebas de Wi-Fi 6/7 aumenta a medida que las empresas impulsan casos de uso de realidad extendida que exigen una latencia determinista. Ethernet/IP mantiene su papel central a medida que la IA impulsa la demanda de estructuras leaf-spine de 400 G y 800 G. Mientras tanto, los operadores de satélites que operan constelaciones LEO necesitan emulación multienlace para modelar el desplazamiento Doppler y el retardo diferencial antes de la activación comercial, lo que impulsa un nicho emergente con contratos premium.
Análisis geográfico
Mercado de emuladores de red en Norteamérica
Norteamérica generó el 37.35 % de los ingresos de 2025, impulsado por las implementaciones de banda media 5G, las exigencias de latencia de Wall Street y las leyes de ciberseguridad, como la Orden Ejecutiva 14144, que exigen pruebas de resiliencia continuas. La misma región alberga las sedes de VIAVI, Keysight y la unidad Ethernet de Spirent, concentrando la I+D y reforzando su ventaja competitiva en el mercado local. Los centros de datos centrados en IA de Silicon Valley y el norte de Virginia son pioneros en la emulación de tráfico de 800 G, lo que impulsa el desarrollo de canales de venta locales.
Mercado de emuladores de red en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 13.05 %. China e India implementan 5G autónomo a gran escala, lo que impulsa a los fabricantes de equipos originales (OEM) locales a adquirir equipos de emulación avanzados. La velocidad media de descarga de 5G ya alcanza los 524 Mbps en Kuala Lumpur, lo que subraya el uso intensivo del espectro. Japón impulsa laboratorios de pruebas de código abierto, como el servidor 5GC de ISL Networks, lo que permite un menor coste total de propiedad (TCO) para los operadores nacionales que actualizan su cobertura rural. Las cadenas de suministro de automoción en Japón y Corea del Sur impulsan la demanda de validación de TSN y Ethernet.
Mercado de emuladores de red EMEA
Europa muestra una expansión madura pero constante. La Directiva RAEE 2012/19/UE obliga a los proveedores a diseñar equipos de prueba reciclables, lo que aumenta el escrutinio de las listas de materiales (BOM) e impulsa la transición hacia chasis modulares definidos por software. El clúster automovilístico alemán invierte en pruebas de redes en vehículos, mientras que el enfoque de la UE en cadenas de suministro abiertas y seguras convierte la conformidad con Open-RAN en una prioridad estratégica, respaldada por la financiación de la NTIA. En los mercados más pequeños de Oriente Medio y África, las limitaciones presupuestarias orientan a los operadores hacia el código abierto y las herramientas comerciales ligeras, pero la transición a largo plazo de 4G a 5G aumentará gradualmente los precios promedio de los vehículos (ASP).

Panorama regulatorio
La regulación y la estandarización influyen cada vez más en la forma en que se especifican, validan y adquieren los emuladores de red para su uso en telecomunicaciones y otras infraestructuras críticas. En Estados Unidos, la Comisión Federal de Comunicaciones (FCC) publicó una norma definitiva en el Registro Federal el 15 de mayo de 2026 que refuerza la supervisión de los Organismos de Certificación de Telecomunicaciones (TCB) y sus instalaciones de medición y laboratorios de ensayo asociados, incluyendo una revisión prioritaria vinculada a vías de ensayo fiables. Esta gobernanza más estricta de la autorización de equipos eleva el nivel de exigencia en cuanto a resultados de laboratorio trazables, perfiles de deterioro repetibles y datos de ensayo auditables para los proveedores que prestan servicios a programas de banda ancha, empresariales y del sector público.
A nivel de estándares, los organismos también están reforzando los procedimientos de prueba y las interfaces programables para adaptarse al cambio del mercado hacia entornos de prueba definidos por software y nativos de la nube. La UIT-T emitió las Recomendaciones Q.4077 y Q.4078 (2025) sobre conceptos de API de banco de pruebas como servicio (TaaS), mientras que la Recomendación Q.3956 de la UIT-T (abril de 2025) codifica las pruebas de interconexión VoNR y ViNR para escenarios de roaming e interconexión, lo que refuerza la demanda de emuladores en la garantía de voz y video. India agregó otro ancla de adquisición en mayo de 2026, cuando el Centro de Ingeniería de Telecomunicaciones (TEC) notificó un estándar de Requisitos Esenciales para equipos SD-WAN (TEC 30072603), lo que refuerza la validación estructurada previa al despliegue en redes empresariales con alta densidad de SD-WAN y SASE.
Análisis de la cadena de valor
La cadena de valor del emulador de red comienza con entradas electrónicas y de sincronización críticas, incluidos componentes PHY y de sincronización de alta velocidad (para diseños alineados con IEEE-1588/PTP), módulos de RF y microondas para bancos de prueba 5G e interconexiones de alta frecuencia utilizadas en plataformas de clase 400/800G. Los principales fabricantes de equipos originales y especialistas como Keysight Technologies, Spirent Communications, VIAVI Solutions, Apposite Technologies, Calnex Solutions, PacketStorm Communications, Aukua Systems, Polaris Networks y TETCOS LLP integran motores de detección de fallos, generación de tráfico y análisis en dispositivos y, cada vez más, en pilas definidas por software alineadas con laboratorios en la nube y flujos de trabajo de gemelos digitales.
La actividad de comercialización se centra en las ventas directas y la ingeniería de campo para laboratorios de operadores de nivel 1, programas de defensa y grandes empresas, con un alcance adicional a través de distribuidores internacionales. Para las ofertas de software, la distribución también se extiende a través de mercados en la nube y modelos de entrega por suscripción. El valor añadido se obtiene mediante servicios profesionales, soporte gestionado y habilitación de pruebas continuas para CI/CD, donde los clientes requieren escenarios reproducibles en el núcleo 5G, validación de políticas SD-WAN/SASE, Ethernet automotriz y backhaul satelital. Los cuellos de botella siguen concentrados en la escasez de talento en ingeniería de sistemas de RF, junto con la disponibilidad limitada de capacidades de sincronización y detección de fallos de precisión de grado nanosegundo, lo que puede prolongar los plazos de entrega para configuraciones avanzadas.
Panorama competitivo
La consolidación del sector está redefiniendo las jerarquías de proveedores. La adquisición de Spirent por parte de VIAVI, por 1.27 millones de dólares, combina activos de radio, núcleo y aseguramiento bajo un mismo techo, ampliando el potencial de venta cruzada en los segmentos de satélite, aeroespacial y seguridad para los inversores. La escisión de la línea Ethernet de Spirent por parte de Keysight por 410 millones de dólares añade emulación de puertos de alta densidad a su gama IXIA, a la vez que evita las preocupaciones por la concentración.
La velocidad de las patentes indica dónde surgirá la competencia de próxima generación. La presentación de Meta sobre algoritmos de conmutación por error de rutas de baja latencia para realidad extendida destaca la influencia de las grandes tecnológicas en las necesidades de pruebas empresariales. Las patentes de streaming XR de Qualcomm requieren emulación multienlace a través de redes celulares y Wi-Fi, lo que genera nuevas oportunidades de SKU. Rohde & Schwarz registró ingresos de 2.93 millones de euros en el año fiscal 2024, con un crecimiento del 23 % en los pedidos de sistemas de prueba centrados en la seguridad. El Grupo de Soluciones de Comunicaciones de Keysight generó 1.30 millones de dólares en el primer trimestre de 1, con un aumento interanual del 2025 %, respaldado por los pedidos de pruebas de Ethernet automático.
El código abierto sigue siendo una corriente disruptiva subyacente, pero rara vez desplaza a los centros de compra de primer nivel que exigen soporte integral. Los proveedores contrarrestan la caída de precios integrando análisis, motores de causa raíz basados en IA y orquestación de laboratorios alojados en la nube. Los pioneros en pruebas de criptografía cuántica segura, como la incorporación de Inertial Labs a VIAVI, están diseñando una diferenciación que se anticipa a las curvas de demanda regulatoria. Como resultado, la intensidad competitiva está migrando de las carreras de velocidad de bits a la amplitud de soluciones y la cobertura de cumplimiento.
Líderes de la industria de emuladores de red
Spirent Comunicaciones plc
tecnología apropiada, inc.
iTrinegía
Redes Polaris
Keysight Technologies Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Calnex Solutions presentó la emulación de red transparente de 400 G para validar clústeres de IA Ethernet sin pérdidas. Esta versión responde a la creciente necesidad de reproducir comportamientos de control de congestión y sincronización que afectan a las plataformas de entrenamiento de IA. Además, amplía los casos de uso de la emulación más allá de los laboratorios de telecomunicaciones, incorporándolos a entornos de validación de centros de datos y computación de alto rendimiento (HPC), donde la adopción de 400 G se está acelerando.
- Marzo de 2025: VIAVI Solutions acordó adquirir Spirent Communications por 1.27 millones de dólares, con el objetivo de ampliar su cartera de productos en pruebas de radio, núcleo y garantía de servicio. Esta fusión redefine la oferta de paquetes competitivos al integrar la emulación de redes con una gama más amplia de servicios de garantía de servicio y pruebas del ciclo de vida. Asimismo, marca una tendencia de consolidación en la que los grandes proveedores unifican sus activos de hardware y software para satisfacer las necesidades de pruebas multidominio.
- Febrero de 2025: Spirent presentó el emulador de tráfico de IA A1 400G, diseñado para la validación de cargas de trabajo de IA y Ethernet de alta densidad. Esta plataforma pone de manifiesto la tendencia del mercado hacia la emulación de patrones de tráfico este-oeste con picos de actividad, comunes en los centros de datos de IA, en lugar de centrarse únicamente en escenarios de operadores. Esto refuerza la relevancia de Spirent en los segmentos de nube y centros de datos, donde los compradores de emuladores exigen cada vez más tanto rendimiento como un comportamiento realista de las aplicaciones.


Alcance del informe de mercado de emuladores de red global
Los dispositivos de emulación de red son una parte integral de la prueba de una solución antes de implementarla porque se utilizan para probar el rendimiento de una red real. Estos dispositivos también se pueden utilizar para control de calidad, prueba de concepto o resolución de problemas. Disponible como soluciones de hardware o software, un emulador de red permite a los arquitectos, ingenieros y desarrolladores de redes medir con precisión la capacidad de respuesta, el rendimiento y la calidad de la experiencia del usuario final de una aplicación antes de realizar cambios o adiciones a un sistema. En el alcance del informe, también se cubrió el panorama de proveedores de tecnología existente, que consta de los principales actores que operan en el mercado. El estudio también se centra en el impacto de COVID-19 en el ecosistema del mercado.
| Componentes metálicos |
| Software |
| Servicios |
| SD-WAN y SASE |
| Nube y centro de datos |
| IoT e industria |
| 5G RAN y núcleo |
| Satélite y aeroespacial |
| Proveedores de servicios de telecomunicaciones |
| Defensa y Aeroespacial |
| Servicios bancarios y financieros |
| Proveedores de tecnología y nube |
| Automoción y transporte |
| Energía y servicios Públicos |
| Otras empresas |
| 5G / LTE |
| Wifi 6/7 |
| Ethernet / IP |
| Satélite LEO/GEO |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia y el Pacífico | |
| Medio Oriente | Saudi Arabia |
| UAE | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Resto de Africa |
| Por componente | Componentes metálicos | |
| Software | ||
| Servicios | ||
| por Aplicación | SD-WAN y SASE | |
| Nube y centro de datos | ||
| IoT e industria | ||
| 5G RAN y núcleo | ||
| Satélite y aeroespacial | ||
| Por vertical de usuario final | Proveedores de servicios de telecomunicaciones | |
| Defensa y Aeroespacial | ||
| Servicios bancarios y financieros | ||
| Proveedores de tecnología y nube | ||
| Automoción y transporte | ||
| Energía y servicios Públicos | ||
| Otras empresas | ||
| Por tipo de red | 5G / LTE | |
| Wifi 6/7 | ||
| Ethernet / IP | ||
| Satélite LEO/GEO | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia y el Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| UAE | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||


Preguntas clave respondidas en el informe
¿Qué está impulsando el rápido crecimiento del mercado de emuladores de red?
Las migraciones independientes de 5G, las implementaciones de SD-WAN y SASE y los mandatos de ciberseguridad más estrictos impulsan conjuntamente una CAGR del 10.21 % hasta 2031.
¿Qué segmento de componentes se está expandiendo más rápidamente?
Los servicios, que crecen a una tasa de crecimiento anual compuesta (CAGR) del 13.89 %, superan al hardware a medida que los clientes cambian a entornos de prueba alojados en la nube y basados en suscripciones.
¿Qué tan grande es la oportunidad en las pruebas de núcleo y RAN 5G?
5G RAN & Core es la aplicación de más rápido crecimiento, con un avance del 13.12 % anual a medida que los operadores validan la segmentación, URLLC y extensiones no terrestres.
¿Por qué Asia-Pacífico es el mercado regional más activo?
Las construcciones 5G autónomas masivas en China, India y Japón, además de los programas tecnológicos respaldados por el gobierno, producen una CAGR regional del 13.05 %.
¿Cómo están las fusiones transformando la dinámica competitiva?
Las transacciones Spirent de VIAVI y Keysight combinan activos centrales, Ethernet y de seguridad, creando carteras más grandes que incluyen hardware, software y seguridad.
¿Qué nivel de concentración del mercado existe?
El mercado obtiene una puntuación de 6 en una escala del 1 al 10, lo que significa que los cinco principales controlan aproximadamente el 60 % de la participación, lo que deja un espacio significativo para nichos y competidores regionales.
Última actualización de la página:



