

Tamaño y participación del mercado de procesadores neuronales
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
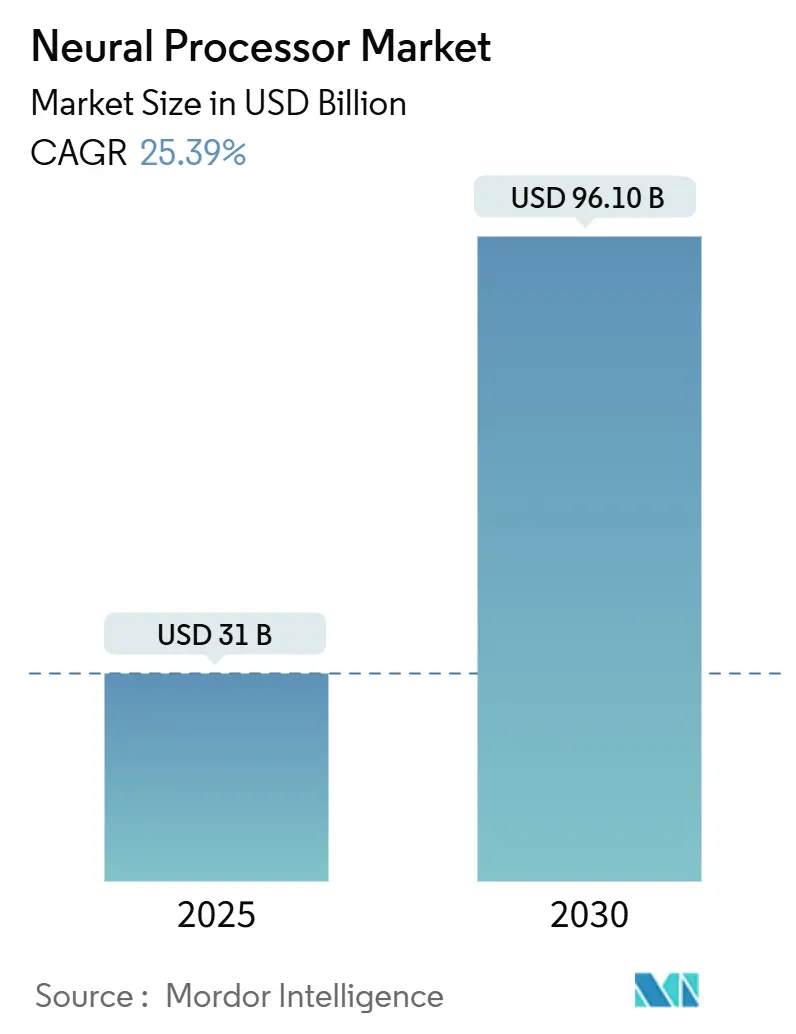
| Tamaño del mercado (2025) | USD 31 mil millones |
| Tamaño del mercado (2030) | USD 96.10 mil millones |
| Tasa de crecimiento (2025 - 2030) | 25.39% CAGR |
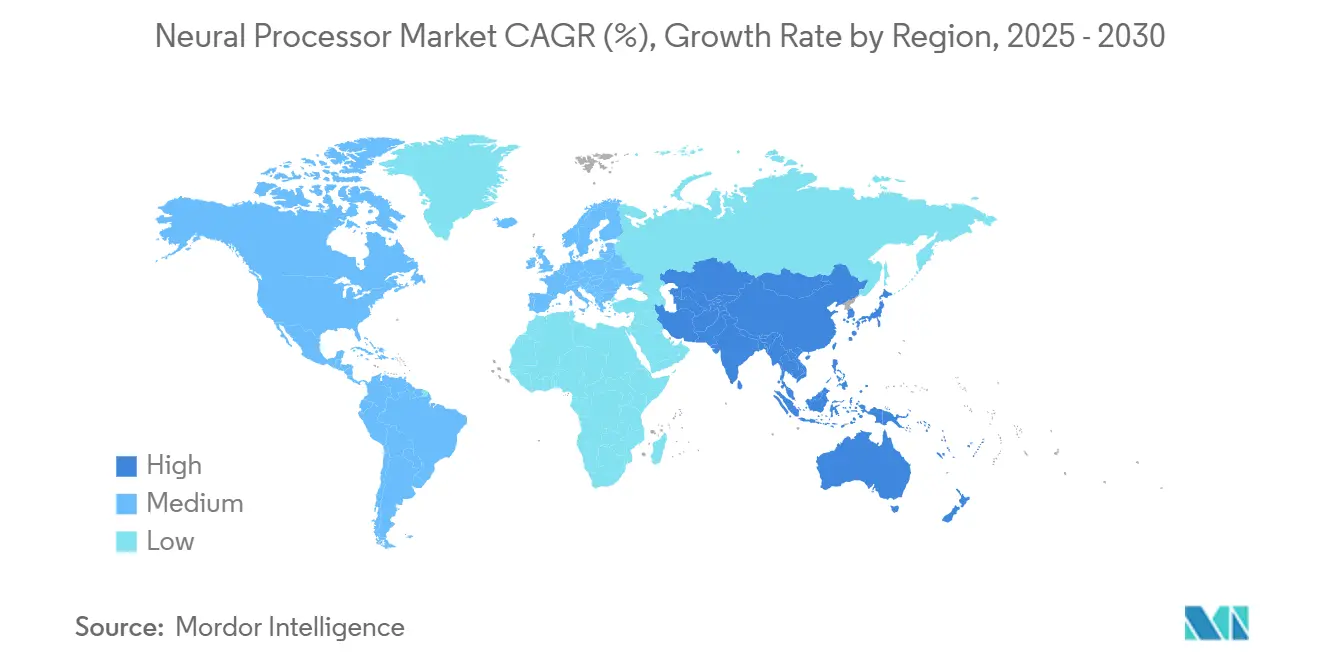
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
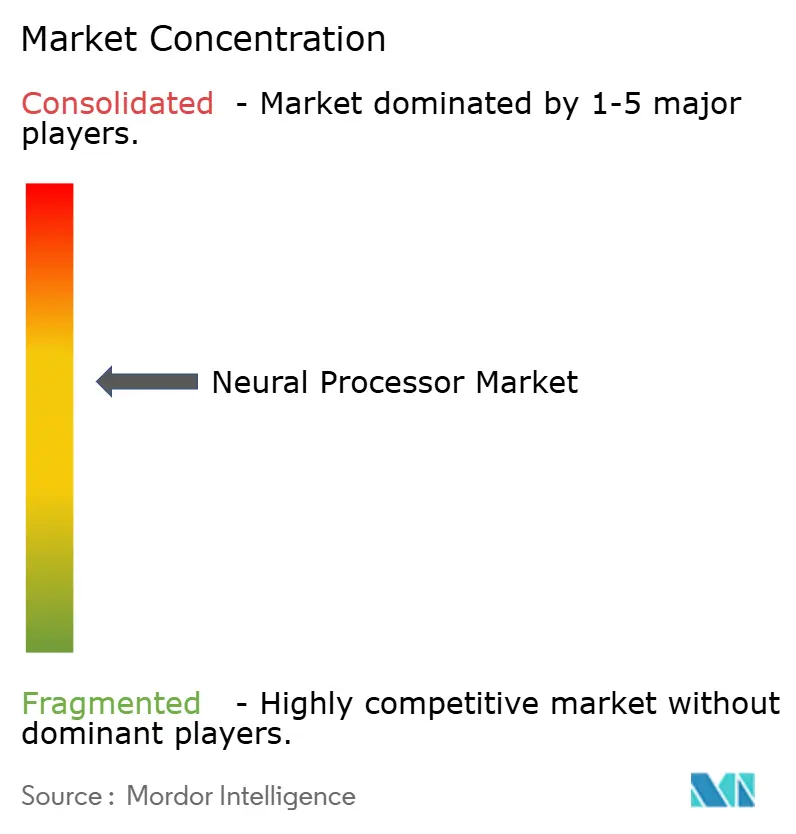
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de procesadores neuronales por Mordor Intelligence
Se prevé que el mercado global de procesadores neuronales experimente un crecimiento significativo, con un aumento en su valor de USD 31 mil millones en 2025 a USD 96.1 mil millones en 2030. Este crecimiento corresponde a una tasa de crecimiento anual compuesta (TCAC) del 25.39%, lo que refleja la creciente importancia del hardware especializado en IA para la computación. Un factor clave que impulsa este crecimiento es la creciente demanda de los centros de datos hiperescalables, que utilizan procesadores neuronales de alto rendimiento para gestionar eficientemente las cargas de trabajo de inferencia de IA, especialmente para grandes conjuntos de datos y aplicaciones en tiempo real. Además, los gobiernos nacionales y las alianzas regionales están implementando iniciativas de chips nacionales con el objetivo de reducir la dependencia de las cadenas de suministro de semiconductores extranjeras y fomentar la innovación nacional. Estas iniciativas están incentivando las inversiones en el diseño y la fabricación de procesadores neuronales, particularmente en regiones enfocadas en lograr la autonomía estratégica en IA e infraestructura digital.
Conclusiones clave del informe
- Por tipo de producto, las NPU de borde capturaron el 29.4% del tamaño del mercado de procesadores neuronales en términos de crecimiento incremental y están avanzando a la tasa de crecimiento anual compuesto (CAGR) más rápida del 29.4% hasta 2030, mientras que las NPU de centro de datos mantuvieron una participación de mercado del 51.6% en 2024.
- Por arquitectura, se espera que las GPU mantengan un dominio de ingresos del 41.7% del mercado de procesadores neuronales en 2024; sin embargo, se prevé que los procesadores neuronales basados en ASIC las superen con una tasa de crecimiento anual compuesto (CAGR) del 26.7% hasta 2030.
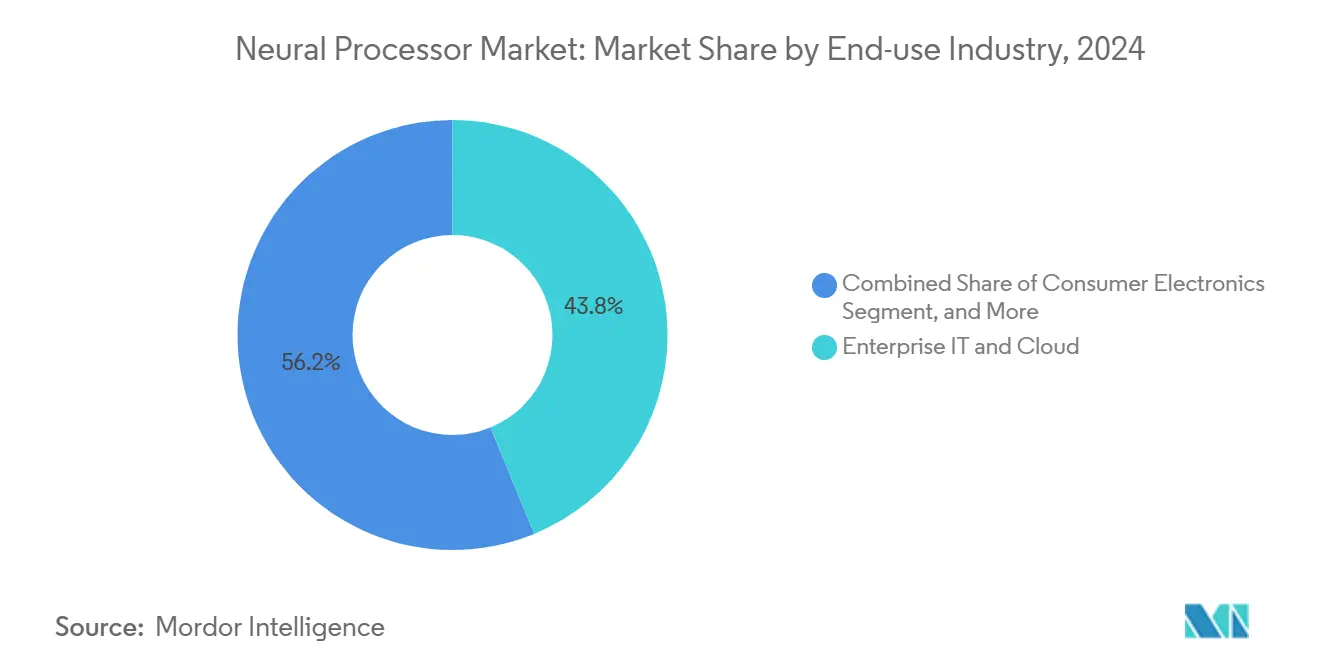
- Por sector de uso final, la TI empresarial y la nube representaron el 43.8% de los ingresos del mercado de procesadores neuronales en 2024 y se espera que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 28.1%, impulsadas por las inversiones de los hiperescaladores.
- Por modo de implementación, el segmento de la nube controló el 58.7% del mercado de procesadores neuronales en 2024, mientras que se prevé que las implementaciones en el borde y en las instalaciones aumenten a una tasa de crecimiento anual compuesta (TCAC) del 27.8% hasta 2030.
- Geográficamente, se prevé que la región de Asia-Pacífico lidere el crecimiento con una tasa de crecimiento anual compuesto (TCAC) del 30.07% debido a las iniciativas de semiconductores respaldadas por el Estado, a pesar de que América del Norte represente el 36.7% de los ingresos del mercado de procesadores neuronales en 2024.
Tendencias y perspectivas del mercado global de procesadores neuronales
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Cargas de trabajo de IA aceleradas en centros de datos | + 6.2% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de la IA en el borde de la red en dispositivos de consumo | + 5.8% | Asia-Pacífico, Global | Corto plazo (≤ 2 años) |
| ADAS automotrices y conducción autónoma | + 4.1% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Creciente demanda de IA energéticamente eficiente | + 3.9% | Unión Europea, California | Mediano plazo (2-4 años) |
| Optimización del marco de IA de código abierto | + 2.7% | Centros globales para desarrolladores | Corto plazo (≤ 2 años) |
| Autosuficiencia nacional de semiconductores | + 2.8% | Asia-Pacífico, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cargas de trabajo de IA aceleradas en centros de datos
Los operadores de centros de datos están cambiando las GPU de propósito general por NPU optimizadas para tareas que reducen entre un 40 % y un 60 % el costo total de propiedad para la inferencia de modelos de lenguaje grandes, como lo ilustran las implementaciones de Amazon Inferentia y Google TPU. [1] AWS Team, “Amazon Inferentia Performance Benchmarks”, Amazon Web Services, aws.amazon.com Los procesadores neuronales basados en ASIC ahora se envían en volumen para latencia determinista y menores costos de vatios-hora, particularmente para IA conversacional y servicios de generación de imágenes. La digitalización de la era de la pandemia expuso los cuellos de botella de la nube, lo que justifica aún más las estrategias de silicio interno entre los hiperescaladores. Las cargas de trabajo de inferencia continua reemplazan las demandas de entrenamiento esporádicas, manteniendo una alta utilización y reduciendo los períodos de recuperación de la inversión para los aceleradores personalizados. La tendencia estimula el mercado más amplio de procesadores neuronales a medida que las empresas adoptan ofertas SaaS nativas de IA que se basan en racks de servidores con alta densidad de NPU.
Proliferación de la IA en el borde de la red en dispositivos de consumo
Los fabricantes de smartphones, los proveedores de PC y los fabricantes de dispositivos IoT han pasado de la IA experimental en el dispositivo a los motores neuronales omnipresentes que mejoran las experiencias en tiempo real y protegen la privacidad del usuario. El Apple Neural Engine, el Qualcomm AI Engine y el silicio Google Tensor demuestran que incluso los teléfonos de gama media ahora incorporan NPU capaces de 15+ TOPS con un consumo inferior a 2W. [2] Ingenieros de Qualcomm, “Descripción general de la tecnología AI Engine”, Qualcomm Technologies, qualcomm.com Las normas de localización de datos bajo el RGPD y estatutos similares requieren que las cargas de trabajo de inferencia sensibles, como la autenticación biométrica o los comandos de voz contextuales, se procesen en el punto final. Los diseños que optimizan la batería, aprovechando los nodos de 5 nm y 3 nm, reducen el calor a la vez que preservan la batería para todo el día, lo que hace que el mercado de procesadores neuronales sea fundamental para las hojas de ruta de la electrónica de consumo. Este aumento eleva los envíos de unidades para NPU centradas en el borde en los fabricantes por contrato de Asia-Pacífico que abastecen a marcas globales.
Adopción de ADAS y conducción autónoma en la industria automotriz
Desde la asistencia al conductor de nivel 2 hasta la autonomía condicional de nivel 3, la electrónica del vehículo requiere aumentos exponenciales en la computación de fusión de sensores. El ordenador FSD de Tesla integra 144 TOPS de procesamiento neuronal, mientras que NVIDIA Drive Orin escala a 254 TOPS, ambos calificados para grados de temperatura automotriz. [3] Tesla Autopilot Group, “Full Self-Driving Computer Architecture”, Tesla Inc., tesla.com La inferencia de borde con latencia inferior a 50 ms es innegociable para la seguridad, lo que obliga a los OEM a adoptar chips especializados que cumplen con ISO 26262. A medida que la aprobación regulatoria para autopistas sin manos se expande en EE. UU., Europa y China, el contenido de procesadores neuronales por vehículo aumenta. Los OEM cubren el riesgo de la cadena de suministro desarrollando silicio propietario o espacios exclusivos de fundición, anclando la demanda a largo plazo en el mercado de procesadores neuronales.
Creciente demanda de aceleración de IA energéticamente eficiente
Las tarifas de electricidad y las normas de informes de carbono elevan el rendimiento por vatio como la principal métrica de adquisición. La Directiva de Eficiencia Energética de la Unión Europea ahora vincula los incentivos fiscales a los objetivos PUE de los centros de datos, presionando a los operadores a instalar chips que ofrecen más inferencias por julio. [4] Dirección General de Energía de la Comisión Europea, “Implementación de la Directiva de Eficiencia Energética”, Comisión Europea, ec.europa.eu Los diseños neuromórficos y las jerarquías de memoria centradas en SRAM permiten ganancias de más de 10 veces sobre las arquitecturas heredadas en escenarios de carga de trabajo dispersa. Los hiperescaladores negocian acuerdos de compra de energía en microrredes renovables, pero la eficiencia del silicio sigue siendo central para los modelos de costos. Los dispositivos de borde amplifican este imperativo: los dispositivos portátiles y drones con batería limitada integran NPU con un consumo de energía inferior a 1 W, expandiendo el mercado de procesadores neuronales direccionables a nichos de baja energía.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Controles geopolíticos de exportación en nodos avanzados | -3.8% | China, Rusia | Mediano plazo (2-4 años) |
| Altos costos iniciales de diseño y producción | -2.9% | Global | Largo plazo (≥ 4 años) |
| La escasez de talento en el diseño neuromórfico | -2.1% | Estados Unidos, Taiwán, Israel | Largo plazo (≥ 4 años) |
| Fragmentación de las cadenas de herramientas de software | -1.7% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Controles geopolíticos de exportación en nodos avanzados
Las normas ampliadas de BIS en 2024 ahora limitan el envío de escáneres EUV y propiedad intelectual de diseño para nodos sub-14 nm a ciertos destinos, limitando la capacidad de las fábricas de NPU de gama alta. [5] Departamento de Comercio de EE. UU., Oficina de Industria y Seguridad, “Actualizaciones de control de exportaciones para tecnología de semiconductores”, commerce.gov Las empresas chinas rediseñan a 28 nm o se apresuran a implementar construcciones de múltiples chiplets para evitar los embargos, lo que infla los costos de la lista de materiales. Las pilas de tecnología fragmentadas reducen el apalancamiento del volumen global, lo que ralentiza la erosión de los precios. Las auditorías de cumplimiento consumen los presupuestos de investigación y desarrollo, lo que frena la velocidad de la innovación arquitectónica.
Altos costos iniciales de diseño y de fabricación de cintas
Según las hojas de precios de TSMC, el diseño y fabricación de un procesador neuronal de 3 nm puede superar los 100 millones de dólares, incluyendo las licencias EDA y los juegos de máscaras. Los inversores de capital riesgo exigen procesos de diseño exitosos y probados antes de invertir tales sumas, lo que impulsa a las startups a optar por nodos más antiguos o acuerdos de licencia de arquitectura. En consecuencia, solo las empresas con gran capital o los hiperescaladores lanzan nuevos chips cada 18 meses, lo que reduce la diversidad de proveedores y modera ligeramente el crecimiento del mercado de procesadores neuronales.
Análisis de segmento
Por tipo de producto: Las NPU de borde impulsan la inteligencia distribuida
El subsegmento de NPU en el borde de la red generó el mayor valor incremental en 2024 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 29.4 % hasta 2030, lo que refleja la demanda de IA de baja latencia en teléfonos inteligentes, dispositivos de realidad aumentada portátiles y vehículos inteligentes. Las NPU para centros de datos aún representan el 51.6 % de la cuota de mercado de procesadores neuronales debido a las grandes implementaciones de clústeres entre hiperescaladores. En el horizonte de pronóstico, los dispositivos de borde, como cámaras conectadas, asistentes de voz y robots industriales, incorporarán NPU compactas que consumen menos de 2 W pero ofrecen un rendimiento TOPS de dos dígitos, lo que mantendrá el impulso de las ventas de unidades. Los procesadores de visión siguen siendo un nicho importante, preferido por los integradores de sistemas de vigilancia y ADAS que buscan un rendimiento de velocidad de fotogramas determinista sin sobrecargar la CPU principal. Los sistemas en chip de IA integran CPU, GPU y NPU en un solo chip, ofreciendo referencias optimizadas en costos para fabricantes de equipos originales de gama media y expandiendo el mercado de procesadores neuronales a segmentos sensibles al precio.
Simultáneamente, las NPU de los centros de datos evolucionan hacia arquitecturas centradas en la memoria, como la Gaudi2 de Intel, que reduce la latencia de salto de DRAM, y la MI300X de AMD, que admite pilas HBM3 de 192 GB. Las interconexiones de alto ancho de banda permiten el escalado de múltiples chiplets, manteniendo el rendimiento a medida que los parámetros del modelo alcanzan el rango de los billones. Se está consolidando una simetría entre el borde y la nube: los segmentos del modelo se entrenan en clústeres centralizados y posteriormente se implementan como variantes cuantificadas en las NPU de los puntos finales, creando una cadena de valor continua que amplifica los volúmenes del ciclo de vida del silicio en todo el mercado de procesadores neuronales.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por arquitectura: Los desafíos de optimización de ASIC superan el dominio de las GPU
Las GPU generaron el 41.7 % de los ingresos en 2024, gracias a la madurez de los ecosistemas CUDA y ROCm, que facilitan la portabilidad del software. Sin embargo, se prevé que las NPU basadas en ASIC obtengan una cuota de mercado considerable, ya que ofrecen más del doble de rendimiento por vatio para la inferencia de voz y visión en un área de silicio comparable. Los pedidos de Amazon, Google y Meta demuestran la confianza en la eficiencia de las funciones fijas, incluso a 5 nm o menos. Las NPU basadas en FPGA siguen vigentes en los sectores de telecomunicaciones y aeroespacial, donde la reconfiguración en campo permite compensar la pérdida de potencia. Las estrategias de chiplets híbridos combinan módulos de GPU de propósito general con módulos de NPU en un mismo encapsulado, utilizando interposers de alta densidad para reducir las penalizaciones por copia de memoria.
Aunque los ciclos de diseño de ASIC se extienden hasta 24 meses, los hiperescaladores asumen el riesgo para evitar la escasez de GPU y los costes de licencia. Sus equipos de software internos adaptan los frameworks a nivel de compilador, abstrayendo las particularidades del hardware. Mientras tanto, las empresas medianas siguen dependiendo de las GPU para la estabilidad del ecosistema, lo que garantiza una demanda dual que mantiene la diversidad del mercado de procesadores neuronales.
Por sector de uso final: Las empresas de TI lideran en todas las métricas.
En 2024, las cargas de trabajo de TI empresarial y en la nube aportaron el 43.8 % de los ingresos y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 28.1 %, impulsadas por la implementación de soluciones SaaS de IA en CRM, RR. HH. y ciberseguridad. La electrónica de consumo ocupó el segundo lugar, impulsada por los envíos de teléfonos inteligentes, que superaron los 1300 millones de unidades y que, casi en su totalidad, incorporan sistemas de fotografía con IA. Los envíos de sistemas avanzados de asistencia al conductor (ADAS) para el sector automotriz aumentan en paralelo con las normativas de seguridad, lo que da lugar a importantes contratos plurianuales para los proveedores de semiconductores de primer nivel.
La adopción de la tecnología en el sector sanitario se acelera a medida que los departamentos de radiología implementan procesadores neuronales (NPU) para mejorar la velocidad de reconstrucción de las imágenes de TC y RM, reduciendo así los tiempos de espera de los pacientes. Si bien la burocracia regulatoria alguna vez frenó el desarrollo de dispositivos médicos con IA, la FDA ha agilizado la aprobación de diagnósticos asistidos por IA. Diversos sectores industriales integran los NPU para el control de procesos en circuito cerrado, lo que genera ahorros en el mantenimiento predictivo. En conjunto, esta amplia gama de demanda crea estabilidad en los ingresos, protegiendo al mercado de procesadores neuronales de las recesiones en cualquier sector.
Por modo de implementación: la computación en el borde acelera
Las implementaciones en la nube aún representan el 58.7 % de los ingresos, ya que los clústeres de entrenamiento escalan verticalmente en centros de datos hiperescalables centralizados. Sin embargo, las instalaciones locales y en el borde se están acelerando a una tasa de crecimiento anual compuesta (TCAC) del 27.8 %, a medida que las empresas mitigan los riesgos de latencia y soberanía de datos. Las empresas bancarias y de telecomunicaciones ejecutan la inferencia localmente para cumplir con las normas de residencia, mientras que los operadores de análisis de vídeo trasladan la capacidad de cómputo a las cámaras inteligentes para reducir el ancho de banda de la red troncal. Los planos de control de nube híbrida orquestan estos recursos desagregados, lo que permite actualizar los modelos sin necesidad de volver a entrenarlos.
Las técnicas de destilación y dispersión de LLM permiten ahora que modelos con menos de 10 mil millones de parámetros se ejecuten en NPU de borde de 20 TOPS con un consumo inferior a 5 W, lo que abre nuevas posibilidades para cargas de trabajo en quioscos de venta minorista y robótica de campo. El impulso regulatorio, como la Ley de IA de la UE, estimula aún más la adopción de arquitecturas de procesamiento local. Este conjunto de factores, como el cumplimiento normativo, el coste y la experiencia del usuario, posiciona la capa de despliegue distribuido como el eje del crecimiento en el mercado de procesadores neuronales.
Análisis geográfico
En 2024, Norteamérica mantuvo una ventaja del 36.7 % en ingresos, impulsada por la expansión de los clústeres de hiperescaladores y la sólida financiación de capital riesgo para las startups de hardware de IA. Los incentivos de la Ley CHIPS federal reducen las barreras de inversión para las fábricas nacionales, consolidando la producción futura de circuitos integrados en Arizona y Ohio. Silicon Valley cuenta con una gran reserva de talento, mientras que los centros tecnológicos del sector automotriz en Texas y Michigan incrementan la demanda de unidades de procesamiento de núcleos (NPU) para vehículos.
La región de Asia-Pacífico avanza a una tasa de crecimiento anual compuesta (TCAC) del 30.07 %, impulsada por las subvenciones estatales a los chips, el despliegue de la tecnología 5G y una enorme capacidad de ensamblaje de productos electrónicos de consumo. Los fondos públicos chinos para semiconductores apoyan a las empresas emergentes locales de NPU, mientras que las fundiciones surcoreanas aceleran la fabricación en serie de 3 nm. Japón colabora con Estados Unidos en el desarrollo de empaquetado avanzado, lo que impulsa la integración heterogénea, fundamental para los procesadores neuronales de próxima generación.
Europa busca un equilibrio entre las estrictas normas de privacidad de datos y sus ambiciones estratégicas de autonomía. Los clústeres automovilísticos alemanes están llevando a cabo proyectos piloto de conducción autónoma de nivel 3 e impulsan la demanda de NPU con certificación de seguridad funcional. La Directiva de Eficiencia Energética de la UE incentiva los aceleradores de IA con consumo energético optimizado en centros de datos regionales. Mientras tanto, los mercados emergentes de Sudamérica, Oriente Medio y África adoptan NPU de nodos maduros para la automatización de las telecomunicaciones y la minería, lo que ilustra una difusión gradual que amplía la base del mercado de procesadores neuronales.
Panorama competitivo
Los principales actores del mercado, como NVIDIA, Intel y AMD, mantienen una amplia presencia entre los desarrolladores gracias a CUDA, OpenVINO y ROCm. La GPU H200 de NVIDIA, lanzada en 2024, incrementó el rendimiento de inferencia en un 40 % con respecto a su predecesora, reafirmando su liderazgo en el procesamiento de modelos de gran tamaño. Intel anunció una inversión de 15 000 millones de dólares en nuevas fábricas en Estados Unidos para la fabricación de sus aceleradores Gaudi de próxima generación, lo que indica su intención de lograr la integración vertical. AMD responde con MI300X, que integra 24 chiplets en una arquitectura 3D para ofrecer una capacidad de memoria integrada sin precedentes.
Los hiperescaladores intensifican la competencia al internalizar el silicio. TPUv5 de Google escala la inferencia de transformadores; Amazon Inferentia2 respalda niveles de servicios de IA económicos; Meta presenta aceleradores de inferencia personalizados para motores de clasificación y recomendación. Su éxito presiona a los proveedores de silicio independientes en cuanto a precios y agilidad en sus planes de desarrollo.
Las startups amplían las fronteras arquitectónicas: Cerebras desarrolla chips del tamaño de obleas para modelos con más de 20 billones de parámetros; los motores de dispersión de Graphcore destacan en cargas de trabajo irregulares; SambaNova integra núcleos de flujo de datos reconfigurables con software llave en mano. Las alianzas de fabricación y las carteras de propiedad intelectual adyacentes son clave para la supervivencia. Las solicitudes de patentes para computación neuromórfica y en memoria alcanzaron su punto máximo en 2024, anticipando un mercado de procesadores neuronales más heterogéneo para finales de la década.
Líderes de la industria de procesadores neuronales
Corporación Nvidia
Corporación Intel
Cerebras Systems Inc.
Graphcore Ltd.
Qualcomm Technologies Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2024: Intel destinó 15 millones de dólares a fábricas de procesadores neuronales avanzados en Arizona y Ohio, con el objetivo de iniciar la producción en 2026.
- Septiembre de 2024: NVIDIA lanzó la GPU H200 Tensor Core con HBM3e, aumentando la inferencia de modelos de lenguaje grandes en un 40%.
- Agosto de 2024: Qualcomm cerró la adquisición de Nuvia por 1.4 millones de dólares para impulsar sus hojas de ruta en el sector automotriz y la IA en el borde.
- Mayo de 2024: Samsung y Google se asociaron para desarrollar NPU en la nube personalizadas que aprovechan los nodos de fabricación de 3 nm de Samsung.
Alcance del informe sobre el mercado global de procesadores neuronales
| Unidades de procesamiento neuronal (NPU) de borde |
| Unidades de red de centros de datos |
| Coprocesadores y aceleradores |
| Procesadores de visión |
| Sistema en chip (SoC) de IA |
| NPU basadas en ASIC |
| NPU basadas en GPU |
| NPU basadas en FPGA |
| Arquitectura híbrida/chiplet |
| Electrónica de Consumo: |
| Automoción y transporte |
| Salud y ciencias de la vida |
| Industrial y Manufactura |
| TI empresarial y nube |
| Local/Periférico |
| Cloud |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por tipo de producto | Unidades de procesamiento neuronal (NPU) de borde | ||
| Unidades de red de centros de datos | |||
| Coprocesadores y aceleradores | |||
| Procesadores de visión | |||
| Sistema en chip (SoC) de IA | |||
| Por Arquitectura | NPU basadas en ASIC | ||
| NPU basadas en GPU | |||
| NPU basadas en FPGA | |||
| Arquitectura híbrida/chiplet | |||
| Por industria de uso final | Electrónica de Consumo: | ||
| Automoción y transporte | |||
| Salud y ciencias de la vida | |||
| Industrial y Manufactura | |||
| TI empresarial y nube | |||
| Por modo de implementación | Local/Periférico | ||
| Cloud | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es la valoración actual del mercado de procesadores neuronales?
Se prevé que el tamaño del mercado de procesadores neuronales alcance los 96.1 millones de dólares en 2030, frente a los 31 millones de dólares en 2025.
¿A qué ritmo crecen los ingresos?
El mercado se está expandiendo a una sólida tasa de crecimiento anual compuesto (CAGR) del 25.39% hasta 2030, impulsado por el crecimiento de las cargas de trabajo de IA tanto en la nube como en los segmentos de borde.
¿Qué región se está expandiendo más rápidamente?
Asia-Pacífico es la región geográfica de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 30.07% debido a los incentivos soberanos para la industria de chips y la fortaleza de la fabricación de productos electrónicos.
¿Qué segmento de uso final domina los ingresos?
Las aplicaciones empresariales de TI y en la nube lideran con una participación de ingresos del 43.8% en 2024 y mantienen la tasa de crecimiento anual compuesto (CAGR) más sólida del 28.1%.
¿Siguen dominando las GPU en los procesadores neuronales?
Las GPU ostentan el 41.7% de la cuota de ingresos, pero las NPU basadas en ASIC están reduciendo la brecha gracias a una tasa de crecimiento anual compuesto (CAGR) del 26.7% en mejoras de eficiencia específicas de la carga de trabajo.
¿Qué frena un crecimiento más rápido?
Los controles a las exportaciones de nodos avanzados y los elevados costes de fabricación reducen el CAGR potencial en un 3.8% y un 2.9%, respectivamente, moderando una expansión que de otro modo sería más fuerte.


