

Tamaño y participación del mercado del neurodiagnóstico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.79 mil millones |
| Tamaño del mercado (2031) | USD 13.81 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
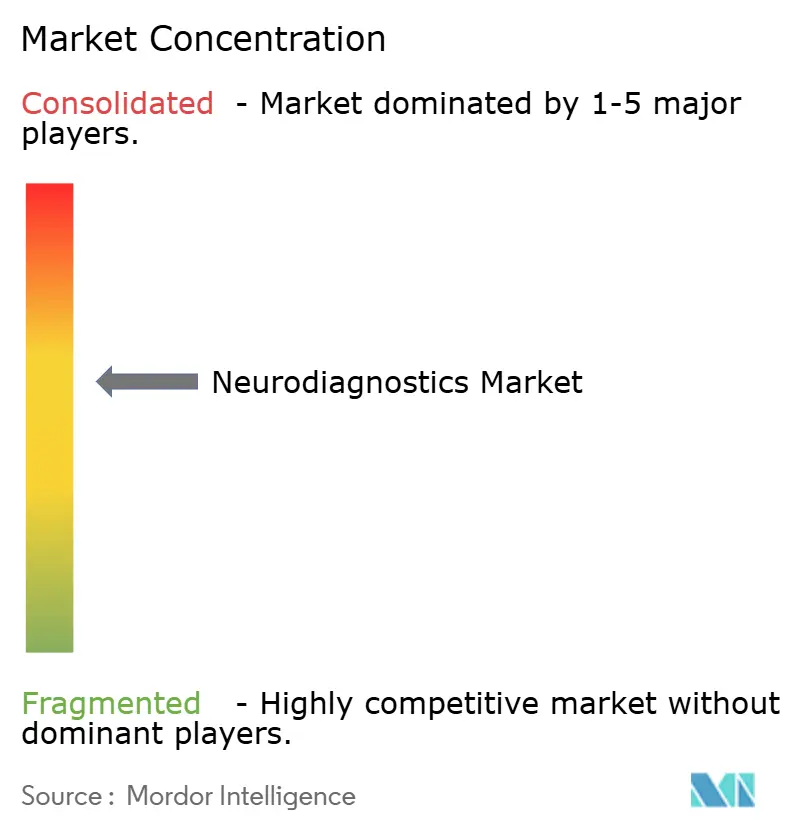
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de neurodiagnóstico por Mordor Intelligence
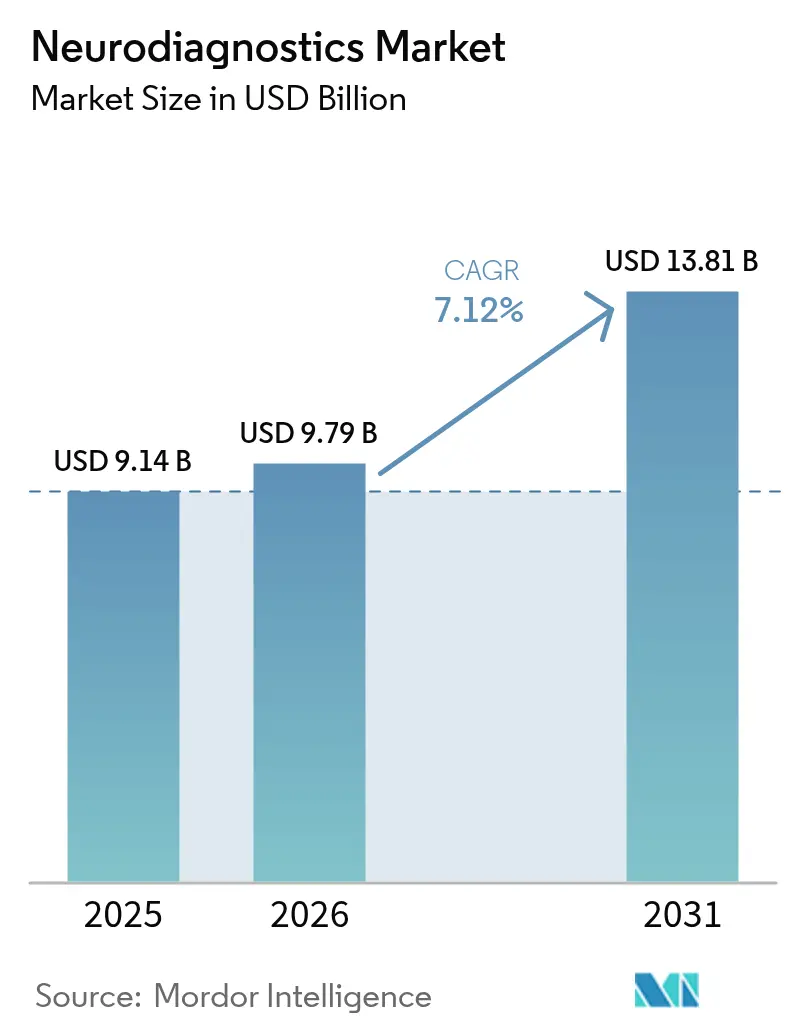
El tamaño del mercado de neurodiagnóstico en 2026 se estima en 9.79 millones de dólares, creciendo desde los 9.14 millones de dólares de 2025, con proyecciones para 2031 de 13.81 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 7.12 % entre 2026 y 2031. Esta expansión constante refleja la transición global de la atención neurológica reactiva a evaluaciones proactivas y precisas basadas en inteligencia artificial, biomarcadores sanguíneos y tecnologías mínimamente invasivas en el punto de atención. El envejecimiento de la población, la urgencia clínica de diagnosticar precozmente los trastornos neurodegenerativos y los programas de "impulso a la neurotecnología" respaldados por los gobiernos continúan estimulando la inversión de capital, acelerando las vías regulatorias e impulsando los flujos de trabajo de diagnóstico tradicionales hacia modelos basados en datos y basados en la nube. Al mismo tiempo, el mercado de neurodiagnóstico experimenta una intensa competencia a medida que las multinacionales de la imagen incorporan análisis de IA, mientras que las empresas emergentes nativas de IA y los especialistas en biomarcadores son pioneros en soluciones disruptivas que evitan las infraestructuras fijas. A medida que estas fuerzas estructurales convergen, los tomadores de decisiones en los sistemas de atención de la salud, la fabricación de tecnología médica y la investigación en ciencias de la vida recalibran las estrategias en torno a la escalabilidad, la sostenibilidad y la eficiencia de la fuerza laboral, posicionando el mercado de neurodiagnóstico para un crecimiento resiliente a largo plazo.
Conclusiones clave del informe
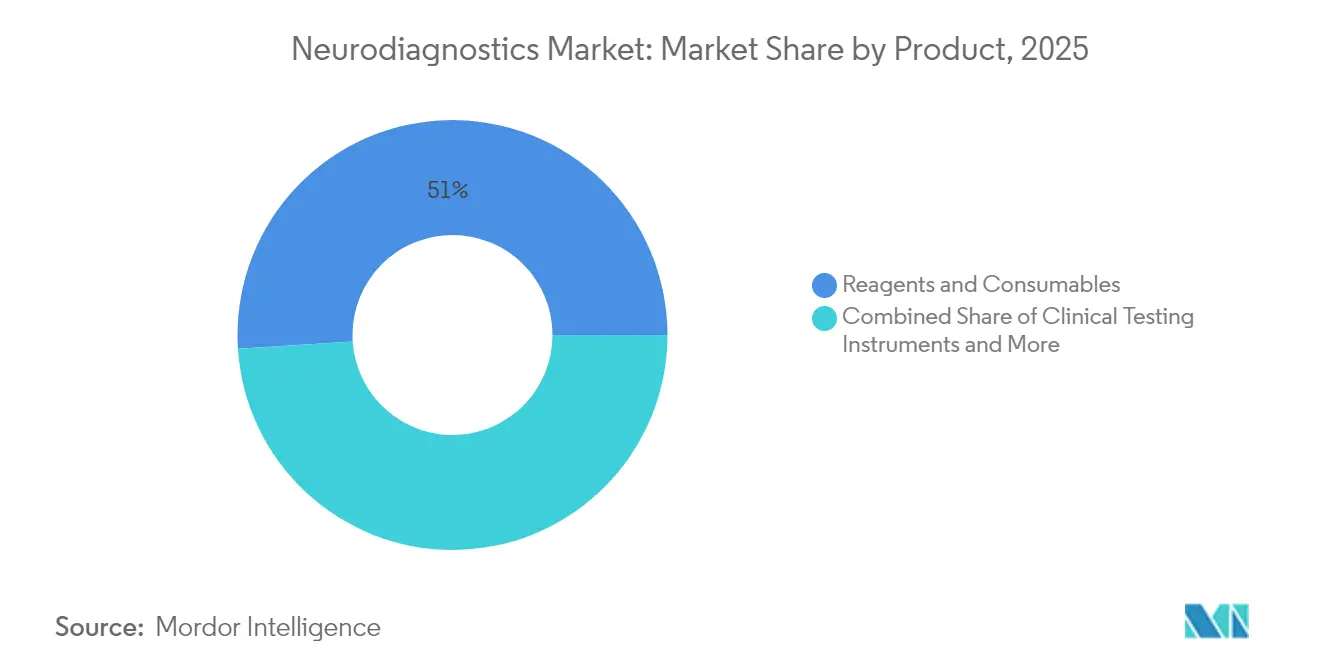
- Por producto, los reactivos y consumibles capturaron el 51.02% de la participación de mercado de neurodiagnóstico en 2025; se proyecta que la terapia génica se expandirá a una CAGR del 9.28% hasta 2031.
- Por tecnología, las plataformas de neuroimagen lideraron con un 68.10 % de ingresos en 2025, mientras que las plataformas de neuroinformática y análisis de IA avanzan a una CAGR del 11.45 % hasta 2031.
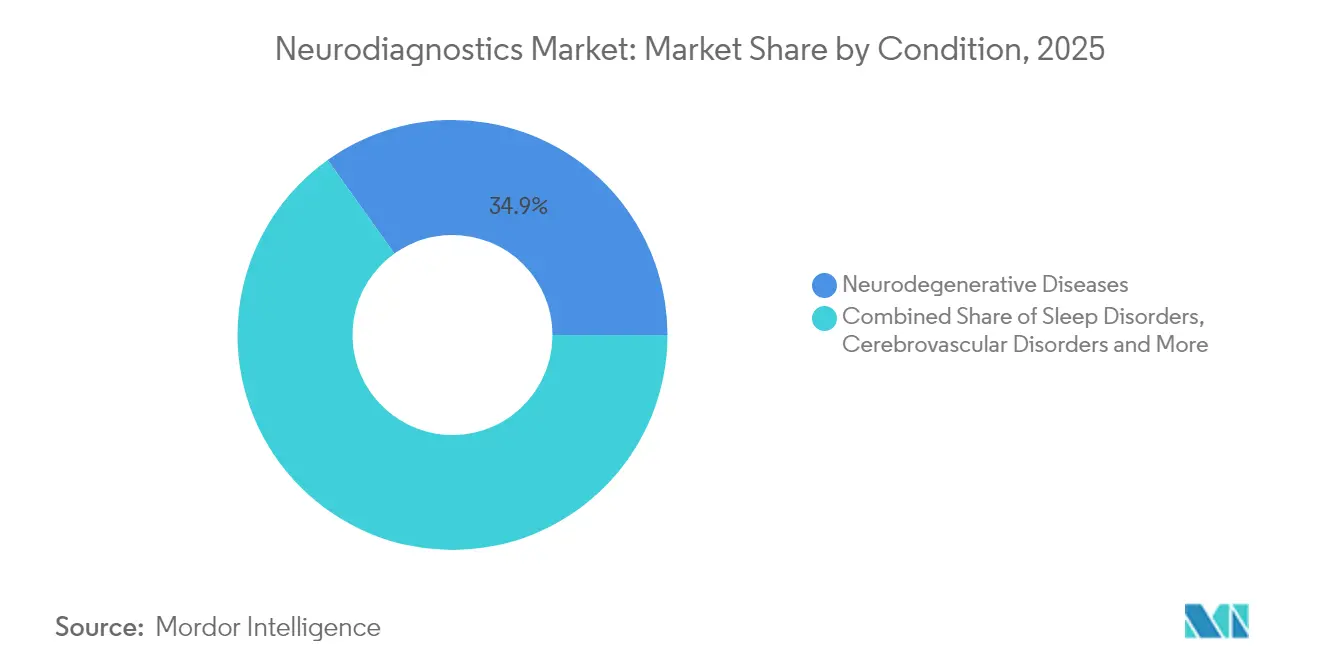
- Por condición, las enfermedades neurodegenerativas representaron el 34.86% de la base de ingresos de 2025, mientras que se prevé que los diagnósticos de trastornos del sueño crezcan a una CAGR del 10.45% hasta 2031.
- Por usuario final, los hospitales y centros quirúrgicos representaron el 59.55 % de los ingresos de 2025; se prevé que los centros de atención ambulatoria y de urgencias aumenten a una CAGR del 10.26 % hasta 2031.
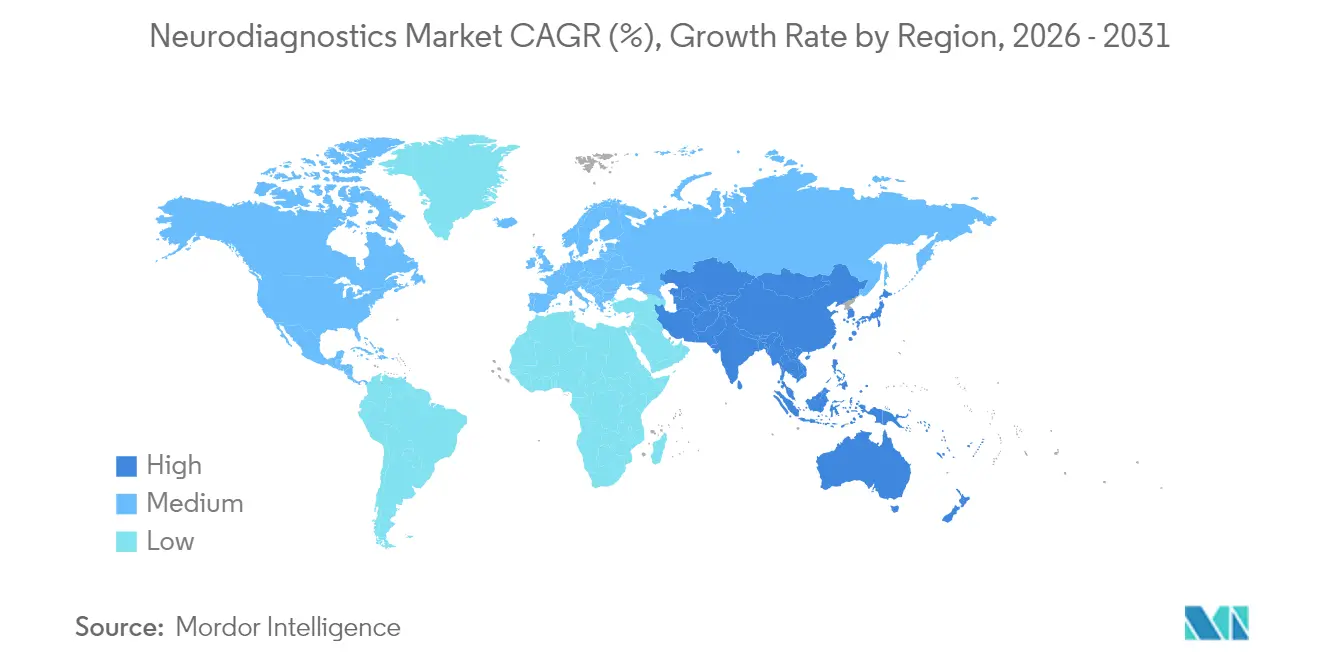
- Por geografía, América del Norte representó el 36.00% de los ingresos de 2025, aunque se proyecta que Asia-Pacífico registre la CAGR regional más alta, con un 9.28%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del neurodiagnóstico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de trastornos neurológicos | + 1.8% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Adopción creciente de nuevas tecnologías de diagnóstico por imágenes | + 1.5% | América del Norte, UE, rápidamente en APAC | Mediano plazo (2-4 años) |
| Aumento de la población geriátrica y longevidad | + 1.2% | Global, agudo en Japón y Alemania | Largo plazo (≥ 4 años) |
| Aparición de la NFL basada en sangre y otros biomarcadores neurológicos | + 1.0% | América del Norte, UE, expansión a APAC | Mediano plazo (2-4 años) |
| Rápida expansión de los dispositivos portátiles de EEG en el punto de atención en los mercados emergentes | + 0.8% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América Latina | Corto plazo (≤ 2 años) |
| Financiación gubernamental de proyectos ambiciosos en neurotecnología y consorcios público-privados | + 0.6% | América del Norte, UE, Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción creciente de nuevas tecnologías de diagnóstico por imagen
Los escáneres con inteligencia artificial ahora reducen las sesiones de resonancia magnética a menos de una hora, automatizando la selección de protocolos, el posicionamiento de cortes y la reconstrucción, aumentando el rendimiento sin comprometer la calidad de la imagen [1] Philips, “Philips acelera la obtención de imágenes precisas con tecnologías de IA únicas en resonancia magnética para mejorar los resultados de los pacientes”, philips.com . Los algoritmos de reconstrucción de doble motor ofrecen imágenes neurológicas de alta resolución con reducción de ruido que permiten el mapeo cuantitativo del volumen tisular y la detección temprana de lesiones. Los proveedores están priorizando los imanes sin helio que requieren tan solo 7 litros de refrigerante, lo que reduce los costos operativos a lo largo de su vida útil y facilita la adquisición en sistemas de salud con recursos limitados. La presión competitiva se intensifica a medida que Canon Medical y United Imaging lanzan plataformas similares preparadas para IA, lo que obliga a los proveedores establecidos a acelerar sus ciclos de actualización. Para los proveedores, estas mejoras se traducen en una mayor utilización del escáner, decisiones clínicas más rápidas y una mayor satisfacción del paciente, lo que refuerza la intención de compra e integra los flujos de trabajo de IA en el núcleo del mercado de neurodiagnóstico.
Aparición de la NFL basada en sangre y otros biomarcadores neurológicos
Los ensayos plasmáticos dirigidos a la tau217 fosforilada, la cadena ligera de neurofilamentos y el MTBR-tau243 están redefiniendo la evaluación neurológica al ofrecer alternativas no invasivas a la punción lumbar y la PET, con una precisión diagnóstica superior al 85 % en ensayos multicéntricos. Grandes empresas de diagnóstico se están asociando para codesarrollar ensayos de alto rendimiento para inmunoanalizadores automatizados, lo que genera economías de escala y reduce los costos por prueba. La vía de dispositivos innovadores de la FDA estadounidense acelera los ciclos de revisión; sin embargo, persisten las dudas de los pagadores; las tasas de reembolso para los paneles plasmáticos para el Alzheimer aún están por debajo de las modalidades tradicionales. A pesar de las dudas sobre los precios, los neurólogos integran cada vez más paneles de biomarcadores en los protocolos clínicos de memoria, lo que permite derivaciones más tempranas, la inscripción estratificada en ensayos clínicos y terapias personalizadas. A medida que la validación se extiende al párkinson, la esclerosis lateral amiotrófica (ELA) y las lesiones cerebrales traumáticas, los desarrolladores de biomarcadores obtienen una fuente de ingresos multienfermedad que sustenta la expansión a largo plazo del mercado del neurodiagnóstico.
Aumento de la población geriátrica y longevidad
Para 2030, las personas de 65 años o más superarán los mil millones a nivel mundial, lo que intensificará la demanda de monitoreo de salud cognitiva y detección neurodegenerativa. Las naciones con una longevidad avanzada (Japón, Alemania, Italia) están financiando programas de neurología preventiva destinados a retrasar la aparición de enfermedades y reducir los costos de la asistencia social. Los hospitales públicos responden expandiendo las clínicas de memoria e integrando plataformas remotas de EEG y signos vitales cerebrales en los centros de salud comunitarios. En cuanto a la oferta, los fabricantes de dispositivos están miniaturizando los auriculares y optimizando las interfaces de usuario para adaptarse a las poblaciones de edad avanzada con movilidad y destreza limitadas. Los flujos de inversión en centros de neurología construidos específicamente, como el Instituto Neurológico de la Clínica Cleveland de USD 1 mil millones, crean clientes ancla para escáneres premium y suscripciones de análisis. Colectivamente, estos cambios integran modelos de diseño y servicio centrados en la edad en cada capa de la cadena de valor del mercado de neurodiagnóstico.
Rápida expansión de los wearables de EEG en el punto de atención en los mercados emergentes
Los auriculares portátiles de EEG, equipados con electrodos secos de punta blanda, están eliminando las antiguas barreras logísticas relacionadas con la aplicación de gel y el tiempo de preparación por parte de especialistas, lo que permite el triaje de convulsiones en servicios de urgencias y clínicas rurales. Los sistemas implantables de EEG continuo amplían las ventanas de monitorización de horas a meses, capturando convulsiones de baja frecuencia y perfeccionando los algoritmos de respuesta a fármacos. Los dispositivos intraauriculares y retroauriculares generan ahora datos de alta fidelidad adecuados para la evaluación de las etapas del sueño, impulsando el creciente mercado de las pruebas de sueño en casa. Consorcios académicos en India y Brasil aplican redes de atención gráfica a auriculares de bajo coste, lo que reduce el coste marginal del examen por debajo de los 10 USD y amplía el acceso a todos los programas de salud pública. Los distribuidores regionales aprovechan las redes de teleneurología para enviar datos a especialistas urbanos, reduciendo los retrasos en los diagnósticos y acelerando el inicio de la terapia en entornos desatendidos. La rápida adopción en Asia-Pacífico y Sudamérica subraya la tendencia a la descentralización que está transformando el mercado del neurodiagnóstico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y mantenimiento de los sistemas neurodiagnósticos avanzados | -1.2% | Global, agudo en los mercados emergentes | Largo plazo (≥ 4 años) |
| Escasez de neurotecnólogos y neurorradiólogos capacitados | -0.9% | América del Norte, UE, expansión global | Mediano plazo (2-4 años) |
| Incertidumbre en el reembolso de nuevos biomarcadores y pruebas basadas en IA | -0.7% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la privacidad de los datos y la ciberseguridad con los datos cerebrales conectados a la nube | -0.4% | A nivel mundial, las regulaciones varían | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y mantenimiento de los sistemas neurodiagnósticos avanzados
Los gastos totales de propiedad de un sistema de resonancia magnética de 3 Tesla refrigerado por helio pueden superar los 3 millones de dólares estadounidenses, considerando la instalación, el blindaje y los contratos anuales de servicio. Esta inversión supone una carga para los proveedores medianos de Latinoamérica y el Sudeste Asiático. Si bien los imanes sin helio reducen los costos operativos entre un 20 % y un 30 %, la prima inicial aún dificulta su adopción. Por lo tanto, los sistemas hospitalarios multisitio centralizan escáneres de alta gama, lo que obliga a las clínicas periféricas a derivar pacientes y amplía las vías de atención. La automatización de laboratorios promete ahorros a largo plazo; sin embargo, los "laboratorios oscuros" requieren líneas de seguimiento robóticas, middleware de IA y capas de ciberseguridad redundantes, con estimaciones de implementación que oscilan entre 10 y 15 millones de dólares estadounidenses para una instalación de 500 pruebas por hora. Sin financiamiento subsidiado ni contratos de riesgo compartido, muchos proveedores regionales posponen la modernización, lo que ralentiza la curva de penetración de las modalidades premium en el mercado del neurodiagnóstico.
Escasez de neurotecnólogos y neurorradiólogos capacitados
Estados Unidos proyecta un déficit del 19 % en neurólogos para 2025, mientras que las tasas de vacantes para tecnólogos de EEG ya superan el 12 % en hospitales terciarios [2] Neurology Clinical Practice, “Functional Seizure Clinics”, neurology.org . Las asociaciones europeas citan brechas similares, particularmente en estados más pequeños donde las diferencias salariales impulsan la migración hacia el extranjero. Las redes de proveedores responden lanzando programas de capacitación cruzada para enfermeras de UCI y terapeutas respiratorios, pero los tiempos de certificación pueden extenderse hasta 18 meses, prolongando los cuellos de botella de personal. Las herramientas de apoyo a la toma de decisiones y triaje automático de IA alivian la carga de trabajo, pero los marcos regulatorios exigen la aprobación humana, lo que limita las ganancias inmediatas de productividad. Los centros de lectura remota ofrecen un alivio provisional, enrutando escaneos y trazados de EEG a especialistas centrales; sin embargo, el reembolso por la teleinterpretación sigue siendo irregular. Por lo tanto, las limitaciones de la fuerza laboral aumentan los tiempos de respuesta y reducen la utilización efectiva de los escáneres, moderando las perspectivas de crecimiento para el mercado de Neurodiagnóstico en regiones que de otro modo serían de alta demanda.
Análisis de segmento
Por producto: Los consumibles impulsan los ingresos mientras la terapia genética se acelera
Los reactivos y consumibles generaron flujos de caja recurrentes equivalentes al 51.02 % de los ingresos de 2025, ya que los médicos solicitan cada vez más paneles sanguíneos seriados para la monitorización de cadenas ligeras de neurofilamentos, tau fosforilada y GFAP. Los proveedores de instrumentos combinan estratégicamente cartuchos propietarios con análisis de middleware, consolidando la fidelidad del laboratorio y facilitando la visibilidad trimestral de los ingresos en el mercado del neurodiagnóstico. Los instrumentos de pruebas clínicas —principalmente sistemas portátiles de EEG, unidades Doppler transcraneales portátiles y analizadores de biomarcadores en el punto de atención— constituyen el segundo mayor contribuyente, impulsado por los intentos de los hospitales de acortar los tiempos de permanencia en urgencias. Los sistemas de diagnóstico por imagen siguen siendo cruciales, pero la presión sobre los ASP se intensifica a medida que los presupuestos de capital se orientan hacia suscripciones de software, almacenamiento en la nube y mejoras de ciberseguridad.
Los diagnósticos vinculados a la terapia génica, si bien representan una base pequeña, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 9.28 % hasta 2031 gracias a los ensayos de interfaz cerebro-computadora y las intervenciones mediadas por CRISPR para las ataxias hereditarias. Se prevé que el tamaño del mercado de neurodiagnóstico para las pruebas complementarias de terapia génica supere los mil millones de dólares para 1.07, impulsado por la necesidad de genotipar a los pacientes, monitorizar la biodistribución de vectores y verificar la restauración de proteínas en la diana. Proveedores como Beckman Coulter ofrecen paneles RUO que abarcan p-Tau2031 y GFAP, creando estándares de facto para los criterios de valoración de biomarcadores en ensayos clínicos. A medida que las agencias reguladoras finalicen las directrices sobre marcadores sustitutos y la monitorización de la seguridad a largo plazo, la franquicia de consumibles se profundizará, reforzando la diversidad de la cartera de productos, vital para el crecimiento sostenible del mercado de neurodiagnóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: el análisis de IA rompe el dominio de la neuroimagen
Las tecnologías de neuroimagen mantuvieron una destacada cuota de mercado del 68.10 % en 2025, gracias a una base global instalada de más de 45,000 XNUMX escáneres de resonancia magnética y tomografía computarizada (TC) dedicados a aplicaciones neurológicas. Los algoritmos de reconstrucción generativa ofrecen ahora una resolución isotrópica submilimétrica, lo que mejora la detectabilidad de las lesiones y la precisión en la planificación quirúrgica. Las suites analíticas independientes del proveedor integran la segmentación a nivel DICOM con la predicción del deterioro cognitivo, ampliando aún más el alcance de los escáneres en la neurología preventiva.
Las plataformas de análisis de neuroinformática e IA, aunque parten de una base de ingresos menor, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 11.45 % y se proyecta que representen una cuota de dos dígitos del tamaño del mercado de neurodiagnóstico para 2031. Los motores de predicción de crisis epilépticas implementados en la nube alcanzan puntuaciones de área bajo la curva de 0.97, lo que facilita las vías de atención estratificadas por riesgo. Los módulos multilingües de procesamiento del lenguaje natural (Lenguaje Natural) extraen información de los historiales médicos electrónicos para detectar cambios cognitivos sutiles, lo que permite derivaciones más tempranas a pruebas de imagen. A medida que GE Healthcare integra los servicios nativos de AWS en su plataforma Edison, la competencia se centra en el rendimiento algorítmico, las credenciales de ciberseguridad y los conjuntos de datos de validación de ensayos clínicos, lo que redefine la diferenciación de los proveedores en el mercado de neurodiagnóstico.
Por condición: los trastornos del sueño emergen como motor de crecimiento
El diagnóstico de enfermedades neurodegenerativas generó el 34.86 % de los ingresos en 2025 gracias a la mayor prevalencia del Alzheimer y al mayor acceso a paneles de biomarcadores plasmáticos. La volumetría por resonancia magnética y la PET-amiloide siguen siendo fundamentales, pero los laboratorios combinan cada vez más la imagenología con p-Tau217 plasmática, lo que reduce la latencia diagnóstica y permite el inicio del tratamiento durante las etapas prodrómicas. La evaluación diagnóstica de accidentes cerebrovasculares se beneficia de la angiografía por TC mejorada con IA, que detecta oclusiones en tres minutos, acortando drásticamente el tiempo puerta-aguja y mejorando la evolución del paciente.
El diagnóstico de trastornos del sueño, históricamente limitado a laboratorios especializados, está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 10.45 %, gracias a que los algoritmos de aprendizaje profundo de ECG de una sola derivación clasifican las etapas del sueño con una precisión del 88-90 % en entornos domésticos. Los auriculares portátiles, recientemente aprobados, transmiten el EEG sin procesar a plataformas en la nube para la detección de trastornos de la conducta durante la fase REM, atendiendo a una población de pacientes que supera los 80 millones a nivel mundial. Dada la paridad de reembolso con la polisomnografía en laboratorio en varios estados de EE. UU., la aceptación de los pagadores impulsa su adopción en consultas de atención primaria y cardiología, ampliando la presencia del mercado del neurodiagnóstico en la salud conductual y el manejo de enfermedades crónicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La atención ambulatoria transforma la prestación de servicios
Los hospitales y centros quirúrgicos mantuvieron el 59.55 % de sus ingresos en 2025, ya que los modelos de atención integral exigen la integración de servicios de imagenología, laboratorio y neurocirugía. Las estrategias de centros de excelencia consolidan los casos de alta complejidad, lo que impulsa la inversión en equipos multimodales y la contratación de personal especializado. Los laboratorios de diagnóstico aprovechan las pruebas de biomarcadores de alto volumen para captar clientes de las clínicas comunitarias, mientras que las instituciones académicas obtienen financiación para probar nuevos algoritmos de IA y trazadores en investigación.
Sin embargo, la atención ambulatoria y los entornos de urgencias registran una tasa de crecimiento anual compuesta (TCAC) del 10.26 %, a medida que los electroencefalogramas (EEG) en el punto de atención, las resonancias magnéticas portátiles y los kits de biomarcadores sanguíneos migran sus capacidades avanzadas a las cadenas de atención de urgencias y las unidades móviles de ictus. Las clínicas funcionales para crisis epilépticas integradas en los centros de epilepsia reducen las derivaciones de pacientes hospitalizados en un 18 %, lo que demuestra un potencial de contención de costes. Los centros de teleconsulta permiten al personal de enfermería comunitario obtener EEG y enviar los datos a neurofisiólogos metropolitanos, ampliando así la cobertura de servicios en regiones con escasez de personal. A medida que los marcos de reembolso evolucionan para favorecer el diagnóstico ambulatorio, el capital de los proveedores se orienta hacia soluciones escalables y definidas por software que refuerzan la trayectoria de crecimiento descentralizado del mercado del neurodiagnóstico.
Análisis geográfico
Mercado de neurodiagnóstico en Norteamérica
Norteamérica se mantuvo como líder en ingresos con una participación del 36.00 % en 2025, impulsada por las subvenciones de la Iniciativa BRAIN de los NIH, por un total de 321 millones de dólares en 2025, que impulsan las vías de colaboración entre la academia y la industria. Los pagadores estadounidenses continúan reembolsando paquetes de resonancia magnética y bioensayos en el marco de programas piloto de atención basada en el valor, lo que fomenta algoritmos de diagnóstico integrados en las organizaciones de atención responsable. Canadá, a través de los fondos de la estrategia pancanadiense de IA, apoya los portales provinciales de teleneurología, mientras que los hospitales privados de México importan auriculares portátiles de electroencefalograma para cubrir la falta de especialistas.
Mercado europeo de neurodiagnóstico
Europa mantiene una alta adopción gracias a la sólida financiación universal de la atención médica y a los rigurosos pero predecibles procesos de marcado CE. Alemania reequipa sus departamentos de radiología con escáneres sin helio para alinearse con los objetivos de sostenibilidad, y el envejecimiento de su población mantiene elevada la demanda de cribado neurodegenerativo. La Agencia de Investigación e Invención Avanzada del Reino Unido otorgó 69 millones de dólares a proyectos de neurotecnología de precisión, lo que impulsó la actividad de capital riesgo en los clústeres de Oxford y Cambridge. Los mercados mediterráneos mejoran el acceso a los ensayos de biomarcadores basados en plasmaféresis gracias a los fondos de solidaridad de la UE; sin embargo, la escasez de personal ralentiza la implementación, lo que limita la penetración del mercado del neurodiagnóstico en las zonas rurales.
Mercado de neurodiagnóstico en la región Asia-Pacífico
Asia-Pacífico, con el ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.28 %, se beneficia de la expansión del 28 % en tecnología médica de China y de un giro estratégico hacia plataformas de imagenología e IA de alta gama, lideradas por United Imaging y Mindray. La hoja de ruta de salud para 2035 de Japón integra la evaluación neuropreventiva en los controles anuales de bienestar, lo que impulsa la adquisición masiva de dispositivos portátiles de EEG para clínicas municipales. La Misión Nacional de Salud Digital de la India subsidia los sistemas PACS en la nube y las puertas de enlace de tele-EEG, lo que impulsa la demanda en ciudades de segundo nivel. Corea del Sur alinea los reembolsos con la política de imagenología aumentada con IA, mientras que Medicare de Australia financia estudios del sueño en el hogar, acelerando la adopción del diagnóstico de trastornos del sueño. En conjunto, estas políticas convierten a la región en el principal contribuyente de volumen incremental al mercado global de neurodiagnóstico.
Panorama competitivo
El panorama competitivo muestra una consolidación moderada, ya que Siemens Healthineers, GE Healthcare y Philips consolidan conjuntamente el hardware de imagenología, los contratos de servicio y las actualizaciones de la base instalada. Siemens aspira a un crecimiento anual del 6-8% mediante su estrategia "New Ambition", que amplía las carteras de terapia de precisión y diagnóstico digital, ampliando así las sinergias de plataformas en oncología y neurología. GE aprovecha las alianzas en la nube con AWS para integrar la IA generativa en los flujos de trabajo rutinarios, mejorando la toma de decisiones y optimizando los protocolos de escaneo en tiempo real. Philips posiciona su motor de IA dual SmartSpeed Precise como un factor diferenciador, integrando oráculos de flujo de trabajo y narrativas de sostenibilidad sin helio para captar presupuestos de compras ecológicas.
Las startups especializadas en ensayos de biomarcadores y software basado exclusivamente en IA captan la atención del mercado al prometer un retorno de la inversión (ROI) para los sistemas hospitalarios sin grandes inversiones. La adquisición de Life Molecular Imaging por parte de Lantheus por 350 millones de dólares subraya el interés actual por las carteras de trazadores que complementan las franquicias de imagenología existentes. La colaboración se intensifica; la colaboración de Philips con NVIDIA para desarrollar conjuntamente modelos base demuestra cómo los gigantes tecnológicos con GPU premium se han convertido en aliados indispensables para el entrenamiento rápido de algoritmos.
Mientras tanto, los laboratorios oscuros totalmente automatizados y las plataformas de neurobienestar de venta directa al consumidor desafían las líneas de servicio tradicionales. Grandes laboratorios de referencia implementan salas robóticas capaces de procesar 50,000 pruebas de biomarcadores al día, lo que reduce la mano de obra en un 40 % y redefine las curvas de costos. Natus, Nihon Kohden y otras importantes empresas de electrofisiología defienden su cuota de mercado ampliando sus paquetes de suscripción que combinan hardware, análisis en la nube y gestión de personal, lo que indica una transición de la venta transaccional de equipos a flujos de ingresos de valor de por vida dentro del mercado del neurodiagnóstico.
Líderes de la industria del neurodiagnóstico
Siemens Healthineers
Thermo Fisher Scientific, Inc.
GE Healthcare
Koninklijke Philips NV
Corporación Fujifilm Holdings
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Siemens Healthineers anunció una colaboración global con Cercare Medical para integrar Cercare Medical Neurosuite con Siemens Healthineers Syngo DynaCT Multiphase, lo que permite obtener imágenes avanzadas de perfusión y metabolismo en la sala de angiografía para el tratamiento del ictus. Esta integración facilita flujos de trabajo más rápidos desde la obtención de imágenes hasta el tratamiento en entornos intervencionistas, reforzando así el papel del software de neuroimagen integrado en los protocolos de atención del ictus agudo.
- Mayo de 2026: GE HealthCare firmó un acuerdo global de licencia y distribución de software con NordicNeuroLab para integrar soluciones de resonancia magnética funcional, como nordicMEDiVA y nordicAktiva, en el ecosistema de resonancia magnética de GE HealthCare. Este acuerdo amplía el acceso a análisis especializados de neuroimagen a través de canales OEM y refuerza las estrategias basadas en la diferenciación mediante software sobre las bases de resonancia magnética ya instaladas.
- Mayo de 2025: Natus Medical presentó BrainWatch, una plataforma de EEG portátil diseñada para entornos de cuidados intensivos. Este lanzamiento subraya la creciente demanda de herramientas de neuromonitorización rápida a pie de cama que reducen la complejidad de la configuración y permiten una mayor implementación en unidades de cuidados intensivos y servicios de urgencias.
Alcance del informe del mercado global de neurodiagnóstico
Según el alcance del informe, los neurodiagnósticos son pruebas y procedimientos de imágenes que se realizan para diagnosticar problemas con el cerebro, el sistema nervioso y los hábitos de sueño de los humanos. Las pruebas de neurodiagnóstico incluyen dos tipos de pruebas o exploraciones por imágenes (Ejemplo: rayos X, tomografía computarizada, resonancia magnética, tomografía por emisión de positrones) y detección de impulsos eléctricos (Ejemplo: EEG, EMG). Las pruebas de neurodiagnóstico pueden realizarse como parte de un examen neurológico que involucra el monitoreo y análisis del sistema nervioso, lo que permitirá el inicio eficiente de los procedimientos de tratamiento. El mercado está segmentado por tipo de producto (instrumentos de pruebas clínicas, sistemas de imágenes y diagnóstico, reactivos y consumibles), usuario final (hospitales, laboratorios de diagnóstico, centros de imágenes y otros) y geografía (América del Norte, Europa, Asia-Pacífico , Oriente Medio y África, América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Reactivos y consumibles |
| Instrumentos de prueba clínica |
| Sistemas de diagnóstico e imágenes |
| Tecnologías de neuroimagen |
| Diagnóstico in vitro |
| Plataformas de análisis de neuroinformática e inteligencia artificial |
| Enfermedades neurodegenerativas |
| Trastornos Cerebrovasculares |
| Epilepsia y trastornos convulsivos |
| Trastornos Sueño |
| Dolor de cabeza y migraña |
| Otros (LCT, infecciones del SNC, tumores) |
| Hospitales y centros quirúrgicos |
| Laboratorios de diagnóstico y centros de imágenes |
| Atención ambulatoria y entornos de emergencia |
| Institutos académicos y de investigación |
| Centros especializados de neurología |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Reactivos y consumibles | |
| Instrumentos de prueba clínica | ||
| Sistemas de diagnóstico e imágenes | ||
| por Tecnología | Tecnologías de neuroimagen | |
| Diagnóstico in vitro | ||
| Plataformas de análisis de neuroinformática e inteligencia artificial | ||
| Por Condición | Enfermedades neurodegenerativas | |
| Trastornos Cerebrovasculares | ||
| Epilepsia y trastornos convulsivos | ||
| Trastornos Sueño | ||
| Dolor de cabeza y migraña | ||
| Otros (LCT, infecciones del SNC, tumores) | ||
| Por usuario final | Hospitales y centros quirúrgicos | |
| Laboratorios de diagnóstico y centros de imágenes | ||
| Atención ambulatoria y entornos de emergencia | ||
| Institutos académicos y de investigación | ||
| Centros especializados de neurología | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de neurodiagnóstico?
El tamaño del mercado de neurodiagnóstico será de USD 9.79 mil millones en 2026.
¿Qué tasa de crecimiento anual compuesta (CAGR) se pronostica para el mercado hasta 2031?
Se proyecta que el mercado se expandirá a una CAGR del 7.12 % entre 2026 y 2031.
¿Qué categoría de productos posee la mayor participación en los ingresos hoy en día?
Los reactivos y consumibles lideran el panorama de productos con el 51.02 % de los ingresos de 2025.
¿Qué región se espera que crezca más rápido durante el período de pronóstico?
Se prevé que Asia-Pacífico registre el mayor crecimiento regional, con una CAGR del 9.28% hasta 2031.
¿Qué tendencia tecnológica está alterando el dominio de la neuroimagen tradicional?
Las plataformas de análisis de inteligencia artificial y neuroinformática están aumentando rápidamente, avanzando a una CAGR del 11.45 %.


