

Tamaño y participación en el mercado de dispositivos neurointervencionistas
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
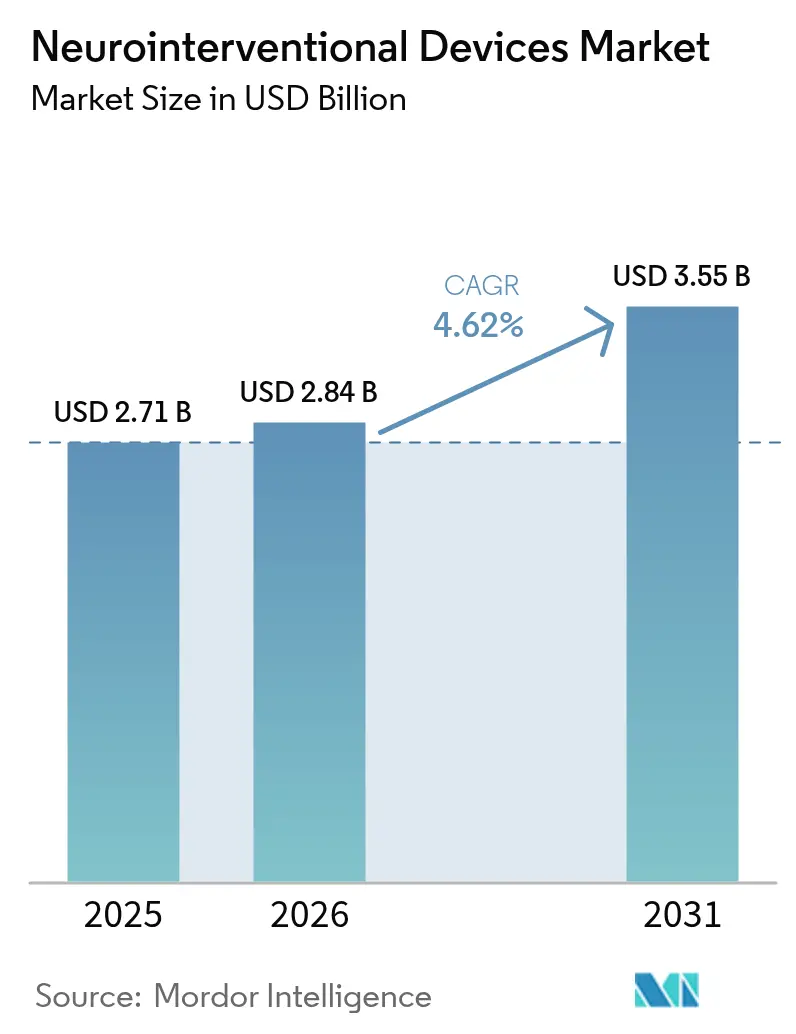
| Tamaño del mercado (2026) | USD 2.84 mil millones |
| Tamaño del mercado (2031) | USD 3.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
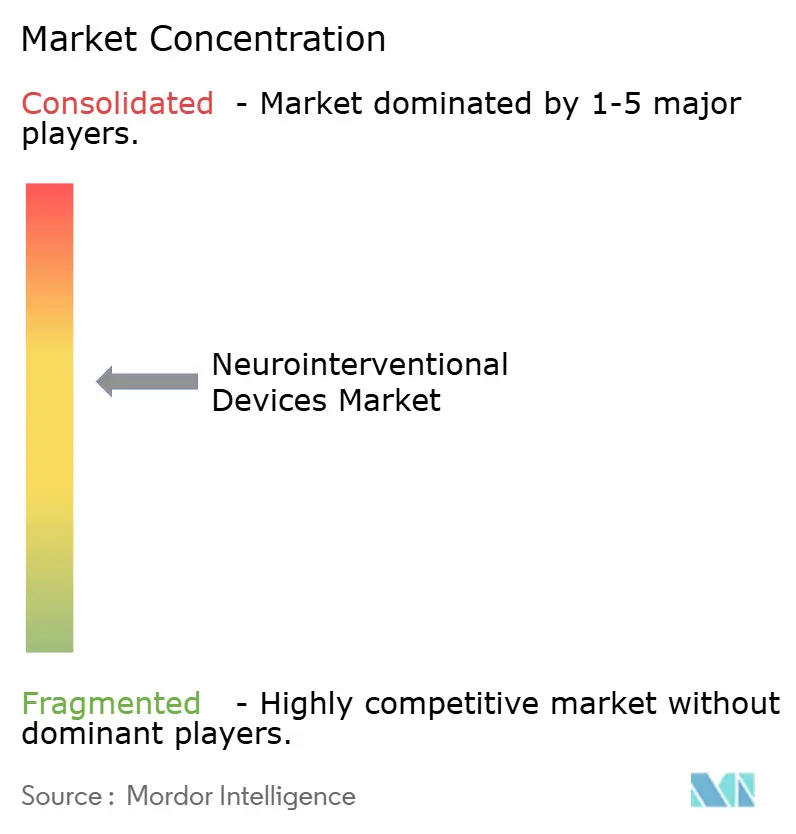
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos neurointervencionistas por Mordor Intelligence
El tamaño del mercado de dispositivos neurointervencionistas en 2026 se estima en USD 2.84 millones, creciendo desde los USD 2.71 millones de 2025, con proyecciones para 2031 de USD 3.55 millones, con un crecimiento del 4.62% CAGR entre 2026 y 2031. La creciente preferencia por los abordajes endovasculares mínimamente invasivos, el aumento de la incidencia mundial de accidentes cerebrovasculares y la continua innovación en dispositivos sustentan la demanda. El mercado de dispositivos neurointervencionistas también se beneficia de la mayor disponibilidad de herramientas avanzadas de imagenología e inteligencia artificial que mejoran la planificación y la velocidad de los procedimientos. La expansión de las indicaciones de trombectomía mecánica, combinada con revisiones favorables de los reembolsos en varios países, abre nuevas oportunidades para los pacientes. Mientras tanto, la transición hacia la atención ambulatoria posiciona a los dispositivos rentables en una posición sólida en el mercado de dispositivos neurointervencionistas.
Conclusiones clave del informe
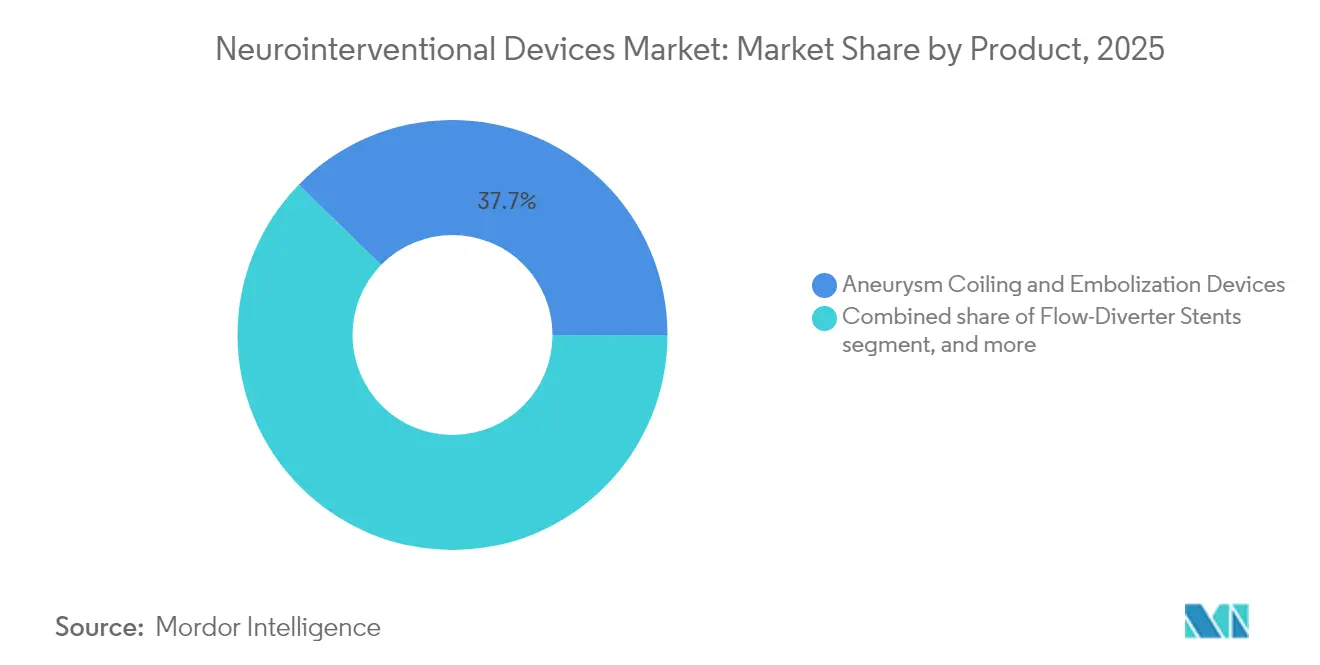
- Por categoría de producto, los dispositivos de embolización y espiralización de aneurismas lideraron con una participación en los ingresos del 37.68 % en 2025, mientras que la trombectomía mecánica avanza a una CAGR del 6.42 % hasta 2031.
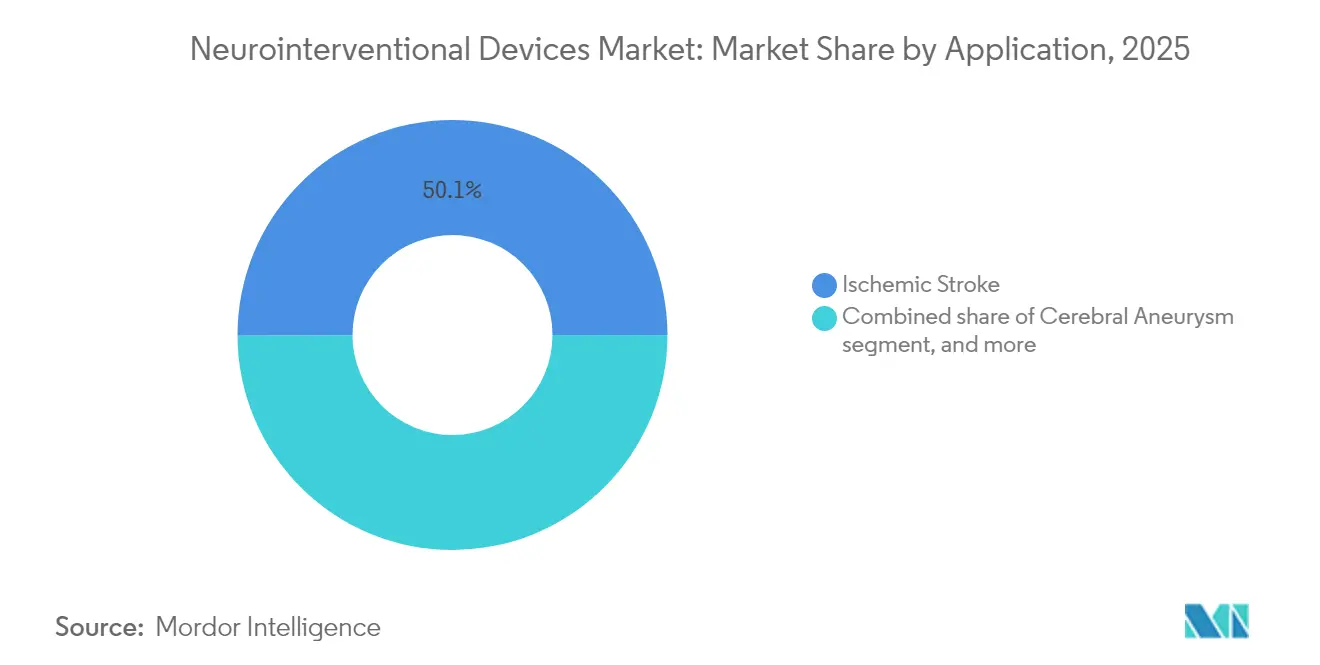
- Por aplicación, el accidente cerebrovascular isquémico representó el 50.05 % de la cuota de mercado de dispositivos neurointervencionistas en 2025 y se está expandiendo a una CAGR del 6.9 % hasta 2031.
- Por usuario final, los hospitales terciarios capturaron el 70.62 % del tamaño del mercado de dispositivos neurointervencionistas en 2025, aunque los centros ambulatorios están creciendo más rápido, con una CAGR del 7.12 %.
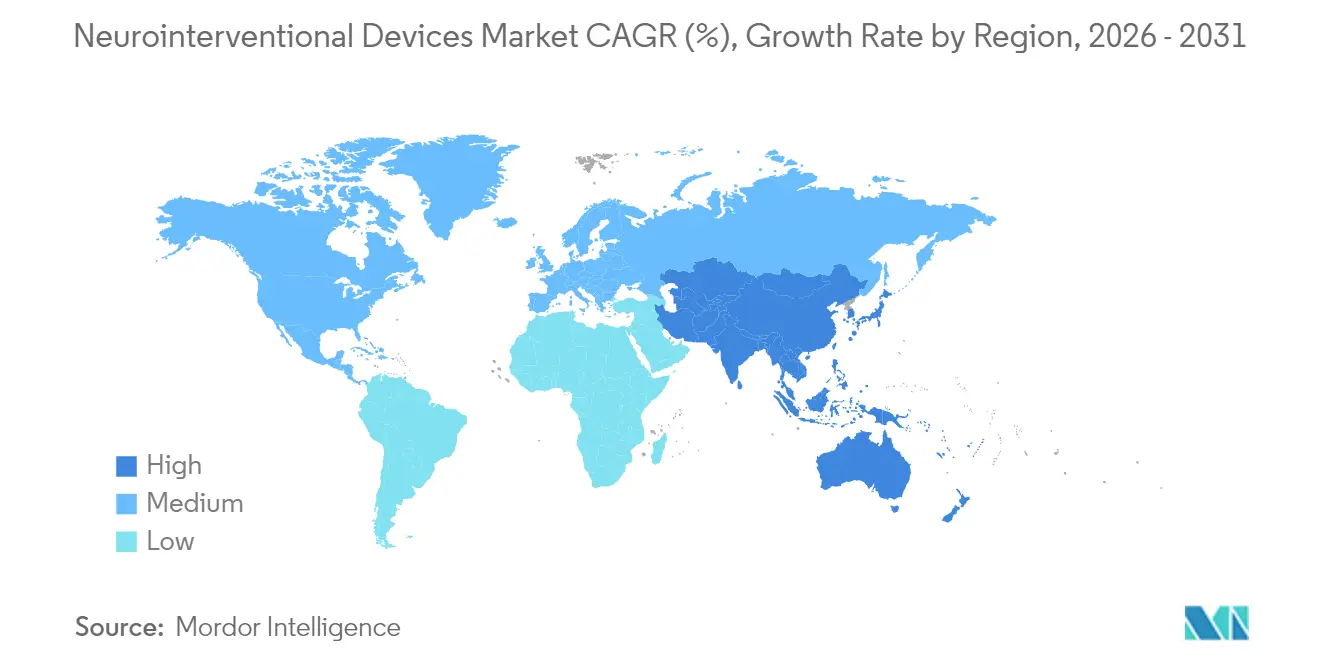
- Por geografía, América del Norte tuvo una participación del 40.12% en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 5.28% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de dispositivos neurointervencionistas
Análisis del impacto del conductor
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de accidentes cerebrovasculares y aneurismas cerebrales | + 1.2% | Globalmente, el más fuerte se encuentra en regiones envejecidas de América del Norte, Europa y Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Innovaciones tecnológicas continuas en dispositivos neurovasculares | + 1.1% | Global, liderado por los centros de innovación de América del Norte y Europa | Mediano plazo (2-4 años) |
| Ampliación de la cobertura de reembolso para procedimientos endovasculares | + 0.8% | América del Norte y Europa: impulso emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente aceptación de la trombectomía mecánica como estándar de atención | + 0.9% | Adopción global y rápida en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Penetración de las salas de neurointervencionismo en hospitales de segundo nivel | + 0.6% | Entornos emergentes y rurales en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de robótica e inteligencia artificial para una navegación de precisión | + 0.7% | Adopción temprana y global en países de altos ingresos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia de accidentes cerebrovasculares y aneurismas cerebrales
El accidente cerebrovascular siguió siendo la segunda causa principal de muerte a nivel mundial en 2019, afectando a 12.2 millones de personas anualmente. El envejecimiento demográfico en las economías desarrolladas y la creciente prevalencia de hipertensión y diabetes en las regiones emergentes intensifican la demanda de soluciones neurovasculares. Los volúmenes de trombectomía mecánica casi se triplicaron entre 2017 y 2019 después de que se ampliaron las ventanas de tiempo de tratamiento, lo que subraya el cambio clínico hacia la terapia endovascular. Los procedimientos de embolización de la arteria meníngea media aumentaron de 4,014 en 2019 a 20 836 en 2023 con pronósticos de 79 483 para 2029, lo que demuestra un crecimiento sostenido de los procedimientos [1] Journal of NeuroInterventional Surgery, “Worldwide Mechanical Thrombectomy Trends,” jnis.bmj.com . Una mayor adopción de enfoques mínimamente invasivos reduce las estancias hospitalarias y los costos generales, consolidando la demanda a largo plazo para el mercado de dispositivos neurointervencionistas.
Innovaciones tecnológicas continuas en dispositivos neurovasculares
Los ciclos de ingeniería rápidos introducen herramientas que aumentan las tasas de éxito y amplían la elegibilidad. La tecnología de trombectomía Milli-spinner alcanza un éxito de eliminación de coágulos superior al 90 %, duplicando el rendimiento tradicional al densificar las redes de fibrina [2] Stanford News, “Milli-Spinner Technology Improves Clot Removal,” news.stanford.edu . La embolización de aneurismas cerebrales guiada por IA demostró una precisión del 92.7 % y una recuperación del 97.2 % en los primeros ensayos en humanos. Los desviadores de flujo de cuarta generación como Pipeline Vantage lograron una oclusión del 81.7 % a los seis meses con una implantación impecable, mientras que los sistemas robóticos como CorPath GRX proporcionaron una efectividad del procedimiento del 94 % en 117 pacientes de embolización. Estos avances impulsan la diferenciación competitiva y elevan el mercado de dispositivos neurointervencionistas.
Creciente aceptación de la trombectomía mecánica como estándar de atención
Los ensayos emblemáticos SELECT2, ANGEL-ASPECT y TENSION informaron una independencia funcional del 20-30% frente al 7-12% para el tratamiento médico, lo que consolidó las guías de trombectomía en todo el mundo [3] American Heart Association, “SELECT2, ANGEL-ASPECT, and TENSION Trial Results,” strokeaha.org . Las ventanas de tratamiento ahora se extienden a 24 horas, lo que aumenta la base de pacientes elegibles y estimula un crecimiento de procedimientos de casi el triple después de 2018. Los registros nacionales como EXCELLENT registraron una recanalización final del 94.5% en casi 1,000 pacientes, lo que valida los resultados del mundo real. Los protocolos estandarizados y la capacitación más amplia aceleran la difusión más allá de los centros integrales de accidentes cerebrovasculares, ampliando el mercado de dispositivos neurointervencionistas.
Integración de robótica e inteligencia artificial para la navegación de precisión
La angiografía cerebral diagnóstica robótica completó el 77.9 % de 113 casos sin conversión manual y limitó el tiempo medio de fluoroscopia a 13.2 minutos. Las plataformas de navegación basadas en IA alertan a los médicos sobre micromovimientos durante la colocación de espirales en aneurismas, mientras que los modelos predictivos superan a los médicos en la detección de oclusiones de grandes vasos. Estas herramientas ayudan a compensar la escasez de especialistas y a brindar una atención estandarizada y de alta calidad. Por lo tanto, la creciente adopción de la robótica y la IA fortalece las perspectivas a largo plazo del mercado de dispositivos neurointervencionistas.
Análisis del impacto de las restricciones
| Análisis del impacto de las restricciones | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Procesos estrictos de aprobación regulatoria multirregional | -0.7% | Global, variable según FDA, marca CE y NMPA | Largo plazo (≥ 4 años) |
| Disponibilidad limitada de especialistas neurointervencionistas capacitados | -0.5% | Global, más agudo en los mercados emergentes y las zonas rurales | Largo plazo (≥ 4 años) |
| Altos costos de capital y procedimientos en entornos con recursos limitados | -0.6% | Países de ingresos bajos y medios; hospitales comunitarios en todo el mundo | Mediano plazo (2-4 años) |
| La volatilidad en las cadenas de suministro de platino y cobalto afecta los precios de los dispositivos | -0.3% | Global, con shocks de suministro que afectan a los centros de fabricación | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Procesos estrictos de aprobación regulatoria multirregional
Los diferentes requisitos de la FDA, la Unión Europea y la NMPA prolongan el plazo de comercialización e incrementan los costes de desarrollo. El Reglamento de Dispositivos Médicos de la UE añade obligaciones adicionales tras la comercialización, mientras que los mandatos de vigilancia neuroendovascular de la FDA siguen siendo desiguales. Las normas actualizadas de China para dispositivos de Clase III exigen datos clínicos nacionales y sistemas de calidad integrales, lo que limita la aceptación de ensayos en el extranjero. Los nuevos dispositivos robóticos y basados en IA se enfrentan a marcos cambiantes que siguen en desarrollo, lo que retrasa su comercialización generalizada y frena el progreso en el mercado de dispositivos neurointervencionistas.
Disponibilidad limitada de especialistas neurointervencionistas capacitados
Los programas de formación producen relativamente pocos especialistas cada año en comparación con la creciente demanda. Las zonas rurales y las economías emergentes son las que más dificultades tienen para acceder a ellos. Medicare cubre solo entre el 18 % y el 22 % de los costos de la trombectomía, lo que desalienta la inversión hospitalaria en programas que atraigan y retengan profesionales. Los requisitos de los equipos multidisciplinarios limitan aún más la expansión en entornos desatendidos, lo que impone límites estructurales al crecimiento a corto plazo del mercado de dispositivos neurointervencionistas.
Análisis de segmento
Por producto: La trombectomía mecánica impulsa la innovación
Los dispositivos de embolización y espiralización de aneurismas mantuvieron su liderazgo con una cuota de mercado del 37.68 % en 2025. Los stents desviadores de flujo, como el Pipeline Vantage, alcanzaron una oclusión del 81.7 % a los seis meses, mientras que los embólicos líquidos, como el Artisse, registraron un éxito de implantación del 96.6 %. La trombectomía mecánica, aunque de menor tamaño, es la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.42 %. Se prevé que el tamaño del mercado de dispositivos neurointervencionistas para la trombectomía mecánica se expanda considerablemente, ya que los sistemas milli-spinner superaron el 90 % de éxito en la extracción de coágulos ricos en fibrina. Los catéteres de aspiración FreeClimb 88 lograron una recanalización de primer paso del 67.9 % sin complicaciones, lo que reforzó la confianza del profesional sanitario. La ampliación de las indicaciones a grandes infartos y oclusiones distales amplía su cartera de clientes, impulsando el mercado de dispositivos neurointervencionistas.
La competitividad continúa a medida que los fabricantes integran catéteres de última generación con imágenes guiadas por IA. Estas soluciones integradas impulsan la adopción de productos premium, ya que acortan los tiempos de procedimiento y reducen las tasas de complicaciones. La evidencia clínica que respalda la trombectomía mecánica en poblaciones previamente excluidas motiva a los comités de adquisiciones a asignar mayores presupuestos, manteniendo así la cuota de mercado de los dispositivos neurointervencionistas de esta clase de producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el predominio del accidente cerebrovascular isquémico se acelera
El ictus isquémico representó el 50.05 % de los ingresos de 2025 y lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.9 %. La alta prevalencia explica la solidez del volumen, mientras que la superioridad demostrada de la terapia endovascular sobre el tratamiento médico impulsa el valor. La aprobación de la tenecteplasa ofrece una opción trombolítica más rápida que se integra bien con los flujos de trabajo de la trombectomía. Los desviadores de flujo y los dispositivos intrasaculares amplían la atención de los aneurismas cerebrales; sin embargo, el ictus sigue dominando el mercado de dispositivos neurointervencionistas debido a su gran volumen de casos.
Las aplicaciones emergentes en oclusiones de vasos medianos impulsarán aún más las ventas futuras. La evidencia temprana en territorios distales fomenta el diseño de catéteres especializados. Mientras tanto, los tratamientos de malformaciones arteriovenosas se benefician de embolizaciones líquidas radiopacas, que alcanzan una efectividad del 99 %. En conjunto, estos avances consolidan el estatus del ictus isquémico como el principal pilar de ingresos del mercado de dispositivos neurointervencionistas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los centros ambulatorios cobran impulso
Los hospitales terciarios captaron el 70.62 % de la cuota de mercado en 2025 gracias a sus centros integrales de ictus y su disponibilidad 24 horas. Los institutos especializados en neurociencias aportan una demanda específica, respaldada por imágenes avanzadas. Sin embargo, los centros de cirugía ambulatoria y de cateterismo muestran la mayor tasa de crecimiento anual compuesta (TCAC) del 7.12 %, a medida que los modelos ambulatorios ganan apoyo de las aseguradoras y se reducen los perfiles de dispositivos. La agrupación de costos de suministro en la atención del ictus genera un ahorro promedio de 2,900.93 USD por caso, una atractiva palanca económica para las aseguradoras.
La expansión de la cobertura de Medicare para la colocación de stents carotideos aumenta el volumen de pacientes ambulatorios, aunque persisten las brechas de reembolso. Los fabricantes responden diseñando sistemas discretos compatibles con la infraestructura estándar de los laboratorios de cateterismo, lo que permite más procedimientos fuera de los centros terciarios y amplía el mercado de dispositivos neurointervencionistas.
Análisis geográfico
Mercado norteamericano de dispositivos neurointervencionistas
Norteamérica representó el 40.12 % de los ingresos en 2025 gracias a una infraestructura avanzada, numerosos ensayos clínicos y lanzamientos tempranos de productos. Las autorizaciones de la FDA para el stent carotideo de doble capa de Terumo Neuro y el catéter guía con balón de Crossroads impulsaron la expansión de las líneas de negocio. La región se enfrenta a la presión de las infravaloraciones de Medicare, que cubren solo una quinta parte del coste de la trombectomía, lo que supone un desafío para la economía hospitalaria. Adquisiciones estratégicas, como la compra de Inari por parte de Stryker por 4.9 millones de dólares, amplían las carteras de productos y mantienen la competitividad del mercado de dispositivos neurointervencionistas.
Mercado de dispositivos de neurointervención en la región Asia-Pacífico
Asia-Pacífico presenta el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.28 %. La NMPA de China aprobó 12,213 2023 solicitudes de dispositivos médicos en 25.4, un aumento del XNUMX %, lo que indica una mayor apertura regulatoria. Una mayor inversión en seguros y capacidad impulsa la penetración de procedimientos, aunque persiste la escasez de personal cualificado y las normativas específicas de cada país. La vigilancia estructurada de Japón para los desviadores de flujo prioriza la seguridad y fomenta la confianza. En conjunto, la modernización y el envejecimiento demográfico impulsan un fuerte potencial alcista para el mercado de dispositivos neurointervencionistas en la región.
Mercado europeo de dispositivos de neurointervención
Europa muestra un avance constante, respaldado por la adaptación a la normativa de dispositivos médicos y una sólida investigación clínica. Los actores del mercado introdujeron CEREGLIDE 71 de Cerenovus y la suite de acceso neurológico de Penumbra, lo que subraya la innovación continua. Sin embargo, el reembolso varía entre los estados miembros, lo que lleva a las empresas a secuenciar sus lanzamientos estratégicamente. La solidez de los programas de atención basada en el valor subraya la importancia de los datos de resultados a largo plazo para mantener la penetración en el mercado de los dispositivos neurointervencionistas.
Panorama regulatorio
Los requisitos reglamentarios para los dispositivos neurointervencionistas siguen divergiendo según la región en Estados Unidos (FDA), Europa (EU MDR) y China (NMPA), lo que genera obligaciones escalonadas en materia de evidencia y sistemas de calidad para los implantes de clase III, de alto riesgo y los sistemas de trombectomía. En Estados Unidos, la FDA impulsó a los fabricantes de dispositivos a alinearse más con la norma ISO 13485 mediante el Reglamento del Sistema de Gestión de la Calidad (QMSR), que entró en vigor en febrero de 2026, mientras que las actualizaciones del ciclo de vida de la PMA siguen activas para plataformas neurovasculares como Pipeline Flex y Pipeline Vantage a través de suplementos de la FDA para la PMA (por ejemplo, la decisión P100018/S052 del 20 de febrero de 2026).
En Europa, la transición al MDR y la capacidad de los Organismos Notificados siguen marcando la secuencia de comercialización. La Comisión Europea adoptó el Reglamento de Ejecución (UE) 2026/977 de la Comisión en mayo de 2026 para estandarizar las expectativas, los plazos y las prácticas de recertificación de los Organismos Notificados, mientras que los requisitos de cumplimiento del MDR se endurecen en torno a los implantes de alto riesgo con hitos de transición con fechas límite. En China, la NMPA está actualizando las directrices de registro y evaluación clínica para dispositivos de Clase III a través del Plan de Revisión de las Directrices para Dispositivos Médicos de 2026 (abril de 2026) y nuevas directrices de evaluación clínica para dispositivos de Clase III, junto con una nueva norma de Buenas Prácticas de Fabricación (BPF) para dispositivos médicos que entrará en vigor en noviembre de 2026, elevando el nivel de exigencia para las renovaciones y el cumplimiento posterior a la comercialización tanto para las carteras de neurointervencionismo importadas como nacionales.
Panorama competitivo
El mercado de dispositivos neurointervencionistas muestra una consolidación moderada, ya que las principales empresas buscan la diferenciación tecnológica y la adquisición de nuevas tecnologías. Medtronic, Stryker, Johnson & Johnson y Penumbra lideran las carteras globales. La adquisición de Inari por parte de Stryker por 4.9 millones de dólares amplía la trombectomía a la cirugía vascular periférica, creando sinergias con sus líneas de neurología. La exploración de Johnson & Johnson para vender Cerenovus por aproximadamente 1 millones de dólares podría generar oportunidades para nuevos participantes.
Startups como Imperative Care y Route 92 se centran en la trombectomía mecánica con innovación enfocada. Las autorizaciones de la FDA para Crossroads Neurovascular, Perfuze y CereVasc incorporan nueva competencia y amplían los nichos de tratamiento. La competencia tecnológica se centra en la integración de IA, robótica y materiales avanzados que mejoran la capacidad de administración y las tasas de oclusión, lo que mantiene una alta intensidad de I+D en el mercado de dispositivos neurointervencionistas.
La consolidación regional se complementa con la reducción de cartera, ya que las empresas priorizan los segmentos de alto margen. Aquellas con plataformas vasculares integrales, desde el cerebro hasta la periferia, aprovechan la venta cruzada y el poder de contratación hospitalaria. Esta dinámica sustenta una sana rivalidad, pero presenta altas barreras de entrada, lo que define la trayectoria a medio plazo del mercado de dispositivos neurointervencionistas.
Líderes de la industria de dispositivos neurointervencionistas
Stryker
penumbra, inc.
Medtronic
Abbott
Johnson & Johnson (Cerenovus)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Penumbra inició el estudio Forward, un ensayo clínico prospectivo internacional que evalúa la trombectomía mecánica y su enfoque de trombectomía por vacío asistida por computadora (CAVT) para el ictus isquémico agudo distal. El programa fortalece la generación de evidencia clínica para la intervención en territorio distal y fomenta un diálogo más amplio con hospitales y aseguradoras sobre su adopción, a medida que el tratamiento se extiende más allá de las oclusiones de grandes vasos.
- Junio de 2026: Medtronic completó la adquisición de Scientia Vascular por 550 millones de dólares, incorporando a su cartera productos de acceso neurovascular, como guías y catéteres. Esta operación amplía la cobertura integral de Medtronic para procedimientos, desde el acceso vascular hasta la terapia, lo que le permite competir por contratos integrados de suministro para neurointervencionismo.
- Junio de 2026: Penumbra recibió la aprobación de la FDA de EE. UU. para THUNDERBOLT, un dispositivo de trombectomía por vacío asistida por computadora (CAVT) para el ictus isquémico agudo, y también obtuvo la marca CE en Europa para la misma plataforma. Estas aprobaciones en ambas regiones amplían el alcance comercial y aumentan la presión competitiva sobre los métodos de trombectomía convencionales mediante la introducción de un sistema de aspiración con tecnología diferenciada.
Alcance del informe del mercado global de dispositivos neurointervencionistas
Según el alcance del informe, los dispositivos neurointervencionistas están principalmente vinculados al tratamiento de enfermedades con enfermedades vasculares en el sistema nervioso central. El mercado de dispositivos neurointervencionistas está segmentado por producto (dispositivos de embolización y enrollamiento de aneurismas, sistemas de colocación de stent y angioplastia con balón cerebral, dispositivos de neurotrombectomía y otros dispositivos), aplicación (accidente cerebrovascular isquémico, aneurismas cerebrales, malformación arteriovenosa y fístulas, y otras enfermedades) y geografía (América del Norte, Europa, Asia Pacífico, Oriente Medio y África y América del Sur). El informe de mercado también cubre los tamaños de mercado estimados y las tendencias de 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Dispositivos de embolización y bobinado de aneurismas |
| Stents desviadores de flujo |
| Angioplastia con balón cerebral y sistemas de stent |
| Dispositivos de trombectomía mecánica |
| Embolia líquida e implantes intrasaculares |
| Accidente cerebrovascular isquémico |
| Aneurisma cerebral |
| Malformaciones arteriovenosas/fístulas |
| Hemorragia intracerebral |
| Hospitales de atención terciaria |
| Centros especializados en neurociencia |
| Centros de cirugía ambulatoria y laboratorio de cateterismo |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Dispositivos de embolización y bobinado de aneurismas | |
| Stents desviadores de flujo | ||
| Angioplastia con balón cerebral y sistemas de stent | ||
| Dispositivos de trombectomía mecánica | ||
| Embolia líquida e implantes intrasaculares | ||
| por Aplicación | Accidente cerebrovascular isquémico | |
| Aneurisma cerebral | ||
| Malformaciones arteriovenosas/fístulas | ||
| Hemorragia intracerebral | ||
| Por usuario final | Hospitales de atención terciaria | |
| Centros especializados en neurociencia | ||
| Centros de cirugía ambulatoria y laboratorio de cateterismo | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué productos dominan las ventas mundiales de dispositivos neurointervencionistas?
Los dispositivos de embolización y espiralización de aneurismas lideraron con una participación del 37.68 % en 2025, lo que refleja una aceptación clínica madura.
¿Qué tan rápido está creciendo la trombectomía mecánica?
Los ingresos por trombectomía mecánica están aumentando a una tasa compuesta anual del 6.42 % entre 2026 y 2031, lo que la convierte en la clase de producto de más rápido avance.
¿Qué región expande el mercado más rápidamente?
Asia-Pacífico es la región geográfica de más rápido crecimiento, con una CAGR del 5.28 %, impulsada por las reformas regulatorias y un acceso más amplio a la atención médica.
¿Donde se realizan la mayoría de los procedimientos hoy en día?
Los hospitales de atención terciaria realizaron el 70.62 % de las intervenciones en 2025 debido a sus capacidades integrales de atención a accidentes cerebrovasculares.
¿Cuáles son las principales restricciones que limitan el crecimiento?
Los plazos prolongados de aprobación regulatoria multirregional y la escasez mundial de neurointervencionistas capacitados moderan la expansión.
¿Cuál aprobación reciente de la FDA es la más significativa?
La aprobación de tenecteplasa en marzo de 2025 ofrece la primera opción trombolítica nueva para el accidente cerebrovascular isquémico agudo en 30 años, agilizando los flujos de trabajo.
¿Cuál es el tamaño actual del mercado mundial de dispositivos neurointervencionistas?
El mercado está valorado en 2.84 millones de dólares en 2026 y se proyecta que alcance los 3.55 millones de dólares en 2031.


