

Tamaño y participación del mercado de medicamentos para trastornos neurológicos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
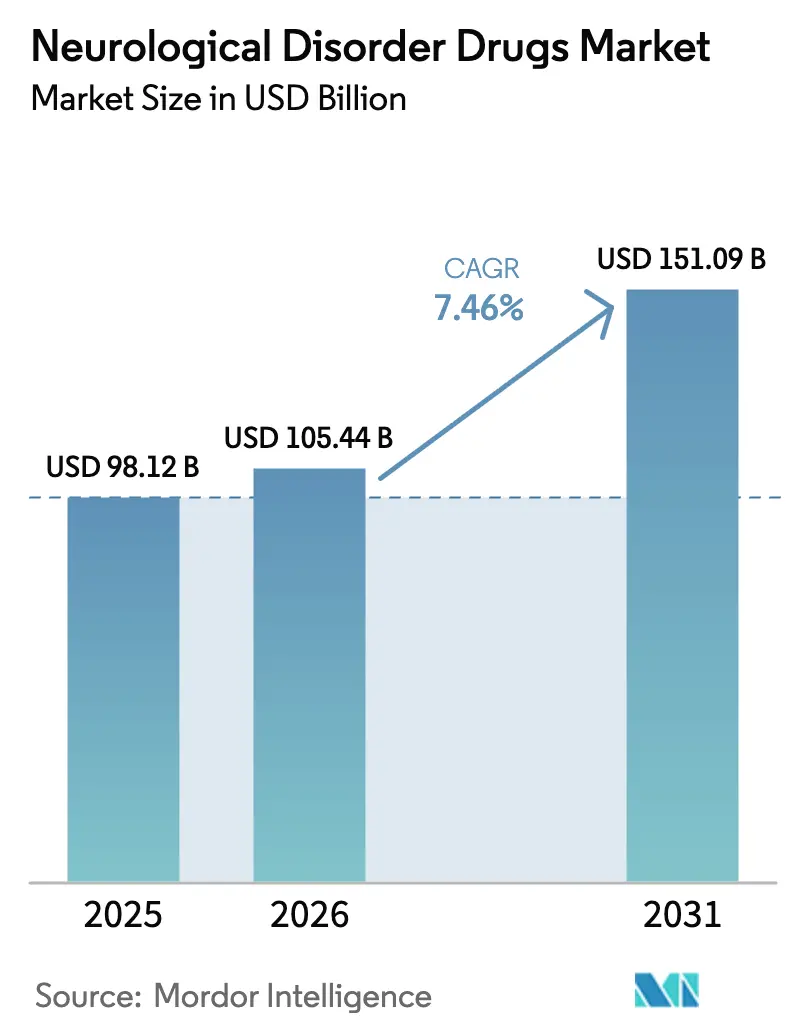
| Tamaño del mercado (2026) | USD 105.44 mil millones |
| Tamaño del mercado (2031) | USD 151.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.46% CAGR |
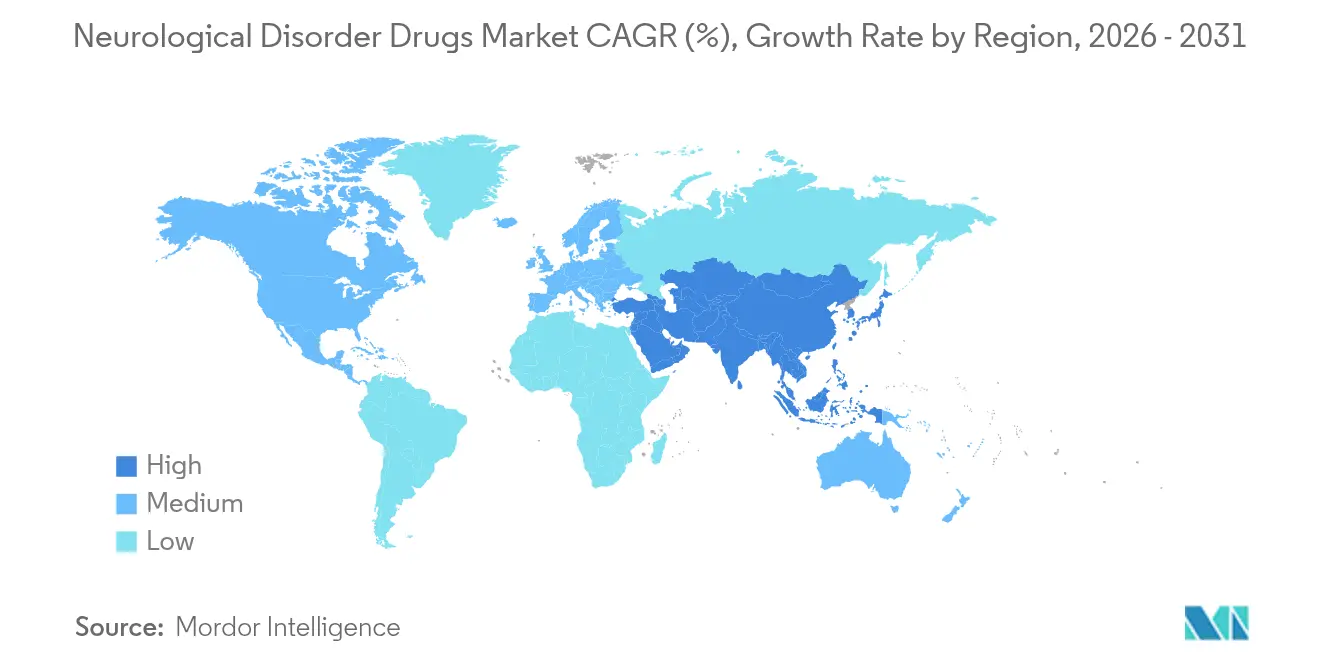
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de medicamentos para trastornos neurológicos por Mordor Intelligence
El mercado de fármacos para trastornos neurológicos alcanzó un valor de 98.12 millones de dólares en 2025 y se estima que crecerá desde los 105.44 millones de dólares en 2026 hasta los 151.09 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.46% durante el período de pronóstico (2026-2031). El envejecimiento demográfico, las aprobaciones de fármacos innovadores que modifican la enfermedad y los procesos de descubrimiento impulsados por inteligencia artificial son las tres fuerzas estructurales que amplían el acceso a terapias avanzadas en todas las indicaciones principales. Las agencias reguladoras mantienen la trayectoria de crecimiento mediante la aplicación de vías de aprobación aceleradas, una postura que se ilustra con las aprobaciones completas de Leqembi y Donanemab para la enfermedad de Alzheimer. La adopción de la salud digital está transformando simultáneamente la economía de la distribución, mientras que la presión de las expiraciones de patentes entre 2025 y 2029 está abriendo espacio para los biosimilares, que pueden llegar a los pacientes más rápidamente en regiones sensibles a los costos. Paralelamente, la ampliación de la capacidad de fabricación de inyectables estériles se está convirtiendo en un factor diferenciador competitivo, ya que la resiliencia de la cadena de suministro se suma a la seguridad y la eficacia como criterio de compra prioritario.
Conclusiones clave del informe
- Según las indicaciones, la enfermedad de Alzheimer lideró con el 28.67% de la participación de mercado de medicamentos para trastornos neurológicos en 2025; se pronostica que los trastornos neurológicos raros y huérfanos se expandirán a una CAGR del 8.01% hasta 2031.
- Por clase de fármaco, los antiepilépticos representaron el 24.01 % del tamaño del mercado de fármacos para trastornos neurológicos en 2025; se proyecta que los anticuerpos monoclonales CGRP aumentarán a una CAGR del 8.29 % hasta 2031.
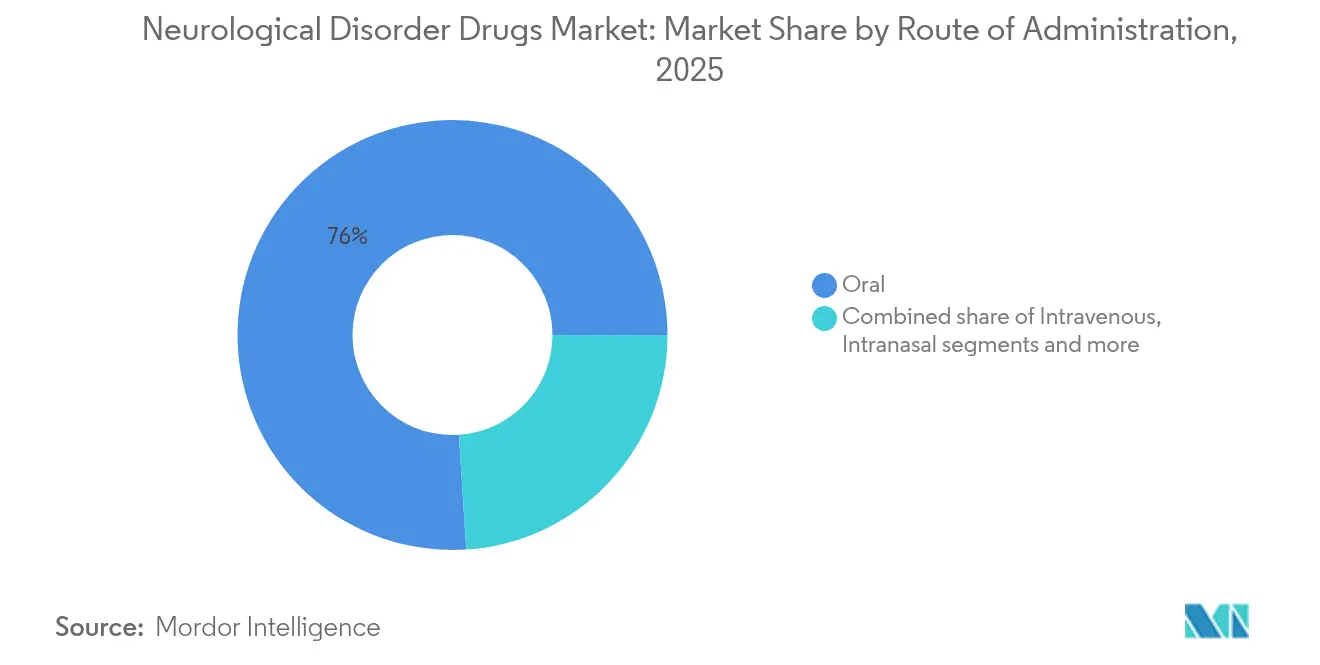
- Por vía de administración, las formulaciones orales representaron el 76.02 % de la participación en 2025, mientras que se prevé que las plataformas de administración intranasal crezcan a una CAGR del 8.35 % hasta 2031.
- Por canal de distribución, las farmacias hospitalarias capturaron una participación del 53.21% en 2025; las farmacias en línea avanzan a una CAGR del 8.54% hasta 2031.
- América del Norte tenía una participación del 39.35 % del tamaño del mercado de medicamentos para trastornos neurológicos en 2025, mientras que Asia-Pacífico está progresando a una CAGR del 8.70 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de medicamentos para trastornos neurológicos
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Envejecimiento de la población y creciente prevalencia de trastornos del sistema nervioso central | + 1.8% | Global; más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aprobaciones de fármacos modificadores de la enfermedad innovadores (Leqembi, Donanemab) | + 1.2% | América del Norte y la UE; expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Ampliación de los incentivos para medicamentos huérfanos | + 0.9% | Global; el más alto en América del Norte | Mediano plazo (2-4 años) |
| Descubrimiento de neurofármacos basado en IA | + 0.7% | Global; liderado por centros de EE. UU. y la UE | Largo plazo (≥ 4 años) |
| Nuevas plataformas de administración intranasal y BBB | + 0.6% | Global; adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Aumento de la financiación de riesgo en el sector de la neuroterapia asistida por psicodélicos | + 0.4% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Envejecimiento de la población y aumento de la prevalencia de trastornos del sistema nervioso central
El aumento de la esperanza de vida incrementa el número absoluto de pacientes con enfermedades neurológicas crónicas, una tendencia más visible en las economías de altos ingresos, donde las personas mayores de 60 años representarán más del 30 % de la población para 2050 [1] Fuente: Departamento de Envejecimiento, “Envejecimiento y Salud”, Organización Mundial de la Salud, who.int . Europa ya reporta 6.9 millones de casos de Alzheimer, una cifra que podría duplicarse antes de mediados de siglo, lo que impulsa a las aseguradoras a reembolsar intervenciones más tempranas y costosas. Curvas de prevalencia similares están apareciendo en la enfermedad de Parkinson, la epilepsia y la esclerosis múltiple, lo que permite a los fabricantes que expanden la producción regional asegurar ventajas de volumen por ser los primeros en el mercado. Los gobiernos también están financiando la detección preventiva que, paradójicamente, aumenta la prevalencia diagnosticada y amplía el grupo de pacientes potenciales para las terapias. La carga económica directa está impulsando a los reguladores a acelerar las aprobaciones, estrechando el ciclo de retroalimentación entre el descubrimiento científico y la adopción clínica y, por lo tanto, apoyando la expansión sostenida del mercado de medicamentos para trastornos neurológicos.
Las aprobaciones innovadoras de medicamentos modificadores de la enfermedad impulsan la confianza del mercado
La aprobación total de Leqembi y los datos positivos de la Fase III de Donanemab han demostrado que las vías dirigidas a amiloide pueden alcanzar el éxito clínico y comercial, validando dianas neurodegenerativas de alto riesgo. El aumento gradual de los ingresos ha indicado una fuerte aceptación por parte de los pagadores a pesar de los altos precios de lista, lo que anima a los mercados de capital a respaldar los fármacos modificadores de la enfermedad de próxima generación en la enfermedad de Huntington, la ELA y la demencia frontotemporal. La Agencia Europea de Medicamentos revisó su postura anterior sobre Leqembi, destacando la disposición de los reguladores a reevaluar la relación beneficio-riesgo cuando la necesidad no cubierta sea apremiante. Las empresas están reaccionando acelerando las estrategias de presentación de solicitudes e intensificando la inscripción global en la Fase III, medidas que acortan los ciclos de comercialización y amplían aún más el mercado de fármacos para trastornos neurológicos.
La expansión de los incentivos para medicamentos huérfanos acelera el desarrollo de enfermedades raras
Leyes específicas, como la Ley ACT para la ELA y mayores créditos fiscales, ahora respaldan la investigación temprana, lo que permite a las biotecnológicas más pequeñas impulsar programas neurológicos de nicho que de otro modo se considerarían antieconómicos. Los exitosos lanzamientos de Ztalmy y Skyclarys confirman que la neurología rara puede generar retornos de gran éxito cuando convergen la exclusividad y el precio. Las grandes farmacéuticas están respondiendo con mandatos de adquisición que aseguran activos de primera clase y enlaces médicos especializados para la participación en medicamentos ultrahuérfanos. La mejora de los datos de los registros también está minimizando el riesgo en el diseño de ensayos al aclarar los criterios de valoración de la historia natural, impulsando así el mercado de medicamentos para trastornos neurológicos hacia submercados de tamaño preciso que aún ofrecen márgenes premium.
El descubrimiento de neurofármacos mediante IA transforma el desarrollo de líneas de producción
Los modelos de aprendizaje automático ahora relacionan firmas genómicas y proteómicas con objetivos farmacológicos, lo que facilita el descubrimiento en patologías conocidas por su etiología compleja. El borrador del documento de reflexión de la EMA sobre IA ha proporcionado a los desarrolladores un marco para validar algoritmos, generalizando de manera efectiva los enfoques computacionales. La plataforma NETSseq de Cerevance, que ya colabora con Merck, ejemplifica cómo la IA acorta los ciclos de identificación de objetivos y reduce los falsos positivos [2] Fuente: Mesa Editorial, “Cerevance Achieves First Milestone in Collaboration with Merck”, Cerevance, cerevance.com . A medida que mejora la productividad, la amplitud de la cartera de productos aumenta sin un incremento proporcional de los costos, expandiendo el universo de inversión dentro del mercado de medicamentos para trastornos neurológicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de I+D y deserción en etapas finales en el SNC | -1.4% | Global; el más alto en EE. UU. y la UE | Largo plazo (≥ 4 años) |
| Ola de expiraciones de patentes de gran éxito (2025-29) | -1.1% | Global; concentrado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Escasez de suministro de neuro-API cGMP y de inyectables estériles | -0.8% | Global; agudo en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La alta tasa de deserción en etapas avanzadas y los altos costos de I+D crean barreras para el desarrollo
La neurología mantiene la tasa de éxito de Fase III más baja entre las principales áreas terapéuticas, rondando el 30%, en comparación con el 58% de oncología. Los criterios de valoración complejos, los efectos placebo y la fisiopatología heterogénea impulsan los costes medios de los programas por encima de los 2 millones de dólares, lo que frena a las empresas más pequeñas que dependen de un único activo. Los inversores, aún recelosos de los fracasos de alto perfil en el Alzheimer, exigen un desarrollo conjunto y una distribución de riesgos que diluya las ventajas. Las grandes empresas mitigan sus pérdidas mediante carteras diversificadas, pero el gasto absoluto desvía recursos de los programas exploratorios iniciales, lo que frena el flujo de activos a corto plazo hacia la industria de medicamentos para trastornos neurológicos.
Las presiones del abismo de patentes intensifican la dinámica competitiva
Los productos de gran éxito para la epilepsia, la esclerosis múltiple y la migraña cederán su exclusividad antes de 2029, lo que reducirá las ventas de medicamentos de marca y provocará una erosión de los genéricos. Las aseguradoras ya implementan la sustitución automática cuando las terapias crónicas caen por debajo de los umbrales de copago, lo que presiona a los innovadores para que lancen extensiones de línea o combinaciones de dosis fija. Si bien los biosimilares amplían el acceso, reducen los márgenes de precios y pueden frenar el crecimiento de los ingresos en el mercado de medicamentos para trastornos neurológicos, al menos hasta que la nueva ola de agentes modificadores de la enfermedad cubra las brechas de ingresos.
Análisis de segmento
Por indicación: Escala de Alzheimer combinada con la velocidad de enfermedades raras
La enfermedad de Alzheimer generó el 28.67 % de los ingresos del mercado de fármacos para trastornos neurológicos en 2025 gracias a los lanzamientos de fármacos modificadores de la enfermedad de alto precio. La plataforma se está expandiendo a medida que los pagadores aprueban el uso temprano confirmado por biomarcadores, lo que consolida los proveedores de servicios de atención médica premium y eleva el tamaño general del mercado de fármacos para trastornos neurológicos. En el mismo período, las enfermedades neurológicas raras y huérfanas registraron el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.01 %, gracias a la exclusividad de los fármacos huérfanos y a la cofinanciación con subvenciones públicas. Las tasas de crecimiento diferenciales indican un valor equilibrado de la cartera: los fármacos para el Alzheimer de amplio espectro generan un volumen predecible, mientras que los trastornos más pequeños y de alta exclusividad ofrecen un margen de beneficio.
Los análisis de cartera de productos en el síndrome de Huntington y el síndrome de Rett ilustran cómo las indicaciones nicho pueden cambiar a financiación no dilutiva, lo que permite a las empresas monetizar la ciencia antes de alcanzar el pico de ventas. En el caso del párkinson y la epilepsia, la innovación incremental —como la L-dopa de liberación prolongada y los bloqueadores de los canales de sodio de tercera generación— mantiene un crecimiento de un dígito medio, pero cede cuota de mercado a los modificadores de la enfermedad de alto impacto. La migraña continúa su transformación impulsada por los productos biológicos, a medida que los inhibidores del CGRP amplían la profilaxis más allá de los pacientes que no responden a los triptanes, lo que refuerza la coexistencia multimarca con guías clínicas más amplias. En conjunto, la diversidad de indicaciones protege la exposición al riesgo de un solo activo y mantiene el mercado de fármacos para trastornos neurológicos en una trayectoria de expansión estable.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por clase de fármaco: Los antiepilépticos anclan, los biológicos CGRP aceleran
Los antiepilépticos mantuvieron el 24.01 % de la cuota de mercado de medicamentos para trastornos neurológicos en 2025 gracias a patrones de prescripción consolidados y una amplia cobertura de seguros. Su volumen de genéricos aún genera un alto volumen de pacientes, pero la concentración de ingresos está cambiando a medida que las moléculas de precisión de marca obtienen el reembolso por medicamentos huérfanos. Sin embargo, los anticuerpos monoclonales CGRP registraron la mayor tasa de crecimiento anual compuesta (TCAC) del 8.29 %, lo que amplió un grupo objetivo de 36 millones de pacientes con migraña crónica que previamente habían completado cuatro o más ciclos de tratamiento preventivo.
Los inhibidores de la colinesterasa y los antagonistas de NMDA siguen siendo los pilares del Alzheimer; sin embargo, la evidencia práctica indica una sustitución gradual de la dosis por Leqembi y Donanemab, lo que reafirma la transición de la terapia sintomática a la terapia modificadora de la enfermedad. Los agonistas dopaminérgicos conservan su relevancia en el control de los síntomas motores del Parkinson, pero los criterios de valoración no motores impulsan la demanda de protocolos combinados. Los inmunomoduladores, en particular los moduladores del receptor S1P, prolongan la duración de la remisión de la esclerosis múltiple, mientras que los interferones biosimilares introducen compensaciones de costes que permiten a los financiadores financiar nuevos fármacos. Este cambio en la composición subraya cómo la dinámica diversificada de las clases de fármacos refuerza la resiliencia en el mercado de fármacos para trastornos neurológicos.
Por vía de administración: el dominio oral se enfrenta a la innovación directa al cerebro
Los medicamentos orales representaron el 76.02 % del volumen del mercado de medicamentos para trastornos neurológicos en 2025, lo que refleja la preferencia de los pacientes y una economía de fabricación sencilla. La conveniencia garantiza una alta adherencia al tratamiento, manteniendo el mercado de medicamentos para trastornos neurológicos del segmento oral por encima de los 74.58 8.35 millones de dólares. Sin embargo, la administración intranasal registra una tasa de crecimiento anual compuesta (TCAC) del XNUMX %, ya que los excipientes de nanopartículas mejoran el tránsito nasal-cerebro, ofreciendo un alivio rápido de las convulsiones y una profilaxis de nueva generación para la migraña sin exposición sistémica.
Las terapias intravenosas siguen siendo la base de la atención aguda hospitalaria en casos de trombolisis por ictus y estado epiléptico, campos donde la biodisponibilidad prima sobre la comodidad. Las inyecciones subcutáneas de depósito y los sistemas transdérmicos se clasifican en la categoría "Otros", lo que permite una diferenciación gradual de los agentes de dosificación crónica mediante parches de liberación prolongada y portátiles. La convergencia tecnológica permite a los formuladores reestructurar las API antiguas para convertirlas en nuevos dispositivos, lo que profundiza en la gestión del ciclo de vida y diversifica la base de ingresos dentro del mercado de medicamentos para trastornos neurológicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: los hospitales mantienen su escala, las plataformas en línea ganan velocidad
Las farmacias hospitalarias controlaron el 53.21 % de las ventas en 2025, ya que muchos productos biológicos neurológicos requieren la gestión de la cadena de frío y la monitorización de las infusiones. Su función estructural facilita la inclusión en el formulario y centraliza la gestión de pacientes para terapias complejas. Las farmacias en línea, con una tasa de crecimiento anual compuesta (TCAC) del 8.54 %, se benefician de la adopción de la teleneurología y la automatización de la recarga crónica, especialmente para los medicamentos de mantenimiento para la epilepsia y la migraña, donde la adherencia al tratamiento es clave para los resultados.
Los puntos de venta minorista siguen siendo vitales para la asesoría presencial y el acceso inmediato a medicamentos de rescate para casos agudos, especialmente en mercados emergentes donde la penetración del comercio electrónico es lenta. Están surgiendo modelos de distribución híbridos: los sistemas hospitalarios digitales envían las recetas electrónicas directamente a los proveedores de entrega a domicilio, integrando sensores de adherencia en paquetes inteligentes que envían datos a los médicos. A medida que la diferenciación de servicios se consolida, la ventaja competitiva dependerá de la coordinación del ecosistema, extendiendo el mercado de medicamentos para trastornos neurológicos más allá de la venta de productos a plataformas longitudinales de apoyo al paciente.
Análisis geográfico
Mercado norteamericano de medicamentos para trastornos neurológicos
Norteamérica generó el 39.35 % del tamaño del mercado de medicamentos para trastornos neurológicos en 2025, impulsado por la adopción temprana de agentes modificadores de la enfermedad aprobados por la FDA y una amplia cobertura de aseguradoras privadas. La tolerancia de los aseguradores de la región a las terapias premium, combinada con una sólida infraestructura de ensayos clínicos, sustenta trayectorias de lanzamiento de dos dígitos para activos de alto impacto. Las políticas públicas también impulsan la demanda: la revisión de la decisión de cobertura de Medicare para los medicamentos dirigidos a la amiloide abre un canal de reembolso multimillonario, acelerando el impulso de los ingresos para los titulares de activos.
Mercado europeo de medicamentos para trastornos neurológicos
Europa le sigue como el segundo mercado más grande, aunque sus comités de reembolso establecen umbrales de coste-efectividad que moderan los precios de lanzamiento. Las aprobaciones condicionales de la EMA suelen exigir la recopilación de evidencia en el mundo real, lo que obliga a los fabricantes a gestionar registros de resultados que pueden aprovecharse globalmente. A pesar de una disciplina de precios más estricta, los incentivos paneuropeos para medicamentos huérfanos (exclusividad de diez años y créditos fiscales para I+D) crean submercados dinámicos para indicaciones neurológicas raras. Los proyectos piloto de salud digital del programa DiGA de Alemania y el programa de telemonitorización ETAPES de Francia están impulsando la integración de la atención remota, impulsando indirectamente el surtido de recetas mediante herramientas de adherencia.
Mercado de medicamentos para trastornos neurológicos en la región Asia-Pacífico
Asia-Pacífico es el clúster de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.70 % gracias a la rápida urbanización, el aumento de los ingresos y la armonización regulatoria. La Lista Nacional de Medicamentos de Reembolso de China incorpora ahora varios productos biológicos neurológicos extranjeros, lo que reduce sustancialmente los copagos de los pacientes y libera volumen. La vía Sakigake de Japón sigue atrayendo a desarrolladores globales con una revisión acelerada, mientras que la Administración de Productos Terapéuticos de Australia alinea los cambios de etiquetado a las pocas semanas de las medidas de la FDA, agilizando los lanzamientos regionales. Los incentivos de fabricación local en India y Corea del Sur atraen la inversión de las CDMO, acortando las cadenas de suministro y desarrollando capacidad local que mantiene bajo control la erosión de los márgenes. Este impulso colectivo posiciona a Asia-Pacífico como un punto estratégico clave para el crecimiento del mercado de medicamentos para trastornos neurológicos durante la próxima década.
Panorama regulatorio
La supervisión regulatoria de los fármacos para trastornos neurológicos se divide cada vez más entre un acceso más rápido para indicaciones con alta necesidad médica no cubierta y expectativas de evidencia más estrictas en cuanto a seguridad a largo plazo y eficacia en la práctica clínica. En Estados Unidos, la FDA sigue recurriendo a vías aceleradas y actualizaciones de la información del prospecto para ampliar el acceso, como lo demuestra la aprobación en julio de 2026 de LEQEMBI IQLIK (lecanemab-irmb) como opción de dosis inicial subcutánea para la enfermedad de Alzheimer en etapa temprana. La lista de aprobaciones de nuevos fármacos de la FDA para 2026 también incluye terapias con indicaciones para el sistema nervioso central, como la esquizofrenia y el trastorno bipolar, lo que indica un flujo regulatorio constante en neuropsiquiatría y neurodegeneración.
En Europa, la Agencia Europea de Medicamentos (EMA) y la Comisión Europea (CE) siguen siendo los organismos responsables del acceso al mercado, y las autorizaciones de comercialización de la CE traducen las opiniones del Comité de Medicamentos de Uso Humano (CHMP) en decisiones a nivel de la UE que pueden redefinir los estándares de tratamiento en neurología especializada. En 2026, esto incluye la autorización de la CE de AQNEURSA de IntraBio para la enfermedad de Niemann-Pick tipo C (enero de 2026) y la aprobación de la CE de Cenrifki (tolebrutinib) de Sanofi para la esclerosis múltiple secundaria progresiva sin recaídas (junio de 2026). Estas aprobaciones reflejan un entorno regulatorio que respalda tanto la neurología de enfermedades raras como la neuroinmunología, mientras que las obligaciones posteriores a la autorización y la farmacovigilancia siguen siendo determinantes clave para su adopción.
Análisis de la cadena de valor
La cadena de valor de los fármacos para trastornos neurológicos abarca desde el descubrimiento de dianas terapéuticas y el desarrollo clínico hasta la fabricación de principios activos y productos biológicos, el envasado estéril y la integración de dispositivos para inyectables y formatos de administración emergentes, y la distribución, donde se requiere manipulación en cadena de frío. La dispensación se distribuye entre hospitales, farmacias minoristas y farmacias en línea, siendo las farmacias hospitalarias fundamentales para las terapias de infusión y monitorización. Los canales en línea amplían cada vez más el alcance de los regímenes de mantenimiento oral crónico mediante la prescripción electrónica y la automatización de la recarga. Las limitaciones de la oferta, como la escasez de principios activos neurológicos y de inyectables estériles con certificación cGMP, también influyen en las expectativas de abastecimiento y calidad, lo que aumenta la necesidad de contar con fuentes de suministro duales cualificadas, reservas de inventario y sistemas de calidad robustos.
La digitalización operativa se está convirtiendo en un factor diferenciador clave en la planificación, la serialización y la coordinación con socios. Neuraxpharm, por ejemplo, implementó TraceLink MINT y OPUS en diciembre de 2025 para estandarizar el intercambio de datos en tiempo real en su red global de cadena de suministro, conectando a socios externos con entornos ERP internos. Esta conectividad mejora la trazabilidad de los lotes, reduce el tiempo de procesamiento y facilita el cumplimiento de los requisitos de seguimiento y trazabilidad, así como de la documentación de calidad en diversas regiones geográficas, especialmente a medida que las carteras de productos se expanden hacia la neurología especializada y los tratamientos para enfermedades raras.
Panorama competitivo
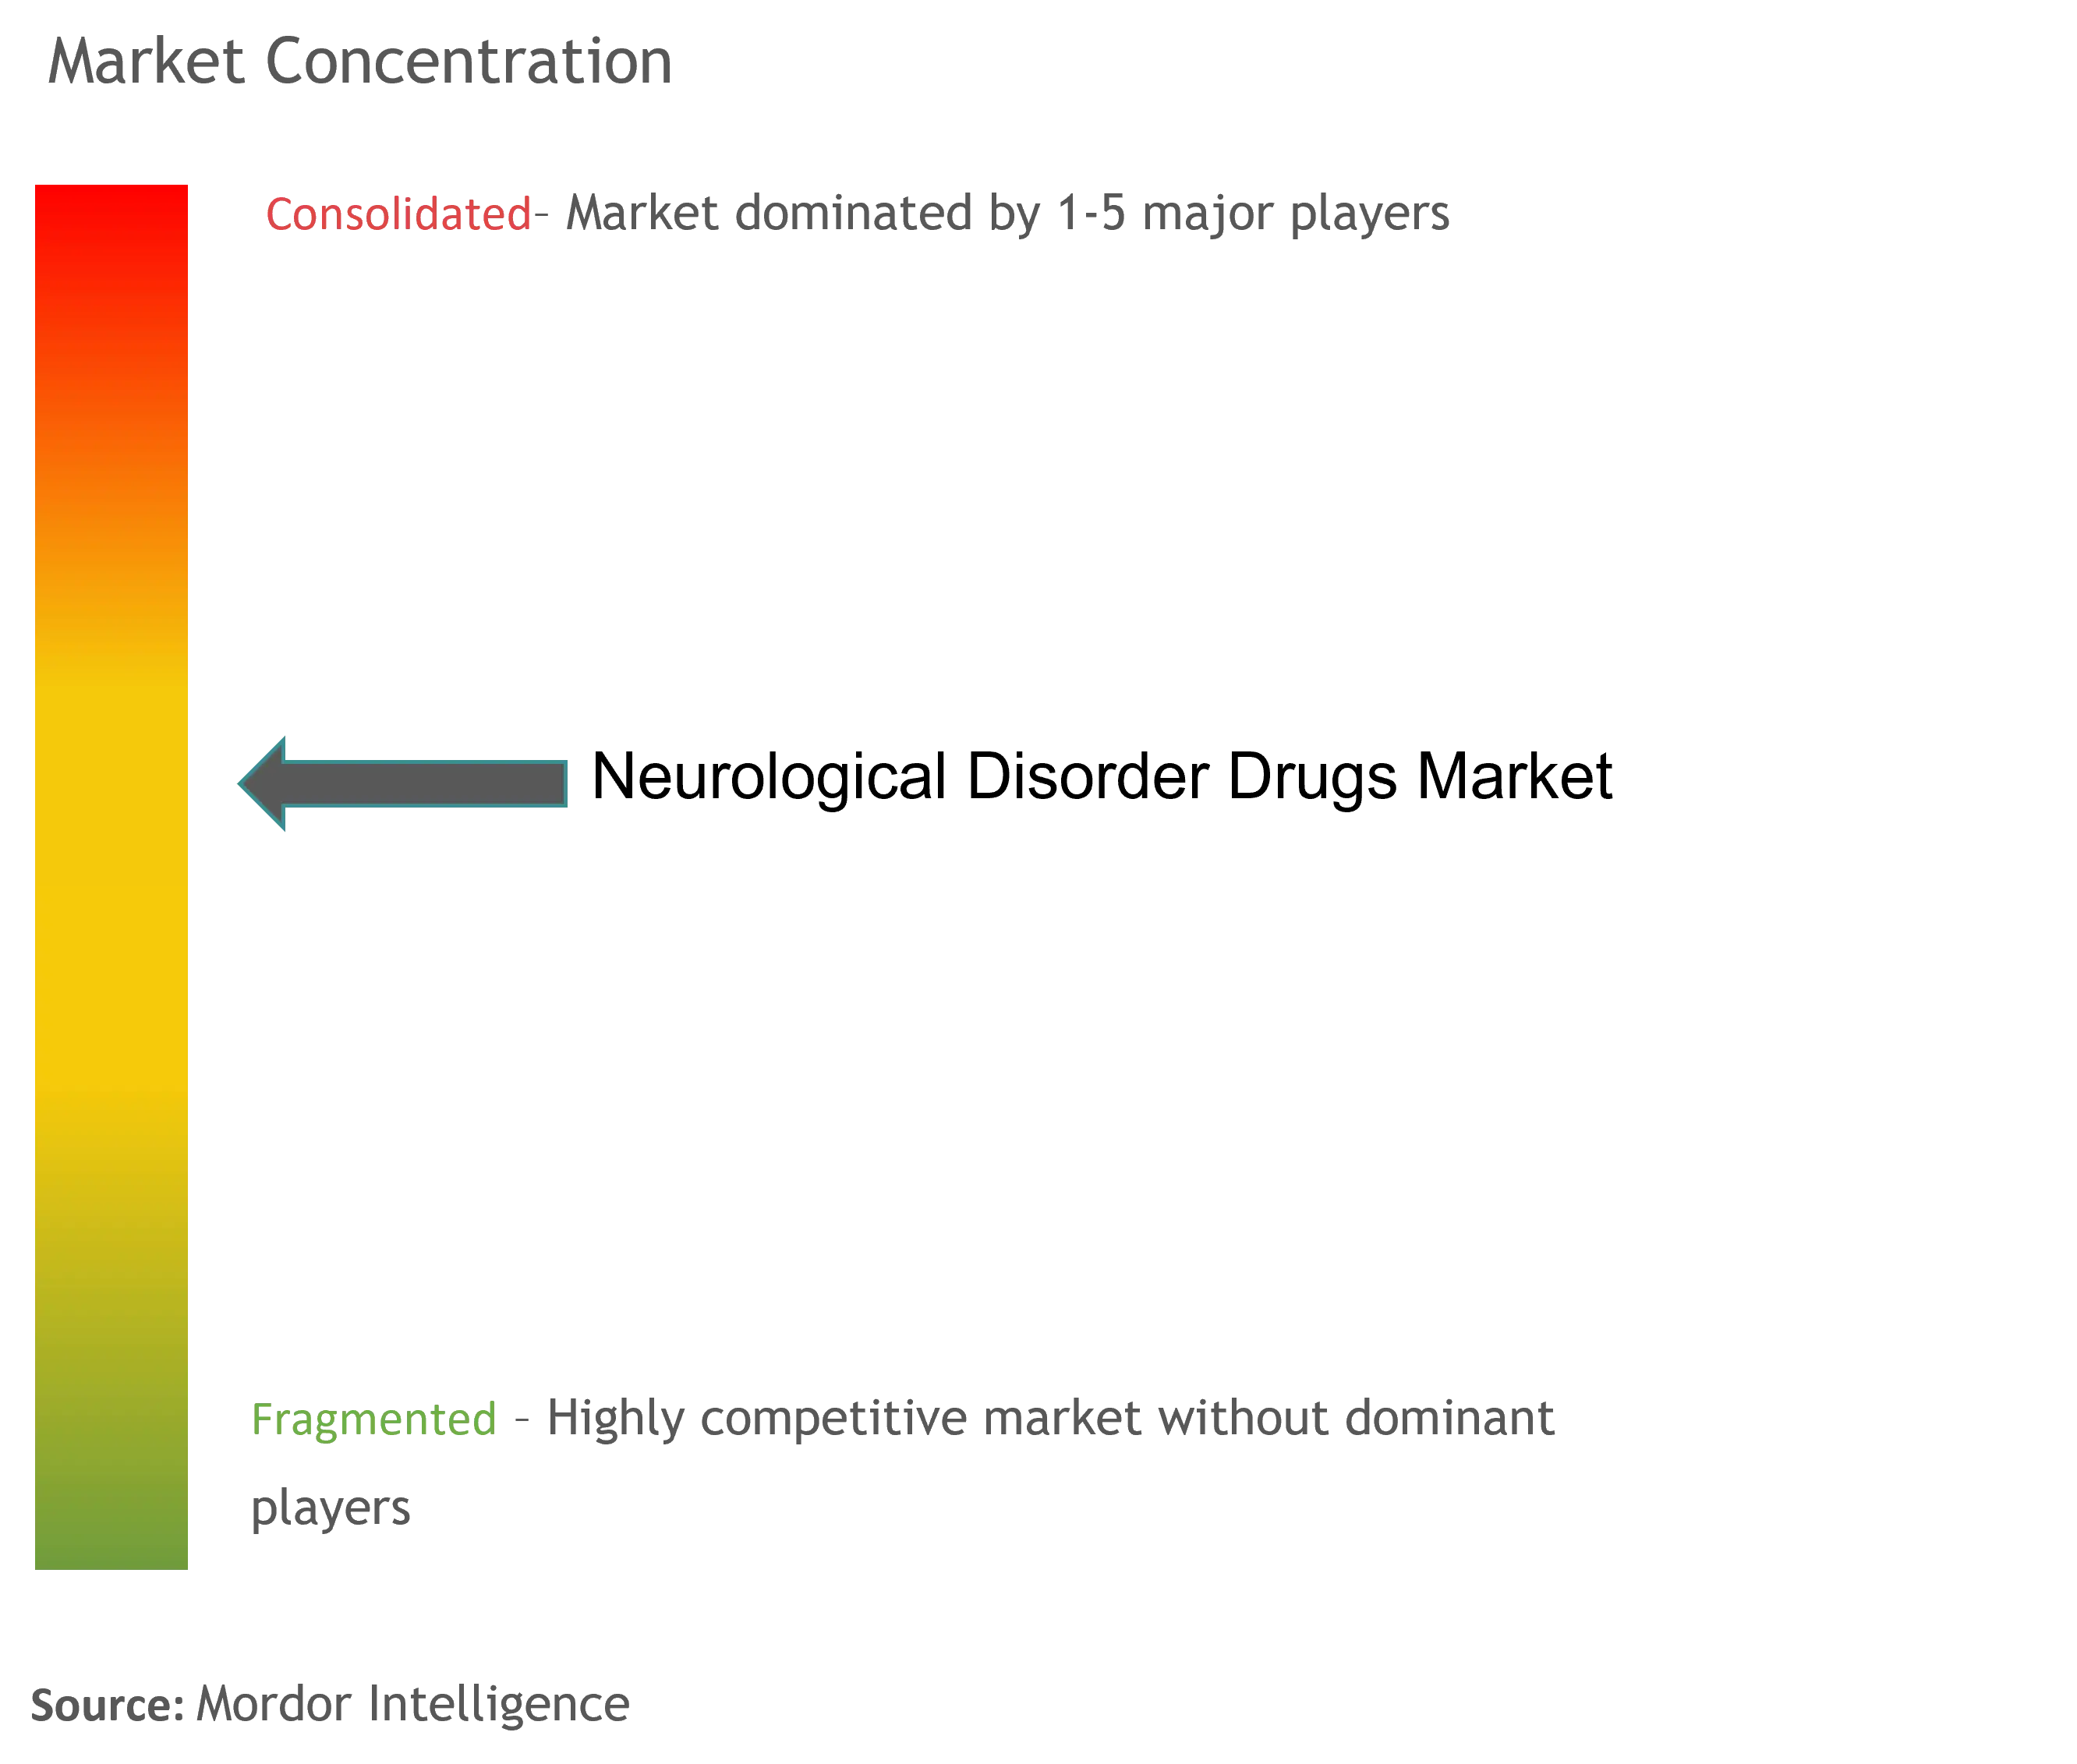
El mercado de medicamentos para trastornos neurológicos presenta una concentración moderada, y las cinco principales empresas controlan aproximadamente la mitad de los ingresos globales. Empresas consolidadas como Biogen, Eli Lilly y Roche despliegan carteras diversificadas que abarcan el Alzheimer, la esclerosis múltiple y la epilepsia rara, mitigando el riesgo de un solo activo. Su experiencia regulatoria permite la presentación de solicitudes paralelas en diferentes continentes, lo que acorta el tiempo de obtención de ingresos. Empresas de mediana capitalización, como Acadia Pharmaceuticals y Neurocrine Biosciences, aprovechan franquicias especializadas y equipos de ventas especializados, logrando un crecimiento descomunal en trastornos del movimiento y discinesia tardía.
La actividad estratégica se centra en adquisiciones complementarias que integran tecnologías de plataforma (administración intranasal, edición genética y terapias digitales) en las líneas de desarrollo establecidas. La adquisición de Disarm, empresa de administración intranasal, por parte de Lilly demuestra una integración vertical orientada a la diferenciación de la vía de administración, mientras que la expansión de Uplizna de Amgen hacia enfermedades relacionadas con IgG4 valida indicaciones fuera de la neurología clásica, pero que dependen de la experiencia en neuroinmunología. Las colaboraciones con especialistas en IA como Cerevance agilizan el descubrimiento de dianas terapéuticas, lo que permite a la industria farmacéutica externalizar la gestión temprana del riesgo y conservar los derechos de comercialización posteriores.
La competencia de precios se intensifica una vez que las moléculas pierden exclusividad; Takeda y Teva mantienen unidades de biosimilares competitivas, listas para aprovechar sus propios éxitos de ventas a punto de expirar, defendiendo así su cuota de mercado. La resiliencia en la fabricación se perfila como una ventaja competitiva: las empresas con plantas de llenado estéril en dos continentes resisten mejor la escasez de API, protegiendo así los contratos hospitalarios. Los modelos comerciales ahora integran aplicaciones complementarias de telesalud, con la plataforma de epilepsia de UCB sincronizando recordatorios de recarga y registros de convulsiones, creando ecosistemas de pacientes atractivos que van más allá de la píldora. Esta evolución mantiene el mercado de medicamentos para trastornos neurológicos en un equilibrio dinámico entre las ventajas de escala y la innovación de nicho.
Líderes de la industria de medicamentos para trastornos neurológicos
Pfizer Inc
Bayer AG
Johnson & Johnson Private Limited
Novartis ag
F. Hoffmann-La Roche Ltda.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Roche anuncia presentaciones de datos clínicos sobre trontinemab (Brainshuttle anti-amiloide beta) en la AAIC 2026, incluyendo el diseño del estudio de fase III PrevenTRON en pacientes con Alzheimer preclínico. Los datos de la cartera de productos para el Alzheimer indican un impulso y un potencial impulsor de la demanda a corto plazo en terapias dirigidas al amiloide.
- Julio de 2026: Biogen y Eisai reciben la aprobación de la FDA de EE. UU. para la solicitud complementaria de licencia biológica (BLA) de LEQEMBI IQLIK (lecanemab-irmb) para la dosificación subcutánea inicial en la enfermedad de Alzheimer temprana. Esta plataforma de dosificación inicial amplía las opciones de tratamiento y ofrece ventajas en cuanto a la vía de administración.
- Junio de 2026: Sanofi. La Comisión Europea aprueba Cenrifki (tolebrutinib) para la esclerosis múltiple secundaria progresiva (EMSP) sin recaídas. Esta aprobación añade una terapia oral de amplio alcance a la cartera de neuroinmunología y podría influir en la dinámica del mercado en el segmento de la esclerosis múltiple.
Alcance del informe sobre el mercado mundial de medicamentos para trastornos neurológicos
Según el alcance de este informe, los medicamentos para trastornos neurológicos se utilizan para tratar un trastorno neurológico o neuromuscular del sistema nervioso, como la enfermedad de Parkinson, la enfermedad de Alzheimer y las lesiones cerebrales traumáticas.
El mercado de medicamentos para trastornos neurológicos está segmentado por trastornos (epilepsia, enfermedad de Alzheimer, enfermedad de Parkinson, esclerosis múltiple, enfermedad cerebrovascular y otros trastornos), tipo de medicamento (inhibidores de la colinesterasa, antagonistas del receptor NMDA, antiepilépticos, antipsicóticos y antidepresivos, y otros tipos de medicamentos) , Canal de Distribución (Farmacias Hospitalarias, Farmacias Online, Farmacias Minoristas) y Geografía (Norteamérica, Europa, Asia-Pacífico, Medio Oriente y África, y Sudamérica). El informe también cubre los tamaños y tendencias estimados del mercado para 17 países en regiones importantes a nivel mundial. El informe ofrece el valor (en millones de dólares) de los segmentos anteriores.
| Enfermedad de Alzheimer |
| Enfermedad de Parkinson |
| Epilepsia |
| Esclerosis múltiple |
| Migraña |
| TDAH y otros trastornos psiquiátricos del sistema nervioso central |
| Trastornos neurológicos raros y huérfanos |
| Inhibidores de colinesterasa |
| Antagonistas del receptor NMDA |
| Agonistas y precursores de la dopamina |
| Antiepilépticos |
| CGRP y otros productos biológicos novedosos |
| inmunomoduladores |
| Agentes neuroprotectores/modificadores de la enfermedad |
| Oral |
| Intravenoso |
| intranasal |
| Otros |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Farmacias en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por indicación | Enfermedad de Alzheimer | |
| Enfermedad de Parkinson | ||
| Epilepsia | ||
| Esclerosis múltiple | ||
| Migraña | ||
| TDAH y otros trastornos psiquiátricos del sistema nervioso central | ||
| Trastornos neurológicos raros y huérfanos | ||
| Por clase de droga | Inhibidores de colinesterasa | |
| Antagonistas del receptor NMDA | ||
| Agonistas y precursores de la dopamina | ||
| Antiepilépticos | ||
| CGRP y otros productos biológicos novedosos | ||
| inmunomoduladores | ||
| Agentes neuroprotectores/modificadores de la enfermedad | ||
| Por vía de administración | Oral | |
| Intravenoso | ||
| intranasal | ||
| Otros | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas | ||
| Farmacias en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de medicamentos para trastornos neurológicos en 2026?
El mercado está valorado en 105.44 mil millones de dólares en 2026 y se prevé que alcance los 151.09 mil millones de dólares en 2031.
¿Qué área terapéutica posee la mayor participación en los ingresos?
La enfermedad de Alzheimer contribuye con el 28.67% de las ventas de 2025, lo que la convierte en la indicación más importante.
¿Cuál es la clase de fármaco con mayor crecimiento?
Los anticuerpos monoclonales CGRP para la prevención de la migraña se están expandiendo a una CAGR del 8.29 % hasta 2031.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico registre una CAGR del 8.70 % a medida que la infraestructura de atención sanitaria madure y se amplíe el acceso.
¿Cómo afectará el vencimiento de patentes a los precios?
Las patentes que expiran entre 2025 y 2029 invitarán a la entrada de genéricos, lo que comprimirá los precios pero ampliará el acceso de los pacientes.
¿Qué tecnología de distribución es más prometedora?
Las plataformas intranasales de nariz a cerebro están registrando el mayor crecimiento y ofrecen una rápida penetración en el SNC y una mayor comodidad para el paciente.


