

Tamaño y participación del mercado de la neurofotónica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
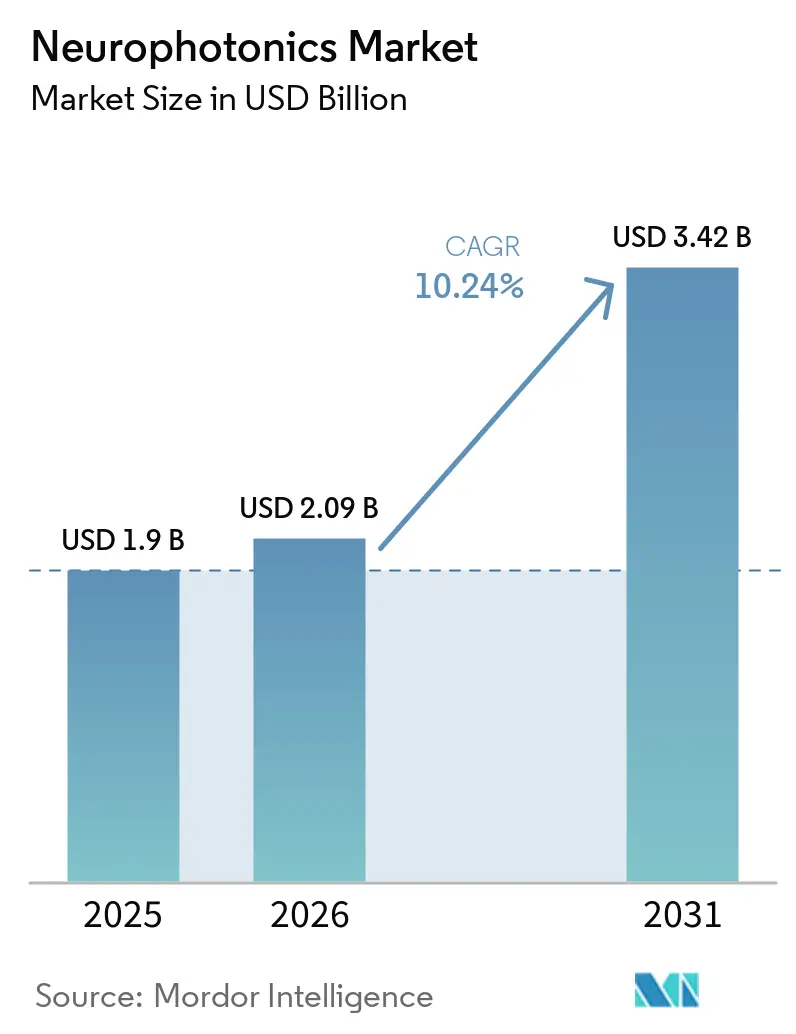
| Tamaño del mercado (2026) | USD 2.09 mil millones |
| Tamaño del mercado (2031) | USD 3.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.24% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la neurofotónica por Mordor Intelligence
Se espera que el tamaño del mercado de neurofotónica crezca de USD 1.9 millones en 2025 a USD 2.09 millones en 2026 y se pronostica que alcance los USD 3.42 millones para 2031 con una CAGR del 10.24 % durante 2026-2031.
El rápido progreso en la imagenología óptica de tejidos profundos, el análisis de datos basado en inteligencia artificial y las interfaces cerebrales mínimamente invasivas está ampliando la relevancia clínica de esta tecnología. La financiación gubernamental, a través de programas como la Iniciativa BRAIN de Estados Unidos y el Moonshot Goal 1 de Japón, impulsa un flujo constante de descubrimientos de laboratorio que migran a plataformas comerciales. Las entradas de capital de inversores de riesgo y las adquisiciones estratégicas de grandes fabricantes de equipos ópticos fortalecen el proceso de innovación y acortan los ciclos de desarrollo de productos. Norteamérica mantiene su liderazgo gracias a un ecosistema integrado de centros académicos, organismos reguladores de dispositivos médicos y partes interesadas en reembolsos, mientras que Asia-Pacífico se acelera gracias a la presencia global de Japón en la fabricación de fotónica y al aumento de la inversión en I+D en China e India.
Conclusiones clave del informe
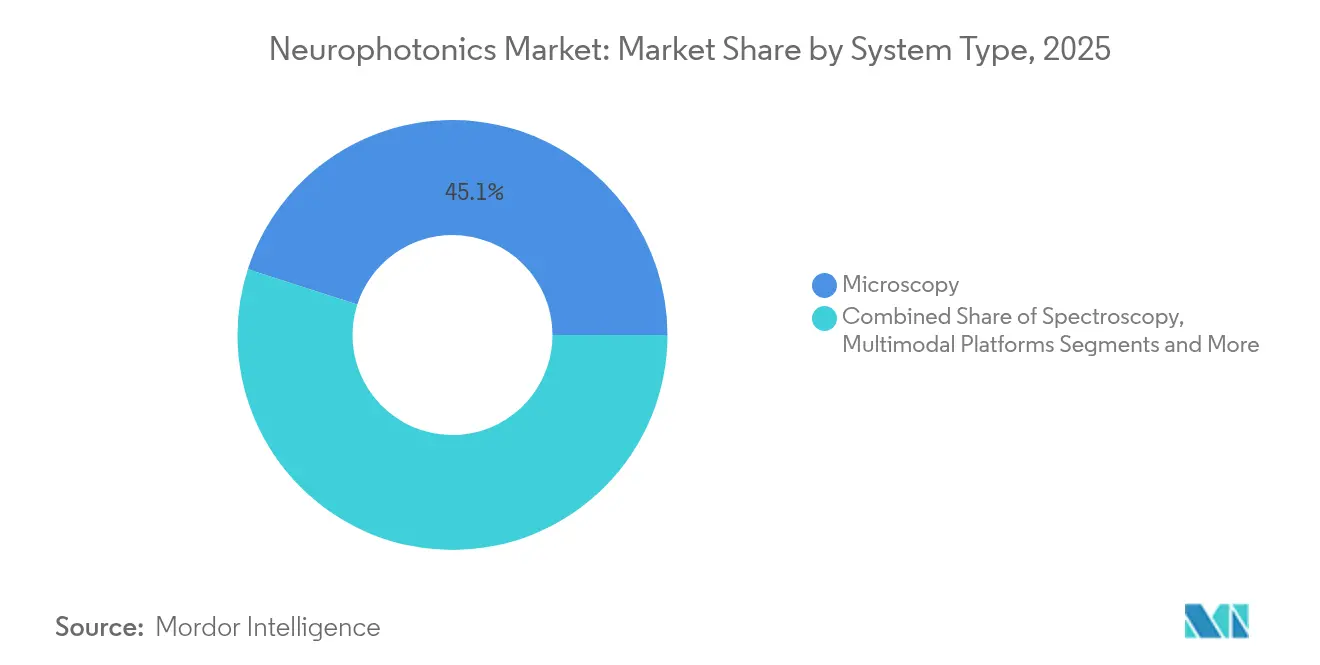
- Por tipo de sistema, los sistemas de microscopía lideraron con el 45.05 % de la participación del mercado de neurofotónica en 2025; se proyecta que las plataformas de espectroscopia registren una CAGR del 11.03 % hasta 2031.
- Por aplicación, la investigación representó el 63.10 % del tamaño del mercado de neurofotónica en 2025, mientras que se prevé que los casos de uso terapéutico se expandan a una CAGR del 11.82 % hasta 2031.
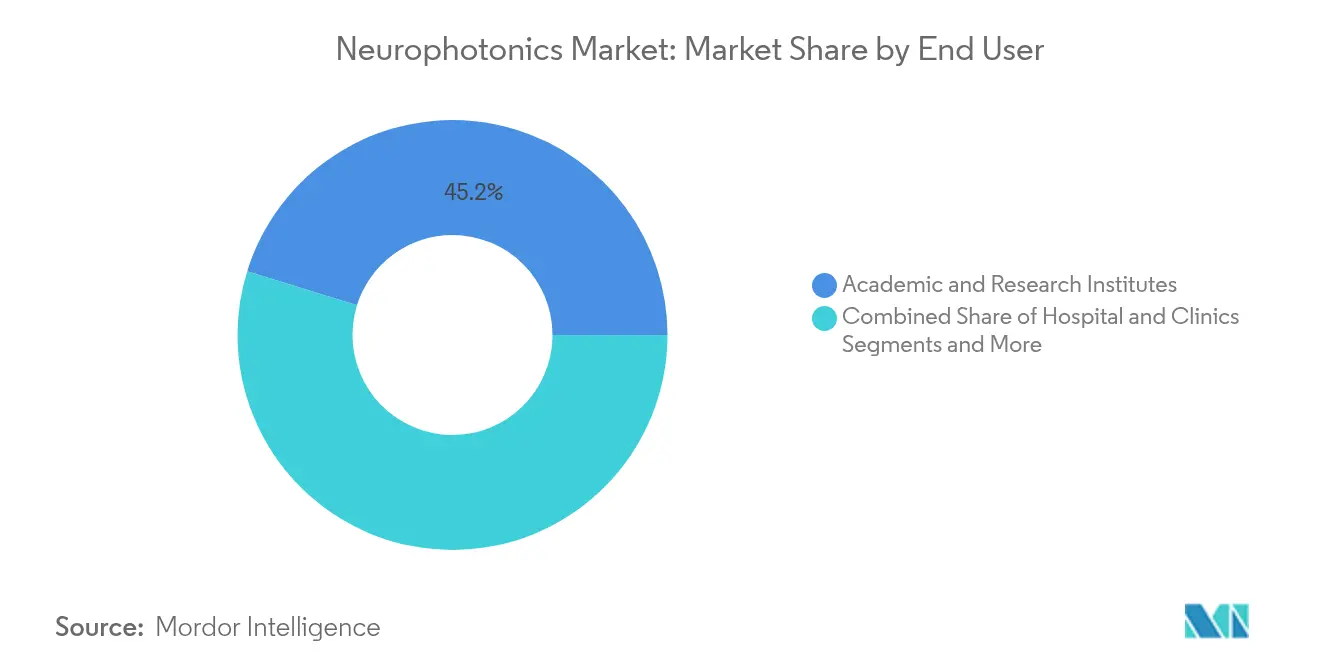
- Por usuario final, los institutos académicos y de investigación representaron el 45.20 % de los ingresos en 2025; los hospitales y las clínicas registraron el crecimiento más rápido, con una CAGR del 12.18 % hasta 2031.
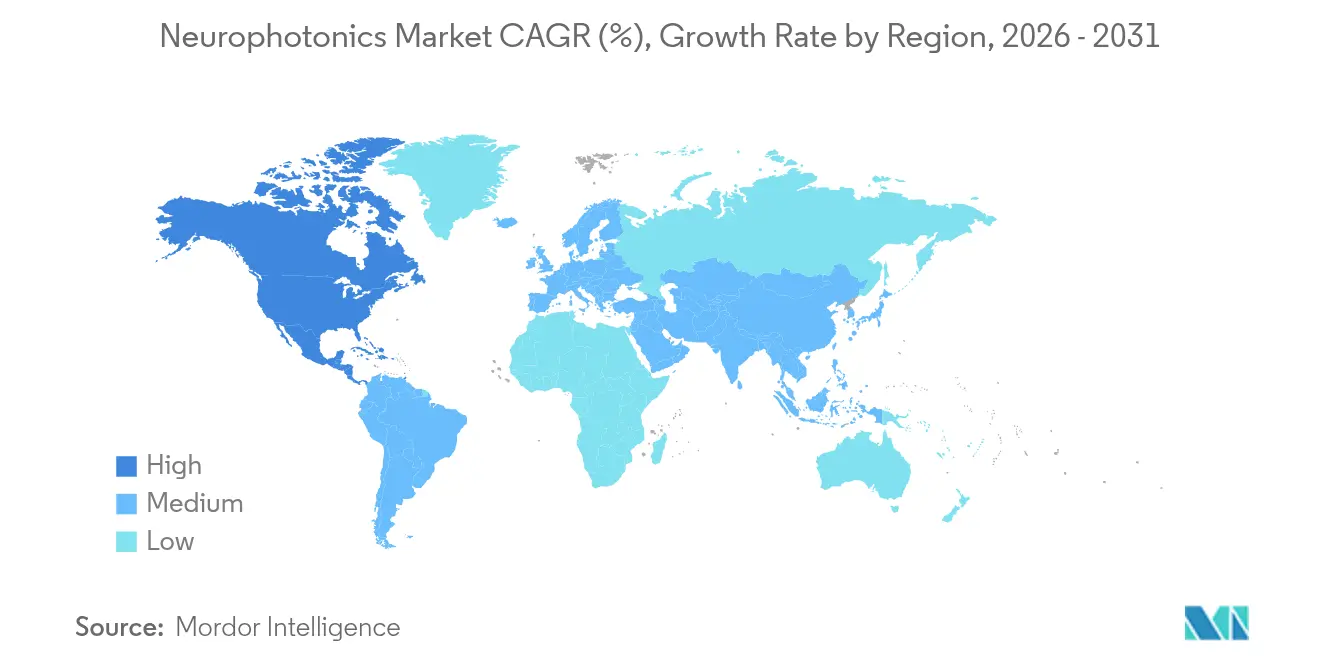
- Por geografía, América del Norte capturó el 42.10 % de la participación en los ingresos en 2025; se anticipa que Asia-Pacífico registrará una CAGR del 12.95 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de neurofotónica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de trastornos neurológicos | + 2.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Ampliación de la financiación gubernamental para la I+D en mapeo cerebral | + 2.1% | Mercados principales de América del Norte, Europa y Asia Pacífico | Largo plazo (≥ 4 años) |
| Miniaturización y portabilidad de dispositivos de neuroimagen óptica | + 1.9% | Adopción global y temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Adopción rápida de optogenética y fNIRS en laboratorios académicos | + 1.6% | América del Norte, Europa, expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración con plataformas Immersive XR y BCI | + 1.4% | América del Norte, Europa y mercados selectos de APAC | Largo plazo (≥ 4 años) |
| Crecimiento de los casos de uso de la monitorización neonatal y perioperatoria | + 1.2% | Global, con avances tempranos en los sistemas de salud desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de trastornos neurológicos
Las afecciones neurodegenerativas y psiquiátricas imponen crecientes cargas sociales y económicas a medida que aumenta la esperanza de vida global. Más de 55 millones de personas viven con la enfermedad de Alzheimer, y la incidencia continúa aumentando en las poblaciones que envejecen. La espectroscopia funcional de infrarrojo cercano (fNIRS) y las técnicas de fotobiomodulación proporcionan datos de oxigenación cerebral en tiempo real que la resonancia magnética convencional no puede proporcionar de manera rentable [1] Universidad de California San Francisco, “La fotobiomodulación de infrarrojo cercano mejora la función cognitiva en la demencia”, ucsf.edu . Estudios clínicos en la Universidad de California San Francisco informaron ganancias notables en las puntuaciones del Mini Examen del Estado Mental después de la terapia con luz de infrarrojo cercano, lo que fortalece el caso clínico para las intervenciones ópticas. Los hospitales adoptan la tecnología para monitorear el progreso de la rehabilitación cognitiva, mientras que los fabricantes de dispositivos se centran en sistemas fáciles de usar adecuados para entornos ambulatorios. A medida que la prevalencia se expande, el mercado de la neurofotónica obtiene una demanda sostenida tanto de los flujos de trabajo de diagnóstico como terapéuticos.
Ampliación de la financiación gubernamental para la I+D en mapeo cerebral
La Iniciativa BRAIN de Estados Unidos destina subvenciones plurianuales específicamente a innovaciones en interfaces neuronales ópticas, como la microscopía de dos fotones no degenerada. Marcos de financiación similares en Europa y Asia-Pacífico reúnen a laboratorios de investigación, fabricantes de dispositivos y centros clínicos en consorcios compartidos, acelerando la maduración tecnológica. El Objetivo 1 del programa Moonshot de Japón prevé un sector nacional de neurotecnología valorado en 520 millones de dólares en 2025, lo que demuestra un compromiso político a largo plazo. Estos programas financian proyectos de alto riesgo, subvencionan líneas de producción piloto y crean repositorios de datos de acceso abierto que agilizan la reproducibilidad. El apoyo del sector público atrae una inversión privada equivalente, lo que permite a las empresas emergentes escalar prototipos a sistemas con calidad regulatoria sin una dilución prohibitiva. A medida que las subvenciones avanzan de la ciencia básica a hitos traslacionales, los actores de la industria obtienen beneficios comerciales más rápidamente, reforzando la trayectoria ascendente del mercado de la neurofotónica.
Miniaturización y portabilidad de dispositivos de neuroimagen óptica
El cambio de equipos de sobremesa a formatos portátiles o vestibles abre nuevos escenarios que van desde laboratorios de rendimiento atlético hasta terapia cognitiva en el hogar. Los avances en diodos emisores de luz, microóptica y eficiencia de la batería permiten gorros fNIRS tipo casco que registran la actividad cortical mientras los sujetos caminan o practican un deporte [2] SPIE, “Miniscopios miniaturizados capturan señales bioluminiscentes en ratones en movimiento libre”, spie.org . Investigadores que utilizan miniscopios modificados han logrado el registro bioluminiscente crónico en roedores en movimiento libre, lo que subraya el potencial traslacional para el monitoreo ambulatorio humano. El argumento de la portabilidad resuena entre los neurólogos pediátricos que evitan los protocolos de sedación necesarios para las imágenes convencionales. Las empresas de salud de consumo desarrollan prototipos de auriculares de neurofeedback para el manejo del estrés, ampliando la demanda potencial más allá de los hospitales. Las primas de precio iniciales se reducen a medida que aumentan los volúmenes de componentes, lo que apoya una adopción más rápida en mercados sensibles al costo.
Adopción rápida de la optogenética y fNIRS en los laboratorios académicos
Los centros académicos implementan la optogenética para controlar circuitos neuronales con especificidad de tipo celular, lo que genera una nueva demanda de láseres ultrarrápidos, fibras ópticas e indicadores genéticamente codificados. Esquemas de datos estandarizados como NIRS-BIDS y SNIRF mejoran la interoperabilidad, permitiendo que las colaboraciones entre múltiples laboratorios agrupen conjuntos de datos y validen hallazgos con mayor rapidez. Su uso generalizado en modelos animales genera cohortes de investigadores de posgrado altamente capacitados que se integran en becas clínicas y laboratorios de I+D de la industria, lo que difunde su experiencia. Las publicaciones que citan lecturas optogenéticas han aumentado de forma constante desde 2023, lo que refleja la madurez de la cadena de herramientas y la reducción de costos. Los proveedores de equipos ofrecen software integral que automatiza la eliminación de artefactos y la corrección hemodinámica, reduciendo la barrera de habilidades y ampliando la base de usuarios.
Integración con plataformas Immersive XR y BCI
Los visores de realidad mixta, equipados con sensores ópticos integrados, visualizan la activación neuronal en tiempo real, lo que facilita la neurorrehabilitación y la terapia inmersiva. Los desarrolladores de interfaces cerebro-computadora (BCI) integran sondas de fibra óptica para el flujo bidireccional de datos neuronales, lo que mejora la resolución de comandos y reduce la latencia. Los sistemas prototipo alcanzan una precisión temporal de milisegundos durante las tareas de seguimiento manual, lo que anticipa el futuro de los juegos neuroadaptativos y el control de prótesis. Los organismos reguladores extienden las designaciones de dispositivos innovadores a estas plataformas híbridas, acortando los ciclos de aprobación. La convergencia de la neurofotónica con los ecosistemas de XR y BCI sitúa a las técnicas ópticas en el centro de las interfaces neurodigitales de próxima generación.
Crecimiento de los casos de uso de la monitorización neonatal y perioperatoria
Las unidades de cuidados intensivos neonatales requieren una evaluación continua de la oxigenación cerebral en prematuros, un nicho donde la fNIRS supera a la oximetría de pulso. Los cirujanos emplean fluorescencia óptica intraoperatoria para delinear los márgenes tumorales, lo que reduce la necesidad de repetir procedimientos. Los anestesiólogos cardíacos utilizan sondas espectroscópicas para monitorizar la perfusión cerebral durante la derivación, previniendo el deterioro cognitivo posoperatorio. La evidencia de ensayos multicéntricos impulsa la actualización de las guías que incorporan la monitorización óptica como estándar de atención. Los fabricantes de dispositivos responden con sensores desechables estériles e interfaces táctiles adaptadas a los flujos de trabajo del quirófano.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Profundidad de penetración limitada en imágenes corticales en adultos | -1.8% | Global, afectando particularmente a las aplicaciones del cerebro profundo | Largo plazo (≥ 4 años) |
| Altos gastos de capital y operativos de las plataformas multifotón | -1.5% | Global, más pronunciado en mercados sensibles a los costos | Mediano plazo (2-4 años) |
| Falta de interoperabilidad de formatos de datos entre proveedores | -1.2% | Global, con mayor impacto en entornos de múltiples proveedores | Corto plazo (≤ 2 años) |
| Riesgos de fototoxicidad y calentamiento tisular en estudios de larga duración | -0.9% | Global, afectando particularmente a las aplicaciones de investigación | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Profundidad de penetración limitada en imágenes corticales de adultos
La luz se dispersa en el tejido cerebral adulto, restringiendo las modalidades de dos y tres fotones a capas superficiales de aproximadamente 2 a 3 mm de profundidad. Los objetivos subcorticales involucrados en la enfermedad de Parkinson o la epilepsia refractaria permanecen fuera del alcance, lo que obliga a los médicos a adoptar modalidades alternativas como electrodos cerebrales profundos o resonancia magnética de alto campo. La iluminación prolongada eleva la temperatura del tejido; PhotoniX informa que la exposición acumulada a la luz por encima de 400 mW causa daño térmico, lo que limita la duración de la imagen. Para mitigar este problema, los investigadores exploran la óptica de conformación de frente de onda y la estimulación con fotones de terahercios; sin embargo, su comercialización está a varios años de distancia. Mientras tanto, la limitación de la profundidad limita el potencial de ingresos inmediatos para los proveedores de imágenes de alta gama.
Altos gastos de capital y operativos de las plataformas multifotón
Los microscopios multifotónicos de última generación cuestan varios cientos de miles de USD, y los contratos de servicio pueden añadir un 10 % del precio de compra anualmente [3] PubMed Central, “Costos operativos de plataformas multifotónicas avanzadas”, ncbi.nlm.nih.gov . Las instituciones más pequeñas dudan en destinar presupuestos de capital limitados cuando las vías de reembolso aún están en desarrollo. Los técnicos cualificados requieren meses de formación, y la rotación de personal incrementa los gastos operativos. Las instalaciones centrales financiadas con fondos públicos compensan los costes mediante modelos de uso compartido, aunque las colas de acceso ralentizan los plazos de los proyectos. Los proveedores desarrollan planes de arrendamiento y pago por escaneo, pero la adopción sigue siendo desigual fuera de los centros con buena financiación. Por lo tanto, las barreras de costes frenan la difusión en las economías emergentes, moderando el crecimiento de los ingresos globales del mercado de la neurofotónica.
Falta de interoperabilidad de formatos de datos entre proveedores
Los módulos de electrofisiología, imagenología y estimulación suelen utilizar estándares de archivo propietarios, lo que dificulta la integración con historias clínicas electrónicas y software de análisis. Los hospitales que operan con flotas de múltiples proveedores se enfrentan a flujos de trabajo redundantes de conversión de datos que merman la productividad. La comunidad de neuroimagen responde con esquemas abiertos como SNIRF, pero la adopción generalizada de los proveedores se retrasa. La falta de interoperabilidad inmediata ralentiza las decisiones de adquisición del sistema de salud, retrasando la asignación de capital. Los participantes del mercado que promueven los estándares abiertos obtendrán una ventaja competitiva una vez que la interoperabilidad se convierta en un criterio de compra.
Fototoxicidad y riesgos de calentamiento tisular en estudios de larga duración
Los láseres ultrarrápidos emiten un alto flujo de fotones que puede generar especies reactivas de oxígeno y calor local, dañando el delicado tejido neuronal durante estudios prolongados. Los artefactos fototóxicos dificultan la interpretación de los datos, obligando a los investigadores a acortar las sesiones de adquisición de imágenes o a añadir hardware de refrigeración que aumenta la complejidad del instrumento. Los equipos corporativos de I+D aceleran el desarrollo de fluoróforos con desplazamiento al rojo y esquemas de excitación de menor potencia, pero su implementación comercial generalizada continúa en curso. Por lo tanto, las preocupaciones de seguridad restringen ciertas aplicaciones longitudinales e impulsan políticas conservadoras de los comités de revisión institucional, imponiendo límites flexibles al uso de la base instalada.
Análisis de segmento
Por tipo de sistema: el dominio de la microscopía impulsa la innovación
Las plataformas de microscopía representaron el 45.05 % de la cuota de mercado de la neurofotónica en 2025, consolidando su papel como la modalidad líder para la visualización a nivel de circuito. Los módulos ZEISS FLUOVIEW FV4000MPE y Bruker OptoVolt ejemplifican cómo los escáneres resonantes rápidos y la óptica adaptativa ofrecen una resolución submicrónica en campos de escala milimétrica. La demanda de una comprensión estructural cada vez más precisa sustenta un ciclo de actualización saludable, especialmente en las instalaciones centrales de imagenología de los principales institutos de neurociencia. Los sistemas de espectroscopía registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 11.03 %, hasta 2031, al abordar el mapeo hemodinámico funcional con hardware portátil. Las configuraciones multimodales que fusionan la imagenología del tiempo de vida de la fluorescencia con la espectroscopia Raman atraen a clientes del sector farmacéutico que buscan perfiles completos de interacción compuesto-cerebro. Los proveedores integran algoritmos acelerados por GPU para ofrecer reconstrucciones volumétricas casi instantáneas, ahorrando a los investigadores horas de procesamiento posterior a la adquisición. La innovación sostenida sumada al aumento de proyectos translacionales mantiene la subcategoría de microscopía en la columna vertebral del mercado más amplio de la neurofotónica.
Se prevé un aumento considerable del tamaño del mercado de neurofotónica para soluciones espectroscópicas a medida que los hospitales implementan fNIRS a pie de cama para el triaje de accidentes cerebrovasculares. Los clasificadores de inteligencia artificial integrados en el software de adquisición detectan tendencias isquémicas en menos de tres segundos, lo que permite una intervención inmediata. La actividad corporativa se intensifica; la adquisición de NKT Photonics por parte de Hamamatsu asegura una cadena de suministro de láseres ultrarrápidos, mientras que Leica Microsystems formaliza un acuerdo de distribución con Inscopix para la comercialización conjunta de kits de miniscopio de resolución celular. Consorcios como el Grupo de Trabajo de Metadatos de Microscopía ultiman los estándares de metadatos de imágenes 3D, lo que promueve la puesta en común de datos en estudios de cohortes globales. En conjunto, estas iniciativas reducen las barreras de entrada para nuevos grupos de investigación, consolidando la posición preeminente de la microscopía en el mercado de la neurofotónica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: Fundación de investigación facilita la expansión terapéutica
Las actividades de investigación representaron el 63.10 % del tamaño del mercado de la neurofotónica en 2025, ya que los laboratorios financiados con subvenciones continuaron dominando las órdenes de compra. La optogenética sigue siendo fundamental para analizar los circuitos depresivos y ansiosos, mientras que la microscopía de lámina de luz resuelve conjuntos neuronales durante los ensayos conductuales. Los hitos translacionales se aceleran; la fotobiomodulación mejoró las puntuaciones de la Lista de Verificación para la Evaluación del Tratamiento del Autismo hasta en un 40 % en ensayos pediátricos recientes, lo que impulsó el interés clínico. Por lo tanto, el segmento terapéutico lidera el crecimiento futuro con una tasa de crecimiento anual compuesta (TCAC) del 11.82 %, lo que promete nuevas fuentes de ingresos en el ámbito de la demencia, los traumatismos craneoencefálicos y el manejo del dolor crónico. Las utilidades diagnósticas también cobran impulso, ya que las imágenes de fluorescencia hiperespectral ayudan a los neurocirujanos a delinear tumores en tiempo real, previniendo la malignidad residual.
Las cifras de cuota de mercado de la neurofotónica subrayan cómo los actores terapéuticos captan la atención del capital riesgo. Las startups que desarrollan dispositivos de fotobiomodulación transcraneal tipo casco consiguen financiación inicial multimillonaria, citando el Alzheimer y la rehabilitación post-ictus como indicaciones abordables inmediatas. Los organismos reguladores agilizan las autorizaciones tras la aprobación del implante de Precision Neuroscience por parte de la FDA en 2024, sentando precedente para posteriores solicitudes de interfaces ópticas. Las alianzas de la industria con redes hospitalarias ponen a prueba la aceptación de los pagadores, y surgen códigos de reembolso anticipado en las categorías de neurorrehabilitación electiva. En conjunto, estos avances abren un camino creíble desde la práctica clínica hasta la atención en la cama del paciente, ampliando el mercado total abordable de la neurofotónica.
Por el usuario final: el liderazgo académico se orienta hacia la adopción clínica
Los institutos académicos y de investigación representaron el 45.20 % de los ingresos en 2025, sirviendo como crisoles para el desarrollo y la validación de herramientas. Las instalaciones centrales centralizan instrumentos de alto valor, lo que facilita el acceso a equipos multidisciplinarios que estudian la cognición, los trastornos psiquiátricos y la comunicación neuroinmune. Sin embargo, los hospitales y las clínicas registran una tasa de crecimiento anual compuesta (TCAC) del 12.18 %, lo que refleja la creciente confianza de los profesionales clínicos en la neuromonitorización óptica para escenarios perioperatorios y de cuidados intensivos. La autorización de la FDA para el estimulador Delphi de QuantalX Neuroscience, que detecta la progresión de la enfermedad de Parkinson con una precisión del 85 %, subraya la viabilidad terapéutica y anima a las juntas de adquisiciones hospitalarias.
Las empresas farmacéuticas y biotecnológicas incorporan cada vez más criterios de valoración ópticos en ensayos clínicos de fase inicial para analizar los matices del mecanismo de acción. Las lecturas automatizadas de imágenes con colorante sensible al voltaje reducen drásticamente los tiempos de análisis, lo que permite diseños de ensayos adaptativos. Los modelos de servicio de proveedores combinan el alquiler de instrumentos con la consultoría en ciencia de datos, apoyando así a los patrocinadores de fármacos que carecen de experiencia interna en neuroimagen. En conjunto, la transición hacia entornos clínicos y comerciales diversifica la exposición a los ingresos y reduce la dependencia de subvenciones cíclicas, lo que aumenta la visibilidad a corto plazo de los proveedores en todo el mercado de la neurofotónica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de neurofotónica en Norteamérica
Norteamérica generó el 42.10 % de los ingresos globales en 2025 gracias a los amplios fondos federales y a un proceso regulatorio transparente que acelera los primeros estudios en humanos. La designación de dispositivo innovador otorgada por la FDA a Precision Neuroscience y ClearPoint Neuro en 2024 ejemplifica la rápida revisión de plataformas transformadoras. Las políticas de reembolso favorables para la guía de fluorescencia intraoperatoria consolidan aún más la demanda regional. Los ricos ecosistemas de capital riesgo en los alrededores de Boston, San Francisco y Toronto atraen talento emprendedor y minimizan el riesgo de los lanzamientos comerciales iniciales. Sin embargo, los altos precios de los equipos y los mandatos de atención basada en el valor obligan a los proveedores a desarrollar sólidos expedientes económicos de salud para defender sus presupuestos de capital.
Mercado de neurofotónica en la región Asia-Pacífico
Asia-Pacífico registró la tasa de crecimiento anual compuesta (TCAC) más rápida, del 12.95 %, y se prevé que erosione la cuota de mercado de Norteamérica a medida que las cadenas de suministro locales se consolidan. Japón mantiene aproximadamente el 30 % de la producción mundial de fotónica a través de más de 180 fabricantes, lo que genera economías de escala que reducen el coste de la lista de materiales para los ensambladores nacionales de dispositivos. Los gobiernos provinciales chinos financian parques de neurotecnología y ofrecen registros acelerados para dispositivos médicos de Clase II, acortando así los plazos de comercialización. El programa de incentivos vinculados a la producción de la India para electrónica médica atrae a fabricantes de componentes, configurando un incipiente centro de exportación. Las colaboraciones académicas transfronterizas con centros australianos de neurociencia generan prototipos translacionales, ampliando la experiencia regional.
Mercado europeo de neurofotónica
Europa presenta un panorama equilibrado donde las universidades de investigación consolidadas y las leyes cohesionadas de privacidad de datos promueven ensayos colaborativos multicéntricos. Alemania impulsa la estandarización de la optogenética mediante grupos de trabajo conjuntos entre la industria y el mundo académico, mientras que el Reino Unido implementa vías de reembolso piloto para las evaluaciones cognitivas fNIRS en el seguimiento del ictus. Los fabricantes locales, ante la competencia asiática en costes, adoptan modelos de servicio premium que priorizan la integración del flujo de trabajo y el soporte durante el ciclo de vida. La armonización regulatoria con el Reglamento de Productos Sanitarios de la UE introduce una mayor carga de documentación, pero también armoniza las expectativas de calidad del producto, facilitando la distribución intraeuropea para los proveedores de neurofotónica.

Panorama competitivo
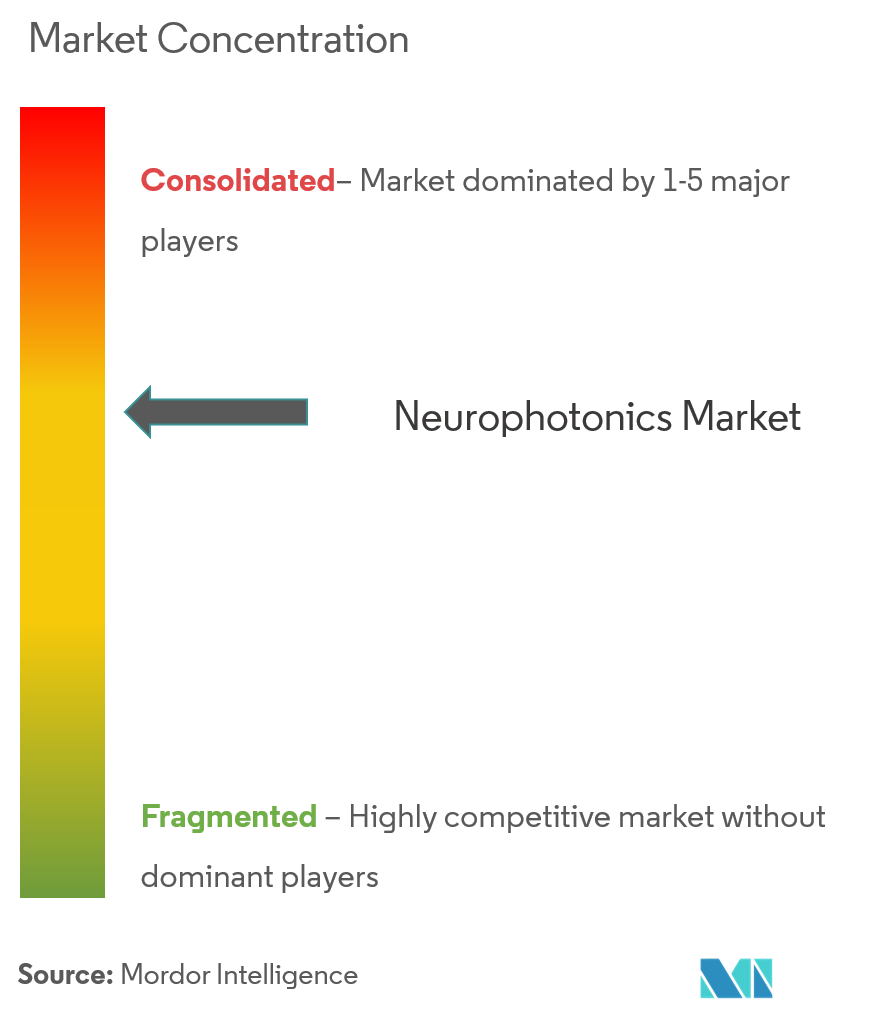
El mercado de la neurofotónica presenta una fragmentación moderada que permite la coexistencia de innovadores especializados con conglomerados ópticos diversificados. Carl Zeiss Meditec AG y Leica Microsystems aprovechan décadas de experiencia en óptica y extensas redes de ventas para ofrecer fuentes láser, objetivos y suites de análisis de imágenes. Hamamatsu Photonics aseguró su capacidad de láser ultrarrápido al completar la adquisición de NKT Photonics en 2024, lo que reforzó la seguridad de los componentes ante la incertidumbre del suministro global. Inscopix continúa centrándose en microscopios de fluorescencia en miniatura diseñados para estudios con animales en movimiento, extendiéndose a programas de colaboración translacional con compañías farmacéuticas.
Las oportunidades de desarrollo se centran en dispositivos de espectroscopia de bajo coste para clínicas neurológicas ambulatorias y plataformas de datos listas para usar que conectan equipos de múltiples proveedores. Spryte Medical reveló un sistema de tomografía de coherencia óptica mejorado con IA, capaz de extraer biomarcadores microvasculares relevantes para el manejo de conmociones cerebrales, lo que ilustra la pendiente en la que los nuevos actores pueden abrirse un nicho de mercado. Las solicitudes de patentes se disparan en áreas que combinan la estimulación óptica con la electrofisiología de circuito cerrado, lo que indica una carrera armamentística hacia las interfaces cerebro-computadora multifuncionales. Los participantes del mercado que reconocen el valor de las API abiertas y la analítica en la nube crean ecosistemas más sólidos que aseguran ingresos recurrentes, mientras que los rezagados corren el riesgo de quedar relegados a la condición de proveedores de componentes.
El competitivo sector también es testigo de empresas conjuntas donde especialistas en software de imágenes médicas se unen con fabricantes de óptica para ofrecer soluciones integradas. JuneBrain se asocia con redes hospitalarias para implementar sistemas portátiles de imágenes de retina que infieren la progresión neurodegenerativa, generando ingresos por suscripción gracias al software de interpretación de datos. Colaboraciones estratégicas como la alianza de cinco años de Charles River Laboratories e Insightec para el desarrollo de ultrasonidos enfocados, que se extenderá a otras modalidades de neuromodulación, reforzando la amplitud del ecosistema en torno a mercados finales neurológicos compartidos.
Líderes de la industria de la neurofotónica
Investigación de mojones
Sistemas médicos Artinis
Hitachi, Ltd.
Femtonics Ltd
Carl Zeiss AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Septiembre de 2024: Charles River Laboratories International Inc. e Insightec lanzaron una colaboración estratégica de cinco años para ofrecer una plataforma global para servicios de descubrimiento de fármacos mediante ultrasonido enfocado en neurociencia.
- Noviembre de 2022: Bruker amplió su cartera de neuroimágenes mediante la adquisición de Neurescence e Inscopix, integrando la experiencia en imágenes en miniatura en su línea de instrumentación óptica más amplia.


Alcance del informe del mercado global de neurofotónica
La neurofotónica es un campo que abarca la intersección de la luz y las neuronas para el descubrimiento fundamental y la traducción clínica. El campo emplea una variedad de metodologías ópticas, desde microscopias hasta espectroscopias, para lograr una comprensión a múltiples escalas de la estructura y función del cerebro sano y enfermo, así como del sistema nervioso. El alcance de este informe se limita a América del Norte, Europa, Asia-Pacífico y el resto del mundo.
| Microscopía |
| Espectroscopia |
| Plataformas multimodales |
| Otros tipos de sistemas |
| Investigue |
| Diagnóstico |
| Terapéutica |
| Institutos académicos y de investigación |
| Hospitales y Clínicas |
| Empresas farmacéuticas y biotecnológicas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de sistema | Microscopía | |
| Espectroscopia | ||
| Plataformas multimodales | ||
| Otros tipos de sistemas | ||
| por Aplicación | Investigue | |
| Diagnóstico | ||
| Terapéutica | ||
| Por usuario final | Institutos académicos y de investigación | |
| Hospitales y Clínicas | ||
| Empresas farmacéuticas y biotecnológicas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Neurofotónica?
El mercado de la neurofotónica está valorado en 2.09 millones de dólares en 2026 y se prevé que alcance los 3.42 millones de dólares en 2031.
¿Quiénes son los jugadores clave que operan en el mercado Neurofotónica?
Cairn Research, Artinis Medical Systems, Hitachi, Ltd., Femtonics Ltd y Carl Zeiss AG son las principales empresas que operan en el mercado de la neurofotónica.
¿Qué tipo de sistema genera más ingresos?
Los sistemas de microscopía lideran con el 45.05 % de la participación del mercado de neurofotónica en 2025, impulsados por mejoras continuas de resolución y la adopción generalizada de la investigación.
¿Por qué se considera que Asia-Pacífico es la región de más rápido crecimiento?
Asia-Pacífico registra una CAGR del 12.95 % debido a la sólida base de fabricación de fotónica de Japón y a las crecientes inversiones en neurotecnología en China e India.
Última actualización de la página:



