

Tamaño y participación del mercado de la interfaz cerebro-computadora de neurotecnología
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
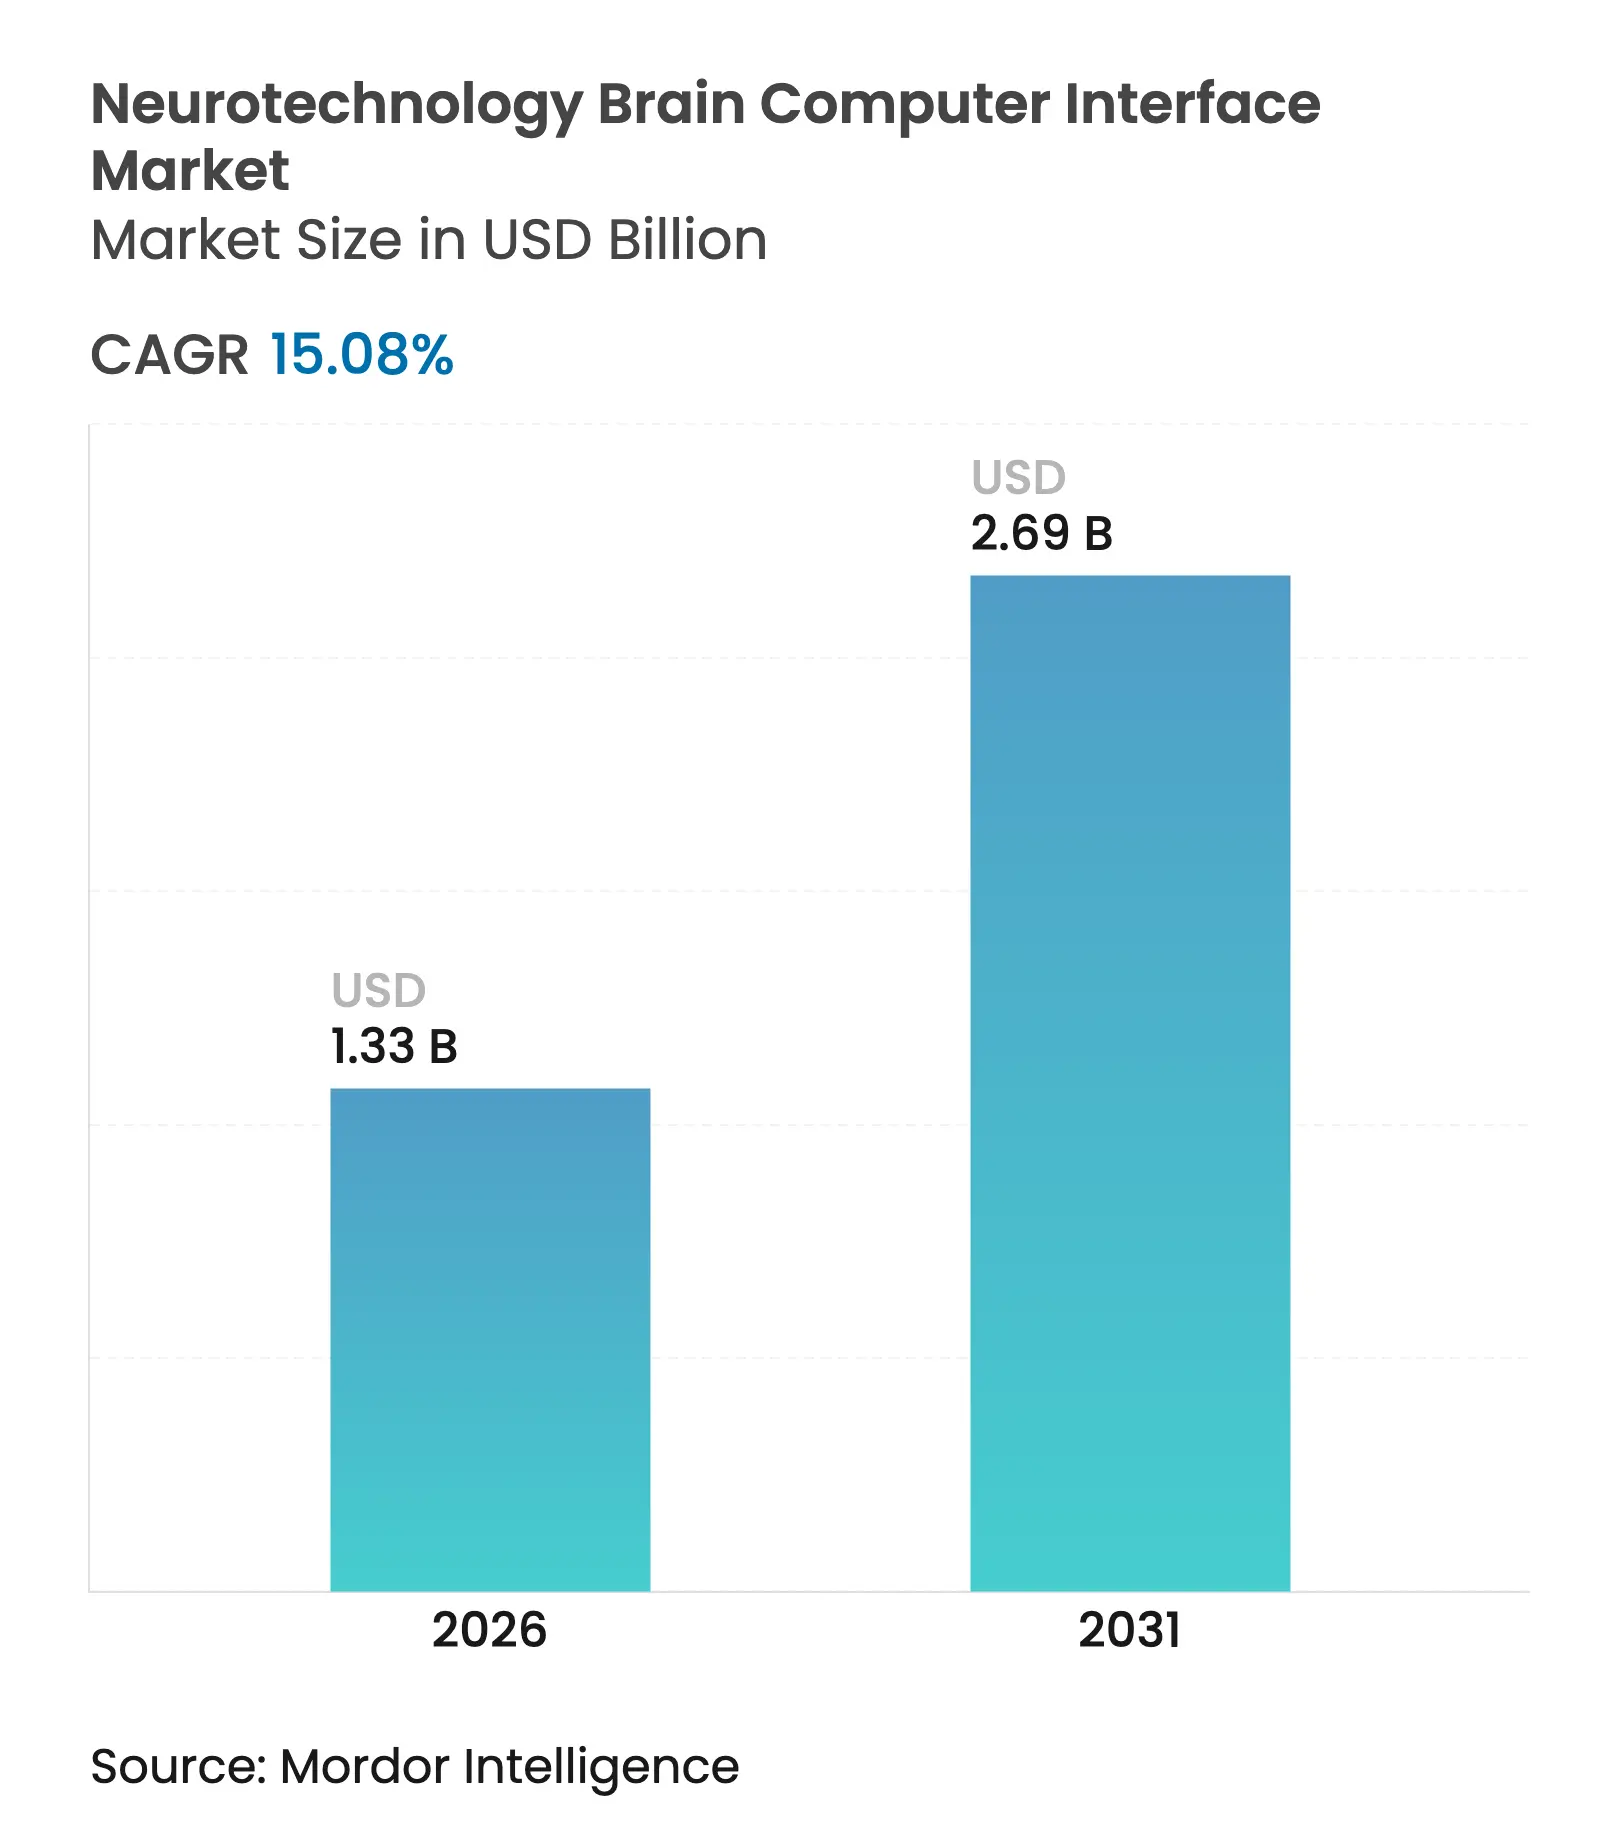
| Tamaño del mercado (2026) | USD 1.33 mil millones |
| Tamaño del mercado (2031) | USD 2.69 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.08% CAGR |
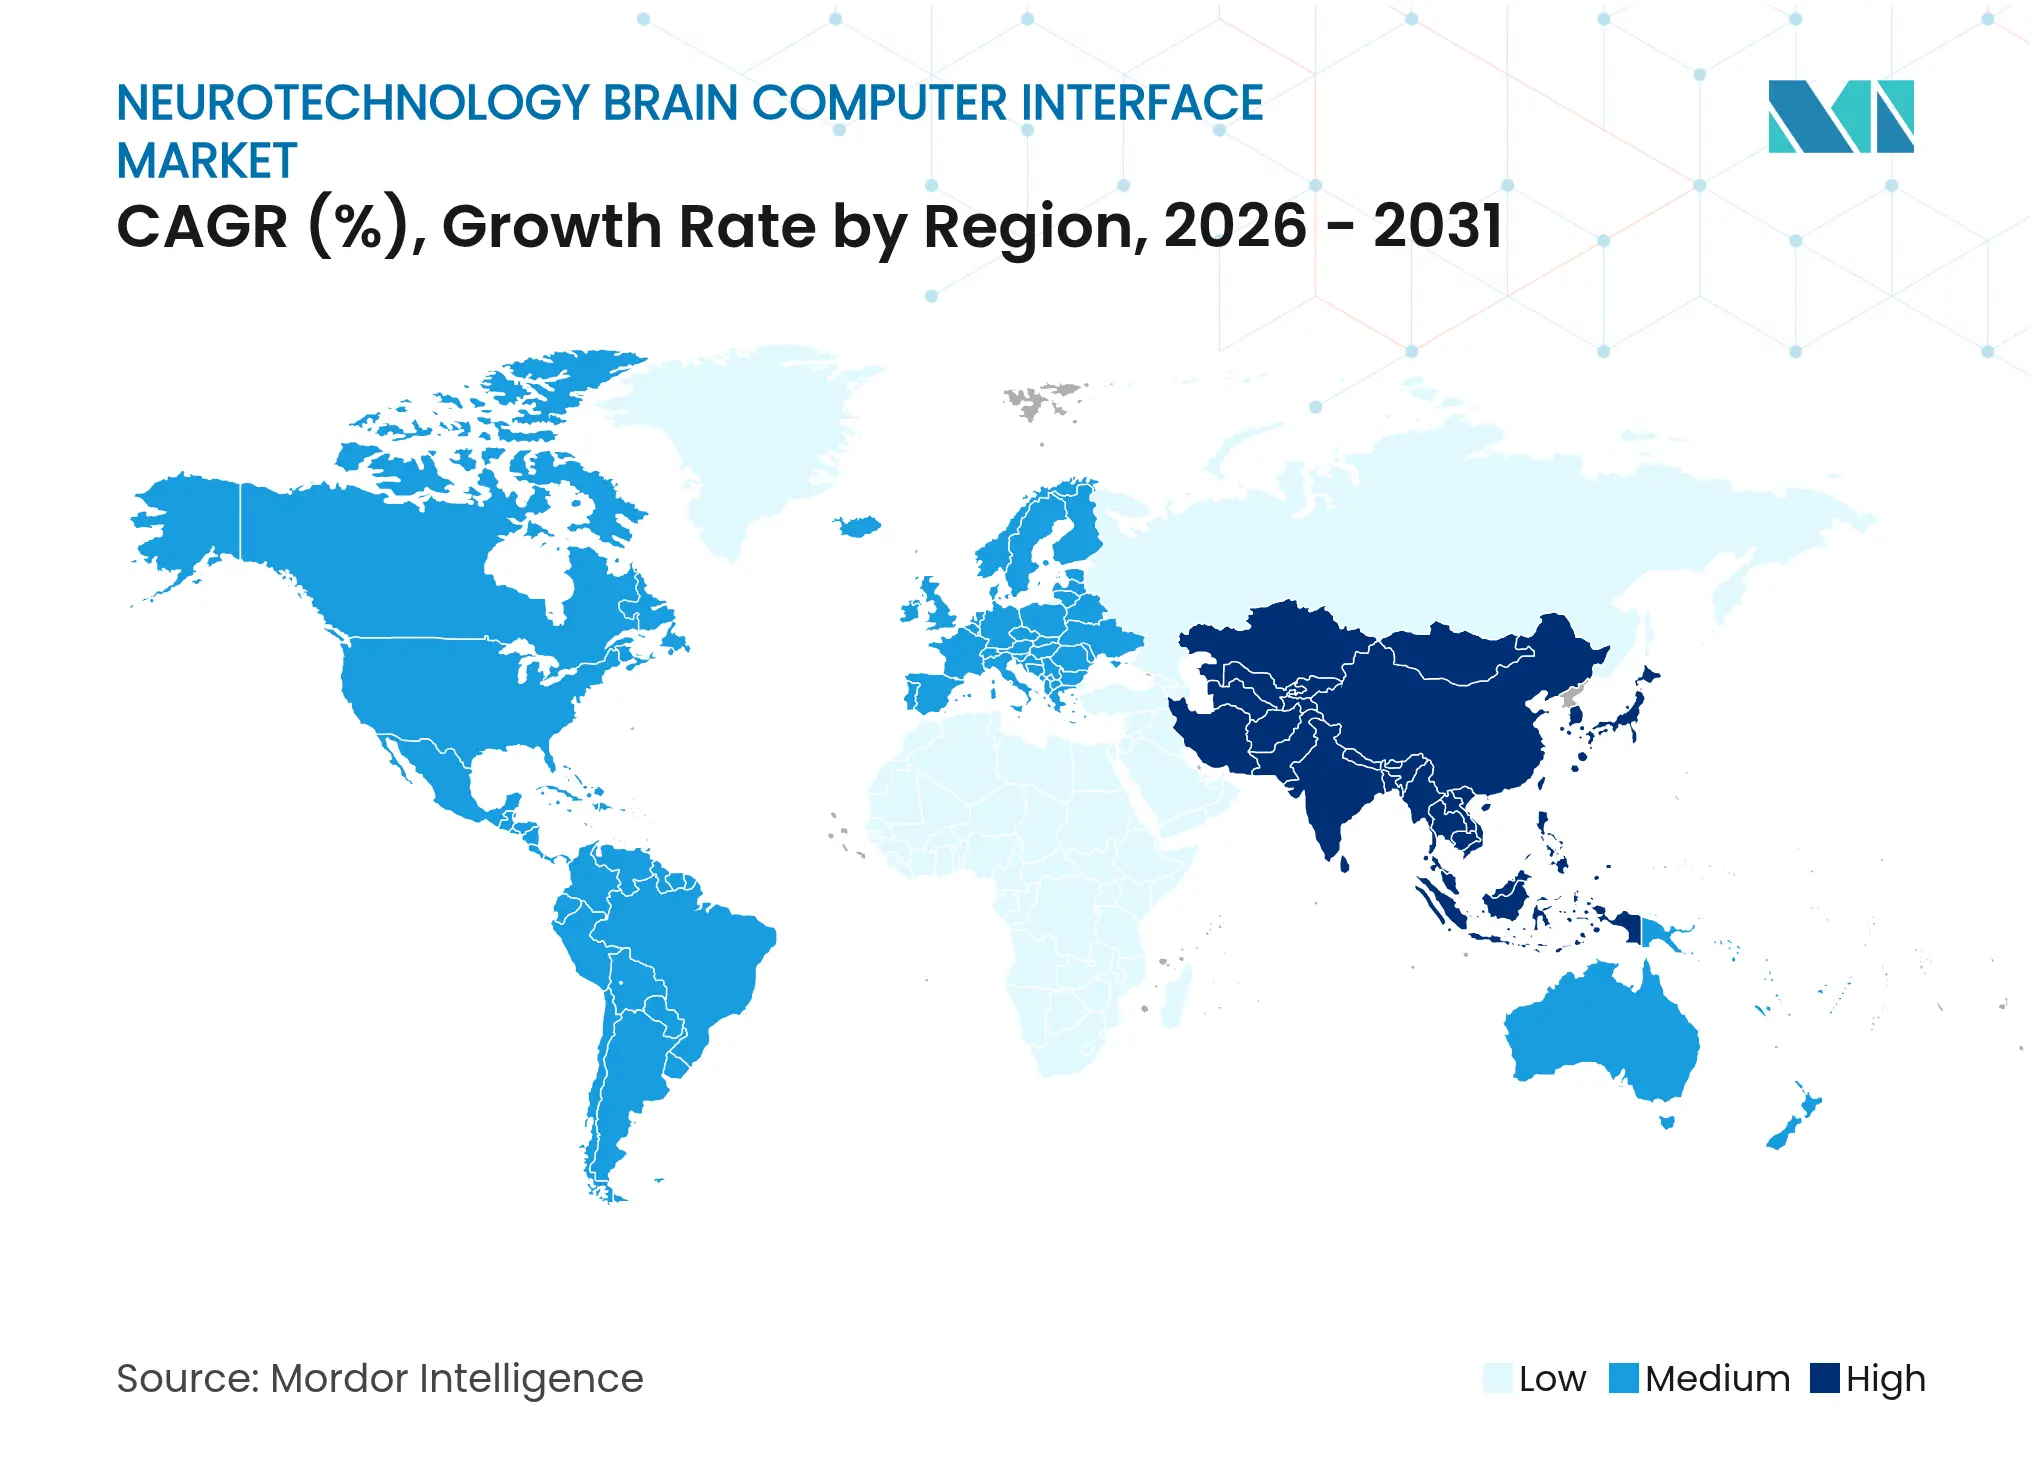
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
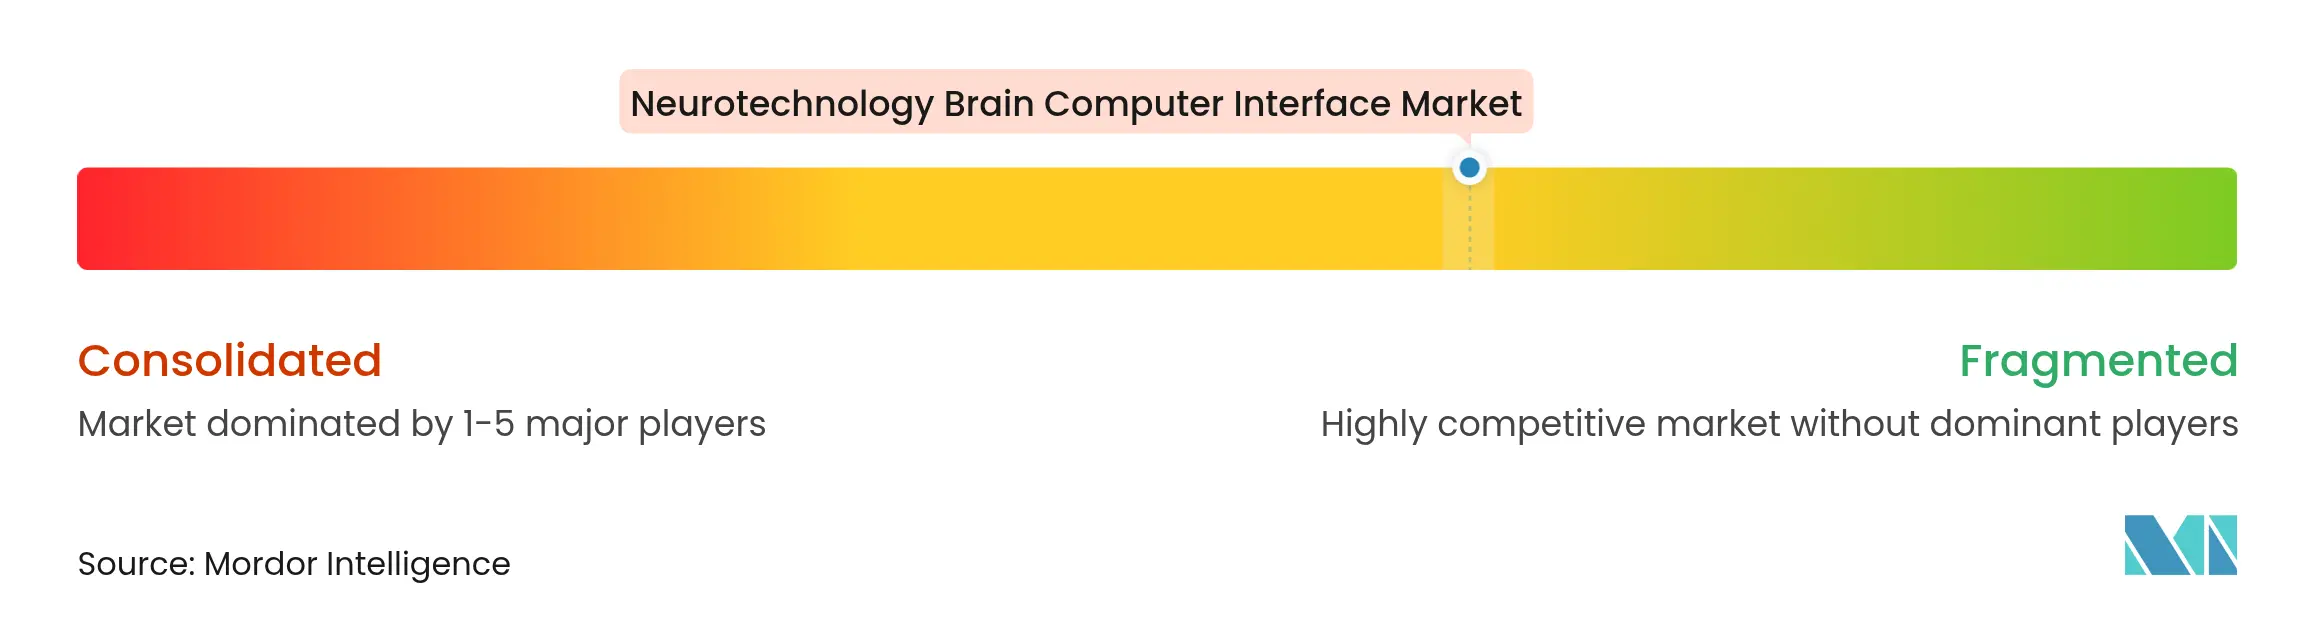
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de interfaces cerebro-computadora de neurotecnología por Mordor Intelligence
El tamaño del mercado de interfaces cerebro-computadoras para neurotecnología en 2026 se estima en 1.33 millones de dólares, creciendo desde los 1.16 millones de dólares de 2025, con proyecciones para 2031 de 2.69 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 15.08 % entre 2026 y 2031. La creciente prevalencia de trastornos neurológicos, la rápida aprobación de dispositivos innovadores por parte de la FDA y la maduración de las técnicas de procesamiento de señales neuronales están construyendo una clara vía comercial para el mercado de interfaces cerebro-computadoras para neurotecnología. El hardware mantiene su dominio debido a que las matrices de implantes, los amplificadores y la telemetría inalámbrica requieren una inversión de capital considerable; sin embargo, el software se está convirtiendo en el principal motor de crecimiento a medida que la inteligencia artificial mejora la precisión de la decodificación y acorta el tiempo de calibración. Las modalidades no invasivas siguen teniendo una importante presencia clínica, pero los sistemas parcialmente invasivos están escalando rápidamente gracias a formatos de electrodos mínimamente invasivos que mejoran la calidad de la grabación sin imponer grandes riesgos quirúrgicos. El impulso inversor se mantiene sólido, con una financiación de riesgo que superará los 850 millones de dólares en 2025 y proyectos públicos multirregionales que aceleran la investigación traslacional. América del Norte aporta la mayor fuente de ingresos, sin embargo Asia Pacífico está cerrando la brecha a medida que China, Japón y Corea del Sur financian programas nacionales de neurotecnología que acortan los ciclos de desarrollo.
Conclusiones clave del informe
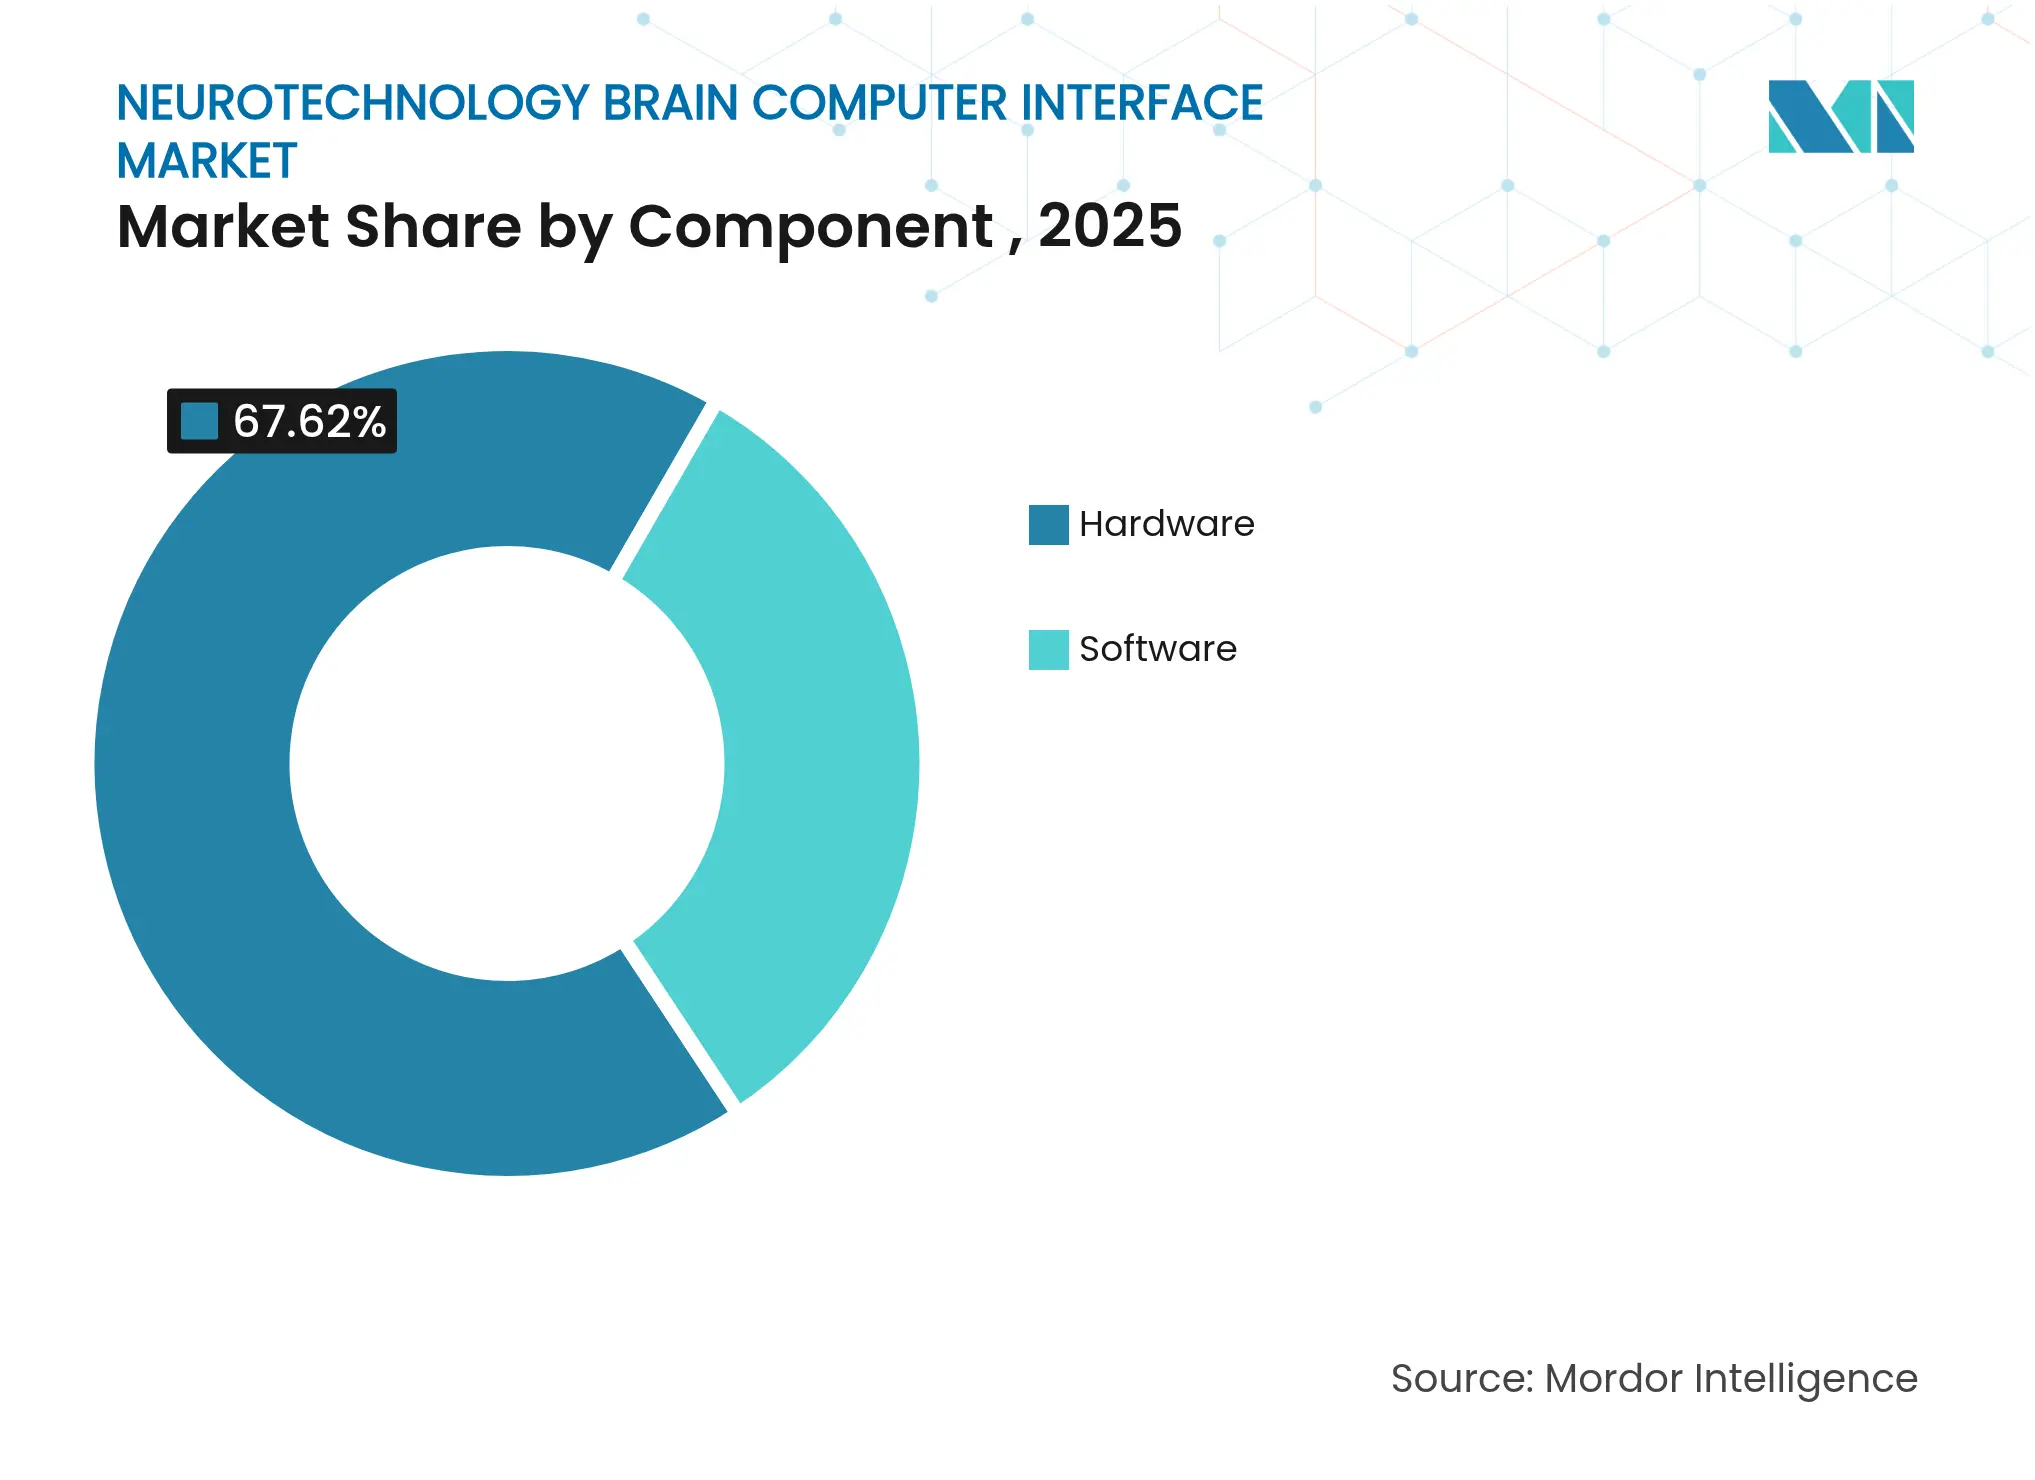
- Por componente, el hardware representó el 67.62% de la participación de mercado de la interfaz cerebro-computadora de neurotecnología en 2025, mientras que se proyecta que el software registre una CAGR del 16.12% hasta 2031.
- Por tipo de interfaz, los sistemas no invasivos controlaron el 71.35 % de los ingresos en 2025; los formatos parcialmente invasivos están en camino de lograr la CAGR más rápida del 16.35 % hasta 2031.
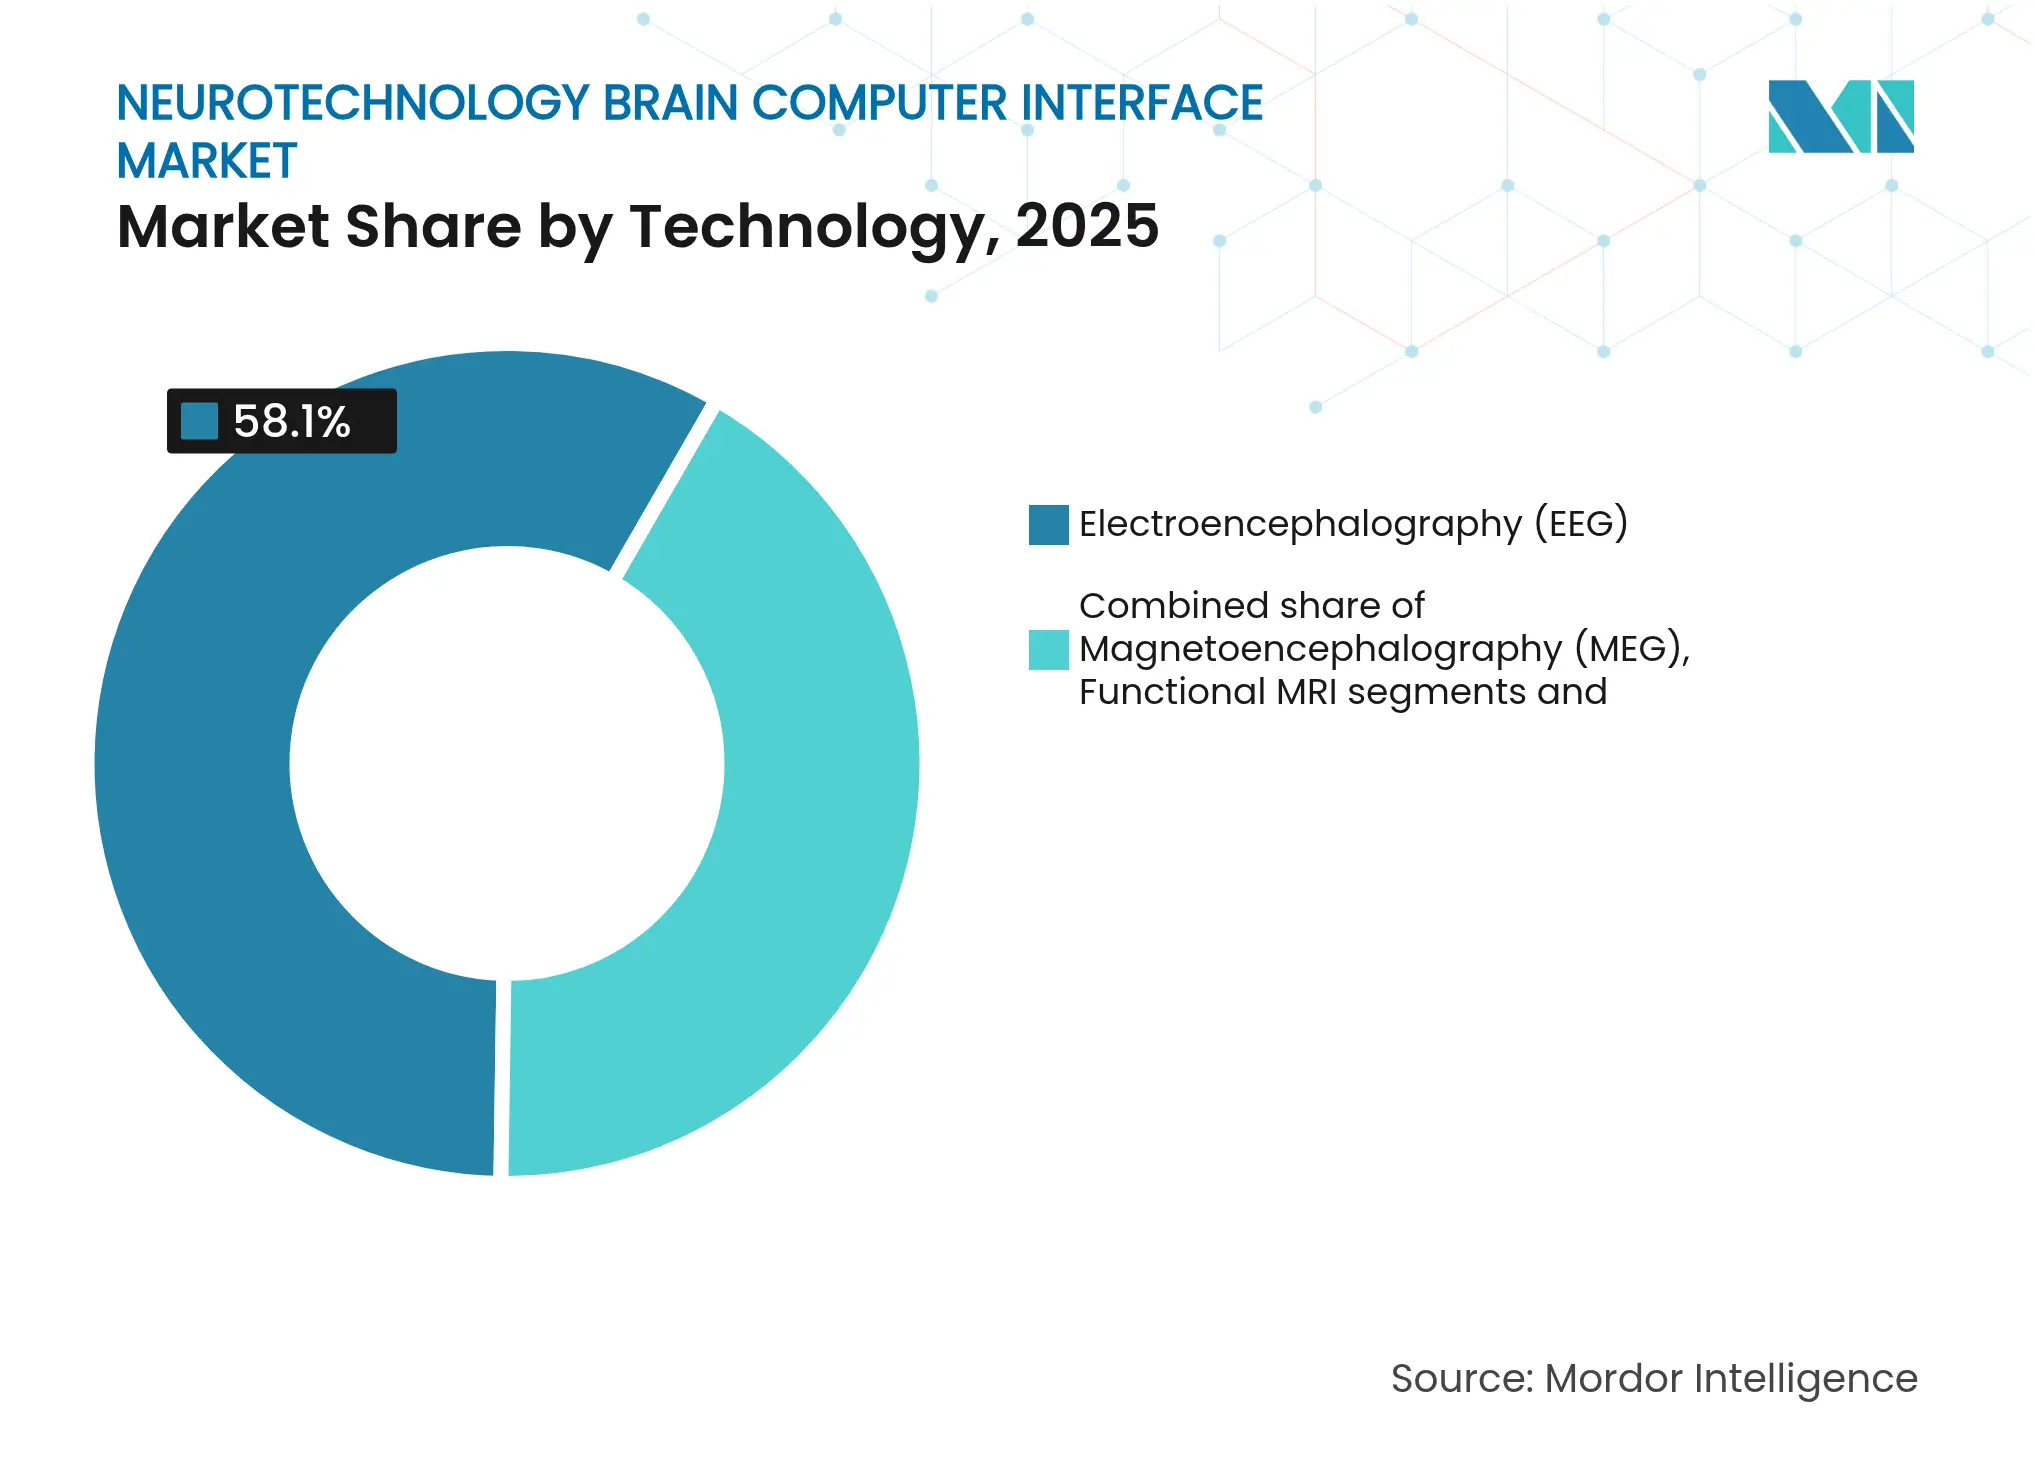
- Por tecnología, la electroencefalografía capturó el 58.10% del tamaño del mercado de interfaz cerebro-computadora de neurotecnología en 2025, mientras que se espera que la resonancia magnética funcional en tiempo real crezca a una CAGR del 15.91% entre 2026 y 2031.
- Por usuario final, los hospitales y clínicas representaron el 54.66 % del tamaño del mercado de interfaz cerebro-computadora de neurotecnología en 2025 y se prevé que los centros de rehabilitación alcancen una CAGR del 15.54 % hasta 2031.
- Por geografía, América del Norte lideró con un 40.92 % de ingresos en 2025 y Asia Pacífico avanza a una CAGR del 16.84 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de interfaces cerebro-computadoras de neurotecnología
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de trastornos neurológicos | + 4.2% | A nivel mundial, la mayor carga se concentra en los países de ingresos bajos y medios. | Largo plazo (≥ 4 años) |
| Aumento de las inversiones en I+D y de la financiación de riesgo | + 3.8% | América del Norte y la UE, con expansión a Asia Pacífico | Mediano plazo (2-4 años) |
| Avances en neuroimagen no invasiva y decodificación mediante IA | + 2.9% | Global, liderado por instituciones de investigación de Estados Unidos y China | Mediano plazo (2-4 años) |
| Adopción generalizada de wearables de consumo | + 1.7% | América del Norte, Europa Occidental, Asia Pacífico urbana | Corto plazo (≤ 2 años) |
| Las designaciones de dispositivos innovadores de la FDA aceleran las aprobaciones | + 1.9% | Mercado estadounidense con repercusiones en la armonización regulatoria internacional | Corto plazo (≤ 2 años) |
| Integración de BCI con ecosistemas de productividad XR | + 0.8% | América del Norte, Europa del Norte y mercados asiáticos de tecnología avanzada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de trastornos neurológicos
Las enfermedades neurológicas afectan a más de 3.4 millones de personas, lo que las convierte en la principal causa mundial de enfermedad y discapacidad. Las tasas de incidencia de accidentes cerebrovasculares, demencia y neuropatía diabética han aumentado drásticamente, ampliando la población clínica que no puede ser atendida adecuadamente solo con productos farmacéuticos. El mercado de las interfaces cerebro-computadora (BCI) en neurotecnología se beneficia directamente, ya que las BCI restauran la comunicación y las vías motoras perdidas, y reducen los costos de la atención a largo plazo. A medida que los sistemas de salud priorizan la calidad de vida, los sistemas de reembolso están comenzando a reconocer el valor de las prótesis neuronales. A su vez, los profesionales clínicos están incorporando opciones de BCI en los planes de atención multidisciplinarios para pacientes con deterioro motor avanzado.
Incremento de las inversiones en I+D y financiación de riesgo
Neuralink, [1] Fuente: CNBC, “Neuralink recauda USD 650 millones en financiación de serie E”, cnbc.com Precision Neuroscience y Blackrock Neurotech recaudaron en conjunto más de USD 1 millones entre 2024 y 2025, lo que refleja la alta confianza de los inversores en la industria de la neurotecnología de interfaces cerebro-computadora. Programas gubernamentales como la Iniciativa BRAIN de los NIH y la agenda nacional de neurotecnología de China están proporcionando capital no dilutivo, acortando el tiempo para los ensayos pivotales. El aumento de la financiación ha incrementado el número de dispositivos de investigación en los primeros estudios en humanos, alineando los hitos comerciales con la creciente demanda de los pacientes. A medida que el capital pasa de la prueba de concepto a la ampliación, los proveedores de electrodos, ASIC y módulos inalámbricos de baja potencia obtienen visibilidad de los ingresos futuros.
Avances en neuroimagen no invasiva y decodificación mediante IA
La integración de modelos de lenguaje a gran escala con conjuntos de datos EEG ha mejorado la precisión de pensamiento a texto al 75%, lo que es 2.6 veces mejor que los puntos de referencia anteriores. Equipos de investigación chinos demostraron BCI adaptativos bidireccionales que ofrecen mejoras de eficiencia de 100 veces y ganancias de precisión del 20% a través de hardware neuromórfico. [2] Fuente: Interesting Engineering, “World's First Two-Way Brain-Computer Interface with 100-Fold Efficiency,” interestingengineering.com Estos avances neutralizan las limitaciones de larga data en torno a las bajas relaciones señal-ruido, abriendo el mercado de interfaces cerebro-computadora de neurotecnología a aplicaciones de bienestar del consumidor y productividad industrial. A medida que los algoritmos avanzan, los fabricantes de dispositivos pueden reducir la cantidad de electrodos y simplificar los factores de forma, reduciendo el costo de los bienes y ampliando la elegibilidad de los pacientes.
Las designaciones de dispositivos innovadores de la FDA aceleran las aprobaciones
La FDA ha otorgado la categoría de Dispositivo Innovador a múltiples sistemas BCI, incluida la prótesis visual de Neuralink. Esta categoría acorta los ciclos de retroalimentación y formaliza las medidas de resultados clínicos, un paso clave hacia la cobertura de las aseguradoras. Las revisiones aceleradas también establecen modelos de armonización para otras agencias, especialmente en Canadá, Australia y Japón. La mayor claridad regulatoria reduce el riesgo de diligencia debida, lo que impulsa la inversión institucional adicional y las alianzas estratégicas en el mercado de interfaces cerebro-computadoras para neurotecnología.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos elevados de dispositivos, procedimientos y mantenimiento | -3.1% | Global, más pronunciado en los mercados emergentes | Mediano plazo (2-4 años) |
| Limitaciones de fidelidad y confiabilidad de la señal | -2.4% | Global, que afecta a todas las modalidades de BCI | Largo plazo (≥ 4 años) |
| Las regulaciones de neuroprivacidad aumentan las cargas de cumplimiento | -1.8% | Estados Unidos y la UE se expanden globalmente | Corto plazo (≤ 2 años) |
| Escasez mundial de neurocirujanos cualificados para la realización de implantes | -1.2% | Más grave en África y el sudeste asiático | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos elevados de dispositivos y procedimientos
Los paquetes de implantes actuales oscilan entre USD 10,500 y USD 40,000, lo que limita el acceso tanto en sistemas de pago públicos como privados. La fabricación de dispositivos se basa en microfabricación de alta precisión, empaquetado en salas blancas y robots quirúrgicos a medida, lo que eleva los gastos de capital muy por encima de los implantes de neuroestimulación típicos. La cobertura de seguros sigue siendo limitada porque los datos de resultados a largo plazo aún están en desarrollo. Los proveedores buscan implantes automatizados y matrices de electrodos de polímero para impulsar los precios del sistema hacia el rango de USD 2,000; sin embargo, este objetivo depende del volumen de negocio y de la optimización de las cadenas de suministro.
Limitaciones de fidelidad y confiabilidad de la señal
La formación de tejido cicatricial, la corrosión de los electrodos y los artefactos de movimiento degradan la calidad de la grabación con el tiempo, lo que obliga a una recalibración frecuente. El EEG no invasivo se enfrenta al ruido ambiental y al contacto variable con la piel, mientras que las matrices invasivas experimentan gliosis, lo que aumenta la impedancia. Las velocidades promedio de transferencia de información se mantienen por debajo de las 50 palabras por minuto, lo que limita su uso en la comunicación en el mundo real. La investigación sobre electrodos de grafeno y polímero blando muestra resultados prometedores para una menor respuesta inflamatoria, pero los datos de estabilidad a varios años aún son limitados. Una fiabilidad sostenida es vital para la adopción por parte de los pagadores y determinará la vida útil del hardware implantado en el mercado de interfaces cerebro-computadora de neurotecnología.
Análisis de segmento
Por componente: el dominio del hardware continúa mientras el software de IA se acelera
El hardware generó el 67.62 % de los ingresos en 2025, ya que todo flujo de trabajo clínico requiere electrodos, amplificadores y módulos de potencia que cumplan con rigurosos estándares de biocompatibilidad. El mercado de interfaces cerebro-computadora para neurotecnología alcanzó los 0.78 millones de dólares en 2025. Las sofisticadas matrices Utah, los stents endovasculares y las sondas 3D plegadas en kirigami subrayan la continua inversión en capital. Los proveedores de componentes están integrando enlaces de alimentación inalámbricos que eliminan los conectores percutáneos, lo que mejora el control de infecciones y la comodidad del paciente. La convergencia de la miniaturización de ASIC con polímeros biocompatibles está prolongando la vida útil de los implantes.
El software avanza a una tasa de crecimiento anual compuesta (TCAC) del 16.12 % hasta 2031, a medida que los modelos de aprendizaje profundo perfeccionan la clasificación de picos y reducen la calibración a minutos en lugar de horas. La adaptación en tiempo real a la desviación de la señal reduce los costes de configuración clínica y facilita el uso en el hogar. Los datos de entrenamiento de código abierto y el aprendizaje federado fomentan la portabilidad de algoritmos entre diferentes formatos de electrodos, lo que impulsa aún más su adopción. En el horizonte de pronóstico, los chips neuromórficos integrados podrían inclinar la captura de valor hacia las arquitecturas definidas por software, pero la innovación en hardware seguirá consolidando las barreras de entrada al mercado para nuevos competidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de interfaz: Liderazgo no invasivo con aumento mínimamente invasivo
Las soluciones no invasivas generaron el 71.35 % de los ingresos del mercado de interfaces cerebro-computadoras en neurotecnología en 2025, ya que los gorros de EEG y los electrodos secos dominan los canales de bienestar ambulatorio y para el consumidor. Su adopción se beneficia de la baja traba regulatoria y la ausencia de requisitos neuroquirúrgicos. Sin embargo, los sistemas parcialmente invasivos que colocan electrodos bajo el cráneo o dentro de los vasos corticales registran una tasa de crecimiento anual compuesta (TCAC) del 16.35 % y podrían reducir esta brecha para 2031. La relación señal-ruido en la EEG subcapilar ahora rivaliza con la electrocorticografía de superficie, ampliando su aplicación más allá del simple control del cursor.
La toma de decisiones clínicas prioriza cada vez más la seguridad frente a la precisión de la decodificación. Para las prótesis de comunicación que restauran el habla en pacientes con ELA, se siguen prefiriendo las matrices totalmente invasivas. Para la recuperación motora, los sistemas no invasivos permiten sesiones prolongadas de rehabilitación en casa sin riesgo quirúrgico. La robótica quirúrgica y la colocación de catéteres guiada por imágenes están acortando los tiempos de los procedimientos, reduciendo los costos hospitalarios y apoyando los modelos de implantación ambulatoria que aumentarán la cuota de mercado general de las interfaces cerebro-computadora de neurotecnología para formatos mínimamente invasivos.
Por tecnología: el EEG se mantiene a la vanguardia mientras que la fMRI en tiempo real avanza en la curva
La electroencefalografía representó el 58.10 % de los ingresos del segmento en 2025, beneficiándose de un siglo de perfeccionamiento del hardware y de vías de reembolso sencillas. Los electrodos secos y los formatos intraauriculares han mejorado la portabilidad y reducido el tiempo de configuración a menos de cinco minutos. Es probable que la cuota de mercado de la interfaz cerebro-computadora de neurotecnología para EEG se modere ligeramente a medida que las modalidades híbridas se desarrollen.
La resonancia magnética funcional en tiempo real presenta una tasa de crecimiento anual compuesta (TCAC) del 15.91 % gracias a su resolución espacial milimétrica y a la imagen cerebral profunda. Los protocolos de neurofeedback para la depresión y el dolor crónico están generando resultados prometedores en ensayos controlados. Si bien el costo y la disponibilidad de los escáneres limitan su uso generalizado, se están desarrollando diseños de resonancia magnética portátil de campo bajo. La electrocorticografía y la magnetoencefalografía abordan las necesidades específicas de alto ancho de banda y registros de estructuras profundas. Los procesos híbridos de EEG y fMRI ofrecen integridad temporal y espacial, una tendencia que podría definir el futuro estándar de atención clínica una vez que los flujos de trabajo de software integrados se desarrollen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los hospitales dominan, pero los centros de rehabilitación se expanden rápidamente
Los hospitales y clínicas generaron el 54.66 % de sus ingresos en 2025, ya que la implantación, el ajuste y la monitorización de BCI requieren quirófanos y la supervisión de neurólogos. Se prevé que el tamaño del mercado de interfaces cerebro-computadora (BCI) de neurotecnología para su implementación en hospitales crezca de forma constante, en consonancia con el volumen de procedimientos. Los sistemas de salud consideran las BCI como tecnologías complementarias para la atención neurológica compleja, lo que fomenta equipos neuroprotésicos multidisciplinarios que gestionan desde la planificación preoperatoria hasta el soporte crónico.
Los centros de rehabilitación muestran una robusta tasa de crecimiento anual compuesta (TCAC) del 15.54 %. Estudios aleatorizados demuestran que la imaginería motora guiada por BCI, combinada con estimulación eléctrica funcional, puede mejorar las puntuaciones de Fugl-Meyer en las extremidades superiores, lo que motiva a las aseguradoras a probar modelos de pago agrupados. Las herramientas de telerehabilitación que transmiten datos de EEG a través de enlaces seguros en la nube reducen los desplazamientos de los supervivientes de accidentes cerebrovasculares, abriendo una nueva línea de servicios para las clínicas rurales. Los estudios de bienestar para consumidores y los laboratorios educativos constituyen un subsegmento pequeño pero en auge a medida que las aplicaciones no médicas ganan terreno.
Análisis geográfico
Norteamérica generó el 40.92 % de los ingresos del mercado de interfaces cerebro-computadora en neurotecnología en 2025. Estados Unidos lidera este mercado gracias a las vías de desarrollo de dispositivos innovadores de la FDA, fondos de capital riesgo de gran envergadura y una concentración de centros médicos académicos que realizan ensayos clínicos pioneros en humanos. Canadá refuerza su capacidad regional con créditos fiscales favorables para la investigación y subvenciones provinciales que financian programas de ingeniería traslacional. Las próximas evaluaciones de cobertura de Medicare para la estimulación cerebral profunda adaptativa podrían impulsar el reembolso público, reforzando el impulso del mercado a partir de 2026.
Asia Pacífico lidera el crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 16.84 %. China canaliza fondos estatales a laboratorios nacionales de neurotecnología y ofrece una revisión acelerada de dispositivos a través de su Procedimiento de Revisión Especial de la NMPA, que imita la revisión prioritaria de la FDA, pero con criterios de valoración sustitutos más amplios y aceptados. Innovadores nacionales como NeuroXess han demostrado una precisión del 71 % en la decodificación del habla para sílabas en mandarín, reduciendo la brecha de rendimiento con los pioneros occidentales. Japón aprovecha sus fortalezas en robótica para perfeccionar la colocación de los cables, mientras que Corea del Sur impulsa las cadenas de suministro de semiconductores que reducen los costos de los implantes.
Europa continúa su expansión constante, impulsada por el Reglamento de Dispositivos Médicos de la UE, que establece un régimen de certificación único. Las subvenciones de Horizonte Europa y el Proyecto Cerebro Humano impulsan consorcios académico-industriales transfronterizos. Tras el Brexit, el Reino Unido está implementando un entorno de pruebas de aprobación flexible que permite la entrada condicional al mercado de empresas emergentes de neurotecnología. Los mercados emergentes de América Latina y África siguen limitados por la baja densidad de neurocirujanos; sin embargo, la electroencefalografía (EEG) con telesalud y los sistemas no quirúrgicos subcapilares presentan puntos de entrada viables a corto plazo, especialmente donde la penetración de la banda ancha móvil es alta.
Panorama competitivo
El sector muestra una concentración moderada, ya que las empresas líderes adoptan filosofías de diseño diferenciadas en lugar de converger en una arquitectura única. Neuralink se centra en matrices invasivas de ultraalta densidad implantadas por robots quirúrgicos patentados, con el objetivo de alcanzar más de 1,000 canales por dispositivo y un ancho de banda adecuado para el control completo de prótesis de mano. Synchron sigue una estrategia endovascular que aprovecha las herramientas neurointervencionistas estándar, acortando así la curva de aprendizaje de los cirujanos y reduciendo el coste del procedimiento. Precision Neuroscience ofrece un implante de superficie cortical de película fina diseñado para un registro de 30 días que reduce el riesgo de traumatismo tisular.
Las colaboraciones estratégicas se multiplican. El acuerdo de Synchron con Apple permite el control mental de los auriculares Vision Pro, expandiéndose más allá del nicho médico y marcando el futuro en las interfaces de electrónica de consumo. Paradromics se asoció con el Fondo de Inversión NEOM para construir un centro de innovación en neurotecnología en Oriente Medio, lo que ilustra sus estrategias de diversificación geográfica. Los proveedores de ASIC, electrodos de grafeno y módulos de energía inalámbricos están firmando acuerdos de codesarrollo para asegurar posiciones de liderazgo en el diseño de implantes emblemáticos.
Las solicitudes de patente muestran un aumento en las reivindicaciones que cubren electrodos de polímero blando, estimulación bidireccional y algoritmos de aprendizaje automático de bucle cerrado que adaptan la decodificación en tiempo real. Existen oportunidades en el campo de las neuroprótesis pediátricas y las BCI basadas en ultrasonido, donde el tamaño del dispositivo, el grosor del cráneo y los umbrales de seguridad acústica difieren notablemente de los implantes para adultos. Las empresas con experiencia en ciencia de materiales y chips neuromórficos energéticamente eficientes están bien posicionadas para captar participación a medida que las carteras de productos se amplían en sectores verticales terapéuticos y no médicos.
Líderes de la industria de la interfaz cerebro-computadora en neurotecnología
EMOTIV, Inc.
g.tec Ingeniería Médica GmbH
Neurable Inc.
Neuralink Corp.
sincronizador inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Científicos de UC Berkeley y UCSF demostraron una conversión de pensamiento a habla casi en tiempo real, lo que permitió restaurar la voz en pacientes confinados.
- Febrero de 2025: Subsense salió del anonimato con USD 17 millones para promover auriculares BCI no quirúrgicos, lo que subraya el apetito sostenido de los inversores.
- Septiembre de 2024: Neurable y Master & Dynamic lanzaron los auriculares MW75 Neuro, el primer dispositivo de audio de consumo con funciones BCI integradas, ampliando la visibilidad en el mercado.
- Mayo de 2024: Neurotechnology actualizó BrainAccess HALO a una duración de batería de 8 horas, lo que aumenta la facilidad de uso diaria para el monitoreo de EEG portátil.
Alcance y metodología
En el marco del presente informe, la interfaz cerebro-computadora (BCI) de neurotecnología se refiere a los sistemas que permiten la comunicación directa entre el cerebro y los dispositivos externos mediante la interpretación de señales neuronales. Estas interfaces se utilizan para ayudar, aumentar o reparar las funciones sensoriales y motoras y facilitar la interacción con la tecnología.
El mercado de la interfaz cerebro-computadora de neurotecnología está segmentado por producto, tecnología, usuario final y geografía. El segmento de producto se bifurca además en hardware y software. El segmento de tecnología se segmenta además en electroencefalografía, magnetoencefalografía, electrocorticografía, resonancia magnética funcional y otras tecnologías. Otras tecnologías incluyen espectroscopia de infrarrojo cercano y estimulación magnética transcraneal, entre otras tecnologías. El segmento de usuario final se divide además en hospitales y clínicas, centros de rehabilitación y otros. Los otros usuarios finales incluyen instituciones de investigación y centros académicos, entre otros. El segmento geográfico se divide en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el valor en USD para los segmentos anteriores.
| Componentes metálicos |
| Software |
| Invasivo |
| Parcialmente invasivo |
| No invasivo |
| Electroencefalografía (EEG) |
| Magnetoencefalografía (MEG) |
| Electrocorticografía (ECoG) |
| Resonancia magnética funcional |
| Otras tecnologias |
| Hospitales y clínicas |
| Centros de rehabilitacion |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por componente | Componentes metálicos | |
| Software | ||
| Por tipo de interfaz | Invasivo | |
| Parcialmente invasivo | ||
| No invasivo | ||
| por Tecnología | Electroencefalografía (EEG) | |
| Magnetoencefalografía (MEG) | ||
| Electrocorticografía (ECoG) | ||
| Resonancia magnética funcional | ||
| Otras tecnologias | ||
| Por usuario final | Hospitales y clínicas | |
| Centros de rehabilitacion | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de interfaz cerebro-computadora de neurotecnología?
El mercado alcanzará los 1.33 millones de dólares en 2026 y está en una trayectoria de crecimiento anual del 15.08% hacia los 2.69 millones de dólares en 2031.
¿Qué segmento de componentes está creciendo más rápido?
El software, impulsado por herramientas de decodificación impulsadas por IA, se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 16.12 % hasta 2031, mientras que el hardware aún mantiene la base de ingresos más grande.
¿Por qué las BCI parcialmente invasivas están atrayendo la atención?
Equilibran una mayor calidad de señal con un riesgo quirúrgico reducido, lo que permite una CAGR del 16.35 % que supera las categorías totalmente invasivas y no invasivas.
¿Qué región ofrece las mayores perspectivas de crecimiento?
Asia Pacífico lidera con una CAGR del 16.84%, gracias a la financiación estatal, grandes grupos de pacientes y vías simplificadas de aprobación de dispositivos.
¿Cuáles son las principales barreras para una adopción más amplia?
Los altos costos de procedimiento y los problemas de confiabilidad de la señal a largo plazo siguen siendo las principales limitaciones, que en conjunto restan casi 5.5 puntos porcentuales a la CAGR potencial.


