

Tamaño y participación en el mercado de la neurotecnología
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
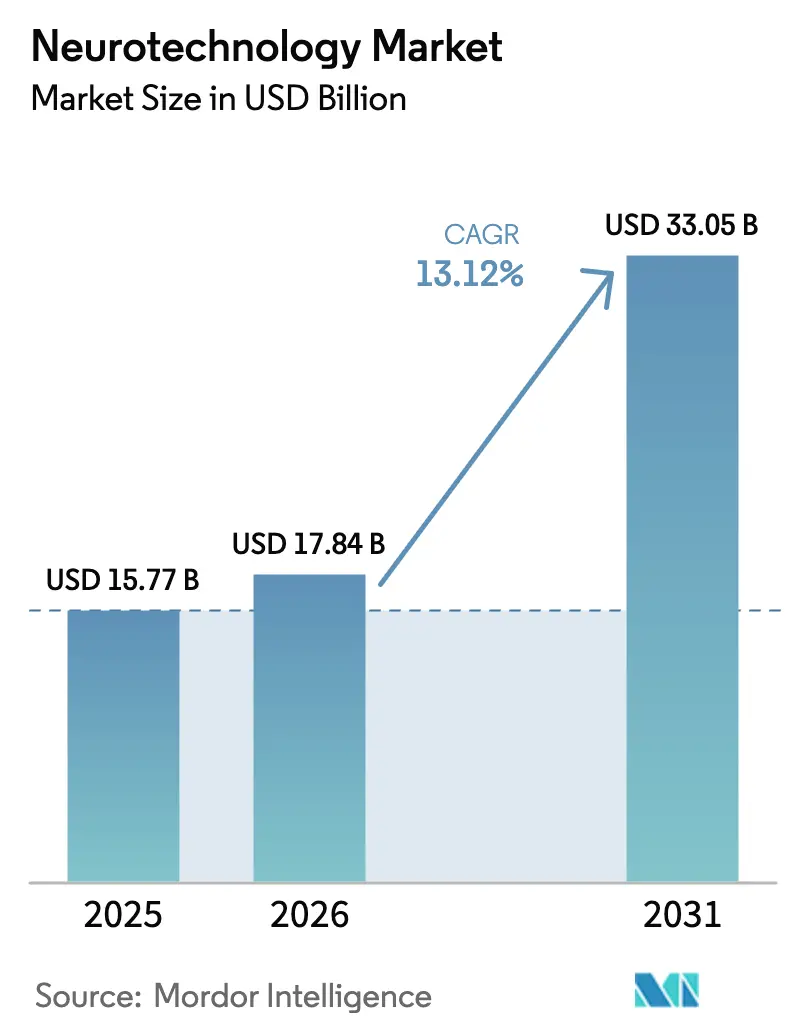
| Tamaño del mercado (2026) | USD 17.84 mil millones |
| Tamaño del mercado (2031) | USD 33.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.12% CAGR |
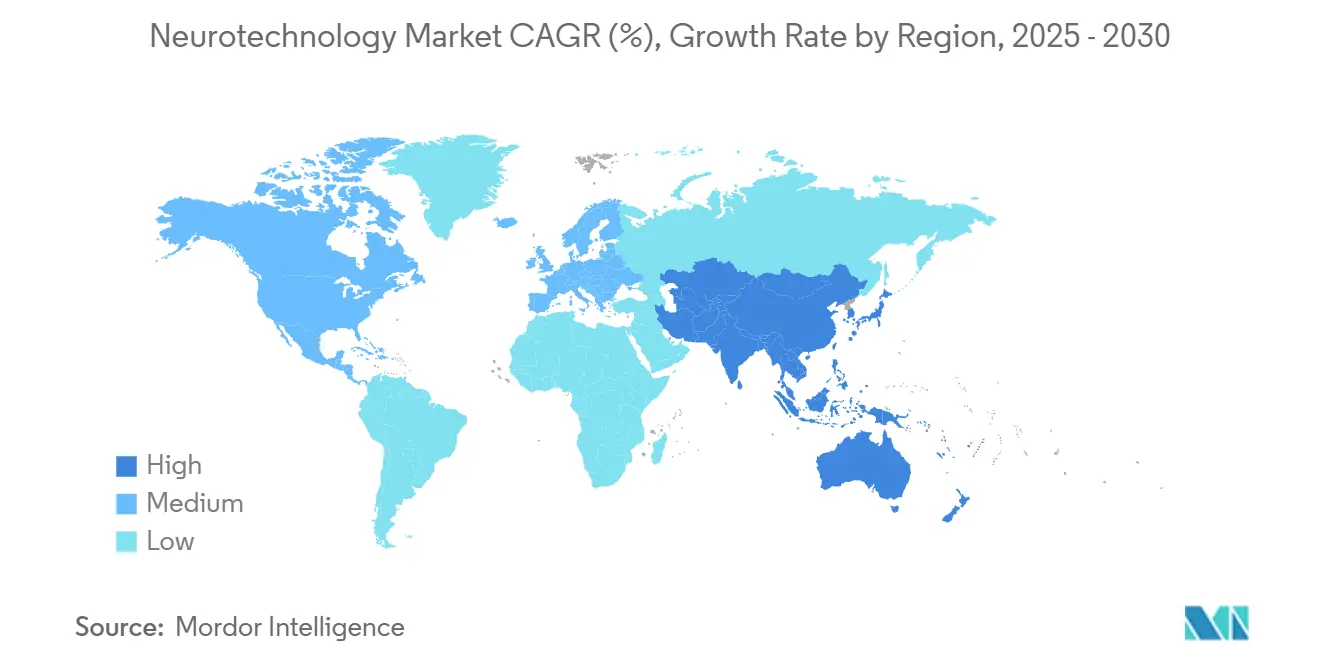
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de neurotecnología por Mordor Intelligence
Se espera que el mercado de la neurotecnología crezca de 15.77 millones de dólares en 2025 a 17.84 millones de dólares en 2026, y se prevé que alcance los 33.05 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 13.12 % entre 2026 y 2031. Este crecimiento se ve impulsado por los rápidos avances en las interfaces cerebro-computadora, la creciente validación clínica de la neuroestimulación adaptativa y la mayor prevalencia de trastornos neurológicos en las sociedades que envejecen. La adopción en Asia-Pacífico está aumentando rápidamente gracias a las iniciativas de investigación respaldadas por el gobierno, mientras que las reformas de reembolso en Norteamérica están eliminando obstáculos comerciales de larga data. La competencia se intensifica a medida que las multinacionales tecnológicas colaboran con empresas emergentes de interfaces neuronales para acelerar las iteraciones de productos y acceder a flujos de datos patentados. Al mismo tiempo, los organismos reguladores están perfeccionando las vías de aprobación para las nuevas categorías de neurotecnología, lo que crea tanto oportunidades para la designación acelerada como desafíos en torno a la vigilancia posterior a la comercialización.
Conclusiones clave del informe
- Por tipo de producto, los dispositivos de neuroestimulación representaron el 45.21% de la participación de mercado de la neurotecnología en 2025, mientras que se proyecta que las interfaces cerebro-computadora se expandirán a una CAGR del 15.98% hasta 2031.
- Por aplicación, el manejo del dolor crónico representó el 40.05% del tamaño del mercado de neurotecnología en 2025; la depresión y otros trastornos neuropsiquiátricos registran la CAGR proyectada más alta, del 15.07% hasta 2031.
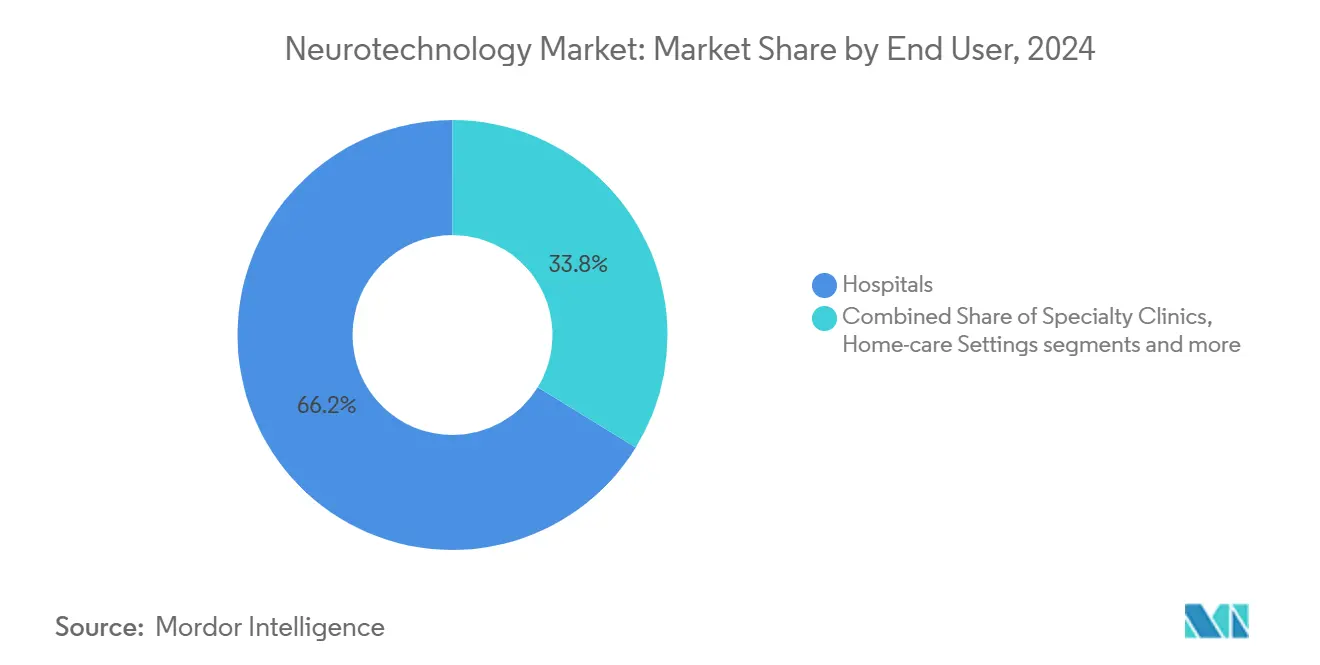
- Por usuario final, los hospitales tenían el 65.79% de la cuota de mercado de neurotecnología en 2025, mientras que se espera que los entornos de atención domiciliaria avancen a una CAGR del 14.02% entre 2026 y 2031.
- Por geografía, América del Norte generó el 39.10% de los ingresos en 2025; se prevé que Asia-Pacífico sea la región de más rápido crecimiento, con una CAGR del 14.94% durante el mismo período.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de neurotecnología
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de trastornos neurológicos | + 3.2% | Global | Largo plazo (≥ 4 años) |
| Avances en neurociencia e interfaces habilitadas para IA | + 2.8% | América del Norte, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Creciente demanda de mejores opciones de tratamiento | + 2.4% | Global | Mediano plazo (2-4 años) |
| Aumentar la financiación pública y privada | + 1.9% | Asia-Pacífico, Europa, América del Norte | Corto plazo (≤ 2 años) |
| Cambio hacia neurointervenciones mínimamente invasivas y no invasivas | + 1.6% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| El surgimiento de la neurotecnología del consumidor | + 1.2% | América del Norte, Europa, Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de trastornos neurológicos
La carga mundial de enfermedades neurodegenerativas ha superado los 50 millones de casos y continúa aumentando a la par del envejecimiento de la población. [1] Organización Mundial de la Salud, “Trastornos neurológicos: desafíos de salud pública”, who.int Solo en Estados Unidos, la enfermedad de Parkinson afecta al 5 %-10 % de la población geriátrica cada año, con aproximadamente 500 000 nuevos diagnósticos anuales. [2] Institutos Nacionales de la Salud, “Estadísticas de la enfermedad de Parkinson”, nih.gov Los planificadores de sistemas de salud están destinando capital a dispositivos de intervención temprana que pueden ralentizar el deterioro funcional y reducir los costos de atención a largo plazo. Esta realidad demográfica sustenta la inversión agresiva en plataformas de monitorización cerebral en etapa temprana posicionadas para futuros protocolos preventivos.
Avances crecientes en neurociencia y tecnología
Los avances en matrices de microelectrodos permiten ahora que los sensores se ubiquen entre los folículos pilosos manteniendo una precisión de detección de señal del 96.4 % durante un uso prolongado. [3] Instituto Tecnológico de Georgia, «Investigadores revelan una interfaz cerebro-computadora casi invisible», techxplore.com. Los avances paralelos en la decodificación basada en modelos de lenguaje a gran escala han dado como resultado prototipos capaces de traducir señales corticales en habla coherente. Estas innovaciones están ampliando el mercado de la neurotecnología al crear clases de productos híbridos que abarcan tanto los dispositivos portátiles de consumo como los dispositivos médicos regulados.
Creciente demanda de mejores opciones de tratamiento
Las limitaciones farmacológicas en la enfermedad de Parkinson y el dolor crónico están impulsando a los profesionales clínicos hacia la estimulación cerebral profunda adaptativa y de la médula espinal. Los estimuladores de la médula espinal de circuito cerrado, que ajustan la terapia 50 veces por segundo, fueron aprobados por la FDA en 2024, lo que permitió que el 84 % de los pacientes lograra una reducción del dolor ≥ 50 % a los 12 meses. Sistemas adaptativos similares para trastornos del movimiento obtuvieron la aprobación en 2025, lo que subraya cómo la personalización basada en datos se está convirtiendo en el estándar de atención.
Aumento de la financiación pública y privada para la I+D y la comercialización de neurotecnología
Las agencias gubernamentales han elevado los programas de interfaz cerebro-computadora (ICC) a prioridad nacional. El plan de acción de China 2025-2030 incluye la ICC entre sus industrias estratégicas, respaldada por líneas de financiación específicas e incentivos de comercialización. La financiación de riesgo se mantiene sólida, con rondas multimillonarias que fluyen hacia desarrolladores de interfaces neuronales en fase intermedia, a medida que los primeros éxitos regulatorios reducen el riesgo de los nuevos modelos de negocio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos iniciales elevados de dispositivos y procedimientos | -2.1% | Economías emergentes | Mediano plazo (2-4 años) |
| Aprobaciones regulatorias multirregionales complejas | -1.8% | Global | Largo plazo (≥ 4 años) |
| Brechas de reembolso y mano de obra calificada limitada | -1.6% | Asia-Pacífico, América Latina, África | Mediano plazo (2-4 años) |
| Evidencia clínica limitada y datos a largo plazo | -1.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos iniciales de dispositivos y procedimientos limitan la adopción más allá de los hospitales de primer nivel
Las plataformas avanzadas de neuromodulación pueden costar más de 100,000 dólares estadounidenses, y los componentes implantables suponen un coste adicional de entre 20,000 y 50,000 dólares estadounidenses por paciente. Este gasto limita las implementaciones a centros académicos y la penetración en entornos comunitarios. La cobertura de los seguros es desigual, lo que aumenta los gastos de bolsillo y frena su adopción en mercados con recursos limitados. Los fabricantes están implementando proyectos piloto de reparto de riesgos y contratos basados en resultados, pero estos marcos aún se encuentran en fase de desarrollo.
Aprobaciones regulatorias complejas y multirregionales que retrasan la entrada al mercado
Los innovadores en neurotecnología deben gestionar las divergencias en los estándares de seguridad de la FDA, la Marca CE europea y la Administración Nacional de Productos Médicos de China. Precision Neuroscience obtuvo una autorización de 30 días para su interfaz cortical inalámbrica en 2025, pero requiere ensayos adicionales para implantes a largo plazo. Estas vías graduales prolongan el plazo de comercialización y absorben el escaso capital. Las empresas más pequeñas suelen carecer de equipos regulatorios especializados, lo que aumenta la probabilidad de lanzamientos escalonados o específicos para cada región.
Análisis geográfico
Los dispositivos de neuroestimulación representaron el 45.21 % del mercado de neurotecnología en 2025, lo que confirma décadas de experiencia clínica y un sistema de reembolso establecido. Su adopción continúa en aumento a medida que los algoritmos adaptativos refinan los parámetros de estimulación en tiempo real, reduciendo la habituación y los efectos secundarios. El sistema Inceptiv de Medtronic detecta las respuestas corporales 50 veces por segundo para mantener los umbrales terapéuticos. Esta convergencia de detección y estimulación está impulsando el tamaño del mercado de neurotecnología asociado con los sistemas implantables hacia una expansión constante de aproximadamente el XNUMX %.
Las interfaces cerebro-computadora (ICC) se están escalando con mayor rapidez, gracias a los avances en el diseño de electrodos mínimamente invasivos y la decodificación en la nube. La tasa de crecimiento anual compuesta (TCAC) proyectada del 15.98 % para este segmento lo convierte en el de mayor crecimiento del mercado de la neurotecnología, atrayendo colaboraciones entre empresas de dispositivos médicos y líderes en electrónica de consumo. La integración con gafas de realidad mixta apunta a una posible expansión hacia la monitorización de la salud general, lo que ofrece nuevas vías de ingresos más allá de la neurología clínica. Están surgiendo marcos de codesarrollo en los que se comparten hardware, firmware y propiedad intelectual para el análisis de datos para acelerar los ciclos de iteración.
El manejo del dolor crónico representa la mayor parte del mercado de neurotecnología, representando el 40.05 % de los ingresos de 2025. Los sistemas de circuito cerrado de médula espinal prolongan la duración del alivio del dolor y han permitido que muchos pacientes regresen al trabajo sin dependencia de opioides. Los aseguradores consideran la reducción de los costos posteriores (menores tasas de adicción y hospitalizaciones) como una justificación para la cobertura, lo que protege la base de ingresos del segmento.
La depresión y otras indicaciones neuropsiquiátricas más amplias están creciendo a un ritmo del 15.07 % hasta 2031, impulsadas por modalidades de neuroestimulación no invasiva que pueden administrarse en entornos ambulatorios. La estimulación transcraneal prefrontal-cerebelosa con corriente pulsada mejoró el funcionamiento social en niños con trastorno del espectro autista durante ensayos aleatorizados. El impulso regulatorio para los dispositivos psiquiátricos está cobrando impulso, y los estudios en curso buscan formalizar los protocolos de dosificación, ampliando aún más la población objetivo.
Los hospitales retuvieron el 65.79 % de los ingresos de 2025 gracias a su experiencia en la implantación, programación y monitorización de dispositivos en situaciones agudas. Los principales centros académicos utilizan equipos de atención integrada que combinan neurología, psiquiatría y rehabilitación para optimizar los resultados. Sin embargo, la presión de los costos y la escasez de personal están impulsando a los proveedores a trasladar el seguimiento adecuado a entornos ambulatorios.
Los entornos de atención domiciliaria presentan una tasa de crecimiento anual compuesta (TCAC) del 14.02 %, ya que los dispositivos neurotecnológicos compactos y conectados permiten la supervisión del profesional clínico sin necesidad de visitas presenciales. Los pacientes mayores muestran una creciente predisposición a adoptar la monitorización remota cuando sus cuidadores familiares están presentes. Las plataformas de telerrehabilitación que combinan BCI con estimulación eléctrica funcional han demostrado tasas de reclutamiento superiores al 80 % y tasas de retención cercanas al 88 % en poblaciones con ictus. Estos resultados subrayan la creciente evidencia que respalda los modelos de atención neurológica descentralizada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis de segmento
Segmento 1
Norteamérica generó el 39.10 % de los ingresos globales en 2025 gracias a una infraestructura clínica consolidada, un capital de riesgo activo y un programa acelerado de Dispositivos Innovadores de la FDA. Aprobaciones como la del primer sistema de estimulación cerebral profunda adaptativa del mundo para pacientes con párkinson ilustran la disposición de los organismos reguladores a acelerar soluciones transformadoras. Las alianzas estratégicas que vinculan los sistemas hospitalarios con empresas tecnológicas están proliferando, lo que permite una rápida validación de terapias digitales basadas en datos neuronales.
Asia-Pacífico es la región de mayor crecimiento en el mercado de la neurotecnología, con una tasa de crecimiento anual compuesta (TCAC) del 14.94 % hasta 2031. La estrategia nacional de BCI de China ha impulsado consorcios intersectoriales que vinculan laboratorios académicos con fabricantes de semiconductores, lo que ha dado como resultado la decodificación del habla china en tiempo real con una latencia inferior a 100 milisegundos. La financiación gubernamental, la agilidad en la fabricación y la gran cantidad de pacientes nacionales están acortando los ciclos de desarrollo de productos. La innovación paralela en Japón y Corea del Sur, aprovechando la experiencia en miniaturización de sensores, está produciendo dispositivos de neuromonitorización no invasivos listos para la exportación.
Europa mantiene una estricta supervisión regulatoria, pero su énfasis en los datos de seguridad a largo plazo ha impulsado protocolos pioneros de neuromodulación para trastornos del movimiento. El Servicio Nacional de Salud del Reino Unido está probando una BCI con ultrasonido para la modulación del estado de ánimo bajo un marco basado en el valor de 8 millones de dólares. Las agencias nacionales de reembolso están evaluando activamente modelos de coste-efectividad que podrían impulsar una adopción más amplia una vez que se alcancen los umbrales de resultados.
Panorama competitivo
El mercado de la neurotecnología presenta una concentración moderada: Medtronic, Abbott y Boston Scientific lideran con carteras de dispositivos diversificadas y redes de servicio globales. Cada una invierte en mejoras centradas en software que transforman los implantes estáticos en plataformas ricas en datos capaces de aprender de las firmas neuronales específicas del paciente.
Los competidores emergentes se especializan en electrodos de película delgada, energía inalámbrica y motores analíticos en la nube. Los conglomerados tecnológicos son cada vez más activos: la adquisición de CTRL-Labs por parte de Meta y las BCI compatibles con Apple desarrolladas por Synchron subrayan la convergencia entre los wearables de consumo y la neuroterapia regulada.
La diferenciación competitiva ahora gira en torno a la gestión de datos, la protección de la privacidad y la transparencia algorítmica. Las empresas que pueden aprovechar de forma segura los conjuntos de datos neuronales longitudinales están en posición de ofrecer terapias adaptativas y actualizaciones de software por suscripción. Marcos regulatorios como el Título 21 del Código de Regulaciones Federales (CFR), Parte 882, exigen estándares estrictos de rendimiento y biocompatibilidad, pero la evolución de las directrices sobre plataformas de IA/ML determinará las futuras clasificaciones de productos.
Líderes de la industria de la neurotecnología
Abbott
Boston Scientific
Medtronic
Coclear Ltd.
PLC de LivaNova
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Científicos de la Universidad de Chicago avanzaron en la neuroprótesis proporcionando retroalimentación táctil a través de una estimulación cerebral dirigida.
- Marzo de 2025: Cognixion lanzó un ensayo clínico para evaluar su auricular Axon-R, una interfaz cerebro-computadora no invasiva diseñada para ayudar a los pacientes con ELA en etapa avanzada a comunicarse sin requerir movimiento ocular.
- Febrero de 2025: Investigadores de la Universidad de Tsinghua y la Universidad de Tianjin presentaron una BCI adaptativa bidireccional que aprovecha la decodificación neuromórfica basada en memristores y que aumenta la eficiencia cien veces.
- Agosto de 2024: La FDA aprobó el sistema de estimulación nerviosa eléctrica directa Altius para aliviar el dolor crónico del miembro fantasma y del miembro residual en amputados adultos.
Alcance y metodología
Según el alcance del informe, la neurotecnología se refiere al campo interdisciplinario que combina la neurociencia, la ingeniería y la informática para desarrollar herramientas, dispositivos y técnicas para comprender, monitorear y manipular el sistema nervioso. Estas tecnologías abarcan una amplia gama de aplicaciones, incluidas interfaces cerebro-computadora, prótesis neuronales, neuroimagen, neuromodulación, neuroinformática y neurodetección.
Según el tipo de producto, el mercado se segmenta en neuroprótesis, dispositivos de neuroestimulación, interfaces cerebro-computadora y otros tipos de productos. Según la aplicación, el mercado se segmenta en trastornos neurodegenerativos, trastornos neuropsiquiátricos, tratamiento del dolor crónico y otras aplicaciones. Según el usuario final, el mercado se segmenta en hospitales y clínicas, institutos de investigación y centros académicos, y otros usuarios finales. Este informe también cubre los tamaños de mercado y los pronósticos de 17 países en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han calculado en términos de dólares estadounidenses.
| Dispositivos de neuroestimulación | Estimulación cerebral profunda (DBS) |
| Estimulación de la médula espinal (SCS) | |
| Estimulación del nervio vago (VNS) | |
| Estimulación del nervio sacro (SNS) | |
| Estimulación Magnética Transcraneal (TMS) | |
| Otros | |
| Interfaces cerebro-computadora | BCI invasivo |
| BCI semiinvasiva | |
| BCI no invasivo | |
| Neuroprótesis | Prótesis neurales de salida |
| Prótesis neurales de entrada | |
| Otros Productos |
| Enfermedad de Parkinson |
| Epilepsia |
| Alzheimer y demencia |
| Manejo del Dolor Crónico |
| Accidente cerebrovascular y rehabilitación motora |
| Depresión y otros trastornos neuropsiquiátricos |
| Hospitales |
| Clínicas Especializadas |
| Configuración de atención domiciliaria |
| Institutos académicos y de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Dispositivos de neuroestimulación | Estimulación cerebral profunda (DBS) |
| Estimulación de la médula espinal (SCS) | ||
| Estimulación del nervio vago (VNS) | ||
| Estimulación del nervio sacro (SNS) | ||
| Estimulación Magnética Transcraneal (TMS) | ||
| Otros | ||
| Interfaces cerebro-computadora | BCI invasivo | |
| BCI semiinvasiva | ||
| BCI no invasivo | ||
| Neuroprótesis | Prótesis neurales de salida | |
| Prótesis neurales de entrada | ||
| Otros Productos | ||
| por Aplicación | Enfermedad de Parkinson | |
| Epilepsia | ||
| Alzheimer y demencia | ||
| Manejo del Dolor Crónico | ||
| Accidente cerebrovascular y rehabilitación motora | ||
| Depresión y otros trastornos neuropsiquiátricos | ||
| Por usuario final | Hospitales | |
| Clínicas Especializadas | ||
| Configuración de atención domiciliaria | ||
| Institutos académicos y de investigación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado y la tasa de crecimiento del mercado de la neurotecnología durante el período 2026-2031?
El mercado de la neurotecnología está valorado en 17.84 millones de dólares en 2026 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13.12% durante el período 2026-2031.
¿Qué área de producto está atrayendo el mayor interés del capital de riesgo en neurotecnología?
Las plataformas de interfaz cerebro-computadora en etapas iniciales (especialmente los conjuntos corticales de película delgada y los decodificadores inalámbricos) están atrayendo la mayor parte de la financiación privada porque prometen nuevas soluciones de comunicación y movilidad para la parálisis grave.
¿Cómo influyen las empresas de electrónica de consumo en la competencia en neurotecnología?
Los gigantes de la tecnología se están asociando con empresas emergentes de interfaces neuronales o adquiriéndolas, agregando habilidades de análisis de la nube y diseño de experiencia de usuario que aceleran las iteraciones de productos y difuminan la línea entre los dispositivos médicos y los wearables de uso diario.
¿Qué avances regulatorios podrían agilizar la comercialización de la neurotecnología?
Se espera que los esfuerzos de las principales agencias para crear una guía específica para las interfaces neuronales, junto con la expansión de programas de dispositivos innovadores, acorten los ciclos de revisión y reduzcan las pruebas de seguridad redundantes en múltiples regiones.
¿Por qué Asia-Pacífico está surgiendo como un foco de I+D en neurotecnología?
Las iniciativas nacionales de neurociencia, las generosas subvenciones públicas y la creciente capacidad de fabricación nacional están posibilitando la creación rápida de prototipos y ensayos clínicos, posicionando a las empresas regionales a la vanguardia de los avances en la decodificación de señales neuronales.
¿Cómo está la neurotecnología domiciliaria transformando los modelos de prestación de atención?
Los dispositivos portátiles de neurofeedback y estimulación no invasiva permiten el monitoreo y la terapia a largo plazo fuera de las paredes del hospital, reduciendo las cargas de viaje para los pacientes y liberando recursos especializados para procedimientos de implantes complejos.


