

Tamaño y participación en el mercado de dispositivos de neurotrombectomía
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 0.87 mil millones |
| Tamaño del mercado (2031) | USD 1.20 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.74% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos de neurotrombectomía por Mordor Intelligence
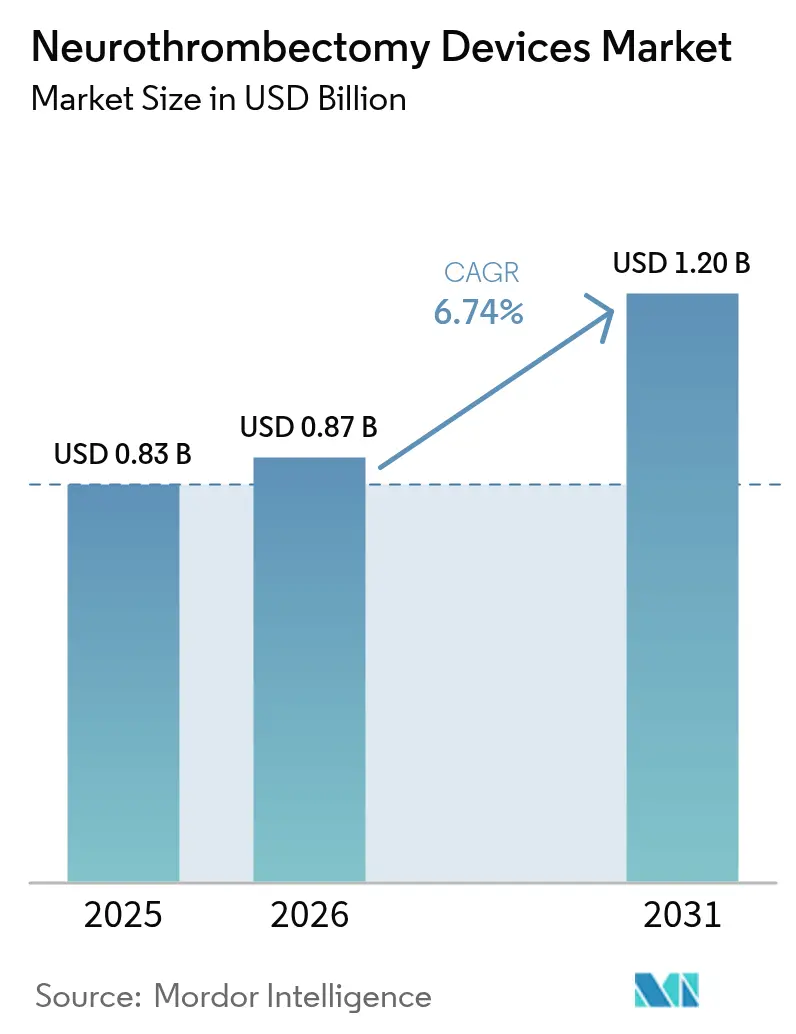
Se proyecta que el tamaño del mercado de dispositivos de neurotrombectomía será de USD 0.83 mil millones en 2025, USD 0.87 mil millones en 2026 y alcanzará los USD 1.20 mil millones para 2031, creciendo a una CAGR de 6.74% de 2026 a 2031.
Este ascenso constante refleja un ciclo tecnológico en maduración que siguió al auge posterior al ensayo DAWN, donde los hospitales ahora optimizan la selección de pacientes mediante imágenes de perfusión automatizadas y redes de centros especializados. Las técnicas de aspiración que reducen el tiempo de fluoroscopia y los cambios de dispositivos están ganando terreno entre los operadores estadounidenses y europeos, mientras que la exigencia de China de acreditar centros terciarios para el tratamiento del ictus está aumentando el volumen de procedimientos en más de 2,000 hospitales. Las plataformas de triaje basadas en IA, como Viz.ai y RapidAI, reducen el tiempo desde la llegada al hospital hasta la punción en aproximadamente 20 minutos, lo que ayuda a los hospitales comunitarios a cumplir con los plazos de tratamiento recomendados por las guías. Al mismo tiempo, la certeza del reembolso bajo Medicare MS-DRG 023-027, la cobertura de categoría C1 en Japón y las guías armonizadas de la Organización Europea de Ictus siguen haciendo que el tratamiento de la oclusión de grandes vasos sea financieramente viable para los proveedores de atención médica. [1] Centros para el Control y la Prevención de Enfermedades, “Datos sobre el ictus”, cdc.gov
Conclusiones clave del informe
- Por tipo de producto, los recuperadores de stents lideraron con una participación de ingresos del 41.62 % en 2025, mientras que se prevé que los dispositivos de aspiración se expandan a una CAGR del 10.13 % hasta 2031.
- Por vía de acceso, las técnicas transfemorales representaron el 76.13 % de la participación de mercado de dispositivos de neurotrombectomía en 2025, pero los abordajes transradial y braquial están avanzando a una CAGR del 9.34 % hasta 2031.
- Por aplicación, el accidente cerebrovascular isquémico agudo representó el 76.25 % del tamaño del mercado de dispositivos de neurotrombectomía en 2025, mientras que las malformaciones arteriovenosas y las fístulas avanzan a una CAGR del 8.64 % hasta 2031.
- Por ventana de tratamiento, los procedimientos dentro de las 6 horas tuvieron una participación del 66.91 % en 2025, aunque la cohorte de 6 a 24 horas está creciendo a una CAGR del 10.35 % durante el período de pronóstico.
- Por usuario final, los hospitales representaron el 67.12 % de la participación en 2025; los centros quirúrgicos ambulatorios registraron el crecimiento más rápido, con una CAGR del 8.13 % hasta 2031.
- Por geografía, América del Norte capturó el 39.13% de los ingresos de 2025, mientras que Asia-Pacífico está en camino de lograr la CAGR regional más alta, con un 8.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de dispositivos de neurotrombectomía
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia mundial de accidente cerebrovascular isquémico agudo | + 1.2% | APAC, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Ampliación de las pautas de tratamiento y cobertura de reembolso | + 1.5% | Norteamérica, Europa occidental | Mediano plazo (2-4 años) |
| Avances tecnológicos en recuperadores de stents y catéteres de aspiración | + 1.0% | Global | Mediano plazo (2-4 años) |
| Creciente adopción en los mercados emergentes | + 1.3% | China, India, América Latina | Largo plazo (≥ 4 años) |
| Plataformas de triaje de accidentes cerebrovasculares basadas en IA | + 0.9% | Norteamérica, Europa occidental | Corto plazo (≤ 2 años) |
| Teleictus y supervisión remota | + 0.6% | Zonas rurales de EE. UU., Europa e India | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia mundial de accidente cerebrovascular isquémico agudo
La Organización Mundial de la Salud registró 11.95 millones de accidentes cerebrovasculares en 2021, el 87% de los cuales fueron isquémicos, y el envejecimiento de la población en Japón, Alemania y Estados Unidos continúa impulsando la carga de casos al alza en un 2-3% cada año. [2] Organización Mundial de la Salud, “Estadísticas de accidentes cerebrovasculares”, who.int Solo China registra casi 3 millones de nuevos eventos anualmente, mientras que la incidencia en India aumenta un 4% por año a medida que los estilos de vida urbanos impulsan la hipertensión y la diabetes. Estas presiones epidemiológicas sobrecargan la capacidad de trombolisis, dado que el activador tisular del plasminógeno no logra recanalizar el 60-70% de las oclusiones de grandes vasos. Por lo tanto, los sistemas de salud están priorizando la construcción de salas de neurotrombectomía, ampliando la elegibilidad a los pacientes que se presentan tardíamente e invirtiendo en programas de capacitación de especialistas para mantenerse al día con la demanda.
Ampliación de las pautas de tratamiento y cobertura de reembolso
Las guías actualizadas de la AHA/ASA de 2026 respaldan la trombectomía mecánica hasta 24 horas después del último momento conocido de bienestar cuando la imagen de perfusión muestra penumbra recuperable. [3] American Heart Association, “Guía de 2026 para el manejo temprano de pacientes con accidente cerebrovascular isquémico agudo”, ahajournals.org Medicare reembolsa estos procedimientos bajo MS-DRG 023-027 a USD 7,200-8,500, y cambios de política similares en Alemania, Francia y Japón reducen los tiempos de recuperación de la inversión hospitalaria en equipos de angiografía biplanar a menos de cinco años. La claridad de la cobertura fomenta el gasto de capital y ayuda a los hospitales comunitarios más pequeños a justificar la expansión del personal, impulsando el mercado de dispositivos de neurotrombectomía hacia una mayor penetración geográfica.
Avances tecnológicos en recuperadores de stents y catéteres de aspiración
Las líneas de aspiración Lightning Flash 2.0 de Penumbra y React 71 de Medtronic incorporan ejes de rigidez variable y bombas asistidas por vacío que reducen la duración media de los procedimientos a menos de 40 minutos. El catéter intermedio Cereglide 71 de Cerenovus presenta una punta distal de perfil bajo que aborda la anatomía intracraneal tortuosa sin traumatizar los vasos sanguíneos. Estas mejoras reducen el riesgo de embolización distal, el uso de contraste y la exposición a la anestesia, mientras que la vía 510(k) para dispositivos de aspiración permite a los fabricantes iterar más rápido que los recuperadores de stents regulados por la PMA.
Creciente adopción en los mercados emergentes
China exige que cada hospital terciario cuente con un centro certificado para ictus, lo que impulsa la adopción de dispositivos en 2,000 centros, mientras que los proveedores nacionales ofrecen precios de recuperación entre un 40 % y un 50 % inferiores a los de las importaciones occidentales. Las redes de teleasistencia para ictus de la India conectan a hospitales de distrito rurales con especialistas urbanos, y el Sistema Único de Salud de Brasil ha comenzado a financiar la trombectomía en centros públicos. Estas iniciativas amplían el mercado de dispositivos de neurotrombectomía accesibles, aunque la escasez de personal y la fragmentación de las cadenas de suministro frenan el ritmo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos elevados de dispositivos y procedimientos en entornos de bajos recursos | –0.8% | África subsahariana, sur de Asia | Largo plazo (≥ 4 años) |
| Requisitos regulatorios y de ensayos clínicos estrictos | –0.5% | América del Norte, UE | Mediano plazo (2-4 años) |
| Escasez de especialistas en neurointervención en zonas rurales | –0.6% | Estados Unidos rural, Europa del Este, India | Largo plazo (≥ 4 años) |
| Fragilidad de la cadena de suministro de componentes de nitinol y polímeros | –0.4% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Costos elevados de dispositivos y procedimientos en entornos de bajos recursos
Una sola trombectomía puede costar entre 15,000 y 40,000 dólares estadounidenses, superando hasta 200 veces el gasto sanitario anual per cápita en el sur de Asia. El Ayushman Bharat de la India cubre solo 1,800 dólares estadounidenses por caso, lo que obliga a los hospitales a renunciar al tratamiento o a absorber las pérdidas. Existen brechas similares en el África subsahariana y las zonas rurales de América Latina, donde los aranceles de importación y la volatilidad monetaria inflan aún más los precios, lo que limita el acceso a la neurotrombectomía a los programas piloto financiados por donantes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de dispositivos y procedimientos en mercados emergentes | -1.4% | APAC, Sudamérica, MEA | Mediano plazo (2-4 años) |
| Escasez de neurointervencionistas capacitados fuera de los centros urbanos | -1.1% | Global, particularmente agudo en las zonas rurales | Largo plazo (≥ 4 años) |
| Vulnerabilidad en la cadena de suministro de nitinol y aleaciones de platino-iridio | -0.9% | Global, con un fuerte impacto en los fabricantes especializados | Corto plazo (≤ 2 años) |
| Retrasos en el reembolso de las trombectomías de circulación posterior | -0.7% | América del Norte y Europa, políticas de pagadores selectivos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos regulatorios y de ensayos clínicos estrictos
La clasificación 21 CFR 882.5600 de la FDA exige que las solicitudes de PMA estén respaldadas por ensayos aleatorizados que incluyan al menos a 200 pacientes, un obstáculo que eleva el costo del ensayo por paciente a USD 50,000. El Reglamento Europeo de Dispositivos Médicos añade niveles de auditoría poscomercialización que pueden extender los plazos de certificación a tres años, perjudica a los pequeños innovadores y ralentiza el ritmo de lanzamiento de las arquitecturas de recuperación de nueva generación.
Análisis de segmento
Por tipo de producto: El impulso de la aspiración cobra impulso
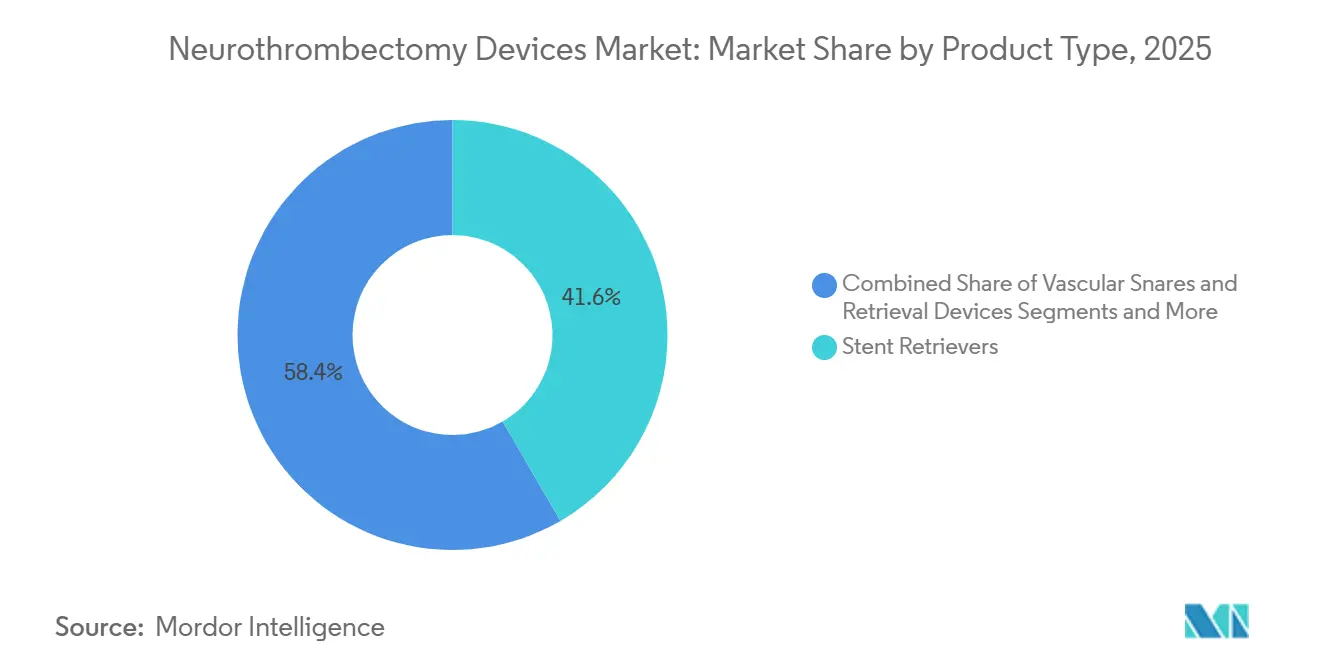
Los recuperadores de stents representaron el 41.62 % de los ingresos de 2025, pero los catéteres de aspiración avanzan a una tasa de crecimiento anual compuesta (TCAC) del 10.13 %, casi el doble del mercado general de dispositivos de neurotrombectomía. Un menor número de intercambios y tiempos de fluoroscopia más cortos hacen que la aspiración directa sea entre 2,000 y 3,000 USD más barata por caso. Están surgiendo sistemas combinados de aspiración y stent, pero se esperan datos de resultados a largo plazo. Los catéteres con guía de balón mantienen una demanda estable porque la detención del flujo proximal minimiza los émbolos, mientras que los lazos vasculares siguen siendo una opción de rescate de nicho.
Las plataformas de aspiración de segunda generación, como Medtronic React y Stryker Catalyst, utilizan una rigidez de vástago graduada para facilitar el empuje, manteniendo las puntas distales suaves. El protocolo ADAPT guía actualmente alrededor del 40 % de los primeros intentos de trombectomía en EE. UU., aunque los recuperadores de stents aún predominan en los casos distales M2/M3, donde los vasos pequeños dificultan la colocación del catéter. Los ciclos 510(k) más rápidos incentivan la entrada de nuevos participantes, intensificando la competencia de precios y ampliando la gama de opciones en el mercado de dispositivos de neurotrombectomía.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por vía de acceso: las técnicas radiales desafían la dominancia femoral
El acceso transfemoral representó el 76.13 % en 2025, gracias al mayor calibre de los vasos y la familiaridad del operador. Sin embargo, los sitios de acceso radial y braquial están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 9.34 %. El acceso radial reduce las complicaciones inguinales y facilita el alta el mismo día, un atractivo para los centros ambulatorios. La punción carotídea directa atiende menos del 3 % de los casos, pero aumenta entre un 8 % y un 9 % cuando la tortuosidad del arco impide las vías tradicionales.
Las curvas de aprendizaje de 20 a 30 casos aumentan los tiempos de fluoroscopia al inicio, pero los datos del registro japonés muestran un éxito similar al femoral una vez que las habilidades se desarrollan. Los sistemas de guía delgados de calibre 6 French pueden limitar la luz interna para catéteres de aspiración grandes, lo que en ocasiones obliga a cruzar el acceso a mitad del procedimiento; sin embargo, las puntuaciones de comodidad reportadas por los pacientes favorecen la entrada radial.
Por aplicación: los usos fuera de etiqueta ganan terreno
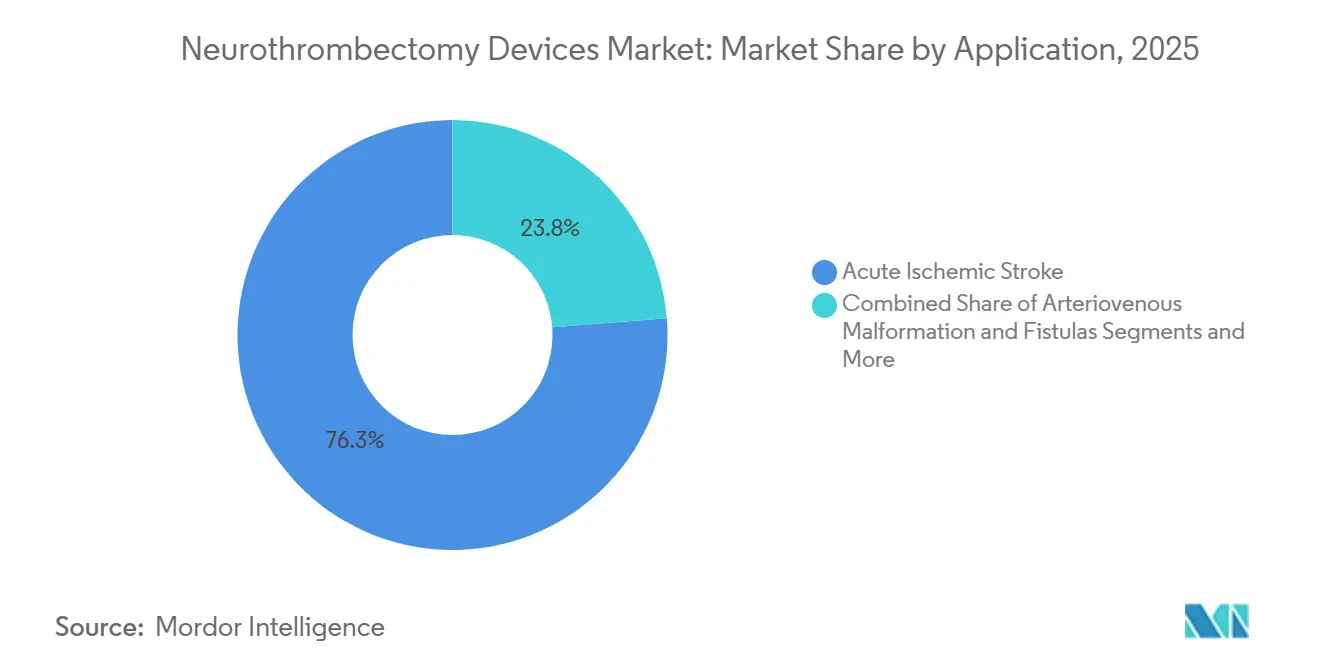
El ictus isquémico agudo representó el 76.25 % de los procedimientos en 2025, impulsado por una carga de trabajo global persistente cercana a los 12 millones de eventos anuales. Los usos fuera de indicación en malformaciones arteriovenosas y fístulas se expanden a una tasa de crecimiento anual compuesta (TCAC) del 8.64 %, ya que los operadores emplean catéteres de aspiración para eliminar trombos intraoperatorios. La trombosis de aneurisma cerebral, si bien es poco frecuente, requiere dispositivos de recuperación para proteger las zonas distales cuando la coagulación del saco amenaza el flujo.
Ensayos clínicos de gran envergadura, como SELECT2 y ANGEL-ASPECT, reclutaron a más de 2,000 pacientes y ampliaron la elegibilidad a ASPECTS 3-5, lo que incrementó el tamaño del mercado de dispositivos de neurotrombectomía sin aumentar la incidencia de ictus. La evidencia sobre la arteria basilar sigue siendo dispar, por lo que la mayoría de las aseguradoras reembolsan según los GRD de ictus existentes en lugar de crear nuevos códigos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por ventana de tratamiento: las imágenes amplían la elegibilidad
Los procedimientos en menos de 6 horas aún representan el 66.91 % del volumen, lo que refleja el legado de los ensayos clínicos tempranos. Sin embargo, los casos de 6 a 24 horas aumentan un 10.35 % anual gracias a la perfusión por TC y al software de desajuste automatizado. Los ictus del despertar constituyen una cohorte más pequeña, pero en aumento, ya que el tejido rico en colaterales puede seguir siendo recuperable mucho después de las 24 horas.
RapidAI y Brainomix generan mapas de perfusión en cinco minutos, lo que permite a los hospitales comunitarios clasificar a los pacientes que llegan tarde sin necesidad de neurorradiólogos in situ. El crecimiento de la ventana de tiempo extendida es más rápido en países de ingresos bajos y medios, donde las demoras en el transporte hacen que las llegadas anticipadas sean poco frecuentes, mientras que el segmento de menos de seis horas en las regiones de altos ingresos se acerca a la saturación.
Por el usuario final: Surgen los modelos ASC
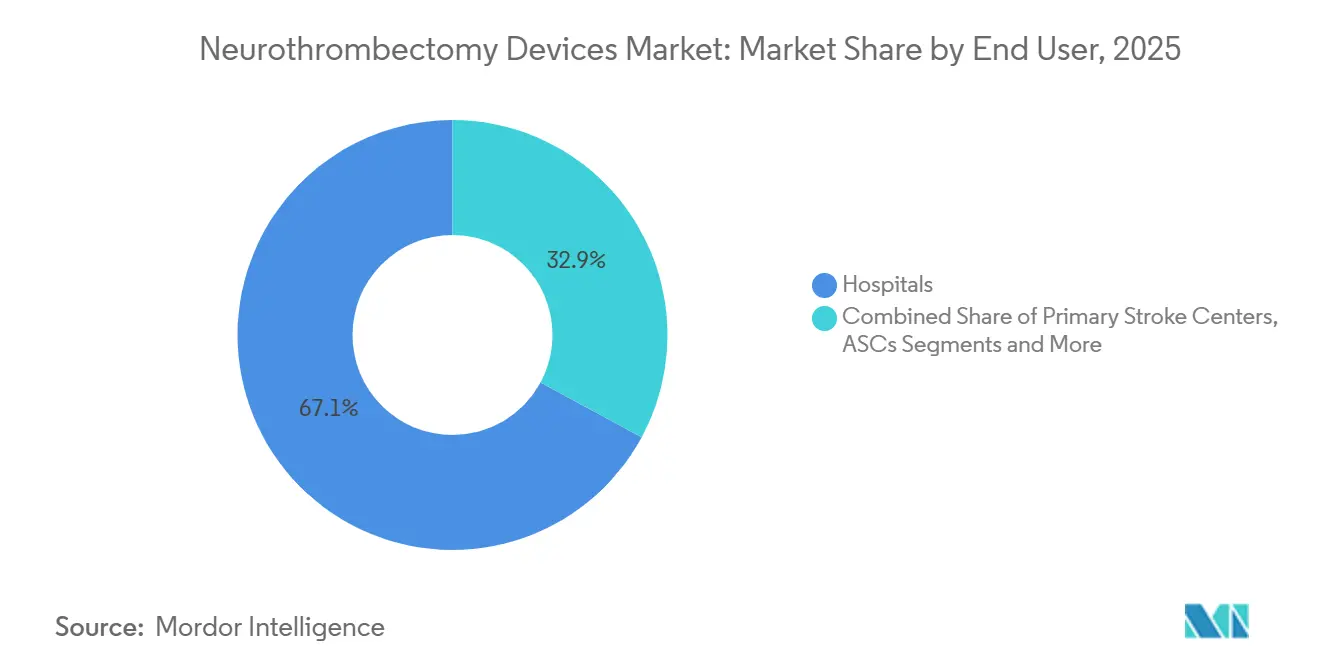
Los hospitales controlaron el 67.12 % del gasto de 2025, justificado por laboratorios biplanos de 2 a 3 millones de dólares y unidades de cuidados intensivos neurológicos (UCI) in situ. Los centros de cirugía ambulatoria (CAMI) registran un crecimiento anual del 8.13 %, atendiendo a pacientes con menos de 10 años de experiencia en la evaluación de la NIHSS bajo sedación consciente y dando de alta en 23 horas. Sin embargo, la aprobación de los CMS para la trombectomía por ASC sigue dependiendo del estado, y las aseguradoras de responsabilidad civil exigen una mayor cobertura porque las camas de cuidados intensivos se encuentran fuera del centro.
Los fabricantes de dispositivos ahora agrupan catéteres guía, sistemas de aspiración y parches de hemostasia en bandejas desechables diseñadas para centros de cirugía ambulatoria (ASC), lo que reduce el tiempo de preparación y los costos de inventario. Los centros de atención primaria de ictus continúan actuando principalmente como centros de referencia, estabilizando a los pacientes y organizando el transporte a centros con capacidad para realizar trombectomías.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de dispositivos para neurotrombectomía
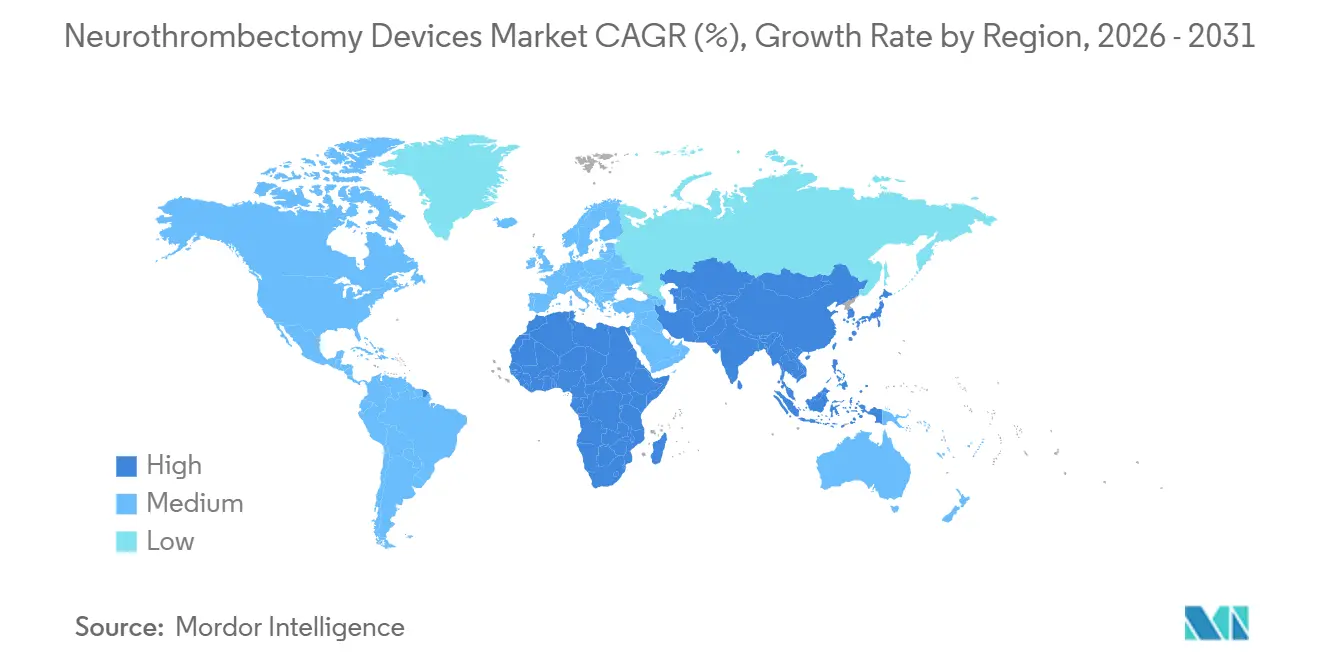
Norteamérica representó el 39.13 % de la cuota de mercado en 2025, con 1,600 neurointervencionistas, más de 1,500 centros con capacidad para realizar trombectomía y un sólido sistema de reembolso de Medicare. Las redes provinciales de atención a accidentes cerebrovasculares de Canadá mejoran el acceso, pero aún realizan aproximadamente un 30 % menos de procedimientos per cápita que en Estados Unidos debido a las largas colas para imágenes. México presenta una estructura de dos niveles: los hospitales privados en las principales áreas metropolitanas cumplen con los estándares estadounidenses, mientras que los centros públicos carecen de especialistas, lo que deja sin tratamiento hasta al 80 % de los candidatos.
Mercado de dispositivos de neurotrombectomía en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.12 %, impulsada por la gestión nacional de centros de ictus en China y la implementación de la telemedicina en India. Los fabricantes chinos de dispositivos ya poseen aproximadamente el 25 % de la cuota de mercado nacional gracias a precios que rebajan las importaciones entre un 40 % y un 50 %, lo que presiona a las multinacionales para que localicen la producción. La sociedad japonesa, cada vez más envejecida, sufre aproximadamente 300 000 ictus al año, y las empresas locales Asahi Intecc y Terumo suministran microcatéteres específicos para cada anatomía. Mientras tanto, la penetración en India se mantiene por debajo del 2 %, ya que solo 200 especialistas atienden a 1400 millones de personas.
Mercado de dispositivos de neurotrombectomía en EMEA
Europa, liderada por Alemania, Francia y el Reino Unido, trata cada uno entre el 15 % y el 20 % de las oclusiones de grandes vasos. Las directrices actualizadas de la ESO de 2024 redujeron las brechas en la práctica transfronteriza, y los fondos estructurales de la UE ayudan a Polonia, la República Checa y Hungría a incorporar nuevos laboratorios con un crecimiento anual del 9 % al 10 %. Regiones del sur, como Andalucía y Sicilia, siguen desatendidas debido a la escasez de especialistas, aunque los países del CCG en Oriente Medio están invirtiendo activamente en centros integrales con personal occidental. África subsahariana representa menos del 1 % de la cuota de mercado, ya que los costes de los dispositivos superan con creces los presupuestos sanitarios nacionales.

Panorama regulatorio
En Estados Unidos, los dispositivos de neurotrombectomía se rigen por un marco regulatorio consolidado de la FDA que combina controles de alto riesgo con un acceso más rápido para algunos sistemas basados en catéteres. Las directrices de la FDA para estudios preclínicos y clínicos influyen en la generación de evidencia, y las recientes autorizaciones 510(k), como la de Phenox pRESET Delta en febrero de 2025 y la del sistema de trombectomía Akura en noviembre de 2025, demuestran la continua utilización de vías de equivalencia sustancial para muchas solicitudes de dispositivos relacionados con la trombectomía. Esto tiende a acelerar los ciclos de actualización de productos en comparación con las vías que requieren muchos ensayos clínicos.
En Europa, la implementación del Reglamento de Dispositivos Médicos de la UE (MDR) sigue afectando los plazos y las obligaciones posteriores a la comercialización, mientras que el trabajo político busca reducir la fricción y mejorar la previsibilidad. En mayo de 2026, la Comisión Europea adoptó el Reglamento de Ejecución (UE) 2026/977 para establecer requisitos más uniformes para la evaluación de la conformidad y los organismos notificados. En junio de 2026, ESMINT y las sociedades asociadas publicaron estándares de consenso impulsados por médicos sobre evidencia clínica para dispositivos endovasculares de alto riesgo para el ictus, lo que indica expectativas más armonizadas junto con los esfuerzos de revisión en curso del MDR. En Japón, la supervisión de la PMDA y la comercialización vinculada al reembolso siguen siendo fundamentales para la adopción, como lo demuestra el lanzamiento del sistema WovenEndoBridge 17 por parte de Terumo Neuro en mayo de 2026 tras la aprobación regulatoria en noviembre de 2025.
Análisis de la cadena de valor
La cadena de valor de los dispositivos de neurotrombectomía comienza con materias primas especializadas, como nitinol y polímeros de alto rendimiento, y continúa con la fabricación de componentes de precisión mediante técnicas como el trenzado, el corte láser, el recubrimiento y el micromoldeo. El ensamblaje en sala limpia, la esterilización y la liberación de lotes se realizan bajo estrictos sistemas de calidad. Los fabricantes de equipos originales (OEM) y los fabricantes por contrato deben validar características de rendimiento como la trazabilidad, la resistencia a la torsión, la radiopacidad y el flujo de aspiración, y posteriormente respaldar la documentación regulatoria y la generación de evidencia clínica vinculada a las decisiones sobre el formulario hospitalario y la estandarización de los laboratorios de neurointervencionismo.
En la fase posterior, la distribución se basa en una combinación de ventas directas a centros integrales de atención de accidentes cerebrovasculares y canales de compra grupal o licitación para redes multihospitalarias. Se hace hincapié en la capacitación, el soporte de casos y la integración del flujo de trabajo de los procedimientos en todos los catéteres guía, catéteres intermedios/de aspiración y plataformas de recuperación. Las aprobaciones de 2026 muestran cómo la innovación avanza a través de esta cadena: Perfuze obtuvo la aprobación 510(k) de la FDA en marzo de 2026 para el catéter de aspiración de gran diámetro Millipede88 para aspiración directa independiente, mientras que Penumbra recibió la aprobación de la FDA en junio de 2026 para THUNDERBOLT, una plataforma de trombectomía por vacío asistida por computadora. Esto aumenta el papel de las consolas asistidas por software junto con los catéteres desechables y los consumibles.
Panorama competitivo
Las cuatro empresas clave son Medtronic, Stryker, Penumbra y Cerenovus. Medtronic registró 9.846 millones de dólares en ingresos en neurociencia en el año fiscal 2025 y combina los recuperadores Solitaire X con los stents de aspiración React y de desviación de flujo Pipeline mediante contratos de volumen. Stryker generó 1.307 millones de dólares en ventas neurovasculares en 2024 e incorporó tecnología para hemorragias mediante la adquisición de NICO Corporation en 2024. Penumbra sigue liderando la innovación en aspiración con la plataforma Lightning, mientras que Cerenovus aprovecha la cadena de suministro de Johnson & Johnson para impulsar EmboTrap y Cereglide en Europa y Asia.
Las empresas emergentes están aprovechando la expiración de las patentes de recuperadores tempranos. Imperative Care recaudó 260 millones de dólares para comercializar el sistema combinado Zoom, que redujo la duración del procedimiento en un 25 % en su ensayo IMPERATIVE. El dispositivo de detención de flujo Comaneci de Rapid Medical y el catéter de embudo ANAIS de Perflow abordan morfologías de coágulos específicas. Los costos de la PMA de la FDA y las auditorías de MDR favorecen a las empresas tradicionales con gran capital; sin embargo, los competidores asiáticos de biosimilares ahora comercializan recuperadores a la mitad de los precios occidentales en regiones sensibles a los costos, lo que pone a prueba la fidelidad a la marca y reduce los márgenes en el mercado de dispositivos de neurotrombectomía.
Líderes de la industria de dispositivos de neurotrombectomía
Medtronic plc
Stryker Corporation
Johnson & Johnson
penumbra, inc.
Corporación Terumo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Penumbra incluyó al primer paciente en su estudio FORWARD, que evalúa la trombectomía mecánica y la trombectomía por vacío asistida por computadora (CAVT) para el ictus isquémico agudo distal. El diseño del estudio permite generar evidencia prospectiva en territorios distales más complejos, extendiendo la validación más allá de los casos de oclusión de grandes vasos.
- Junio de 2026: Medtronic completó la adquisición de Scientia Vascular por 550 millones de dólares para integrar productos especializados de acceso neurovascular a su cartera terapéutica existente. Esta transacción refuerza la cobertura integral para procedimientos de ictus y respalda una mayor agrupación de productos que incluye guías, catéteres y sistemas de trombectomía.
- Julio de 2025: Stryker anunció el lanzamiento del sistema de trombectomía InThrill bajo la marca Inari Medical, ampliando así su gama de tecnologías para trombectomía. Este lanzamiento ofrece a los hospitales una plataforma adicional para evaluar el rendimiento de los dispositivos, las necesidades de capacitación y la estandarización de los procedimientos en sus laboratorios de neurointervencionismo.


Alcance del informe del mercado global de dispositivos de neurotrombectomía
Los dispositivos de neurotrombectomía son herramientas médicas diseñadas para eliminar o disolver los coágulos de sangre en la vasculatura cerebral durante los accidentes cerebrovasculares isquémicos agudos, restableciendo el flujo sanguíneo a través de tecnología mecánica, láser o ultrasónica.
El Informe de Mercado de Dispositivos de Neurotrombectomía está segmentado por Tipo de Producto, Vía de Acceso, Aplicación, Ventana de Tratamiento, Usuario Final y Geografía. Por Tipo de Producto, el mercado está segmentado en Recuperadores de Stent, Dispositivos de Aspiración, Sistemas Combinados, Catéteres Guía de Balón y Lazos Vasculares. Por Vía de Acceso, el mercado está segmentado en abordajes Transfemoral, Transradial/Braquial y Carotídeo Directo. Por Aplicación, el mercado está segmentado en Accidente Cerebrovascular Isquémico Agudo, Trombosis de Aneurisma Cerebral y MAV/Fístulas. Por Ventana de Tratamiento, el mercado está segmentado en ≤6 Horas, 6-24 Horas y >24 Horas. Por Usuario Final, el mercado está segmentado en Hospitales, Centros de Atención Primaria de Accidentes Cerebrovasculares, Centros de Cirugía Estética Autónoma (SCA) y Clínicas de Emergencia. Por Geografía, el mercado está segmentado en Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África (MEA) y Sudamérica. El informe de mercado también abarca el tamaño y las tendencias estimadas del mercado en 17 países de las principales regiones del mundo. Las previsiones de mercado se expresan en dólares estadounidenses.
| Recuperadores de stent |
| Dispositivos de aspiración |
| Sistemas combinados de aspiración y stent |
| Catéteres guía con balón |
| Lazos vasculares y dispositivos de recuperación |
| Transfemoral |
| Transradial / Braquial |
| Carótida directa / percutánea |
| Accidente cerebrovascular isquémico agudo |
| Trombosis por aneurisma cerebral |
| Malformaciones arteriovenosas y fístulas |
| ≤ 6 horas desde el inicio de los síntomas |
| > 6 a 24 horas (ventana extendida) |
| > 24 horas (presentación tardía / accidente cerebrovascular al despertar) |
| Hospitales |
| Centros de atención primaria de accidentes cerebrovasculares |
| Centros Quirúrgicos Ambulatorios |
| Clínicas de urgencias y especialidades |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Recuperadores de stent | |
| Dispositivos de aspiración | ||
| Sistemas combinados de aspiración y stent | ||
| Catéteres guía con balón | ||
| Lazos vasculares y dispositivos de recuperación | ||
| Por ruta de acceso | Transfemoral | |
| Transradial / Braquial | ||
| Carótida directa / percutánea | ||
| por Aplicación | Accidente cerebrovascular isquémico agudo | |
| Trombosis por aneurisma cerebral | ||
| Malformaciones arteriovenosas y fístulas | ||
| Por ventana de tratamiento | ≤ 6 horas desde el inicio de los síntomas | |
| > 6 a 24 horas (ventana extendida) | ||
| > 24 horas (presentación tardía / accidente cerebrovascular al despertar) | ||
| Por usuario final | Hospitales | |
| Centros de atención primaria de accidentes cerebrovasculares | ||
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas de urgencias y especialidades | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de dispositivos de neurotrombectomía entre 2026 y 2031?
Se proyecta que el mercado se expandirá de USD 0.874 millones en 2026 a USD 1.19 millones en 2031, con una CAGR del 6.47%.
¿Qué categoría de productos está avanzando más rápidamente?
Se proyecta que los dispositivos de aspiración crecerán a una tasa compuesta anual del 10.13 % hasta 2031 debido a menores tiempos y costos de procedimiento.
¿Qué región muestra el mayor crecimiento futuro?
Se pronostica que Asia-Pacífico registrará una CAGR del 8.12 %, impulsada por la implementación obligatoria de centros de atención a accidentes cerebrovasculares en China e India.
¿Por qué los centros de cirugía ambulatoria están ganando participación?
Los ASC tratan casos de infarto estables de núcleo pequeño bajo sedación consciente, lo que permite un alta en 23 horas y reduce los costos de las instalaciones.
¿Qué limita la adopción en los países de bajos ingresos?
Los costos de los dispositivos, que oscilan entre 15,000 y 40,000 dólares por caso, la escasa cobertura de seguros y los aranceles de importación mantienen la penetración por debajo del 2% de los pacientes elegibles.
Última actualización de la página:



