

Tamaño y participación del mercado de neurotoxinas
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 8.40 mil millones |
| Tamaño del mercado (2030) | USD 15.30 mil millones |
| Tasa de crecimiento (2025 - 2030) | 12.10% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de neurotoxinas por Mordor Intelligence
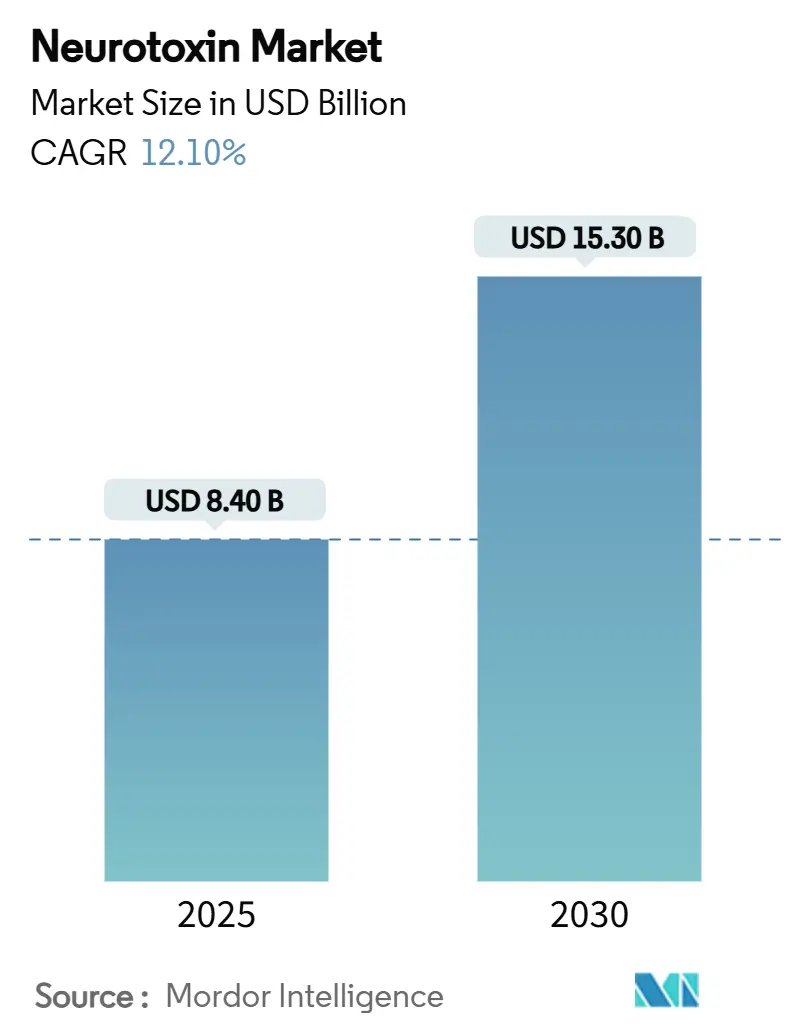
El tamaño del mercado de neurotoxinas alcanzó los 8.4 millones de dólares en 2025 y se prevé que alcance los 15.3 millones de dólares para 2030, registrando una tasa de crecimiento anual compuesta (TCAC) del 12.1 % durante dicho período. La continua diversificación, desde el uso puramente cosmético hacia indicaciones terapéuticas con reembolso, sumada a la fuerte demanda de procedimientos mínimamente invasivos por parte de los consumidores, sustenta este impulso. El volumen de procedimientos en Norteamérica se mantiene estable a pesar de las fluctuaciones macroeconómicas, mientras que la convergencia regulatoria en Asia Pacífico acelera las aprobaciones de productos y la ampliación de la fabricación local. El avance de la cartera de productos en formulaciones líquidas y de acción prolongada mejora la diferenciación de marca y favorece la fijación de precios premium. Paralelamente, los sistemas de inyección guiada con precisión mejoran los resultados clínicos, reforzando la confianza de los profesionales y fomentando una mayor adopción en todos los grupos de edad.
Conclusiones clave del informe
- Por tipo de producto, la toxina botulínica tipo A capturó el 72.2% de los ingresos de 2024, consolidando su posición como la formulación dominante.
- Por aplicación terapéutica, las indicaciones estéticas representaron el 53.3% del tamaño del mercado de neurotoxinas en 2024.
- Por usuario final, los hospitales y clínicas administraron el 45.9% de las inyecciones mundiales en 2024, manteniendo la mayor huella de distribución.
- Por región, América del Norte tenía el 43.7% de la participación de mercado de neurotoxinas en 2024, siendo el mayor contribuyente geográfico.
Tendencias y perspectivas del mercado mundial de neurotoxinas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación del volumen de procedimientos estéticos | + 3.20% | Global, concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la prevalencia de migraña crónica y espasticidad | + 2.80% | Economías globales de altos ingresos que envejecen | Largo plazo (≥ 4 años) |
| Reembolso favorable para usos terapéuticos | + 2.10% | América del Norte y Europa, expandiéndose a Asia Pacífico | Mediano plazo (2-4 años) |
| Neurotoxinas líquidas y de acción prolongada en línea | + 1.90% | Adopción temprana en América del Norte | Largo plazo (≥ 4 años) |
| Aparición de toxinas biosimilares/biomejores en Asia | + 1.40% | Núcleo de Asia Pacífico, propagación a los mercados emergentes | Mediano plazo (2-4 años) |
| Técnicas de inyección guiadas por IA que mejoran los resultados | + 0.80% | América del Norte, Europa y mercados selectos de Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ampliación del volumen de procedimientos estéticos
Los consumidores consideran cada vez más los tratamientos con neurotoxinas como un autocuidado rutinario, en lugar de un lujo discrecional, lo que mantiene la demanda incluso durante las recesiones económicas. El número de procedimientos sigue siendo mayor que el de otras opciones mínimamente invasivas debido a sus perfiles de seguridad predecibles y sus cortos tiempos de recuperación. La creciente aceptación entre los grupos más jóvenes, en particular entre aquellos de veintitantos años que buscan intervenciones preventivas, establece ciclos de ingresos recurrentes para las clínicas. La rápida proliferación de spas médicos acreditados mejora la accesibilidad geográfica y amplía la base de clientes. La inversión privada continúa fluyendo hacia plataformas especializadas en estética, impulsando la capacitación del personal, el alcance del marketing y la adopción de tecnología que, en conjunto, amplían la población objetivo.
Aumento de la prevalencia de la migraña crónica y la espasticidad
La migraña crónica afecta aproximadamente al 1 % de la población mundial e impone importantes repercusiones en la calidad de vida; la toxina botulínica ha demostrado una eficacia profiláctica superior en comparación con los regímenes orales tradicionales. [1] Consejo Editorial de Neurología, “Eficacia y seguridad de la daxibotulinumtoxinA”, neurology.org De manera similar, la espasticidad posterior a un accidente cerebrovascular y la relacionada con la parálisis cerebral aumentan a la par del envejecimiento de la población, lo que impulsa la adopción de inyecciones de neurotoxinas como tratamiento de primera línea que reduce el gasto en cuidados a largo plazo. Los códigos de reembolso estables en los principales mercados generan ingresos predecibles tanto para los proveedores como para los fabricantes. Los ensayos en curso sobre depresión y ansiedad sugieren una mayor expansión de las indicaciones terapéuticas reembolsadas, lo que refuerza la resiliencia del mercado de neurotoxinas ante los ciclos de demanda cosmética. En conjunto, estos factores aseguran una plataforma amplia y clínicamente validada para un crecimiento sostenido del volumen más allá del uso estético.
Reembolso favorable para usos terapéuticos
Medicare y pagadores europeos análogos reconocen la rentabilidad de la terapia con neurotoxinas para varias afecciones neurológicas, proporcionando criterios de cobertura estructurados y límites de dosis que fomentan su utilización adecuada. [2] Centros de Servicios de Medicare y Medicaid, “Inyecciones de toxina botulínica LCD”, cms.gov La alineación de las aseguradoras comerciales refleja estas políticas, minimizando el gasto de bolsillo del paciente y acelerando la adopción. Los marcos claros de codificación CPT e ICD-10 simplifican la facturación de los proveedores, reduciendo los gastos administrativos. Los países de Asia Pacífico están integrando progresivamente el reembolso de neurotoxinas en los formularios nacionales, ampliando la penetración geográfica y suavizando la variabilidad de los ingresos para los fabricantes. Estos entornos favorables de los pagadores respaldan la inversión de capital en la expansión de las capacidades de fabricación y distribución en todo el mundo.
Neurotoxinas líquidas y de acción prolongada en línea
Los productos de acción prolongada, como la daxibotulinumtoxinA, alcanzan una eficacia media de hasta 24 semanas, lo que reduce a la mitad la frecuencia de inyección en comparación con las marcas tradicionales y aumenta la satisfacción del paciente. Las presentaciones líquidas eliminan los pasos de reconstitución, lo que reduce los errores de preparación y el tiempo en la consulta, a la vez que preservan la potencia en condiciones de refrigeración estándar. Los portadores de nanopartículas en investigación prometen perfiles de liberación ajustables, lo que permite implementar programas de retratamiento individualizados. Las agencias reguladoras ofrecen vías establecidas para estas innovaciones, y los primeros hitos clínicos respaldan un precio de lanzamiento premium que mejora el valor general del mercado. En conjunto, las formulaciones de nueva generación diferencian las carteras y mantienen las barreras de entrada competitivas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Circulación de Botox falsificado en mercados grises | -1.80% | Global, énfasis en canales no regulados | Corto plazo (≤ 2 años) |
| Logística rigurosa de la cadena de frío para productos biológicos | -1.20% | Global, mayor impacto en entornos con recursos limitados | Mediano plazo (2-4 años) |
| Visibilidad de eventos adversos en las redes sociales | -0.90% | Demografía activa en las redes sociales a nivel mundial | Corto plazo (≤ 2 años) |
| Acantilados de patentes y riesgo de litigios de propiedad intelectual | -0.70% | Mercados desarrollados con una fuerte aplicación de la propiedad intelectual | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Circulación de bótox falsificado en mercados grises
Diecisiete casos de botulismo relacionados con productos falsificados en nueve estados de EE. UU. requirieron hospitalización, lo que subraya los riesgos para la seguridad del paciente y erosiona la confianza en la marca. [3] Centros para el Control y la Prevención de Enfermedades, “Actualización de la investigación sobre reacciones dañinas vinculadas a Botox falsificado”, cdc.gov La publicidad en redes sociales por parte de profesionales no autorizados amplifica la exposición a viales de calidad inferior, mientras que los envíos transfronterizos en línea complican la supervisión regulatoria. Estos incidentes aumentan el escrutinio de las autoridades sanitarias, lo que podría retrasar la aprobación de nuevas indicaciones y aumentar los costos de cumplimiento para los fabricantes legítimos. Las clínicas y farmacias intensifican la verificación de proveedores, invirtiendo en herramientas de serialización y autenticación que elevan los gastos operativos. Por lo tanto, la falsificación persistente limita el crecimiento a corto plazo al provocar cautela tanto entre los consumidores como entre los reguladores.
Logística rigurosa de la cadena de frío para productos biológicos
La toxina botulínica requiere un almacenamiento ininterrumpido a 2-8 °C desde la fábrica hasta el punto de uso; las variaciones de temperatura reducen su potencia y generan riesgos de responsabilidad. Mantener una refrigeración validada durante el transporte, el almacenamiento y la manipulación en la clínica eleva los costos de distribución, especialmente en mercados emergentes con infraestructuras frágiles. Las clínicas más pequeñas se enfrentan a una inversión inicial en equipos de monitoreo, lo que dificulta la expansión del servicio a zonas rurales. Las formulaciones líquidas, si bien son convenientes, pueden requerir controles más estrictos que los polvos liofilizados, lo que aumenta la complejidad. Los fabricantes responden con envases con temperatura estable y sistemas de seguimiento en tiempo real; sin embargo, la carga de capital continúa limitando la penetración a corto plazo en zonas geográficas sensibles a los costos.
Análisis de segmento
Por tipo de producto: Tipo A La estabilidad cumple con la competencia de los biosimilares
La toxina botulínica tipo A se mantuvo como la principal opción, lo que refleja décadas de uso clínico y la mayor autorización regulatoria. El tamaño del mercado de neurotoxinas para el tipo A representó la mayor porción de ingresos en 2024, gracias a la arraigada familiaridad de la onabotulinumtoxinA entre los médicos. La incidencia de anticuerpos neutralizantes se mantiene baja, lo que preserva la capacidad de respuesta del paciente a largo plazo. Sin embargo, los desarrolladores coreanos han obtenido la aprobación estadounidense para Letybo, lo que indica una oleada de biosimilares asiáticos que gradualmente reducirá los sobreprecios. Los agentes de tipo B están dirigidos a pacientes que desarrollan resistencia al tipo A, pero las complejidades de la dosificación y el dolor localizado limitan el volumen. Las neurotoxinas en investigación basadas en el tétanos buscan eludir las patentes existentes, diversificando potencialmente las opciones terapéuticas después de 2030. Durante el período de pronóstico, el dominio del tipo A persiste, pero su cuota de mercado de neurotoxinas disminuye gradualmente a medida que se intensifica la competencia de biosimilares y los serotipos alternativos se consolidan en nichos de mercado.
La carrera por la innovación se centra ahora en las variantes de tipo A de duración mejorada y listas para usar, que refuerzan la diferenciación de marca a la vez que mantienen los perfiles de seguridad tradicionales. Los fabricantes implementan programas educativos para reafirmar las ventajas de eficacia en comparación con los genéricos de menor costo; sin embargo, la atención de los pagadores al impacto presupuestario acelera la inclusión en el formulario de biosimilares de eficacia probada. En general, las ofertas premium diferenciadas ocupan el tramo de precio más alto, mientras que las marcas regionales de producción a granel penetran en los segmentos impulsados por el volumen, ampliando colectivamente el acceso de los pacientes.
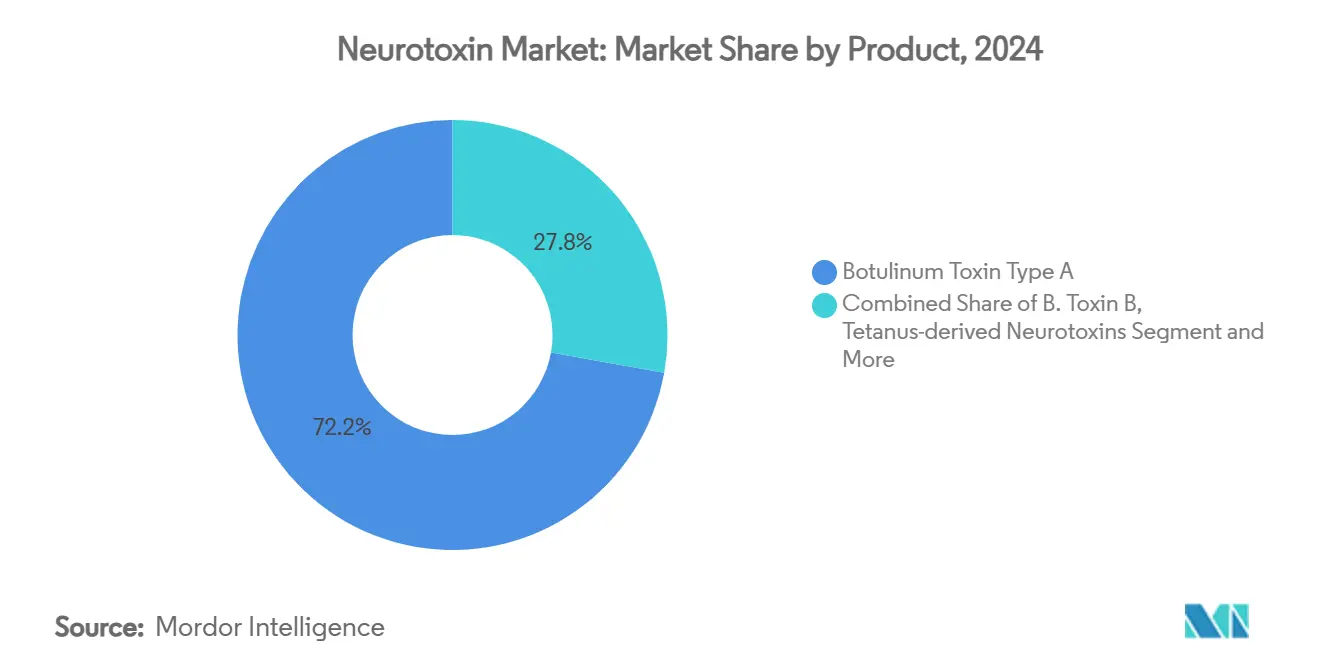
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación terapéutica: El volumen estético lidera, la migraña crónica acelera
Los procedimientos estéticos contribuyeron con la mayor parte de los ingresos de 2024, ya que los pacientes que pagan por cuenta propia prefieren intervenciones predecibles y con un tiempo de recuperación corto. Las clínicas utilizan paquetes de tratamiento de suscripción que garantizan visitas de seguimiento cada tres o cuatro meses, lo que genera un flujo de caja constante. Las indicaciones para la migraña crónica son las que más se expanden, registrando una tasa de crecimiento anual compuesta (TCAC) del 9.9 % hasta 2030, gracias a la sólida evidencia de la Fase III y al reconocimiento por parte de los pagadores de los ahorros que supone evitar las visitas a urgencias. El tratamiento de la espasticidad se mantiene estable, impulsado por el envejecimiento demográfico y la amplia adopción de la neurología. El crecimiento de las aplicaciones para la hiperhidrosis se acelera a medida que aumenta el conocimiento de los consumidores sobre las opciones mínimamente invasivas, gracias a un reembolso favorable en algunos países europeos. Los usos psiquiátricos emergentes, incluida la depresión resistente al tratamiento, continúan en desarrollo y podrían impulsar el mercado de las neurotoxinas hacia finales de la década, cuando se consoliden los datos clave.
En todas las categorías terapéuticas, los modelos de pago agrupado fomentan la colaboración multidisciplinaria, integrando las inyecciones de neurotoxinas en la neurología holística y las vías de rehabilitación. Las formulaciones de acción prolongada beneficiarán especialmente a los pacientes con migraña crónica y distonía, ya que amplían los intervalos entre tratamientos, lo que mejora la adherencia y reduce el número de inyecciones anuales sin comprometer la eficacia.
Por canal de distribución: la expansión en línea reconfigura el cumplimiento
Las farmacias de hospitales y clínicas especializadas representaron el 49.5 % del valor de las ventas en 2024, lo que refleja la consolidación de los contratos de compra hospitalaria y la armonización de los reembolsos. No obstante, las farmacias en línea, que aprovechan las consultas de telesalud verificadas, están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 15.8 % hasta 2030, impulsadas por la aceptación pospandemia de la atención remota y la comodidad de la venta directa al consumidor. Los dispensarios electrónicos certificados integran envases con control de temperatura y autenticación de seguimiento y rastreo, lo que resulta atractivo para los usuarios expertos en tecnología que temen el riesgo de falsificación. Los distribuidores mayoristas se modernizan con la monitorización basada en blockchain para garantizar a los reguladores y aseguradoras el mantenimiento de la integridad del suministro. El ecosistema omnicanal resultante reduce las disparidades de acceso, especialmente en zonas suburbanas y rurales donde las farmacias físicas carecen de almacenamiento especializado para productos biológicos.
La competencia se intensifica a medida que los fabricantes ofrecen programas de apoyo diferenciados, como el envío directo y la capacitación de personal de enfermería, para mantener la fidelidad a la marca en los puntos de venta, tanto institucionales como digitales. Si bien los marcos regulatorios en materia de comercio electrónico de productos biológicos aún están en desarrollo, los primeros programas piloto en Estados Unidos y Corea del Sur ilustran modelos de cumplimiento escalables que otros países probablemente imitarán.
Por el usuario final: Los spas médicos redefinen la experiencia del paciente
Hospitales y clínicas administraron casi la mitad de las inyecciones en 2024; sin embargo, el modelo experiencial popularizado por los spas médicos está transformando las expectativas. Los centros de estética, diseñados específicamente para este fin, combinan un ambiente acogedor con la supervisión médica, creando entornos premium que fomentan la venta cruzada de terapias dérmicas complementarias. Se estima que los spas médicos realizan actualmente entre el 40 % y el 55 % de las sesiones de neurotoxinas cosméticas en las economías de altos ingresos, lo que indica una transición de entornos puramente médicos a lugares orientados al estilo de vida. Las enfermeras inyectoras móviles, con el apoyo de la telesupervisión, amplían su alcance a clientes confinados en sus hogares o con limitaciones de tiempo, diversificando aún más el panorama de la prestación de servicios. La variación regulatoria con respecto a los inyectores no médicos genera tanto oportunidades como riesgos; las jurisdicciones con normas de supervisión menos rigurosas registran tasas de establecimiento más rápidas, pero deben abordar las deficiencias en el control de calidad.
Los laboratorios de investigación, aunque contribuyen de forma menor a los ingresos, desempeñan un papel fundamental en la expansión de las fronteras terapéuticas mediante ensayos clínicos iniciados por investigadores y estudios de combinación de dispositivos y fármacos. Sus colaboraciones con instituciones académicas aceleran la investigación traslacional, garantizando así la rápida validación y comercialización de las indicaciones emergentes.
Análisis geográfico
Norteamérica mantuvo su liderazgo con una participación en los ingresos del 38.4 % en 2024, gracias a una sólida cobertura de seguros y a unas directrices bien definidas de la FDA que agilizan las aprobaciones de indicaciones suplementarias. La concentración de inyectores certificados en centros metropolitanos mantiene la densidad de procedimientos, mientras que los servicios móviles amplían la oferta cosmética a zonas suburbanas. La inversión en capacidad nacional de llenado y acabado, ilustrada por los planes de expansión de instalaciones en curso por valor de 2 millones de dólares, mejora la seguridad del suministro y acorta los plazos de entrega.
Asia Pacífico registra la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 9.2 % hasta 2030, impulsada por el crecimiento del consumo de la clase media y una armonización regulatoria proactiva que agiliza la revisión de expedientes. La fabricación local de biosimilares en Corea del Sur y China reduce los precios promedio de venta y fomenta una mayor aceptación más allá de las élites urbanas. Los programas de capacitación para profesionales financiados por el gobierno mejoran la calidad de las inyecciones, mitigando las preocupaciones iniciales sobre seguridad y fomentando la aceptación comunitaria.
Europa mantiene un crecimiento constante gracias a sistemas sanitarios consolidados y una farmacovigilancia rigurosa. La disparidad en los reembolsos nacionales sigue siendo la principal barrera, pero el envejecimiento de la población y la prevalencia de enfermedades neurológicas crónicas mantienen la demanda base. Los ajustes de la oferta tras el Brexit se han estabilizado en gran medida, gracias a los programas de importación paralela que amortiguan la presión sobre los precios y garantizan una disponibilidad constante de productos en todos los Estados miembros.
Panorama competitivo
El mercado de neurotoxinas presenta una alta concentración, con AbbVie controlando el 68% de la cuota de mercado a través de la franquicia Botox. Los nuevos participantes contrarrestan este dominio con argumentos diferenciados, como la duración de 24 semanas y el inicio rápido de sus efectos, que resultan atractivos tanto para médicos como para pacientes. La gestión activa de la cartera impulsa la consolidación; la adquisición de Revance por parte de Crown Laboratories por 924 millones de dólares.
La terapéutica ejemplifica las estrategias para adquirir plataformas tecnológicas que prometen ventajas competitivas duraderas. Los biosimilares originales aprovechan el posicionamiento precio-valor, dirigiéndose a sistemas públicos con licitación pública y ofreciendo descuentos por volumen para asegurar su inclusión en el formulario.
Los líderes invierten en sistemas de inyección guiados por IA que estandarizan la profundidad y la colocación de la dosificación, reduciendo la variabilidad y las tasas de eventos adversos. Las alianzas con fabricantes de dispositivos aceleran esta capacidad, lo que resulta en paquetes integrados de productos y servicios que fidelizan a los profesionales. Los contratos gubernamentales de defensa, como la adjudicación de 250 millones de dólares a Resilience para contramedidas contra toxinas, destacan la relevancia del doble uso y proporcionan financiación adicional para la innovación de procesos. En conjunto, las líneas de I+D se centran en la diversidad de serotipos, las nuevas indicaciones y la biofabricación escalable que mantiene los márgenes brutos a pesar de la caída gradual de precios.
Líderes de la industria de las neurotoxinas
Abbvie (Allergan)
Ipsen
Merz Pharma
Terapéutica de Revance
Farmacéutica Daewoong
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: AbbVie presentó una solicitud de licencia de producto biológico para trenibotulinumtoxinE, dirigida a indicaciones neurológicas ampliadas.
- Agosto de 2024: Crown Laboratories cerró su adquisición de Revance Therapeutics por USD 924 millones, agregando Daxxify a su cartera estética.
- Marzo de 2024: Hugel recibió la aprobación de Estados Unidos para la letibotulinumtoxinA, la primera toxina fabricada en Corea autorizada simultáneamente en los mercados de Estados Unidos, China y Europa.
Alcance del informe sobre el mercado global de neurotoxinas
| Toxina botulínica tipo A |
| Toxina Botulínica Tipo B |
| Neurotoxinas derivadas del tétanos |
| Otras neurotoxinas |
| Indicaciones estéticas |
| Migraña crónica |
| La espasticidad |
| Distonía cervical |
| Hiperhidrosis |
| Otros usos terapéuticos |
| Hospitales y Clínicas |
| Centros de Dermatología y Estética |
| Laboratorios de investigación |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Toxina botulínica tipo A | |
| Toxina Botulínica Tipo B | ||
| Neurotoxinas derivadas del tétanos | ||
| Otras neurotoxinas | ||
| Por Aplicación Terapéutica | Indicaciones estéticas | |
| Migraña crónica | ||
| La espasticidad | ||
| Distonía cervical | ||
| Hiperhidrosis | ||
| Otros usos terapéuticos | ||
| Por usuario final | Hospitales y Clínicas | |
| Centros de Dermatología y Estética | ||
| Laboratorios de investigación | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor global proyectado del mercado de neurotoxinas en 2030?
Se prevé que el mercado alcance los 15.3 millones de dólares en 2030, expandiéndose a una CAGR del 12.1 %.
¿Qué región muestra el crecimiento futuro más rápido de las neurotoxinas?
Asia Pacífico lidera con una CAGR proyectada del 9.2 % hasta 2030, impulsada por la armonización regulatoria y el aumento de la escala de fabricación local.
¿Cuánto tiempo pueden mantener el efecto clínico las neurotoxinas de acción prolongada de próxima generación?
Los ensayos clínicos informan duraciones medias de hasta 24 semanas, el doble que las formulaciones tradicionales de 12 a 16 semanas.
¿Qué indicación terapéutica crece más rápidamente actualmente?
La profilaxis de la migraña crónica tiene una tasa de crecimiento anual compuesta (TCAC) del 9.9 %, atribuible a una fuerte eficacia clínica y al respaldo del reembolso.
¿Qué porcentaje de los ingresos de 2024 captaron las farmacias hospitalarias?
Las farmacias hospitalarias representaron el 49.5% de las ventas mundiales, aunque los canales online se están expandiendo mucho más rápido.
¿Por qué se considera que el Botox falsificado supone un importante obstáculo para la industria?
Los casos de hospitalización confirmados relacionados con inyecciones falsificadas resaltan los riesgos para la seguridad de los pacientes y dan lugar a una supervisión regulatoria más estricta, lo que frena el crecimiento de la demanda a corto plazo.


