

Tamaño y participación del mercado de diagnóstico de cáncer de próxima generación
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
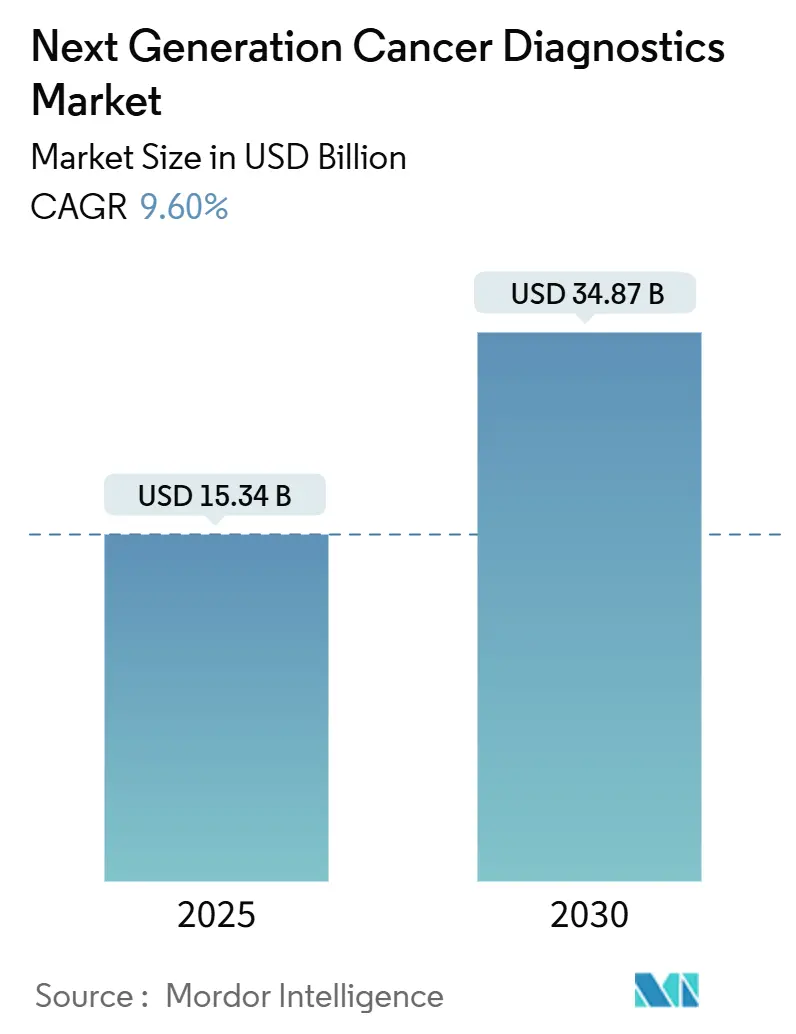
| Tamaño del mercado (2025) | USD 15.34 mil millones |
| Tamaño del mercado (2030) | USD 34.87 mil millones |
| Tasa de crecimiento (2025 - 2030) | 9.60% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de diagnóstico de cáncer de próxima generación por Mordor Intelligence
El tamaño del mercado de diagnósticos oncológicos de última generación se situó en 15.34 millones de dólares en 2024 y se prevé que alcance los 34.87 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 9.6 %. Las fuertes caídas de precios en las plataformas de secuenciación de última generación (NGS), la mejora de la precisión analítica y la expansión del apoyo regulatorio se combinan para acelerar la adopción de pruebas genómicas rutinarias en oncología. Los costes ultrabajos de los reactivos hacen que el análisis del genoma completo sea financieramente viable para los hospitales comunitarios, mientras que los algoritmos de inteligencia artificial (IA) detectan el ADN tumoral circulante (ADNct) varios años antes de que aparezcan los síntomas clínicos, lo que permite intervenciones más tempranas y rentables. Los rápidos ciclos de desarrollo de pruebas, el desarrollo conjunto de diagnósticos complementarios con las líneas de productos farmacéuticos y la creciente preferencia por las biopsias líquidas mínimamente invasivas están transformando los flujos de trabajo clínicos. Los mayores requisitos de soberanía de datos impulsan simultáneamente la implementación de IA local, lo que ofrece a los proveedores regionales oportunidades estratégicas para diferenciarse mediante funciones de cumplimiento normativo.
Conclusiones clave del informe
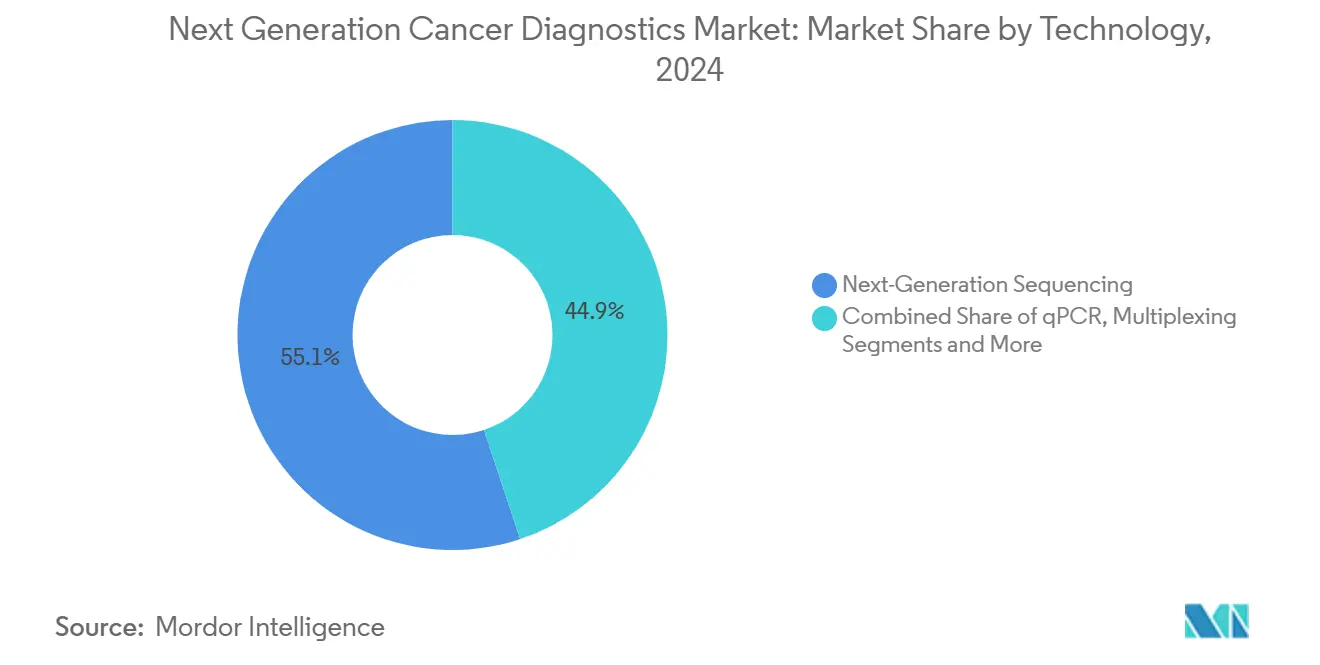
- Por tecnología, la secuenciación de próxima generación representó el 55.1 % de la participación de mercado de diagnóstico de cáncer de próxima generación en 2024; se proyecta que la biopsia líquida se expandirá a una CAGR del 14.2 % hasta 2030.
- Por tipo de cáncer, el diagnóstico de cáncer de pulmón lideró con una participación de ingresos del 28.3 % en 2024, mientras que se prevé que el diagnóstico de cáncer de próstata crezca a una CAGR del 12.1 % hasta 2030.
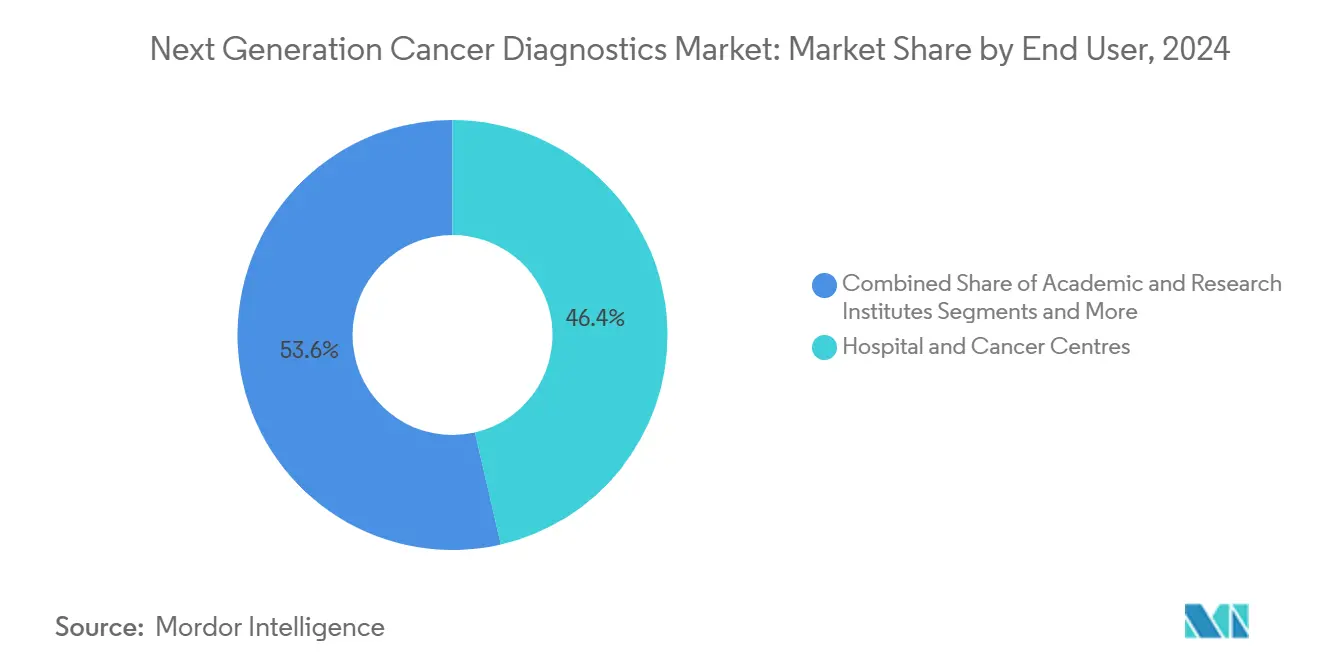
- Por usuario final, los hospitales y centros oncológicos representaron el 46.4 % del tamaño del mercado de diagnóstico de cáncer de próxima generación en 2024; las organizaciones de investigación por contrato están avanzando a una CAGR del 11.3 % durante el mismo período.
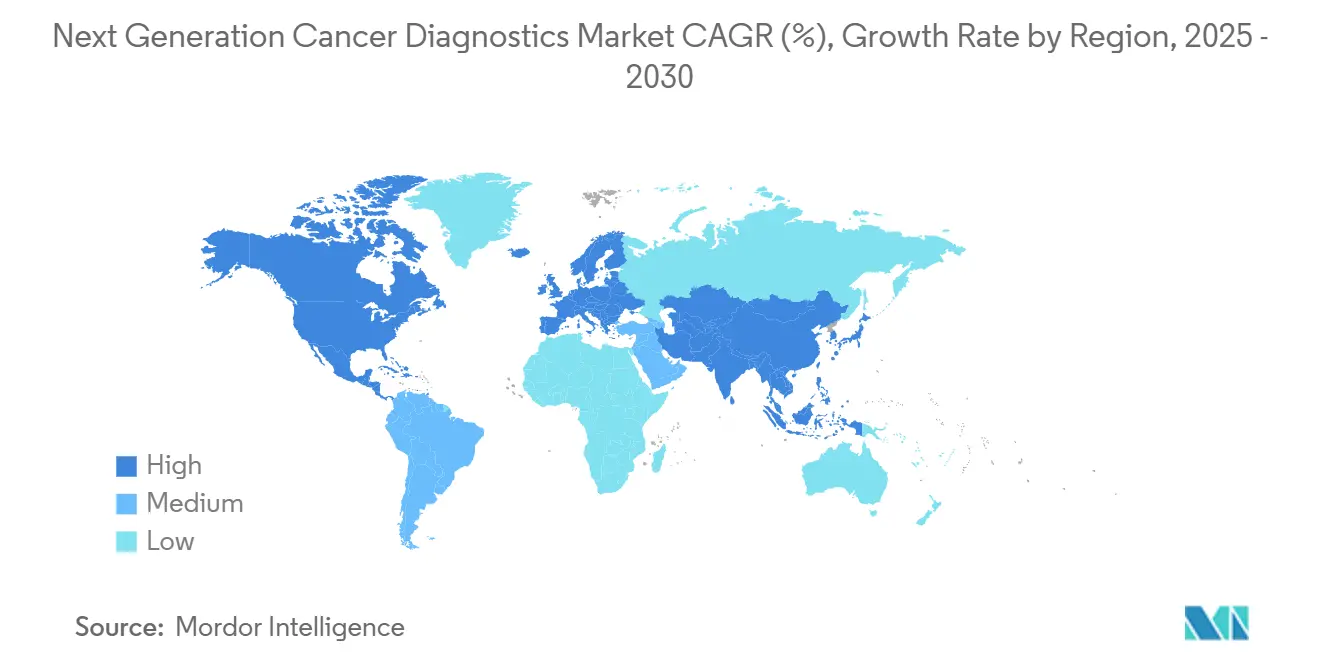
- Por geografía, América del Norte representó el 41.7% de la participación de mercado de diagnóstico de cáncer de próxima generación en 2024, mientras que se prevé que Asia-Pacífico registre una CAGR del 11.8% hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de diagnóstico de cáncer de próxima generación
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida reducción de costes y mejoras en la precisión de las plataformas NGS | + 2.10% | Global, con mayor impacto en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aceleración de la adopción de la biopsia líquida para la selección de terapias | + 1.80% | Global, liderado por América del Norte, expandiéndose a Asia Pacífico | Mediano plazo (2-4 años) |
| Ampliación de las aprobaciones de diagnóstico complementario (CDx) para medicamentos oncológicos específicos | + 1.50% | Liderazgo regulatorio de América del Norte y la UE, seguido de Asia Pacífico | Mediano plazo (2-4 años) |
| Aumento de la incidencia mundial del cáncer y de los mandatos de detección | + 1.20% | Global, con mayor impacto en poblaciones envejecidas (Japón, Europa, América del Norte) | Largo plazo (≥ 4 años) |
| Análisis multimodal impulsado por IA que facilita la detección en etapas tempranas | + 0.90% | América del Norte y la UE lideran, China avanza rápidamente | Corto plazo (≤ 2 años) |
| Kits de micromuestreo para recolección domiciliaria que permiten realizar pruebas descentralizadas | + 0.70% | Núcleo de APAC, propagación a MEA, penetración en el mercado rural | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Disminución rápida de costos y aumento de la precisión en las plataformas NGS
Los costos de secuenciación del genoma completo cayeron un 60 % en 2024, lo que redujo el perfilado tumoral de rutina a menos de USD 1,000 por paciente. [1] Wellcome Sanger Institute, “Genomics Gets Faster, Cheaper, and More Accurate”, sangerinstitute.ac.uk Los sistemas Element AVITI redujeron los precios un 20 % más, igualando los instrumentos de mayor rendimiento de Illumina y mejorando el tiempo de ejecución a menos de 24 horas. Estos costos permiten a los hospitales comunitarios integrar las pruebas genómicas en los flujos de trabajo oncológicos estándar, reduciendo el envío de muestras y acortando el tiempo de respuesta terapéutica. Simultáneamente, la mayor precisión en la llamada de bases reduce las tasas de falsos negativos, lo que aumenta la confianza de los oncólogos en las decisiones de medicina de precisión. Por lo tanto, las grandes redes de entrega integradas están ampliando los laboratorios genómicos internos, impulsando el mercado de diagnósticos oncológicos de próxima generación hacia una mayor penetración regional.
Aceleración de la adopción de la biopsia líquida para la selección de terapias
La biopsia líquida está pasando de la detección temprana a la guía terapéutica de primera línea, con ensayos de ctDNA que predicen la respuesta al tratamiento dentro de las cuatro semanas del inicio del régimen, en comparación con 8 a 12 semanas para las imágenes. [2] Johns Hopkins Kimmel Cancer Center, “'Fast-fail' AI Blood Test Could Geter Patients with Pancreatic Cancer Alej of Ineffective Therapies,” sciencedaily.com El enfoque ARTEMIS-DELFI demuestra una robusta sensibilidad para el cáncer de páncreas, lo que permite cambios rápidos de régimen que mejoran la supervivencia libre de progresión. Múltiples designaciones de dispositivos innovadores de la FDA en 2024 han validado ensayos de orina y sangre basados en IA con puntuaciones de área bajo la curva superiores a 0.90. Los oncólogos ahora informan un 73 % de confianza en los ajustes de terapia guiados por ctDNA, impulsando la biopsia líquida a los protocolos de práctica comunitaria y ampliando su participación en el mercado de diagnósticos de cáncer de próxima generación.
Ampliación de las aprobaciones de diagnóstico complementario para fármacos oncológicos específicos
La FDA aprobó 15 nuevos diagnósticos complementarios en 2024, lo que subraya el enfoque del regulador en combinar terapias con ensayos genómicos que identifican subconjuntos de pacientes con alta respuesta. [3] Administración de Alimentos y Medicamentos de EE. UU., “Análisis del impacto regulatorio de las pruebas desarrolladas en laboratorio (Regla final)”, fda.gov Plataformas como FoundationOne CDx ampliaron las indicaciones de tumores sólidos, mientras que Guardant360 CDx agregó nuevas asociaciones terapéuticas, lo que ilustra el movimiento hacia soluciones multitumorales independientes del ensayo. La alineación de la EMA bajo el Reglamento de Diagnóstico In Vitro (IVDR) ha reducido los plazos de aprobación europeos hasta en nueve meses, lo que permite lanzamientos simultáneos en EE. UU. y la UE. Los patrocinadores farmacéuticos incorporan cada vez más el desarrollo de diagnósticos en los diseños de ensayos de Fase I, creando una ventaja competitiva cada vez mayor para las empresas integradas en el mercado de Diagnóstico Oncológico de Próxima Generación.
Aumento de la incidencia mundial del cáncer y mandatos de detección
Se proyecta que los nuevos diagnósticos de cáncer anuales alcancen los 28.4 millones para 2040, con el mayor aumento en las poblaciones del Sudeste Asiático, que envejecen rápidamente. Los gobiernos están respondiendo con mandatos de cribado más amplios, implementando pruebas de sangre piloto para la detección temprana de múltiples cánceres (MCED) en los programas nacionales. La migración de estadio ofrece una economía atractiva: el tratamiento en estadio I tiene un costo promedio de USD 50,000, frente a USD 300,000 en estadio IV. El Atlas del Genoma del Cáncer de Bharat de la India muestra cómo la genómica a nivel poblacional identifica patrones de mutación específicos de cada región, adaptando las prioridades de cribado y apoyando la expansión equitativa del mercado de diagnósticos de cáncer de nueva generación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incertidumbre en el reembolso y elevados costes de las pruebas | -1.40% | A nivel mundial, la situación se agrava en los mercados emergentes y en los seguros privados de EE.UU. | Corto plazo (≤ 2 años) |
| Vías regulatorias complejas y fragmentadas en las distintas regiones | -0.80% | Global, con mayor impacto en empresas que buscan aprobaciones multirregionales | Mediano plazo (2-4 años) |
| Preocupaciones sobre la privacidad de los datos y la soberanía genómica | -0.60% | La UE y China lideran las restricciones, América del Norte modera el impacto | Largo plazo (≥ 4 años) |
| Escasez de talento en bioinformática e interpretación de variantes | -0.40% | Global, más agudo en mercados emergentes y aplicaciones especializadas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Incertidumbre en el reembolso y alto costo de las pruebas
Muchos análisis de biopsia líquida permanecen fuera de los formularios de pago a pesar de la autorización de la FDA, lo que obliga a los pacientes a autofinanciar pruebas con un precio de entre 3,000 y 6,000 USD. Las Determinaciones de Cobertura Local de Medicare exigen regularmente evidencia adicional de utilidad clínica, además de la aprobación regulatoria, lo que retrasa el reembolso general. La variabilidad entre las aseguradoras privadas estadounidenses limita aún más la aceptación, mientras que los sistemas de pagador único en Europa adoptan una evaluación más simplificada. A medida que evolucionan los contratos de oncología basados en el valor, los ahorros en la detección temprana del 40 % al 60 % podrían impulsar la reforma del reembolso, pero las fricciones interinas frenan el crecimiento inmediato del mercado de Diagnóstico del Cáncer de Próxima Generación.
Vías regulatorias complejas y fragmentadas en las distintas regiones
A pesar de la finalización de la normativa de la FDA para las pruebas desarrolladas en laboratorio, persisten requisitos divergentes a nivel mundial. La PMDA de Japón exige con frecuencia la validación clínica local, incluso para ensayos aprobados en EE. UU., lo que prolonga los lanzamientos entre 12 y 18 meses. Si bien los esfuerzos de armonización de la ASEAN están en marcha, la inconsistencia en los plazos entre los estados miembros prolonga la preparación de los expedientes. La complejidad del cumplimiento normativo supone una carga desproporcionada para los pequeños innovadores, lo que limita la intensidad competitiva y ralentiza el ritmo de lanzamiento del mercado de Diagnóstico del Cáncer de Próxima Generación en las multinacionales.
Análisis de segmento
Por tecnología: Las plataformas NGS impulsan la adopción clínica
La NGS representó el 55.1 % de la cuota de mercado de Diagnóstico Oncológico de Próxima Generación en 2024, lo que refleja su papel como plataforma definitiva para la caracterización tumoral integral. La disminución de los costes de ejecución promedio y la entrega de secuenciación en el mismo día han reducido las barreras para los hospitales de nivel medio, lo que ha permitido una mayor penetración. El liderazgo del segmento se ve reforzado por una alta paralelización, que permite la integración de paneles de diagnóstico complementario y de enfermedad mínima residual (ERM) en un único flujo de trabajo.
La biopsia líquida presenta la trayectoria de crecimiento más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 14.2 % hasta 2030, gracias al muestreo no invasivo y las capacidades de monitorización longitudinal. Los paneles de ADNct, los ensayos de exosomas y los análisis de fragmentación mejorados con IA proporcionan información útil incluso cuando no se dispone de muestras de tejido. Mientras tanto, la qPCR y los inmunoensayos multiplex conservan su relevancia en entornos comunitarios para las pruebas de un solo biomarcador gracias a sus bajos costes de instrumentación. Las matrices de proteínas y los microarrays de ADN siguen disminuyendo a medida que el tamaño del mercado de Diagnóstico del Cáncer de Próxima Generación migra hacia metodologías multiómicas más avanzadas, mientras que los secuenciadores emergentes de nanoporos y cuánticos crean futuros puntos de inflexión competitivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de cáncer: Diagnóstico de cáncer de pulmón: cuota de mercado líder
El diagnóstico de cáncer de pulmón captó el 28.0 % de los ingresos de 2024, gracias a programas consolidados de cribado con TC de baja dosis y múltiples terapias dirigidas que requieren pruebas de EGFR, ALK y ROS1. Los análisis de tejido y plasma, en conjunto, sustentan sólidos marcos de reembolso, lo que refuerza el liderazgo en volumen.
Se prevé un crecimiento del diagnóstico de cáncer de próstata a una tasa de crecimiento anual compuesta (TCAC) del 12.1 %, impulsado por clasificadores genómicos que estratifican a los candidatos para vigilancia activa y guían los tratamientos dirigidos a los receptores de andrógenos. Los segmentos de cáncer de mama y colorrectal mantienen una contribución constante, con ensayos complementarios de HER2 y KRAS bien consolidados. Las aprobaciones para marcadores NTRK y MSI, independientes del tumor, difuminan las fronteras tradicionales entre tipos de cáncer, lo que fomenta la creación de paneles multicáncer que amplían el mercado de Diagnóstico de Cáncer de Próxima Generación (NDC) a aplicaciones para tumores raros.
Por el usuario final: los hospitales dominan mientras las CRO aceleran
Los hospitales y centros oncológicos representaron el 46.0 % de la cuota de mercado de Diagnóstico Oncológico de Próxima Generación en 2024, gracias a equipos integrados de patología y oncología y a los recursos de capital necesarios para operar secuenciadores de alto rendimiento. Las juntas de tumores utilizan datos genómicos in situ para la planificación del tratamiento el mismo día, lo que refuerza la inversión institucional.
Sin embargo, las organizaciones de investigación por contrato lideran el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 11.3 %. Los patrocinadores farmacéuticos externalizan el descubrimiento de biomarcadores, la estratificación de pacientes y el desarrollo de diagnósticos complementarios para ensayos clínicos, lo que aporta fuentes de ingresos predecibles para las CRO especializadas. Los centros médicos académicos siguen siendo centros de validación tecnológica, mientras que los laboratorios de referencia cubren las necesidades de las clínicas comunitarias, garantizando una demanda diversificada en el mercado de Diagnóstico del Cáncer de Próxima Generación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de diagnósticos oncológicos de próxima generación
Norteamérica representó el 41.70 % de los ingresos de 2024, gracias a sofisticados mecanismos de reembolso y a la rápida designación de dispositivos innovadores por parte de la FDA. Las directrices de la Red Nacional Integral del Cáncer incorporan rutinariamente ensayos genómicos, y la cobertura de las aseguradoras para varias pruebas de CDx se acerca a la paridad a nivel nacional. Los principales centros académicos impulsan la adopción temprana de diagnósticos de fusión de IA, y la financiación de riesgo apoya la proliferación de startups. Sin embargo, el escrutinio de las aseguradoras sobre la gestión del uso de pruebas introduce volatilidad a corto plazo en el mercado de Diagnóstico del Cáncer de Próxima Generación.
Mercado europeo de diagnósticos oncológicos de próxima generación
Europa contribuye con una parte considerable, determinada por la atención médica universal y el creciente cumplimiento del IVDR. Alemania y el Reino Unido lideran la adopción, mientras que Francia e Italia amplían los presupuestos para oncología de precisión. El Espacio Europeo de Datos Sanitarios promueve la investigación genómica transfronteriza, aunque las estrictas disposiciones del Reglamento General de Protección de Datos exigen un procesamiento descentralizado de datos. Los marcos armonizados de evaluación de tecnologías sanitarias (ETS) prometen una entrada más rápida al mercado, pero los gastos administrativos provisionales aumentan los costes. No obstante, los proyectos piloto de detección temprana de múltiples cánceres en el Reino Unido y España anticipan una adopción más amplia en la salud pública, lo que impulsa la visibilidad de los ingresos de los proveedores en el mercado de Diagnóstico del Cáncer de Próxima Generación.
Mercado de diagnósticos oncológicos de próxima generación en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.8 %. La iniciativa nacional de genómica de China subvenciona la secuenciación de cánceres de pulmón, estómago e hígado, lo que impulsa rápidamente la fabricación nacional de pruebas. Japón combina el reembolso anticipado con una alta participación en el cribado del cáncer, mientras que el Atlas del Genoma del Cáncer Bharat de la India revela patrones de mutación que influirán en el diseño de paneles localizados. Singapur se posiciona como el centro regional de innovación, ofreciendo incentivos fiscales y agilización de las aprobaciones que atraen a empresas multinacionales de diagnóstico. La diversidad de perfiles económicos en el Sudeste Asiático exige estrategias de precios diferenciados, pero la creciente demanda de la clase media y la expansión de la cobertura de seguros crean sólidas bases para el mercado de Diagnóstico del Cáncer de Próxima Generación.
Panorama competitivo
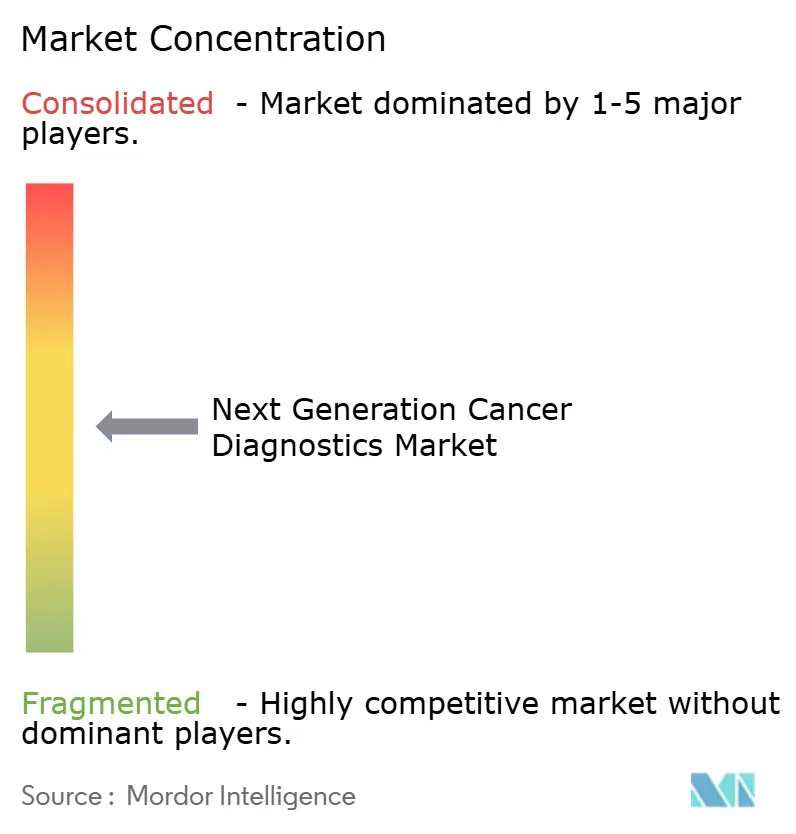
La industria del Diagnóstico de Cáncer de Próxima Generación sigue estando moderadamente fragmentada, con plataformas líderes, especialistas de nicho y líderes regionales compitiendo por una cuota de mercado. Las grandes empresas consolidadas aprovechan su escala y su experiencia regulatoria para adaptarse a los nuevos estándares de pruebas desarrollados por la FDA, que imponen 1.29 millones de dólares en costos de cumplimiento durante cuatro años. Las empresas que poseen infraestructura de gestión de calidad y carteras de ensayos pan-cáncer están bien posicionadas para consolidar volúmenes de laboratorios más pequeños que enfrentan crecientes obstáculos de cumplimiento.
Las adquisiciones estratégicas refuerzan el posicionamiento competitivo. La compra de iCAD por parte de RadNet por 60 millones de dólares profundizó su cartera de productos de imágenes mamarias basadas en IA, mientras que Quest Diagnostics amplió su colaboración en patología digital con PathAI para acelerar el análisis a nivel de portaobjetos. Las solicitudes de registro de propiedad intelectual de algoritmos de IA aumentaron drásticamente entre 2024 y 2025, lo que refleja una competencia por obtener modelos propietarios que ofrezcan velocidad e interpretabilidad. Los proveedores priorizan cada vez más las funciones de IA explicables para satisfacer los criterios de adopción por parte de los profesionales clínicos en el mercado del diagnóstico oncológico de última generación.
Está surgiendo una competencia descentralizada en torno a las modalidades descentralizadas y en el punto de atención. Los detectores de nanoporos mejorados cuánticamente prometen una detección de mutaciones de límite ultrabajo para cánceres gastrointestinales. Los cartuchos portátiles para análisis de plasma, acoplados a lectores para teléfonos inteligentes, se están validando en los sistemas nacionales de salud, lo que desafía los modelos de rendimiento de laboratorio centralizados. A medida que evolucionan los panoramas de propiedad intelectual, se intensifica la colaboración entre fabricantes de dispositivos, proveedores de reactivos y proveedores de IA en la nube, lo que transforma la estructura a largo plazo del mercado de Diagnóstico del Cáncer de Próxima Generación.
Líderes de la industria del diagnóstico del cáncer de próxima generación
Roche Diagnostics
Illumina
Thermo Fisher Scientific
Salud de guardia
Qiagen
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: El Centro Nacional de Investigaciones Oncológicas de España informó sobre un análisis de sangre impulsado por inteligencia artificial que detecta tumores tempranos con un 78 % de precisión y cero falsos positivos.
- Julio de 2025: el Instituto Coreano de Ciencia de Materiales presentó un nanodisco multifuncional que permite el diagnóstico de cáncer y la activación inmunitaria simultáneos.
- Mayo de 2025: la Universidad de Chiba demostró una captura microfluídica mejorada con microconos de células tumorales circulantes con una eficiencia superior al 90 %.
Alcance del informe del mercado global de diagnóstico de cáncer de próxima generación
| Secuenciación de próxima generación (NGS) |
| qPCR y multiplexación |
| Laboratorio en un chip (LOAC) y PCR con transcriptasa inversa (RT-PCR) |
| Ensayos de ADN tumoral circulante (ADNct) |
| Micromatrices de proteínas |
| Microarreglos de ADN |
| Otras plataformas multiómicas |
| Cáncer de Mama |
| Cáncer de Pulmón |
| Cáncer Colorrectal |
| Cáncer de Prostata |
| Otros canceres |
| Laboratorios de referencia |
| Hospitales y centros oncológicos |
| Institutos académicos y de investigación |
| Empresas farmacéuticas y biotecnológicas |
| CRO y otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| por Tecnología | Secuenciación de próxima generación (NGS) | |
| qPCR y multiplexación | ||
| Laboratorio en un chip (LOAC) y PCR con transcriptasa inversa (RT-PCR) | ||
| Ensayos de ADN tumoral circulante (ADNct) | ||
| Micromatrices de proteínas | ||
| Microarreglos de ADN | ||
| Otras plataformas multiómicas | ||
| Por tipo de cáncer | Cáncer de Mama | |
| Cáncer de Pulmón | ||
| Cáncer Colorrectal | ||
| Cáncer de Prostata | ||
| Otros canceres | ||
| Por usuario final | Laboratorios de referencia | |
| Hospitales y centros oncológicos | ||
| Institutos académicos y de investigación | ||
| Empresas farmacéuticas y biotecnológicas | ||
| CRO y otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de diagnóstico de cáncer de próxima generación en 2025?
El mercado está valorado en USD 15.34 millones en 2024 y está en camino de mantener una CAGR del 9.6%, lo que implica un valor en 2025 justo por encima de los USD 16.8 millones con la trayectoria actual.
¿Qué tecnología lidera la adopción en el diagnóstico del cáncer de próxima generación?
La secuenciación de próxima generación sigue siendo la tecnología líder y representará el 55.0 % de la participación de mercado en 2024 debido a la caída de los costos y los rápidos tiempos de respuesta.
¿Por qué la biopsia líquida crece tan rápido?
La biopsia líquida ofrece un muestreo no invasivo, información más rápida sobre la respuesta al tratamiento y mayores respaldos regulatorios, lo que respalda una CAGR del 14.2 % hasta 2030.
¿Qué región se está expandiendo más rápidamente en el diagnóstico de precisión del cáncer?
Se proyecta que Asia-Pacífico crecerá a un ritmo del 11.8% anual a medida que China, Japón e India intensifican sus programas nacionales de genómica y detección.
¿Cómo afectarán al mercado las regulaciones de pruebas desarrolladas por el laboratorio de la FDA?
La norma aumenta los costos de cumplimiento pero también estandariza la calidad, favoreciendo a los actores bien capitalizados y potencialmente impulsando la consolidación de la industria en los próximos cuatro años.
¿Cómo defiende Novartis a Cosentyx frente a los próximos biosimilares?
Las estrategias incluyen nuevas indicaciones, actualizaciones de dispositivos, plataformas de apoyo a los pacientes y expansiones de fabricación en múltiples regiones.


