

Tamaño y participación en el mercado de sistemas de almacenamiento de energía de próxima generación
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.48 mil millones |
| Tamaño del mercado (2031) | USD 3.9 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.49% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de almacenamiento de energía de próxima generación por Mordor Intelligence
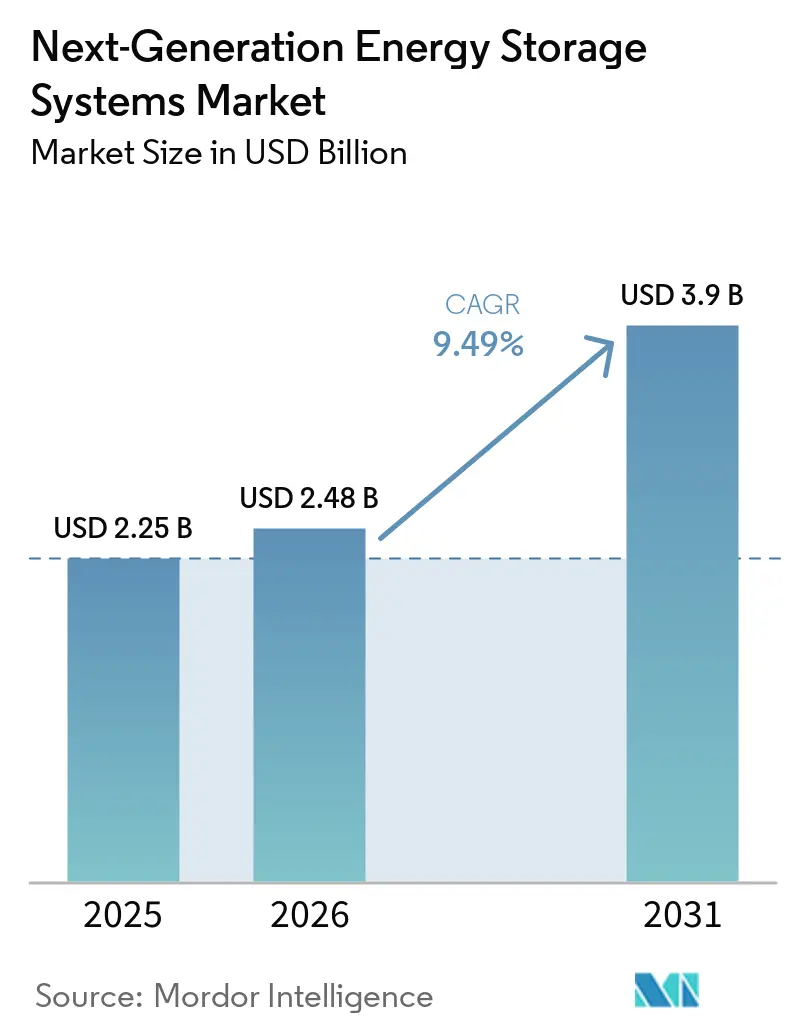
Se proyecta que el tamaño del mercado de sistemas de almacenamiento de energía de próxima generación se expandirá de USD 2.25 mil millones en 2025 y USD 2.48 mil millones en 2026 a USD 3.9 mil millones para 2031, registrando un CAGR del 9.49% entre 2026 y 2031. Las baterías de estado sólido ya dominan las discusiones comerciales porque su densidad de energía de 400-500 Wh/kg permite autonomías de 700 millas para vehículos de pasajeros y crea un punto de entrada para la certificación de aeronaves eléctricas. Los operadores de red continúan absorbiendo sistemas de iones de litio de cuatro horas, pero los mandatos impulsados por políticas para activos de mayor duración están redirigiendo el capital hacia químicas de hierro-aire y flujo de hierro que pueden descargarse durante 8 a 100 horas. Asia-Pacífico ancla la demanda, respaldada por el inminente estándar nacional de baterías de estado sólido de China y el programa K-Battery de USD 40 mil millones. Mientras tanto, el crédito fiscal a la producción de 35 dólares por kWh contemplado en la Ley de Reducción de la Inflación ha convertido a Estados Unidos en el centro de fabricación de nuevos productos químicos de más rápido crecimiento del mundo, incluso cuando Europa endurece las normas de reciclaje que exigen una recuperación del 50 % del litio para 2027.
Conclusiones clave del informe
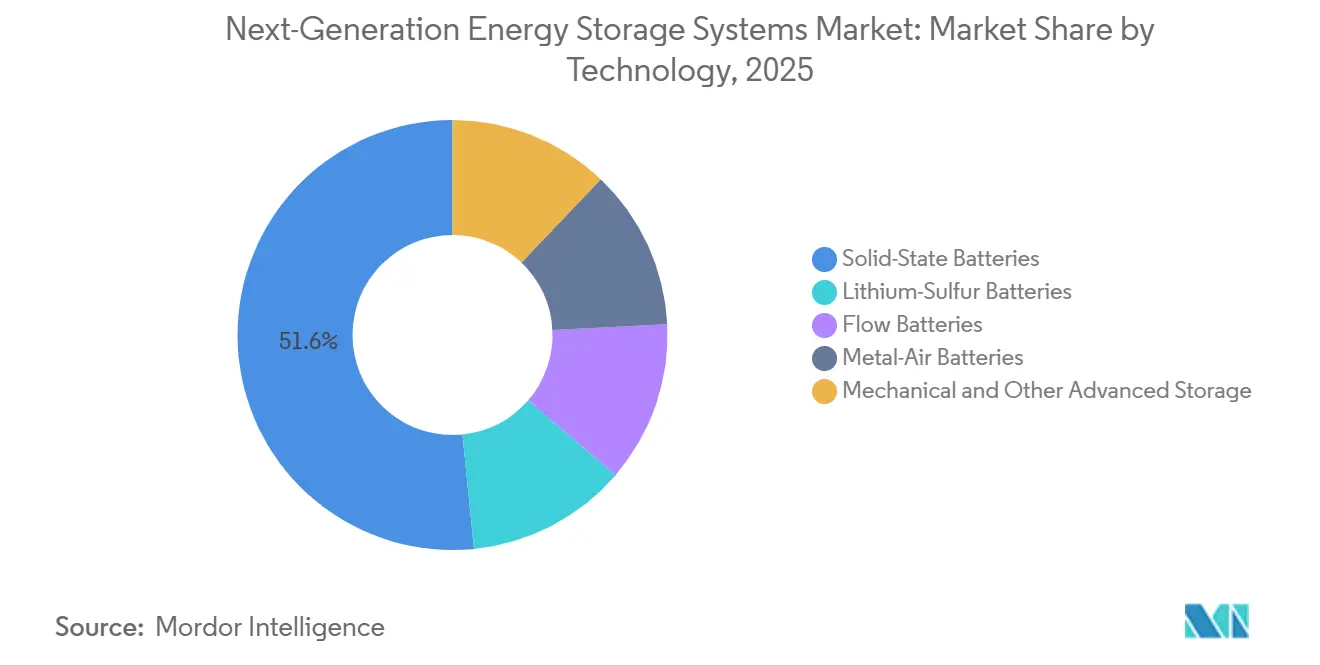
- Por tecnología, las baterías de estado sólido lideraron con el 51.6% de la cuota de mercado de los sistemas de almacenamiento de energía de próxima generación en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 9.9% entre 2026 y 2031.
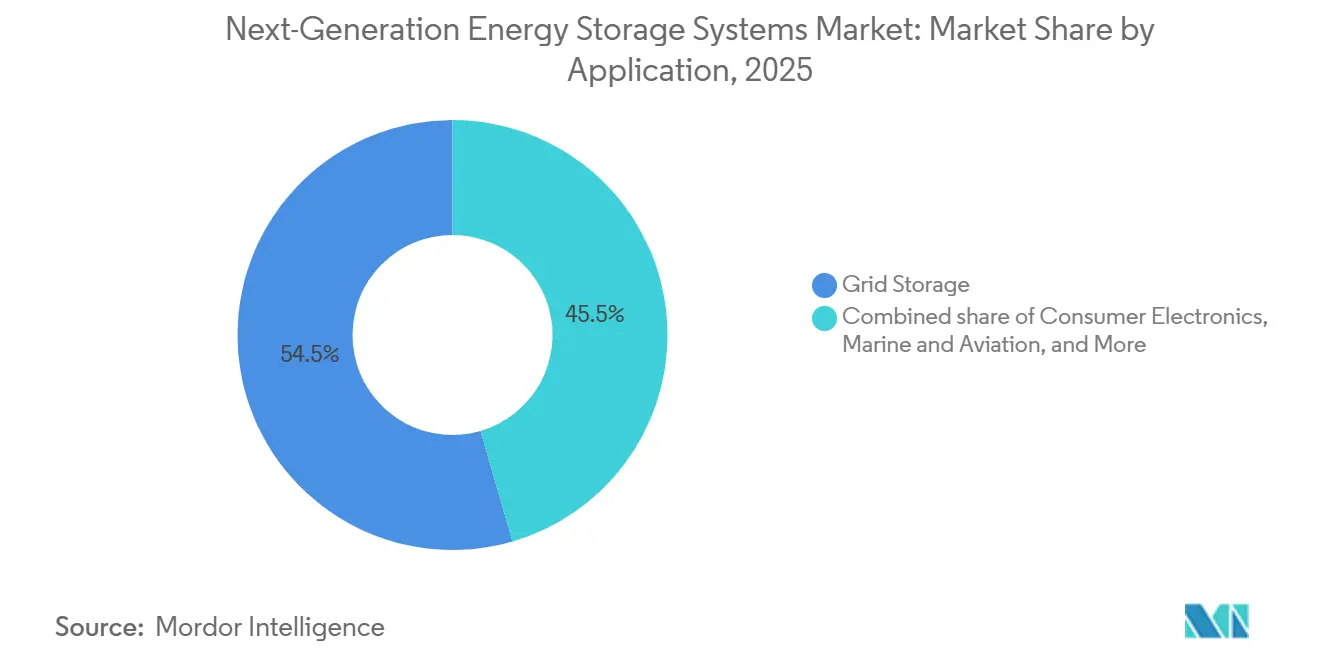
- Por aplicación, el almacenamiento en red representó el 54.5 % del tamaño del mercado de sistemas de almacenamiento de energía de próxima generación en 2025, y se prevé que los segmentos marítimo y de aviación se expandan a una tasa de crecimiento anual compuesta (CAGR) del 17.8 % entre 2026 y 2031, el ritmo más rápido entre todos los casos de uso.
- Geográficamente, la región de Asia-Pacífico representó el 45.1% de los ingresos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.1% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de almacenamiento de energía de próxima generación
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los fabricantes de automóviles mundiales aumentan sus objetivos de producción de vehículos eléctricos | + 2.1% | Núcleo de Asia-Pacífico, con repercusión en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos de integración de energías renovables para operadores de red | + 1.8% | Global, con una concentración inicial en Norteamérica y la UE. | Largo plazo (≥ 4 años) |
| Disminución rápida del costo de $/kWh en químicas de estado sólido y de flujo | + 2.4% | Global | Mediano plazo (2-4 años) |
| Demanda de defensa de baterías de alta energía para sistemas no tripulados | + 0.7% | América del Norte, APAC selectivo | Corto plazo (≤ 2 años) |
| Incentivos de economía circular para la recuperación de materiales críticos | + 1.2% | Núcleo de la UE, con expansión a Norteamérica y China. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los fabricantes de automóviles mundiales aumentan sus objetivos de producción de vehículos eléctricos
Los fabricantes están acortando los ciclos de desarrollo de químicas de alta energía. BYD planea la producción piloto de estado sólido a base de sulfuro en 2027 y la producción en masa para 2030 a aproximadamente 400 Wh/kg, un aumento del 60% en su plataforma Blade Battery. [1] Staff Reporter, “Solid-State Batteries Edge Toward Parity With Lithium-Ion,” Reuters, reuters.com CATL está probando baterías condensadas de 500 Wh/kg que podrían debutar en flotas de aeronaves eléctricas a partir de 2027. [2] Energy Desk, “Asia Drives New Battery Standard,” Bloomberg, bloomberg.com Toyota mantiene una ventana de lanzamiento de 2027-2028 para un paquete de estado sólido de 745 millas que promete una carga de 10 minutos. La financiación pública de apoyo, como la ronda de subvenciones de USD 16 millones del Departamento de Energía de EE. UU. de 2024, reduce el riesgo de la línea piloto y alinea la política con las hojas de ruta de los fabricantes de automóviles. [3] Equipo de investigación, “Premios del DOE para la fabricación de estado sólido”, Departamento de Energía de EE. UU., energy.gov En conjunto, estas medidas aceleran el plazo en el que las celdas de estado sólido deben superar el umbral de costo de 100 USD por kWh para reemplazar la tecnología de iones de litio con electrolito líquido.
Mandatos de integración de energías renovables para operadores de red
Las nuevas normas del mercado mayorista ahora consideran el almacenamiento como capacidad, no como un servicio auxiliar. Las Órdenes 841 y 2222 de la FERC exigen que los mercados regionales permitan que las baterías participen en las subastas de energía, capacidad y servicios auxiliares. Estados como Nueva York, Massachusetts y Nueva Jersey se han fijado como objetivo un despliegue conjunto de 13 GW para 2030, lo que refuerza los acuerdos de compra a largo plazo. Los proveedores de baterías de flujo han aprovechado esta oportunidad: ESS Tech obtuvo un contrato de 9.9 millones de dólares con la Fuerza Aérea de EE. UU. para unidades de flujo de hierro de 27 MWh, mientras que Form Energy inició la construcción de una planta de hierro-aire de 1,500 MWh con capacidad de descarga de 100 horas, capacidades superiores a las de los sistemas de iones de litio de cuatro horas. Dado que el NREL proyecta que los costos de los sistemas de iones de litio alcanzarán los 243 dólares por kWh para 2035, la diferencia de costos se reduce a medida que aumenta la duración.
Rápida disminución del coste en USD/kWh en químicas de estado sólido y de flujo.
BloombergNEF informó que los precios de los paquetes de iones de litio para 2025 alcanzaron los 108 USD por kWh, mientras que los sistemas estacionarios cayeron a 70 USD por kWh debido a que la densidad de energía es menos crítica fuera del vehículo. Los proyectos piloto de estado sólido aún operan a 150-200 USD por kWh, pero la arquitectura sin ánodo de QuantumScape elimina el grafito, reduciendo el costo de los materiales en aproximadamente un 25 %. Las baterías de flujo logran costos marginales inferiores a 50 USD por kWh por cada hora adicional más allá del tanque base de ocho horas, una característica de escalabilidad de la que carecen las químicas de energía pura. El estándar nacional de China, previsto para julio de 2026, acortará los ciclos de certificación, una política que históricamente reduce los costos de fabricación dentro de los dos años posteriores a su adopción. El programa Earthshot de larga duración del Departamento de Energía establece un objetivo de sistema de 0.05 USD por kWh que, una vez alcanzado, posiciona a las baterías de flujo para competir directamente con el almacenamiento hidroeléctrico por bombeo.
Demanda de defensa de baterías de alta energía para sistemas no tripulados
El rendimiento del Pentágono va más allá de los requisitos civiles. South 8 Technologies recibió 1.6 millones de dólares para desarrollar celdas de LiGaS que operan entre -60 °C y +60 °C, lo que permite misiones con drones en el Ártico y el desierto. NexTech Batteries ganó un contrato de 1.9 millones de dólares con la Fuerza Espacial para prototipos de litio-azufre de 400 Wh/kg destinados a plataformas de gran altitud. GM Defense está probando baterías de estado sólido en microrredes tácticas donde la densidad energética supera la larga vida útil. El programa JOULES 2024 de ARPA-E asignó 15 millones de dólares para alcanzar objetivos de 1,000 Wh/kg que, de lograrse, triplicarían la autonomía de los sistemas aéreos no tripulados actuales. De esta manera, la adquisición militar proporciona ingresos anticipados que reducen el riesgo del despliegue comercial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgos de seguridad y de descontrol térmico en productos químicos de alta energía | -1.4% | Global | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de metales críticos | -1.1% | Global, agudo en América del Norte y la UE | Mediano plazo (2-4 años) |
| Obstáculos para la ampliación de la producción de electrolitos sólidos | -0.9% | Global | Mediano plazo (2-4 años) |
| Incertidumbre en la gestión del final de la vida útil de nuevas sustancias químicas | -0.5% | Núcleo de la UE, en expansión global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Seguridad y riesgos de fuga térmica en productos químicos de alta energía
Las retiradas de vehículos de alto perfil mantienen las primas de seguros elevadas. General Motors, Fisker, Mercedes-Benz y Rivian retiraron colectivamente más de 120,000 vehículos eléctricos en 2024 debido a preocupaciones sobre incendios de baterías. [4] Base de datos de retirada de vehículos, “Retiradas relacionadas con baterías 2024”, Administración Nacional de Seguridad del Tráfico en Carreteras, nhtsa.gov Las normas UL 9540A e IEC 62619 proporcionan vías de prueba, pero las celdas de estado sólido carecen de historiales operativos de muestras grandes, lo que retrasa las aprobaciones de suscripción. Los códigos de instalación NFPA 855 agregan USD 20-30 por kWh en costos de protección que las químicas en etapa temprana no pueden permitirse. El crecimiento de dendritas en los ánodos de litio metálico sigue siendo un modo de falla sin resolver, aunque los separadores cerámicos y los aditivos de electrolitos muestran prometedores en ensayos de laboratorio. Hasta que se acumulen datos de campo, los compradores descartarán las químicas no probadas.
Volatilidad de la cadena de suministro de metales críticos
Los precios del carbonato de litio se desplomaron de 80 000 USD por tonelada en 2022 a entre 10 000 y 12 000 USD por tonelada en 2024-2025, lo que frenó la inversión de capital de las mineras y sentó las bases para la escasez cuando comience la producción a gran escala de estado sólido en 2028-2030. El cobalto se cotiza muy por debajo de su máximo de 2022, pero aún depende de la República Democrática del Congo para el 70 % de su suministro, lo que expone a los compradores a las crisis geopolíticas. El control de China sobre el 60 % del refinado de litio amplifica las inquietudes occidentales, lo que impulsa la implementación de normas de contenido nacional en Estados Unidos y la Unión Europea. Los fabricantes de celdas responden cambiando hacia químicas ricas en litio-hierro-fosfato y manganeso, pero las aplicaciones de alta gama aún requieren variantes de níquel-manganeso-cobalto o litio metálico. Sin una inversión minera diversificada, los picos de precios podrían frenar las curvas de adopción.
Análisis de segmento
Por tecnología: El dominio del estado sólido enmascara las ganancias en nichos de mercado.
Las baterías de estado sólido representaron el 51.6 % de la cuota de mercado de los sistemas de almacenamiento de energía de próxima generación en 2025 y se prevé que registren una CAGR del 9.9 % hasta 2031, lo que destaca su atractivo en los programas de automoción de alta gama y de aviación eléctrica emergente. El tamaño del mercado de sistemas de almacenamiento de energía de próxima generación vinculados a la química de estado sólido está preparado para expandirse rápidamente una vez que los costes caigan por debajo de los 100 USD por kWh, un punto de paridad que la mayoría de los analistas sitúan para 2028. El electrolito de óxido de QuantumScape, que elimina el ánodo de grafito, reduce el coste del material en un 25 % y mejora la densidad volumétrica, mientras que la vía de sulfuro de Solid Power proporciona una mayor conductividad iónica pero requiere una manipulación libre de humedad. Toyota, Samsung SDI y LG Energy Solution apuntan a lanzamientos comerciales entre 2027 y 2029, lo que garantiza un mercado saturado mucho antes de que la tecnología alcance la escala.
Las tecnologías de flujo, litio-azufre y metal-aire desempeñan funciones especializadas en lugar de competir directamente. La plataforma de flujo de hierro de ESS Tech domina el nicho estacionario de 8 a 24 horas, y el sistema de hierro-aire de 100 horas de Form Energy está abriendo una nueva frontera en el sector de los sistemas con cambio estacional. El litio-azufre, valorado por su densidad de 400 Wh/kg, despierta interés en la industria aeroespacial; Airbus, por ejemplo, colabora con Sion Power en el desarrollo de celdas de demostración. Los proveedores de zinc-aire, como Zinc8, posicionan sus sistemas de bajo ciclo para microrredes rurales. El almacenamiento mecánico por gravedad de Energy Vault se centra en periodos ultralargos en mercados con terrenos baratos. En conjunto, estas alternativas garantizan que el mercado de sistemas de almacenamiento de energía de próxima generación siga siendo tecnológicamente diverso, incluso cuando el estado sólido lidere el volumen de ventas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El sector marítimo y aeronáutico supera el almacenamiento en red.
El almacenamiento en red representó el 54.5 % de los ingresos de 2025, el núcleo del mercado de sistemas de almacenamiento de energía de próxima generación, debido a que las empresas de servicios públicos siguen adquiriendo baterías de iones de litio de cuatro horas que satisfacen las necesidades de capacidad y escalabilidad. Los créditos de almacenamiento indexados de Nueva York, junto con el acceso al mercado de los operadores de sistemas independientes (ISO), mantienen proyectos que favorecen las tecnologías químicas tradicionales. Sin embargo, a medida que aumenta la penetración de las energías renovables, el valor de las baterías con una duración de entre 8 y 100 horas se incrementa, lo que introduce a las baterías de flujo de hierro y de aire en las conversaciones sobre adquisiciones.
Las entregas marítimas y aéreas, aunque con una base menor, crecerán a una tasa compuesta anual del 17.8 % hasta 2031, la trayectoria más pronunciada entre todos los usos finales. Las normas de la Organización Marítima Internacional exigen una reducción del 70 % de las emisiones de gases de efecto invernadero para 2050, lo que acelera la modernización de los transbordadores de baterías y los buques de corta distancia, segmentos que ya son atendidos por las más de 1,000 instalaciones marítimas de Corvus Energy. En la aviación eléctrica, Joby y Archer apuntan a los periodos de certificación de la Administración Federal de Aviación (FAA) en 2025-2026, que exigen densidades gravimétricas de los paquetes superiores a 400 Wh/kg. Las tecnologías de estado sólido y de litio-azufre pueden cumplir con estos requisitos, lo que posiciona al mercado de sistemas de almacenamiento de energía de próxima generación para diversificar los ingresos más allá de las cuentas de la red eléctrica.
Análisis geográfico
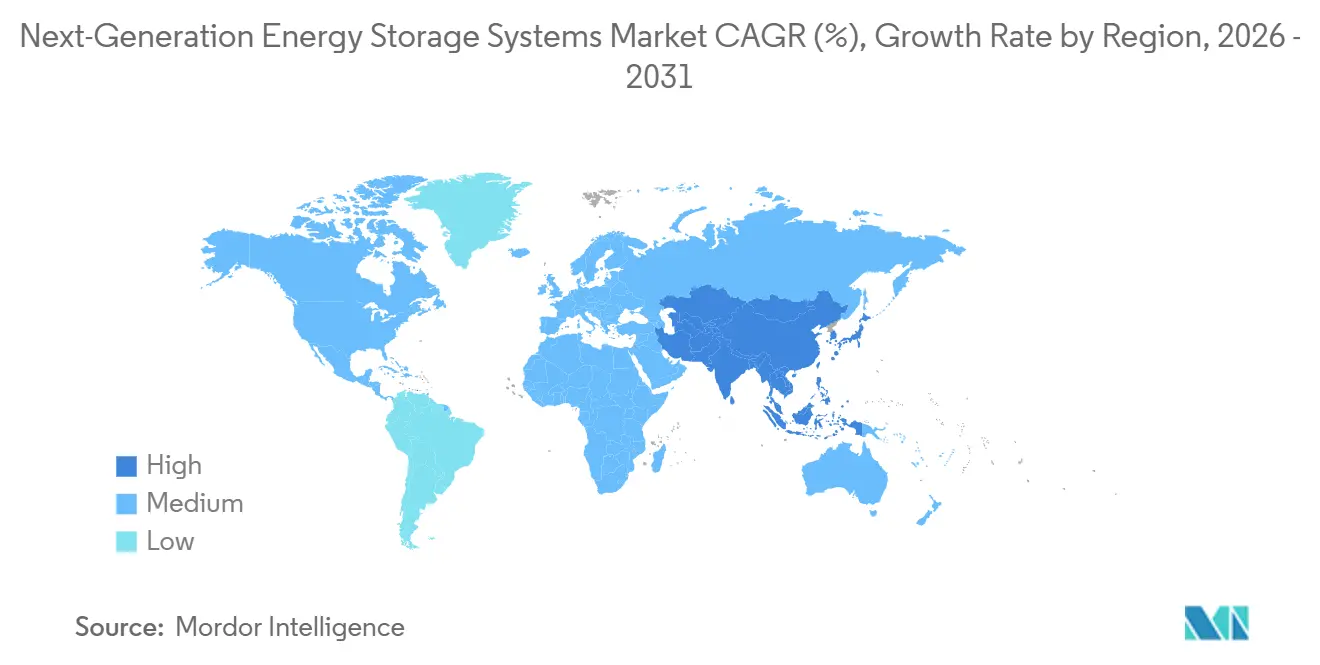
La región Asia-Pacífico, que representa el 45.1% de la facturación de 2025, sustenta casi la mitad del mercado de sistemas de almacenamiento de energía de próxima generación. Se espera que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.1% gracias al estándar de baterías de estado sólido de China de julio de 2026, la iniciativa K-Battery de Corea del Sur de 40 millones de dólares y el despliegue continuo de la tecnología 4680 en Japón. CATL y BYD prevén conjuntamente una capacidad superior a 1.2 TWh para 2030, y las líneas piloto combinadas para químicas de condensado y sulfuro podrían entrar en producción en serie para 2027. LG Energy Solution, con sede en Seúl, y Samsung SDI conectan la escala asiática con las alianzas occidentales, estabilizando el suministro entre el dominio chino y los incentivos de la política estadounidense.
La participación de Norteamérica se expande gracias a la Sección 45X de la Ley de Reducción de la Inflación, que ofrece reembolsos de 35 USD por kWh para la producción nacional de celdas, además de créditos fiscales del 30 % para las fábricas. El complejo de LG Energy Solutions en Arizona, valorado en 5.5 millones de USD, y la expansión de Panasonic en Kansas superan en conjunto los 57 GWh de capacidad anunciada para 2026, mientras que Ford/SK y Tesla añaden volúmenes adicionales de gigavatios-hora. Las normas federales del mercado energético, las Órdenes 841, 2222 y 901, armonizan la participación de las baterías, y los objetivos estatales establecen un mínimo de demanda de 13 GW hasta 2030, lo que garantiza la visibilidad para los desarrolladores más allá del consumo del sector automotriz.
Europa opera dentro de un marco regulatorio cada vez más estricto que premia a los recicladores y penaliza las cadenas de suministro con altas emisiones de carbono. El etiquetado de la huella de carbono y los umbrales de recuperación de materiales del Reglamento de Baterías elevan los costos de cumplimiento, lo que favorece a los productores integrados verticalmente. La reestructuración de Northvolt en 2024 puso de manifiesto los obstáculos financieros, pero su planta de Ett sigue apuntando a una capacidad anual de 60 GWh. Automotive Cells Company impulsa tres gigafábricas con una capacidad total de 120 GWh para 2030, mientras que la Faraday Institution del Reino Unido financia la I+D en baterías de estado sólido y de iones de sodio. Por otra parte, Sudamérica, rica en litio, contempla el refinado a mediados de la década, y los desarrolladores de Oriente Medio sopesan el almacenamiento a largo plazo para energías renovables desérticas, pero los volúmenes siguen siendo incipientes hasta 2026.
Panorama competitivo
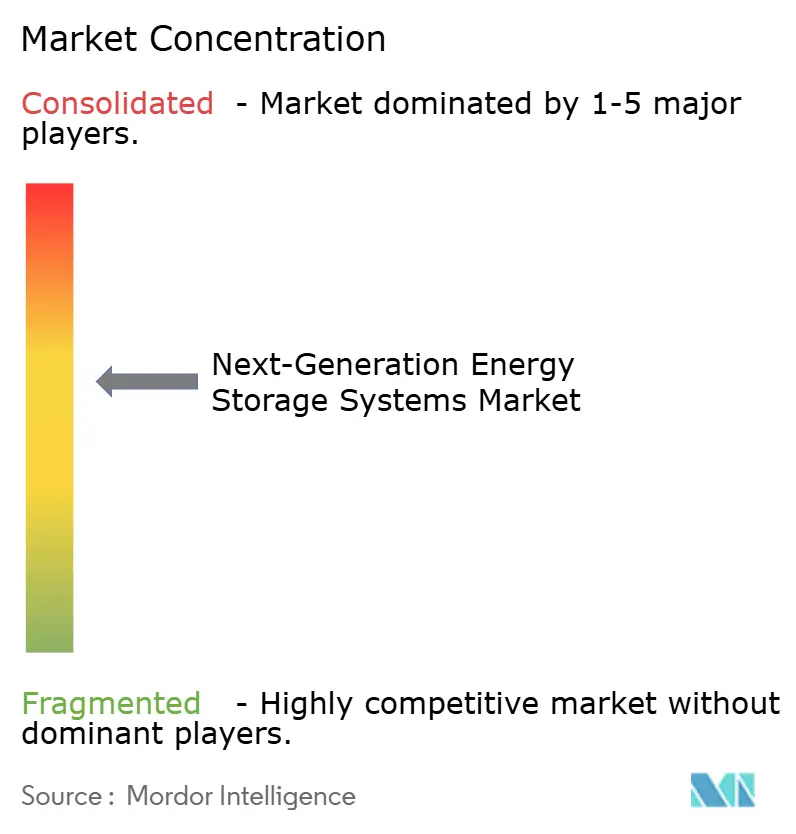
El mercado global de sistemas de almacenamiento de energía de próxima generación está moderadamente consolidado. Los proveedores tradicionales de baterías de iones de litio, CATL, LG Energy Solution, Samsung SDI, Panasonic Energy y BYD, conservan ventajas de escala, pero se enfrentan a una creciente competencia de empresas innovadoras especializadas. QuantumScape y Solid Power desarrollan electrolitos de óxido y sulfuro, Form Energy busca estrategias de duración de hierro-aire y ESS Tech ofrece soluciones de química de flujo de hierro para microrredes. Los vectores competitivos se alinean ahora en torno a tres temas: desarrollo conjunto con fabricantes de automóviles, financiación gubernamental para proyectos piloto y reciclaje en circuito cerrado. El paquete de baterías para aviación de 500 Wh/kg de CATL y la hoja de ruta de sulfuro de BYD indican que los proveedores tradicionales están preparados para superar a las nuevas empresas.
Los contratos de compraventa para el sector automotriz mitigan el riesgo de expansión. BMW y Ford respaldan a Solid Power; Volkswagen apoya a QuantumScape; Stellantis y Mercedes financian ACC en Europa. Los contratos gubernamentales proporcionan financiación puente: la Fuerza Aérea de EE. UU. financia las instalaciones de ESS Tech, mientras que la Fuerza Espacial financia la investigación sobre litio-azufre en NexTech. Las empresas conjuntas de reciclaje, como Revolt Ett de Northvolt y las alianzas de Redwood Materials con fabricantes de automóviles, aseguran el suministro de materia prima antes de que se recuperen los precios de los metales vírgenes.
La diferenciación tecnológica sigue siendo marcada. El éxito en movilidad depende de la densidad gravimétrica, mientras que la economía estacionaria favorece la duración y la vida útil. Empresas emergentes como 24M licencian electrodos semisólidos que reducen a la mitad el gasto de capital, mientras que Energy Vault, basado en la gravedad, apunta a duraciones ultralargas para el almacenamiento de energía solar en zonas desérticas. El marco normativo, la Sección 45X en Estados Unidos y el Reglamento de Baterías 2023/1542 en Europa, favorece a los productores nacionales dispuestos a asumir una alta inversión inicial. Sin embargo, persiste el riesgo de ejecución: la reestructuración de Northvolt demuestra que incluso las empresas con buena financiación pueden tropezar al escalar nuevas tecnologías químicas.
Líderes de la industria en sistemas de almacenamiento de energía de próxima generación
CATL
Solución energética LG
Tesla (almacenamiento de energía)
QuantumScape
panasonic energía
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: QuantumScape Corporation inauguró su nueva línea Eagle en sus instalaciones de San José. La línea Eagle, que combina equipos, materiales y automatización avanzada, constituye la base para la producción de la tecnología QS. El proceso Cobra de QS, una técnica distintiva y escalable para la fabricación del separador patentado de QS, es fundamental para su funcionamiento.
- Abril de 2025: Ørsted comenzó a construir una instalación de almacenamiento de 250 MW/500 MWh en Texas suministrada con tecnología Tesla.
- Marzo de 2025: LG Energy Solution cerró un contrato de suministro de ESS a escala de red con PGE de Polonia, lo que marca una mayor expansión europea.
- Febrero de 2025: GE Vernova y Our Next Energy firmaron una hoja de términos para producir módulos LFP nacionales en los Estados Unidos.
Alcance del informe de mercado global de sistemas de almacenamiento de energía de próxima generación
Los sistemas de almacenamiento de energía de última generación (ESS, por sus siglas en inglés) son tecnologías punteras que almacenan electricidad, calor o energía mecánica para su uso futuro. Priorizan una mayor eficiencia, una mayor duración, una seguridad mejorada y un menor impacto ambiental en comparación con las baterías de iones de litio tradicionales. Tecnologías como las baterías de estado sólido, las baterías de flujo y el hidrógeno verde son fundamentales para estabilizar las fluctuaciones de la red eléctrica mediante fuentes renovables y promover la descarbonización industrial.
El mercado de sistemas de almacenamiento de energía de próxima generación se segmenta por tecnología, aplicación y geografía. Por tecnología, se divide en baterías de litio-azufre, baterías de estado sólido, baterías de flujo, baterías de metal-aire y sistemas de almacenamiento mecánico y otros sistemas avanzados. Por aplicación, se segmenta en almacenamiento en red, electrónica de consumo, movilidad industrial y comercial, sector marítimo y aeronáutico, entre otros. El informe también abarca el tamaño del mercado y las previsiones para los sistemas de almacenamiento de energía de próxima generación en 20 países de las principales regiones. Las previsiones se presentan en dólares estadounidenses (USD).
| Baterías de litio y azufre |
| Baterías de estado sólido |
| Baterías de Flujo Redox |
| Baterías de metal-aire |
| Almacenamiento mecánico y otros almacenamientos avanzados |
| Almacenamiento de rejilla |
| Electrónica de Consumo: |
| Movilidad industrial y comercial |
| Marina y Aviación |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| por Tecnología | Baterías de litio y azufre | |
| Baterías de estado sólido | ||
| Baterías de Flujo Redox | ||
| Baterías de metal-aire | ||
| Almacenamiento mecánico y otros almacenamientos avanzados | ||
| por Aplicación | Almacenamiento de rejilla | |
| Electrónica de Consumo: | ||
| Movilidad industrial y comercial | ||
| Marina y Aviación | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado global de sistemas de almacenamiento de energía de próxima generación?
Se prevé que el mercado de sistemas de almacenamiento de energía de próxima generación crezca de 2.25 millones de dólares en 2025 y 2.48 millones de dólares en 2026 a 3.9 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 9.49 % entre 2026 y 2031.
¿A qué ritmo crecerá la demanda en los sectores marítimo y aeronáutico?
Se prevé que el segmento combinado crezca a una tasa de crecimiento anual compuesta (CAGR) del 17.8 % entre 2026 y 2031, superando el crecimiento de la adopción de redes eléctricas, movilidad y electrónica de consumo.
¿Qué región aportará la mayor cantidad de nueva capacidad?
La región de Asia-Pacífico sigue siendo líder en volumen, con un crecimiento desde el 45.1% de la cuota de mercado en 2025 a una tasa de crecimiento anual compuesta del 10.1%, gracias a los compromisos de inversión de China y Corea.
¿Qué políticas estadounidenses benefician más a los fabricantes nacionales?
La Sección 45X de la Ley de Reducción de la Inflación ofrece hasta 35 USD por kWh para las celdas producidas en el país, mientras que la Sección 48C añade un crédito fiscal del 30 % a la inversión para la construcción de fábricas.
¿Por qué es fundamental el reciclaje para la seguridad del suministro?
Las regulaciones de la UE exigen una recuperación de hasta el 80 % del litio para 2031 y, junto con las normas de gestión ambiental de California, crean un mercado garantizado para la materia prima reciclada, protegido de las fluctuaciones de los precios al contado.
¿Qué composición química está diseñada para periodos de almacenamiento de 100 horas?
Las baterías de hierro-aire, como el proyecto de 1,500 MWh de Form Energy, pueden descargarse durante aproximadamente cuatro días, lo que permite abordar aplicaciones de equilibrio de la red eléctrica de larga duración.


