

Tamaño y participación del mercado de aleaciones de níquel
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | Kilotones 500.07 |
| Volumen de mercado (2031) | Kilotones 646.51 |
| Tasa de crecimiento (2026 - 2031) | 5.27% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aleaciones de níquel por Mordor Intelligence
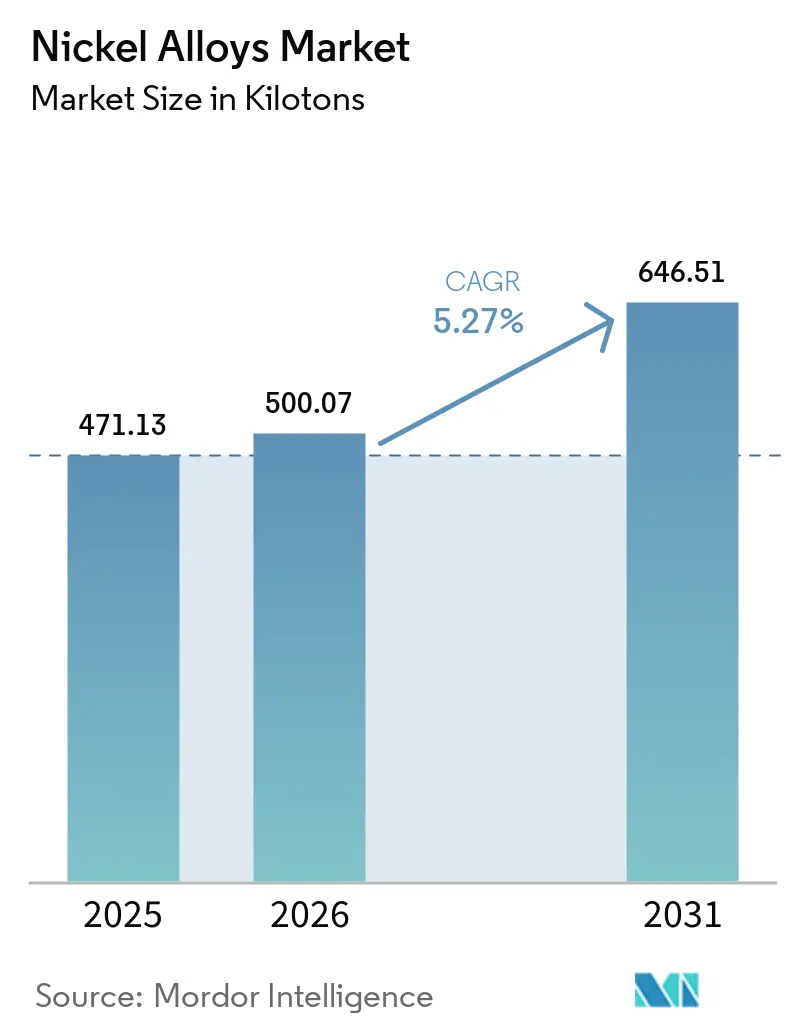
Se espera que el tamaño del mercado de aleaciones de níquel aumente de 471.13 kilotones en 2025 a 500.07 kilotones en 2026 y alcance los 646.51 kilotones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.27 % entre 2026 y 2031. El crecimiento se ve impulsado por el consumo de superaleaciones en los motores de aeronaves de próxima generación, el aumento de los volúmenes de níquel de clase 1 de grado de batería para cátodos de vehículos eléctricos con alto contenido de níquel y la expansión de los pedidos de aleaciones resistentes a la corrosión en reactores nucleares modulares pequeños y turbinas de hidrógeno. Los programas hipersónicos de defensa y los sistemas de lanzamiento espacial añaden otra capa de demanda estructural, mientras que la fabricación aditiva está acortando los ciclos de prototipos y amplificando la adopción de aleaciones en múltiples sectores de uso final. La volatilidad de los precios en la Bolsa de Metales de Londres (LME) sigue siendo una limitación, pero los productores con baja huella de carbono y experiencia aeroespacial certificada continúan asegurando contratos premium.
Conclusiones clave del informe
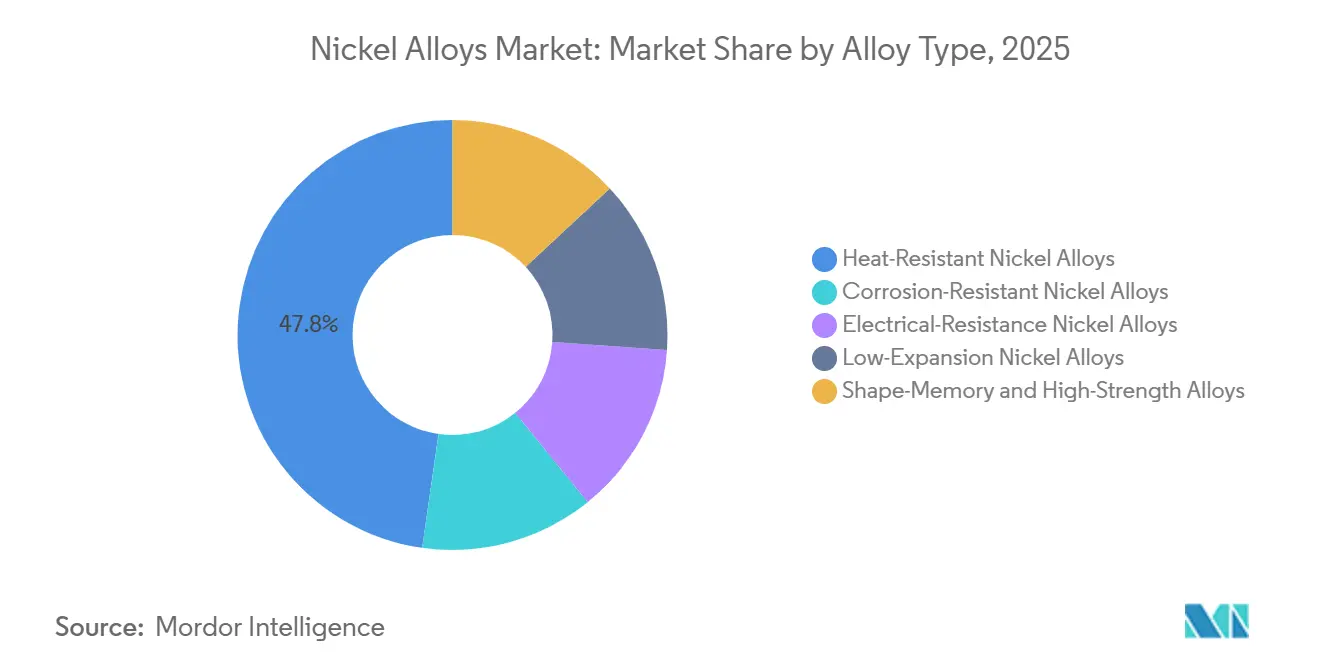
- Por tipo de aleación, las aleaciones de níquel resistentes al calor (incluye superaleaciones) lideraron con una participación de mercado de aleaciones de níquel del 47.76 % en 2025 y se prevé que crezcan a una CAGR del 6.26 % hasta 2031.
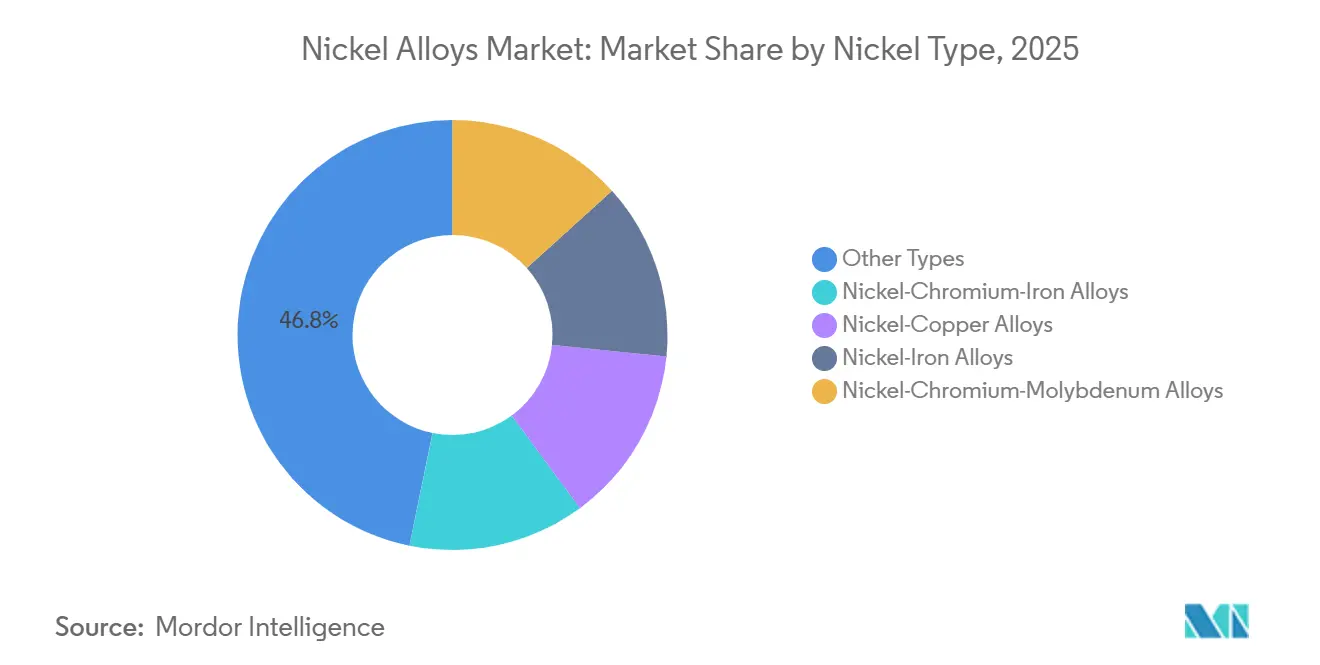
- Por química del níquel, Otros tipos representaron el 46.80 % de los ingresos del mercado de aleaciones de níquel en 2025; se proyecta que las aleaciones de níquel-cromo-hierro se expandirán un 6.52 % anualmente hasta 2031.
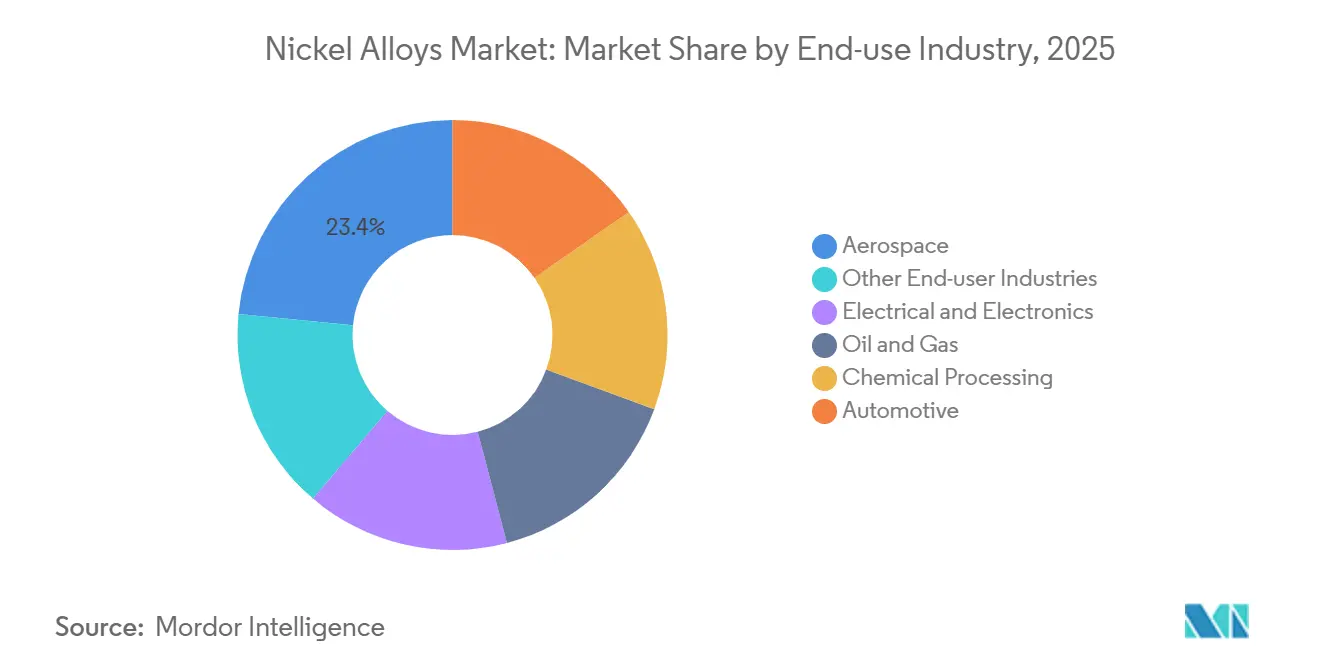
- Por uso final, el sector aeroespacial capturó el 23.44 % de los ingresos en 2025 y se espera que crezca a una CAGR del 7.23 % hasta 2031.
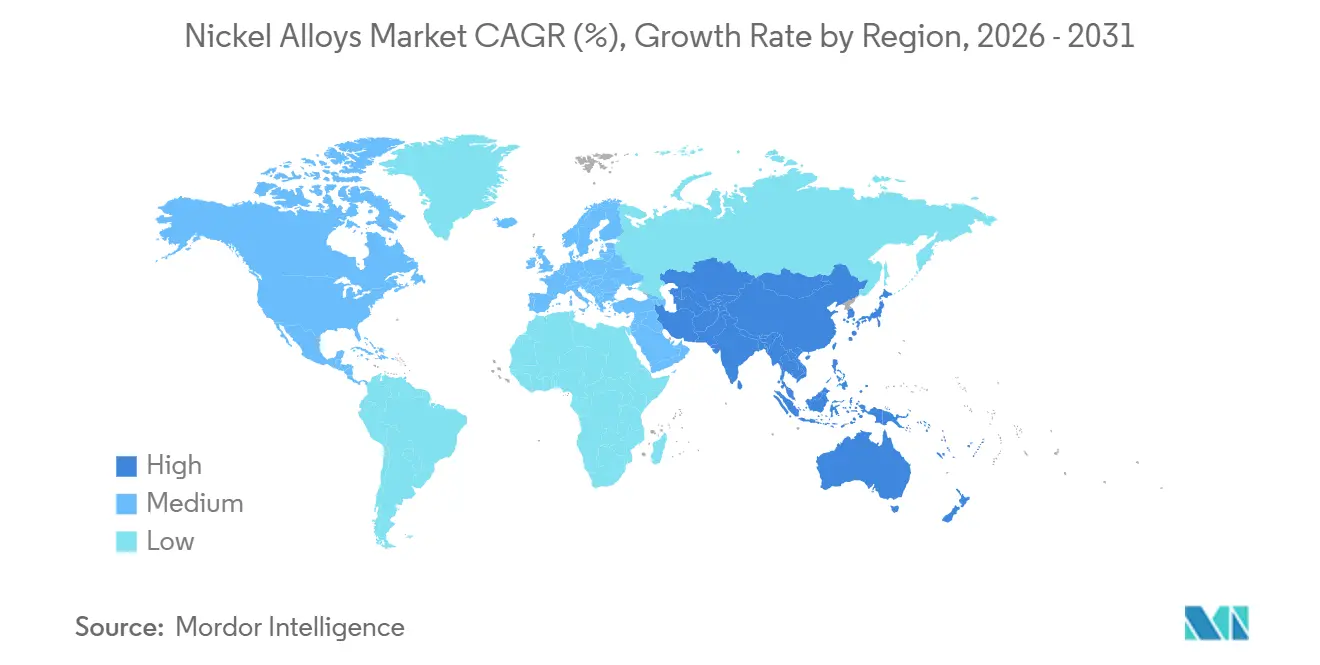
- Por geografía, Asia-Pacífico representó el 49.62% de los ingresos de 2025 y se prevé que avance un 7.56% anual hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aleaciones de níquel
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de superaleaciones aeroespaciales | + 2.1% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Desplazamiento de níquel de grado de batería en cátodos de vehículos eléctricos | + 1.8% | Asia-Pacífico, América del Norte, UE | Mediano plazo (2-4 años) |
| Construcción de reactores nucleares modulares pequeños | + 1.3% | América del Norte, Europa, Medio Oriente | Largo plazo (≥ 4 años) |
| Modernización de turbinas de hidrógeno | + 1.0% | Europa, Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Vehículos hipersónicos de defensa y espaciales | + 1.5% | Estados Unidos, China, India | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de superaleaciones aeroespaciales
La cartera de pedidos comerciales superó las 14,000 aeronaves en 2024, lo que se traduce en una demanda estimada de 280,000 toneladas métricas de superaleaciones de níquel durante la próxima década. Los fabricantes de motores están adoptando arquitecturas con mayor relación de presión que operan a temperaturas superiores a los 1,650 °C, un régimen que exige fundiciones monocristalinas de René e Inconel con ventanas químicas excepcionalmente ajustadas. Programas de defensa como el caza de Dominio Aéreo de Próxima Generación de la Fuerza Aérea de EE. UU. requieren aleaciones que oscilan entre -55 °C y 1,200 °C en milisegundos. La fabricación aditiva está reduciendo el peso de los componentes de las turbinas hasta en un 25 %, aunque la materia prima en polvo sigue siendo entre tres y cuatro veces más cara que la barra forjada. Estas dinámicas aeroespaciales garantizan una demanda sostenida y de alto valor en el mercado de las aleaciones de níquel durante al menos otra década.
Desplazamiento de níquel de grado de batería en cátodos de vehículos eléctricos
Las formulaciones químicas NMC 811 y NMC 9-5-5 con alto contenido de níquel ahora ofrecen densidades energéticas superiores a 250 Wh kg-1, reemplazando las formulaciones 532 anteriores. Los fabricantes de automóviles fuera de China están firmando contratos de suministro plurianuales para asegurar el suministro de Clase 1 con bajas emisiones de carbono; General Motors se comprometió a suministrar 75,000 toneladas métricas entre 2026 y 2030, sujeto a umbrales de carbono inferiores a 10 toneladas de CO₂ por tonelada de níquel. El Reglamento de Baterías de la Unión Europea impondrá límites obligatorios a la huella de carbono a partir de 2030, lo que reforzará la demanda de materias primas de origen responsable. Si bien el aumento de la producción de níquel líquido (LFP) en China diluyó la intensidad del níquel en 2025, el tonelaje global de níquel para baterías aumentó en términos agregados, consolidando un vector de crecimiento clave para el mercado de aleaciones de níquel.
Construcción de reactores nucleares modulares pequeños
Los SMR fabricados en fábrica reducen los ciclos de construcción del sitio de diez a menos de tres años e incorporan 150 toneladas métricas de aleaciones de níquel por módulo de 300 MWe [1] Departamento de Energía de los Estados Unidos, “Battery Materials Supply Chain Review 2026”, energy.gov . NuScale recibió la aprobación final del diseño de la NRC y se está asociando con Rumania para desplegar seis módulos para 2030. El demostrador Natrium de TerraPower especifica intercambiadores de calor Hastelloy X capaces de servicio a 560 °C durante 60 años. Los requisitos de trazabilidad de la Sección III de ASME limitan a los proveedores elegibles, consolidando una vía atractiva y de alta barrera para los productores establecidos dentro del mercado de aleaciones de níquel.
Modernización de turbinas de hidrógeno
Siemens Energy validó la combustión de hidrógeno al 100% en una turbina SGT-400 utilizando revestimientos de combustor de Hastelloy X en 2024 [2] Siemens Energy AG, “Hydrogen-Capable Turbine Validation,” siemens-energy.com . La clase JAC de Mitsubishi Power emplea superaleaciones de níquel monocristalino con ≥3 % de renio para evitar la ruptura por fluencia a temperaturas de combustión de 1,650 °C. El proyecto de electrolizador NEOM de 4 GW de Arabia Saudita necesitará turbinas preparadas para hidrógeno para energía de respaldo. Un mayor flujo másico aumenta el estrés mecánico en un 15 %, lo que impulsa el tonelaje de aleación por megavatio hacia arriba y respalda el crecimiento incremental del mercado de aleaciones de níquel hasta la década de 2030.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgo geopolítico de la cadena de suministro de níquel | −1.2% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Precios volátiles de la LME y costos de cobertura | −0.9% | Global | Corto plazo (≤ 2 años) |
| Alta huella de CO₂ durante el ciclo de vida frente a opciones de acero ecológico | −1.0% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgo geopolítico de la cadena de suministro de níquel
La prohibición de exportación de mineral de Indonesia y las regulaciones de refinación y comercialización han desviado el 68% de la IED entrante a empresas conjuntas controladas por China, lo que centraliza el suministro, pero aumenta las preocupaciones de seguridad en Occidente. Estados Unidos invocó la Ley de Producción de Defensa para acelerar el proyecto Tamarack, pero persisten los problemas de permisos. La apelación de Yakarta ante la OMC contra un fallo desfavorable de noviembre de 2024 prolonga la incertidumbre, obligando a las empresas aeroespaciales principales a recalificar materias primas alternativas, un proceso que cuesta hasta 5 millones de dólares por grado. Esta incertidumbre modera la expansión del volumen a corto plazo en el mercado de aleaciones de níquel.
Precios volátiles de la LME y costos de cobertura
La volatilidad posterior a 2022 elevó las primas de las opciones implícitas por encima del 35%, añadiendo entre 800 y 1,200 USD t₁ a los costes de adquisición cubiertos, según datos de liquidación de la LME. Las acerías de aleación más pequeñas carecen de la capacidad de balance para coberturas plurianuales, lo que las expone a una erosión de márgenes cuando los contratos aeroespaciales a largo plazo chocan con la debilidad de los precios spot. La ausencia de una curva forward profunda más allá de los 27 meses complica aún más la asignación de capital para proyectos de fundición que requieren más de cinco años desde el estudio hasta la producción. Estos obstáculos financieros reducen aproximadamente 0.9 puntos porcentuales la tasa de crecimiento anual compuesta (TCAC) proyectada para el mercado de aleaciones de níquel.
Análisis de segmento
Por tipo de aleación: Las aleaciones de níquel resistentes al calor dominan el mercado
En 2025, las aleaciones de níquel resistentes al calor, incluidas las superaleaciones, dominaron el mercado de aleaciones de níquel con una cuota del 47.76 %. Su liderazgo se debe a su papel indispensable en entornos de alta temperatura y alta tensión. Las superaleaciones avanzadas endurecidas por precipitación y las variantes solidificadas direccionalmente son las preferidas para aplicaciones críticas como las secciones calientes de motores aeronáuticos, las turbinas de gas industriales y las centrales eléctricas de hidrógeno que operan por encima de los 1,000 °C. La expansión de las flotas de aviación comercial, el aumento de los ciclos de mantenimiento y el desarrollo de infraestructuras de GNL e hidrógeno impulsan una demanda constante de discos forjados, álabes de turbina y cámaras de combustión. Además, la modernización de los sistemas de generación de energía para mejorar la eficiencia térmica está impulsando el uso de aleaciones con mayor resistencia a la fluencia, lo que respalda el consumo a largo plazo.
Las aleaciones de níquel resistentes al calor (incluidas las superaleaciones) constituyen también el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.26 % entre 2026 y 2031, impulsada por la fabricación aditiva y los programas de propulsión de última generación. La fusión de lechos de polvo mediante láser y haz de electrones permite canales de refrigeración complejos y componentes más ligeros, lo que aumenta la demanda de polvo de superaleación y mejora la utilización del material en las cadenas de suministro aeroespaciales. Las superaleaciones con revestimiento de barrera térmica están ganando terreno en pequeños reactores modulares y receptores de energía solar concentrada, mientras que los revestimientos avanzados prolongan los intervalos de servicio en turbinas de alta resistencia. Si bien las optimizaciones de diseño están mejorando la eficiencia del material por motor, el aumento de la producción de motores, los ciclos de revisión y la demanda de equipos industriales de alta temperatura contrarrestan estas mejoras. A medida que la electrificación desplaza la demanda de metales de las aleaciones tradicionales, las superaleaciones de níquel resistentes al calor siguen siendo estructuralmente esenciales, lo que garantiza un crecimiento estable y orientado al rendimiento en el mercado de las aleaciones de níquel.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de níquel: Ni-Cr-Fe es el segmento de más rápido crecimiento
Se proyecta que las aleaciones de níquel-cromo-hierro (Ni-Cr-Fe) crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.52 % entre 2026 y 2031, impulsada por su capacidad para resistir atmósferas carburantes y oxidantes. La familia Inconel 600/601/690 es la preferida para calderas ultrasupercríticas, reformadores de hidrógeno y plantas de valorización energética de residuos, donde las temperaturas de cocción más altas suponen un reto para los aceros inoxidables. Los proyectos de conversión de carbón en productos químicos en Asia-Pacífico y la modernización de calentadores de refinerías en Oriente Medio están impulsando la demanda de tubos para sobrecalentadores y hardware para hornos. La electrificación y la mezcla de hidrógeno están elevando las temperaturas de operación, lo que impulsa aún más la adopción de las aleaciones de Ni-Cr-Fe por su durabilidad y rentabilidad. Estas aleaciones están sustituyendo progresivamente a los aceros inoxidables de alta aleación en equipos de tratamiento térmico, manteniendo un sólido crecimiento.
Otros tipos ostentan la mayor cuota de mercado, con un 46.80%, incluyendo superaleaciones a base de níquel, composiciones multielemento, aleaciones de Ni-Cr con resistencia eléctrica y materiales con memoria de forma de Ni-Ti. Las superaleaciones predominan en discos de turbinas, álabes y fijaciones aeroespaciales, mientras que las variantes multielemento se utilizan en la generación de energía y la propulsión espacial. Las aleaciones de Ni-Cr se utilizan en elementos calefactores industriales, y las de Ni-Ti se están expandiendo en dispositivos médicos y actuadores inteligentes. La fabricación aditiva y la pulvimetalurgia permiten composiciones patentadas para entornos extremos, lo que favorece precios elevados y contratos a largo plazo. A pesar del rápido crecimiento de las aleaciones de Ni-Cr-Fe, Otros tipos conservan la mayor cuota de mercado gracias a su diversidad de aplicaciones y a la continuidad de sus materiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: la aeroespacial lidera el mercado
En 2025, el sector aeroespacial representó el 23.44 % del mercado de aleaciones de níquel y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.23 % entre 2026 y 2031, impulsada por el aumento de la producción mundial de aeronaves y la sustitución de motores. La creciente cartera de pedidos de aviones de fuselaje estrecho, los programas de fuselaje ancho de nueva generación y el aumento del gasto en defensa están impulsando la demanda de discos de turbina de superaleaciones, álabes monocristalinos, cámaras de combustión y fijaciones de alta temperatura. Los motores con relaciones de derivación más altas y turbofán con engranajes, que operan a temperaturas centrales elevadas, requieren aleaciones de níquel más resistentes a la fluencia para cumplir con los estándares de eficiencia de combustible y emisiones. Además, la prolongación de la vida útil de las flotas impulsa las actividades de MRO, lo que mantiene la demanda de piezas forjadas, fundidas y polvos de reparación en el mercado de accesorios.
La fabricación aditiva fortalece la posición del sector aeroespacial al permitir diseños con peso optimizado y canales de refrigeración internos que superan al mecanizado convencional. Los fabricantes de equipos originales (OEM) que certifican soportes impresos, intercambiadores de calor y boquillas de combustible para la producción en masa impulsan la demanda de polvo para la fusión por láser y haz de electrones, mejorando los ciclos de calificación y la relación precio-venta. Los vehículos de lanzamiento espacial y los motores de cohetes reutilizables aumentan aún más la necesidad de grados de alta resistencia y resistentes a la oxidación, capaces de soportar ciclos térmicos repetidos. Si bien sectores como la transición energética y el procesamiento químico diversifican la demanda, el sector aeroespacial sigue siendo la piedra angular y el motor de crecimiento del mercado de las aleaciones de níquel debido a sus inigualables requisitos de resistencia a temperaturas extremas, resistencia a la fatiga y consistencia del material, impulsada por la certificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de aleaciones de níquel en la región Asia-Pacífico
Asia-Pacífico representó el 49.62 % de los ingresos en 2025 y se prevé que crezca un 7.56 % anual hasta 2031, el ritmo más rápido de todas las regiones. Indonesia produjo 1.8 millones de toneladas de mineral de níquel en 2024 y opera 23 instalaciones HPAL y RKEF que alimentan tanto mata de grado batería como arrabio inoxidable. China sigue siendo el mayor productor de acero inoxidable, con 33 millones de toneladas en 2024, y consume aproximadamente 1.5 millones de toneladas de níquel, aunque la transición hacia los grados de la serie 200 está reduciendo la intensidad por tonelada. El desarrollo de defensa de la India impulsó los pedidos nacionales de piezas forjadas de Inconel, adjudicados por Hindustan Aeronautics en 2024.
Mercado de aleaciones de níquel en Norteamérica y Europa
Norteamérica se beneficia de los créditos fiscales del 30% de la Ley de Reducción de la Inflación para componentes de baterías y de la inversión de 52 000 millones de dólares de la Ley CHIPS para fábricas de semiconductores que utilizan aleaciones de expansión ultrabaja. La expansión de ATI en Pensilvania, con un coste de 140 millones de dólares, se centra en la demanda de superaleaciones aeroespaciales y aceros eléctricos avanzados. Europa se enfrenta a aranceles por emisiones de carbono integradas, en virtud del Mecanismo de Ajuste Fronterizo de las Emisiones de Carbono, que podrían superar los 2 000 euros por tonelada de níquel indonesio, lo que redirigiría a los compradores a proveedores canadienses o finlandeses con menor huella ambiental.
Mercado de aleaciones de níquel en Oriente Medio, África y Sudamérica
Sudamérica sigue siendo un nicho, impulsado por los yacimientos presal marinos brasileños, que requieren hardware submarino resistente a la corrosión con una capacidad de hasta 200 MPa a 2,000 m de profundidad. Oriente Medio y África muestran una demanda impulsada por proyectos, ejemplificada por el clúster industrial NEOM de 7 millones de dólares de Arabia Saudita y las mejoras en el procesamiento de platino de Sudáfrica, que especifican aleaciones de níquel para circuitos de lixiviación con ácido sulfúrico. En conjunto, estos vectores geográficos proporcionan al mercado de aleaciones de níquel una base de demanda equilibrada y mitigan la dependencia excesiva de una sola región consumidora.
Análisis de la cadena de valor
La cadena de valor de las aleaciones de níquel comienza con la extracción del mineral de níquel y su refinación primaria para obtener unidades de níquel de Clase 1 e intermedios, junto con insumos de aleación como cromo, molibdeno, hierro y cobalto. La demanda y la idoneidad del producto están determinadas por las rutas de suministro, incluidos los intermedios mate y MHP/HPAL y el níquel refinado, que a su vez influyen en los materiales que se pueden utilizar para superaleaciones, grados resistentes a la corrosión y materias primas en polvo.
El procesamiento intermedio generalmente incluye fusión y refundición (VIM/VAR/ESR), fundición, forja y laminación, trefilado y atomización de polvo para fabricación aditiva. La conversión posterior pasa por rigurosos procesos de certificación para convertirse en componentes aeroespaciales, energéticos, nucleares, químicos y electrónicos a través de las cadenas de suministro de fabricantes de equipos originales (OEM) y proveedores de primer nivel. Los ciclos de calificación de 12 a 24 meses para aplicaciones críticas de seguridad pueden ralentizar la transición y favorecer a los productores establecidos y los centros de servicio autorizados, mientras que las restricciones periódicas de cuotas de RKAB en Indonesia, incluidas las restricciones mineras cuando se agotan las cuotas, pueden generar un riesgo físico a corto plazo para la disponibilidad de materia prima y la planificación de adquisiciones.
Panorama competitivo
El mercado global de aleaciones de níquel está moderadamente consolidado, con las cinco principales empresas con una cuota de mercado significativa. La ventaja competitiva se basa en la acreditación AS9100 y ASME Sección III, la destreza en la fabricación aditiva y una huella de carbono demostrablemente baja. La unidad Osprey de Sandvik suministra polvos de Inconel y Hastelloy atomizados con gas que permiten a los fabricantes de equipos originales (OEM) de motores calificar piezas con topología optimizada sin invertir en atomizadores. Las empresas más pequeñas del mercado aprovechan los centros de servicio de rápida respuesta y los inventarios digitales para captar oportunidades puntuales cuando las plantas integradas ofrecen plazos de entrega de 12 a 16 semanas. Las barreras de entrada siguen siendo altas; la calificación nuclear exige una década de datos de fluencia-ruptura, y las empresas aeroespaciales principales exigen auditorías exhaustivas a los proveedores. Las aleaciones de alta entropía, ahora bajo patente de la NASA, indican una posible disrupción tecnológica, pero aún se encuentran a escala de laboratorio. En general, la intensidad de capital y los obstáculos para la certificación consolidan una sólida ventaja competitiva para las empresas establecidas en el mercado de aleaciones de níquel.
Líderes de la industria de aleaciones de níquel
ATI
Haynes Internacional
Metales VDM
CRS Holdings, LLC.
Thyssenkrupp Materials NA, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Haynes International confirmó la puesta en marcha de una línea de forja radial hidráulica totalmente integrada (SMX 800/25 MN) suministrada por SMS Group, cuya finalización está prevista para 2027 con el fin de aumentar la capacidad de producción de aleaciones a base de níquel y cobalto. Esta inversión está diseñada para incrementar el rendimiento de forja para la industria aeroespacial y otras aplicaciones de alto rendimiento donde la capacidad de conversión y el control preciso del proceso son tan importantes como el suministro de metal fundido.
- Agosto de 2025: Haynes International anunció HASTELLOY WR-66, incorporando una nueva aleación resistente a la corrosión a su catálogo. La introducción de nuevos grados facilita los ciclos de recertificación y ofrece a los usuarios finales una opción de especificación adicional cuando la volatilidad de la materia prima o las limitaciones de la cadena de suministro afectan a las formulaciones químicas establecidas.
- Noviembre de 2024: Acerinox completó la adquisición de Haynes International por aproximadamente 970 millones de dólares y creó la División de Aleaciones de Alto Rendimiento (HPA) de Acerinox. Esta fusión amplió la plataforma de aleaciones de alto rendimiento, complementando las capacidades existentes, lo que se tradujo en un desarrollo de productos más integrado y una mayor cobertura de suministro en diversas aleaciones de níquel.
Alcance y metodología
Las aleaciones de níquel son una mezcla de metales cuyo componente principal es el níquel. Se utilizan en turbinas de vapor de centrales eléctricas, turbinas de gas de aeronaves y otras aplicaciones de alto rendimiento gracias a sus ventajas, como su superior resistencia a la corrosión, resistencia al calor y alta flexibilidad.
El mercado global de aleaciones de níquel está segmentado por tipo de aleación, tipo de níquel, industria del usuario final y geografía. Por tipo de aleación, el mercado se segmenta en aleaciones de níquel resistentes al calor, aleaciones de níquel resistentes a la corrosión, aleaciones de níquel resistentes a la electricidad, aleaciones de níquel de baja expansión y aleaciones con memoria de forma y de alta resistencia. Por tipo de níquel, el mercado se segmenta en aleaciones de níquel-cromo-hierro, aleaciones de níquel-cobre, aleaciones de níquel-hierro, aleaciones de níquel-cromo-molibdeno y otros tipos. Por industria de uso final, el mercado se segmenta en aeroespacial, eléctrico y electrónico, petróleo y gas, procesamiento químico, automotriz y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para las aleaciones de níquel en 16 países en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en los ingresos (USD).
| Aleaciones de níquel resistentes al calor |
| Aleaciones de níquel resistentes a la corrosión |
| Aleaciones de níquel con resistencia eléctrica |
| Aleaciones de níquel de baja expansión |
| Aleaciones con memoria de forma y de alta resistencia |
| Aleaciones de níquel-cromo-hierro |
| Aleaciones de níquel-cobre |
| Aleaciones de níquel-hierro |
| Aleaciones de níquel-cromo-molibdeno |
| Otros tipos |
| Aeroespacial |
| Eléctrica y electrónica |
| Petróleo y Gas |
| Tratamiento de Productos Químicos |
| Motorium |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de aleación | Aleaciones de níquel resistentes al calor | |
| Aleaciones de níquel resistentes a la corrosión | ||
| Aleaciones de níquel con resistencia eléctrica | ||
| Aleaciones de níquel de baja expansión | ||
| Aleaciones con memoria de forma y de alta resistencia | ||
| Por tipo de níquel | Aleaciones de níquel-cromo-hierro | |
| Aleaciones de níquel-cobre | ||
| Aleaciones de níquel-hierro | ||
| Aleaciones de níquel-cromo-molibdeno | ||
| Otros tipos | ||
| Por industria de uso final | Aeroespacial | |
| Eléctrica y electrónica | ||
| Petróleo y Gas | ||
| Tratamiento de Productos Químicos | ||
| Motorium | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de aleaciones de níquel en 2026?
El mercado se sitúa en 500.07 kilotones en 2026 y se prevé que alcance los 646.51 kilotones en 2031.
¿Cuál es la tasa de crecimiento esperada para las aleaciones de níquel hasta 2031?
Se proyecta que el volumen del mercado aumentará a una tasa compuesta anual del 5.27 % entre 2026 y 2031, impulsado por la industria aeroespacial, las baterías para vehículos eléctricos, los SMR y las turbinas de hidrógeno.
¿Qué segmento de aleación tiene la mayor participación?
Las aleaciones de níquel resistentes al calor (incluye superaleaciones) lideraron con una participación del 47.76 % en 2025, gracias a su papel indispensable en entornos de alta temperatura y alto estrés.
¿Qué industria de uso final está creciendo más rápido?
Se prevé que la demanda aeroespacial se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7.23 %, impulsada por el aumento de la producción mundial de aeronaves y los reemplazos de motores.
¿Qué región impulsará la mayor parte de la nueva demanda?
Se proyecta que Asia-Pacífico avance un 7.56% anual hasta 2031, impulsado por la capacidad de procesamiento de Indonesia y la producción de acero inoxidable de China.


